VLSI Korea
번스타인 "AI 테마는 아직 롱" — 2028년 데이터센터 ASIC 시장 3000억 달러, TSMC 가격 인상·메모리 상방 여력
🆓 무료 글 · 누구나 무료로 읽을 수 있는 글입니다 30초 요약 * 번스타인(Bernstein)의 3Q26 earnings preview 리포트 "Asia Semiconductors & Global Memory: Is the AI Theme Still Worth Being Long?"는 미국 3분기 어닝 시즌 개막을 앞두고 반도체·메모리 업계에 대해 "여전히 확고한 매수 의견"을 제시했다. 세 기둥은 TSMC 파운드리 가격 인상, 메모리 업사이클, 커스텀


🆓 무료 글 · 누구나 무료로 읽을 수 있는 글입니다
30초 요약
- 번스타인(Bernstein)의 3Q26 earnings preview 리포트 "Asia Semiconductors & Global Memory: Is the AI Theme Still Worth Being Long?"는 미국 3분기 어닝 시즌 개막을 앞두고 반도체·메모리 업계에 대해 "여전히 확고한 매수 의견"을 제시했다. 세 기둥은 TSMC 파운드리 가격 인상, 메모리 업사이클, 커스텀 AI 칩(ASIC) 확장이다.
- 2028년 글로벌 데이터센터 XPU ASIC 시장 전망을 $1400억~1600억에서 $2500억~3000억으로 대폭 상향. 2026년 $500억~700억, 2027년 $1300억~1500억 전망과 함께 제시됐다. ASIC 시대의 본격화를 수치로 선언한 셈이다.
- MediaTek이 신규 top pick에 합류. Google TPU 볼륨 램프가 MediaTek의 이익 구조를 바꾸는 중이며, 2028년 ASIC 매출 $440억, 매출 기여도 65%까지 전망했다. TPU v8은 볼륨 출하 시작, v9는 2027년 인도를 위한 수율 개선이 진행 중이다.
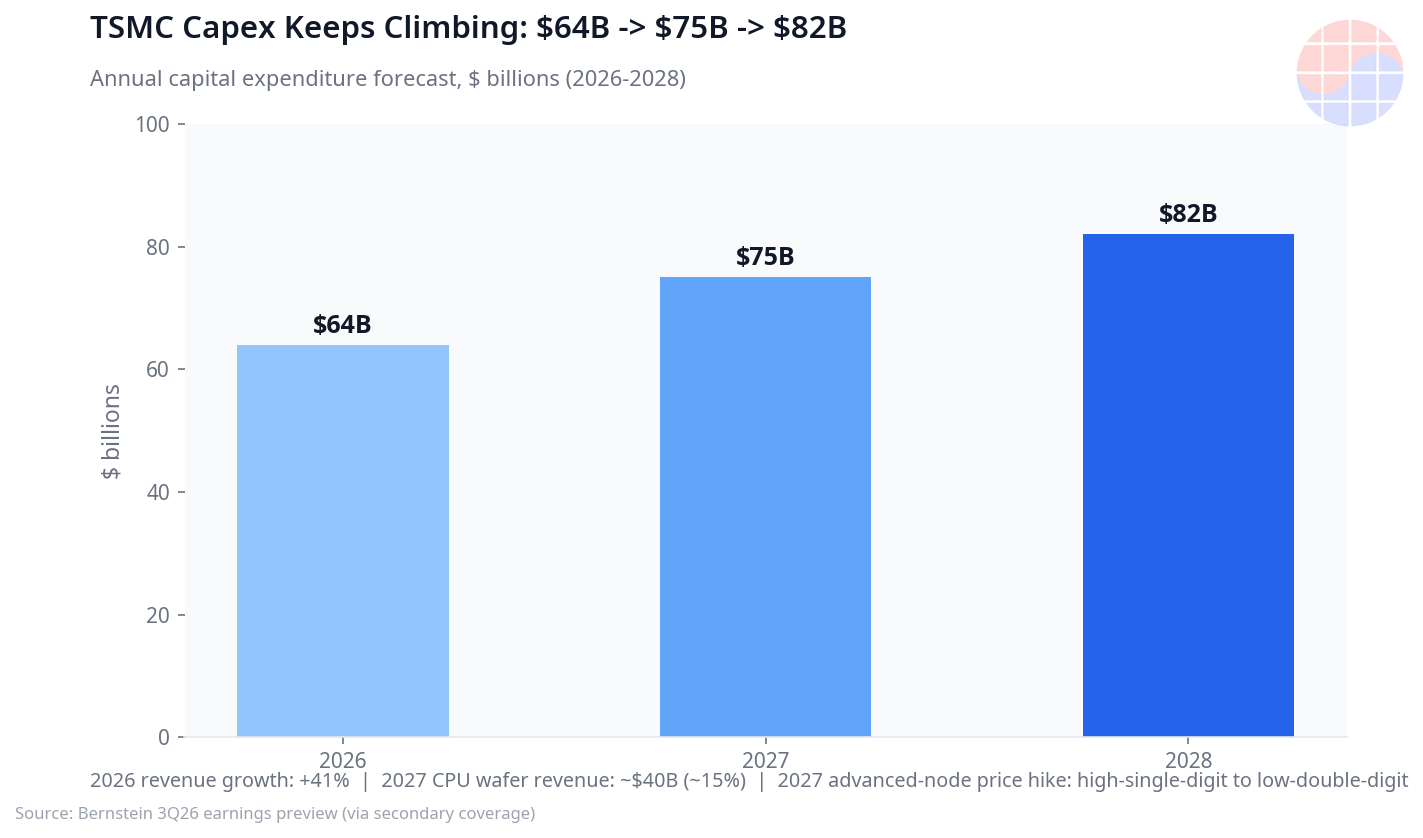
- TSMC는 2026년 매출 +41% 전망, 2027년 선단 노드 가격 인상 high-single-digit~low-double-digit, 성숙 노드는 mid-single-digit. 2026~2028년 capex는 $640억·$750억·$820억. 2027년 CPU 웨이퍼 매출 ~$400억(전체의 ~15%)은 커스텀 ASIC/XPU 웨이퍼와 맞먹는다.
- 4분기 DRAM·NAND 가격은 모두 전분기 대비 +15~20% 상승 전망 (3rd-party 전망, 번스타인 자체 전망보다 소폭 높음). 다만 HBM4 일정 지연, 2027년 HBM 가격 인상폭 축소 가능성, 인건비 상승이 이익 상방을 제한한다. 메모리 종목 중에서는 Samsung과 CXMT를 선호한다.
- 한국 관점의 핵심: 삼성전자는 3분기 영업이익 107조4000억원(+782.5% YoY)의 사상 최대 실적을 냈지만 주가는 발표 당일 하락했고 6월 고점 대비 25% 이상 빠져 있다. 번스타인은 삼성의 HBM4 리더십 확보를 이유로 밸류에이션이 낮다고 본다.
인트로: 이익이 배턴을 넘겨받는 구간
AI 불마켓이 다음 구간으로 넘어가기 위한 조건은 하나다. 밸류에이션 확장(multiple expansion)이 아니라 주당순이익(EPS) 성장으로 주가가 오를 수 있느냐는 것. 미국 10년물·30년물 금리가 20여 년 만의 고점에 있고 밸류에이션이 눌려 있는 지금, "실적이 받쳐주면 주가는 P/E 재팽창 없이도 간다"는 논리가 성립한다. 번스타인은 글로벌 반도체 주식이 정확히 이 조건에 맞는다고 본다.
JPMorgan의 스트래티지 팀도 반도체에 대한 재진입 기회를 말한다. 근거는 포지션 혼잡도 완화, 낮아진 밸류에이션, 그리고 실적의 회복 탄력성이다. 그들의 데이터에 따르면 6월 이후 반도체의 향후 12개월 EPS 전망치는 약 30~40% 상향됐지만, 글로벌 소프트웨어 섹터의 실적 전망에는 비슷한 개선이 없었다. 하이퍼스케일러 capex 전망치는 2026년 ~$9500억, 2027년 ~$1.4조, 2030년까지 최소 ~$3조에 달한다.
구조적 논거는 AI inference 워크로드의 변화다. Meta의 Muse AI 에이전트나 OpenAI의 Astra 같은 모델이 한 번의 사용자 명령으로 계획→검색→파일 읽기→도구 호출→코드 실행→결과 확인→오류 수정의 연속 작업을 촉발한다. 각 단계마다 모델이 다시 호출된다. Anthropic의 연구 시스템 관측에 따르면 멀티 에이전트 작업은 일반 채팅의 약 15배 토큰을 소모한다. 이는 AI 컴퓨트 수요가 스택 전체로 확산됨을 의미한다. GPU/TPU의 모델 연산, HBM·DRAM의 용량과 대역폭, KV cache와 SSD의 저장, CPU의 태스크 오케스트레이션, 광 인터커넥트 칩의 고속 데이터 전송까지 — 서비스를 굴리려면 갈수록 더 큰 AI 컴퓨트 서버 클러스터가 필요하다. 이 구조 변화가 번스타인의 핵심 근거다.
본 글의 리포트 수치는 모두 2차 보도 기준이다. 리포트 원문은 고객 전용이라 직접 확인하지 못했다 — "원문 미확인". 목표주가·상승여력 수치의 신뢰도가 낮은 2차 출처 근거는 싣지 않았고, 싣는 수치는 업계 보도와 교차 검증했다.
본론
Episode 1. 숫자의 해부: ASIC 시장 전망이 두 배로 뛰었다
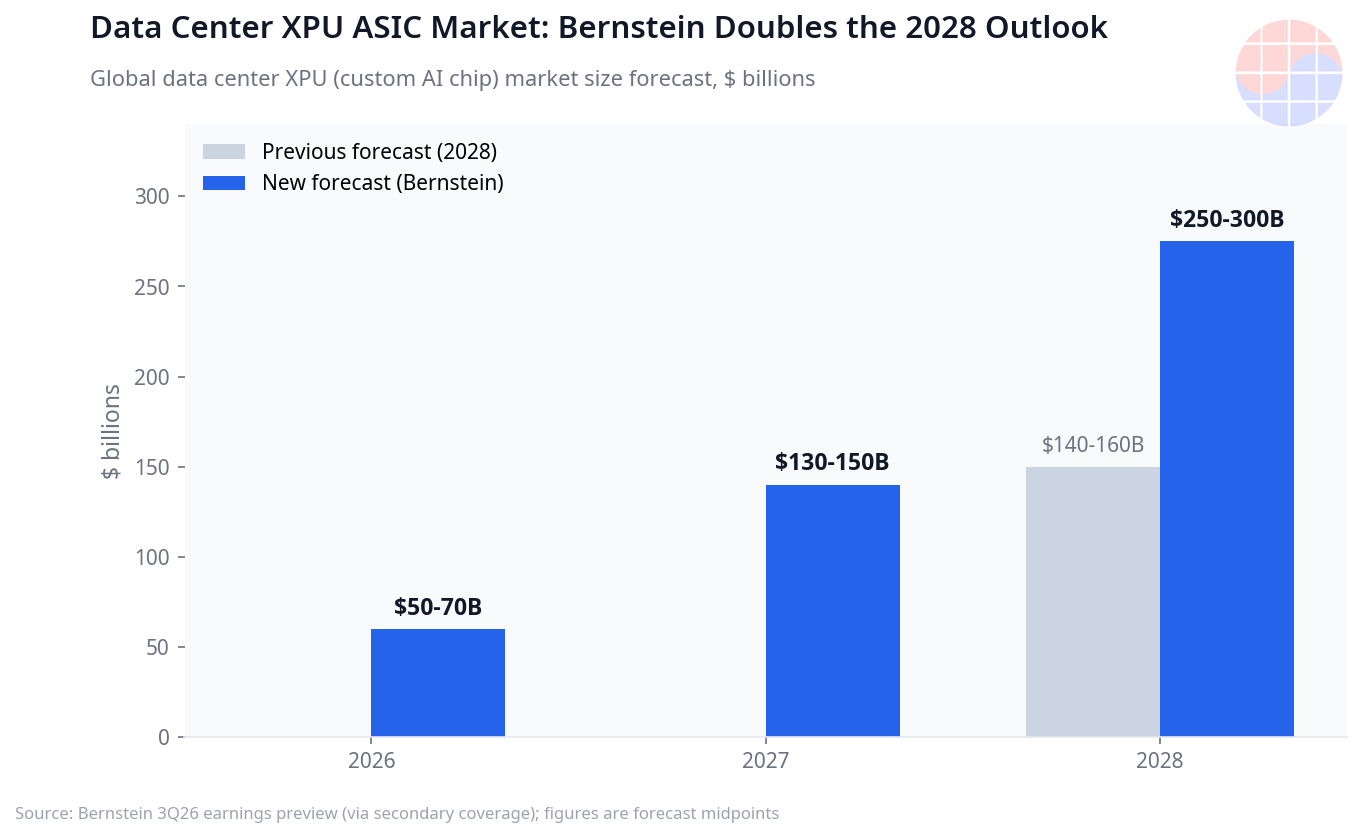
번스타인이 이번 리포트에서 가장 공격적으로 수정한 숫자는 데이터센터 XPU ASIC 시장이다. 2028년 전망을 종전 $1400억~1600억에서 $2500억~3000억으로 거의 두 배 올렸다. 2026년 $500억~700억, 2027년 $1300억~1500억의 단계적 램프와 함께 제시된 이 수치는 "GPU가 전부가 아니다"라는 메시지의 정량화다.
그 중심에 Google TPU가 있다. TPU v8은 볼륨 출하를 시작했고, v9의 핵심 기판(critical substrate) 수율 개선이 2027년 인도와 실적 상향의 조건을 만들고 있다. 2029년의 v10 경쟁 심화와 낮아진 멀티플을 감안해도 상방이 있다는 게 번스타인의 판단이다.
그리고 그 TPU 스토리의 수혜자로 번스타인이 신규 top pick에 올린 종목이 MediaTek이다. 숫자가 웅변한다. MediaTek의 ASIC 매출 전망은 2027년 $160억, 2028년 $440억. 매출 기여도는 2026년 11%에서 2028년 65%로, 이익 기여도는 15%에서 68%로 점프한다. 스마트폰 SoC 시장점유율 확대가 메모리 가격 상승의 충격을 완충해준다는 점도 플러스 요인이다.
이건 단순한 종목 추천이 아니다. AI 컴퓨트의 무게중심이 GPU에서 ASIC으로 이동하는 구조 전환을 가격에 반영하라는 신호다. 번스타인의 다른 top pick — Samsung, TSMC, Kioxia, CXMT, 그리고 유일한 미국 종목 Micron — 을 보면 아시아 중심의 "AI 컴퓨트 공급망" 베팅이라는 일관된 논리가 읽힌다.
Episode 2. TSMC: 가격 결정권이 실적으로 증명되는 중
번스타인은 TSMC의 2026년 매출 성장률을 41%로 전망하고, 4분기 매출이 전분기 대비 10% 이상 늘어날 것으로 본다. 3분기 예비 매출은 이미 NT$1.494조(약 $468억), 전년 대비 +51%를 찍었다. 9월 매출만 NT$5118.6억으로 전년 동기 대비 +54.6%였다 (CNBC 경유 보도).
핵심은 가격 인상이다. 2027년 선단 노드는 high-single-digit에서 low-double-digit의 인상, 성숙 노드는 mid-single-digit 인상을 예상하며, 내년 상반기부터 반영되기 시작한다. Apple의 일부 모델 부품 생산 축소 보도가 4분기 가이던스를 더 의미 있는 테스트로 만든다는 단서도 달았다.
capex 전망도 공격적이다. 2026년 $640억, 2027년 $750억, 2028년 $820억. 그리고 2027년에는 CPU 웨이퍼 매출이 ~$400억으로 전체의 약 15%에 이르며, 커스텀 ASIC/XPU 웨이퍼 매출과 맞먹을 것으로 본다. 즉 TSMC의 증설 캐파가 CPU와 ASIC/XPU 쪽으로 기울고 있다는 얘기다. XPU가 가장 강한 패키징 매출도 기여한다. Google과 Amazon의 자체 CPU가 수혜 대상이다.
여기서 재밌는 디테일이 있다. 대부분 CPU는 전통 패키징을 쓰는데, 클린룸 자원이 타이트한 상황에서 TSMC는 프론트엔드 제조 확장에 우선순위를 두고 있다. 그 결과 패키징의 증분 물량은 ASE Technology, Amkor, Intel의 EMIB가 가져간다는 전망이다. 파운드리 1위가 병목이면, 병목의 주변부가 돈을 번다는 고전적인 구조다.
외부 검증도 있다. Citi는 10월 7일 TSMC 목표주가를 TWD 3800에서 TWD 4000으로 올리고 Buy를 유지했다 (10월 15일 3분기 실적 발표 앞두고) (Markets Insider 경유 보도). Barclays는 10월 8일 TSM 목표주가를 $650에서 $665로 상향했다 (Benzinga 경유 보도).
Episode 3. 메모리: 가격은 오르는데, 이익 상방엔 뚜껑이 있다
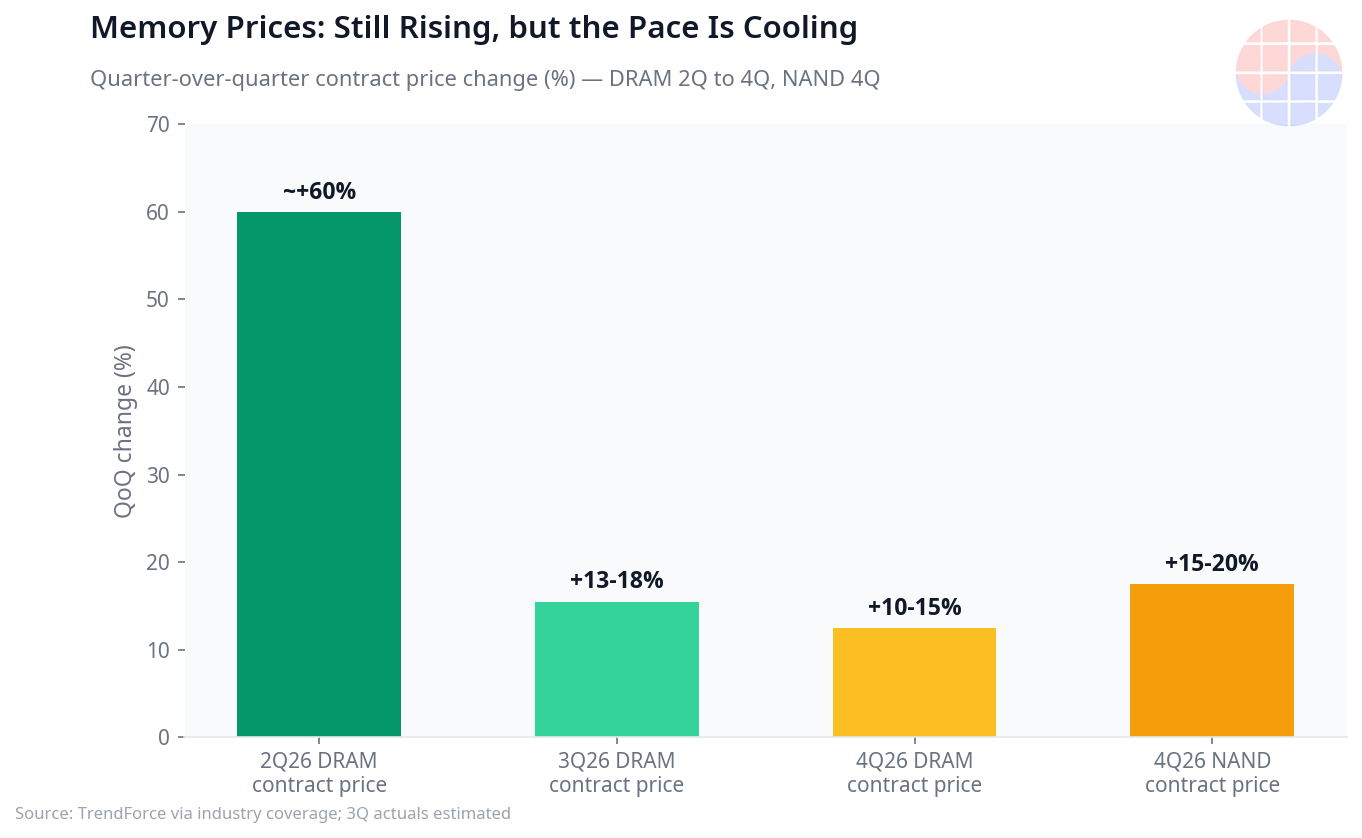
메모리 쪽 숫자는 이렇다. 3rd-party 전망 기준 4분기 DRAM과 NAND 가격이 모두 전분기 대비 15~20% 상승 — 번스타인 자체 전망보다 소폭 높다. TrendForce는 4분기 범용 DRAM 계약 가격이 전분기 대비 10~15% 오를 것으로 본다 (2분기의 약 +60% 급등에서는 속도가 둔화). 3분기 범용 DRAM은 전분기 대비 13~18% 오른 것으로 분석됐다 (머니투데이).
다만 번스타인은 이익의 상방을 제한하는 세 요소를 지목한다. HBM4 일정 지연, 2027년 HBM 가격 인상폭이 예상보다 낮을 가능성, 그리고 높아진 직원 보너스. 그래서 분석가들은 장기공급계약(LTA)이 메모리 종목의 실적 가시성을 높이고, 주주환원이 밸류에이션 재평가를 이끄는 구조에 더 무게를 둔다.
메모리 종목 중 번스타인이 명시적으로 선호하는 건 Samsung과 CXMT다. Samsung은 HBM4 리더십을 확보했고 밸류에이션이 상대적으로 낮다는 평가. CXMT는 내수 대체, 실행력, 상대적 밸류에이션 우위가 근거다. 반면 중국 메모리 공급 확대는 글로벌 3대 메모리 업체에 대한 장기 경쟁 압력으로 지목됐다.
Samsung에 대한 콜은 과감하다. 2차 보도 기준 우선주 기준 최대 92%의 목표주가 대비 상승여력을 제시했고, SK Hynix에 대해서는 HBM 시장 리더·높은 실적 가시성을 이유로 60% 이상의 상승여력을 봤다. (이 수치들은 원문 미확인 2차 보도 기준이므로 참고용으로만 봐야 한다.)
그리고 바로 며칠 전, 삼성전자가 숫자로 증명했다. 10월 8일 발표된 3분기 잠정실적: 매출 195조원(+126.6% YoY), 영업이익 107조4000억원(+782.5% YoY). 국내 기업 최초로 분기 영업이익 100조원을 돌파했고, 지난해 4분기부터 4개 분기 연속 사상 최대를 경신했다. 영업이익률은 약 55%. 시장 컨센서스(연합인포맥스 집계 105조7533억원)를 소폭 웃돌았지만, 매출은 컨센서스(200조6417억원)에 못 미쳤다 — 외형보다 믹스와 가격의 힘이 컸다는 뜻이다. (데일리안, 인트라매거진)
이번 분기부터 NVIDIA의 차세대 AI 플랫폼 Vera Rubin향 HBM4 매출이 본격 반영된 것으로 추정된다 (머니투데이). 삼성 HBM4에는 자사 4nm 공정 기반 베이스다이가 탑재돼 HBM4가 늘수록 파운드리 가동률도 개선되는 구조다.
그런데 주가는 역설적이다. 발표 당일 삼성 주가는 0.74% 하락했고(26만6500원), 6월 사상 최고점 대비 25% 이상 빠져 있다. 107조원의 이익에도 시장이 차익실현에 나선 이유 — 번스타인이 말하는 "시장이 이미 이익 상방을 가격에 반영했고, AI 메모리 슈퍼사이클의 지속가능성에 대한 불안"이 그대로 드러난 장면이다.
우려의 근거도 구체적이다. 메모리 가격 상승이 스마트폰 등 완제품 원가를 밀어 올리면서 삼성 MX사업부는 공급사에 4분기 스마트폰 생산 20~30% 감축 계획을 통보했다. 3분기 원화는 달러 대비 14.3% 절상 — 1998년 이후 최대 분기 상승폭으로, 해외 실적을 원화로 환산하면 쪼그라든다. 유안타·KB·SK 등 국내 증권사의 삼성전자 목표주가 평균은 약 57만7000원으로 현 주가 대비 약 116%의 상승여력을 제시하지만 (데일리안), 시장의 의심은 여전하다.
승자·패자와 한국 관점
번스타인의 top pick 리스트는 "AI 컴퓨트 공급망의 아시아"라는 하나의 문장이다. MediaTek(신규)·Samsung·TSMC·Kioxia·CXMT·Micron. 반대로 성숙 노드 쪽은 냉정하다. UMC는 Underperform 유지, 목표주가는 NT$88에서 NT$103으로 올렸지만 30.2%의 하방을 내포한다. Vanguard(VSMC)는 Market Perform, NT$146→NT$194(상방 4.0%). Novatek도 Market Perform, NT$480→NT$490(하방 7.7%). (2차 보도 기준 수치)
한국 관점에서 가장 예민한 대목은 Samsung vs SK Hynix 구도다. JPMorgan은 삼성의 HBM 시장점유율이 올해 20%에서 34%로 오르고 SK하이닉스는 60%에서 46%로 내려갈 것으로 전망한다. 번스타인이 "Samsung의 HBM4 리더십 확보"를 명시한 배경이다. SK하이닉스가 여전히 HBM 시장의 리더이고 실적 가시성이 높다는 평가도 함께 있으니, 이건 "교체"가 아니라 "추격의 실체화"로 읽는 게 맞다.
원화 강세와 스마트폰 감산, DX부문의 2개 분기 연속 적자 추정이라는 그림자를 안고도, 번스타인이 삼성의 밸류에이션을 "낮다"고 본 근거는 하나다. 메모리 가격이 아니라 HBM4라는 고부가 제품의 믹스 개선이 이익의 질을 바꾸고 있다는 것. 55%의 영업이익률이 그 증거다.
Chase's Take
반도체 업계 안에서 일하는 입장에서 이번 번스타인 리포트가 흥미로운 건, 숫자의 방향이 아니라 숫자가 가리키는 "일의 순서"다.
첫째, "training + inference + agentic" 병렬 구조라는 표현. Anthropic 관측 기준 멀티 에이전트 작업이 일반 채팅의 15배 토큰을 먹는다는 수치는, 내가 요즘 파고 있는 agentic 워크로드 연구와 정확히 맞닿아 있다. 에이전트가 계획하고 도구를 호출하고 결과를 검증하는 매 단계마다 모델이 재호출되고, 그때마다 KV cache가 메모리를 먹고, 오케스트레이션은 CPU가 맡는다. 즉 AI 컴퓨트 수요의 다음 파동은 GPU 개수 경쟁이 아니라 스택 전체의 균형 잡힌 증설이다. 번스타인이 TSMC의 CPU 웨이퍼 매출이 ASIC/XPU 웨이퍼와 맞먹을 것이라 본 대목이 바로 그 얘기다.
둘째, HBM 점유율 20%→34% vs 60%→46% (JPMorgan 전망). 이 숫자 하나가 2027년 메모리 섹터의 서사를 결정한다. SK하이닉스의 리더십은 여전하지만, 삼성의 HBM4가 Vera Rubin향으로 본격 반영되기 시작했다는 건 "삼성은 HBM에서 졌다"는 2년 묵은 프레임이 깨지고 있다는 뜻이다. 번스타인의 "HBM4 리더십 확보" 표현이 과감해 보이지만, 베이스다이 4nm 내재화 + 파운드리 가동률 개선의 선순환 구조를 보면 근거가 없는 얘기는 아니다.
셋째, 기록적 이익과 -25% 주가의 괴리. 이건 시장의 질문이 "얼마나 버느냐"에서 "얼마나 오래 가느냐"로 바뀌었다는 신호다. 번스타인의 답은 LTA(장기공급계약)가 주는 실적 가시성과 주주환원이다. 메모리 업계가 과거 사이클의 트라우마에서 벗어나는 유일한 방법은, 호황기의 이익을 자사주·배당으로 주주에게 돌려주는 "증명"이다. SK하이닉스가 먼저 시작한 주주환원 강화 흐름에 삼성이 어떻게 답하는지가 다음 분기의 관전 포인트다.
넷째, 조심할 대목. 번스타인 스스로도 HBM4 일정 지연과 2027년 가격 인상폭 축소 가능성을 인정했다. "가격은 오르는데 이익 상방엔 뚜껑이 있다"는 게 이번 리포트의 솔직한 부분이고, 투자 판단의 기준선으로 삼아야 한다. 그리고 다시 강조하지만, 이 글의 리포트 수치는 원문 미확인 2차 보도 기준이다.
FAQ
Q1. 번스타인 리포트가 말하는 AI 테마의 세 기둥은 무엇인가?
A. TSMC 파운드리의 가격 인상, 메모리 업사이클, 커스텀 AI 칩(ASIC) 확장이다. 2027년 TSMC 선단 노드 가격 인상(high-single-digit~low-double-digit), 4분기 DRAM·NAND +15~20% QoQ, 2028년 데이터센터 XPU ASIC 시장 $2500억~3000억 전망이 각각의 근거다.
Q2. MediaTek이 신규 top pick에 들어간 이유는?
A. Google TPU 사업의 볼륨 램프가 MediaTek의 이익 구조를 바꾼다는 판단이다. TPU v8은 볼륨 출하를 시작했고 v9는 2027년 인도를 위한 수율 개선이 진행 중이다. MediaTek의 ASIC 매출은 2027년 $160억, 2028년 $440억으로 전망되며, 2028년 매출 기여도는 65%에 이른다. (2차 보도 기준)
Q3. 삼성전자의 상승여력이 크다는 근거는?
A. 번스타인은 삼성이 HBM4 리더십을 확보했고 밸류에이션이 상대적으로 낮다고 본다. 2차 보도 기준 우선주 기준 최대 92%의 상승여력을 제시했다. 3분기 영업이익 107조4000억원(+782.5% YoY)의 사상 최대 실적과 55%의 영업이익률이 배경이다. 다만 목표주가 수치는 원문 미확인 2차 기준이므로 참고용으로만 봐야 한다.
Q4. 2027년 TSMC 가격 인상이 투자자에게 주는 함의는?
A. AI 컴퓨트 수요의 강도가 파운드리 가격 결정권으로 전환되고 있다는 신호다. 선단 노드 high-single-digit~low-double-digit 인상은 내년 상반기부터 반영되며, TSMC의 2026년 매출 +41% 전망과 2026~2028년 $640억·$750억·$820억의 capex 확대와 함께 읽어야 한다. 병목이 돈을 번다는 고전적 구조의 재확인이다.
면책
이 글은 투자 조언이 아니다. 인용된 리포트 수치는 원문을 직접 확인하지 못한 2차 보도 기준이며, 목표주가·상승여력 등 일부 수치는 신뢰도가 제한적이다. 투자 결정은 반드시 본인의 판단과 전문가 상담을 거쳐야 한다.
관련 글
- 한국 반도체 기업 순위 TOP 20 (2026년 최신) — 삼성전자·SK하이닉스부터 팹리스까지
- 노무라, 메모리 공급 부족 2028년까지 — 삼성전자 목표주가 67만원·SK하이닉스 470만원 유지 (HBM·DRAM)
- 2027년 호황 vs 2029년 과잉공급 — 메모리 사이클 정점에서의 캐파 베팅
- 같은 메모리, 다른 운명: 애플의 원가와 AWS의 생산자산
- 파운드리 연봉은 하나의 순위로 비교할 수 없다: Intel $217K, TSMC NT$3.05M, 삼성 130,000,000원의 차이
- TSMC 구마모토 제2공장, 3나노 반도체 생산으로 전환 - 일본 정부 인정과 보조금, 2028년 양산 계획