VLSI Korea
2027년 호황 vs 2029년 과잉공급 — 메모리 사이클 정점에서의 캐파 베팅
기획재정부 장관은 반도체 호황이 2027년까지 간다고 했다. 반면 일각은 2029년 과잉공급을 경고한다. 그 와중에 삼성과 SK하이닉스는 생산능력을 공격적으로 늘리고 있다. 사이클 정점에서 캐파를 늘리는 베팅의 경제학을 읽는다. 10월 28일과 29일, 양사 실적 가이던스가 판정 기준이다.


🆓 무료 글 · 누구나 무료로 읽을 수 있는 글입니다
30초 요약
- 2026년 10월 18일, 이형일 기획재정부 장관은 CNBC 인터뷰에서 반도체 호황이 최소 2027년까지 이어질 것이라고 밝혔다. 고객 수요가 여전히 공급을 앞지르고 있으며, 2026년 세수도 당초 전망을 웃돌 것으로 예상된다고 했다. (Source)
- 같은 주 메모리주는 일주일 새 삼성전자 −23.9%, SK하이닉스 −31.5%를 기록했고 코스피는 약 21% 하락했다. KB증권 리서치본부장은 이를 과잉 반응으로 규정하고, 원인을 국내 매수세 부재로 지목했다.
- 반대편에서는 매일경제 칼럼이 신규 생산능력 가동과 함께 2029년 메모리 시장이 과잉공급으로 전환될 수 있다고 경고했다.
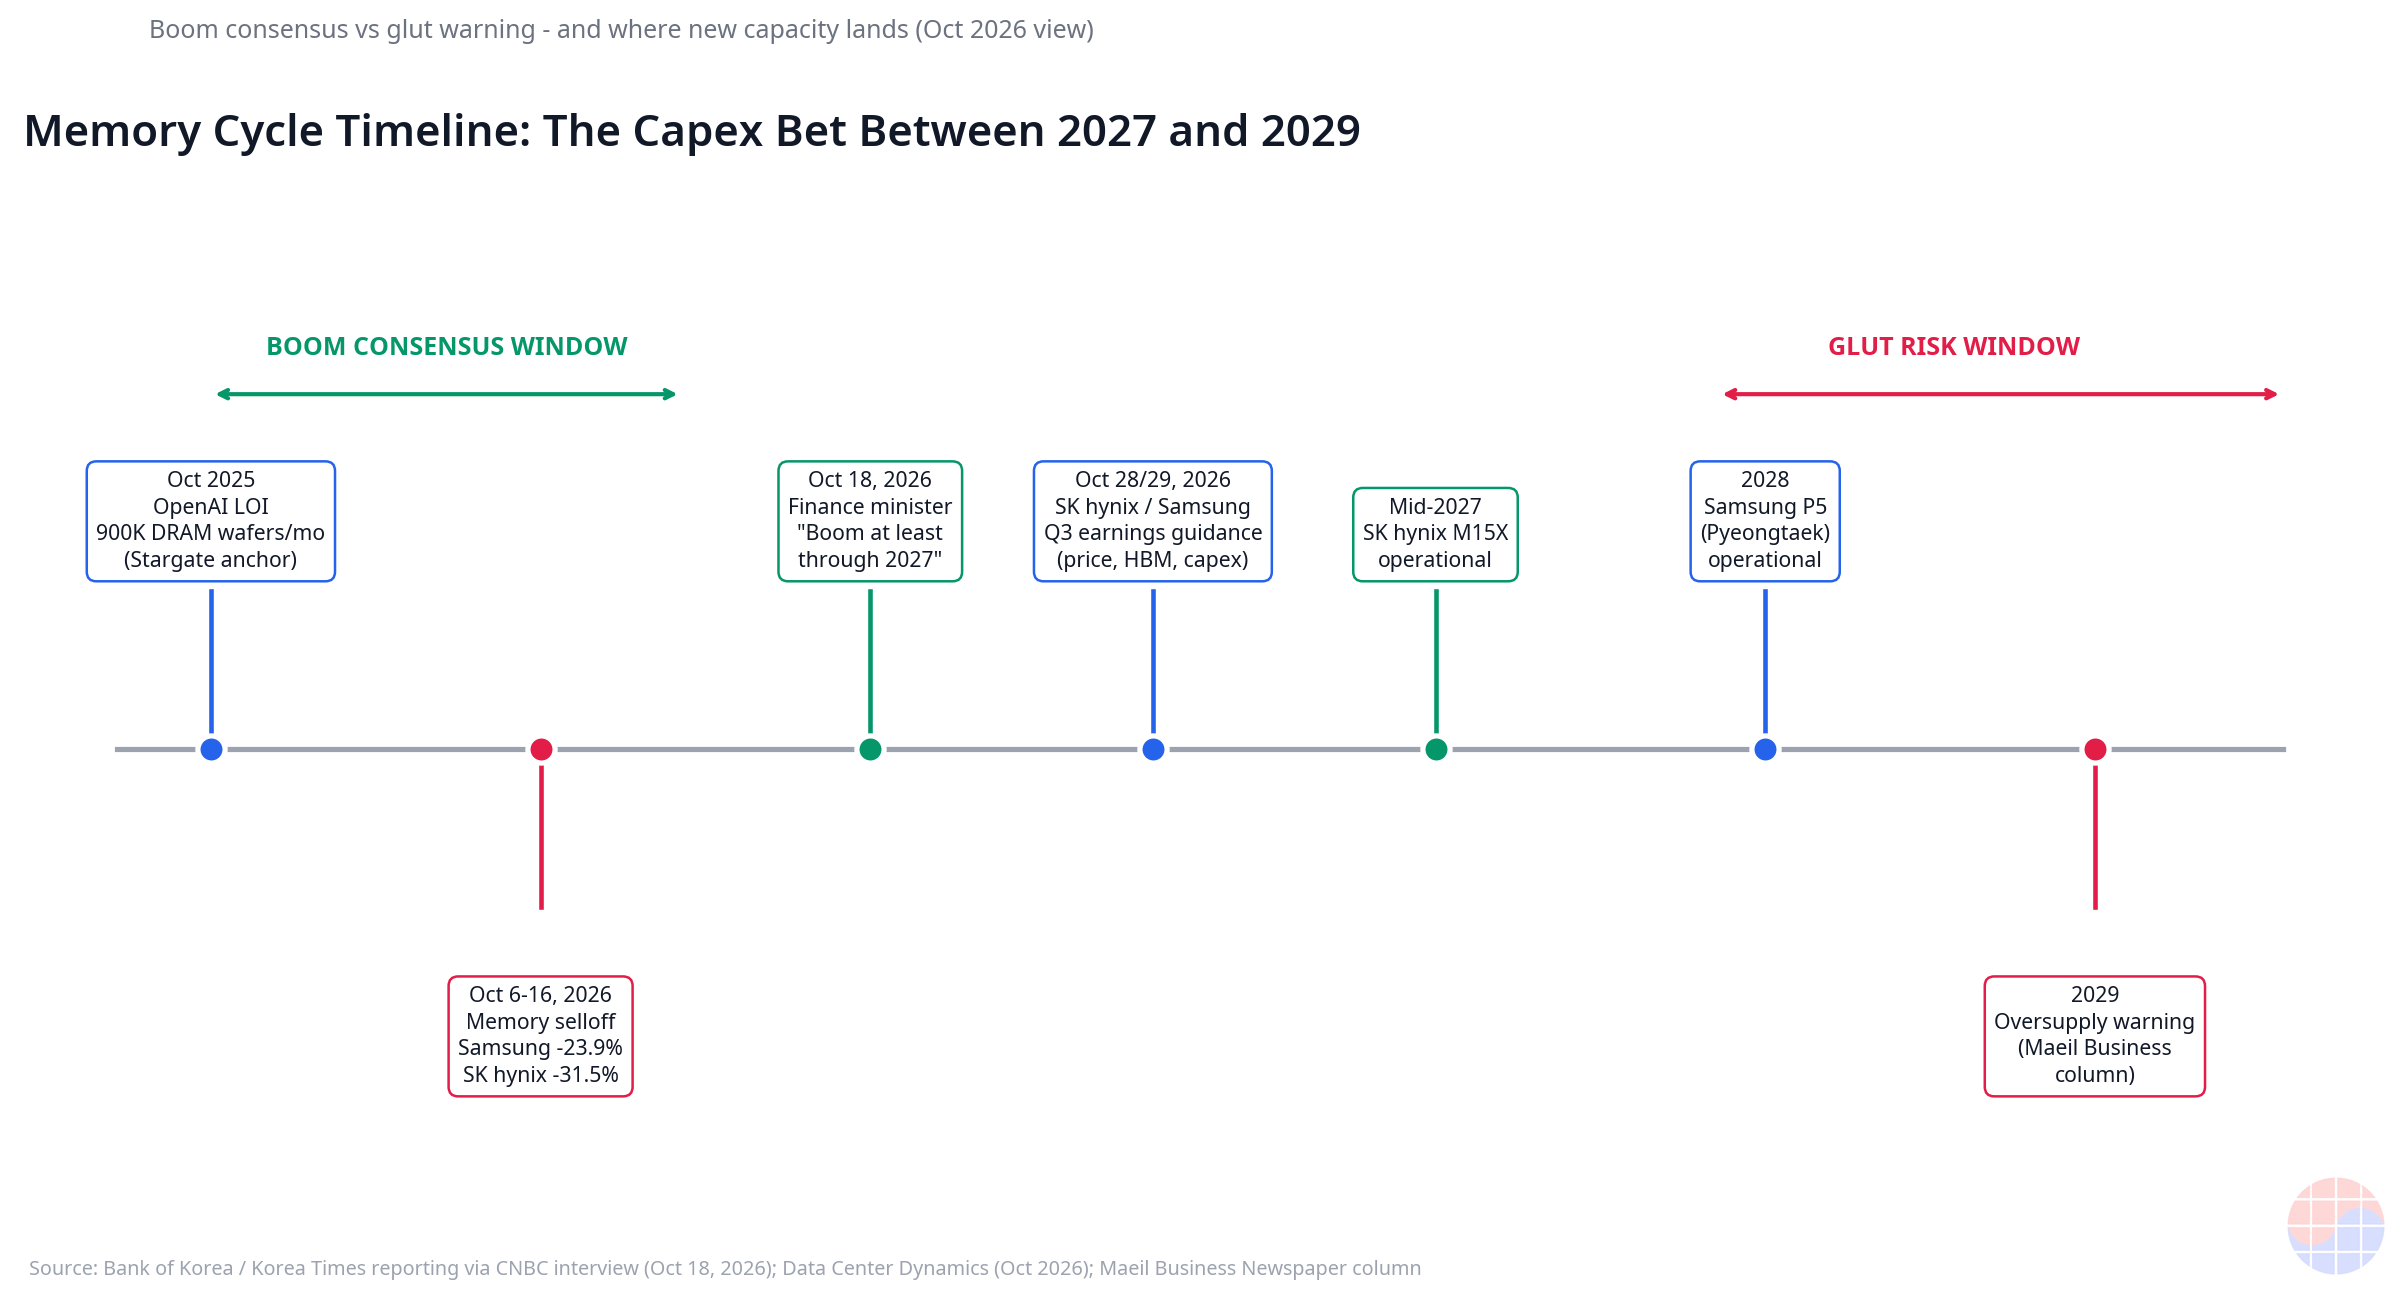
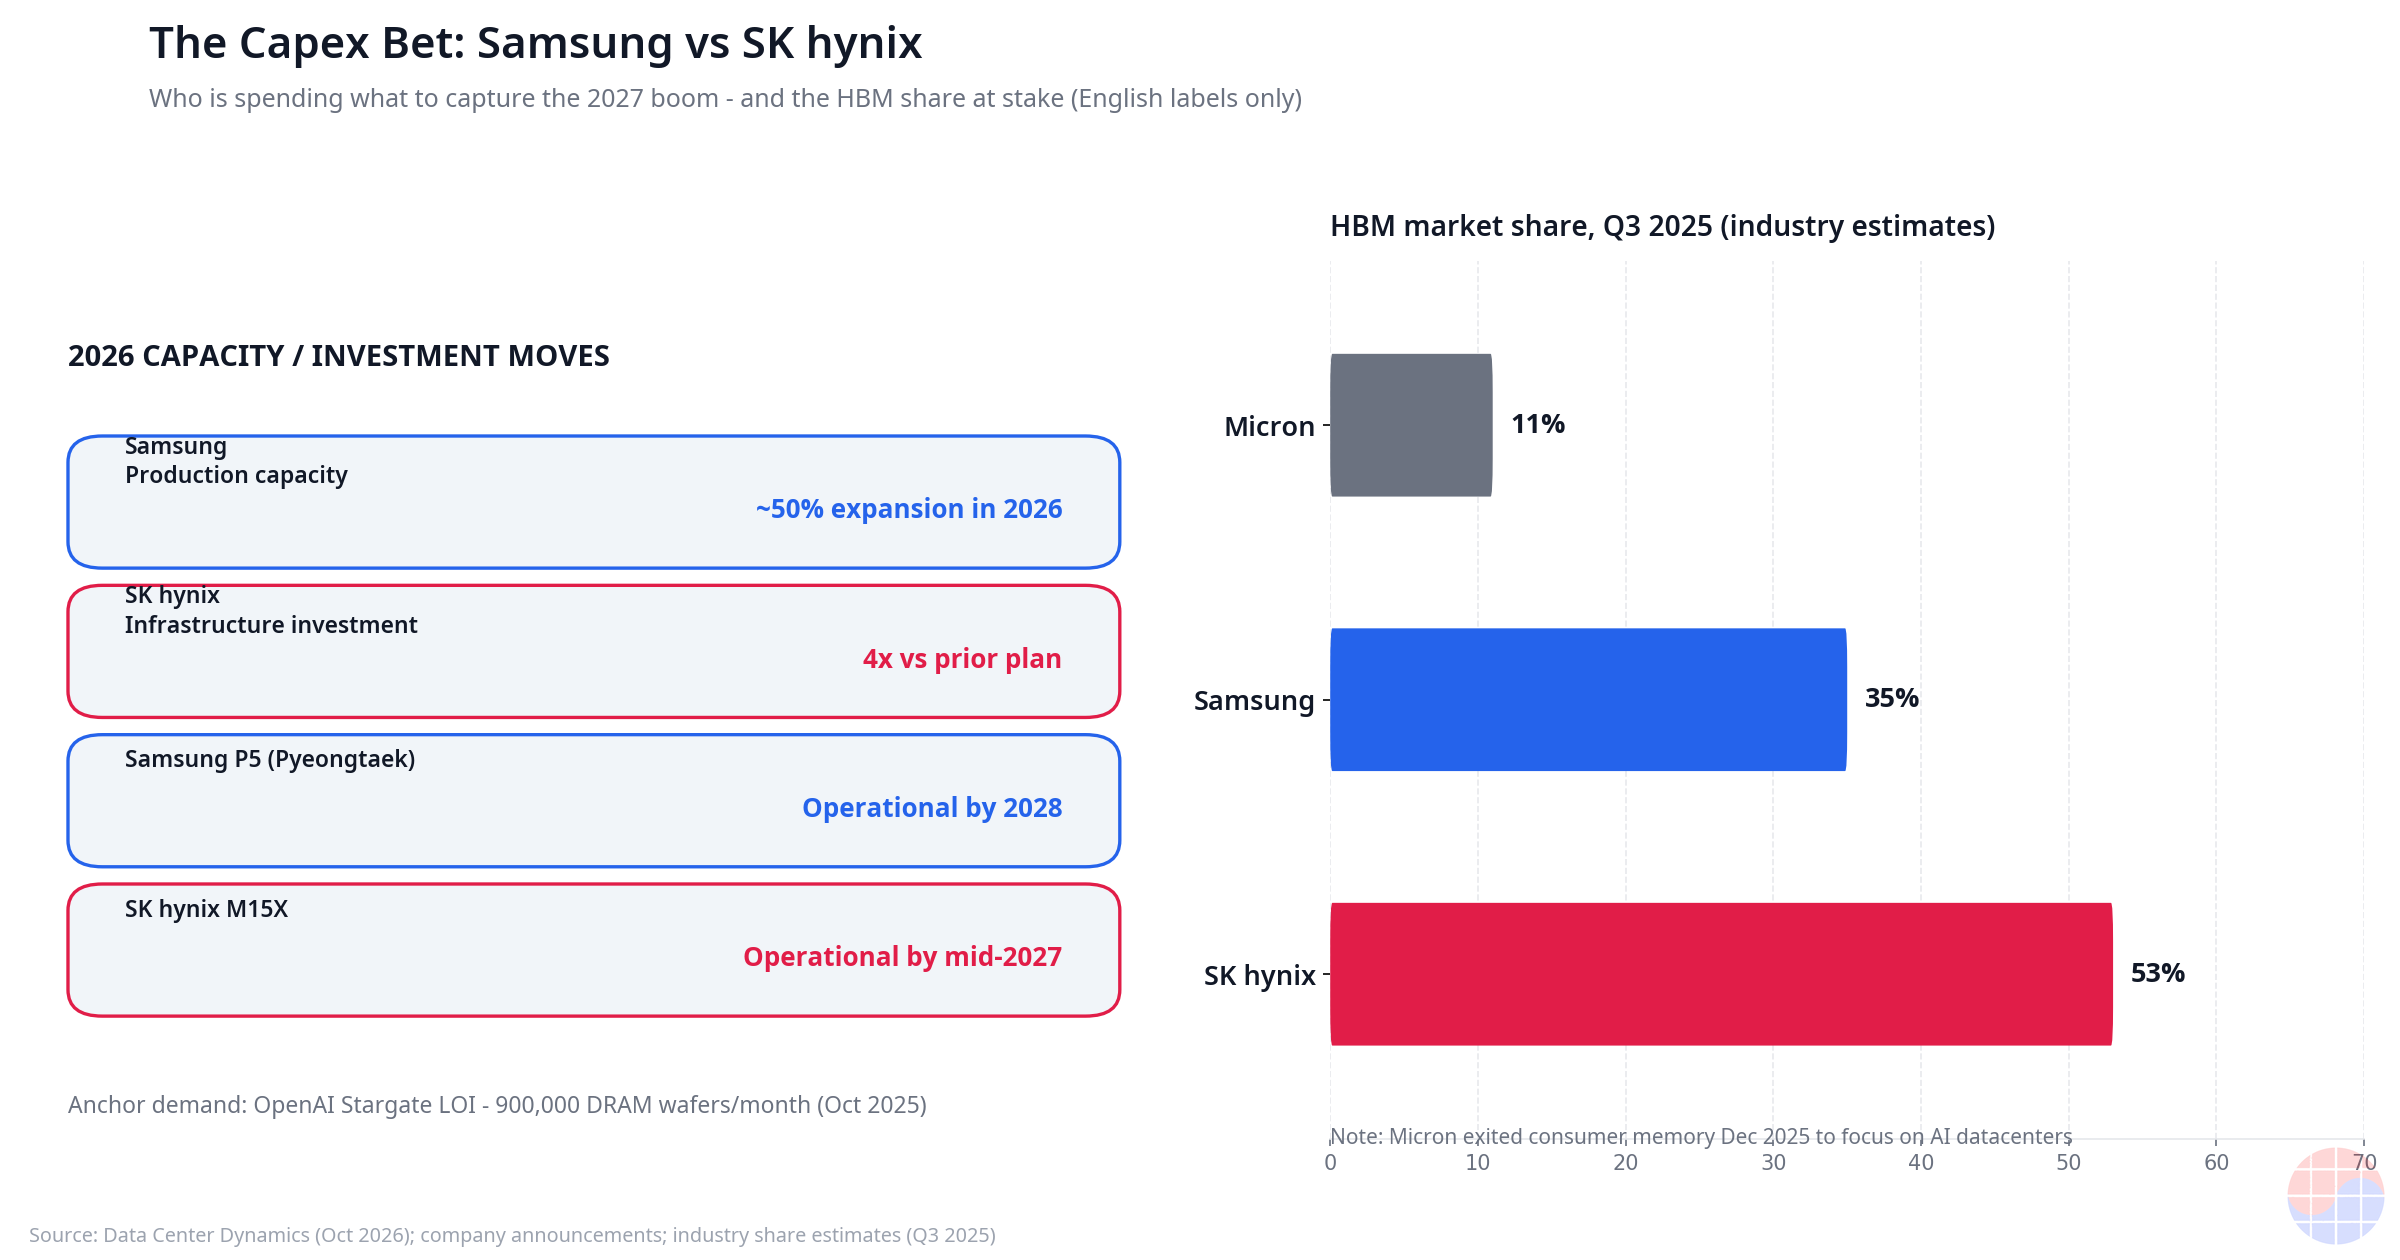
- 그럼에도 삼성과 SK하이닉스는 정점에서 공격적인 증설을 멈추지 않는다. 삼성전자는 2026년 생산능력을 약 50% 확대하고, SK하이닉스는 인프라 투자를 기존 계획의 4배로 늘렸다. 삼성 P5(평택)는 2028년, SK하이닉스 M15X는 2027년 중반 가동 목표다. (Source)
- 이 베팅의 하방을 받치는 것은 앵커 수요다. 2025년 10월 삼성·SK하이닉스·OpenAI가 체결한 LOI는 Stargate 프로젝트용 월 90만 장의 DRAM 웨이퍼 공급을 담고 있다.
- 판정 시점은 10월 28일과 29일이다. SK하이닉스 3분기 실적(10/28)과 삼성전자(10/29)의 메모리 가격·HBM 수요·capex 가이던스가 이 베팅의 중간 검증이 된다.
- 핵심 판단: 사이클 정점의 신호는 가격이 아니라 계약 구조의 변화에서 읽는다.
Background: 같은 사이클, 정반대 읽기
한국은행 자료(4월 Korea Herald 보도)에 따르면 올해 1분기 국내 GDP는 전분기 대비 1.7% 성장해 2020년 이후 가장 빠른 속도였고, 그중 칩 제조가 약 55%를 기여했다. 삼성전자와 SK하이닉스는 같은 분기 사상 최대의 분기 영업이익을 기록했다. 메모리 호황은 한국 경제 그 자체가 됐다.
그러나 10월 6일부터 시작된 7거래일 동안 메모리주는 유례없는 매도세를 맞았다. 삼성전자는 −23.9%, SK하이닉스는 −31.5%를 기록했고, 코스피는 1,449.52포인트, 약 21%를 내줬다. 중국 메모리 업체의 경쟁 심화와 금리 상승 우려가 투자 심리를 짓눌렀고, 엔비디아를 비롯한 글로벌 칩주까지 함께 밀렸다.
금요일에 시장은 일단 진정됐다. 코스피는 2.05% 오른 5,668.05로 7거래일 연속 하락을 끊었고, 삼성전자는 2.62%, SK하이닉스는 0.79% 올랐다. 원·달러 환율은 1,331.4원으로 강세를 보였고, 외국인은 약 3,410억 원어치를 순매수했다. 매도한 쪽은 국내 개인과 기관이었다. 이게 KB증권 리서치본부장이 "과잉 반응"이라 진단한 배경이다 — 펀더멘털이 아니라 국내 매수세의 부재가 낙폭을 키웠다는 것이다.
바로 그 주말, IMF·세계은행 연차총회가 열린 방콕에서 이형일 장관의 인터뷰가 나왔다. "현재로선 이 성장을 지속할 수 있다는 게 우리의 판단이다(For now, our view is that we can sustain this growth)." 수요가 공급을 계속 앞지르고 있다는 게 근거였다. 같은 기사 안에는 2029년 과잉공급 경고도 함께 실렸다. 같은 데이터, 정반대 읽기. 투자자와 경영자가 지금 가장 필요로 하는 건 두 진영 중 어느 쪽이 맞느냐의 예언이 아니라, 이 베팅의 구조를 읽는 프레임이다.
Business Deep Dive
1. 과점의 수학: 지금 메모리 시장은 누구의 손에 있는가
글로벌 DRAM과 HBM 시장은 사실상 3사의 과점이다. HBM 시장에서 2025년 3분기 기준 업계 조사 추정치는 SK하이닉스 53%, 삼성전자 35%, 마이크론 11%였다. 2025년 12월 마이크론은 소비자용 메모리·스토리지 사업에서 철수해 AI 데이터센터 고객에 집중하겠다고 선언했다. 즉 HBM의 방향키는 한국 2사가 쥐고 있다.
| 플레이어 | HBM 점유율 (2025 Q3, 업계 추정치) | 2026년 캐파 움직임 |
|---|---|---|
| SK하이닉스 | 53% | 인프라 투자 4배, M15X 2027년 중반 가동 |
| 삼성전자 | 35% | 생산능력 약 50% 확대, P5 2028년 가동 |
| 마이크론 | 11% | 소비자용 메모리 철수 (2025년 12월), AI 데이터센터 집중 |
과점의 핵심은 가격 결정력이다. 과거 메모리 사이클이 무너질 때의 패턴은 항상 같았다 — 수요가 꺾이기 전, 공급이 먼저 늘어난다. 그래서 "2029년 과잉공급" 경고는 단순한 비관이 아니라 과점 구조에서 늘 반복된 조건부 시나리오다. 조건은 캐파가 실제로 가동되는 시점과, 그 캐파를 받아줄 수요가 계약으로 묶여 있느냐는 것이다.
2. 두 개의 진영: 2027 호황론 vs 2029 과잉론
| 2027 호황론 | 2029 과잉론 | |
|---|---|---|
| 대표 발언 | 기획재정부 장관 (2026-10-18, CNBC) | 매일경제 칼럼 (2026년 10월) |
| 논거 | 고객 수요가 공급을 계속 앞지름. AI 데이터센터 수요가 2년 치 밀려 있음 | 신규 캐파(P5·M15X 등)가 2027~2028년 가동되면 공급이 수요를 추월 |
| 근거 데이터 | 2026년 세수 전망 상회, Q1 GDP의 55%를 칩 제조가 견인 | 메모리 투자는 2~3년 리드타임 — 지금 증설은 미래 공급 |
| 리스크 | 중국 업체 추격, 금리 | 반대도 동일 — 수요가 예상보다 강하면 과잉 시나리오는 뒤로 밀림 |
두 진영은 사실 서로 모순되지 않는다. 2027년까지 호황이 맞고, 동시에 2029년 과잉 경고도 맞을 수 있다. 메모리의 캐파 투자는 결정에서 양산까지 2~3년의 리드타임이 걸린다. 지금 가동 목표가 2027년 중반~2028년인 팹들은 2024~2025년에 결정된 것들이다. 호황기의 투자 결정이 과잉기의 공급으로 돌아오는 것 — 이게 사이클 산업의 구조적 비극이다.
3. 캐파 베팅의 경제학: 정점에서 왜 더 투자하는가
MBA 교과서의 고전적 딜레마가 그대로 적용된다.
- 정점에서 투자하면: 내가 늘린 캐파가 시장 공급을 늘려 과잉을 자초한다. 가격 하락의 방아쇠를 내가 당긴 셈이 된다.
- 투자하지 않으면: 경쟁사가 늘린 캐파로 내 점유율을 가져간다. 다음 사이클의 주도권을 잃는다.
과점 체제에서는 이 딜레마가 죄수의 딜레마 구조가 된다. 삼성만 증설하고 SK하이닉스가 가만히 있으면 삼성의 점유율 게임에서 승리한다. 반대도 마찬가지다. 양쪽 다 증설하면 과잉으로 함께 간다. 그런데도 각자에게는 '증설'이 지배 전략(dominant strategy)이 되기 쉽다 — 상대가 증설할 때 내가 안 하면 최악이기 때문이다.
이번 사이클이 과거와 다른 결정적 변수는 수요의 '성격'이 바뀌었다는 점이다. 2025년 10월의 OpenAI LOI — Stargate 프로젝트용 월 90만 장 DRAM 웨이퍼 — 는 단순한 구매 의향서가 아니라 구조 변화를 상징한다. AI 메모리는 더 이상 현물(spot) 시장에서 가격을 보고 사는 상품이 아니다. HBM은 이미 고객별 할당(allocation) 체제로 팔리고, 장기 계약이 볼륨을 묶는다. 현물가 변동성이 아니라 계약으로 묶인 물량이 캐파 베팅의 하방이 되는 것이다.
수식으로 쓰면 이렇다. 캐파 투자 결정의 기대값 = (앵커 계약으로 확보된 물량 × 계약 마진) + (잔여 캐파의 현물 옵션 가치) − 캐파 투자비. 앵커 수요가 클수록 첫 번째 항이 커지고, 베팅은 합리적이 된다. OpenAI의 월 90만 장 LOI가 바로 그 첫 번째 항을 채우는 숫자다.
4. 10월 매도세의 해부: 과잉 반응인가, 선행 신호인가
| 지표 | 수치 | 날짜/출처 |
|---|---|---|
| 삼성전자 7거래일 수익률 | −23.9% | 10/6 시작, Korea Times 보도 |
| SK하이닉스 7거래일 수익률 | −31.5% | 10/6 시작, Korea Times 보도 |
| 코스피 7거래일 | 약 −21% (1,449.52p) | 10/6 시작 |
| 코스피 금요일 | +2.05% → 5,668.05 | 10/16 |
| 삼성전자 금요일 | +2.62% | 10/16 |
| SK하이닉스 금요일 | +0.79% | 10/16 |
| 외국인 순매수 | 약 3,410억 원 | 10/16 |
KB증권 리서치본부장의 진단은 명확했다. 낙폭의 원인은 펀더멘털 악화가 아니라 국내 매수세의 부재였다. 외국인은 오히려 순매수했다. 중국 메모리 업체의 경쟁 심화와 금리 우려가 방아쇠였지만, 가격은 과잉 반응했다는 것이다.
이 판단을 검증하는 시점이 10월 28일과 29일이다. SK하이닉스 3분기 실적(10/28)과 삼성전자(10/29)에서 확인할 것은 세 가지다.
- 메모리 가격 가이던스: 고정거래가(contract price)의 방향 — 상승 지속인가, 둔화인가.
- HBM 수요: AI 고객사향 HBM4·HBM4E의 할당 상황과 수주 잔고.
- capex 가이던스: 2027년 설비투자 계획의 상향·유지·하향 — 캐파 베팅의 강도를 보여주는 직접 지표.
가격이 아니라 계약 구조를 보라는 게 이 글의 주장이다. 고정거래가의 기간이 길어지고, take-or-pay 성격의 장기 계약 비중이 늘어나고, 고객별 할당제가 강화될수록, 사이클 정점은 '지속 가능한 정점'에 가까워진다. 반대로 계약 기간이 짧아지고 현물 비중이 커지면 정점 통과 신호다.
5. 경영자의 선택지: 네 가지 캐파 전략
사이클 정점에서 경영자가 고를 수 있는 전략은 네 가지다.
- 공격적 증설 (삼성 경로): 생산능력 ~50% 확대. 점유율 게임에서 이기지만 과잉 시 가격 하락의 1차 타격자가 된다. 앵커 수요(OpenAI LOI)가 하방을 받쳐준다는 계산.
- 인프라 선투자 (SK하이닉스 경로): 투자 4배 + M15X 조기 가동. HBM 리더십(53%)을 캐파로 굳히는 전략. 2027년 중반 가동 시점이 2029 과잉 경고보다 1년 이상 빠르다는 게 포인트 — 과잉 전에 투자 회수 구간을 확보한다.
- 규율 있는 capex (마이크론 경로): 소비자용 메모리 철수, 고마진 AI 데이터센터 집중. 볼륨 게임에서 빠져나와 마진 게임을 택한다.
- 노드 미세화로 버티기: 1c·1감마 DRAM 같은 선단 공정 전환으로 Gb당 원가를 낮춘다. 캐파를 늘리지 않고도 비트 그로스(bit growth)로 수요를 흡수하는 전략.
네 가지 모두 합리적이다. 차이는 자신이 쥔 카드다. HBM 점유율 53%를 쥔 회사는 캐파로 리더십을 굳히고, IDM 구조의 회사는 수직통합으로 버티고, 점유율 3위는 선택과 집중으로 간다. 정점에서의 정답은 하나가 아니라, 자기 포지션에 맞는 베팅을 고르는 것이다.
Chase's Take
메모리 사이클의 딜레마는 MBA 첫 학기 기업전략 시간에 배우는 고전이다. 정점에서 투자하면 과잉을 자초하고, 안 하면 점유율을 잃는다. 그런데 매번 기업들은 정점에서 투자한다. 왜일까. 교과서는 "집단적 비합리성"이라고 하지만, 현장의 답은 다르다. 투자하지 않는 쪽이 먼저 죽기 때문이다. 사이클 산업에서 점유율은 영구적 자산이고, 가격은 일시적 변수다. 과잉이 오면 모두가 아프지만, 점유율을 잃으면 혼자 죽는다.
이번이 다른 점은 하나다. 수요의 '기간'이 아니라 '성격'이 바뀌었다는 것. 과거 메모리 수요는 현물가라는 하나의 숫자로 움직였다. 지금 AI 메모리의 수요는 계약서로 움직인다. OpenAI의 월 90만 장 LOI, HBM의 고객별 할당제, 장기 계약의 take-or-pay — 이건 수요 예측의 문제가 아니라 수요의 소유권 문제다. 누가 앵커 수요를 계약으로 묶었느냐가 캐파 베팅의 승패를 가른다.
그래서 2029년 과잉 경고는 '날짜'가 아니라 '조건'으로 읽어야 한다. M15X와 P5의 램프업 타이밍, HBM 장기 계약의 갱신 시점, 중국 업체의 수율 곡선 — 이 세 조건이 맞아떨어질 때 과잉이 온다. 하나라도 어긋나면 경고는 뒤로 밀린다. KB증권의 "과잉 반응" 진단도 같은 맥락이다. 시장은 가격이라는 결과만 보고 팔았지만, 진짜 볼 것은 계약 구조라는 원인이다.
한국 관점의 함의도 있다. 1분기 GDP의 55%를 칩 제조가 만들었다는 것은, 메모리 사이클이 곧 한국 경제의 사이클이라는 뜻이다. 장관이 "2027년까지 간다"고 말한 건 산업 전망이자 동시에 재정 전망이다. 세수가 전망을 웃돈다는 말의 이면에는, 메모리 호황이 꺾이면 세수도 함께 꺾인다는 경고가 숨어 있다. 사이클 정점에서의 캐파 베팅은 기업만의 게임이 아니라 국가의 게임이기도 하다.
검증은 10월 28일과 29일에 온다. 그때 가이던스에서 계약 구조의 변화를 읽어내면 된다. 이 글의 프레임이 맞다면, 볼 것은 주가가 아니라 실적 발표 자료의 작은 글씨 — 계약 기간, 할당 비중, capex 숫자다.
Implications: 투자·경영 시사점
투자자에게 — 10/28·10/29 체크리스트:
- 고정거래가 가이던스의 방향. 상승 지속이면 호황론에 무게, 둔화면 과잉론에 무게.
- HBM4·HBM4E의 고객별 할당 상황과 수주 잔고(backlog). "sold out"의 기간이 얼마나 되는가.
- 2027년 capex 가이던스. 상향이면 경영진도 호황에 베팅 중이라는 신호, 하향이면 정점 경계 신호.
- 계약 구조의 변화: 장기 계약 비중, take-or-pay 언급, 고객별 할당제 강화 여부.
경영자에게 — 캐파 타이밍 체크리스트:
- 앵커 수요를 계약으로 묶었는가. LOI 수준이 아니라 take-or-pay 수준으로.
- 램프업 시점이 과잉 경고 시점보다 최소 12개월 이상 앞서는가. (M15X: 2027년 중반 vs 2029년 경고 = 약 18개월의 회수 구간)
- 노드 전환(1c·1감마)으로 Gb당 원가를 낮추는 병행 전략이 있는가. 캐파 증설 없이 비트 그로스를 흡수할 여지.
- 중국 업체의 수율 곡선을 모니터링하는 별도 트래커가 있는가. 과잉의 방아쇠는 한국 캐파가 아니라 중국 수율일 수 있다.
판정 프레임 (요약):
| 신호 | 호황 지속 (2027) | 과잉 전환 (2029) |
|---|---|---|
| 계약 구조 | 장기 계약·할당제 강화 | 계약 단기화·현물 비중 확대 |
| capex 가이던스 | 상향·유지 | 하향 |
| 재고 | 고객사 재고 정상 | 채널 재고 누적 |
| 중국 수율 | 정체 | 급개선 |
FAQ
Q1. 2029년 과잉공급은 확정된 전망인가? 아니다. 매일경제 칼럼이 제시한 것은 조건부 시나리오다. P5·M15X 등 신규 캐파가 2027~2028년에 가동되고, 그 물량을 흡수할 수요가 계약으로 묶여 있지 않을 때 과잉이 발생한다. 세 조건(램프업 타이밍·HBM 계약 갱신·중국 수율)이 맞아떨어져야 현실이 된다.
Q2. 과잉을 알면서 왜 정점에서 캐파를 늘리나? 과점의 게임 이론 때문이다. 상대가 증설하는데 나만 안 하면 점유율을 잃는다. 점유율은 영구 자산, 가격 하락은 일시 변수다. 게다가 이번에는 OpenAI LOI(월 90만 장) 같은 앵커 수요가 장기 계약으로 묶여 있어, 과거 현물 중심 사이클보다 베팅의 하방이 단단하다.
Q3. 10월 28일·29일 실적에서 무엇을 봐야 하나? 세 가지다. 메모리 고정거래가 가이던스의 방향, HBM4·HBM4E의 고객별 할당과 수주 잔고, 2027년 capex 가이던스의 상향·유지·하향. 특히 계약 기간과 장기 계약 비중의 변화가 정점 신호의 핵심이다.
Q4. 최근 메모리주 급락은 매수 기회인가? KB증권 리서치본부장은 과잉 반응으로 진단했다. 7거래일 동안 삼성전자 −23.9%, SK하이닉스 −31.5%의 낙폭은 국내 매수세 부재가 키웠고, 외국인은 오히려 순매수했다. 다만 이는 분석 관점일 뿐이다. 10/28·10/29 가이던스에서 계약 구조의 변화가 확인되기 전까지는 판단을 유보하는 것이 합리적이다.
본 글은 공개된 언론 보도와 기업 발표 자료를 바탕으로 한 분석이며, 투자 조언이 아닙니다. 수치의 기준 시점은 각 출처의 보도일(2026년 10월)을 따릅니다.
관련 글