 VLSI Korea
Eliyan 딥다이브: 표준 기판에서 인터포저급 대역폭을 내는 NuLink, 10억 달러 밸류에이션과 Arm 인수 관측
칩렛 사이의 배선을 파는 Eliyan. 표준 유기 기판에서 범프당 64Gbps를 내는 NuLink PHY, Intel·삼성·SK하이닉스·Arm·Meta가 줄줄이 투자한 이유, 10억 달러 밸류에이션과 30억 달러 인수 관측까지 해부한다.


30초 요약
- Eliyan은 칩렛 사이의 '배선'을 파는 회사다. 샌타클래라의 이 스타트업이 만든 NuLink PHY는 값싸고 흔한 표준 유기 패키지 기판 위에서 범프당 최대 64Gbps로 다이 간 데이터를 주고받는다. 대역폭 밀도와 전력 효율은 보통 실리콘 인터포저에서나 나오는 수준이다. 창업자 Ramin Farjadrad는 자사가 구현하는 두 개의 개방형 다이-투-다이 표준 중 하나인 BoW(Bunch of Wires)를 직접 발명한 사람이기도 하다.
- 주주 명단이 곧 전략이다. 2022년 시리즈 A는 Intel Capital과 Micron Ventures가 받쳤고, 2024년 시리즈 B는 Samsung Catalyst Fund와 Tiger Global이 공동 주도했으며 SK hynix가 참여했다. 2026년 1월에는 AMD, Arm, Coherent, Meta가 5,000만 달러 전략 투자를 했고, 7월 Seligman Ventures가 주도하고 Cisco Investments와 Lumentum이 합류한 1억 4,500만 달러 시리즈 C에서 기업가치 10억 달러를 인정받았다.
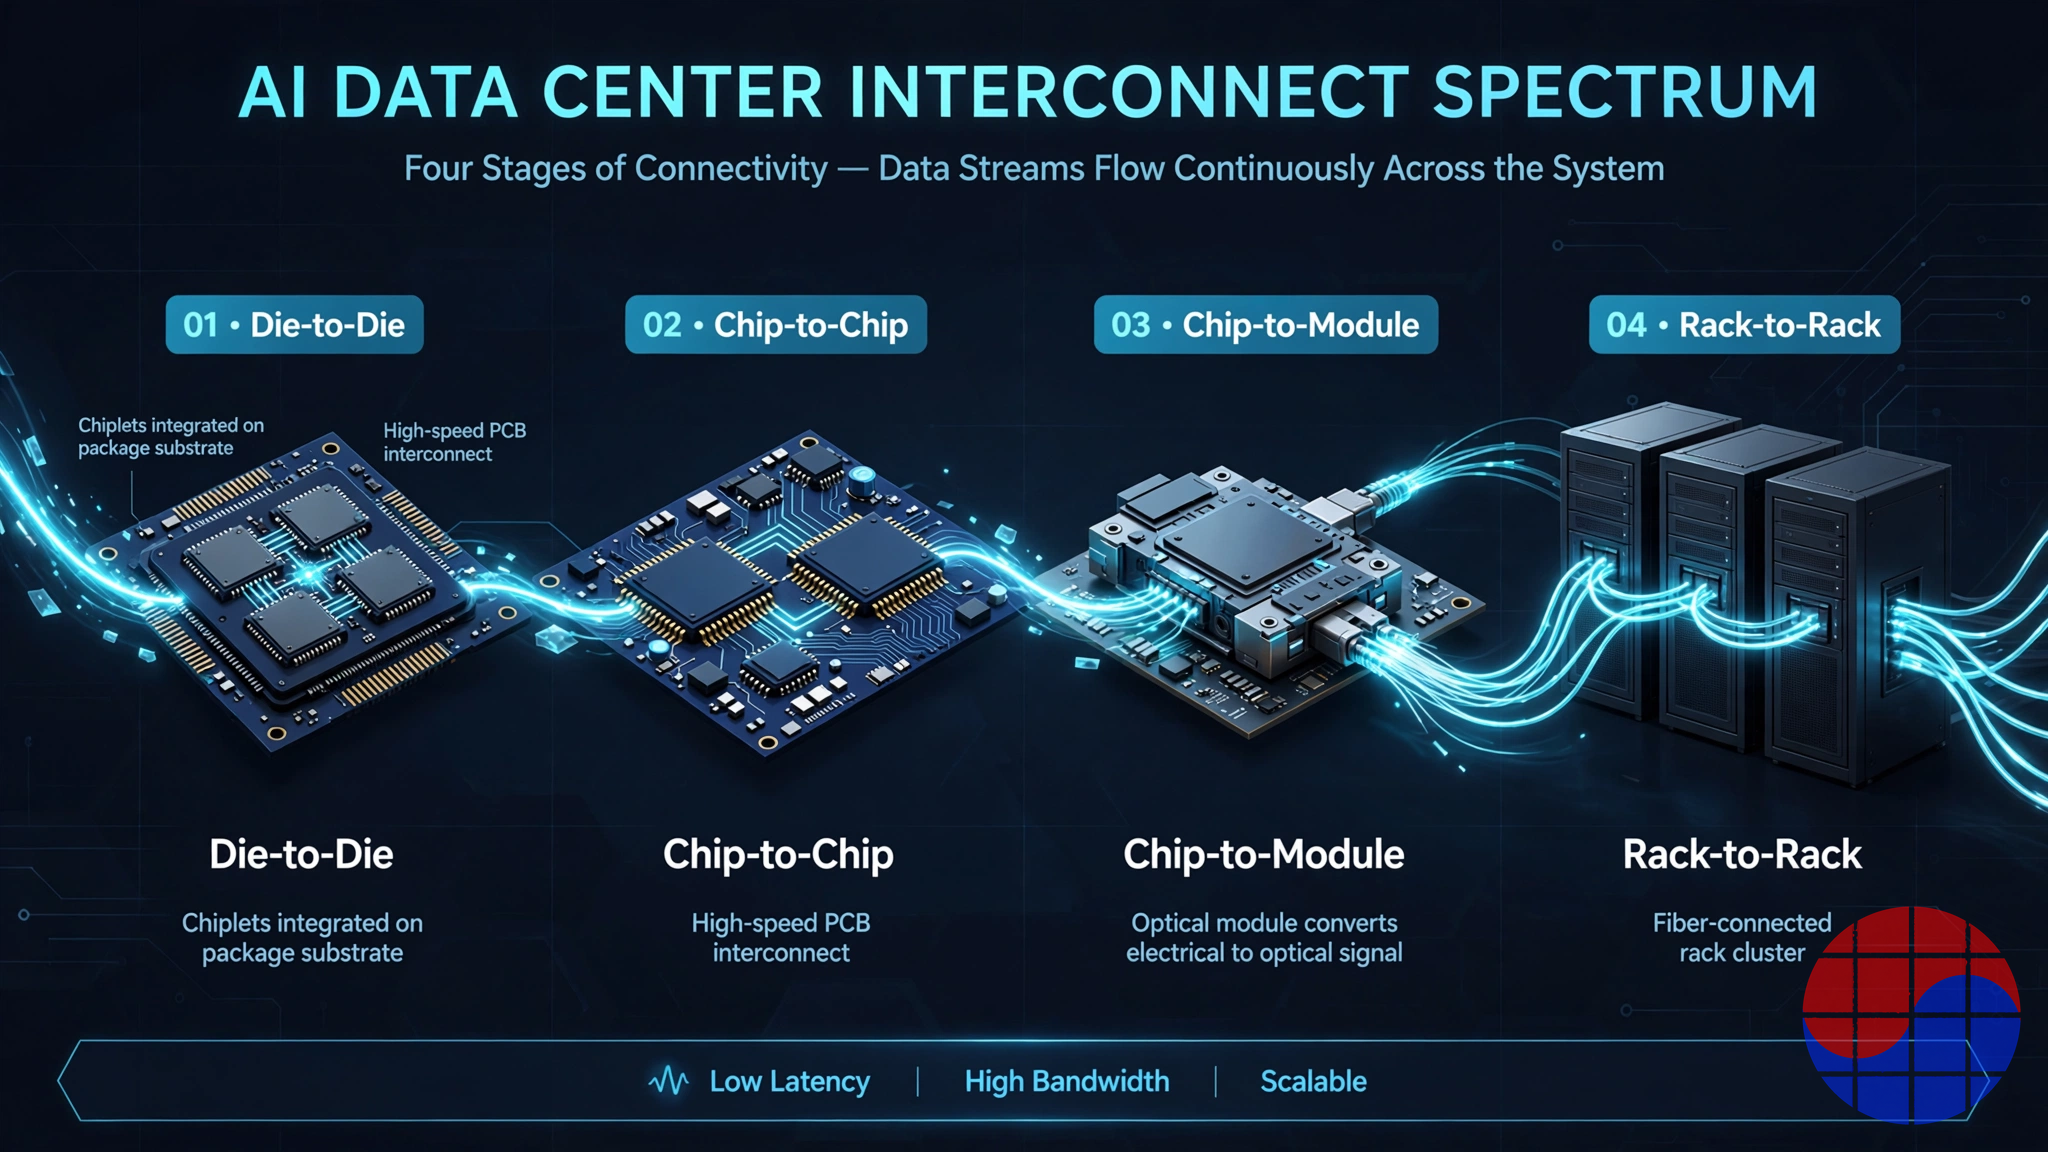
- 12개월 사이 제품 라인이 패키지 밖으로 탈출했다. NuLink-XD(2026년 7월)는 칩-투-모듈 연결용 224G PAM4 SerDes이고, NuLight(2026년 10월)는 랙 스케일 AI 패브릭을 겨냥한 2D 마이크로VCSEL 광 칩렛 플랫폼이다. 이제 Eliyan은 다이-투-다이부터 랙-투-랙까지 전 구간을 커버한다고 주장한다.
- 남은 질문은 엑싯이다. 2026년 10월 보도에 따르면 인수 관심이 몰리고 있고, 전략적 투자자인 Arm과 초기 협의가 진행 중이며, 최소 한 건의 인수 제안이 들어왔고, 약 30억 달러의 목표 밸류에이션을 놓고 투자은행이 옵션을 검토 중이다. 7월 밸류에이션의 3배다. 합의된 딜은 없다. 한편 매출은 2025년 기준 수백만 달러 수준에 머물고, 경영진은 2027년 말까지 수억 달러를 전망한다.
회사 개요
| 항목 | 내용 |
|---|---|
| 설립 | 2021년, 미국 캘리포니아 샌타클래라 (핵심 인터커넥트 기술은 2017년 Aquantia 시절부터 개발) |
| 창업자 | Ramin Farjadrad (CEO), Syrus Ziai, Patrick Soheili |
| Farjadrad 이력 | Aquantia 공동창업, 약 15년간 최고 엔지니어. 2019년 Marvell의 Aquantia 인수 후 Marvell 네트워킹·오토모티브 부문 CTO 겸 VP. OCP가 채택한 BoW(Bunch of Wires) 인터커넥트 발명자 |
| Ziai / Soheili 이력 | Ziai: Qualcomm 엔지니어링 VP 출신. Soheili: eSilicon 사업개발 VP 출신 |
| 제품 | NuLink PHY IP (다이-투-다이), NuLink-XS (칩-투-칩), NuLink-XD (224G SerDes), NuGear 칩렛, NuLight 광 칩렛 (Nexus, Oscar) |
| 공정 노드 | 5nm / 4nm / 3nm / 2nm, 파운드리 4곳 (TSMC와 삼성 파운드리 공개 확인) |
| 공개된 누적 조달 | 4개 라운드 합산 약 2억 9,500만 달러 (2022~2026) |
| 최근 밸류에이션 | 10억 달러 (2026년 7월 시리즈 C). 인수 목표가 약 30억 달러 보도 (2026년 10월, 미확인) |
| 특허 | 100건 이상 (회사 발표 기준) |
| 매출 | 2025년 수백만 달러 수준 (경영진 발언). 2027년 말 수억 달러 전망 (경영진 전망) |
연표: 이더넷의 DNA에서 유니콘까지
| 시기 | 이정표 |
|---|---|
| 2017년 | Farjadrad의 이더넷 PHY 회사 Aquantia 내부에서 인터커넥트 연구 시작 |
| 2021년 | 샌타클래라에서 Eliyan 설립 |
| 2022년 11월 | 시리즈 A 4,000만 달러 (Tracker Capital 주도; Celesta, Intel Capital, Micron Ventures, Cerberus) + TSMC 5nm 첫 테이프아웃 동시 발표 |
| 2023년 | 첫 실리콘: 5nm NuLink, 표준 유기 기판 130µm 피치에서 범프당 40Gbps, 비치프런트 2.2Tbps/mm. OCP BoW 2.0 규격을 만족하는 업계 최초 실동작 실리콘 |
| 2024년 3월 | 시리즈 B 6,000만 달러 (Samsung Catalyst Fund·Tiger Global 공동 주도; Intel Capital, SK hynix, Cleveland Avenue, Mesh Ventures 참여) |
| 2024년 11월 | 삼성 파운드리 SF4X 4nm에 NuLink 테이프아웃 (x64 UCIe 고급 패키지 모듈, 첫 실리콘 2025년 1분기). 삼성 생태계와 커스텀 HBM4 베이스 다이 프로그램 추진 |
| 2025년 | 3nm NuLink 2.0: 범프당 64Gbps. Arm Total Design 생태계 합류 (11월) |
| 2026년 1월 | 전략 라운드 5,000만 달러: AMD, Arm, Coherent, Meta 신규 + Samsung Catalyst Fund, Intel Capital 재참여 |
| 2026년 1분기 | 224G 디바이스 샘플링 시작. 경영진은 2026년 중 NuGear 칩렛 첫 출하를 예고 |
| 2026년 7월 24일 | NuLink-XD 공개: TSMC 3nm 기반 224G PAM4 SerDes (칩-투-칩, 칩-투-모듈) |
| 2026년 7월 29일 | 시리즈 C 1억 4,500만 달러, 밸류에이션 10억 달러 (Seligman Ventures 주도; Cisco Investments, Lumentum 신규 합류) |
| 2026년 10월 9일 | 인수 관심 보도: Arm과 초기 협의, 최소 1건의 인수 제안 접수, 투자은행 선임, 약 30억 달러 목표가 거론 |
| 2026년 10월 14일 | OCP Summit 2026에서 NuLight 공개: Nexus (1.6T 리버스 기어박스)와 Oscar (전기 인터페이스 칩) 2D 마이크로VCSEL 칩렛 |
문제의 본질: 플라스틱 기판 위에서 인터포저급 대역폭이 왜 어려운가
모든 AI 가속기 로드맵은 이제 같은 산수에 부딪힌다. 컴퓨트 다이는 레티클 한계에 걸려 있어 시스템은 칩렛으로 조립되고, 패키지가 곧 컴퓨터가 된다. 다이끼리 주고받을 수 있는 양은 세 가지 물리량에 의해 결정된다. 다이 가장자리에 들어가는 범프 수(비치프런트), 범프 하나가 패키지 채널을 건너며 낼 수 있는 속도, 그리고 비트당 몇 피코줄(pJ)을 쓰는가다.
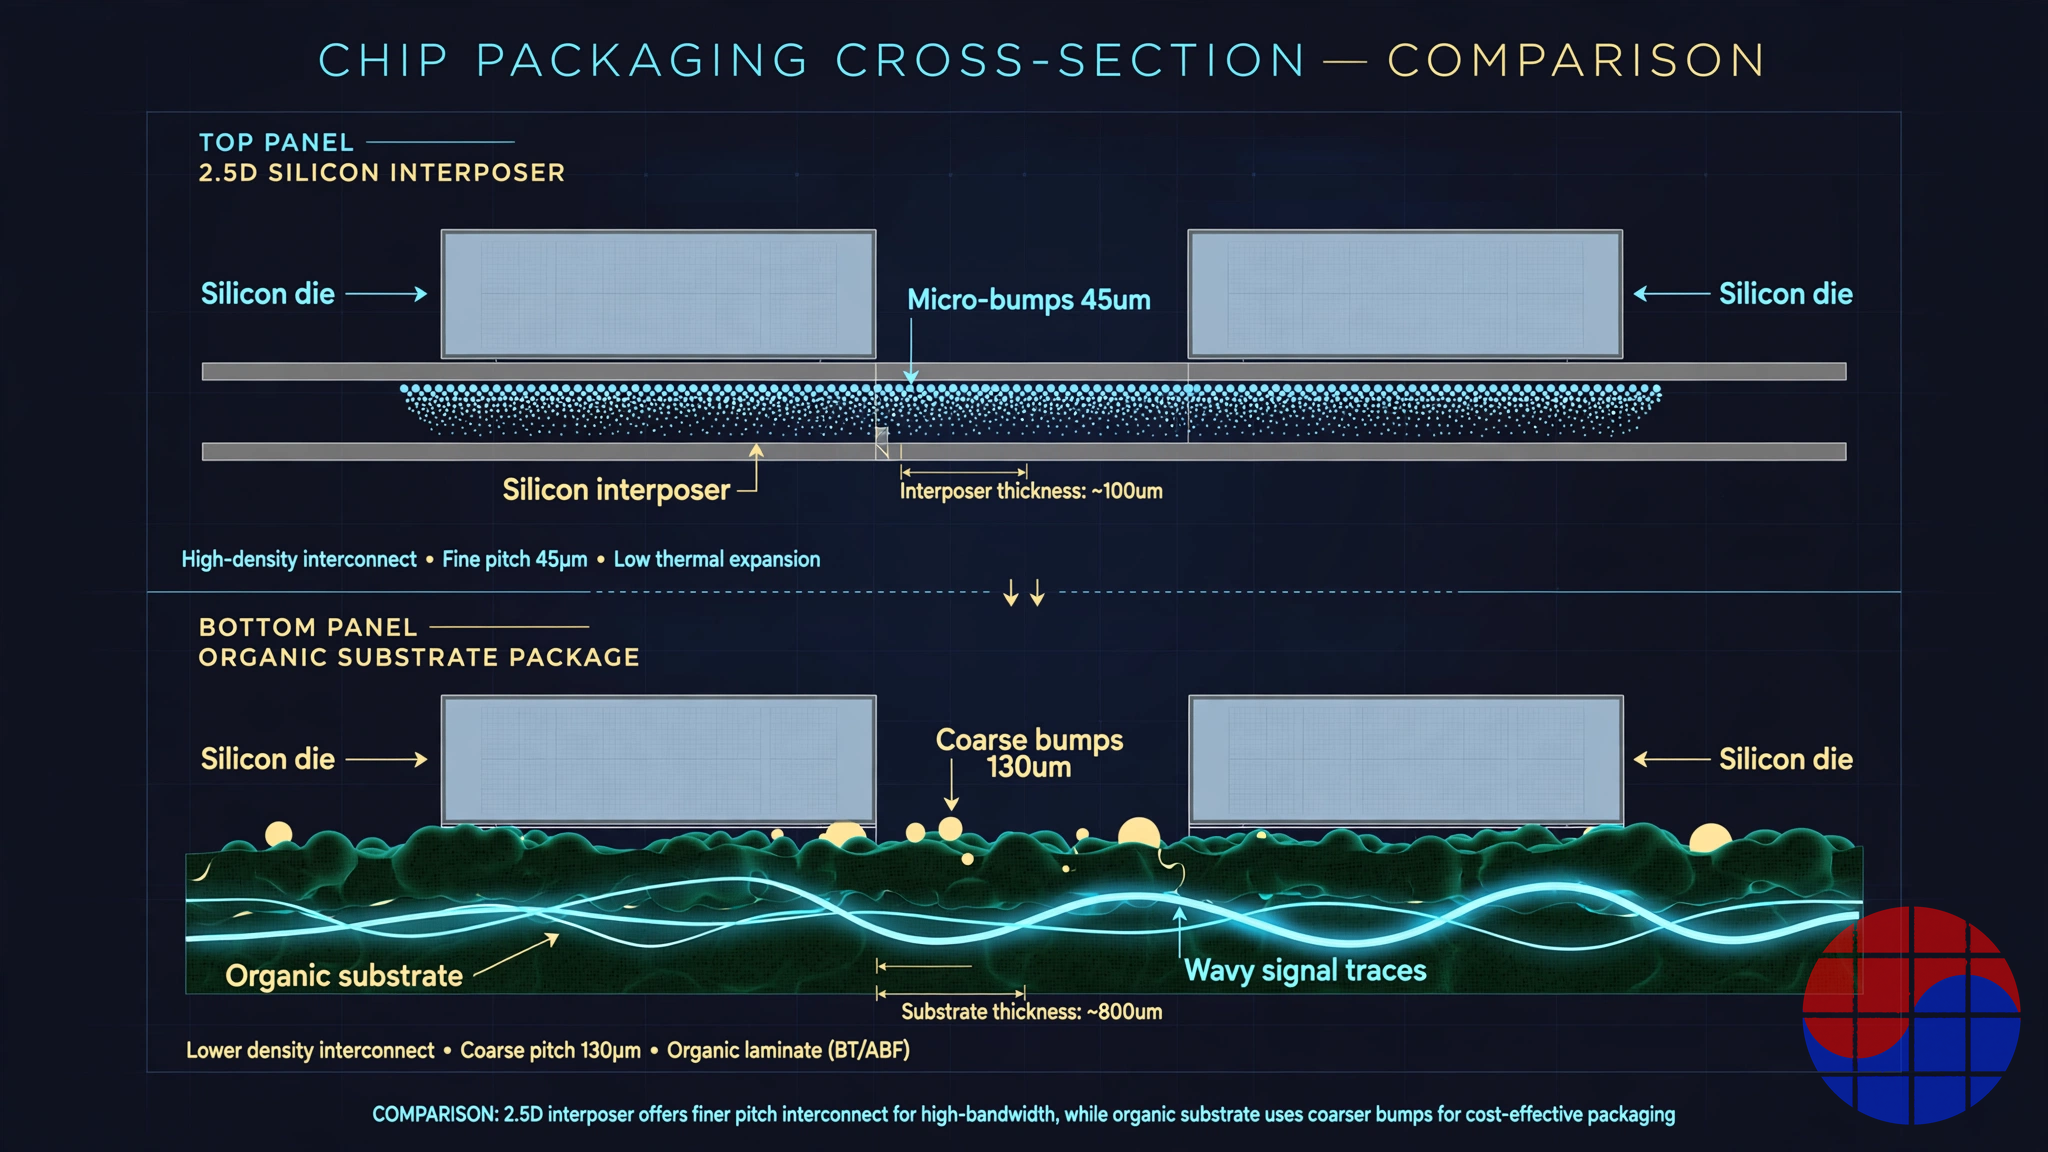
실리콘 인터포저(TSMC CoWoS가 대표)는 물량으로 이 문제를 푼다. 실리콘 배선층 위에 40~55µm 피치로 수만 개의 마이크로범프를 깔면 채널이 극단적으로 짧고 깨끗해져 단순하고 저전력인 신호 전송이 가능해진다. 대가는 말 그대로 가격이다. 인터포저 캐파는 업계에서 가장 치열하게 다투는 자원이고, 패키지 크기에 한계가 있으며 비싸고, 리드타임이 길다. UCIe 표준 규격 자체가 이 분열을 반영한다. UCIe-A(고급 패키지, 도달 거리 약 2mm 이하, 미세 마이크로범프)와 UCIe-S(표준 유기 패키지, 도달 거리 약 25mm 이하, 굵은 C4 범프) 두 등급이다. 표준 패키지 등급이 존재하는 이유는 유기 기판이 싸고 풍부하기 때문이다. 그러나 그 채널은 전기적으로 험하다. 트레이스가 길고, 구리 표면이 거칠고, 크로스토크와 손실이 크다. UCIe 2.0까지 핀당 속도는 32GT/s가 상한이었고, 유기 기판의 실질 비치프런트 밀도는 인터포저급 링크보다 한 자릿수 뒤졌다. UCIe 3.0은 상한을 64GT/s로 올렸고 최고 속도에서 비트당 약 0.75pJ의 전력 목표를 제시한다. 다만 그것은 '규격상' 이야기다. 유기 기판 위에서 양산 검증된 64GT/s PHY는 별개의 문제다.
Eliyan의 창업 베팅은 이 간극이 패키지 소재의 문제가 아니라 신호 처리의 문제이며, 충분히 똑똑한 PHY라면 값싼 기판 위에서 간극 대부분을 닫을 수 있다는 것이다. 이는 이더넷 PHY 베테랑의 베팅이다. Aquantia의 사업은 공격적인 DSP와 에코 캔슬레이션으로 험한 구리 케이블에 10기가비트 이더넷을 밀어 넣는 것이었다. NuLink는 같은 철학을 패키지 안에 적용한다.
NuLink 해부: 캔슬레이션, 양방향성, 프로토콜 무관성
아키텍처 전체를 떠받치는 설계 선택은 세 가지다.
1. 간섭 캔슬레이션이 핵심 기술이다. NuLink의 특허군은 유기 기판 채널을 고속에서 못 쓰게 만드는 크로스토크와 반사를 상쇄하는 데 집중한다. 실증된 결과가 이렇다. 5nm NuLink 1.0 실리콘은 표준 유기 기판, 130µm라는 굵은 범프 피치에서 범프당 40Gbps로 동작해 비치프런트 대역폭 2.2Tbps/mm를 넘겼고, 회사는 표준 패키지의 더 미세한 피치에서는 약 3Tbps/mm까지 가능하다고 밝혔다. 3nm NuLink 2.0은 범프당 속도를 64Gbps까지 끌어올렸는데, 3nm 표준 패키지 구현을 다룬 독립 보도는 비치프런트 밀도를 최대 약 4.55Tbps/mm로 전한다.
2. 동시 양방향(SBD) 신호 전송. 전이중 이더넷에서 개념을 가져온 SBD는 하나의 와이어에서 동시에 송신과 수신을 수행하고, 로컬 에코를 상쇄해 두 방향을 분리한다. 비치프런트가 부족한 다이 가장자리에서, 범프 하나로 양방향을 보내면 범프를 늘리지 않고도 mm당 실효 대역폭이 두 배가 된다. 포트폴리오에서 가장 'Aquantia다운' 기능이다.
3. 하나의 PHY 패밀리, 모든 개방 프로토콜. NuLink는 UCIe와 BoW를 기본으로 지원하고, 여기에 독자 모드 두 가지를 얹는다. UMI(Universal Memory Interface)는 다이-투-메모리 연결과 커스텀 HBM 베이스 다이를 겨냥한 양방향 방식이고, 다른 하나가 SBD다. PHY는 표준 패키지용(NuLink-SP, 범프 피치 100~130µm)과 고급 패키지용(NuLink-AP, 40~55µm)으로 IP 라이선스를 하고, Eliyan은 자체 실리콘도 판다. 메모리 확장과 스케일업 네트워킹용 NuGear 칩렛(회사 발표 기준 디바이스당 링크 대역폭 1.6T~12.8T)과 NuLight 광 라인이 그것이다.
스펙 시트 (Eliyan 공식 제품 데이터)
표준 패키지 (유기 기판, NuLink-SP):
| 모드 | 레인당 데이터 속도 | 비치프런트 대역폭 | 면적 대역폭 | 도달 거리 |
|---|---|---|---|---|
| UCIe 단방향 (기준) | 32Gbps | 1.8Tbps/mm | 1.1Tbps/mm² | 50mm |
| NuLink UCIe | 64Gbps | 3.6Tbps/mm | 2.3Tbps/mm² | 50mm |
| NuLink BoW | 64Gbps | 4.1Tbps/mm | 3.1Tbps/mm² | 50mm |
| NuLink SBD (동시 양방향) | 64Gbps (2×32) | 4.1Tbps/mm | 3.1Tbps/mm² | 5mm |
고급 패키지 (실리콘 인터포저/브리지, NuLink-AP):
| 모드 | 레인당 데이터 속도 | 비치프런트 대역폭 | 면적 대역폭 | 도달 거리 |
|---|---|---|---|---|
| UCIe 단방향 | 40Gbps | 13.2Tbps/mm | 9.1Tbps/mm² | 2mm |
| NuLink SBD | 64Gbps (2×32) | 21.1Tbps/mm | 14.6Tbps/mm² | 2mm |
NuLink 대 UCIe 규격
| 항목 | UCIe-S (규격, 표준 패키지) | UCIe-A (규격, 고급 패키지) | Eliyan NuLink (출하 중 IP) |
|---|---|---|---|
| 패키지 | 유기 기판, C4 범프 | 인터포저/브리지, 마이크로범프 | 두 등급 모두, 하나의 PHY 패밀리 |
| 핀당 최대 속도 | 32GT/s (2.0까지), 64GT/s (3.0) | 32GT/s (2.0까지), 64GT/s (3.0) | 실리콘 실증 범프당 64Gbps (3nm, 유기 기판) |
| 채널 도달 거리 | 약 25mm까지 | 약 2mm까지 | 50mm (표준 패키지, 단방향 모드) |
| 전력 목표 | 0.5pJ/bit 미만 (저속), 64GT/s에서 약 0.75pJ/bit (3.0) | 0.5pJ/bit급 | 회사 주장: 0.5pJ/bit 미만. 초기 공개 자료에서 고급 패키지 솔루션 전력의 약 30% |
| 방향성 | 단방향 레인 | 단방향 레인 | 단방향 + 동시 양방향 (SBD) |
| 프로토콜 | UCIe (PCIe/CXL/스트리밍) | UCIe | UCIe, BoW, UMI (독자), SBD |
이 표는 패키징 엔지니어의 눈으로 읽어야 한다. Eliyan은 인터포저의 홈그라운드에서 인터포저를 이기려 하지 않는다. NuLink-AP의 수치는 고급 패키지 안에도 Eliyan IP가 들어가기 위한 것이다. 파괴의 주장은 더 좁고, 그래서 더 믿을 만하다. 가격이 몇 분의 일이고 캐파 배정 경쟁도 없는 기판 위에서, NuLink의 범프당 64Gbps와 50mm 도달 거리는 UCIe-S 등급이 설계 기준으로 삼던 실질 한계를 대략 두 배로 넓힌다. 정직한 단서도 있다. 가장 높은 비치프런트 수치는 구성 의존적이고, UCIe 3.0 규격이 64GT/s를 명시한 이상 규격 기반 경쟁자들도 이제 같은 핀당 속도를 목표로 설계한다. Eliyan의 지속 가능한 우위가 있다면 헤드라인 속도가 아니라, 여러 노드와 파운드리에 걸쳐 특성화된 실리콘의 축적이다.
패키지 밖으로: XS, XD, 그리고 광으로의 전환
2026년의 제품 출시들은 Eliyan을 다이-투-다이 IP 회사에서 전 구간 인터커넥트 회사로 다시 정의했다.
- NuLink-XS는 같은 저전력 PHY 철학을 PCB를 건너는 칩-투-칩으로 확장한다. 보드 위 100mm 도달 거리에서 레인당 32~40Gbps(XS 1.0)와 64Gbps(XS 2.0)를 내며, 훨씬 저전력이라는 위치로 112G/224G SerDes와 경쟁한다.
- NuLink-XD(2026년 7월 24일)는 패키지 가장자리의 산업 중심이 224G PAM4라는 사실을 인정한 제품이다. TSMC 3nm SerDes로 칩-투-칩과 칩-투-모듈 링크를 지원하고, 전력-도달 거리 조정형 아키텍처로 동급 솔루션 대비 최대 40% 낮은 전력을 주장하며, 니어패키지 광과 OSFP/XPO 모듈에 신호를 공급한다.
- NuLight(2026년 10월 14일)는 광에 대한 베팅이다. 1.6T 리버스 기어박스 칩렛 Nexus와 전기 인터페이스 칩 Oscar가 2D 마이크로VCSEL 어레이를 구동한다. 아키텍처는 의도적으로 '느리고 넓게(slow-and-wide)' 설계됐다. 빠른 PAM4 레인 몇 개가 아니라 병렬 NRZ 광 레인 다수를 쓰는 방식이다. 회사 주장은 구리 대비 대역폭 밀도 8배, 전력 효율 5배, 도달 거리 50배이고, 초기 광 도달 거리 목표는 약 50m, 신뢰성은 구리 수준을 지향한다. NuLight 칩렛은 NPO/XPO 광 모듈용으로 모듈 제조사에 판매된다.
논리는 일관된다. 비트가 다이를 떠나는 모든 지점, 옆 다이로든 옆 패키지로든 모듈로든 다른 랙으로든, Eliyan은 자사 PHY(또는 자사 칩렛)가 그 경로에 있기를 원하고, 서사는 '비트당 전력' 하나로 꿰어진다. 동시에 헤지이기도 하다. 산업의 대역폭 프론티어가 예상보다 빨리 패키지 밖으로 이동해도 Eliyan은 패키지 안에 고립되지 않는다.
자금 조달: 네 번의 라운드, 하나의 패턴
| 라운드 | 시기 | 금액 | 주도 | 주요 참여자 |
|---|---|---|---|---|
| 시리즈 A | 2022년 11월 | 4,000만 달러 | Tracker Capital | Celesta Capital, Intel Capital, Micron Ventures, Cerberus |
| 시리즈 B | 2024년 3월 | 6,000만 달러 | Samsung Catalyst Fund + Tiger Global (공동) | Intel Capital, SK hynix, Cleveland Avenue, Mesh Ventures |
| 전략 라운드 | 2026년 1월 | 5,000만 달러 | — (전략 투자자) | AMD, Arm, Coherent, Meta. Samsung Catalyst Fund와 Intel Capital 재참여 |
| 시리즈 C | 2026년 7월 | 1억 4,500만 달러 | Seligman Ventures | Cisco Investments, Lumentum (신규). Umesh Padval 이사회 합류 |
| 공개 합산 | 약 2억 9,500만 달러 | 밸류에이션: 시리즈 C에서 10억 달러 |
여기서 빠진 것을 보라. 단독으로 '자연스러운 주인'이라 할 만한 곳이 없다. 메모리 3사(Micron, Samsung, SK hynix 전부), CPU·IP 진영(Intel, AMD, Arm), 하이퍼스케일러(Meta), 그리고 이제 네트워킹·광 체인(Cisco, Lumentum, Coherent)까지 각자 지분을 들고 있다. 이 폭은 Eliyan의 영업 채널이자 방패다. 전략 투자자 하나하나가 잠재적 디자인-인 후보다. 동시에 인수를 복잡하게 만드는 요인이기도 하다. 어느 인수자든 경쟁사들이 일부를 소유한 회사를 사는 셈이다. 2026년 1월 라운드는 특히 주목할 만하다. 하이퍼스케일러와 플랫폼의 돈(Meta, AMD, Arm)이 재무적 시리즈 C가 가격을 다시 매기기 '전에' 들어왔고, 시리즈 C의 신규 전략 투자자(Cisco, Lumentum)는 같은 주에 발표된 XD/NuLight 광 피벗과 정확히 겹친다.
경쟁 구도: 네 개의 진영, 하나의 초크포인트
규격 IP의 기성 진영. Cadence, Synopsys, Alphawave Semi는 광범한 인터페이스 포트폴리오의 일부로 UCIe PHY IP를 판다. 강점은 번들과 지원 인프라고, 약점은 다이-투-다이가 수백 개 제품 라인 중 하나라는 점이다. Eliyan의 반격 포인트는 집중이다. 다이-투-다이 PHY가 회사 전부이고, 5/4/3/2nm와 복수 파운드리에 걸쳐 특성화됐으며, 규격에 없는 독자 SBD/UMI 모드를 제공한다.
인터포저 진영. TSMC(CoWoS), 삼성, ASE는 현행 해법을 판다. 고급 패키징에 돈을 쓰면 대역폭 문제는 대개 사라진다는 것이다. Eliyan은 정면으로 싸우지 않는다. NuLink-AP는 고급 패키지에도 라이선스된다. 다만 표준 패키지 라인은 이 진영의 희소성 가격에 직접 세금을 매긴다. 유기 기판으로 설계되는 AI ASIC 하나하나는 다른 누군가가 가져갈 CoWoS 슬롯이다. 대칭적인 리스크도 있다. CoWoS 캐파는 계속 늘고 있고, 확장이 한 번씩 이뤄질 때마다 Eliyan의 '탈출 밸브' 프리미엄은 줄어든다.
독자 플랫폼 오너들. NVIDIA의 NVLink(와 라이선스 프로그램 NVLink Fusion), Broadcom의 스케일업 이더넷 추진, 하이퍼스케일러들의 인하우스 SerDes 팀은 물량이 뒷받침되는 곳마다 인터커넥트 층을 내재화한다. Eliyan의 시장은 그 나머지다. 전용 PHY 팀을 둘 명분이 없는 ASIC 스타트업의 긴 꼬리, 2군 하이퍼스케일러 프로그램, 메모리 인접 디바이스, 네트워킹 실리콘. 실재하는 시장이지만, Eliyan의 천장을 플랫폼이 아닌 '무기상'으로 제한한다.
광 진영. 벤치마크는 Ayar Labs다. TeraPHY 광 I/O 칩렛, 2026년 3월 5억 달러 시리즈 E에 밸류에이션 37억 5,000만 달러(누적 조달 8억 7,000만 달러), NVIDIA·AMD·Alchip에 걸친 파트너십. Lightmatter(광 인터포저 패브릭), Celestial AI(메모리용 광 패브릭), Avicena(마이크로LED)가 같은 프론티어를 붐비게 한다. NuLight의 마이크로VCSEL '느리고 넓게' 접근은 Eliyan의 차별점이다. VCSEL은 업계에서 가장 싸고 양산성이 높은 레이저다. 그러나 Ayar는 고객 프로그램에서 수년의 선행이 있고, Eliyan의 광 매출은 아직 출하가 아니라 제품 발표 단계다.
Eliyan 자신의 프레이밍은 2026년 내내 Farjadrad CEO가 반복한 것이다. 데이터가 제때 도착하지 못해 AI 클러스터의 GPU 가동률이 30~40%에 그친다는 주장이다. 벤더의 수치이긴 하지만 방향성으로는 업계 컨센서스에 가깝고, 인터커넥트가 AI 인프라에서 가장 치열하게 다투는 층이 된 이유이기도 하다.
채택의 현실 점검
2026년 10월 현재 검증 가능한 것들. 5nm(2023년 첫 실리콘), 4nm(2024년 11월 삼성 SF4X 테이프아웃), 3nm(범프당 64Gbps NuLink 2.0)에서 실리콘으로 검증된 PHY. 파운드리 4곳에 걸친 포팅. NuLink를 Arm 기반 ASIC 프로그램 앞에 세우는 Arm Total Design 파트너십. 삼성 파운드리와의 관계는 삼성 EVP의 공식 발언으로 뒷받침된다("Eliyan의 기술은 삼성 고객이 자사 공정 기술과 메모리 제품을 최대한 활용하게 한다"). 2026년 1분기부터 시작된 224G 디바이스 샘플링. 그리고 2026년 중 NuGear 칩렛 출하가 시작된다는 경영진 발언.
공개되지 않은 것도 명확하다. 양산 중인 고객 이름이 단 하나도 없다. Eliyan은 디자인-윈 고객명도, 양산 물량도, 감사받은 매출도 공개한 적이 없다. 경영진의 자체 수치, 즉 2025년 매출 수백만 달러와 2027년 말 수억 달러 전망은, 밸류에이션이 아직 전환 중인 디자인-인 파이프라인에 기대고 있음을 말해준다. 이 단계의 PHY IP에서는 정상적인 일이다(라이선스 매출이 로열티보다 수년 앞서 발생한다). 다만 10억 달러라는 가격표, 나아가 보도된 30억 달러 인수 목표가는 손익이 아니라 파이프라인에 매겨진 가격이라는 뜻이다.
조용히 한국적인 실타래가 하나 있다. 커스텀 HBM 베이스 다이다. HBM4 세대로 오면서 베이스 다이에 로직이 들어가자, XPU와 메모리 사이의 링크는 고정된 규격이 아니라 '설계되는 인터페이스'가 됐다. 정확히 UMI가 노리는 소켓이고, Eliyan의 삼성 SF4X 작업과 공개된 SPHBM4e 메모리 인터커넥트 정합 작업의 맥락이다. Samsung Catalyst와 SK hynix가 모두 주주 명단에 있으니, Eliyan은 메모리 3사의 로드맵에 모두 닿아 있는 몇 안 되는 미국 스타트업이다.
리스크
- 전환 리스크. 디자인-인은 매출이 아니다. 2026~2027년 디자인-인 물결이 한 노드 세대 밀리면, 이미 경영진 전망인 2027년 수억 달러 전망도 함께 밀린다.
- 규격이 따라잡고 있다. UCIe 3.0은 64GT/s를 명시한다. Eliyan의 속도 우위는 이제 특성화와 전력의 우위인데, 이는 마케팅하기 어렵고 더 큰 검증 조직을 가진 EDA 대형사들이 닫기 쉬운 간극이다.
- 플랫폼 오너들이 이 층을 계속 먹는다. NVLink Fusion은 NVIDIA의 패브릭마저 라이선스 IP로 바꿨고, 하이퍼스케일러는 SerDes 팀을 계속 뽑는다. 독립 PHY 시장은 플랫폼 오너가 무시하는 구간으로 좁혀질 수 있다.
- 고급 패키징의 디플레이션. CoWoS 확장과 유리 기판의 진전 하나하나가, 유기 기판의 영웅담을 값지게 만드는 희소성 프리미엄을 깎는다.
- 광 실행 리스크. AI 패브릭급 신뢰성과 물량에서의 마이크로VCSEL 어레이는 Eliyan에게 미검증 영역이다. Ayar Labs와 실리콘 포토닉스 기성 업체들은 퀄리피케이션에서 수년의 선행이 있다.
- 인수 오버행. 7월 10억 달러 밸류에이션과 2025년 매출 수백만 달러를 놓고 거론되는 약 30억 달러의 요구가는 협상을 길게 만들 소지가 크고, 협상이 결렬되면 광 확장에 필요한 시리즈 D가 차가운 시장을 만날 수 있다.
Chase's Take
나는 본업이 signoff 타이밍이라, Eliyan의 주장을 STA 언어로 번역해보겠다. 다이-투-다이 PHY란 시스템에서 가장 나쁜 채널을 가로지르는 타이밍 클로저 문제다. 인터포저 위에서는 채널이 너무 깨끗해서 클로저가 거의 공짜다. 유기 기판에서 범프당 64Gbps를 내려면 온도, 그리고 공정 코너에 따라 움직이는 손실과 크로스토크, 전원 노이즈를 상대로 클로저를 해야 한다. 그래서 이 싸움의 승자는 더 빠른 드라이버가 아니라 캔슬레이션 엔진이고, 그 엔진이 15년간 이더넷 에코 캔슬레이션을 해온 팀에서 나온 것은 우연이 아니다. Aquantia의 계보는 이력이 아니라 제품 그 자체다.
그것이 진짜 해자가 무엇인지도 정해준다. 헤드라인 속도는 규격서만 있으면 유능한 SerDes 팀 누구나 맞출 수 있다. 빨리 맞출 수 없는 것은 파운드리 4곳, 공정 노드 4개에 걸쳐 실리콘과 상관관계가 검증된 PHY 매크로 라이브러리, 그리고 이미 한 번씩 밟아본 실패 모드들이다. PHY IP에서 신규 노드의 두 번째 테이프아웃은 싸다. 첫 번째 테이프아웃이 곧 회사다. Eliyan은 2022년부터 그 첫 번째들을 쌓아왔다.
인수 보도에 대한 내 해석은 이렇다. 인터커넥트 IP의 가치는 Arm(플랫폼 로열티 흐름)과 SerDes 팀 어퀴하이어(엔지니어 급여의 배수) 사이의 스펙트럼에서 정해진다. Eliyan의 주주 명단, 즉 메모리 3사와 x86 라이벌 양쪽, Arm, Meta는 이 회사를 가장 희귀한 종류의 자산으로 만든다. 업계 전체가 이미 돈을 내고 중립을 유지시켜온 중립적 인터커넥트 층이다. 그런데 그 중립성이야말로 단일 오너 인수가 파괴하는 것이고, 보도된 약 30억 달러가 실재한다면 그것은 중립성 프리미엄이다. 내 판단에 이 투자은행 프로세스는 회사를 파는 행위인 동시에, 전략적 투자자들에게 손을 까보라고 강제하는 장치다. Arm이 정말 움직인다면 논리는 Total Design의 완성일 것이다. Arm 기반 칩렛 ASIC이라면 어디든 필요한 다이-투-다이 PHY를 소유하는 것. 그리고 회의실에서의 논쟁은 나머지 모두의 중립성이 얼마짜리인가가 될 것이다.
한국 독자에게 실행 가능한 실타래는 HBM이다. 커스텀 베이스 다이 소켓을 보라. UMI급 PHY가 삼성 생태계를 통해 HBM4 세대 베이스 다이에 안착하면, Eliyan은 미국 IP 이야기를 넘어 한국 메모리 밸류체인의 일부가 된다. Samsung Catalyst와 SK hynix는 이미 안에 들어와 있다.
FAQ
Q: Eliyan은 정확히 무엇을 파나 — IP인가, 칩인가? A: 둘 다다. NuLink, NuLink-XS, NuLink-XD는 라이선스되는 PHY IP로, 고객이 자기 ASIC에 매크로를 통합한다. NuGear와 NuLight는 Eliyan 자체 칩렛으로, 메모리 확장과 스케일업 네트워킹, 광 모듈용 실리콘으로 판매된다.
Q: NuLink는 UCIe와 무엇이 다른가? A: UCIe는 개방형 규격이고 NuLink는 PHY 구현 패밀리다. NuLink는 UCIe(와 OCP의 BoW) 프로토콜을 구현한 위에 독자 모드인 SBD 동시 양방향 전송과 UMI 메모리 인터페이스를 얹었고, 통상의 UCIe-S 구현이 더 낮은 속도와 짧은 실질 도달 거리에 머무는 표준 유기 기판에서 범프당 64Gbps를 내도록 특성화됐다.
Q: 누가 Eliyan에 투자했나? A: 재무 투자자로는 Tracker Capital, Celesta, Tiger Global, Seligman Ventures, Cleveland Avenue가 있다. 전략 투자자는 Intel Capital, Micron Ventures, Samsung Catalyst Fund, SK hynix, AMD, Arm, Meta, Coherent, Cisco Investments, Lumentum으로, AI 실리콘 업계의 이례적으로 완전한 단면을 이룬다.
Q: Eliyan은 돈을 벌고 있나? A: 회사 스스로 아직 규모 있는 매출은 아니라고 말한다. 경영진은 2025년 매출을 수백만 달러 수준으로, 칩렛 출하가 시작되면서(출하 개시는 2026년으로 예고) 2027년 말 수억 달러를 전망한다. 이는 감사 수치가 아닌 경영진 발언이며, 비상장사라 재무제표를 공개하지 않는다.
Q: Arm이 Eliyan을 인수하나? A: 발표된 합의는 없다. 2026년 10월 보도는 인수 관심, 이미 전략 투자자인 Arm과의 초기 협의, 신원이 공개되지 않은 측의 최소 1건의 인수 제안, 옵션 검토를 위한 투자은행 선임을 전하며, 목표 밸류에이션으로 약 30억 달러가 거론된다. 30억 달러는 확정 가격이 아니라 요구 목표가로 읽어야 한다.
이 글의 사실관계는 2026년 10월 20일 기준 회사 발표와 독립 보도를 교차검증했다. '회사 주장', '경영진 발언'으로 표기된 수치는 그 출처 그대로다. Eliyan은 비상장사로 감사 재무제표를 공개하지 않는다. 관련 글: 먼저 쓴 칩렛 스타트업 지도 Eliyan·Chipletz가 패키지를 시스템으로 바꾸는 법, 그리고 AI 인터커넥트 스타트업과 광의 경쟁.
📌 반도체 완전 가이드
반도체의 원리부터 종류·제조 공정·밸류체인과 한국 반도체 산업 지도까지 한 편으로 정리했습니다. 이 글의 배경 지식을 한 번에 잡고 싶다면 반도체 완전 가이드 — 반도체란 무엇인가를 먼저 읽어보세요.
📩 VLSI Korea 뉴스레터 구독하기
매일 발행되는 반도체 심층 분석을 이메일로 가장 먼저 받아보세요. 구독은 무료입니다.


