VLSI Korea
Market Bulletin: RAMageddon — AI 데이터센터가 메모리를 삼키자 스마트폰 출하량 −20%
2026년 3분기 글로벌 스마트폰 출하량이 전년 대비 20% 급감하며 2012년 이후 최악의 3분기를 기록했다. AI 데이터센터가 메모리 공급을 흡수한 여파다. 소매가는 연초 대비 약 20% 상승했고, 삼성전자 DS는 분기 최대 영업이익을 올린 반면 DX는 적자로 돌아섰다. 승자와 패자, 4분기 전망을 분석한다.


Market Bulletin: RAMageddon — AI 데이터센터가 메모리를 삼키자 스마트폰 출하량 −20%
2026년 10월 15일 — 2026년 3분기 글로벌 스마트폰 출하량이 전년 동기 대비 20% 급감하며 2012년 이후 최악의 3분기를 기록했다. AI 데이터센터 건설 붐이 스마트폰에 들어가야 할 메모리 공급을 흡수한 탓이다. 소매가격은 연초 대비 약 20% 올랐고, 소비자들은 교체를 미루거나 리퍼비시폰으로 눈을 돌리고 있다. 삼성전자는 4분기 스마트폰 생산량을 최대 30% 줄이는 것으로 알려졌다. 같은 메모리 슈퍼사이클이 삼성전자 반도체(DS) 부문에는 분기 사상 최대인 89조 2,000억 원의 영업이익을 안겼지만, 디바이스경험(DX) 부문에는 8,000억 원의 영업적자를 남겼다. 이것이 RAMageddon이다. 시장의 가장자리에서는 수요가 무너지고, 중심에서는 호황이 그 비용을 치르는 구조다.
Key Highlights
- 3분기를 무너뜨린 건 수요가 아니라 공급 부족이다. 3분기 출하량 −20% YoY, 2012년 이후 최악의 3분기. DRAM·NAND 가격 급등과 공급 부족이 물량을 직격했다. 이데일리, 중앙일보, 채널뉴스아시아 보도.
- 상위 2강으로의 쏠림이 가속됐다. 삼성전자는 출하량 −3% YoY에 그치며 점유율 23%로 1위를 지켰고(전년 19%에서 상승), 애플은 22%로 3분기 사상 처음 20%를 넘겼다(전년 18%에서 상승). 샤오미는 −30% 이상 급감하며 10%로 추락했고, 오포·비보도 각각 −20% 이상 감소해 9%·8%에 머물렀다. 케이벤치 보도.
- 가격 충격이 현실화되고 있다. 글로벌 스마트폰 소매가격은 연초 대비 약 20% 상승. 삼성전자는 갤럭시 S26 가격을 출시 7개월 만에 인상했다 — 국내 기본형 약 15만 원, 미국은 모델당 100달러 인상. 중앙일보, 케이벤치 보도.
- 삼성전자의 양날의 검. DS 분기 최대 영업이익 89조 2,000억 원 vs DX 8,000억 원 영업적자. 증권가는 3분기 DX 적자를 1조 8,000억~2조 1,000억 원으로 추정. 중앙일보 보도.
- 진짜 병목은 가격이 아니라 확보(allocation)다. 중소 제조사들은 비싼 값보다 '물량을 못 구하는 것'이 치명적이라고 입을 모은다. 메모리 부족은 2027년까지 이어질 전망. 삼성전자 DS 부문은 중국 스마트폰 제조사들과 DRAM·NAND 7~10% 인상을 협상 중이며, 애플도 4분기에 협상 테이블로 복귀한다. 로이터, GSM아레나 보도.
Market Update
10월 둘째 주에 발표된 3분기 수치는 가혹했다. 글로벌 스마트폰 출하량은 전년 동기 대비 20% 감소 — 2012년 이후 14년 만에 가장 깊은 3분기 하락폭이다. 한국 언론과 외신은 하나같이 메모리 가격과 부품 공급 부족을 주원인으로 지목했다. 흔히 말하는 수요 위기와는 결이 다르다. 소비자가 갑자기 폰을 원하지 않게 된 게 아니라, 가격이 감당할 수 없는 수준으로 올랐기 때문이다. 제조사가 원가 상승분을 판매가에 반영하면서 글로벌 소매가격은 연초 대비 약 20% 올랐고, 소비자는 교과서대로 반응했다. 교체를 미루거나, 가치 방어가 되는 프리미엄으로 올라타거나, 리퍼비시 시장으로 이동했다.
고통의 분배는 극단적으로 불균등했다. 삼성전자 출하량은 −3% YoY에 그쳤고 점유율은 19%에서 23%로 올랐다. 갤럭시 Z 폴드8의 초기 흥행과 갤럭시 A 시리즈의 안정적 공급 덕분이다. 애플은 절대 물량은 줄었지만 점유율이 18%에서 22%로 올라 3분기 사상 처음 20% 선을 넘었다. 반면 샤오미 출하량은 30% 이상 급감했고, 오포와 비보도 각각 20% 넘게 줄었다. 저가폰은 마진이 얇고 고객이 가격에 민감해 메모리값 급등 앞에서 선택지가 없다. 가격을 올리면 물량이 날아가고, 동결하면 수익성이 무너진다. 프리미엄 비중이 높은 삼성전자와 애플은 비용 전가가 가능했지만, 샤오미·오포·비보는 그럴 수 없었다.
가격 전가는 이제 매대에서 확인된다. 삼성전자는 10월 1일 갤럭시 S26의 국내 출고가를 출시 7개월 만에 인상했다. 기본형 256GB가 125만 4,000원에서 140만 3,600원으로 약 15만 원 올랐고, 울트라 1TB는 약 27만 원 인상됐다. 미국에서는 모델당 100달러, 울트라 1TB는 200달러가 올랐다. 애플도 아이폰18 프로 시리즈를 전작보다 비싸게 책정하고 기존 아이폰17 시리즈의 국내 판매가격을 올렸다. 이미 팔리고 있는 제품의 가격을 주기 중간에 올린다는 건, 원가 압박이 통상적인 가격 캘린더를 압도했다는 신호다.
가격표 뒤에서는 공급망이 AI용으로 재편되고 있다. 메모리 팹들은 스마트폰용 LPDDR보다 마진이 높은 HBM과 서버용 DRAM 생산을 우선하고, 일부 LPDDR5X는 AI 서버로까지 전용되고 있다. NAND 가격도 데이터센터 수요에 밀려 오르고 있다. 메모리는 폰·PC의 BOM에서 20~50%를 차지하고, 400달러대 핸드셋에서는 60%에 육박한다. 메모리값 급등이 저가 라인업부터 폭파되는 이유다. 삼성전자 DS 부문은 중국 제조사들과 DRAM·NAND 7~10% 인상을 협상 중이며, 애플은 4분기에 협상 테이블로 복귀한다. 삼성전자 스마트폰 사업부(MX)도 '가족 할인'은 없다. DS와 DX는 별도 조직이라 MX도 경쟁사와 같은 인상된 가격을 지불한다.
업계의 대응은 감산이다. 삼성전자는 메모리 가격이 전년 대비 두 배 이상 급등하자 4분기 스마트폰 생산량을 최대 30% 줄이는 것으로 알려졌다. 중소 독립 제조사들의 현실은 더 가혹하다. 이들에게 병목은 가격이 아니라 확보 자체다. allocation이 없으면 어떤 가격에도 팔 제품이 없다. 일부는 칩 교체형 보드로 재설계하고, 입고 배치를 전수 검사해 가품을 가려내고, 최종 가격·납기·물량도 모른 채 취소 불가 주문을 넣고 있다.
| Brand | 2026년 3분기 출하량 YoY | 2026년 3분기 점유율 |
|---|---|---|
| Samsung | −3% | 23% (전년 19%에서 상승) |
| Apple | 감소 (수치 미공개) | 22% (전년 18%에서 상승, 3분기 사상 첫 20% 돌파) |
| Xiaomi | −30% 이상 감소 | 10% |
| OPPO | −20% 이상 감소 | 9% |
| vivo | −20% 이상 감소 | 8% |
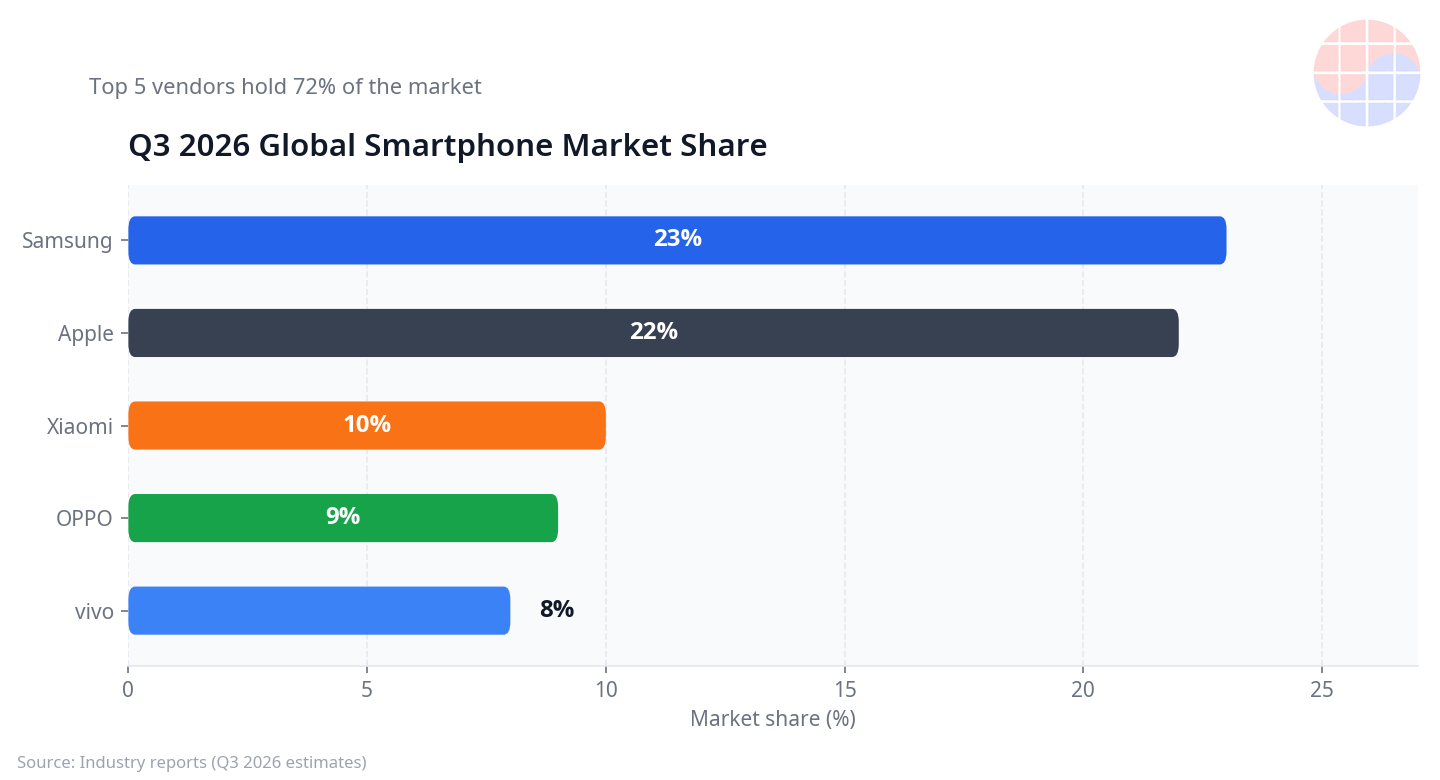
Figure 1: 2026년 3분기 스마트폰 브랜드별 점유율 (언론 보도 추정치). 축소되는 시장에서 삼성전자와 애플이 합산 45%를 차지한 반면, 중국 브랜드들은 메모리 비용 타격이 가장 큰 저가 영역으로 밀려났다. 차트의 막대 라벨은 영문 표기.
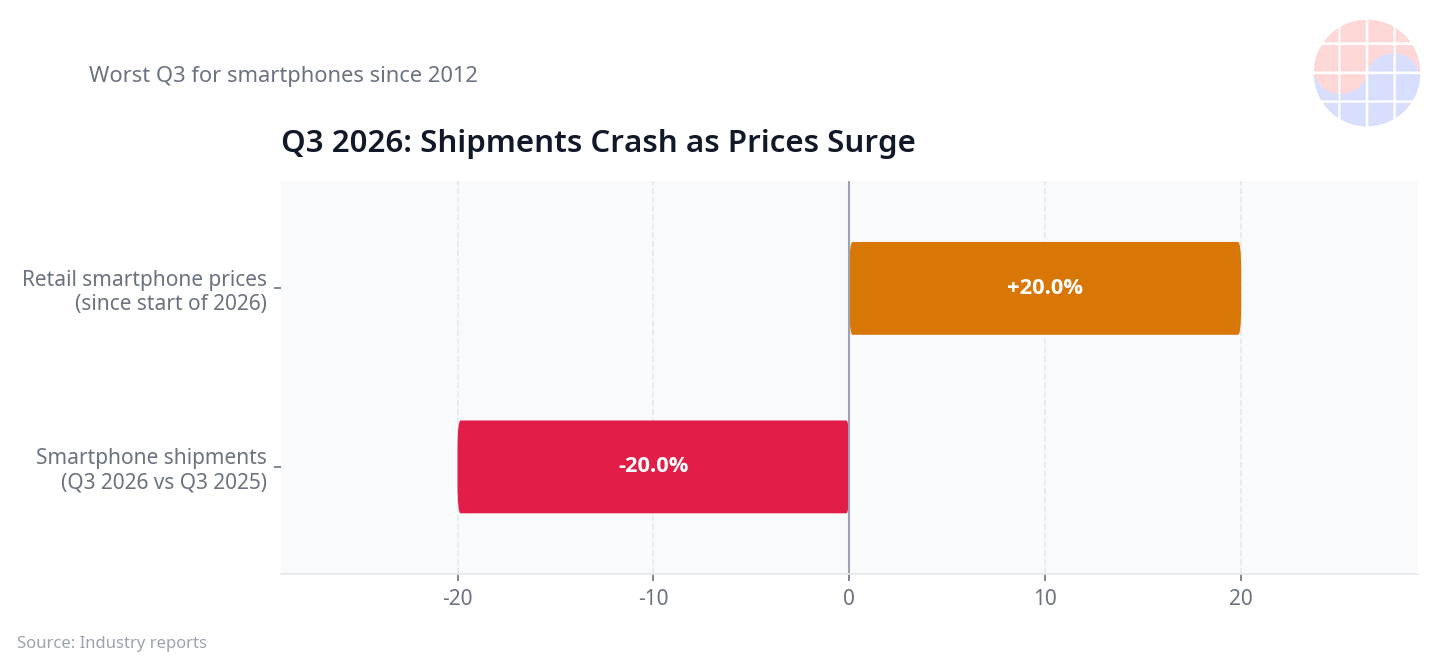
Figure 2: 2026년 3분기 출하량 충격 — YoY −20%, 2012년 이후 최악의 3분기. 기저 수요 붕괴가 아니라 메모리 가격·공급 부족이 촉발한 하락이다.
VLSI's View
구조적 해석은 명확하다. 메모리는 조용히 범용 부품(commodity)에서 전략적 배분 재화(allocation good)로 승격됐다. 팹이 AI 클러스터용 고마진 HBM 스택과 저가폰용 저마진 LPDDR 패키지 중 하나를 골라야 할 때, 폰이 진다. 그리고 지금 그 선택이 산업 전체 규모에서 벌어지고 있다. 스마트폰 침체와 메모리 호황은 같은 사건을 양끝에서 본 것이다. 데이터센터가 흡수하는 1GB마다 핸드셋에서 재가격(repricing)되는 1GB가 생긴다.
승자: 메모리 공급사가 먼저다. 삼성전자 DS 부문은 사상 최대 분기 이익을 냈고, HBM 프랜차이즈의 SK하이닉스도 같은 가격 결정력과 배분 우위를 쥔다. 애플과 삼성전자 MX는 프리미엄 믹스로 점유율을 늘린 상대적 승자다. 교체 주기가 길어지며 리퍼비시 시장도 반사이익을 본다. 패자: 저가 중심의 중국 브랜드들 — BOM의 최대 절반을 메모리가 차지하는 구조에서 얇은 마진으로는 버틸 수 없다. 중소 독립 제조사들에게 allocation 장벽은 생존 위협이다. 그리고 소비자다. 선택지는 줄고 소매가는 연초 대비 약 20% 올랐다.
한국 앵글은 삼성전자의 양날의 검이다. DS 부문의 2분기 영업이익 89조 2,000억 원(매출 약 127조 5,000억 원)은 순풍의 얼굴이다. DX 부문의 8,000억 원 영업적자 — 집계 이래 첫 분기 적자 — 는 역풍의 얼굴이며, 증권가는 3분기 적자가 1조 8,000억~2조 1,000억 원으로 확대됐을 것으로 본다. DS와 DX가 별도 손익으로 움직이기에 삼성전자 휴대폰 사업부는 경쟁사와 같은 인상된 메모리 가격을 지불한다. 업스트림이 자기 마진을 극대화하는 순간 수직계열화는 방패가 되지 못한다. SK하이닉스는 같은 거래의 반대편에 있다. CEO는 2027년이 공급 관점에서 업계 사상 최악의 해가 될 것이며 2030년 이후까지 수요가 공급 능력을 웃돌 것이라고 경고했다. 전망이자 가격 신호로 읽힌다. 한국 입장에서 메모리 슈퍼사이클은 두 기업에 집중된 국가적 순풍이자, 모든 디바이스 제조사와 소비자에게 분산된 국가적 비용이다.
검증 차원에서 한 가지 덧붙인다. 모든 신호가 한 방향은 아니다. 한 유럽 핸드셋 제조사는 자사의 스토리지+DRAM 패키지 가격이 3월 말에 정점을 찍고 이후 보합을 유지했다고 밝혔다. 봄의 '가을까지 두 배' 전망을 빗나간 사례다. 대세 속의 단일 데이터포인트지만, 3분기 출하량 수치가 언론 보도 기준 잠정치라는 점, 그리고 AI 수요가 주춤하거나 신규 공급이 들어오면 contract price 궤적이 꺾일 수 있다는 점을 상기시킨다. 그럼에도 기본 시나리오는 부족의 지속이다. 언론 컨센서스는 2027년까지의 scarcity를 가리킨다.
Chase's Take: 저는 STA signoff 현장에서 일하며 변하지 않는 규칙 하나를 봤습니다. 팹이 AI 클러스터용 고마진 HBM 스택과 저가폰용 저마진 LPDDR5X 패키지 중 하나를 선택해야 할 때, 지는 쪽은 항상 폰입니다. 예외가 없습니다. 지금 벌어지는 일은 수요 위기가 아니라 배분(allocation) 위기입니다. 메모리는 조용히 AI 시대의 전략 자원이 되었고, 스마트폰은 우선 고객에서 가격 수용자(price taker)로 강등됐습니다. 승자는 공급을 쥔 쪽 — 삼성전자 DS 부문, HBM 프랜차이즈의 SK하이닉스 — 그리고 애플이나 삼성전자 MX처럼 프리미엄 구매자에게 비용을 전가할 수 있는 브랜드가 될 겁니다. 나머지는 남은 물량을 두고 협상해야 합니다. 지금 중급폰을 쓰고 계시다면 그냥 쓰세요. 교체품은 더 비싸고, 더 늦게 올 겁니다.
Outlook
- 4분기 contract price 협상: 삼성전자 DS 부문은 중국 스마트폰 제조사들에 DRAM·NAND 7~10% 인상을 요구하며 협상이 진행 중. 애플은 4분기 테이블 복귀 예정으로, NAND 구매량이 삼성전자의 약 2배·샤오미의 약 3배에 달하는 협상력을 갖췄다.
- 감산 vs. 연말 수요: 삼성전자는 4분기 스마트폰 생산을 최대 30% 감산하는 것으로 알려짐. 애플·중국 브랜드들이 프리미엄 믹스 전환으로 뒤따를지, 연말 성수기 수요가 인상된 가격을 소화할지 아니면 무너질지가 관전 포인트.
- 부족의 지속 기간: 언론 컨센서스는 2027년까지 scarcity. SK하이닉스 CEO의 2027년 공급 경고, 일부 중소 제조사의 2028년 정상화 전망이 근거. 2027년 신규 공급·LPDDR 공급 완화 여부가 가격의 핵심 상방 리스크이자 메모리 공급사 마진의 하방 리스크.
- 저가폰의 존립 문제: 200달러 미만 스마트폰은 실존적 압박에 직면. 해당 세그먼트의 장기 축소가 가속화되는지, 프리미엄·리퍼비시가 이탈 수요를 계속 흡수하는지 주시.
- 배분의 정치학: 메모리 팹이 구조적으로 컨슈머 디바이스보다 AI 인프라를 우선하는 시대. 디바이스 제조사의 전략적 질문은 더 이상 가격이 아니라 확보된 공급이다. 장기공급계약, 취소 불가 주문, 보드 레벨의 공급망 외교가 늘어날 전망이다.
FAQ
Q1: "RAMageddon"이 정확히 무엇인가요?
RAM과 아마겟돈의 합성어. AI 데이터센터가 DRAM·NAND 공급을 흡수하면서 메모리 가격이 통제 불능으로 치솟는 현상이다. 팹들은 고마진 HBM·서버용 DRAM을 우선 생산해 contract price가 수직 상승했고, 메모리가 폰 BOM의 20~50%를 차지해 저가 라인업부터 경제성이 무너진다.
Q2: 2026년 3분기 글로벌 스마트폰 출하량이 20%나 급감한 이유는?
메모리 가격 급등과 공급 부족으로 소매가격이 연초 대비 약 20% 올랐다. 소비자는 교체를 미루거나 리퍼비시로 이동했고, 마진이 얇은 저가 브랜드 — 샤오미(-30% 이상), 오포·비보(각 -20% 이상) — 가 직격탄을 맞았다. 삼성전자는 4분기 생산을 최대 30% 감산하는 것으로 알려졌다.
Q3: 삼성전자가 같은 분기에 반도체 최대 이익과 디바이스 적자를 동시에 낸 이유는?
DS와 DX가 별도 사업으로 운영되기 때문이다. DS는 기록적 메모리 가격에 2분기 영업이익 89조 2,000억 원을 냈지만, 그 메모리를 사서 폰·가전을 만드는 DX는 8,000억 원 적자를 기록했다. 삼성전자 MX 스마트폰 사업부조차 인상된 가격을 그대로 지불한다.
Q4: 메모리 부족은 언제 끝나나요?
언론 컨센서스는 2027년까지 scarcity가 이어진다는 것이다. SK하이닉스 CEO는 2027년이 공급 관점에서 업계 사상 최악의 해가 될 것이며 2030년 이후까지 수요가 공급 능력을 웃돌 것이라고 경고했고, 일부 중소 제조사는 2028년 정상화를 기대한다. 단기 촉매는 삼성전자 DS가 7~10% 인상을 요구 중인 4분기 contract price 협상이다.
1 출하량·점유율·가격 수치는 2026년 10월 중순 기준 언론 보도 잠정치(3분기 수치는 10월 12~13일 보도). DX 적자 증권가 추정치는 중앙일보 보도 인용.