VLSI Korea
Chips de IA: pico ou superciclo?
Capex de hiperescaladores perto de USD 700 bi contra USD 51 bi de receita de IA; gargalos elétricos contra HBM esgotada. Ambos os casos verificados com dados e um veredito claro.


Resumo em 30 segundos
- Em outubro de 2026, Wall Street está abertamente dividido sobre os semicondutores de IA. Uma pesquisa com gestores publicada há um mês mostrou que 45% esperam que a bolha da IA estoure já no próximo ano — enquanto 57% acreditam que o ritmo atual de investimento continuará. Ambos os lados podem estar certos.
- O caso do "pico" apoia-se no dinheiro e na eletricidade. O capex dos hiperescaladores em 2026 aproxima-se de USD 700 bilhões, contra cerca de USD 51 bilhões de receita direta de IA. E a energia já é a restrição determinante: 315 centros de dados aguardam conexão à rede no Reino Unido, e um centro de dados de IA de 1 GW na região metropolitana de Seul pode esperar 7–8 anos para receber energia.
- O caso do "superciclo" apoia-se nos lucros e na memória. A Nvidia registrou USD 59,7 bilhões de lucro líquido trimestral, a HBM está vendida até 2026 e os preços de DRAM sobem em dois dígitos, com escassez prevista até 2027.
- Conclusão antecipada: 2026–2027 é um superciclo nos fundamentos, mas o gargalo elétrico atua como regulador natural de sua velocidade — e o risco real está na estrutura de financiamento, não na demanda tecnológica. Por isso 2028–2029 é o período a observar.
Contexto: por que o debate do "pico" está tão quente agora
Até a primeira metade de 2026, o debate sobre semicondutores de IA era "quanto mais vão subir". O clima mudou com dois eventos. Primeiro, em 5 de junho de 2026, mais de USD 1 trilhão em capitalização de mercado do setor evaporou em um único dia. Segundo, em outubro de 2026, comentários do CEO da Broadcom comparando a alocação de capital de alguns investidores no setor a "jogadores em um cassino" derrubaram novamente as fabricantes asiáticas de chips.
Os números do debate são contundentes. Na pesquisa mensal de gestores do Bank of America de outubro de 2026, a parcela de investidores com sobreponderação em ações de IA atingiu 37%, o máximo desde a recuperação da Covid em 2020. Mas na mesma pesquisa, 45% disseram que o setor de IA poderia rumar para uma bolha já no próximo ano, contra 42% que discordam. A operação mais concorrida do mercado continua sendo a posição comprada em semicondutores. Ou seja, os investidores compram enquanto temem um estouro. Destaca-se que quase 40% apontaram o gasto de capital em IA como a "fonte mais provável de um evento de crédito sistêmico". A IA é vista ao mesmo tempo como motor de crescimento e como possível detonador do sistema financeiro.
Caso do pico 1: a lógica do dinheiro — uma lacuna de 10 para 1
A arma mais afiada do campo do pico é a contabilidade. Os cinco maiores hiperescaladores (Amazon, Alphabet, Microsoft, Meta e Oracle) aplicariam USD 660–690 bilhões em capex em 2026, enquanto a receita direta de IA gerada por esses investimentos rondaria USD 51 bilhões: uma proporção de 10 para 1. Quando a computação em nuvem estava em ponto semelhante de sua curva de adoção em 2011, essa proporção era de 2,4 para 1.
Soma-se o controverso argumento da "armadilha da depreciação" associado ao investidor Michael Burry: os hiperescaladores depreciam servidores em cinco ou seis anos, mas a vida econômica real de um chip de IA é de dois a três anos. Se ele estiver certo, a indústria estaria subestimando a depreciação em cerca de USD 176 bilhões entre 2026 e 2028. A afirmação é discutível, mas o ponto de fundo — que as gerações de servidores de IA giram mais rápido que os antigos servidores de propósito geral — é amplamente aceito na indústria.
A estrutura de financiamento também parece frágil. O fluxo de caixa livre tornou-se negativo na Alphabet e na Amazon, e a lacuna é coberta com dívida: a emissão de títulos ligada à IA alcançou cerca de USD 450 bilhões no início de setembro de 2026, mais que o dobro de todo 2025. Centros de dados construídos com dinheiro emprestado estão se normalizando. Há ainda o problema dos "acordos circulares": fornecedores financiando direta ou indiretamente seus próprios clientes, o que pode inflar alguns números de demanda.
Como o mercado precifica essa lógica apareceu nas cotações no início de 2026: a Microsoft despencou 11% em um único dia — sua maior queda diária desde março de 2020 — quando a desaceleração do Azure e a aceleração do gasto em centros de dados foram anunciadas juntas. O aviso do mercado foi claro: "mais gasto, menos crescimento em nuvem" é uma combinação que os investidores punem.
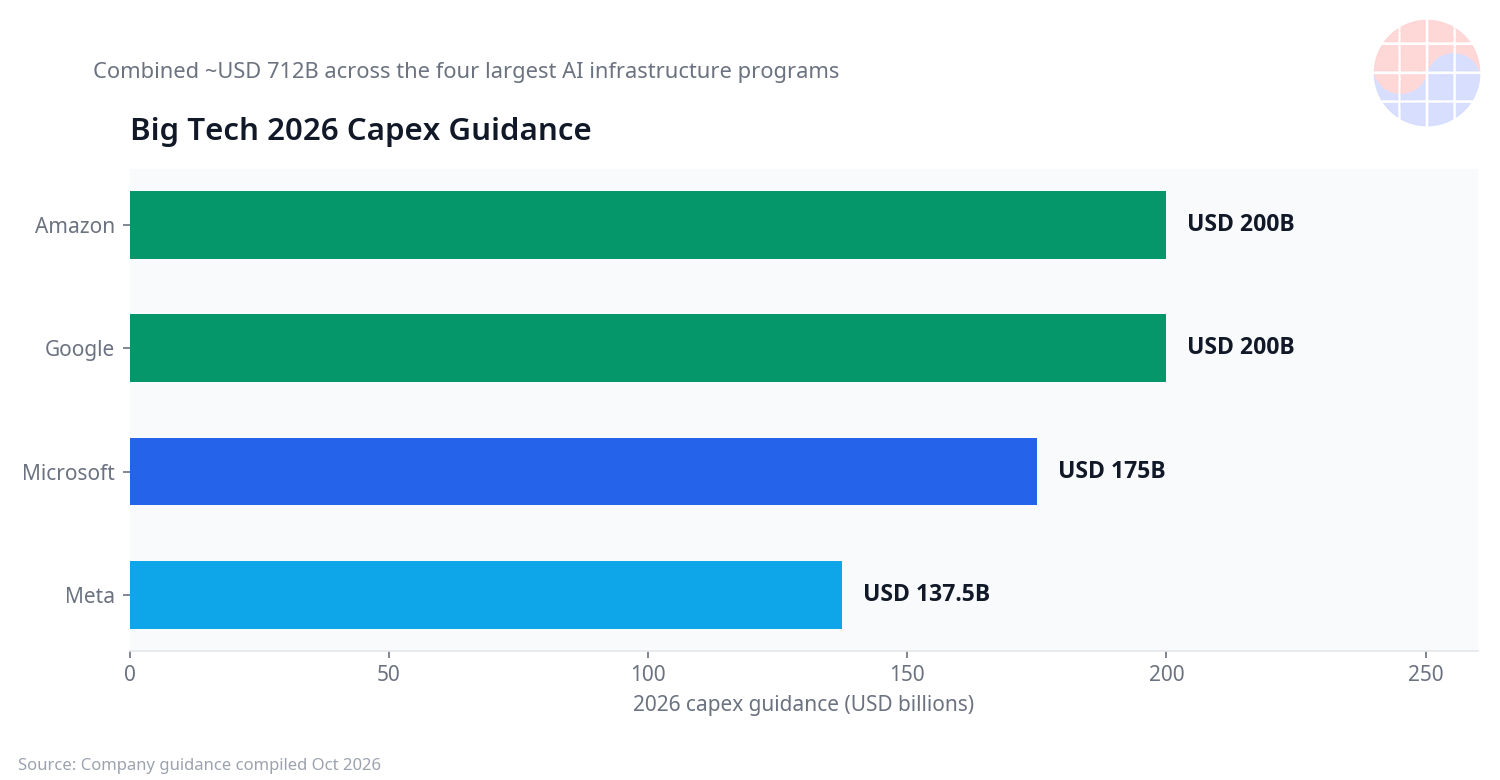
Guia de capex 2026 dos quatro maiores hiperescaladores: Amazon ~USD 200 bi, Google ~USD 200 bi, Microsoft ~USD 175 bi, Meta ~USD 137,5 bi — mais de USD 712 bi combinados. (Fonte: guias das companhias compilados, outubro de 2026)
Caso do pico 2: a lógica da eletricidade — primeiro a energia, depois as GPUs
Até 2024, a pergunta da indústria de IA era "quantas GPUs você consegue?". Em 2026 passou a ser "quanta eletricidade você consegue?". Chips são inúteis sem energia para funcionar.
Nos EUA, os campi individuais de IA escalam para a classe do gigawatt. A Microsoft adicionou 1 GW de capacidade em um único trimestre, e a parceria proposta entre Nvidia e OpenAI mira pelo menos 10 GW. O projeto PORTS-Pike em Ohio foi desenhado como um campus de computação de IA de 8 GW, com a OpenAI como cliente sob arrendamento de 20 anos. O centro de dados Prometheus da Meta em Ohio foi estimado em 600 MW e USD 24 bilhões em 2025, com projeções de 2 GW e USD 80 bilhões para 2027 e até 9 GW e USD 200 bilhões para 2030 (estimativas da Epoch AI). Os números exatos são faixas, mas a direção é inequívoca: os centros de dados estão se tornando infraestrutura em escala de usina.
O problema é que a rede não acompanha. No Reino Unido, 315 centros de dados aguardavam conexão à rede nacional em junho de 2026, com demanda combinada de 73 GW — mais de 60% acima dos 45 GW de capacidade total de geração do país. O projeto NeoCloud da Nscale, apresentado como o supercomputador de IA emblemático do Reino Unido, foi adiado por questões de fornecimento de energia: a instalação precisa de cerca de 90 MW, o equivalente à eletricidade de aproximadamente 315 mil residências.
A Coreia do Sul enfrenta o mesmo muro. Em um fórum de 13 de outubro de 2026 organizado pela Academia Coreana de Ciência e Tecnologia, o professor Park Jong-bae da Universidade Konkuk disse que um centro de dados de IA de 1 GW que solicite energia na região metropolitana de Seul poderia esperar "7–8 anos ou mais" pela entrega efetiva. A causa não é a capacidade de geração, mas a margem de conexão à rede na região metropolitana. Como disse o professor Kim Seung-wan da KENTECH: os projetos são bloqueados não por falta de eletricidade, mas por falta de rede. O gargalo é a transmissão, não a geração.
A eficiência agrava o problema. Números divulgados pela Nvidia indicam que, em um centro de dados de 1 GW, apenas cerca de 70% da energia de entrada chega à computação real de IA; os 30% restantes se perdem em refrigeração e distribuição (~20%) mais falhas e reinicializações (~10%). Um terço da eletricidade evapora antes de qualquer cálculo. A Nvidia acredita que a otimização pode levar isso acima de 90%, mas na arquitetura atual, construir mais centros de dados também significa desperdiçar mais energia.
Em resumo, o "muro elétrico" do campo do pico não é um gargalo temporário, mas uma restrição estrutural. Usinas levam 5–10 anos para serem construídas; a expansão da transmissão também leva anos. GPUs podem ser fabricadas em um ano. Eletricidade, não.
Caso do superciclo 1: a lógica dos lucros — o dinheiro real está fluindo
Onde o campo do pico questiona a receita futura, o do superciclo aponta a receita presente. No trimestre encerrado em 26 de julho de 2026, a Nvidia reportou USD 96,2 bilhões de receita e USD 59,7 bilhões de lucro líquido, com a receita de centros de dados subindo 117% ano a ano. O ritmo anualizado de receita da Anthropic superou USD 65 bilhões no fim de julho de 2026, com resultado operacional ajustado positivo. A receita de nuvem dos hiperescaladores cresce entre 37% e 82%. Isso é caixa auditado, não narrativa.
Os indicadores de demanda são igualmente sólidos. O Goldman Sachs projeta gasto acumulado em infraestrutura de IA de USD 7,6 trilhões entre 2026 e 2031. Só para os grandes hiperescaladores dos EUA, o capex é previsto em USD 800 bilhões em 2026, USD 1,2 trilhão em 2027 e USD 1,4 trilhão em 2028. A taxa de crescimento desacelera — de quase 100% em 2026 para 54% em 2027 e 12% em 2028 — mas a escala absoluta continua subindo. A adoção empresarial é estrutural: 88% das empresas declaram uso regular de IA, embora o acompanhamento do ROI fique para trás. Em outras palavras: a adoção está feita; a indústria está agora na fase de medição.
As avaliações acrescentam uma nuance interessante. As ações de infraestrutura de IA caíram para mínimas de avaliação de uma década: a mediana do P/L futuro caiu de 32x em abril de 2026 para 22x, e as ações de memória negociam a 4x lucros futuros de dois anos — metade de sua média de 15 anos (8x). Um argumento fraco para uma história de "bolha": o ceticismo já estaria precificado.
Caso do superciclo 2: a lógica da memória — a DRAM continua subindo
Poucos setores sinalizam tão claramente quanto a memória. No 3T 2026, os preços médios de venda de DRAM e NAND subiram quase 20% no trimestre, e a tensão oferta-demanda deve persistir até 2027 (Bernstein). A taxa de suficiência de oferta de DRAM ronda 79% em 2026 e a de NAND 80% — bem abaixo da linha de equilíbrio de 100% — recuperando-se para o equilíbrio apenas em 2027.
A HBM (memória de alta largura de banda) mudou estruturalmente o ciclo. A demanda de HBM de servidores de IA já representa mais da metade dos embarques totais de DRAM, e o mercado de HBM é projetado em USD 77,4 bilhões em 2026 (+124% ano a ano), expandindo-se para USD 152,8 bilhões em 2027. O projeto Stargate da OpenAI teria assegurado até 900 mil wafers de DRAM por mês da Samsung e da SK hynix — cerca de 40% da produção mundial de DRAM. A capacidade de HBM está vendida até 2026. A SK hynix registrou margem operacional de 72% no 1T 2026 — superior à da Nvidia ou da TSMC.
O crucial é que esse rali parece demanda real, não acúmulo de estoque. Fabricantes de PCs e smartphones já começaram a cortar embarques de aparelhos sob pressão do custo da memória — e mesmo assim os preços seguem subindo porque os servidores de IA absorvem o volume. As previsões do 4T 2026 apontam novas altas de preços de contrato: DRAM convencional +10–15% no trimestre, DRAM total com HBM +15–20%, NAND +15–20% (compilações de pesquisa de mercado).
A escala total da indústria também mudou. A Associação da Indústria de Semicondutores reportou vendas mundiais de semicondutores de USD 791,7 bilhões em 2025 (+25,6% ano a ano), e a cobertura da abertura da SEMICON West em outubro de 2026 apontou que a indústria cruzou USD 1 trilhão de receita anual pela primeira vez — quatro anos antes do previsto.
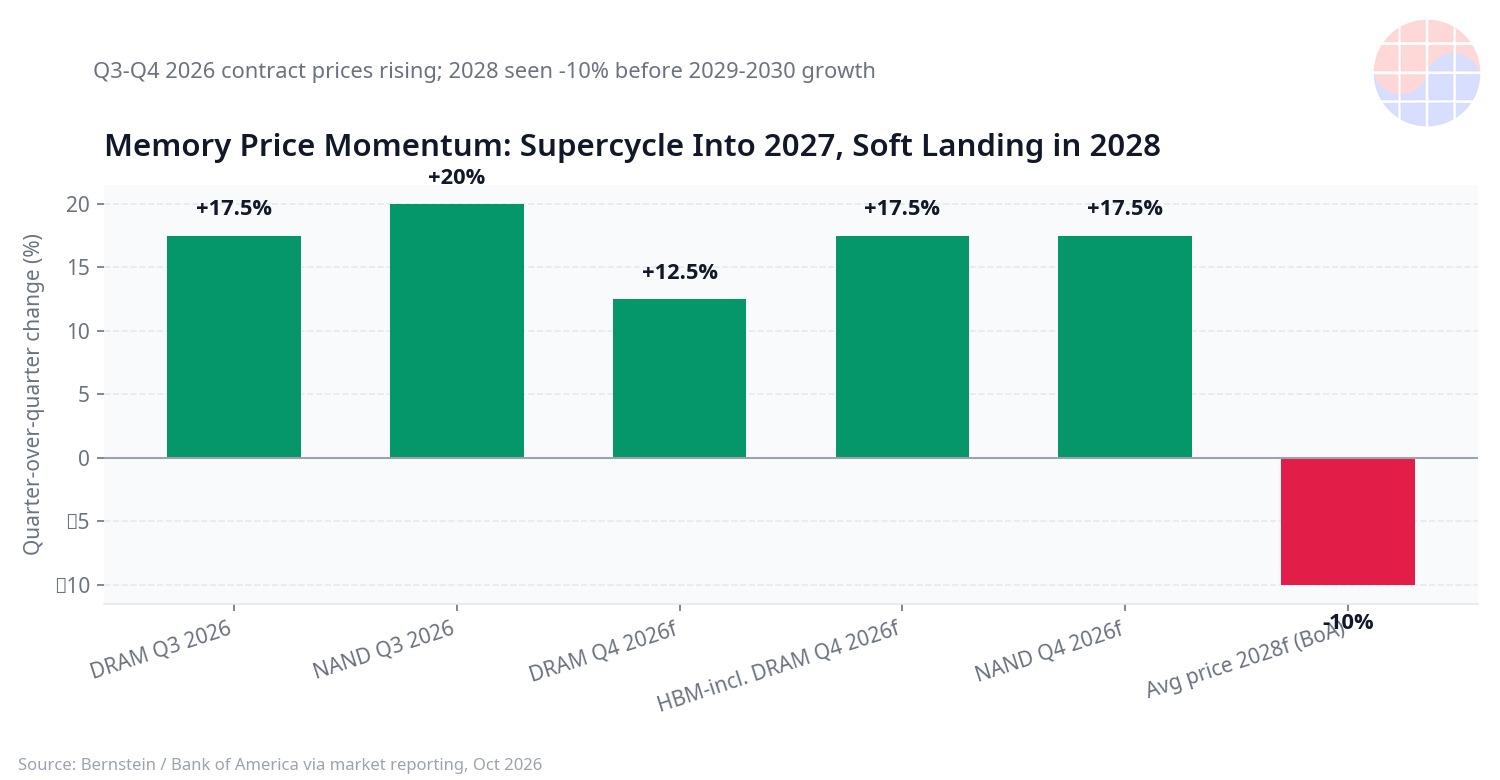
Momento dos preços de memória: os preços de contrato subiram em dois dígitos durante o 3T–4T 2026; espera-se um pouso suave de ~-10% em 2028 antes de novo crescimento em 2029–2030. (Fonte: compilações de Bernstein / Bank of America, outubro de 2026)
Caso do superciclo 3: a lógica da hegemonia — por que não pode parar
Além da economia está a geopolítica. A IA tornou-se arena de competição pelo poder nacional, não apenas de rivalidade industrial. O governo dos EUA impulsionou o investimento planejado da TSMC no país para USD 265 bilhões em 12 instalações de semicondutores e encapsulamento, e governos do mundo regam de subsídios os projetos de fundição. As corridas de subsídios estatais agora se sobrepõem às corridas privadas de investimento.
Nessa estrutura, a lógica normal do ciclo — "cortar investimento quando a demanda esfria" — pode não se aplicar. Se o custo de ficar para trás supera o custo de investir demais, o gasto continua mesmo com prejuízo. Em julho de 2026, o gasto privado em centros de dados nos EUA atingiu recorde de USD 75 bilhões em ritmo anualizado, 57% acima ano a ano — enquanto a construção privada total estava estagnada. O investimento em centros de dados superou a construção residencial pela primeira vez nos registros modernos. O capital vota com os pés.
O crescimento estrutural da demanda de inferência é o outro pilar do campo do superciclo. A demanda de treinamento pode oscilar com os ciclos de desenvolvimento de modelos, mas a demanda de inferência acumula-se com o número de usuários à medida que os agentes de IA proliferam. É para aí que a indústria de memória olha: a inferência é limitada pela capacidade de memória, de modo que nem modelos mais leves reduzem a demanda de memória.
Chase's Take: um superciclo governado pela energia
Colocando os dois casos lado a lado, cheguei a pensar que o enquadramento do debate está errado. Não é "pico versus superciclo" — ambos os fenômenos se desenrolam ao mesmo tempo.
Meu julgamento: os fundamentos de 2026–2027 são um superciclo. Os USD 59,7 bilhões de lucro líquido trimestral da Nvidia, a HBM vendida e as altas de dois dígitos da DRAM são caixa, não narrativa. O motor geopolítico da competição hegemônica pela IA não se desligará tão cedo. Somando a demanda de inferência estruturalmente crescente, um pico na demanda tecnológica ainda parece distante.
Mas o gargalo elétrico está governando à força a velocidade deste superciclo. Com 315 centros de dados na fila para conexão à rede britânica e esperas de 7–8 anos para 1 GW na região de Seul, mesmo os planos de capex mais agressivos enfrentam anos de prazo até a operação real. Paradoxalmente, isso torna o ciclo mais saudável. Diferentemente da bolha pontocom de 2000, uma restrição física agora freia o sobreinvestimento. A energia atua como um disjuntor natural.
O risco real está na estrutura de financiamento, não na demanda tecnológica. Uma lacuna gasto-receita de 10 para 1, fluxo de caixa livre negativo, USD 450 bilhões em emissão de títulos, acordos circulares, o debate da depreciação — isso rima com a Railway Mania britânica da década de 1840. Os trilhos foram de fato construídos e acabaram usados, mas a maioria dos investidores que os financiaram no pico perdeu dinheiro. A infraestrutura de IA pode seguir o mesmo roteiro: a tecnologia fica, a estrutura de financiamento treme. Que 40% dos pesquisados do BofA tenham apontado o capex de IA como a fonte mais provável de um evento de crédito sistêmico aponta na mesma direção.
Então este é o meu cenário. 2026–2027: continua um superciclo governado pela energia, com força da memória até 2027. Por volta de 2028, o pouso suave da memória (~-10% nos preços) coincide com um teste de estresse da estrutura de financiamento. Se um pico chegar, chegará então — em forma de ciclo de crédito, não de colapso da demanda tecnológica. Os investidores deveriam aproveitar a força dos semicondutores de 2026–2027 enquanto preparam proteções para a janela de alavancagem de 2028.
Implicações para investidores, engenheiros e formuladores de políticas
- Investidores: as avaliações da infraestrutura de IA estão em mínimas de uma década — o ceticismo está substancialmente precificado. Nesta fase, "quem garante a energia vence". A cadeia de valor elétrica — geração, transmissão, transformadores, ESS — importa tanto quanto as GPUs. Em memória, gerenciem posições com o cenário de pouso suave de 2028 em mente.
- Engenheiros: o gargalo do centro de dados migra dos chips para a energia e a refrigeração. A demanda por talento em "semicondutores de infraestrutura" — dispositivos de potência, refrigeração líquida, arquiteturas de distribuição elétrica — cresce estruturalmente. Do ponto de vista da carreira, a capacidade em projeto de potência e térmico terá prêmio ao lado do projeto de GPU.
- Formuladores de políticas: no caso da Coreia, o gargalo é a margem de conexão à rede, não a geração. Se 1 GW na região metropolitana leva 7–8 anos, a atração de centros de dados de IA deve ser planejada em pacote com a expansão da rede. Filtrar pedidos duplicados de energia e melhorar a compensação de ESS são tarefas de curto prazo.
Perguntas frequentes
A bolha de semicondutores de IA é igual à pontocom de 2000?
Há semelhanças e diferenças. A semelhança é a fragilidade financeira: infraestrutura construída com dívida, números de demanda inflados, debates de avaliação — padrões repetidos em 2000 e na Railway Mania de 1840. A diferença é o caixa. A pontocom foi uma bolha de empresas deficitárias; hoje a Nvidia lucra USD 59,7 bilhões de lucro líquido trimestral. A tecnologia é real e o dinheiro flui de verdade. Portanto, é preciso vigiar uma "bolha de financiamento", não uma "bolha tecnológica".
Se a escassez elétrica for resolvida, o superciclo acelera?
Contra-intuitivamente, talvez não. Resolver o gargalo elétrico acelera a entrada em operação de centros de dados — e com isso o risco de sobreinvestimento. A restrição elétrica atual também serve de válvula de segurança que freia o ciclo. A "expansão gerenciada" com investimento paralelo em infraestrutura elétrica é o cenário mais saudável.
Quanto dura o superciclo de memória?
As previsões atuais veem escassez até 2027. A taxa de suficiência de DRAM sobe de 79% em 2026 para a linha de equilíbrio de 100% apenas em 2027. O Bank of America, porém, projeta um pouso suave em 2028 — preços médios -10% (DRAM -5%, NAND -13%) — antes de novo crescimento em 2029–2030. Encaixa-se no cenário de superciclo governado pela energia.
Como investidores individuais deveriam abordar as ações de semicondutores agora?
As avaliações caíram para mínimas de uma década, de modo que se pode argumentar que o ceticismo está em grande parte precificado. Mas com o risco de ciclo de crédito por volta de 2028 em mente, entradas escalonadas e diversificação para a cadeia de valor elétrica e de infraestrutura parecem mais sensatas que apostas concentradas. Este artigo não é recomendação de investimento.
Nota: este artigo foi escrito em 16 de outubro de 2026 com base em materiais públicos. As previsões de capex e preços podem mudar com as condições de mercado e não constituem recomendações de compra/venda de nenhum valor.