 VLSI Korea
Boom até 2027 ou excesso de oferta em 2029? A aposta do capex de memória no pico do ciclo
O ministro das Finanças da Coreia disse que o boom dos chips dura até 2027; uma coluna alerta para excesso de memória em 2029. Mas Samsung e SK hynix seguem expandindo agressivamente. A economia da aposta de capex no pico do ciclo.


🆓 Artigo gratuito · Qualquer pessoa pode ler gratuitamente
Resumo de 30 segundos
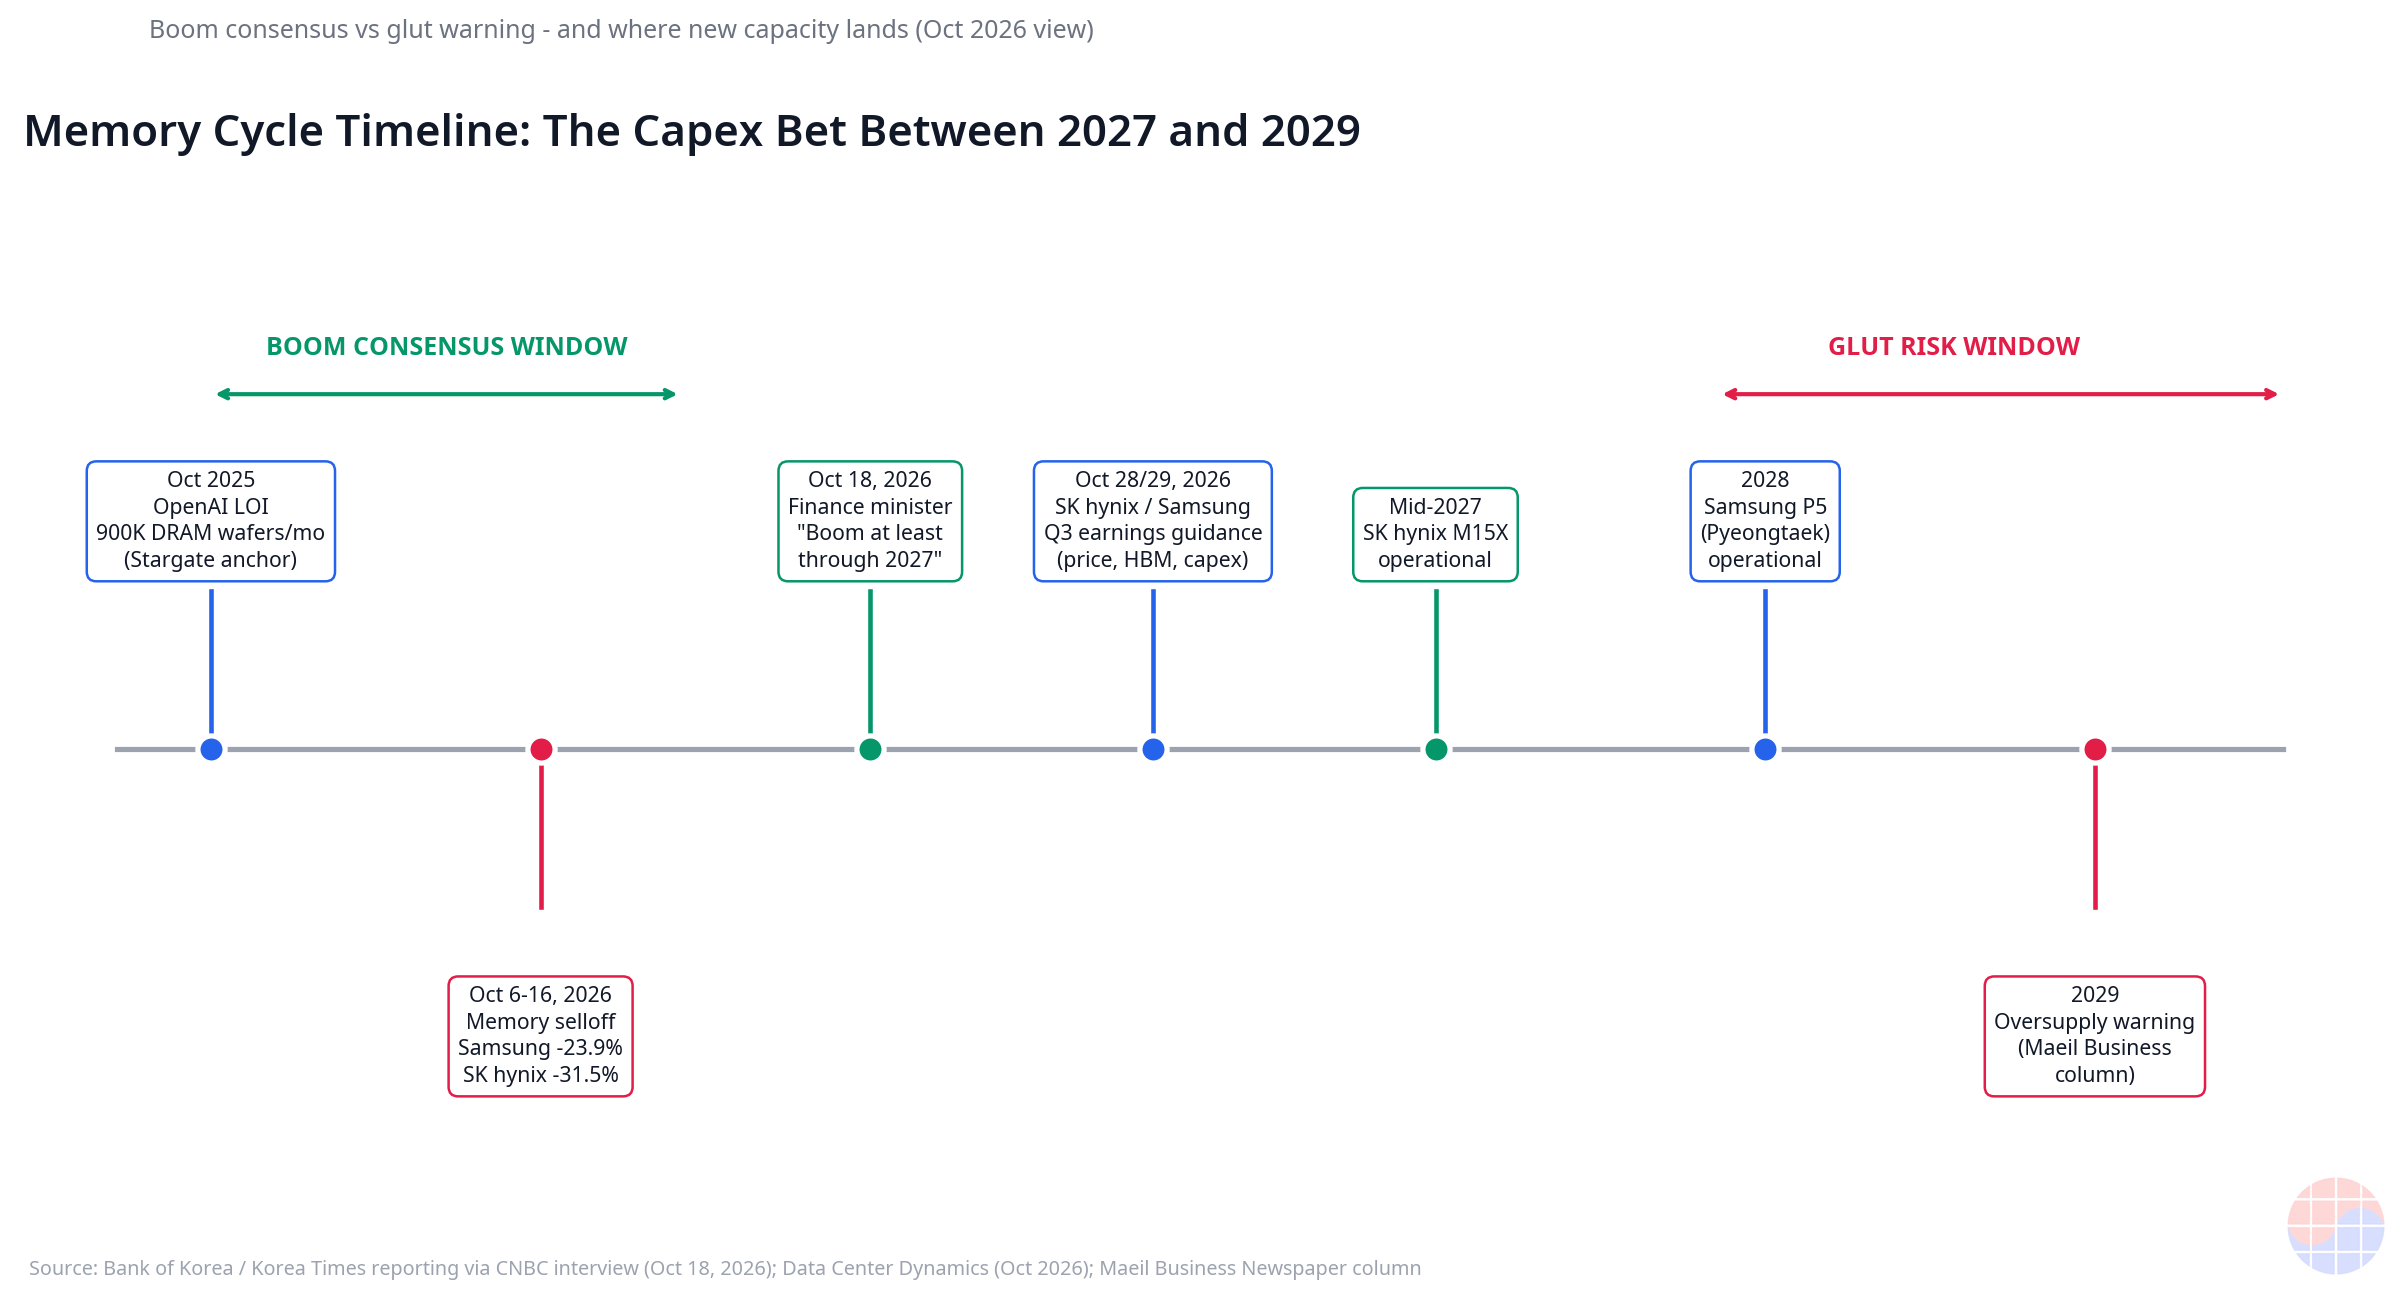
- Em 18 de outubro de 2026, o ministro das Finanças da Coreia do Sul, Lee Hyoung-il, disse à CNBC que o boom dos chips vai durar pelo menos até 2027. A demanda dos clientes segue superando a oferta, e a arrecadação fiscal de 2026 deve ficar acima das projeções. (Source)
- Na mesma semana, as ações de memória despencaram: a Samsung caiu 23,9% e a SK hynix 31,5% em sete pregões, enquanto o Kospi perdia cerca de 21%. O chefe de research da KB Securities chamou de exagero, culpando a ausência de suporte comprador doméstico.
- No outro campo, uma coluna do Maeil Business Newspaper alertou que o mercado de memória pode entrar em excesso de oferta até 2029, à medida que a nova capacidade entra em operação.
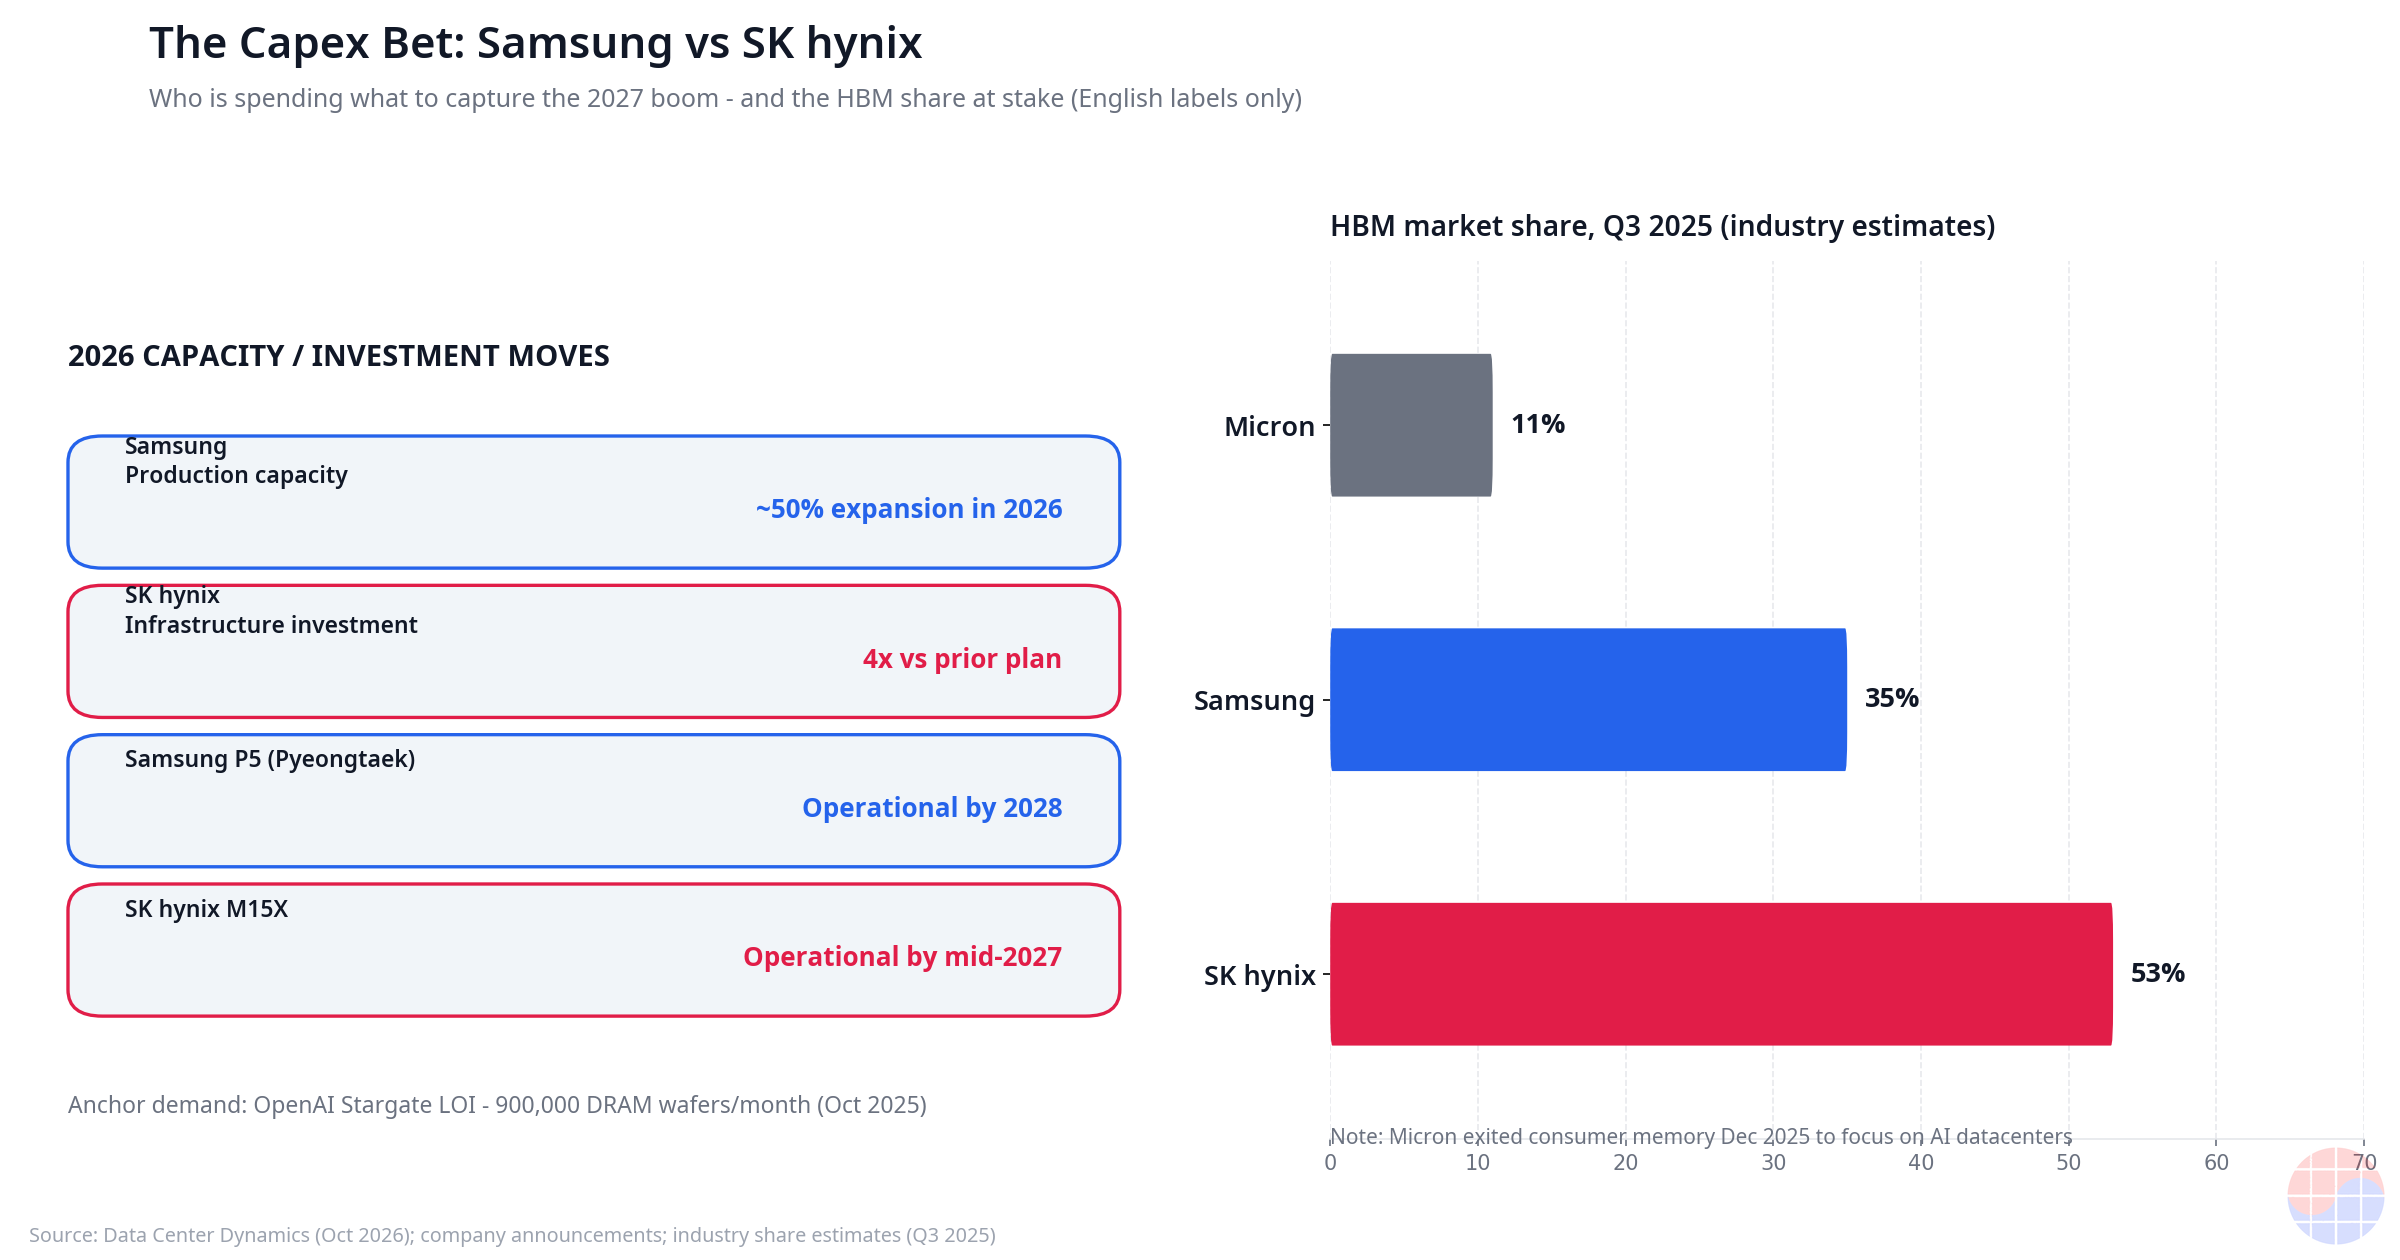
- Mesmo assim, ambas as fabricantes expandem agressivamente no pico. A Samsung elevará sua capacidade de produção em cerca de 50% em 2026; a SK hynix vai quadruplicar seu investimento em infraestrutura. A P5 da Samsung (Pyeongtaek) mira 2028 e a M15X da SK hynix, meados de 2027. (Source)
- O piso dessa aposta é a demanda âncora: a LOI de outubro de 2025 entre Samsung, SK hynix e OpenAI, cobrindo 900 mil wafers de DRAM por mês para o projeto Stargate.
- O veredito chega em 28 e 29 de outubro. A SK hynix divulga no dia 28 e a Samsung no dia 29; seus guidances sobre preços de memória, demanda de HBM e capex serão a avaliação intermediária.
- A tese central: no pico do ciclo, os sinais se leem na estrutura dos contratos, não no preço.
Background: o mesmo ciclo, lido de dois jeitos
Dados do Banco da Coreia publicados em abril mostraram que o PIB do primeiro trimestre cresceu 1,7% na comparação trimestral — o ritmo mais rápido desde 2020 — com a fabricação de chips respondendo por cerca de 55% desse crescimento. Samsung e SK hynix registraram lucros operacionais trimestrais recordes. O boom da memória havia se tornado a própria economia coreana.
Então vieram os sete pregões iniciados em 6 de outubro. A Samsung perdeu 23,9%, a SK hynix 31,5%, e o Kospi cedeu 1.449,52 pontos — cerca de 21%. A competição crescente das fabricantes chinesas de memória e a preocupação com os juros esmagaram o sentimento, arrastando também a Nvidia e os nomes globais de chips.
A sexta-feira trouxe alívio. O Kospi subiu 2,05% para 5.668,05, quebrando a sequência; a Samsung somou 2,62% e a SK hynix 0,79%. O won se fortaleceu para 1.331,4 por dólar, e os investidores estrangeiros compraram em termos líquidos cerca de 341 bilhões de wons em ações coreanas. Os vendedores foram o varejo e as instituições locais — o detalhe por trás do diagnóstico de "exagero" da KB Securities: não foram os fundamentos que ampliaram a queda, foi a ausência de demanda compradora doméstica.
No mesmo fim de semana, à margem das reuniões anuais do FMI e do Banco Mundial em Bangcoc, saiu a entrevista do ministro: "Por ora, nossa visão é de que podemos sustentar esse crescimento" ("For now, our view is that we can sustain this growth"). O argumento: os clientes seguem querendo mais do que os produtores conseguem entregar. O mesmo artigo trazia o alerta de excesso de oferta para 2029. Mesmos dados, leituras opostas. O que investidores e executivos precisam agora não é de uma profecia sobre qual lado tem razão, mas de um arcabouço para ler a estrutura da aposta.
Business Deep Dive
1. A matemática do oligopólio: quem detém o mercado de memória
DRAM e HBM globais são, na prática, um oligopólio de três jogadores. Em HBM, as estimativas do setor para o terceiro trimestre de 2025 colocavam a SK hynix em 53%, a Samsung em 35% e a Micron em 11%. Em dezembro de 2025, a Micron saiu do negócio de memória e armazenamento de consumo para se concentrar em clientes de datacenters de IA. O rumo da HBM está agora nas mãos das duas coreanas.
| Jogador | Participação em HBM (Q3 2025, estimativas do setor) | Movimento de capacidade 2026 |
|---|---|---|
| SK hynix | 53% | Investimento em infraestrutura 4x; M15X operacional em meados de 2027 |
| Samsung | 35% | Expansão da capacidade de produção ~50%; P5 operacional em 2028 |
| Micron | 11% | Saída da memória de consumo (dez. 2025), foco em IA |
A essência do oligopólio é o poder de precificação. O padrão histórico dos colapsos da memória é sempre o mesmo: a oferta se expande antes de a demanda dobrar. Assim, o alerta de "excesso de oferta em 2029" não é mero pessimismo; é um cenário condicional que essa estrutura reproduz sem parar. As condições: quando a nova capacidade entra de fato em rampa e se a demanda para absorvê-la está assegurada por contrato.
2. Dois campos: boom 2027 versus excesso 2029
| Campo do boom 2027 | Campo do excesso 2029 | |
|---|---|---|
| Voz | Ministro das Finanças (18-10-2026, CNBC) | Coluna do Maeil Business Newspaper (out. 2026) |
| Argumento | A demanda dos clientes segue superando a oferta; há dois anos de demanda de datacenters de IA na fila | A nova capacidade (P5, M15X) entrando em 2027–2028 empurrará a oferta acima da demanda |
| Evidência | Arrecadação fiscal de 2026 acima do previsto; chips puxaram 55% do crescimento do PIB no Q1 | O capex de memória tem lead time de 2–3 anos: as construções de hoje são a oferta de amanhã |
| Risco | Alcance chinês, juros | Simétrico: demanda mais forte adia o cenário de excesso |
Os dois campos não se contradizem de verdade. Ambos podem estar certos: boom até 2027 e alerta de excesso para 2029. O capex de memória leva 2–3 anos da decisão ao volume. As fabs que miram meados de 2027–2028 foram decididas em 2024–2025. As decisões de investimento dos tempos de boom voltam como oferta dos tempos de excesso: essa é a tragédia estrutural das indústrias cíclicas.
3. A economia da aposta de capex: por que investir mais no pico
O dilema clássico dos manuais de MBA se aplica ao pé da letra.
- Investir no pico: sua capacidade adicionada aumenta a oferta do mercado e provoca o excesso. Você aperta o gatilho da queda de preços.
- Não investir: os concorrentes tomam sua participação com a capacidade adicionada deles. Você perde a liderança do próximo ciclo.
Sob oligopólio, isso vira um dilema do prisioneiro. Se a Samsung expande enquanto a SK hynix fica parada, a Samsung vence o jogo da participação — e vice-versa. Se ambas expandem, dividem o excesso. E ainda assim, "expandir" tende a ser a estratégia dominante de cada uma: o pior resultado é ficar parado enquanto o rival constrói.
O que diferencia este ciclo é uma mudança na natureza da demanda, não na sua duração. A LOI da OpenAI de outubro de 2025 — 900 mil wafers de DRAM por mês para o Stargate — simboliza a mudança estrutural. A memória de IA já não se compra pelo preço spot. A HBM já se vende por alocação (allocation) por cliente, com contratos de longo prazo fixando o volume. O piso da aposta de capex já não é a volatilidade do spot, mas o volume contratado.
Em fórmula: valor esperado da decisão de capex = (volume âncora contratado × margem do contrato) + (valor de opção da capacidade restante no spot) − capex. Quanto maior a demanda âncora, maior o primeiro termo e mais racional a aposta. Os 900 mil wafers mensais da OpenAI são o número que preenche esse primeiro termo.
4. Anatomia do tombo de outubro: exagero ou sinal precoce?
| Métrica | Valor | Data / fonte |
|---|---|---|
| Samsung, 7 pregões | −23,9% | Desde 6 de out., imprensa (Korea Times) |
| SK hynix, 7 pregões | −31,5% | Desde 6 de out., imprensa (Korea Times) |
| Kospi, 7 pregões | ≈ −21% (1.449,52 pts) | Desde 6 de out. |
| Kospi, sexta-feira | +2,05% → 5.668,05 | 16 de out. |
| Samsung, sexta-feira | +2,62% | 16 de out. |
| SK hynix, sexta-feira | +0,79% | 16 de out. |
| Compras líquidas estrangeiras | ≈ 341 bi de wons | 16 de out. |
O chefe de research da KB Securities foi explícito: a queda não foi puxada por deterioração de fundamentos, mas pela ausência de suporte comprador doméstico. Os estrangeiros foram compradores líquidos. A competição chinesa e o medo dos juros apertaram o gatilho, mas o preço passou do ponto.
O veredito sobre esse julgamento chega em 28 e 29 de outubro. Nos resultados do Q3 da SK hynix (28/10) e da Samsung (29/10), importam três coisas:
- Guidance de preços de memória: a direção dos preços de contrato — seguem subindo ou desaceleram?
- Demanda de HBM: status de alocação e carteira de pedidos (backlog) de HBM4/HBM4E com clientes de IA.
- Guidance de capex: planos de investimento para 2027 — para cima, estáveis ou para baixo. A leitura direta de quanto estão apostando.
O argumento deste artigo: olhem a estrutura dos contratos, não o preço. Prazos de preço fixo mais longos, maior peso de contratos de longo prazo tipo take-or-pay e alocação por cliente mais rígida apontam para um pico sustentável. Prazos mais curtos e maior peso do spot sinalizam que o pico já passou.
5. O cardápio do executivo: quatro estratégias de capex no pico
Quatro estratégias estão na mesa no pico do ciclo.
- Expansão agressiva (a via Samsung): ~50% mais capacidade. Vence o jogo da participação, mas é a primeira vítima de um tombo de preços. O cálculo: a demanda âncora (a LOI da OpenAI) cobre a queda.
- Infraestrutura antecipada (a via SK hynix): investimento 4x, M15X em rampa em meados de 2027. Consolidar a liderança em HBM (53%) com capacidade. Reparem no timing: a rampa de meados de 2027 chega mais de um ano antes do alerta de excesso de 2029, garantindo uma janela de retorno antes do excesso.
- Capex disciplinado (a via Micron): sair da memória de consumo, concentrar-se em datacenters de IA de alta margem. Sair do jogo do volume, jogar o da margem.
- Encolhimento de nó em vez de novas fábricas: migrar para DRAM 1c/1-gamma para reduzir o custo por Gb. Absorver o crescimento de bits (bit growth) sem adicionar inícios de wafer.
As quatro são racionais. A diferença é quais cartas você tem. O líder de 53% em HBM consolida a liderança com capacidade; a IDM se apoia na integração vertical; o terceiro escolhe foco. No pico não há uma única resposta certa, só a aposta que combina com a sua posição.
Chase's Take
O dilema do ciclo da memória é um clássico do primeiro semestre do MBA: invista no pico e você cria o excesso; não invista e perde participação. E ainda assim as empresas investem no pico, sempre. Por quê? O manual diz "irracionalidade coletiva". A resposta do campo é outra: quem não investe morre primeiro. Nas indústrias cíclicas, participação é um ativo permanente e preço é uma variável temporária. Um excesso dói em todos, mas perder participação mata só você.
O diferente desta vez: não a duração da demanda, mas sua natureza. A demanda de memória costumava se mover com um único número, o preço spot. A demanda de memória de IA agora se move com contratos. A LOI de 900 mil wafers por mês da OpenAI, a alocação de HBM por cliente, os contratos take-or-pay de longo prazo: isso já não é um problema de previsão de demanda, é um problema de propriedade da demanda. Quem amarrar a demanda âncora por contrato ganha a aposta de capex.
Então leiam o alerta de excesso de 2029 como uma condição, não como uma data. O timing de rampa de M15X e P5, as janelas de renovação dos contratos de HBM de longo prazo, a curva de rendimentos chinesa: o excesso chega quando as três se alinham. Se alguma falhar, o alerta se atrasa. O diagnóstico de "exagero" da KB Securities é a mesma lógica: o mercado vendeu olhando o preço, o resultado; a leitura real está na estrutura dos contratos, a causa.
O ângulo coreano também importa. Os chips puxaram 55% do crescimento do PIB no Q1: o ciclo da memória é o ciclo econômico coreano. Quando o ministro diz "até 2027", é uma previsão industrial e fiscal ao mesmo tempo. A arrecadação acima das projeções tem sua imagem especular: se o boom da memória dobrar, a arrecadação dobra junto. A aposta de capex no pico do ciclo é um jogo nacional, não só corporativo.
A verificação chega em 28 e 29 de outubro. Leiam então a letra miúda dos guidances: duração de contratos, rácios de alocação, números de capex. Se o arcabouço deste artigo estiver certo, o sinal não estará no preço da ação. Estará nas notas de rodapé.
Implications: conclusões para investidores e executivos
Para investidores — a lista de 28/29 de outubro:
- Direção do guidance de preços de contrato. Seguir em alta favorece o campo do boom; desacelerar favorece o do excesso.
- Status de alocação de HBM4/HBM4E e backlog por cliente. Quanto dura o "esgotado" (sold out)?
- Guidance de capex 2027. Para cima significa que a diretoria aposta no boom; para baixo, que vigia o pico.
- Mudanças na estrutura de contratos: peso dos contratos de longo prazo, menções take-or-pay, endurecimento da alocação por cliente.
Para executivos — a lista de timing do capex:
- A demanda âncora está amarrada por contrato, em nível take-or-pay, não em nível LOI?
- A rampa chega pelo menos 12 meses antes do alerta de excesso? (M15X: meados de 2027 versus alerta de 2029 ≈ 18 meses de pista de retorno.)
- Há um plano paralelo de migração de nó (1c, 1-gamma) para reduzir o custo por Gb? Margem para absorver o bit growth sem novos inícios de wafer.
- Há um tracker dedicado às curvas de rendimento das fabricantes chinesas? O gatilho do excesso pode ser o rendimento chinês, não a capacidade coreana.
O arcabouço de veredito (resumo):
| Sinal | O boom continua (2027) | Transição ao excesso (2029) |
|---|---|---|
| Estrutura de contratos | Contratos longos, alocação mais rígida | Prazos mais curtos, mais peso do spot |
| Guidance de capex | Para cima / estável | Para baixo |
| Estoque | Estoque de clientes normal | Acúmulo no canal |
| Rendimentos chineses | Estagnados | Melhora rápida |
FAQ
P1. O excesso de oferta de 2029 é uma previsão fechada? Não. A coluna do Maeil Business apresentou um cenário condicional. O excesso chega quando a nova capacidade (P5, M15X) entrar em rampa em 2027–2028 sem demanda amarrada por contrato para absorvê-la. As três condições — timing de rampa, renovações de contratos HBM, rendimentos chineses — precisam se alinhar.
P2. Por que expandir capacidade no pico se um excesso vem aí? Teoria dos jogos do oligopólio. Se seu rival expande e você não, perde participação. Participação é um ativo permanente; a queda de preços, uma variável temporária. E desta vez, a demanda âncora como a LOI da OpenAI (900 mil wafers/mês) está amarrada em contratos de longo prazo, então o piso da aposta é mais firme que em ciclos passados baseados em spot.
P3. O que observar nos resultados de 28/29 de outubro? Três coisas: a direção do guidance de preços de contrato de memória, o status de alocação e o backlog de HBM4/HBM4E por cliente, e se o guidance de capex 2027 vai para cima, fica estável ou cai. Sobretudo, as mudanças na duração dos contratos e no peso dos contratos de longo prazo: esse é o sinal do pico.
P4. A recente queda das ações de memória foi oportunidade de compra? O chefe de research da KB Securities diagnosticou exagero: as quedas de −23,9% (Samsung) e −31,5% (SK hynix) em sete pregões foram ampliadas pela ausência de compra doméstica, enquanto os estrangeiros compraram em termos líquidos. Essa é uma visão analítica, não um conselho. É razoável reservar o julgamento até o guidance de 28/29 de outubro confirmar a mudança na estrutura dos contratos.
Este artigo é uma análise baseada em reportagens publicadas e comunicados das empresas, não um conselho de investimento. Os números seguem a data de reportagem de cada fonte (outubro de 2026).
Leitura relacionada
- Goldman Sachs: "Ciclo de capex de IA se aproxima de ponto de inflexão"…
- Nomura: escassez de memória até 2028 — preço-alvo da Samsung em 670 mil…
- Citi mantém alvo da SK hynix em 3 milhões de wones: inferência de IA…
- Morgan Stanley alerta para a "armadilha de valuation" da memória — P/E…
- Goldman Sachs e a queda das ações de IA: hedge funds vendem, mas a…


