VLSI Korea
Coreia do Sul aposta ₩1,6 quadrilhão na IA: os três gargalos que decidem se o plano funciona
O plano coreano de IA de ₩1,6 quadrilhão ainda é um plano: o sucesso exige orquestrar fábricas, energia, talento e água. KIET vê três gargalos —encapsulamento avançado, energia, robótica— onde a Coreia pode ser fornecedor essencial. Metas: HBM/DRAM x2 em 5 anos, 8,4 GW em 2029, 18,4 em 2035.


🆓 Artigo gratuito · Qualquer pessoa pode ler gratuitamente
Resumo em 30 segundos
O plano de investimento em IA de ₩1,6 quadrilhão da Coreia do Sul é, por enquanto, um plano: a execução ainda está por vir. A condição do sucesso é a orquestração —fábricas, energia, trabalhadores, clientes e água precisam chegar juntos; se faltar um elo, instalações caras ficam ociosas. Um relatório do Instituto da Coreia para Economia Industrial e Comércio (KIET) identifica três pontos onde a expansão global da IA está travada: o encapsulamento avançado de semicondutores, a eletricidade e os equipamentos para centros de dados, e os componentes de precisão mais os dados industriais para robôs. O KIET argumenta que a Coreia pode se tornar um «fornecedor essencial» nesses gargalos sem precisar igualar EUA e China em todas as frentes da IA. As três metas dos megaprojetos do governo: dobrar a capacidade de produção de HBM e DRAM em cinco anos, 8,4 GW de capacidade em centros de dados de IA até 2029 e 18,4 GW até 2035. A Assembleia Nacional questionou se as empresas realmente consumiriam tanta eletricidade e se os projetos regionais conseguiriam atrair trabalhadores; grupos cívicos pediram a divulgação das avaliações econômicas e ambientais por trás dos planos de investimento. O plano é ambicioso. A questão que resta é a execução.
Contexto: por que agora, por que tão grande
Em 29 de junho de 2026, chegou o roteiro industrial da Coreia: ₩800 trilhões em investimento em semicondutores mais um impulso de ₩550 trilhões em centros de dados. Em 23 de setembro, veio a promessa presidencial de dobrar a capacidade de produção de memória em cinco anos (um esforço de investimento de cerca de US$ 520 bilhões), junto com ₩30 trilhões em P&D ao longo de 15 anos para memória de próxima geração, semicondutores de IA de borda e semicondutores de defesa.
O pano de fundo tem três camadas. Primeiro, a demanda por IA está pressionando ao mesmo tempo a memória e a infraestrutura elétrica. A HBM se tornou o gargalo dentro dos aceleradores de IA, e os centros de dados escalaram para um problema de planejamento elétrico em nível nacional. Segundo, a reconfiguração geopolítica da cadeia de suprimentos. Enquanto EUA e China constroem, cada um, suas pilhas de IA dentro de suas fronteiras, a Coreia mira uma posição indispensável para ambos os lados sem pertencer totalmente a nenhum. Terceiro, o domínio coreano em memória. Ter em casa os maiores produtores mundiais de DRAM e HBM faz com que a política industrial parta de uma linha diferente da da maioria dos países.
Para ter uma noção dos números: ₩1,6 quadrilhão supera 60% do PIB da Coreia. A maior parte não é gasto público. O grosso é capex corporativo e capital privado —Samsung, SK, GS, Naver e outros— com o governo fornecendo o roteiro, as licenças, a energia e o treinamento da força de trabalho. Ou seja, a economia deste plano não é «quanto o governo gasta», mas «quantos gargalos o governo remove para que o investimento privado realmente se concretize».
Análise de negócio
Metas e cronograma dos megaprojetos
| Projeto | Meta | Prazo | Gargalo principal |
|---|---|---|---|
| Expansão da capacidade de memória | Dobrar a capacidade de produção de HBM + DRAM | Em 5 anos (2031) | Encapsulamento avançado (empilhamento HBM, TSV), prazos de entrega de equipamentos |
| Centros de dados de IA, fase 1 | 8,4 GW de capacidade | 2029 | Contratação de energia, rede elétrica, licenças |
| Centros de dados de IA, fase 2 | 18,4 GW de capacidade | 2035 | Fase 1 + força de trabalho regional e demanda |
| P&D de próxima geração | Memória de próxima geração, semicondutores de IA de borda, semicondutores de defesa | ₩30 trilhões em 15 anos | Formação de talentos |
| IA física | Formar 10.000 especialistas em robôs de IA, implantar mais de 1.000 robôs industriais por ano | Ser potência em IA física até 2030 | Componentes de precisão, dados industriais |
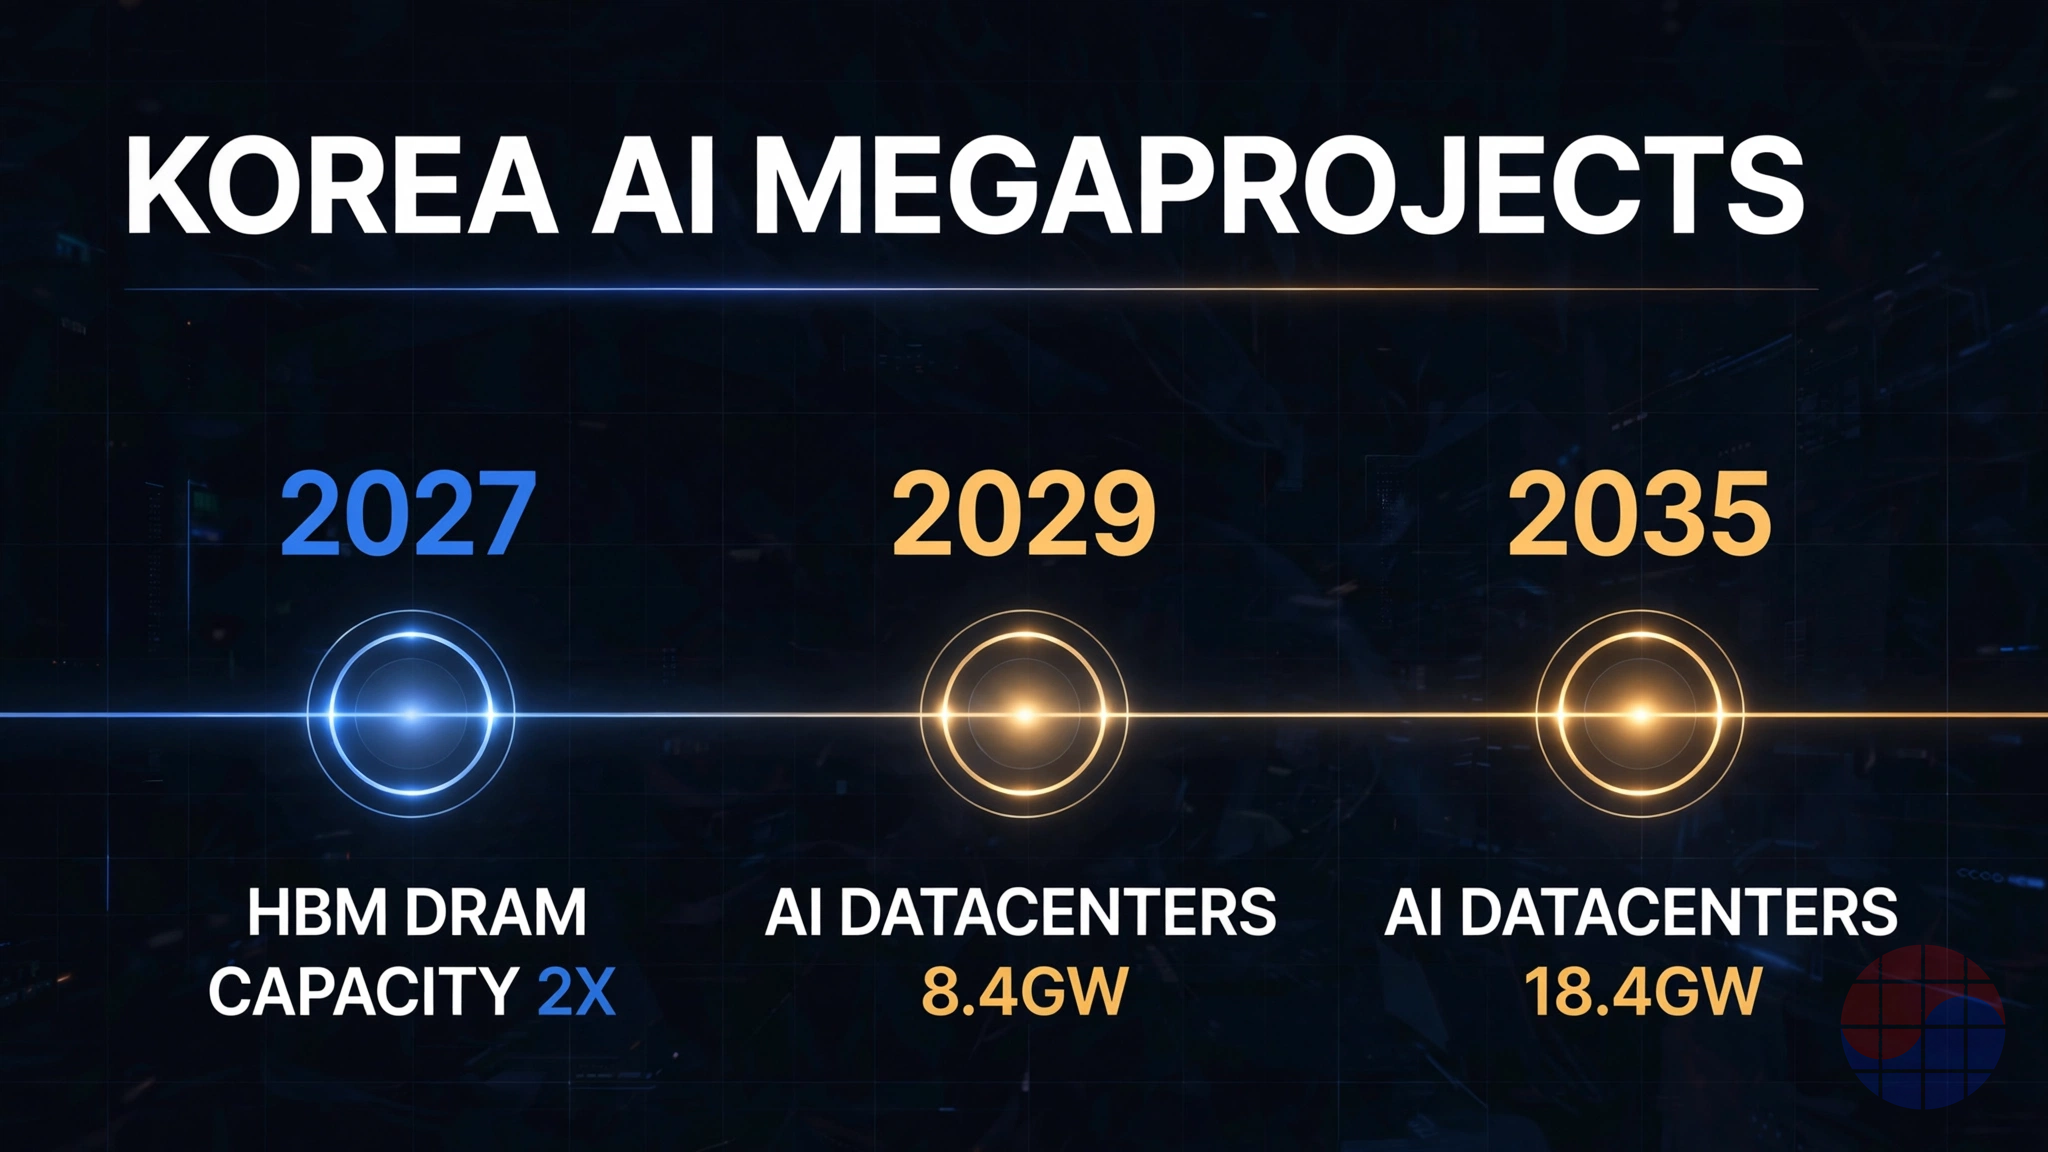
A meta de 8,4 GW da fase 1 é várias vezes a capacidade total atual de centros de dados da Coreia. Para referência, um único campus grande de um hiperescalador costuma ser medido em centenas de megawatts — 8,4 GW é como construir do zero um novo cliente elétrico em escala de país. É exatamente por isso que a Assembleia Nacional perguntou se as empresas realmente consumiriam tanta energia.
Os três gargalos do KIET na expansão global da IA
O relatório do KIET «Implicações estratégicas dos megaprojetos e tarefas de política industrial» faz um diagnóstico simples: a expansão global da IA está hoje travada em três pontos.
| Gargalo | Por que está travado | Posição da Coreia | |---|---|---|---| | 1. Encapsulamento avançado de semicondutores | O empilhamento de HBM (TSV, hybrid bonding) e a capacidade de encapsulamento avançado de classe CoWoS definem o teto das remessas de aceleradores de IA. Os prazos de equipamentos e materiais são longos; as ampliações de capacidade ficam atrás da demanda | Líder mundial em HBM (SK hynix, Samsung). O encapsulamento virou parte da competitividade em memória | | 2. Energia e equipamentos para centros de dados | A contratação de energia, a expansão da rede e os prazos dos equipamentos elétricos (transformadores) são mais longos que a própria construção do centro de dados. «Servidores precisam de eletricidade» virou a restrição determinante | Domina as cadeias de suprimento de equipamentos elétricos, transformadores e semicondutores de potência. A velocidade da expansão da rede nacional é a variável | | 3. Componentes de precisão e dados industriais para robôs | Cadeias de suprimento finas para redutores e servomotores em robôs humanoides e industriais; dados industriais de qualidade para treinamento estão trancados dentro das fábricas | Base de manufatura de precisão mais dados de manufatura. Conecta-se ao plano de formar 10.000 especialistas em robôs de IA em cinco anos |
A proposta estratégica do KIET decorre disso: em vez de enfrentar EUA e China em todas as frentes da IA, tornar-se o fornecedor essencial nesses três gargalos. Em termos de MBA, isso é uma estratégia de foco no sentido de Porter. Competir no stack completo é uma competição de queima de capital; o fornecedor situado num gargalo detém poder de precificação. A HBM é a prova — representa uma fatia grande da lista de materiais (BOM) de um acelerador de IA e há, na prática, dois fornecedores.
Quem entra com o quê: o investimento por ator
| Ator | Compromisso | Escala | Nota |
|---|---|---|---|
| Grupo SK | Expansão de DRAM em Yongin | ~₩600 trilhões | Compromisso central |
| Grupo SK | Investimento em Cheongju | ~₩100 trilhões | |
| Grupo SK | Investimento na região sudoeste | ~₩400 trilhões | Condicional |
| Samsung | Plano de investimento nacional divulgado | ₩2.655 trilhões | Total nacional do grupo |
| SK, GS, Naver e outros | Centros de dados de IA fase 1 (8,4 GW) | ~₩550 trilhões | Condicionado à contratação de energia |
| Governo | P&D de próxima geração (memória, IA de borda, semicondutores de defesa) | ₩30 trilhões em 15 anos | Formação de talentos e tecnologia |
A palavra mais importante desta tabela é «condicional». O investimento de ₩400 trilhões no sudoeste é condicional. As condições não foram divulgadas, mas provavelmente são termos de execução: tarifas de energia, licenças, tratamento fiscal, força de trabalho. Em termos de MBA, isso é uma opção real. A empresa não está dizendo «vamos construir agora» — está mantendo uma opção de compra que será exercida se as condições forem atendidas. Se o governo destravar os gargalos, a opção é exercida; se não, expira. A política industrial vence ou perde nesse preço de exercício.
Mapa de atores
- Governo: define as metas. Precisa destravar gargalos via licenças, rede elétrica, impostos e treinamento. Assume o custo político do fracasso.
- Chaebol (Samsung, SK): executam o capex real. Mantêm poder de negociação por meio de compromissos condicionais. Energia, água e força de trabalho são precondições para gastar.
- Operadores de centros de dados (SK, GS, Naver): o lado da demanda dos 8,4 GW e os consumidores de energia. Garantir clientes (hiperescaladores, empresas de IA) é o ponto central.
- Regiões (Yongin, Cheongju, sudoeste): esperam empregos e receita fiscal —mas, como observou a Assembleia, se os trabalhadores realmente virão é uma pergunta aberta.
- Grupos cívicos e a Assembleia: exigem a divulgação das avaliações econômicas e ambientais. Preocupados com repasse tarifário se a energia for superdimensionada.
Estrutura de riscos de execução: cinco elos
A restrição real é a orquestração. Fábricas, fornecedores, trabalhadores treinados, clientes, água e eletricidade precisam chegar juntos. Um elo ausente deixa instalações caras ociosas. A lista de verificação tem cinco itens:
- Contratação de energia: 8,4 GW equivalem à demanda de vários reatores nucleares. Contratos de compra de energia, estruturas tarifárias e cronogramas de expansão da rede precisam se alinhar.
- Licenças e rede: fabs e centros de dados levam anos para serem licenciados. A aceitação local das linhas de transmissão é outra variável.
- Força de trabalho: o pipeline de talentos em semicondutores, energia e robótica. A meta da IA física de «10.000 especialistas em cinco anos» se apoia neste elo.
- Água: fabs têm sede. Conflitos com recursos hídricos regionais são um risco recorrente em casos passados.
- Demanda (clientes): o ponto central da Assembleia. Quem ocupa 8,4 GW? Quem compra a produção dobrada de HBM? Se a capacidade chegar num ciclo de baixa da memória, a utilização desaba.
A visão de Chase: a economia da estratégia do «fornecedor essencial»
A ideia mais digna de um MBA neste plano é o diagnóstico do fornecedor essencial do KIET. A história da política industrial da Coreia —semicondutores, construção naval, aço— sempre seguiu um padrão: o governo põe a mesa, as empresas executam o capex e as economias de escala derrubam custos para capturar os mercados mundiais. A estrutura é a mesma desta vez. O que muda é o alvo: não a escala, mas os gargalos.
Por que gargalos? Vejam onde se concentram as margens na era da IA. As margens mais gordas na cadeia de suprimento dos aceleradores de IA vão para quem está no gargalo: HBM, capacidade de encapsulamento avançado, equipamentos elétricos —cada ponto onde a demanda supera a oferta. A Coreia já ocupa essa posição na HBM, o que significa que a estratégia parte da experiência de campo, não da teoria.
O segundo ponto é como ler os compromissos condicionais. Os ₩400 trilhões serem «condicionais» não é fraqueza — é a estrutura da negociação. As empresas dizem ao governo «construímos se vocês destravarem os gargalos», e o governo diz às empresas «apoiamos vocês se construírem». É o jogo do ovo e da galinha. Vence quem se move primeiro e força a opção do outro lado a entrar no dinheiro. Se o governo destravar primeiro a energia e as licenças, o investimento condicional vira investimento comprometido. Se o governo falar e executar devagar, a opção expira e o capital vai para outro lugar.
A terceira é a vantagem da perspectiva coreana. Este tema está cheio de detalhes que a análise estrangeira não capta: as restrições de água no cluster de Yongin, a realidade da rede do sudoeste, a dificuldade de atrair trabalhadores para os polos regionais. O debate na Assembleia e as exigências de avaliação dos grupos cívicos fazem parte da mesma textura. A política industrial é, em última instância, uma aposta na capacidade de execução de um país, e a capacidade de execução se decide nos detalhes de campo.
Os contra-argumentos merecem espaço. Primeiro, dobrar a capacidade de memória carrega risco de ciclo — se a nova capacidade aterrissar quando a demanda por HBM arrefecer, desencadeia uma guerra de preços. Segundo, a incerteza da demanda para os 8,4 GW: centros de dados não são um negócio de «construa e eles virão». Terceiro, a estratégia do fornecedor essencial exige que os gargalos persistam, mas mudanças tecnológicas (p. ex., tecnologias alternativas de encapsulamento) podem dissolvê-los. Esses três são a verdadeira taxa de desconto deste plano.
Implicações: lições para investidores e gestores
Para investidores. Ordenem os beneficiários. Primeira linha: os fornecedores nos gargalos —equipamentos e materiais de encapsulamento avançado, a cadeia de valor da HBM, equipamentos elétricos (transformadores, semicondutores de potência), componentes de precisão (redutores, servomotores). Segunda: a onda de construção —obras de fabs, construção de centros de dados, expansão da rede. Terceira: as regiões —terras industriais e infraestrutura em Yongin, Cheongju e no sudoeste. O risco é o timing. Megaprojetos movem ações na «primeira pá», não no anúncio. Acompanhar marcos de execução —contratos de energia, licenças, inícios de obra, pedidos de equipamentos— supera perseguir manchetes.
Para gestores. Qualquer empresa com cadeia de suprimento que toque a Coreia deveria se fazer três perguntas. (1) Onde nosso produto se situa em relação aos três gargalos — estar sobre um deles significa poder de negociação. (2) Qual de energia, água e talentos limita nossos próprios polos — agora competiremos com os megaprojetos pelos três. (3) Onde nos posicionamos se as condições dos investimentos condicionais forem destravadas. Política industrial não é assunto alheio; é o jogo de todos na cadeia de suprimento.
Perguntas frequentes
P1. Os ₩1,6 quadrilhão são todo dinheiro público? Não. A maior parte é capex corporativo e capital privado de Samsung, SK, GS, Naver e outros. O papel do governo é definir o roteiro, apoiar licenças, rede e tratamento fiscal, além de P&D (₩30 trilhões em 15 anos) e treinamento da força de trabalho. Ou seja, o sucesso do plano não depende do gasto fiscal, mas de quantos gargalos o governo remove para que o investimento privado realmente se concretize.
P2. Por que os três gargalos do KIET importam? Porque são os três pontos onde a expansão global da IA está hoje travada: (1) encapsulamento avançado de semicondutores, (2) eletricidade e equipamentos para centros de dados, (3) componentes de precisão e dados industriais para robôs. A proposta do KIET: em vez de competir com EUA e China em todas as frentes da IA, a Coreia deveria se tornar o fornecedor essencial nesses gargalos. A lógica central é que fornecedores em gargalos detêm poder de precificação.
P3. Qual é o maior risco de execução? A orquestração. Fábricas, cadeias de suprimento, trabalhadores, clientes, água e energia precisam chegar juntos; um elo ausente deixa instalações caras ociosas. Especificamente: contratar energia em escala de 8,4 GW e expandir a rede, a velocidade das licenças, atrair trabalhadores para os polos regionais e o risco de ciclo na demanda por memória e centros de dados. A Assembleia Nacional já questionou o realismo da demanda elétrica e da contratação regional.
P4. O que os investidores deveriam acompanhar? Acompanhem marcos de execução, não manchetes de anúncios. Contratos de compra de energia, aprovações de licenças, inícios de obra e pedidos de equipamentos são os sinais da implantação real de capex. Os setores beneficiários se ordenam assim: encapsulamento avançado e a cadeia de valor da HBM, equipamentos elétricos, componentes de precisão, e depois construção e infraestrutura. E verifiquem sempre se a nova capacidade de memória aterrissa num ciclo de baixa.
Aviso: os números e cronogramas deste artigo baseiam-se em anúncios do governo, divulgações corporativas e no relatório do KIET em 17 de outubro de 2026, e estão sujeitos a mudanças conforme revisões do plano e condições do mercado.
Leitura relacionada