VLSI Korea
A aposta da NVIDIA em substratos: capacidade 2,5x, um adiantamento de USD 1,1 bilhão em testes e o novo papel da Coreia na cadeia de suprimentos de IA
Em 21 de outubro, na GTC Berlim, a NVIDIA fechou acordos de capacidade com seis parceiros — Samsung Electro-Mechanics, IBIDEN, Unimicron, Amkor, KYEC e SPIL — para multiplicar por 2,5 os substratos, ampliar em mais de 300% o interposer na Coreia e por 15 a óptica co-embalada.


🆓 Artigo gratuito · Qualquer pessoa pode ler gratuitamente
O gargalo dos chips de IA moveu-se para jusante — e em 21 de outubro de 2026, a NVIDIA pagou para movê-lo. Na GTC Berlin, a NVIDIA anunciou acordos de capacidade com seis parceiros de manufatura — Amkor Technology, IBIDEN, King Yuan Electronics (KYEC), Samsung Electro-Mechanics, Siliconware Precision Industries (SPIL) e Unimicron — abrangendo substratos para encapsulamento, encapsulamento avançado, testes de semicondutores e co-packaged optics. Os números principais: capacidade de substratos aumentada em 2,5 vezes em três anos, capacidade de encapsulamento com interposer na Coreia do Sul aumentada em mais de 300% até o final de 2028, capacidade de testes dobrando entre 2026 e 2027, e capacidade de motores ópticos aumentada em 15 vezes até meados de 2027. Dois dos seis parceiros estão se expandindo na Coreia do Sul, e a NVIDIA está colocando dinheiro adiantado — um adiantamento multibilionário para a IBIDEN e USD 1,1 bilhão para a KYEC — para garantir que a capacidade realmente seja construída.
Este é um artigo de pesquisa profunda do radar de empresas baseado no anúncio da NVIDIA de 21 de outubro de 2026 (NVIDIA Newsroom / GlobeNewswire), verificado em relação ao próprio comunicado de parceria da Samsung Electro-Mechanics e à cobertura jornalística do mesmo evento. Os dados de mercado mencionados abaixo são acompanhados no fio de empresas da VLSI Market e nas páginas de ações.
O que aconteceu: o anúncio de 21 de outubro, fato por fato
A NVIDIA enquadrou o anúncio em uma frase de seu fundador e CEO, Jensen Huang: "Estamos no meio da maior construção de infraestrutura da história humana. A demanda é extraordinária. A capacidade é a restrição." Os acordos estão estruturados por segmento da cadeia de suprimentos:
| Segmento | Parceiro(s) | Meta comprometida | Cronograma |
|---|---|---|---|
| Substratos para encapsulamento | IBIDEN, Samsung Electro-Mechanics, Unimicron | Capacidade agregada de substratos aumentada em 2,5 vezes em três anos | 2026–2028 |
| Substratos — Japão | IBIDEN (Planta de Ono) | Capacidade até 3 vezes os níveis atuais; a NVIDIA fornece um adiantamento multibilionário por reserva de capacidade | A capacidade adicional entra em operação a partir do primeiro trimestre de 2028 |
| Substratos — Coreia (novo participante) | Samsung Electro-Mechanics (Sejong, Busan) | Ingressa na cadeia de suprimentos de substratos da NVIDIA; capacidade coreana existente imediatamente, além de melhorias nas instalações e novas fábricas | Fornecimento plurianual a partir de 2026; até 2028, projeta-se que a NVIDIA absorva uma parcela significativa da capacidade anual total de substratos para encapsulamento da Samsung Electro-Mechanics |
| Substratos — Taiwan | Unimicron (expansão KF) | Acordo de reserva de capacidade em apoio à expansão de substratos KF | A capacidade começa no segundo trimestre de 2027; capacidade total até meados de 2028 |
| Encapsulamento avançado | Amkor Technology (Coreia do Sul) | Capacidade de wafers interposer aumentada em mais de 300%, juntamente com novas instalações coreanas | Até o final de 2028 |
| Testes | KYEC (Estados Unidos), além de expansões em Taiwan e Singapura | A capacidade total de testes dobra de 2026 para 2027; a NVIDIA paga um adiantamento de USD 1,1 bilhão por reserva de capacidade para novas instalações e equipamentos de testes nos EUA | Produção em alto volume em Singapura em fevereiro de 2027; produção em alto volume da KYEC nos EUA em abril de 2027 |
| Co-packaged optics | SPIL (Taiwan) | Capacidade de motores ópticos aumentada em 15 vezes, e depois uma duplicação adicional | 15 vezes até meados de 2027; duplicação até o final de 2028 |
A Samsung Electro-Mechanics emitiu seu próprio comunicado no mesmo dia, chamando o acordo de parceria empresarial estratégica para fortalecer a cadeia global de suprimentos de semicondutores de IA. Ela fornecerá substratos para encapsulamento para os chipsets de computação de IA da NVIDIA e para os chips de rede (switch) que conectam chips dentro de data centers, sob um acordo plurianual com início em 2026. A cobertura coreana do anúncio observou que esta é a primeira vez que a NVIDIA formaliza uma parceria estratégica com a Samsung Electro-Mechanics, e que se espera que os volumes de substratos destinados à NVIDIA cresçam dois dígitos a cada ano.
Anatomia técnica: por que substratos, interposers, testes e óptica — tudo ao mesmo tempo
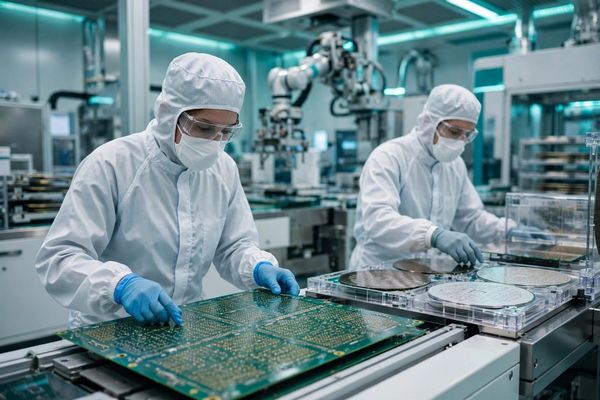
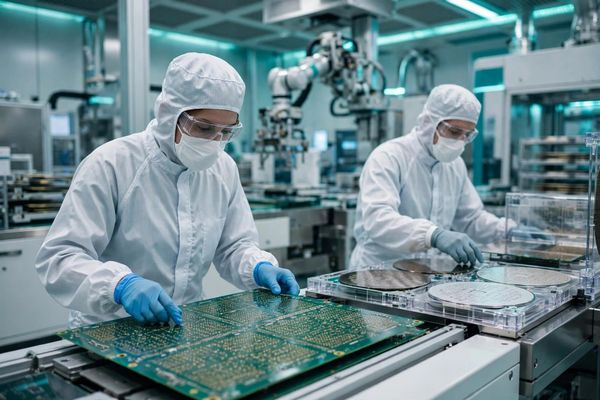
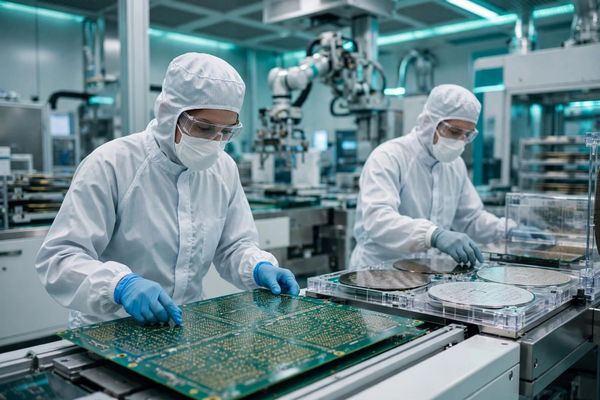
Os substratos são a restrição silenciosa da era da IA. Todo acelerador de IA de grande porte fica sobre um substrato orgânico para encapsulamento (em encapsulamentos de IA de ponta, um substrato FC-BGA baseado em ABF) que distribui milhares de conexões do encapsulamento para a placa. À medida que os dies crescem até atingir e ultrapassar os limites de retícula e os encapsulamentos adicionam mais pilhas de HBM, os substratos ficam maiores, ganham camadas e tornam-se mais difíceis de construir sem empenamento ou perda de rendimento. Menos fornecedores conseguem construir os formatos maiores com rendimento, e os acréscimos de capacidade levam anos — por isso os prazos de entrega de substratos, e não o início de wafers, marcaram repetidamente o ritmo dos embarques de aceleradores de IA. Para contexto, veja nossa anatomia profunda dos substratos ABF.
O interposer é a segunda restrição. O encapsulamento avançado para aceleradores de IA roteia o tráfego die para die e die para HBM por meio de um interposer de silício. A capacidade de wafers interposer é concentrada e tem sido o item que define o ritmo das linhas de encapsulamento avançado há vários anos. O plano da NVIDIA e da Amkor de aumentar a capacidade de wafers interposer na Coreia do Sul em mais de 300% até o final de 2028 não é, portanto, uma expansão rotineira de um OSAT — é uma diversificação geográfica da etapa de encapsulamento mais disputada, para o mesmo país que fornece a maior parte da HBM mundial.
Os testes escalam com unidades, não com wafers. Todo acelerador concluído precisa ser testado, e o tempo de teste aumenta com a complexidade do dispositivo. O plano da NVIDIA de dobrar a capacidade total de testes entre o ano civil de 2026 e 2027 — com a KYEC construindo novas instalações nos EUA com um adiantamento de USD 1,1 bilhão e linhas em Singapura atingindo produção em alto volume em fevereiro de 2027 — mostra o teste final sendo tratado como um pool estratégico de capacidade, em vez de um serviço commodity comprado no mercado spot.
A óptica é a aposta voltada para o futuro. A expansão de 15 vezes dos motores ópticos da SPIL tem como alvo co-packaged optics (CPO), em que motores ópticos se aproximam do encapsulamento do switch ou do acelerador para reduzir os limites de potência e alcance do cobre. Notavelmente, a NVIDIA está financiando os dois caminhos ao mesmo tempo: em 12 de outubro, apresentou um novo formato de óptica plugável com a Cisco, e nove dias depois comprometeu-se com uma expansão de 15 vezes de motores ópticos CPO com a SPIL. Isso é um hedge, não uma contradição — a óptica plugável atende à base instalada atual, a CPO atende à próxima geração de plataformas.
A estrutura de financiamento é a verdadeira história. Em dois dos seis acordos, a NVIDIA está pagando explicitamente adiantamentos por reserva de capacidade — dinheiro multibilionário para a IBIDEN e USD 1,1 bilhão para a KYEC — para que os fornecedores possam construir à frente da demanda. O comprador com o balanço mais forte da cadeia agora está financiando o capex de seus fornecedores. Isso transfere o risco de construção do fornecedor para o comprador, garante a alocação e mostra que o gargalo é físico, não financeiro: dinheiro está disponível, salas limpas e vagas para equipamentos são o que é escasso.
Panorama competitivo: quem detinha o gargalo antes deste acordo
| Segmento | Antes de 21 de outubro | O que muda |
|---|---|---|
| Substratos de ponta | Oferta concentrada em um pequeno conjunto de fabricantes japoneses e taiwaneses (IBIDEN, Unimicron entre eles); fabricantes coreanos tinham presença limitada em substratos de IA de primeiro nível | A Samsung Electro-Mechanics entra formalmente na cadeia de substratos da NVIDIA com expansão dedicada em Sejong e Busan — uma terceira geografia para o insumo mais restrito |
| Encapsulamento avançado / interposer | Capacidade de interposer concentrada em Taiwan, vinculada a um ecossistema dominante de foundry | A Amkor expande a capacidade de interposer em mais de 300% na Coreia do Sul, criando um segundo hub ao lado do fornecimento de HBM |
| Teste final | Capacidade de testes OSAT em grande parte em Taiwan; comprada como serviço | A NVIDIA paga antecipadamente USD 1,1 bilhão para colocar nova capacidade de testes da KYEC em solo americano, com Singapura entrando em operação primeiro |
| Óptica | Óptica plugável dominante; CPO em implantação inicial | A capacidade de motores ópticos da SPIL aumentada em 15 vezes até meados de 2027 sustenta a CPO em escala de plataforma, enquanto o caminho plugável da Cisco continua em paralelo |
O padrão nas quatro linhas é o mesmo: a NVIDIA está convertendo dependências de uma única geografia e de um único fornecedor em pools de capacidade financiados e multigeográficos — e pagando adiantamentos para acelerar a conversão. É a mesma lógica de seu impulso DSX POD em escala de rack para implantação mais rápida de fábricas de IA, que cobrimos em nossa análise do anúncio do Vera Rubin DSX POD: comprimir cada prazo que fica entre um wafer e uma fábrica de IA em funcionamento.
📩 Acompanhando este tema?
Receba a análise de acompanhamento — resultados, relatórios e oferta de HBM — todos os dias às 10:30 KST. Assinar grátis →
O que isso significa para a Coreia e a cadeia regional de suprimentos
A Coreia do Sul é o único país que aparece duas vezes neste anúncio — Samsung Electro-Mechanics em substratos e Amkor em encapsulamento avançado — além de sua posição existente em HBM por meio da Samsung Electronics e da SK hynix. Três implicações se destacam.
Primeiro, a Samsung Electro-Mechanics passa de fornecedora de componentes a parceira nomeada de infraestrutura de IA. A empresa já fornece substratos FC-BGA e vem investindo em meio a um ciclo difícil de rendimento e utilização — contexto que apresentamos em nossa análise de outubro do capex FC-BGA da Samsung Electro-Mechanics. Um acordo plurianual com a NVIDIA, com volumes da NVIDIA projetados para atingir uma parcela significativa de sua capacidade total de substratos até 2028, muda o lado da demanda desse caso de investimento, da esperança no mercado merchant para uma demanda-âncora contratada.
Segundo, a Coreia ganha uma cabeça de ponte em encapsulamento avançado fora da pilha de memória. A expansão coreana de interposer da Amkor coloca o crescimento de encapsulamento mais avançado de um OSAT sediado nos EUA na Coreia, adjacente à base de fornecimento de HBM. Se a capacidade de interposer, HBM e substratos se co-localizar, o papel da Coreia na cadeia de suprimentos de IA se amplia de "fornecedora de memória" para "hub de encapsulamento" — uma posição de negociação materialmente diferente.
Terceiro, o modelo de financiamento pelo cliente chega ao capex coreano. O anúncio não divulga um valor de adiantamento para a Samsung Electro-Mechanics, e nenhum deve ser presumido. Mas a estrutura que a NVIDIA usou com a IBIDEN e a KYEC — dinheiro do comprador primeiro, capacidade depois — é agora o modelo pelo qual todo fornecedor coreano que negociar uma expansão de capacidade para IA será medido.
Riscos e o que observar a seguir
- Risco de cronograma: A maior parte da nova capacidade chega em 2027–2028 (Unimicron a partir do segundo trimestre de 2027, IBIDEN em rampa no primeiro trimestre de 2028, metas da Amkor e da SPIL no final de 2028). Ela alivia o próximo ciclo de plataformas, não a escassez deste trimestre.
- Risco de execução na Samsung Electro-Mechanics: Substratos de IA de primeiro nível são um jogo de rendimento. A expansão em Sejong e Busan precisa qualificar substratos de grande formato e muitas camadas nos padrões da NVIDIA; a rampa, não o anúncio, é a prova.
- Risco de concentração ao contrário: Até 2028, projeta-se que uma parcela significativa da capacidade de substratos da Samsung Electro-Mechanics atenda a um único cliente. A demanda-âncora reduz o risco de utilização — e concentra o risco de cliente.
- Risco de demanda: Os adiantamentos por reserva de capacidade são compromissos irrecuperáveis diante de a demanda por infraestrutura de IA manter sua trajetória atual até 2028. Se o crescimento do capex dos hyperscalers desacelerar, os adiantamentos, e não os balanços dos fornecedores, absorvem a primeira perda — que é exatamente por que os fornecedores aceitaram a estrutura.
- Pontos de observação: Início da produção em alto volume da KYEC nos EUA (abril de 2027), rampa de testes em Singapura (fevereiro de 2027), marco óptico da SPIL em meados de 2027, rampa de Ono da IBIDEN (primeiro trimestre de 2028) e o mix trimestral de receita de substratos da Samsung Electro-Mechanics para a primeira contribuição visível da NVIDIA.
Perguntas frequentes
P: O que a NVIDIA anunciou em 21 de outubro de 2026?
R: Na GTC Berlin, a NVIDIA anunciou acordos de expansão de capacidade com seis parceiros — Amkor, IBIDEN, KYEC, Samsung Electro-Mechanics, SPIL e Unimicron — abrangendo substratos, encapsulamento avançado, testes e co-packaged optics, incluindo uma meta de capacidade de substratos aumentada em 2,5 vezes em três anos e adiantamentos por reserva de capacidade para IBIDEN e KYEC.
P: Por que os substratos para encapsulamento são um gargalo para chips de IA?
R: Grandes aceleradores de IA precisam de substratos ABF grandes e com muitas camadas que poucos fornecedores conseguem construir com rendimento. A capacidade de substratos leva anos para ser adicionada, por isso pode definir o ritmo dos embarques de aceleradores mesmo quando há fornecimento de wafers e HBM disponível.
P: O que a Samsung Electro-Mechanics fornecerá à NVIDIA?
R: Substratos para encapsulamento para os chipsets de computação de IA da NVIDIA e para os chips switch de rede de data centers, sob um acordo plurianual a partir de 2026, com expansão dedicada de linhas em Sejong e Busan. Até 2028, projeta-se que a NVIDIA represente uma parcela significativa da capacidade anual total de substratos para encapsulamento da Samsung Electro-Mechanics.
P: O que é um adiantamento por reserva de capacidade?
R: Dinheiro adiantado que um comprador paga a um fornecedor para reservar capacidade futura de manufatura e ajudar a financiar sua construção — neste caso, um adiantamento multibilionário para a IBIDEN e USD 1,1 bilhão para a KYEC. Ele transfere o risco de construção para o comprador em troca de alocação garantida.
P: Quando a nova capacidade entra em operação?
R: Em etapas: testes em Singapura em produção em alto volume em fevereiro de 2027, testes da KYEC nos EUA em abril de 2027, capacidade de substratos da Unimicron a partir do segundo trimestre de 2027, motores ópticos da SPIL aumentados em 15 vezes até meados de 2027, expansão de Ono da IBIDEN em rampa a partir do primeiro trimestre de 2028, e o aumento de mais de 300% de interposer coreano da Amkor mais a duplicação adicional de óptica da SPIL até o final de 2028.
A visão de Chase
De uma perspectiva de design e timing, o detalhe mais revelador deste anúncio não é nenhum multiplicador isolado — é quais etapas a NVIDIA escolheu financiar. Substratos, interposers, teste final e motores ópticos são a metade posterior e pouco glamourosa do fluxo, as etapas que nunca aparecem em uma renderização de keynote, mas decidem se os sistemas concluídos embarcam no prazo. Qualquer pessoa que já esperou por uma vaga de encapsulamento ou substrato durante um aperto de tape-out reconhece esse padrão: o caminho crítico se move, e geralmente se move para a etapa que ninguém estava observando.
A NVIDIA está efetivamente admitindo que sua restrição para 2027–2028 não é mais a arquitetura de GPU nem mesmo a HBM — é o back end físico, e ela está comprando sua saída com adiantamentos, segundas geografias e um hub coreano de encapsulamento. Para a Coreia, a leitura estratégica é maior do que um contrato de substratos: memória, substrato e capacidade de interposer em um único país são o começo de uma pilha completa de back end de IA. A questão em aberto é a execução — os rendimentos na Samsung Electro-Mechanics e o ritmo de construção na Amkor Korea decidirão se 21 de outubro de 2026 será lembrado como um anúncio ou como o trimestre em que o papel da Coreia na cadeia de suprimentos de IA realmente mudou.
Fontes: Anúncio da NVIDIA, "NVIDIA and Supply Chain Partners Expand Capacity to Accelerate AI Infrastructure Buildout", 21 de outubro de 2026 (NVIDIA Newsroom / GlobeNewswire); comunicado de parceria estratégica da Samsung Electro-Mechanics conforme divulgado pela Yonhap News Agency, 21–22 de outubro de 2026; cobertura da Chosun Biz sobre o anúncio da GTC Berlin, 21 de outubro de 2026. As metas prospectivas de capacidade são os planos declarados pelas empresas, não garantias. Este artigo é uma análise, não uma recomendação de investimento.
📩 Perdeu a análise de hoje? Receba a de amanhã no seu e-mail
Daily Silicon às 10:30 KST e os principais pontos de resultados e relatórios, primeiro. Ao assinar, você escolhe a newsletter em coreano, inglês ou japonês; as análises em português saem todos os dias no site.
Assinar grátis →
Grátis · Sem spam · Cancele quando quiser