 VLSI Korea
Quinta-feira negra: circuit breaker na Kospi, lucro recorde da TSMC e pânico com o capex de IA — 7 leituras de semicondutores para 16 de outubro
Kospi aciona circuit breaker com queda de 7,57%, TSMC registra o 6º lucro recorde seguido, SOX cai pelo 6º dia e Samsung e SK hynix apostam em estratégias opostas no HBM4 na SEDEX. 7 notícias de semicondutores e o resumo das ações para a manhã de 16 de outubro.


Ontem (15 de outubro), o mercado global de semicondutores mostrou duas faces. A TSMC registrou o sexto trimestre consecutivo de lucro recorde, mas o mercado reagiu não ao "dinheiro", e sim à "dívida". A Kospi despencou 7,57% e acionou o circuit breaker, enquanto o índice de semicondutores da Filadélfia (SOX) caiu pelo sexto pregão seguido. No mesmo dia, em Seul, Samsung e SK hynix apresentaram na COEX apostas opostas para o HBM4. Um dia em que o medo e a tecnologia explodiram juntos. Aqui estão as 7 leituras que você precisa fazer nesta manhã.
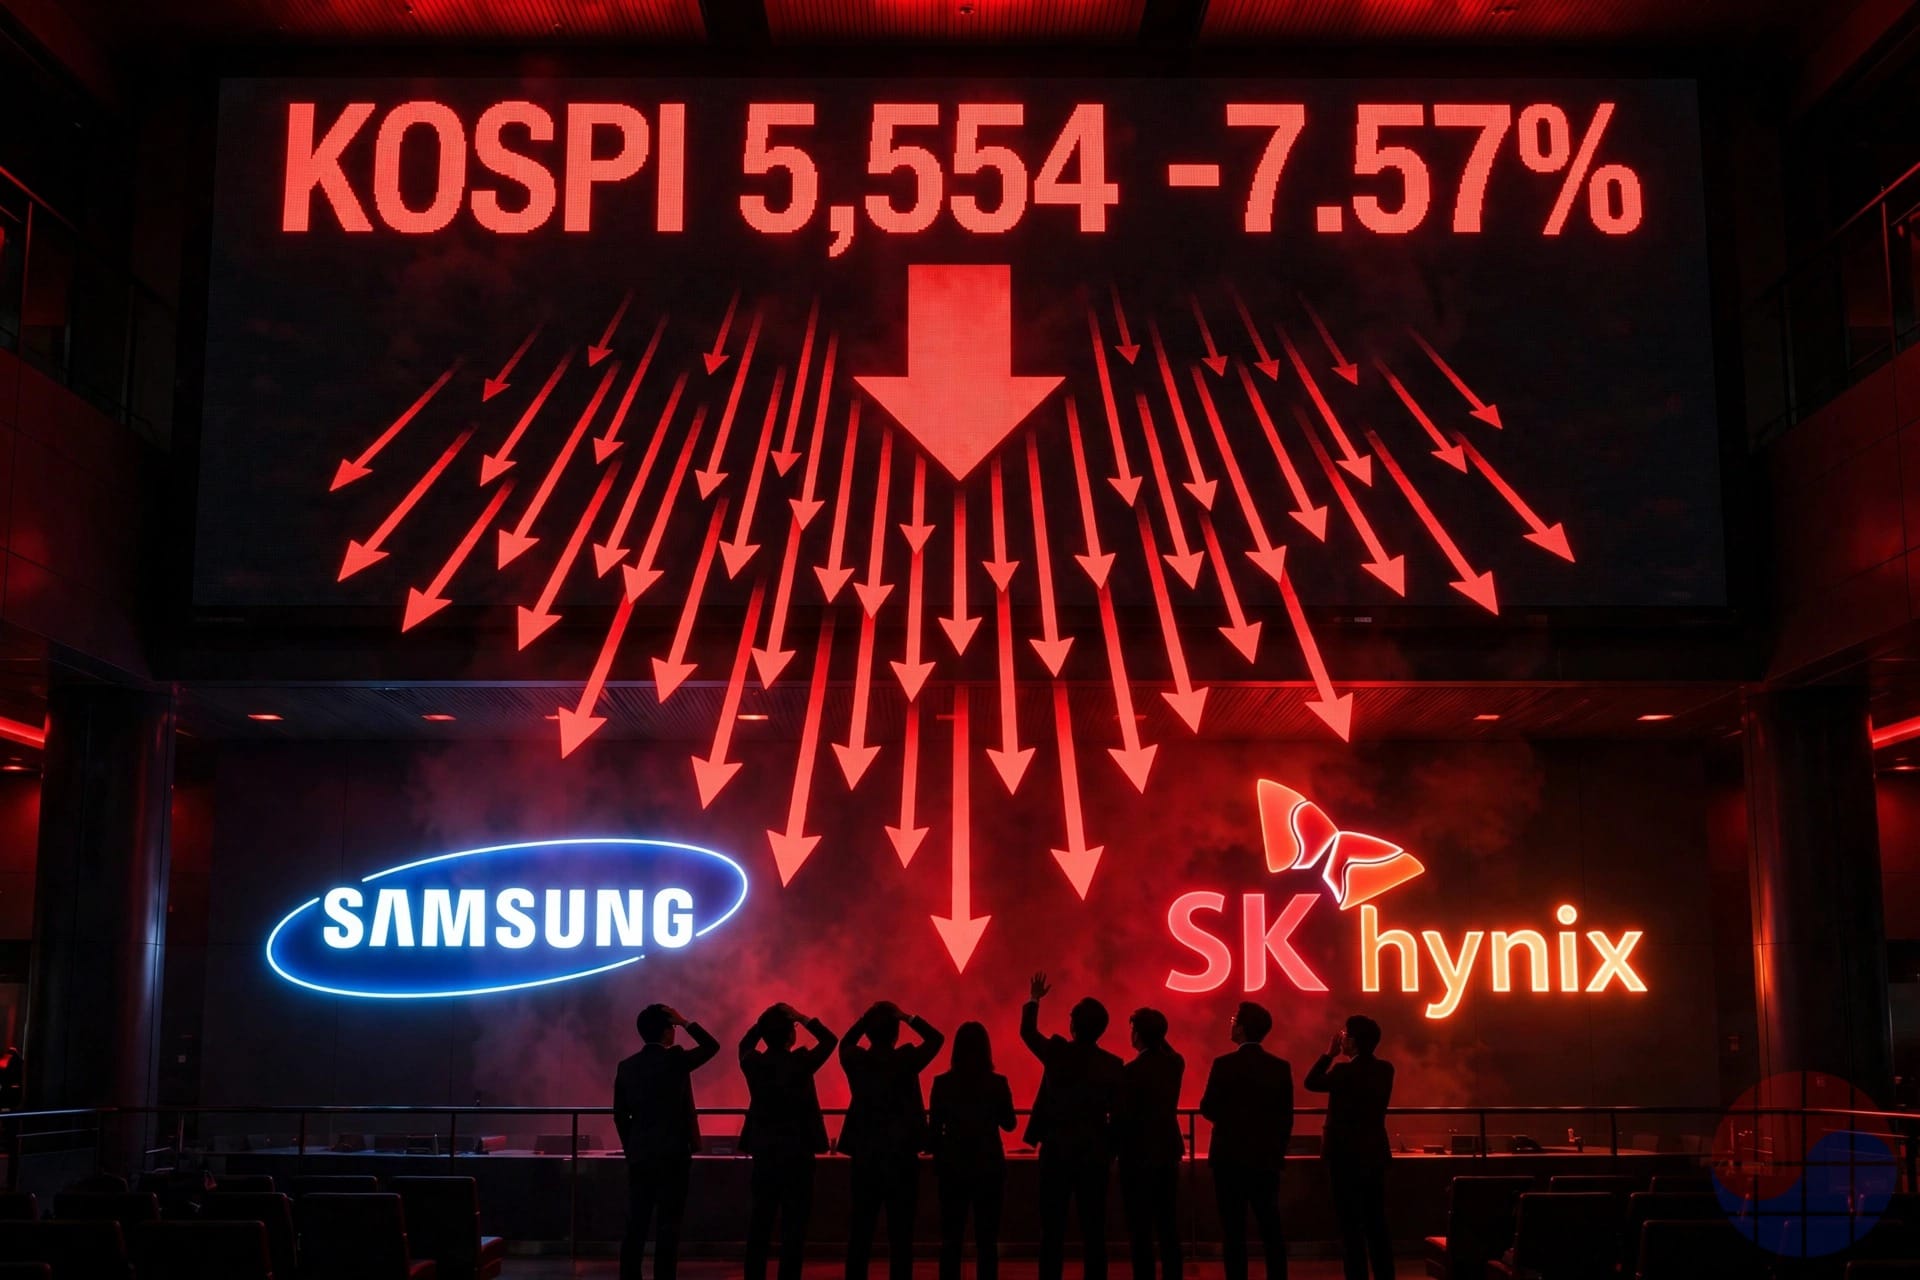
1. Kospi cai 7,57% e aciona circuit breaker… "quinta-feira negra" com estrangeiros vendendo ₩3,6341 trilhões
- A Kospi fechou em 5.554,22 pontos, em queda de 454,59 pontos (7,57%). Sete minutos após a abertura, o sidecar de venda foi acionado e, às 12h38, o circuit breaker foi disparado. A Kosdaq também acionou o circuit breaker — a primeira paralisação simultânea dos dois mercados em dois meses e meio.
- Os estrangeiros venderam líquido ₩3,6341 trilhões na Kospi. No acumulado do ano, as vendas líquidas somam ₩208,5376 trilhões, dos quais 89% (₩185,7412 trilhões) se concentram em apenas dois papéis: Samsung Electronics e SK hynix.
- A Samsung Electronics despencou 9,48% e a SK hynix, 11,06%. A participação estrangeira na Samsung caiu para 46,16%, o menor nível em 18 anos desde 2008. A recompra de ações da Samsung terminou no dia 6, e a recompra de ₩40 trilhões da SK hynix deve se concluir por volta do dia 20 — o escudo de demanda praticamente desapareceu.
Chase's take: O problema não é o número, é a estrutura. Fim das recompras + esgotamento do caixa dos investidores pessoa física (depósitos de investidores caíram de ₩140 trilhões em junho para ₩100 trilhões) + êxodo dos estrangeiros: um vácuo triplo de demanda. A recuperação não depende de "por que caiu", e sim de "quando os estrangeiros voltam". As eleições de meio de mandato nos EUA em novembro, o IPO da Anthropic e os resultados de Samsung e SK hynix no fim de outubro são os gatilhos candidatos — mas todos exigem pelo menos mais duas semanas de espera.
2. TSMC: lucro líquido de NT$ 763,1 bilhões no 3T… sexto recorde trimestral seguido, "demanda de IA supera a oferta"
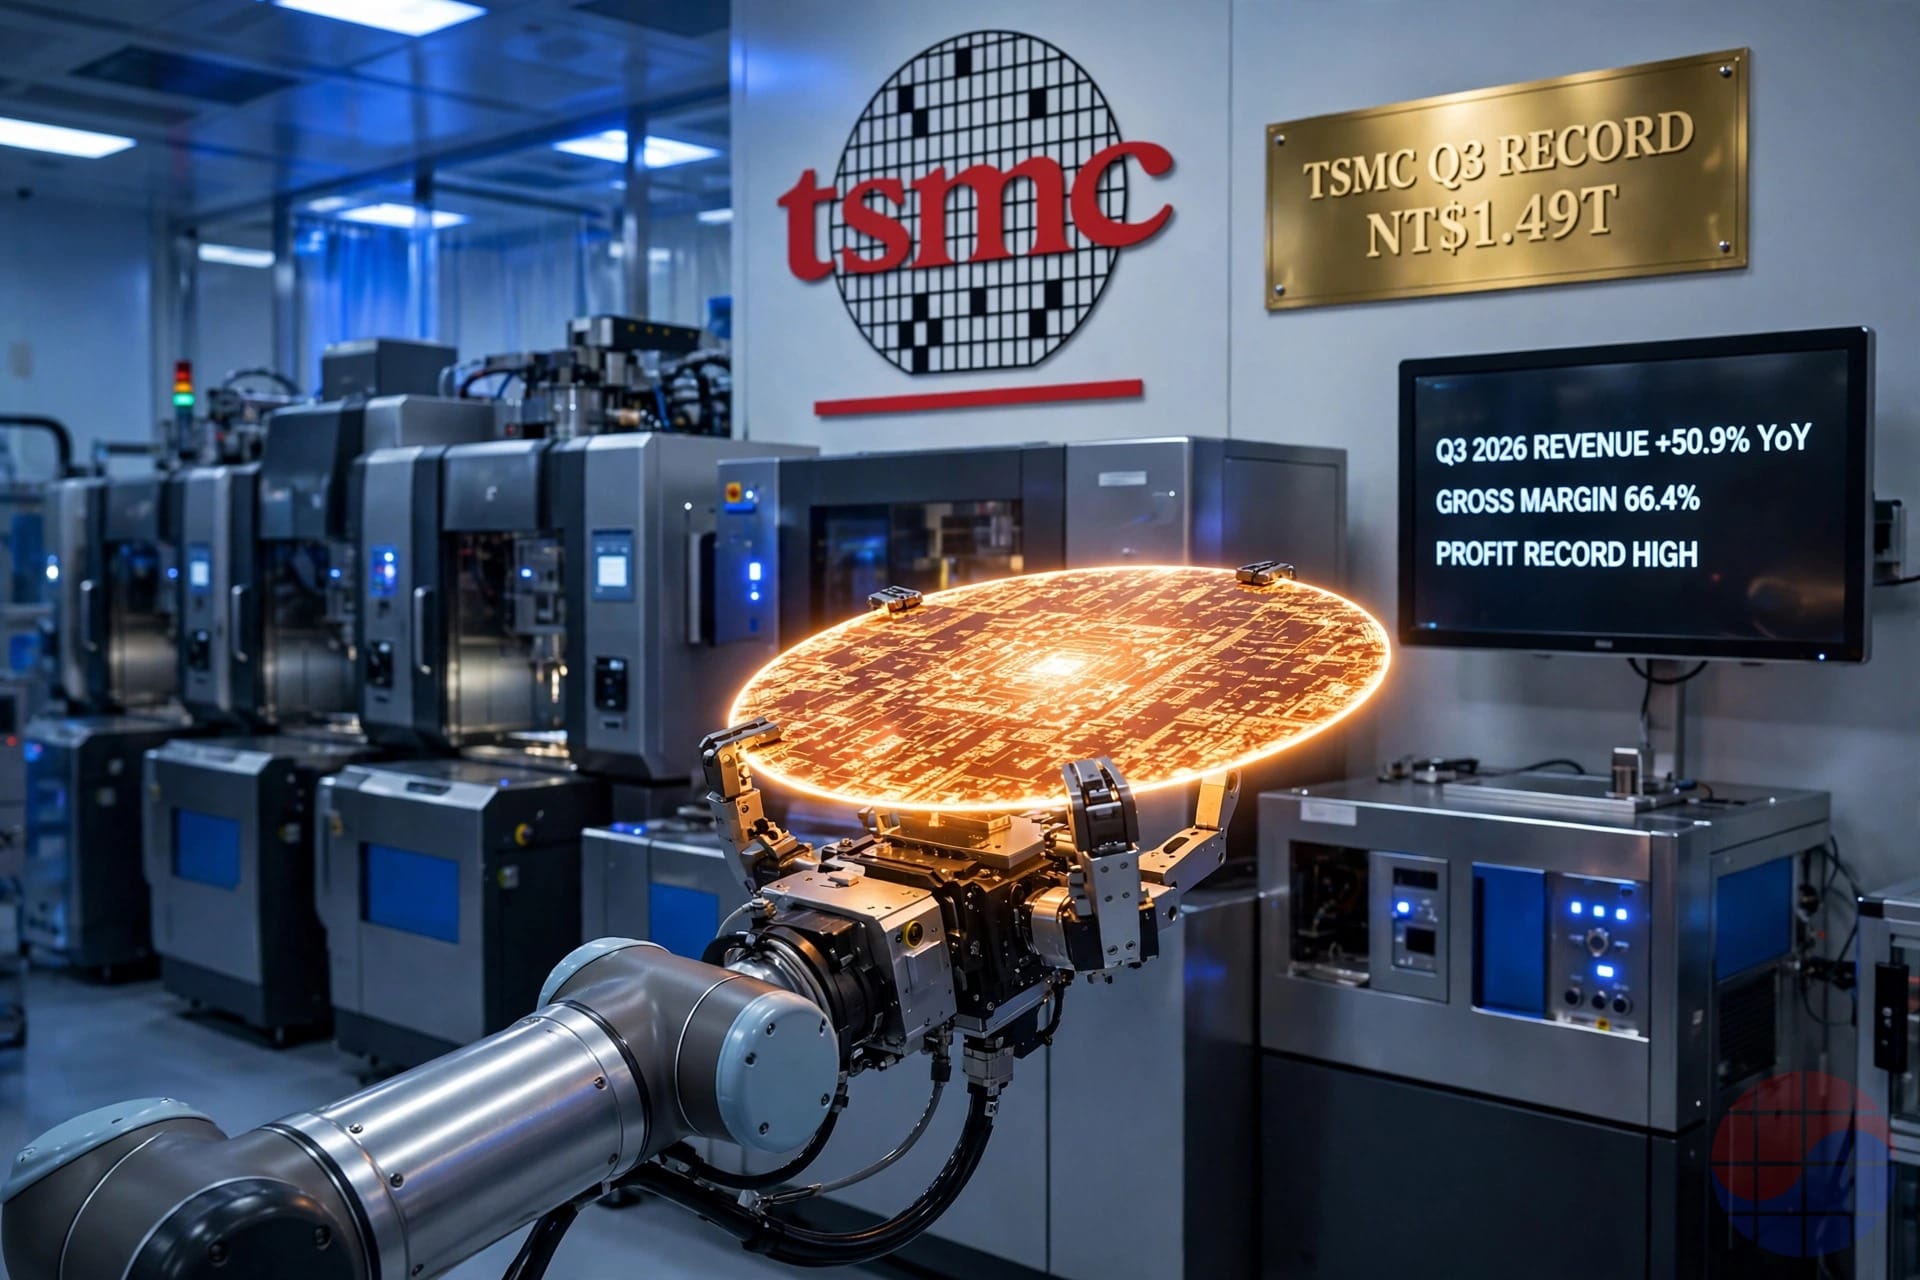
- A TSMC reportou receita de NT$ 1,4943 trilhão no 3º trimestre (cerca de US$ 46,7 bilhões, alta de 50,9% ano a ano) e lucro líquido de NT$ 763,1 bilhões (+68,7%). A margem operacional foi de 58,7% e a margem bruta, de 66,4%. A queda de 1,3 ponto percentual na margem bruta ante o trimestre anterior reflete a diluição do ramp-up inicial do nó de 2 nm.
- Por nó de processo (receita de wafers), o 2 nm respondeu por 8% (salto ante 3% no 2T), o 3 nm por 33%, o 5 nm por 28% e o 7 nm por 10%. Nós avançados de 7 nm ou menos somam 79% do total. Por aplicação, HPC disparou para 68% (ante 57% um ano antes).
- O guidance de receita para o 4º trimestre, de US$ 52,3 bilhões a US$ 54,3 bilhões, superou o consenso. O presidente Wei afirmou que a demanda de IA segue acima da capacidade atual de oferta. Sobre as perspectivas para 2027, porém, manteve um tom cauteloso.
Chase's take: Seis trimestres seguidos batendo as expectativas — e mesmo assim o ADR da TSMC caiu 4%. O mercado agora olha não para o "resultado", mas para o "financiamento". Há dois sinais reais aqui. Primeiro: a fatia do 2 nm saltou de 3% para 8% em um único trimestre (o ramp-up está mais rápido que o esperado). Segundo: o CEO foi deliberadamente cauteloso sobre 2027 (ele mesmo manteve acesa a brasa do debate sobre o capex de IA).
3. SOX cai pelo 6º dia… CoreWeave -15%, rendimento de bonds sem garantia chega a 15% e Wall Street entra em pânico
- O índice de semicondutores da Filadélfia (SOX) fechou em 11.684,38 pontos, em queda de 4,30%, no sexto pregão consecutivo de baixa. A queda acumulada em seis dias supera 10%. O ETF de semicondutores (SOXX) caminha para o oitavo dia seguido de queda, o que seria a sequência mais longa em 11 anos.
- Nvidia -2,9%, AMD -5,3%, Micron -4,79%, Intel -5,34%, Broadcom -4,35%, SanDisk -6% e Arm -6,48% caíram juntas. As ações de comunicações ópticas sofreram ainda mais: Coherent -9,19%, Applied Opto -11,82%, Lumentum -7,2% e Ciena -7,8%.
- O epicentro do pânico com o financiamento da infraestrutura de IA é a CoreWeave. A ação despencou 15% e o rendimento de seus bonds sem garantia se aproxima de 15%. O CPI de setembro nos EUA veio em 3,7%, acima do esperado, e a probabilidade de alta de juros em outubro saltou para 41–46% — um golpe direto.
Chase's take: O interessante é que a tese contrária também não é fraca. Charu Chanana, estrategista-chefe da Saxo Bank, diz que "as evidências de uma crise de crédito sistêmica na IA são insuficientes", e Ross Mayfield, da Baird, vê a essência no macro (juros). Minha leitura: a demanda é real, os resultados são reais, mas o "crescimento futuro" já precificado nas avaliações está sendo atingido pela taxa de desconto à medida que os juros sobem. Desde 1994, das 39 vezes em que o SOX caiu seis dias seguidos, 24 se recuperaram no sétimo dia. A estatística aponta para o lado oposto do medo.
4. Samsung aposta em "velocidade" e SK hynix em "capacidade"… estratégias opostas no HBM4
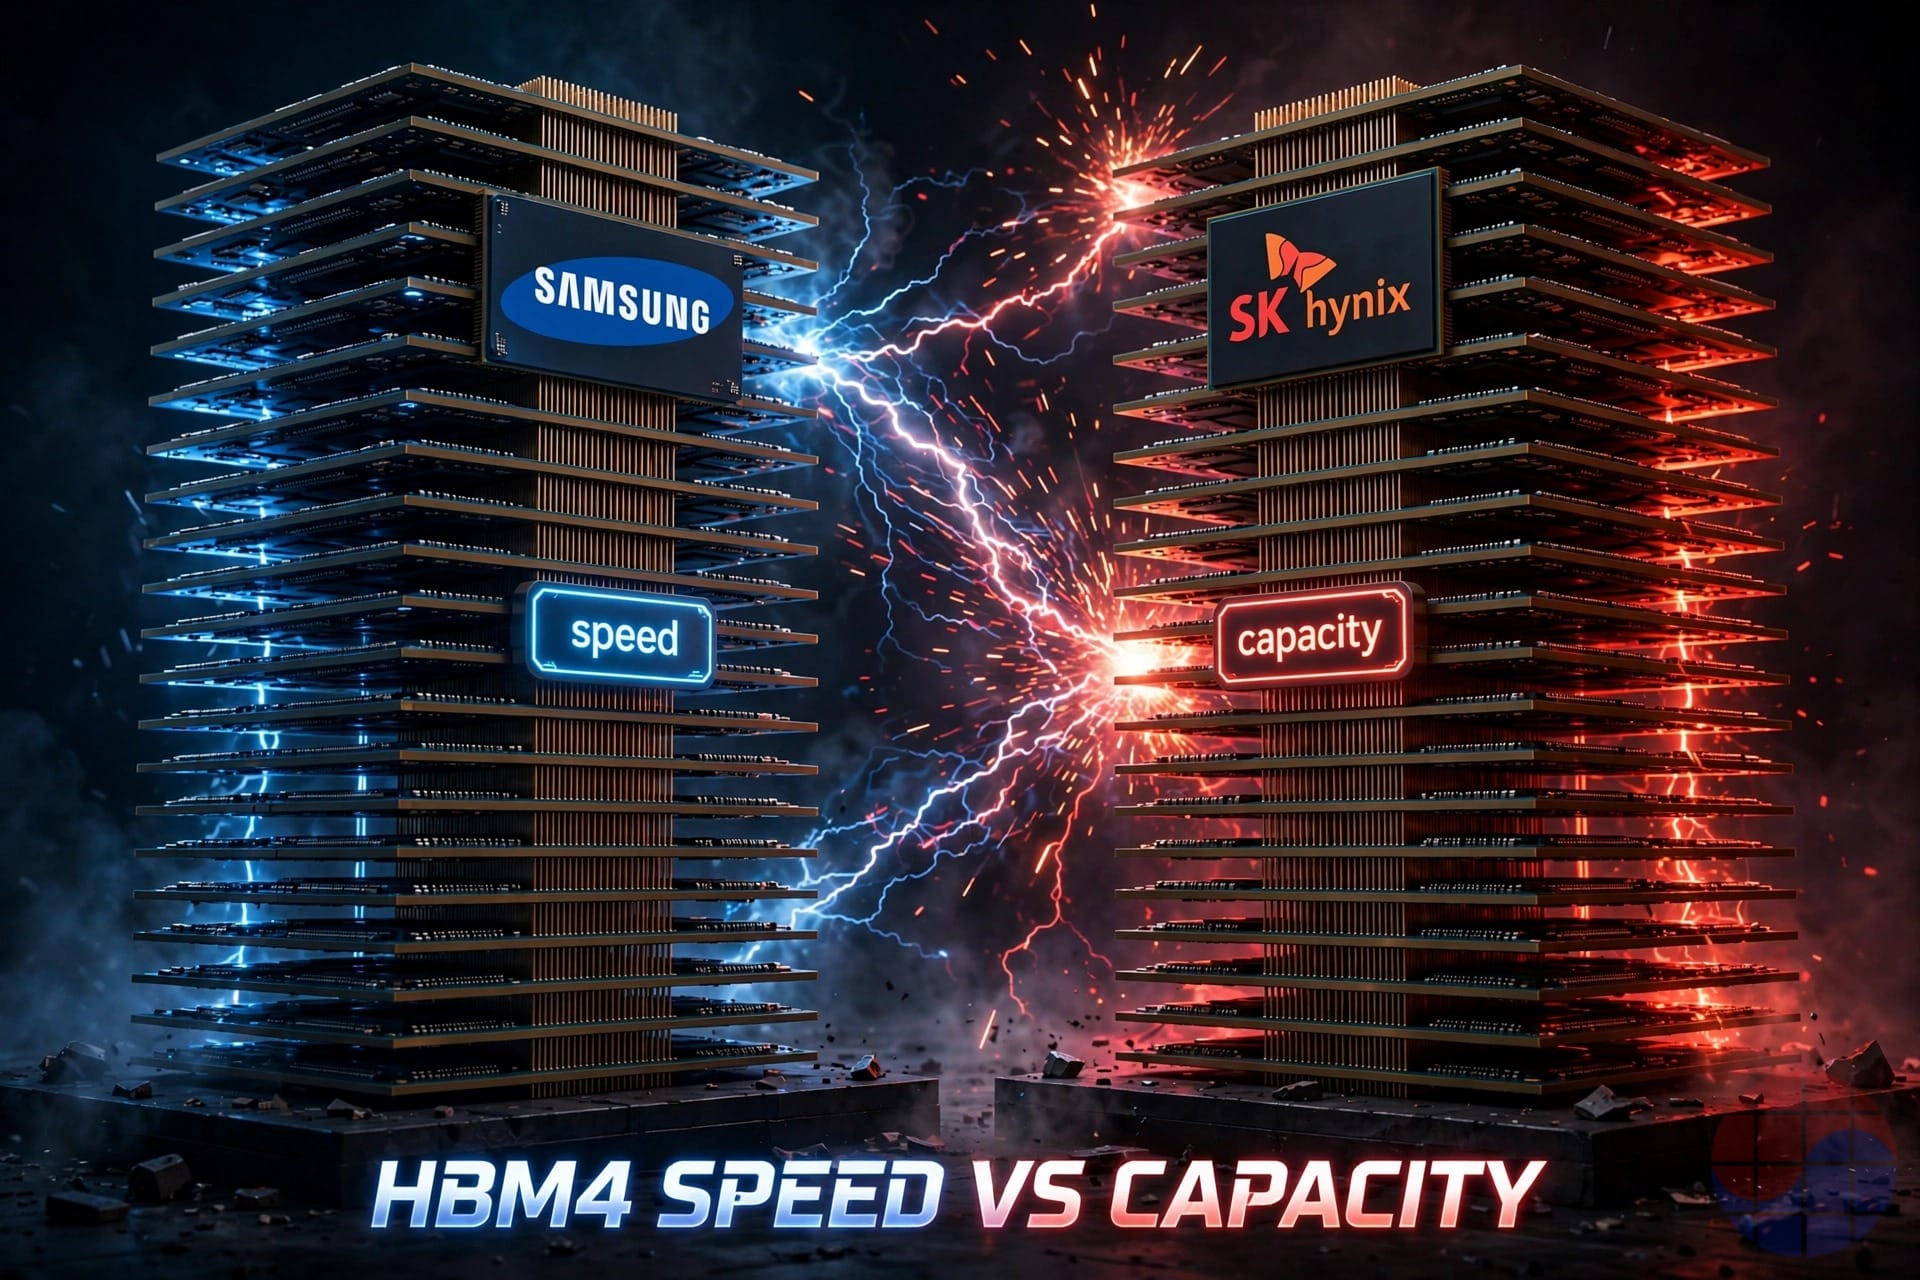
- Samsung Electronics e SK hynix revelaram seus HBM4 na SEDEX 2026 com filosofias de projeto diametralmente opostas. A Samsung apresentou um produto de 12 camadas e 36 GB (288 Gb) baseado em DRAM 1c de sexta geração, com 11,7 Gbps por pino (máximo de 13 Gbps) e largura de banda total de 2,8 TB/s. O base die usa a foundry de 4 nm.
- A SK hynix optou pelo processo 1b de quinta geração, mais comprovado que o 1c mais recente, e elevou o empilhamento para 16 camadas, chegando a 48 GB (384 Gb). A estratégia reduz o risco de rendimento (yield) e prioriza a capacidade.
- A bifurcação reflete onde cada uma vê o centro de gravidade do mercado de IA. A Samsung aposta no treinamento (onde a largura de banda é o fator crítico); a SK hynix aposta na inferência (onde a capacidade domina por causa do cache KV). Em sua palestra, Ahn Hyun, presidente da SK hynix, projetou que o desempenho da infraestrutura de IA precisa crescer cerca de 20 vezes até 2030.
Chase's take: Isso não é uma corrida de especificações — é um duelo filosófico sobre "onde está o próximo gargalo da IA". No treinamento, largura de banda; na inferência, capacidade do cache KV. Fica mais interessante porque as duas teses estão certas. Do ponto de vista de processo, o 1c + base die de 4 nm da Samsung mostra a integração vertical em sua forma mais pura, enquanto o 1b + 16 camadas da SK é o pragmatismo do "grande com o que já está comprovado". O vencedor da guerra do HBM4 será decidido pela próxima arquitetura da Nvidia — qual dos dois lados ela vai precisar mais.
5. HBM4E, zHBM, PIM, HBF, DRAM 3D… guerra total nas arquiteturas de memória de próxima geração
- As duas empresas revelaram lado a lado o HBM4E (HBM de sétima geração): até 16 Gbps por pino, 48 GB (384 Gb) em 12 camadas e largura de banda máxima de 3,6 TB/s. A Samsung forneceu amostras a clientes em maio; a SK hynix, em junho.
- A Samsung apresentou pela primeira vez um modelo de zHBM — memória empilhada verticalmente sobre a GPU — além de LPDDR-PIM (processamento dentro da memória) e zNAND-O 3D para IA de borda. Na foundry, exibiu wafers GAA de 2 nm e um modelo de interconexão óptica.
- A SK hynix propôs o HBF, que aplica I/O de nível HBM à NAND: metade da largura de banda do HBM com cerca de 10 vezes a capacidade. O plano é detalhar o padrão técnico até janeiro do próximo ano. A DRAM 3D, com DRAM empilhada sobre lógica, também foi apresentada como carta para a próxima geração.
Chase's take: É uma guerra para redesenhar a própria hierarquia de memória. zHBM (encurta a distância física), PIM (elimina a movimentação de dados), HBF (10x a capacidade) — as três tecnologias atacam o muro de memória por direções diferentes. A pauta da memória no segundo semestre de 2026 não será o preço unitário do HBM, e sim "qual hierarquia de memória vai dominar a inferência de IA". A concretização do padrão HBF em janeiro é o primeiro checkpoint.
6. Intel: de US$ 127 em setembro para o suporte de US$ 90… pressão dos chips customizados da Microsoft
- A ação da Intel caiu da máxima de US$ 127 em setembro para a faixa de US$ 90, onde tenta uma recuperação no suporte. A fraqueza generalizada do setor, o desenvolvimento de chips customizados pela Microsoft e as perdas contínuas da operação de foundry levantam dúvidas sobre a sustentabilidade do rali.
- O alerta de escassez de oferta da ASML também pressiona a Intel. Se a disputa por slots de equipamentos EUV consolidar a dianteira de TSMC e Samsung, a história de recuperação da foundry da Intel fica mais cara.
Chase's take: O problema da Intel não é o preço da ação — é "quem vai confiar sua produção à foundry da Intel". O suporte em US$ 90 pode gerar um repique técnico, mas o movimento da Microsoft em direção aos próprios chips corrói exatamente o maior pool de clientes potenciais da Intel. O relógio da virada da foundry deve ser medido não em slots de equipamento, mas em slots de cliente.
7. Nvidia: de US$ 243 para US$ 212… pressão dupla do alerta de oferta da ASML e do Maia 300 da Microsoft
- A ação da Nvidia reverteu com força, da máxima histórica de US$ 243 para a faixa de US$ 212. O aumento do custo de captação das empresas de infraestrutura, as dúvidas sobre a lucratividade da OpenAI e o processador customizado da Microsoft (Maia 300) intensificam o escrutínio sobre o rali dos semicondutores.
- O alerta da ASML de que "a oferta de 2027–2028 não acompanhará a demanda" paradoxalmente ampliou a pressão vendedora. Porque a pergunta do mercado não é mais sobre escassez — é "quem vai pagar por isso".
Chase's take: A pergunta do mercado sobre a Nvidia mudou. Em 2024–2025, era "a demanda é real?". Agora é "a estrutura financeira que sustenta essa demanda é sustentável?". O Maia 300 mostra que o movimento das empresas de nuvem para sair da dependência da Nvidia deixou de ser experimento e virou roadmap. US$ 200 é o próximo suporte psicológico — se romper, começa a reavaliação dos múltiplos de toda a cadeia de valor da IA.
Resumo das ações de semicondutores (fechamento de 15 de outubro)
Ontem foi o dia do "resultado vs. medo". A TSMC entregou o sexto trimestre recorde consecutivo, mas o pânico com o financiamento da infraestrutura de IA e o temor de alta de juros nos EUA dominaram o mercado. Na Coreia, o pânico chegou ao circuit breaker.
- Kospi: 5.554,22 (-7,57%, -454,59 pts) — circuit breaker acionado, estrangeiros venderam líquido ₩3,6341 trilhões
- Samsung Electronics: -9,48% — participação estrangeira em 46,16%, menor em 18 anos
- SK hynix: -11,06% — recompra de ₩40 trilhões deve se concluir por volta de 20 de outubro
- SOX: 11.684,38 (-4,30%) — 6º pregão seguido de queda, perda acumulada supera 10%
- Nvidia: -2,9% — recuo da máxima de US$ 243 para a faixa de US$ 212
- AMD: -5,3% | Micron: -4,79% | Intel: -5,34% | Broadcom: -4,35%
- SanDisk: -6% | TSMC ADR: -4% | Arm: -6,48%
- Comunicações ópticas: Coherent -9,19%, Applied Opto -11,82%, Lumentum -7,2%, Ciena -7,8%
- CoreWeave: -15% — epicentro do pânico com o financiamento da infraestrutura de IA
Os três checkpoints de hoje (16 de outubro): como a Kospi abre no dia seguinte ao circuit breaker, a direção do SOX no sétimo dia nos futuros americanos (na estatística, 24 recuperações em 39 ocasiões) e se a SEDEX revela mais anúncios técnicos no último dia. No ponto máximo do medo, a estatística aponta para a recuperação — mas o mercado coreano, em vácuo de demanda, precisa ser avaliado à parte.
Os números deste artigo seguem os fechamentos e resultados reportados nas matérias de 15 de outubro de 2026.



