 VLSI Korea
Samsung e SK Hynix sobem mais de 2% após a queda de quinta-feira: 8 leituras de hoje em semicondutores
Samsung (+2,38%) e SK Hynix (+2,69%) se recuperaram em 16 de outubro após a queda de quinta-feira; a SK Hynix apresentou o HBM4E (16 Gb/s por pino), a Micron abriu a fábrica AATT2 em Taichung com a capacidade de 2027 vendida, e a TrendForce prevê +10–15% nos preços de DRAM no quarto trimestre.


8 leituras de hoje
1. Samsung (+2,38%) e SK Hynix (+2,69%) se recuperam após a forte queda de quinta-feira
Herald Business · 16 de outubro de 2026 — análise adicional: Invezz
As duas gigantes coreanas de memória se recuperaram na sexta-feira às 10h45 (KST) após a queda de quinta: a Samsung subiu 2,38%, a 215.000 KRW, e a SK Hynix 2,69%, a 1.296.000 KRW. O pano de fundo foi brutal: na quinta-feira (15 de outubro), a Samsung caiu cerca de 9,5%, a SK Hynix 11,06% e o KOSPI 7,57%. Os estrangeiros mantiveram a pressão vendedora, com 333,8 bilhões de KRW em vendas líquidas no KOSPI, enquanto pessoas físicas e instituições compraram; o programa de recompra de ações da SK Hynix se aproxima do fim.
Por que vale a pena ler — Chase's take: A questão real não é se o ciclo de IA acabou, mas se isto foi um ajuste de valuations ou o início de uma correção maior. A recuperação de sexta-feira com compra institucional sugere o primeiro — mas a pressão estrangeira continua presente.
2. Estrangeiros já venderam mais SK Hynix (91 trilhões de KRW) do que Samsung (89 trilhões) em 2026
Herald Business · 16 de outubro de 2026
As vendas líquidas acumuladas de estrangeiros em SK Hynix em 2026 chegaram a 91 trilhões de KRW, superando pela primeira vez as da Samsung (89 trilhões), segundo dados da KRX. O triplo peso negativo: realização de lucros, rumores da listagem da Solidigm nos EUA e o fim do programa de recompra de ações. Ainda assim, um analista da SK Securities elevou sua projeção de lucros citando a alta dos preços de HBM; o resultado do terceiro trimestre sai em 28 de outubro.
Por que vale a pena ler — Chase's take: O estrangeiro preferir vender SK Hynix antes da Samsung diz muito: o mercado vê a SK Hynix como a aposta de memória mais "jogada". Se o balanço de 28 de outubro confirmar preços de HBM em alta, o fluxo pode virar rápido.
3. SK Hynix apresenta HBM4E: 16 Gb/s por pino e 20% menos consumo que o HBM4
ad-hoc-news.de · 16 de outubro de 2026 — cobertura complementar: The Korea Times
A SK Hynix revelou o HBM4E na SEDEX (14 de outubro): 16 Gb/s por pino e mais de 20% de redução de consumo em relação ao HBM4. Também apresentou seu roteiro pós-HBM: DRAM empilhada em 3D, High Bandwidth Flash (HBF) e agrupamento de memória baseado em CXL. No OCP Global Summit 2026 (Califórnia, 13–15 de outubro), mostrou o MARS (Memory-Centric AI Rack-Scale System) e seu produto CXL 3.2 de 256 GB de segunda geração, com mais que o dobro da largura de banda e cerca de 30% melhor eficiência energética.
Por que vale a pena ler — Chase's take: O HBM4E já tem cliente designado: a Vera Rubin Ultra da NVIDIA do próximo ano usará HBM4E 8-high de 256 GB. A SK Hynix não apenas defende sua coroa no HBM, mas desenha o que vem depois — isso é pensar como líder de plataforma, não como vendedor de chips.
4. Micron inaugura AATT2 em Taichung e declara a capacidade de 2027 "vendida"
AI Industry Today · 16 de outubro de 2026 — riscos trabalhistas: ad-hoc-news.de
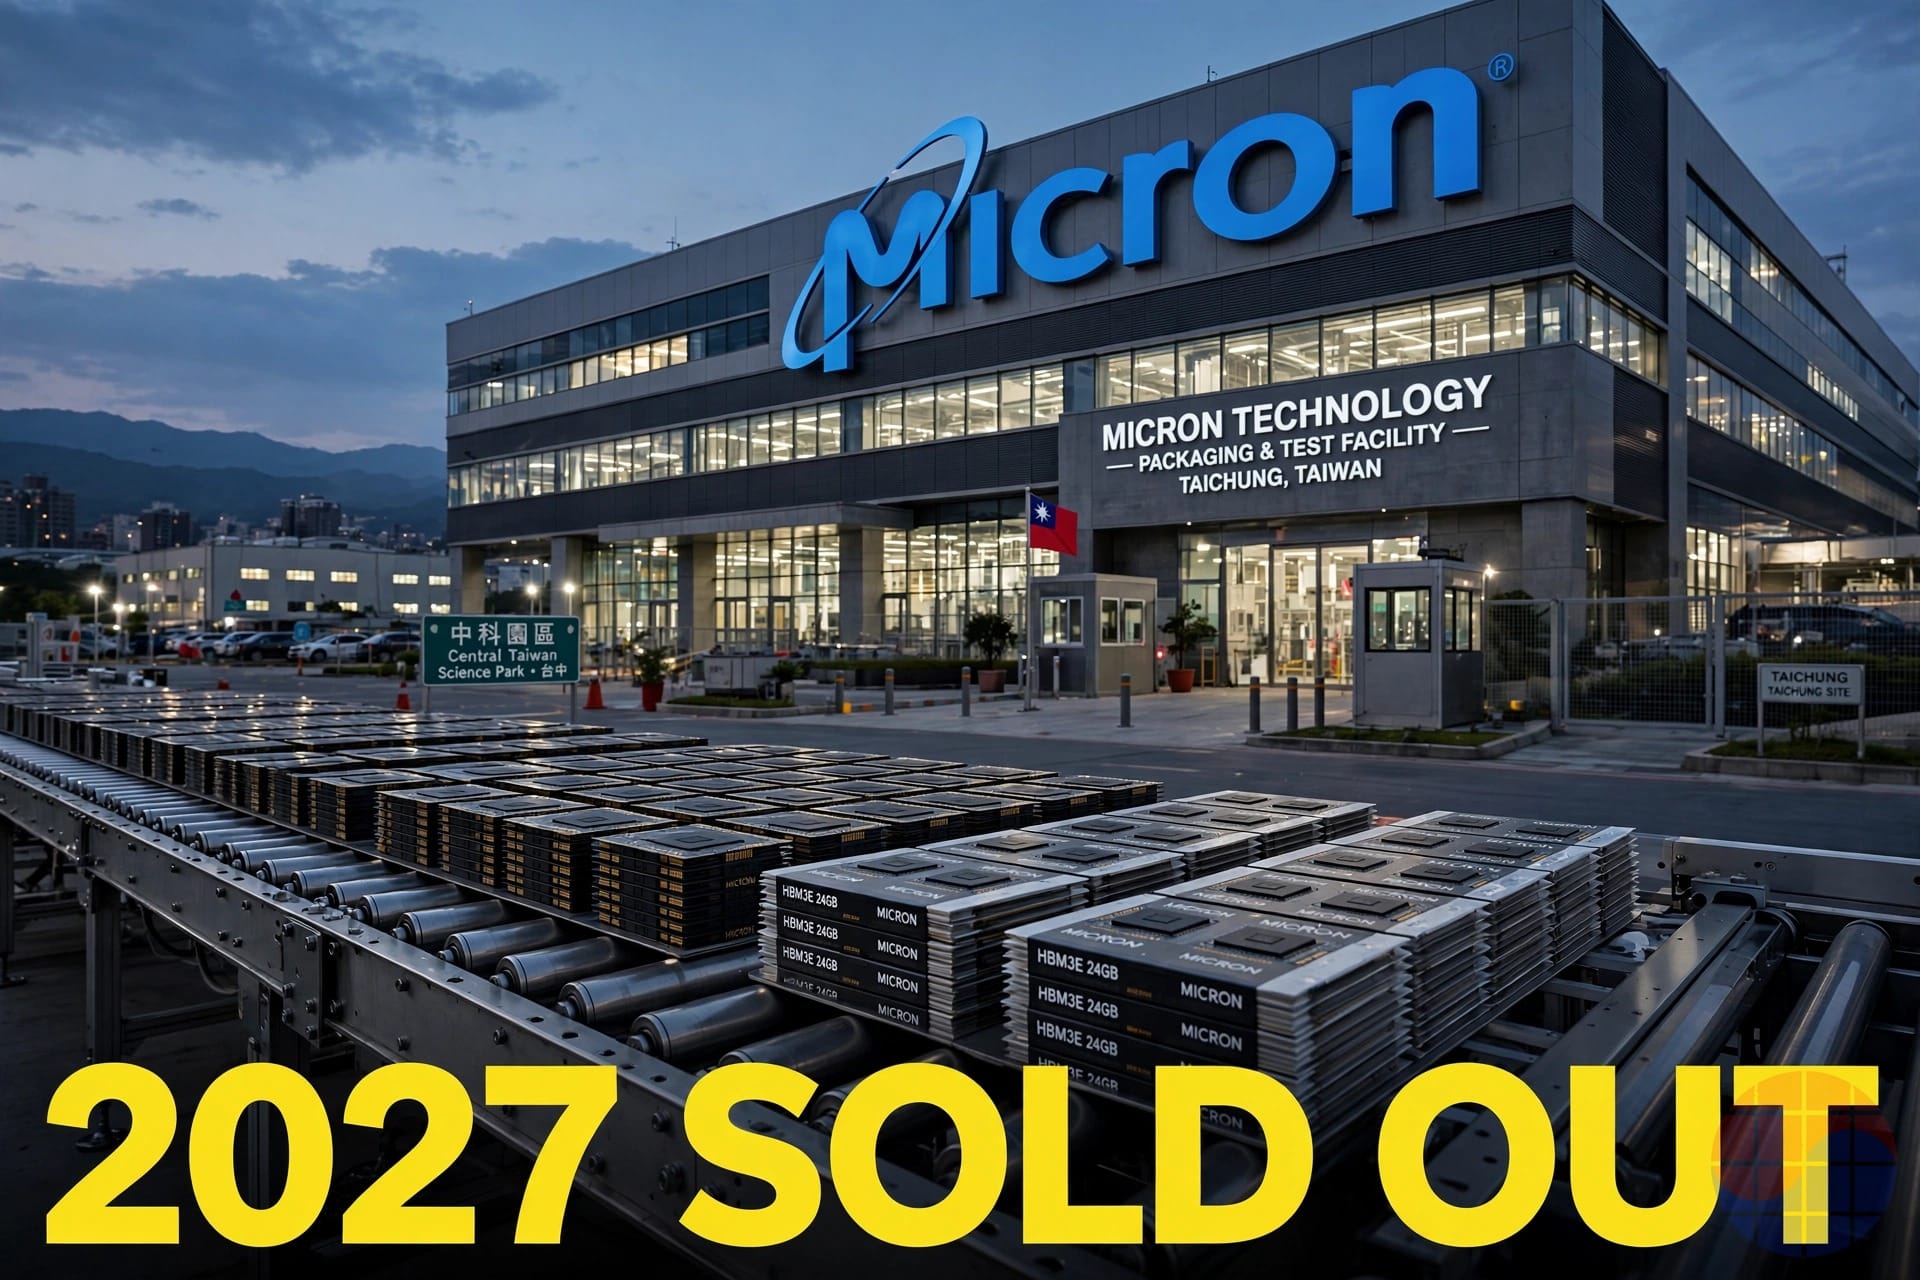
A Micron abriu em 15 de outubro a AATT2, sua segunda fábrica avançada de encapsulamento e testes em Taichung, Taiwan, dedicada a HBM. O diretor de operações, Manish Bhatia, afirmou que a capacidade de 2027 está totalmente vendida, segundo citação do Economic Daily News. No lado dos riscos: o sindicato aprovou em 7 de outubro a greve por conta do impasse nos bônus, e o conselho aprovou em 8 de outubro uma recompra de ações de 35,16 bilhões de dólares, efetiva em 9 de dezembro.
Por que vale a pena ler — Chase's take: "Capacidade de 2027 vendida" é a frase mais importante da semana: se a demanda de HBM segue contratada com um ano de antecedência, a tese de um colapso do ciclo de IA perde força. Fique de olho na votação sindical: uma paralisação na AATT2 seria o gargalo que ninguém precisa.
5. O gargalo da TSMC: 265 bilhões de dólares no Arizona e uma oportunidade para Samsung e Intel
Digital Today · 16 de outubro de 2026
O investimento acumulado da TSMC no Arizona chega a 265 bilhões de dólares, mas as novas fabs levarão anos para produzir a plena capacidade. Essa lacuna entre a demanda por infraestrutura de IA e a capacidade disponível transforma a TSMC no gargalo do setor. A conclusão da análise: esse atraso abre uma janela para Samsung e Intel em foundry, justamente quando a TSMC publica um terceiro trimestre recorde e eleva sua projeção para o quarto trimestre.
Por que vale a pena ler — Chase's take: Todo mundo olha a demanda de IA; quase ninguém mede a oferta real de capacidade. A TSMC com lucro recorde e, ao mesmo tempo, sendo o limite do crescimento é o paradoxo central de 2026 — e a melhor notícia possível para o foundry da Samsung.
6. Taiwan endurece o controle de exportação de chips de IA para a China dentro do acordo comercial com os EUA
EIN News · 16 de outubro de 2026
Taiwan vai reforçar o controle de exportação de chips de IA para a China como parte de seu acordo comercial com os Estados Unidos. A medida atinge diretamente a cadeia de suprimentos de semicondutores centrada na ilha, a maior produtora mundial de chips avançados. É mais um passo na fragmentação geopolítica da indústria, com Taiwan se alinhando de forma explícita ao marco norte-americano.
Por que vale a pena ler — Chase's take: Cada nova restrição torna Taiwan um ativo mais estratégico e mais frágil ao mesmo tempo. Para Samsung e Intel, cada rodada de controles é um convite comercial disfarçado de risco geopolítico.
7. Escassez de DRAM convencional: TrendForce vê +10–15% nos preços de contrato no quarto trimestre
MK Business News · 16 de outubro de 2026
A TrendForce prevê que os preços de contrato de DRAM convencional subam entre 10% e 15% no quarto trimestre, e os de NAND entre 15% e 20%. A causa estrutural: o HBM já absorve 27% da capacidade de DRAM em 2025 e chegará a 40% em 2027, segundo a Kyobo Securities. Além disso, a Vera Rubin Ultra da NVIDIA, apresentada no próximo ano, usará HBM4E 8-high de 256 GB (a Vera Rubin atual traz HBM4 12-high de 288 GB).
Por que vale a pena ler — Chase's take: O mercado obcecado com HBM esquece o óbvio: cada wafer dedicado a HBM é um wafer a menos de DRAM convencional. O "ciclo de baixa" da memória que alguns precificam colide com uma escassez estrutural no maior segmento do mercado.
8. Coreia do Sul prepara impulso de IA de 1.600 trilhões de KRW: dobrar a capacidade de HBM e DRAM em cinco anos
Asia Daily · 16 de outubro de 2026
Um relatório do KIET detalha o plano sul-coreano de 1.600 trilhões de KRW para IA: dobrar a capacidade de produção de HBM e DRAM em cinco anos. A meta inclui 8,4 GW de centros de dados de IA até 2029 e 18,4 GW até 2035. É a aposta industrial mais ambiciosa do país desde a era da construção das fabs de memória nos anos 1990.
Por que vale a pena ler — Chase's take: 1.600 trilhões de KRW não é um plano, é uma declaração de que a Coreia não pretende ceder a memória a ninguém. A pergunta para o investidor é quem captura o capex: equipamentos, materiais e energia — não só os fabricantes de chips.
Resumo das ações de semicondutores (16 de outubro de 2026)
- Samsung Electronics: +2,38%, a 215.000 KRW (intraday, 10h45 KST de 16 de outubro) — recuperação após a queda de cerca de 9,5% na quinta-feira 15.
- SK Hynix: +2,69%, a 1.296.000 KRW (intraday, 10h45 KST de 16 de outubro) — após −11,06% na quinta; acumula +96% em 2026.
- KOSPI: −7,57% na quinta-feira 15 de outubro; estrangeiros registraram 333,8 bilhões de KRW em vendas líquidas na sexta-feira 16.
- EUA (fechamento de 15 de outubro): Nvidia −1,84%, Micron +1,87%, SanDisk −0,61%, índice SOX −0,88%.
Nota: este resumo usa apenas informações da imprensa publicada; os números correspondem às datas indicadas em cada fonte.



