 VLSI Korea
Receita da CXMT cresce 7x no 3º trimestre, SOX cai 11% na semana e TSMC tem lucro recorde — 9 leituras de 18 de outubro
Boom de semicondutores 'pelo menos até 2027', diz ministro coreano; CXMT multiplica receita por 7 no 3T e vira 4ª em DRAM; SOX cai 8 pregões seguidos; 'dívida da IA' da CoreWeave; KOSPI se recupera; exportações recorde de US$ 60,3 bi; lucro recorde da TSMC; limites do EUV chinês de 15 W.


A palavra-chave das notícias de semicondutores de sábado (17 de outubro) é "abismo". O ministro das Finanças da Coreia disse em Bangcoc que o "boom de semicondutores vai pelo menos até 2027", mas na mesma semana o índice de semicondutores da Filadélfia (SOX) registrou oito pregões seguidos de queda — a sequência mais longa desde 2008. As exportações coreanas de semicondutores superaram US$ 60 bilhões pela primeira vez em setembro, enquanto o valor de mercado de Samsung e SK hynix evaporou 678 trilhões de won no mesmo mês. A chinesa CXMT (ChangXin Memory Technologies) multiplicou por 7 a receita do terceiro trimestre e chegou ao 4º lugar mundial, e a China apresentou um protótipo de fonte de luz EUV de 15 W. Foi uma semana em que a economia real e o mercado, as previsões otimistas e a queda das ações se moveram em direções opostas. Selecionamos 9 leituras de hoje.
9 leituras de hoje
1. Ministro Lee Hyoung-il: boom de semicondutores "pelo menos até 2027" — CNBC, reunião do FMI em Bangcoc
CNBC via Scoop, 2026-10-17 · Binance Square, 2026-10-17
- O ministro da Economia e Finanças, Lee Hyoung-il, disse à CNBC em 17 de outubro, à margem da reunião anual do FMI e do Banco Mundial em Bangcoc, na Tailândia: "No momento, acredito que esse crescimento pode continuar até o próximo ano (2027)".
- O argumento é o hiato entre oferta e demanda: "O hiato entre a demanda e a oferta de semicondutores ainda é muito amplo, e a oferta ainda está se expandindo".
- Ele também admitiu que as ações de semicondutores ampliaram a volatilidade do mercado coreano este ano. O KOSPI, liderado por Samsung e SK hynix, despencou 7,57% em 15 de outubro, chegando a ter as negociações temporariamente interrompidas.
- Ele mencionou ainda o efeito fiscal: a arrecadação deste ano deve superar o previsto, e o boom dos chips está fortalecendo as condições fiscais da Coreia.
Chase's take: Projeções públicas feitas por um ministro das Finanças costumam ser cautelosas por natureza — por isso vale notar que ele usou a expressão "pelo menos 2027". Mas é preciso ler também o outro lado dessa frase. "A oferta está se expandindo" significa que a expansão de capacidade de memória pode pressionar os preços. A continuidade do boom e a entrada na fase final do ciclo são os dois lados da mesma frase.
2. CXMT multiplica receita por 7 no 3T e se torna a 4ª maior em DRAM do mundo
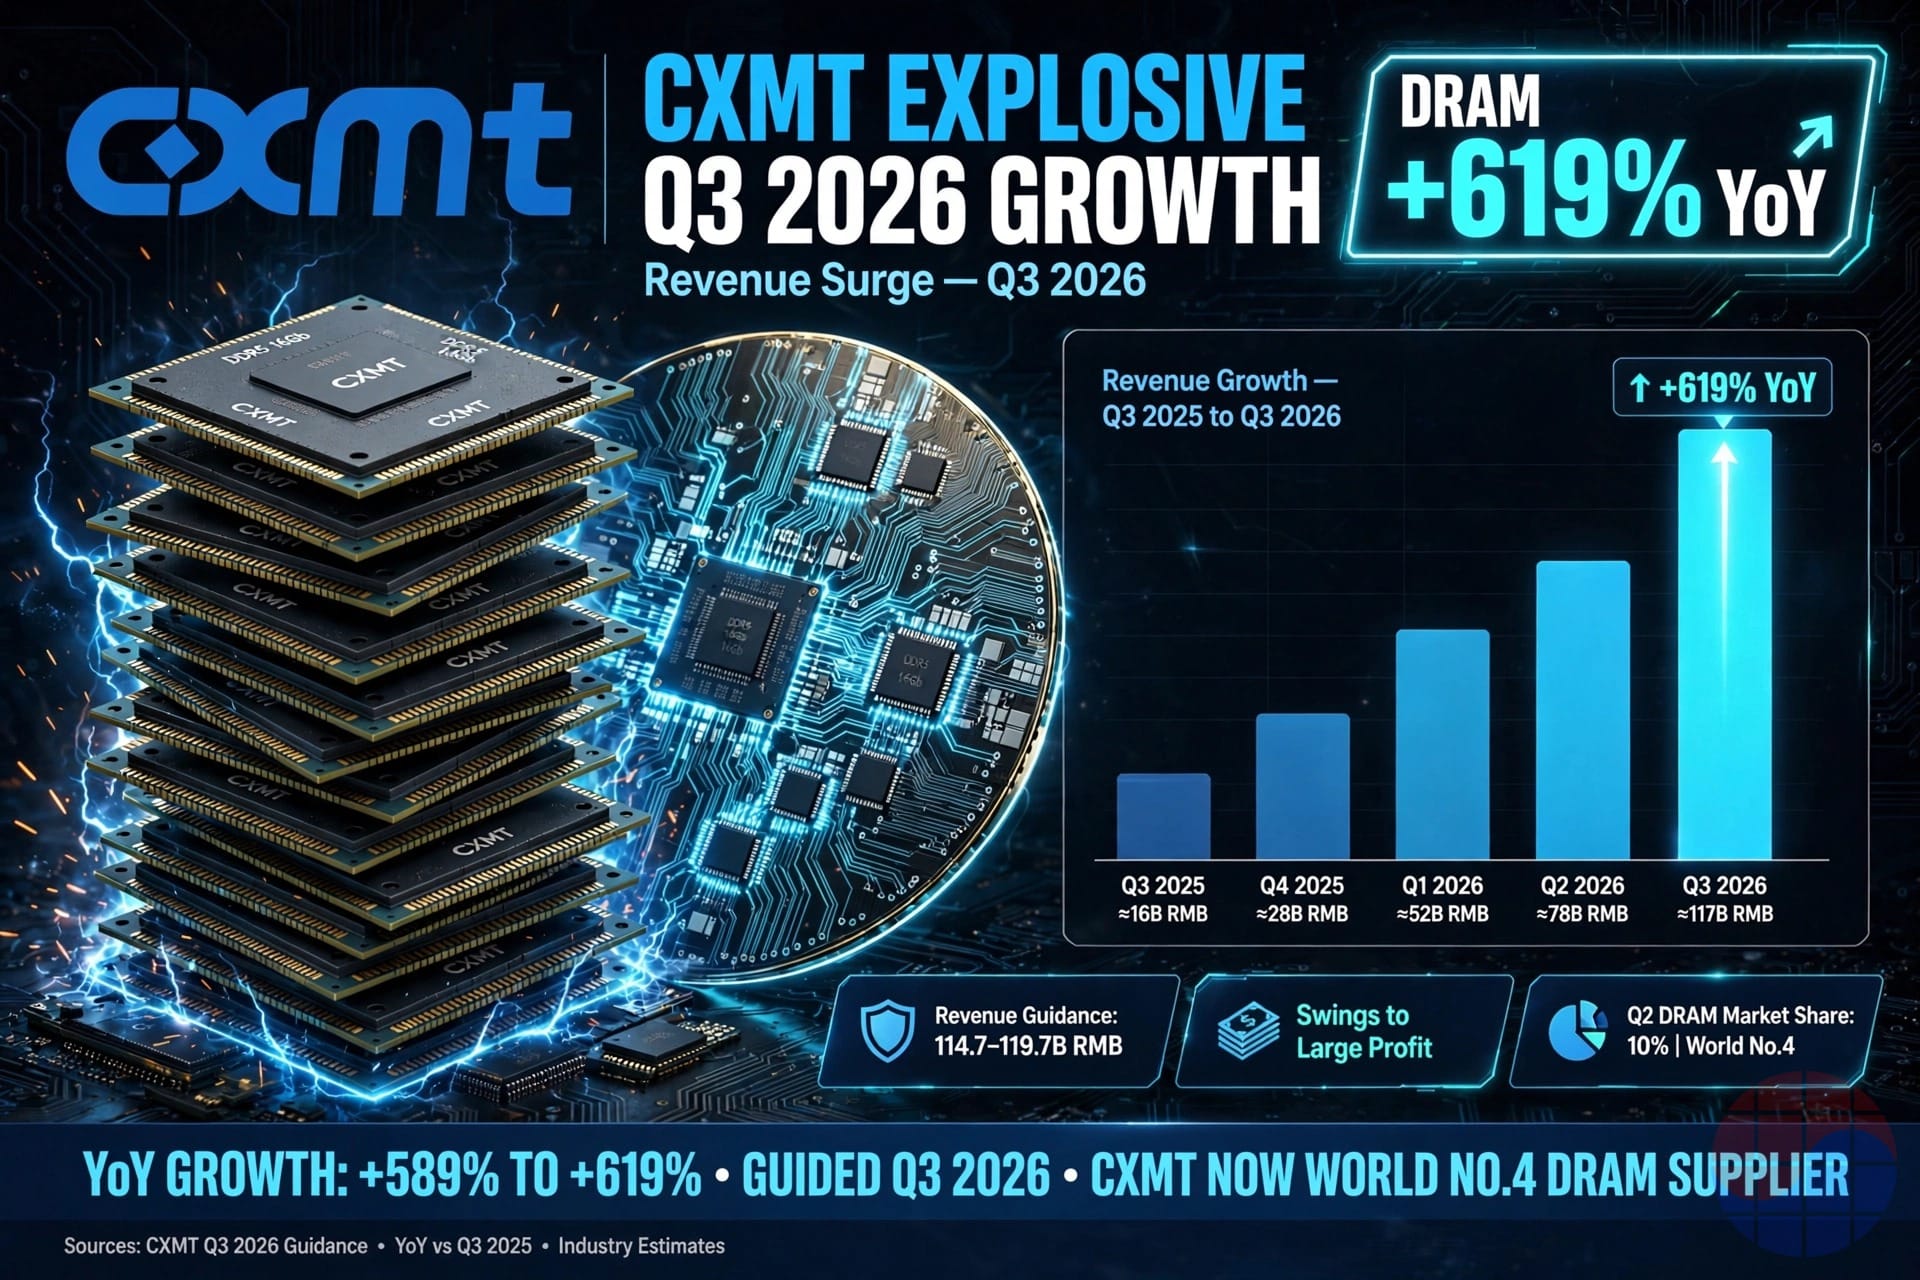
- A ChangXin Memory Technologies (CXMT) estimou em 16 de outubro, em comunicado de prévia de resultados, a receita do terceiro trimestre entre 114,7 bilhões e 119,7 bilhões de yuans (cerca de 22,9 trilhões a 23,9 trilhões de won). É um aumento de 589% a 619% em relação ao mesmo período do ano passado e de 15% a 20% sobre o trimestre anterior.
- A virada na rentabilidade é ainda mais dramática. A projeção de lucro líquido do 3T fica entre 53,4 bilhões e 54,9 bilhões de yuans (cerca de 10,6 trilhões a 10,9 trilhões de won) — o oposto do prejuízo de um ano atrás. A receita acumulada dos três primeiros trimestres do ano soma 265 bilhões a 270 bilhões de yuans, alta de 726% a 742% sobre o mesmo período do ano anterior.
- Segundo a Counterpoint Research, a participação de mercado da CXMT em DRAM por receita foi de 10% no segundo trimestre, alta de 6 pontos percentuais sobre os 4% de um ano atrás. É a 4ª maior do mundo, atrás de Samsung (38%), SK hynix (25%) e Micron (24%).
- A empresa abriu capital em julho na bolsa STAR de Xangai, captando 66,6 bilhões de yuans (cerca de 13,2 trilhões de won), e pelo fechamento de 16 de outubro seu valor de mercado era de cerca de 3,06 trilhões de yuans (aproximadamente 610 trilhões de won) — o maior entre as empresas listadas no mercado doméstico chinês.
- A CXMT explicou: "Desde o segundo semestre do ano passado, a disparada da demanda por computação de IA fez a oferta de DRAM não acompanhar a demanda, elevando bastante os preços", e afirmou ter aumentado a produção por wafer e a utilização da capacidade com a expansão da capacidade e melhorias de processo.
Chase's take: Uma empresa deficitária há um ano registrando lucro trimestral de 10 trilhões de won — a manchete "não há produto para vender" não é exagero. No curto prazo, é evidência de demanda que sustenta os preços de memória; no médio prazo, é uma ameaça. A expansão de capacidade da CXMT planta a semente do debate sobre excesso de oferta a partir de 2027. A linha que a Coreia precisa defender é clara: não a DRAM commodity, mas HBM e processos avançados.
3. SOX cai por 8 pregões seguidos, sequência mais longa desde 2008, e recua mais de 11% na semana
AIStockWire, 2026-10-17 · 클리앙 주간 미장 정리, 2026-10-17
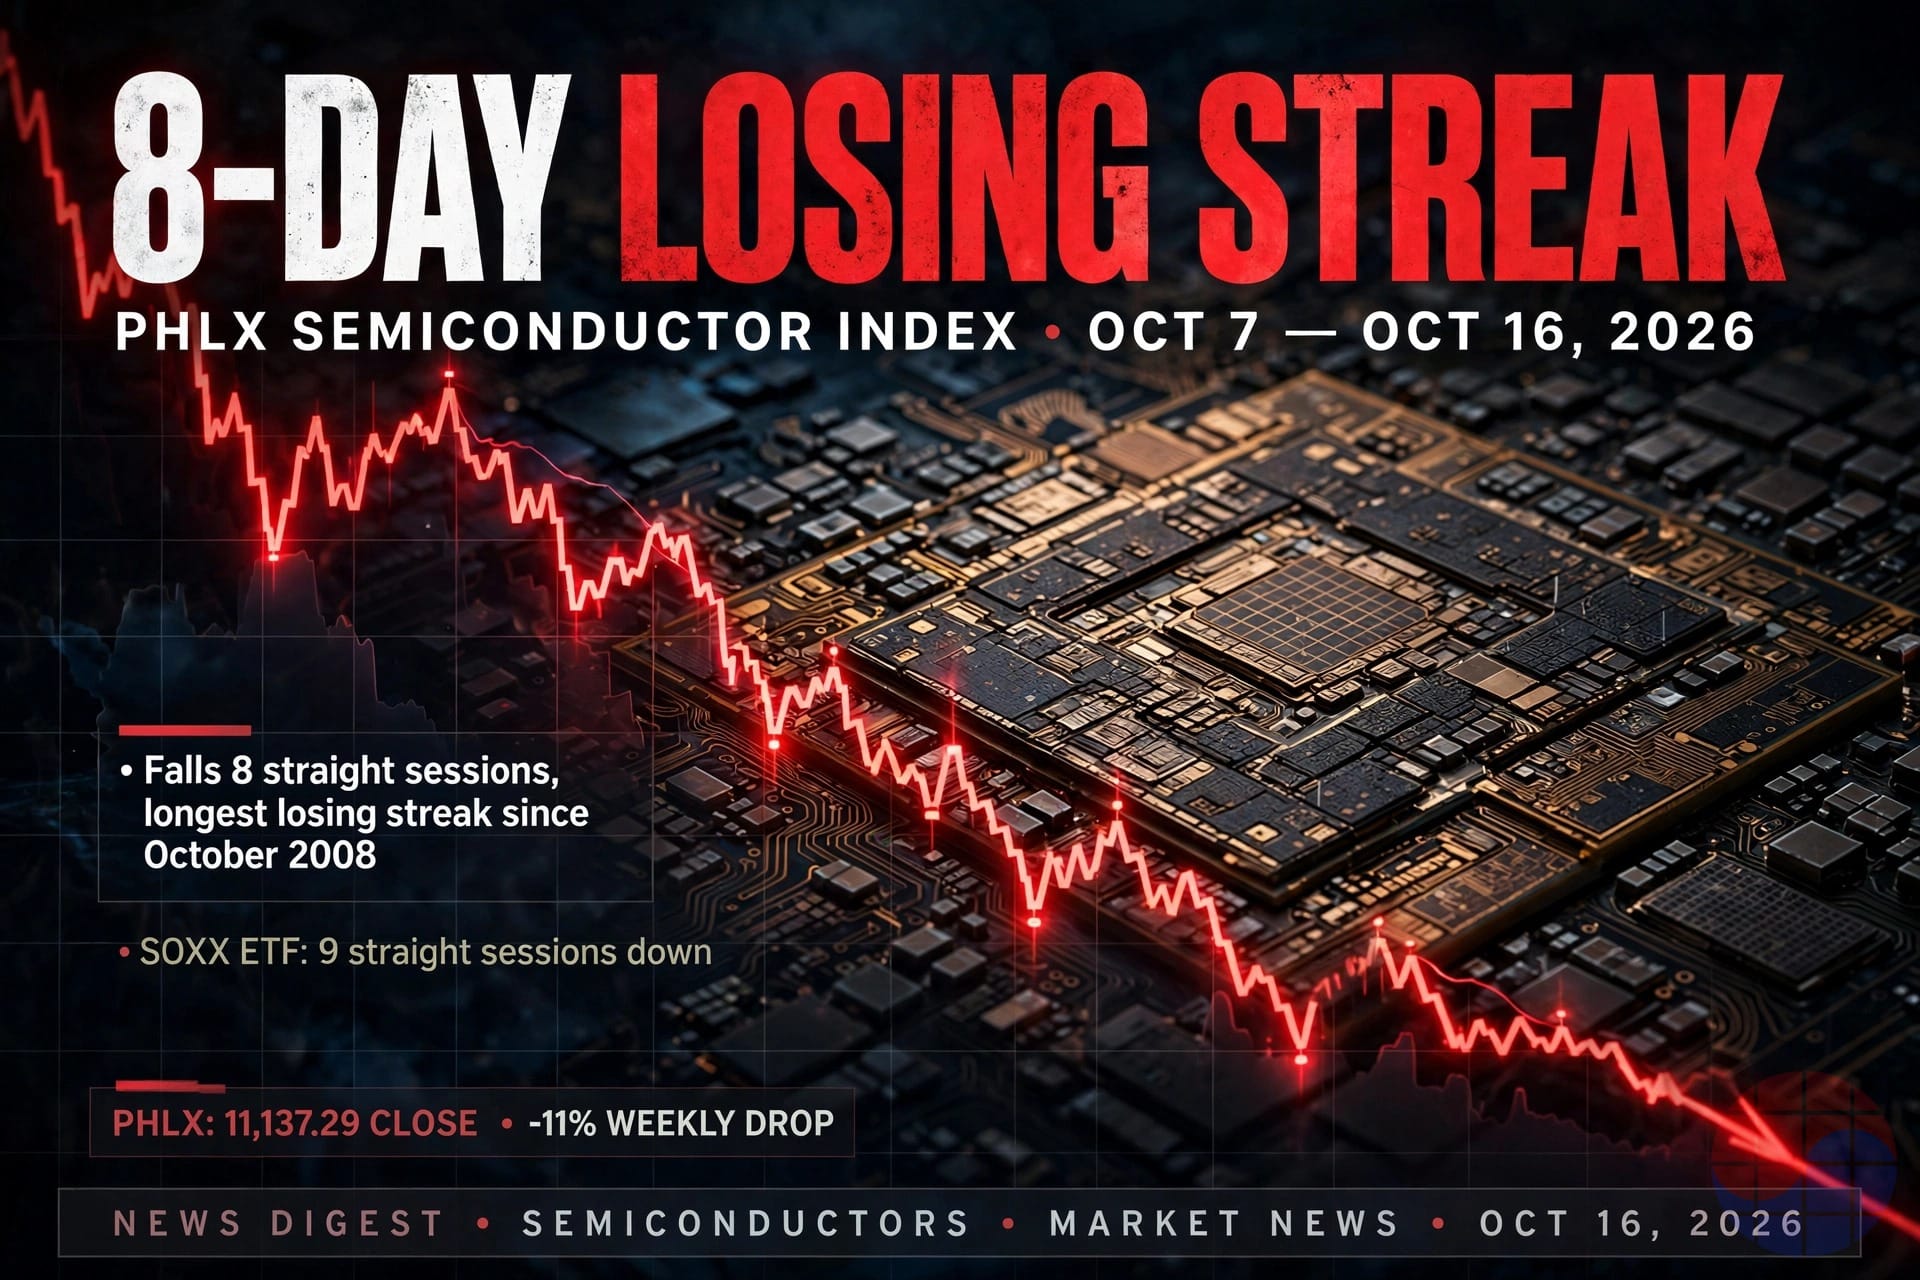
- O índice de semicondutores da Filadélfia (SOX) caiu por oito pregões consecutivos entre 7 e 16 de outubro — a sequência de quedas mais longa desde outubro de 2008. O ETF iShares Semiconductor (SOXX) recuou por nove pregões seguidos, empatando o recorde desde seu lançamento em 2001.
- O SOX fechou em 11.137,29 em 16 de outubro — 23,9% abaixo do recorde de fechamento de 14.634,72 em 22 de junho, mas ainda 57,2% acima do início do ano.
- A queda semanal também foi forte: -2,67% na segunda, -0,23% na terça, -4,30% na quarta, -0,88% na quinta e -3,83% na sexta, somando mais de 11% na semana. No mesmo período, o Nasdaq caiu 4,48%, o S&P 500 recuou 1,95% e o Dow subiu 0,67% — um mercado de rotação, com dinheiro saindo de semicondutores para finanças, consumo e saúde.
- O índice de volatilidade VIX saltou 21,88% na sexta-feira, superando 20. O Goldman Sachs analisou que hedge funds venderam ações ligadas à IA por cinco pregões seguidos, de 8 a 14 de outubro, com o maior volume diário de vendas líquidas em quase um ano. O volume de desmonte de posições detidas foi 3,5 vezes maior que o de novas vendas a descoberto.
- O AIStockWire apontou que, com base em estimativas de lucro futuro, o valuation de Nvidia, Broadcom e Micron está em nível semelhante ao da Cisco após o estouro da bolha pontocom.
Chase's take: É preciso olhar a qualidade da queda. O fato de o desmonte de posições ("vender o que já se tinha") ter sido 3,5 vezes maior que as vendas a descoberto sugere que não foi a convicção que quebrou, mas a alavancagem que se desfez. A correção de -24% em relação ao pico dói, mas considerando os +57% desde o início do ano, há quem veja um período de esfriamento do excesso. A pergunta real é uma só: foi a demanda que enfraqueceu ou o financiamento que travou?
4. CoreWeave, epicentro do medo da "dívida da IA": Jensen Huang diz que "não precisa de apoio" vs. mercado de crédito aposta em 63% de calote
Japan Times/Reuters, 2026-10-16 · AIStockWire, 2026-10-16 · Mondeum Capital, 2026-10-16
- O CEO da Nvidia, Jensen Huang, disse à Bloomberg em 15 de outubro, em evento em Estocolmo: "A saúde da CoreWeave melhora a cada dia. O custo de capital está, na verdade, caindo" — e afirmou que a Nvidia não precisa sustentar a CoreWeave. A Nvidia é a segunda maior acionista da CoreWeave, com cerca de 10% de participação, e o contrato de pedidos de US$ 6,3 bilhões assinado em setembro de 2025 inclui cláusula pela qual a Nvidia comprará a capacidade não vendida até abril de 2032.
- O mercado de crédito vê exatamente o oposto. O rendimento dos títulos corporativos da CoreWeave com vencimento em 2031 superou 16%, e o CDS (credit default swap) de 5 anos chegou a 1.194,5 pontos-base intradia, indicando 63% de probabilidade de calote em cinco anos — contra cerca de 30% um ano atrás. O rating da S&P é B, grau especulativo.
- Os números pesam: dívida total e obrigações de arrendamento de cerca de US$ 50 bilhões a US$ 52 bilhões; no segundo trimestre de 2026, o capex foi de US$ 6,42 bilhões contra apenas US$ 679 milhões de fluxo de caixa operacional. A despesa líquida com juros mais que dobrou em um ano, de US$ 267 milhões para US$ 640 milhões. O contraponto é a carteira de pedidos de mais de US$ 100 bilhões.
- A ação oscilou: após despencar 15,46% na quarta-feira, reagiu 5,9% na quinta com a fala de Huang, mas voltou a cair 6,1% na sexta, fechando a US$ 65,43. A ARK, de Cathie Wood, comprou 188.665 ações por US$ 12,4 milhões na quarta. No mesmo dia, Nebius (-4,5%) e IREN (-3,8%) também caíram.
- A CoreWeave afirma que "só a carteira de pedidos é suficiente para pagar toda a dívida, sem necessidade de renovação de clientes ou novas locações". O BNP Paribas, com preço-alvo de US$ 169, apontou que a empresa precisa demonstrar que consegue arcar com a dívida com a própria geração de caixa.
Chase's take: O abismo entre o mercado de ações (o otimismo de Huang) e o mercado de crédito (a aposta de 63% de calote) resume o trade de IA desta semana. A direção em que esse abismo se fecha define a direção da próxima semana. Uma coisa é clara: o eixo do debate não é a "demanda", mas o "financiamento". Como observou Dan Ives (Wedbush), até que apareçam cortes de capex dos hiperescaladores ou queda nos aluguéis de GPU, é difícil apostar na tese de colapso da demanda.
5. KOSPI se recupera após 8 pregões: fecha em alta de 2,05%; estrangeiros voltam a comprar Samsung após 13 dias
뉴시스, 2026-10-16 · 조선비즈, 2026-10-16
- O KOSPI fechou em 5.668,05 em 16 de outubro, alta de 113,83 pontos (2,05%) sobre o pregão anterior. É a primeira alta em oito pregões, após sete quedas seguidas de 6 a 15 de outubro que apagaram mais de 20% e cerca de 1.200 trilhões de won. Chegou a subir mais de 4% intradia, superando os 5.800 pontos, mas reduziu os ganhos com realização de lucros.
- A Samsung fechou em 215.500 won (+2,62%) e a SK hynix em 1.272.000 won (+0,79%). O KOSDAQ subiu 4,46%, chegando a acionar o circuit breaker de alta (sidecar).
- Os estrangeiros se dividiram: a Samsung teve compra líquida de 181,9 bilhões de won, voltando ao lado comprador após 13 pregões desde 23 de setembro. Já a SK hynix teve venda líquida de 73 bilhões de won, no 16º pregão seguido de vendas desde 21 de setembro — embora o volume de vendas tenha encolhido bastante ante os 1,18 trilhão de won do dia anterior.
- Os investidores pessoa física venderam mais de 480 bilhões de won líquidos, usando a recuperação como oportunidade de saída, enquanto os estrangeiros compraram mais de 340 bilhões de won líquidos no KOSPI. O câmbio won-dólar caiu 13,2 won, para 1.331,4 won.
- Wall Street se divide na interpretação. O Goldman Sachs vê a queda não como colapso de fundamentos, mas como um vácuo de fluxo — fim do programa de recompra de ações, vendas de estrangeiros e liquidações forçadas de hedge funds — e manteve a meta de 12.000 para o KOSPI em 12 meses. O JPMorgan elevou a projeção de crescimento do capex dos hiperescaladores em 2027 de 50% para 70% e recomendou ampliar o peso da memória coreana. Já o Morgan Stanley apontou que a fatia de ações domésticas do fundo nacional de pensão (NPS) estava em 24,9% no fim de julho, bem acima da meta de 20,8% para o fim do ano, limitando seu poder de compra.
- O valuation está em mínima histórica: P/L projetado de 12 meses de 3,39x para a Samsung e 2,92x para a SK hynix, bem abaixo de Micron (5,2x) e TSMC (18,15x); o KOSPI como um todo está em 4,29x, o menor desde 2000.
Chase's take: As maiores empresas de memória do mundo negociando a P/L de 2 a 3x — só pelos números, dá vontade de apertar o botão de compra. Mas até o fluxo mudar de direção, o desconto pode ser uma armadilha. O ponto a observar na próxima semana é a divergência: estrangeiros compraram Samsung, mas vendem a hynix há 16 pregões. Com o escudo de fluxo da hynix desaparecido após o fim da recompra de ações, o resultado do 3T em 28 de outubro pode ser o gatilho.
6. Por que os semicondutores caem em meio a recordes: exportações de US$ 60,3 bi em setembro vs. 678 trilhões de won evaporados
- A economia coreana apresenta dois demonstrativos opostos. As exportações totais de setembro superaram US$ 120 bilhões pela primeira vez no mês (US$ 120,9 bilhões), e as exportações de semicondutores chegaram a US$ 60,3 bilhões — a primeira vez acima de US$ 60 bilhões. É um aumento de 262,8% sobre o ano anterior, e os semicondutores representam 80,3% das exportações de TIC (US$ 75,1 bilhões).
- A bolsa caminhou na direção oposta. Samsung e SK hynix caíram 17% e 24% em uma semana, acumulando -21,8% e -28,9% em outubro. O valor de mercado evaporado das duas ações no mês soma 678 trilhões de won, e os estrangeiros venderam 8,8 trilhões de won líquidos só nesses dois papéis. As corretoras estimam o lucro operacional combinado das duas no 3T em torno de 190 trilhões de won.
- Foram dois os gatilhos. Um: a revelação da tecnologia DRAM 4F² de próxima geração da CXMT espalhou a leitura de que a vantagem tecnológica que sustentava os preços de memória está rachando, abalando os preços spot de DRAM. Outro: o alerta de Wall Street de que o investimento em IA está sendo construído sobre dívida derrubou o Nasdaq em 2,2%, arrastando as ações de semicondutores. As exportações chinesas de semicondutores dispararam 136% em setembro; a participação da Nvidia em chips de IA na China caiu para 34%, enquanto a Huawei chegou a 28%.
- As autoridades também se moveram. O presidente da Comissão de Serviços Financeiros, Lee Eok-won, disse em reunião emergencial em 15 de outubro para "responder com vigilância até a pequenas volatilidades", anunciando tolerância zero com boatos falsos, manipulação de preços e vendas a descoberto ilegais. O governo argumenta que os fundamentos são sólidos, citando a elevação da projeção de crescimento da Coreia pelo FMI para 3,3%.
Chase's take: "A economia real está ligada, só o mercado está desligado" — a expressão é precisa. Mas é o fluxo que dirá se esse abismo é oportunidade de compra ou alerta. O momento em que as vendas de 8,8 trilhões de won dos estrangeiros pararem será o sinal de fundo. O número real das exportações de setembro, US$ 60,3 bilhões, pode servir de suporte na temporada de resultados do 4T.
7. TSMC registra lucro recorde no 3º trimestre e guidance do 4º tri também no topo
- A TSMC divulgou os resultados do 3T em 15 de outubro: lucro líquido de 763,06 bilhões de dólares taiwaneses (cerca de 34 trilhões de won) e receita de 1,49424 trilhão de dólares taiwaneses, alta de 50,9% sobre o ano anterior. O lucro líquido cresceu 68,7% e o lucro por ação foi de 29,43 dólares taiwaneses.
- Os processos avançados representaram 79% da receita de wafers. É a evidência de que a demanda por aceleradores de IA está puxando o mix da foundry para o lado avançado.
- O guidance do 4T também é forte: receita de US$ 52,3 bilhões a US$ 54,3 bilhões, margem bruta de 65% a 67% e margem operacional de 56,5% a 58,5%.
Chase's take: Os números da foundry número 1 mostram a "substância" da demanda por IA. A fatia de 79% de processos avançados e o guidance de margem na casa de 65% indicam que o gargalo de oferta está ampliando o poder de precificação da TSMC. É o outro lado da moeda da preocupação com gargalos da TSMC tratada ontem: o gargalo é risco para os clientes, margem para a TSMC.
8. China apresenta protótipo EUV de 15 W; Tom's Hardware: "3 a 5 anos até a comercialização, vantagem da Coreia se mantém"
- A startup chinesa Landao Silex (fundada em 2024 por egressos da Universidade Tsinghua) apresentou na Feira Internacional da Indústria da China um protótipo de fonte de luz EUV de 15 W. A empresa afirma usar laser de acionamento de 1.000 W, eficiência de conversão de energia acima de 2%, operação contínua por mais de 100 horas e 90% de nacionalização dos componentes-chave.
- A análise do Tom's Hardware é fria: o equipamento não estava realmente operando, e a comercialização levará no mínimo 3 a 5 anos. Os 15 W de potência não correspondem às fontes comerciais de 250 W que a ASML introduziu em 2018–2019, mas ao nível dos protótipos iniciais que a Cymer forneceu em 2012.
- O ponto mais fraco é o local da medição. Enquanto a ASML mede a potência efetiva no foco intermediário, após o espelho coletor, a Landao teria apresentado a potência no ponto de geração do plasma — a entrega real ao processo de exposição fica abaixo de 15 W. A China também não dispõe internamente da cadeia de suprimentos essencial para um scanner completo, como espelhos multicamadas de alta precisão e controle preciso de overlay.
- O impacto para a Coreia é duplo. Samsung e SK hynix consolidam a vantagem de rendimento (yield) em HBM e DRAM de classe 10 nm com equipamentos ASML, enquanto a SMIC opera 7 nm à força com múltipla padronização DUV, enfrentando altas taxas de defeito e limites de custo. Por outro lado, a política do governo chinês de despejar subsídios maciços em processos commodity de 14 nm ou menos pode pressionar para baixo o preço médio de venda no mercado de baixo e médio custo.
Chase's take: Só o número 15 W já revela que a autossuficiência chinesa em EUV está em "estágio inicial". No curto prazo, é uma notícia que até reforça o fosso tecnológico da Coreia. Mas a enxurrada de volume de processos commodity impulsionada por subsídios é uma ameaça à parte. É preciso separar o avançado (o castelo a defender) do commodity (a onda a suportar).
9. Debate sobre o financiamento da infraestrutura de IA: CEO da Broadcom diz que "o maior gargalo é o capital" vs. demanda sólida
- O que moldou a narrativa da queda desta semana não foi a "demanda", mas o "dinheiro". O CEO da Broadcom, Hock Tan, disse que a maior restrição da indústria de IA não são os semicondutores nem a energia, mas o capital; o CEO da Intel, Lip-Bu Tan, também destacou o alto custo de capital e a incerteza sobre o retorno do investimento.
- A Gartner projeta que cerca de US$ 7 trilhões serão investidos em infraestrutura de IA até 2030, mas a receita de centros de dados pode ficar em US$ 3,6 trilhões ou menos. O Morgan Stanley alertou para pressão de rebaixamento de rating, notando que o rendimento dos títulos de 10 anos da Oracle subiu cerca de 150 pontos-base só no segundo semestre. O Goldman Sachs calculou que a emissão de títulos de project finance para centros de dados já passou de US$ 106 bilhões este ano — cerca de 3 vezes o ano passado.
- O contraponto também é forte. Dan Ives (Wedbush) afirmou: "Juros são um problema de financiamento, não de demanda" — e disse que só mudaria de visão se surgissem cortes de investimento dos hiperescaladores, cancelamentos de contratos ou queda nos aluguéis de GPU. O JPMorgan, ao contrário, elevou a projeção de crescimento do capex dos hiperescaladores em 2027 de 50% para 70%.
- Os indicadores macro também divergiram. O CPI americano de setembro subiu 3,7% na comparação anual, com o núcleo em 0,3% no mês — acima do esperado; o PPI avançou 1,3% no mês, mais que o dobro da projeção (0,6%). O chair do Fed, Warsh, disse em entrevista ao FMI que não antecipará a direção da política nas reuniões restantes. A probabilidade de manutenção dos juros em outubro supera 70%.
Chase's take: Resumindo a semana: a demanda (resultados, exportações, guidance) está forte; o financiamento (títulos, CDS, alavancagem) balança. O verdadeiro cenário de risco não é o colapso da demanda, mas o adiamento de investimentos "porque o dinheiro ficou caro". São três os indicadores de alerta precoce desse cenário: revisão para baixo do guidance de capex dos hiperescaladores, queda nos aluguéis de GPU e cancelamentos de contratos de neoclouds. Nenhum dos três apareceu ainda.
Resumo das ações de semicondutores
| Ação/Índice | Movimento (base: 16–17 de outubro) |
|---|---|
| SOX (índice de semicondutores da Filadélfia) | Fechou em 11,137.29. Queda por 8 pregões seguidos (mais longa desde 2008), recuo de 11%+ na semana. -23.9% do pico, +57.2% desde o início do ano |
| KOSPI | 5,668.05 (+2.05%, 10/16). Primeira alta em 8 pregões após 7 quedas seguidas |
| Samsung | 215,500 won (+2.62%, 10/16). -17% na semana, -21.8% acumulado em outubro. Estrangeiros voltam ao lado comprador após 13 pregões (181,9 bilhões de won) |
| SK hynix | 1,272,000 won (+0.79%, 10/16). -24% na semana, -28.9% acumulado em outubro. Estrangeiros vendem pelo 16º pregão seguido |
| TSMC | Lucro recorde no 3T. Lucro líquido de 763,06 bilhões de dólares taiwaneses, receita de 1,49424 trilhão de dólares taiwaneses (+50.9% YoY). Guidance de receita do 4T: US$ 52,3–54,3 bilhões |
| Nvidia | Jensen Huang: "não precisa apoiar a CoreWeave" (10/15). Detém cerca de 10% da CoreWeave |
| CoreWeave | US$ 65.43 (-6.1%, 10/16). Rendimento de títulos acima de 16%, CDS em 1,194.5 pontos-base. ARK comprou 188,665 ações |
| CXMT | Guidance de receita do 3T: 114,7–119,7 bilhões de yuans (+589–619% YoY). Valor de mercado de cerca de 610 trilhões de won, nº 1 no mercado doméstico chinês |
| Exportações coreanas de semicondutores | US$ 60,3 bilhões em setembro (+262.8% YoY), primeira vez acima de US$ 60 bilhões |
Nota: os números e datas citados no texto baseiam-se em reportagens públicas e podem diferir das cotações em tempo real.



