 VLSI Korea
Eliyan em profundidade: NuLink, largura de banda de classe interposer em substrato padrão, a avaliação de US$ 1 bilhão e o interesse da Arm
A Eliyan vende a fiação entre chiplets: 64 Gbps por bump em encapsulamento orgânico padrão com o NuLink, acionistas como Intel, Samsung, SK hynix, Arm e Meta, uma Série C de US$ 1 bilhão e a questão dos US$ 3 bilhões.


O resumo de 30 segundos
- A Eliyan vende a «fiação» entre chiplets. O PHY NuLink desta startup de Santa Clara move dados entre dies a até 64 Gbps por bump sobre substratos orgânicos padrão de encapsulamento — os baratos e abundantes — com densidade de largura de banda e eficiência energética que a indústria normalmente associa a interposers de silício. Seu fundador, Ramin Farjadrad, inventou literalmente um dos dois padrões abertos de die para die (Bunch of Wires) que a sua empresa agora implementa.
- A tabela de acionistas é a estratégia. A Intel Capital e a Micron Ventures ancoraram a Série A de 2022; o Samsung Catalyst Fund e a Tiger Global colideraram a Série B de 2024 com a participação da SK hynix; AMD, Arm, Coherent e Meta assinaram um cheque estratégico de US$ 50 milhões em janeiro de 2026; e uma Série C de US$ 145 milhões em julho de 2026 — liderada pela Seligman Ventures com Cisco Investments e Lumentum — fixou uma avaliação de US$ 1 bilhão.
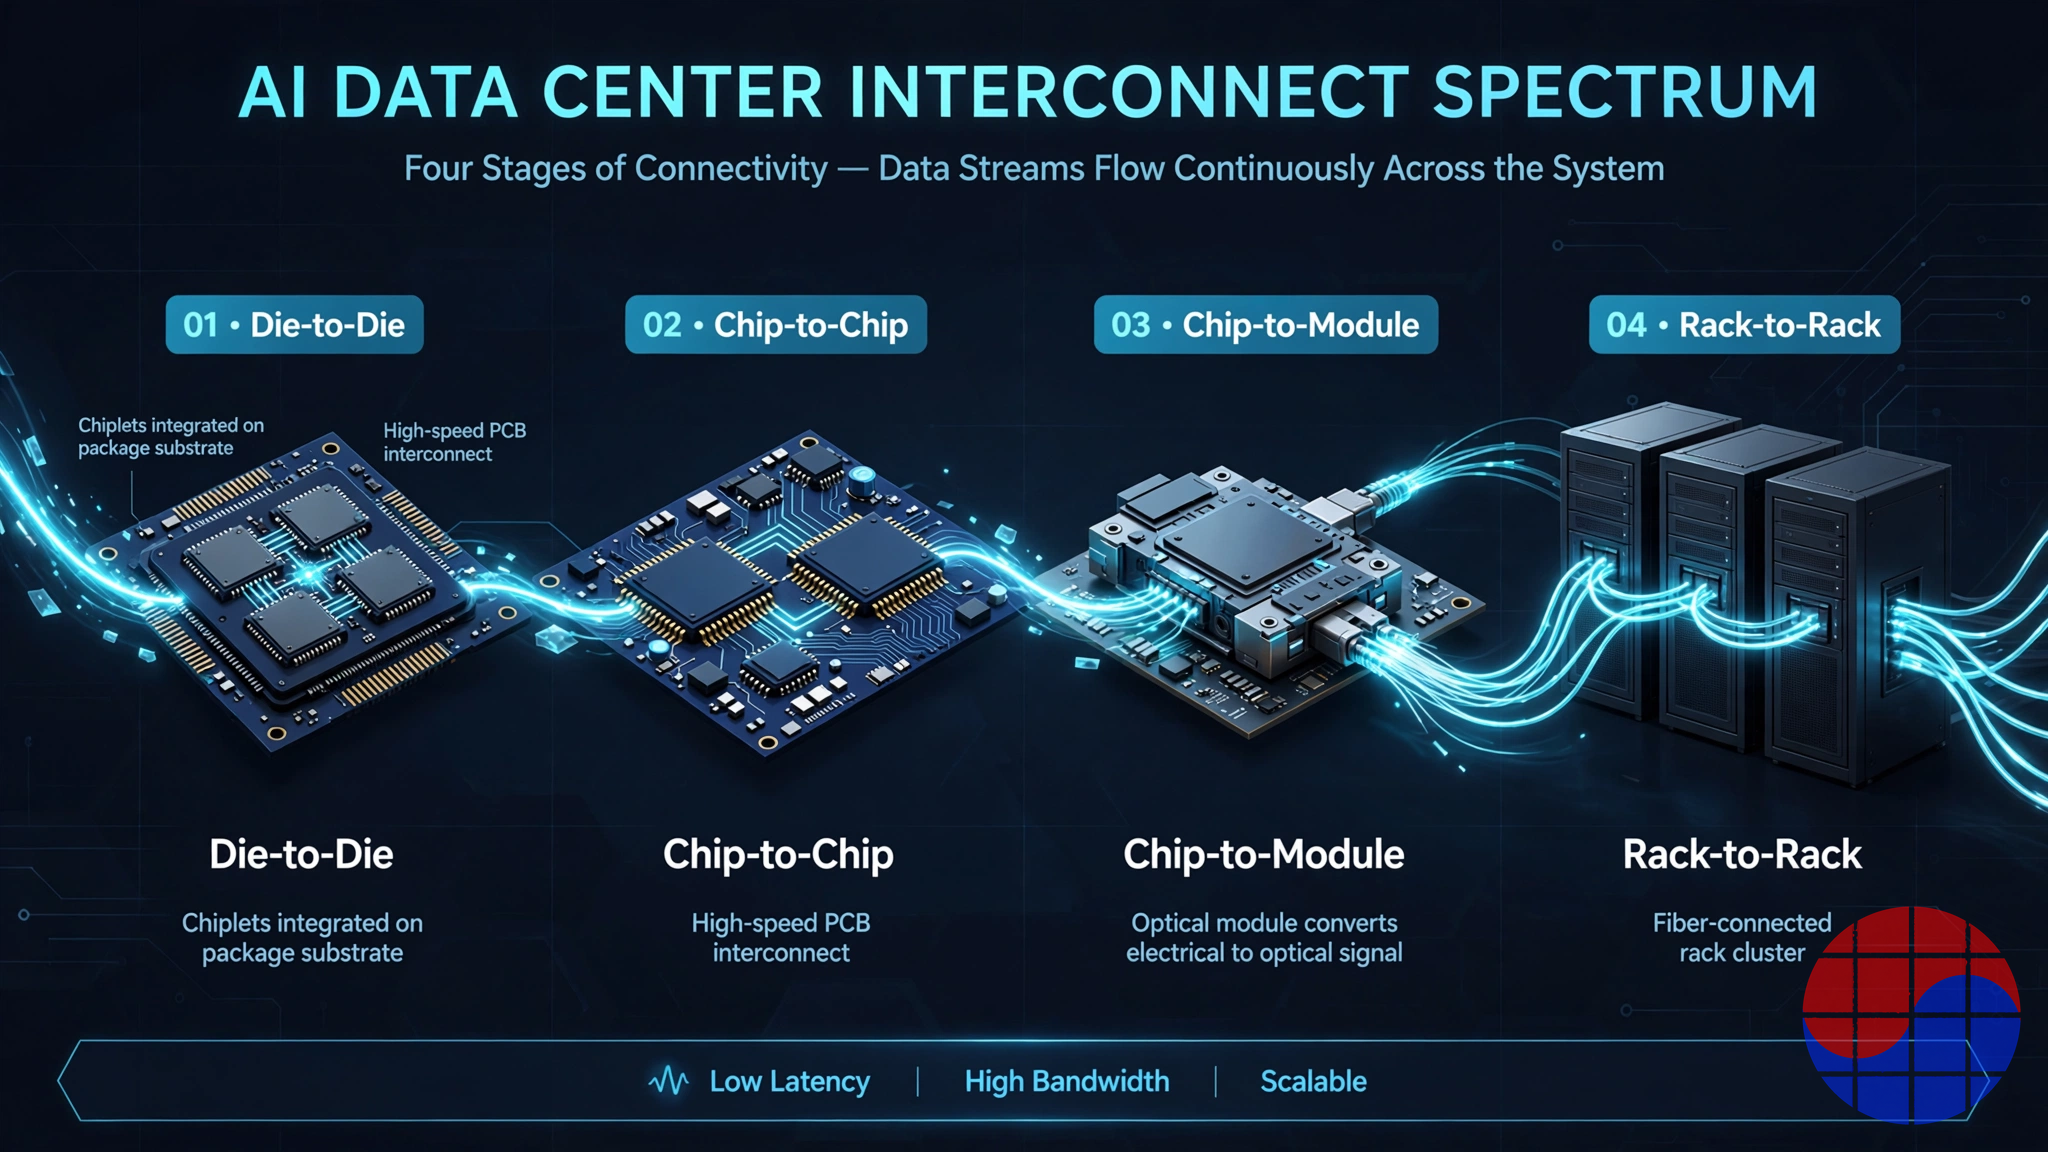
- Em doze meses, a linha de produtos escapou do encapsulamento. O NuLink-XD (julho de 2026) é um SerDes PAM4 de 224G para ligações chip a módulo, e o NuLight (outubro de 2026) é uma plataforma ótica de chiplets microVCSEL 2D voltada às fabrics de IA em escala de rack. A Eliyan agora afirma cobrir um contínuo que vai de die para die a rack para rack.
- A questão em aberto é a saída. Em outubro de 2026, reportagens revelaram interesse de aquisição, conversas iniciais com o investidor estratégico Arm, pelo menos uma proposta recebida e um banco de investimento contratado para avaliar opções frente a uma avaliação-alvo reportada de cerca de US$ 3 bilhões — o triplo da marca de julho. Não existe nenhum acordo. A receita, entretanto, seguia em poucos milhões de dólares em 2025, com a gestão a prever centenas de milhões até ao final de 2027.
A empresa numa tabela
| Item | Detalhe |
|---|---|
| Fundação | 2021, Santa Clara, Califórnia (a tecnologia central de interligação é desenvolvida desde 2017, na Aquantia) |
| Fundadores | Ramin Farjadrad (CEO), Syrus Ziai, Patrick Soheili |
| Percurso de Farjadrad | Cofundou a Aquantia, onde foi engenheiro-chefe durante ~15 anos; após a compra da Aquantia pela Marvell em 2019, CTO e VP da divisão de redes e automóvel da Marvell; inventor do interconnect Bunch of Wires (BoW) adotado pelo Open Compute Project |
| Percurso de Ziai / Soheili | Ziai: ex-VP de engenharia da Qualcomm. Soheili: ex-VP de desenvolvimento de negócios da eSilicon |
| Produtos | NuLink PHY IP (die para die), NuLink-XS (chip para chip), NuLink-XD (SerDes 224G), chiplets NuGear, chiplets óticos NuLight (Nexus, Oscar) |
| Nós de processo | 5nm / 4nm / 3nm / 2nm, em quatro fundições parceiras (TSMC e Samsung Foundry confirmadas publicamente) |
| Financiamento divulgado | ~US$ 295 milhões em quatro rondas anunciadas (2022–2026) |
| Última avaliação | US$ 1 bilhão (Série C, julho de 2026); ~US$ 3 bilhões reportados como alvo de aquisição (outubro de 2026, não confirmado) |
| Patentes | Mais de 100 (declarações da empresa) |
| Receita | Poucos milhões de dólares em 2025 (declaração de um executivo); previsão da gestão: centenas de milhões até ao final de 2027 |
Cronologia: do ADN de Ethernet ao unicórnio
| Data | Marco |
|---|---|
| 2017 | Começa o trabalho de interligação dentro da Aquantia, a empresa de PHY Ethernet de Farjadrad |
| 2021 | Fundação da Eliyan em Santa Clara |
| Nov 2022 | Série A de US$ 40 milhões (liderada pela Tracker Capital; Celesta, Intel Capital, Micron Ventures, Cerberus) + primeiro tapeout no processo de 5nm da TSMC, anunciados em conjunto |
| 2023 | Primeiro silício: NuLink de 5nm a 40 Gbps por bump, 2,2 Tbps/mm de largura de banda de frente de praia com passo de 130µm sobre encapsulamento orgânico padrão; primeiro silício funcional da indústria em conformidade com o BoW 2.0 da OCP |
| Mar 2024 | Série B de US$ 60 milhões coliderada pelo Samsung Catalyst Fund e pela Tiger Global; participam Intel Capital, SK hynix, Cleveland Avenue e Mesh Ventures |
| Nov 2024 | Tapeout do NuLink no processo SF4X de 4nm da Samsung Foundry (módulo de encapsulamento avançado UCIe x64; primeiro silício no primeiro trimestre de 2025); programa de die base HBM4 personalizado com o ecossistema da Samsung |
| 2025 | NuLink 2.0 em 3nm: 64 Gbps por bump. Entrada no ecossistema Arm Total Design (novembro) |
| Jan 2026 | Ronda estratégica de US$ 50 milhões: AMD, Arm, Coherent e Meta, além dos regressos do Samsung Catalyst Fund e da Intel Capital |
| 1T 2026 | Começa a amostragem dos dispositivos 224G; a gestão afirma que os primeiros envios de chiplets NuGear começarão durante 2026 |
| 24 jul 2026 | Apresentação do NuLink-XD: SerDes PAM4 de 224G no processo de 3nm da TSMC para chip para chip e chip para módulo |
| 29 jul 2026 | Série C de US$ 145 milhões com avaliação de US$ 1 bilhão (liderada pela Seligman Ventures; entram Cisco Investments e Lumentum) |
| 9 out 2026 | Reportado interesse de aquisição: conversas iniciais com a Arm, pelo menos uma proposta recebida, banco de investimento contratado; alvo de ~US$ 3 bilhões em discussão |
| 14 out 2026 | Apresentação do NuLight no OCP Summit 2026: chiplets microVCSEL 2D Nexus (gearbox inverso de 1,6T) e Oscar (chip de interface elétrica) |
O problema: por que a largura de banda de classe interposer sobre um substrato de plástico é difícil
Toda a folha de rota de aceleradores de IA tropeça agora na mesma aritmética. Os dies de computação estão limitados pelo retículo, por isso os sistemas são montados com chiplets, e o encapsulamento torna-se o computador. O que os dies podem trocar é limitado por três grandezas físicas: quantos bumps cabem ao longo da borda de um die (a «frente de praia»), a que velocidade cada bump consegue sinalizar através do canal do encapsulamento, e quantos picojoules custa cada bit.
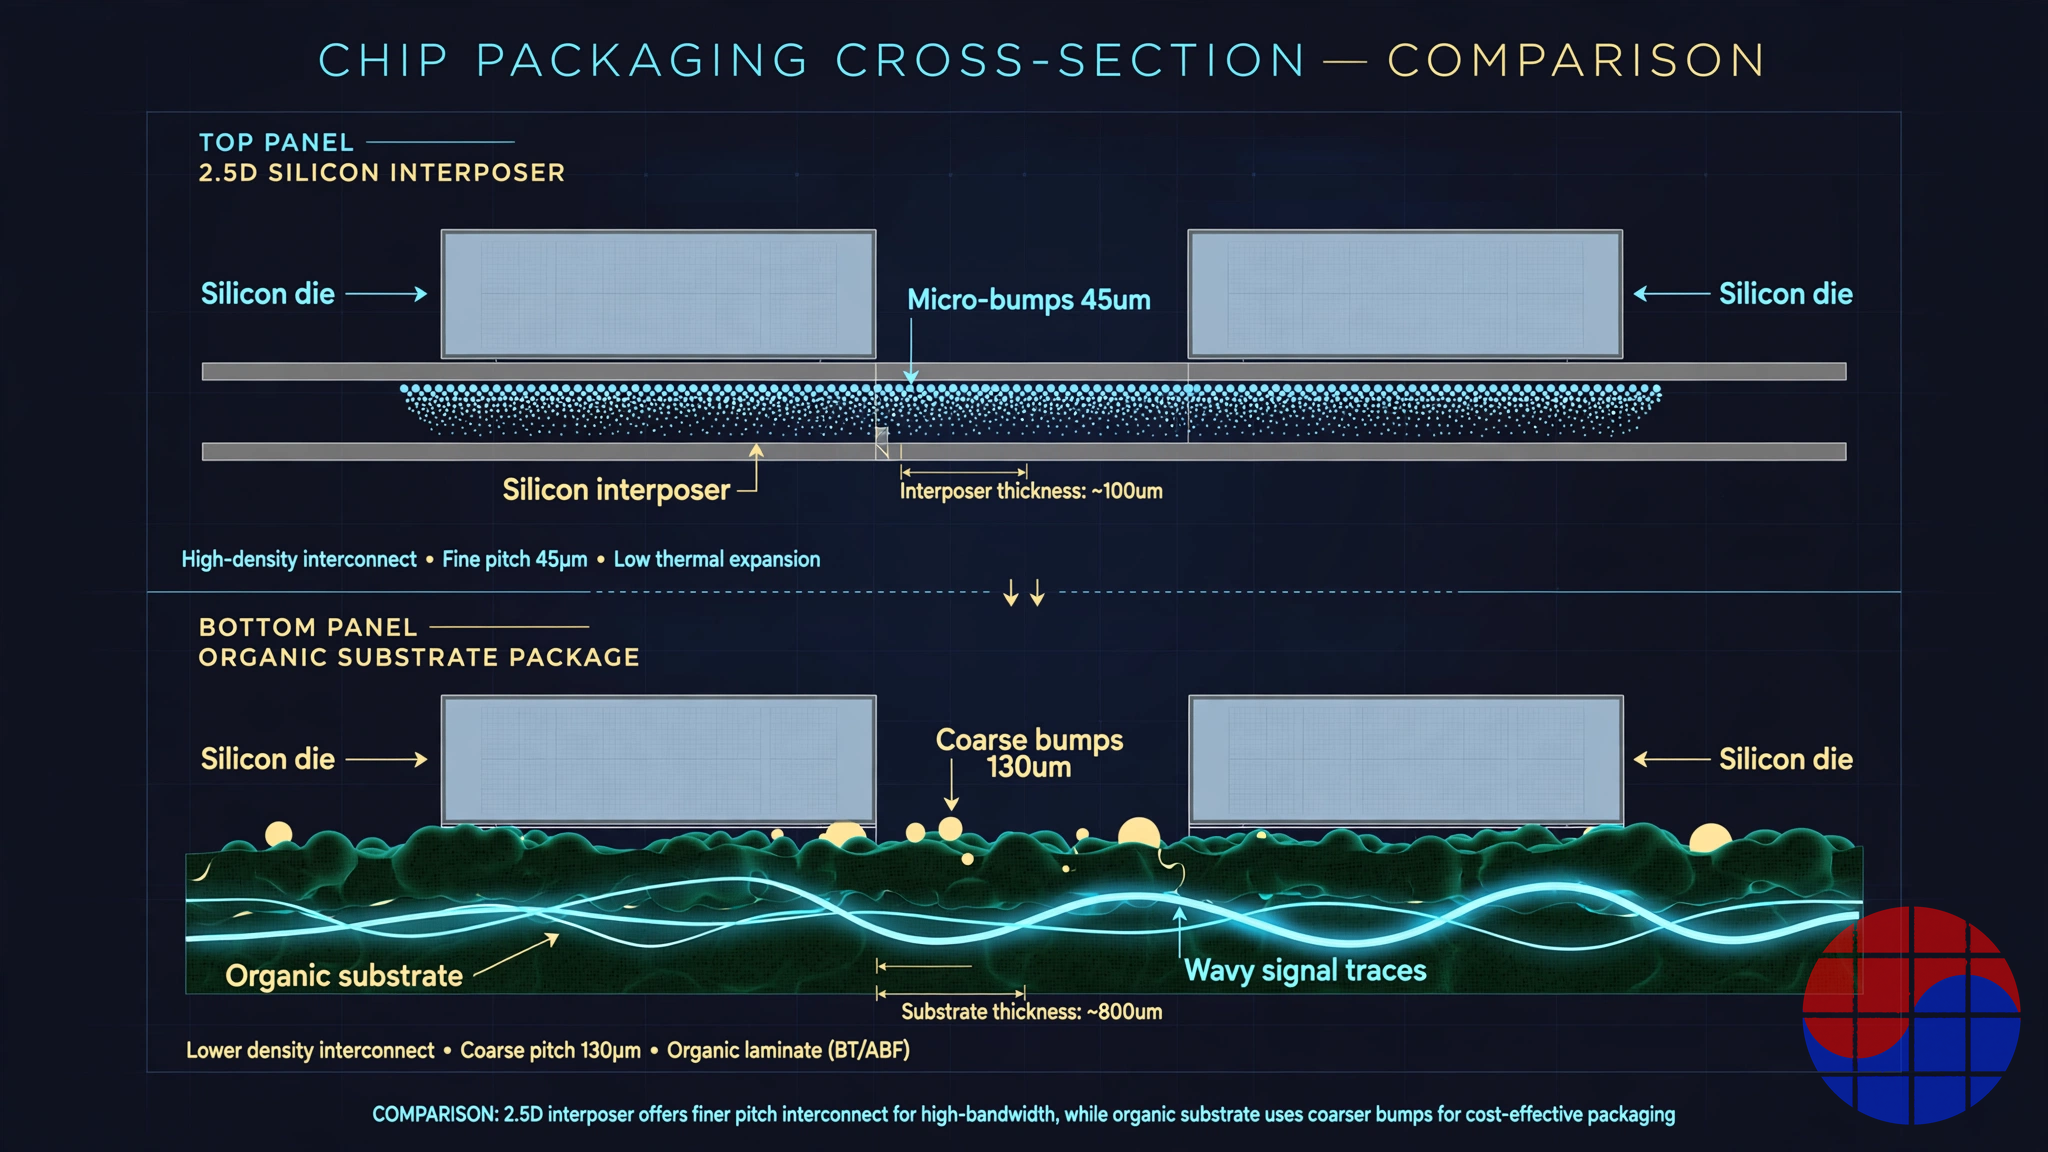
Os interposers de silício — o CoWoS da TSMC é o padrão — resolvem isto por força bruta: dezenas de milhares de microbumps com passo de 40–55µm sobre uma camada de roteamento de silício, com canais tão curtos e limpos que funciona uma sinalização simples e de baixa potência. O preço é literal: a capacidade de interposers é o recurso mais disputado da indústria, os encapsulamentos têm limites de tamanho e são caros, e os prazos alongam-se. A própria especificação UCIe reflete esta divisão. A UCIe define duas classes físicas: UCIe-A (encapsulamento avançado, alcance até ~2mm, passo fino de microbumps) e UCIe-S (encapsulamento orgânico padrão, alcance até ~25mm com passo grosso de bumps C4). A classe de encapsulamento padrão existe precisamente porque os substratos orgânicos são baratos e abundantes — mas o seu canal é eletricamente hostil: traços mais longos, cobre mais rugoso, mais diafonia, mais perdas. Até à UCIe 2.0, as taxas por pino chegavam a 32 GT/s, e a densidade prática de frente de praia sobre orgânico ficava uma ordem de grandeza atrás das ligações de classe interposer. A UCIe 3.0 eleva o teto para 64 GT/s, com um objetivo de potência de cerca de 0,75 pJ/bit à velocidade máxima — no papel. PHYs de 64 GT/s provados em produção sobre substratos orgânicos são outra história.
A aposta fundacional da Eliyan é que a lacuna é um problema de processamento de sinal, não de materiais de encapsulamento — e que um PHY inteligente o suficiente consegue fechar a maior parte dela sobre o substrato barato. É a aposta de um veterano de PHY Ethernet: o negócio da Aquantia era espremer Ethernet de 10 gigabits através de cablagem de cobre hostil, com DSP agressivo e cancelamento de eco. O NuLink aplica a mesma filosofia dentro do encapsulamento.
Anatomia do NuLink: cancelamento, bidirecionalidade e agnosticismo de protocolo
Três decisões de design sustentam toda a arquitetura.
1. O cancelamento de interferências como truque central. As patentes do NuLink concentram-se em cancelar a diafonia e as reflexões que tornam os canais em substrato orgânico inutilizáveis a taxas elevadas por pino. O resultado demonstrado: o silício NuLink 1.0 em 5nm funcionou a 40 Gbps por bump, com um passo grosso de 130µm sobre um substrato orgânico padrão, entregando mais de 2,2 Tbps/mm de largura de banda de frente de praia — e a empresa afirmou que o mesmo PHY poderia atingir ~3 Tbps/mm em passos mais finos de encapsulamento padrão. O NuLink 2.0 em 3nm elevou a taxa por bump para 64 Gbps, um valor que a cobertura independente da implementação em 3nm sobre encapsulamento padrão coloca em até ~4,55 Tbps/mm de densidade de frente de praia.
2. Sinalização bidirecional simultânea (SBD). Com um conceito tomado do Ethernet full-duplex, o SBD transmite e recebe no mesmo fio ao mesmo tempo, separando as duas direções através do cancelamento do eco local. Numa borda de die faminta por frente de praia, enviar nos dois sentidos num só bump duplica, na prática, a largura de banda utilizável por milímetro de borda — sem duplicar os bumps. É a funcionalidade mais «Aquantia» do portefólio.
3. Uma família de PHY, todos os protocolos abertos. O NuLink fala UCIe e BoW nativamente e acrescenta dois modos proprietários: o UMI (Universal Memory Interface), um esquema bidirecional voltado para ligações die para memória e dies base HBM personalizados, e o SBD. O PHY é licenciado como IP para encapsulamentos padrão (NuLink-SP, passo de bump de 100–130µm) e avançados (NuLink-AP, 40–55µm), e a Eliyan também vende o seu próprio silício: chiplets NuGear para expansão de memória e redes de escala vertical (largura de banda de ligação de 1,6T a 12,8T por dispositivo, segundo a empresa), além da linha ótica NuLight.
A folha de especificações (dados de produto publicados pela Eliyan)
Encapsulamento padrão (substrato orgânico, NuLink-SP):
| Modo | Taxa de dados por via | BW de frente de praia | BW por área | Alcance |
|---|---|---|---|---|
| UCIe unidirecional (base) | 32 Gbps | 1,8 Tbps/mm | 1,1 Tbps/mm² | 50 mm |
| NuLink UCIe | 64 Gbps | 3,6 Tbps/mm | 2,3 Tbps/mm² | 50 mm |
| NuLink BoW | 64 Gbps | 4,1 Tbps/mm | 3,1 Tbps/mm² | 50 mm |
| NuLink SBD (bidirecional simultâneo) | 64 Gbps (2×32) | 4,1 Tbps/mm | 3,1 Tbps/mm² | 5 mm |
Encapsulamento avançado (interposer de silício / ponte, NuLink-AP):
| Modo | Taxa de dados por via | BW de frente de praia | BW por área | Alcance |
|---|---|---|---|---|
| UCIe unidirecional | 40 Gbps | 13,2 Tbps/mm | 9,1 Tbps/mm² | 2 mm |
| NuLink SBD | 64 Gbps (2×32) | 21,1 Tbps/mm | 14,6 Tbps/mm² | 2 mm |
NuLink face à especificação UCIe
| Parâmetro | UCIe-S (especificação, encaps. padrão) | UCIe-A (especificação, encaps. avançado) | Eliyan NuLink (IP em produção) |
|---|---|---|---|
| Encapsulamento | Substrato orgânico, bumps C4 | Interposer/ponte, microbumps | Ambas as classes, uma família de PHY |
| Taxa máxima por pino | 32 GT/s (≤2.0); 64 GT/s (3.0) | 32 GT/s (≤2.0); 64 GT/s (3.0) | 64 Gbps por bump em silício (3nm, orgânico) |
| Alcance do canal | até ~25 mm | até ~2 mm | 50 mm (encaps. padrão, modos unidirecionais) |
| Objetivo de potência | <0,5 pJ/bit (taxas baixas); ~0,75 pJ/bit a 64 GT/s (3.0) | classe <0,5 pJ/bit | Afirmação da empresa: menos de 0,5 pJ/bit; ~30% da potência das soluções de encapsulamento avançado nas primeiras divulgações |
| Direcionalidade | Vias unidirecionais | Vias unidirecionais | Unidirecional + bidirecional simultâneo (SBD) |
| Protocolos | UCIe (PCIe/CXL/streaming) | UCIe | UCIe, BoW, UMI (proprietário), SBD |
Leia a tabela como um engenheiro de encapsulamento a leria. A Eliyan não vence o interposer no seu próprio jogo — os números do NuLink-AP existem para manter o IP da Eliyan também dentro dos encapsulamentos avançados. A afirmação disruptiva é mais estreita e mais credível: sobre o substrato que custa uma fração e não é racionado por capacidade, os 64 Gbps por bump e os 50mm de alcance do NuLink duplicam aproximadamente o envelope prático em torno do qual a classe UCIe-S foi desenhada. A ressalva honesta é que os valores máximos de frente de praia dependem da configuração, e que a especificação UCIe 3.0 a 64 GT/s significa que os rivais baseados no padrão agora desenham para a mesma taxa por pino. A vantagem duradoura da Eliyan, se existir, mede-se em silício caracterizado através de nós e fundições — não em taxas de título.
Para lá do encapsulamento: XS, XD e a viragem ótica
Os lançamentos de produtos de 2026 redefiniram a Eliyan, de fornecedora de IP die para die a empresa de interligação de espetro completo:
- NuLink-XS estende a mesma filosofia de PHY de baixa potência ao chip para chip através de uma PCB: 32–40 Gbps por via (XS 1.0) e 64 Gbps (XS 2.0) sobre 100mm de alcance em placa, posicionado contra os SerDes de 112G/224G com muito menos potência.
- NuLink-XD (24 de julho de 2026) é a concessão de que o centro de gravidade da indústria na borda do encapsulamento é o PAM4 de 224G: um SerDes no processo de 3nm da TSMC para ligações chip para chip e chip para módulo, com uma arquitetura configurável de potência versus alcance que afirma até 40% menos potência do que soluções comparáveis, alimentando ótica próxima do encapsulamento e módulos OSFP/XPO.
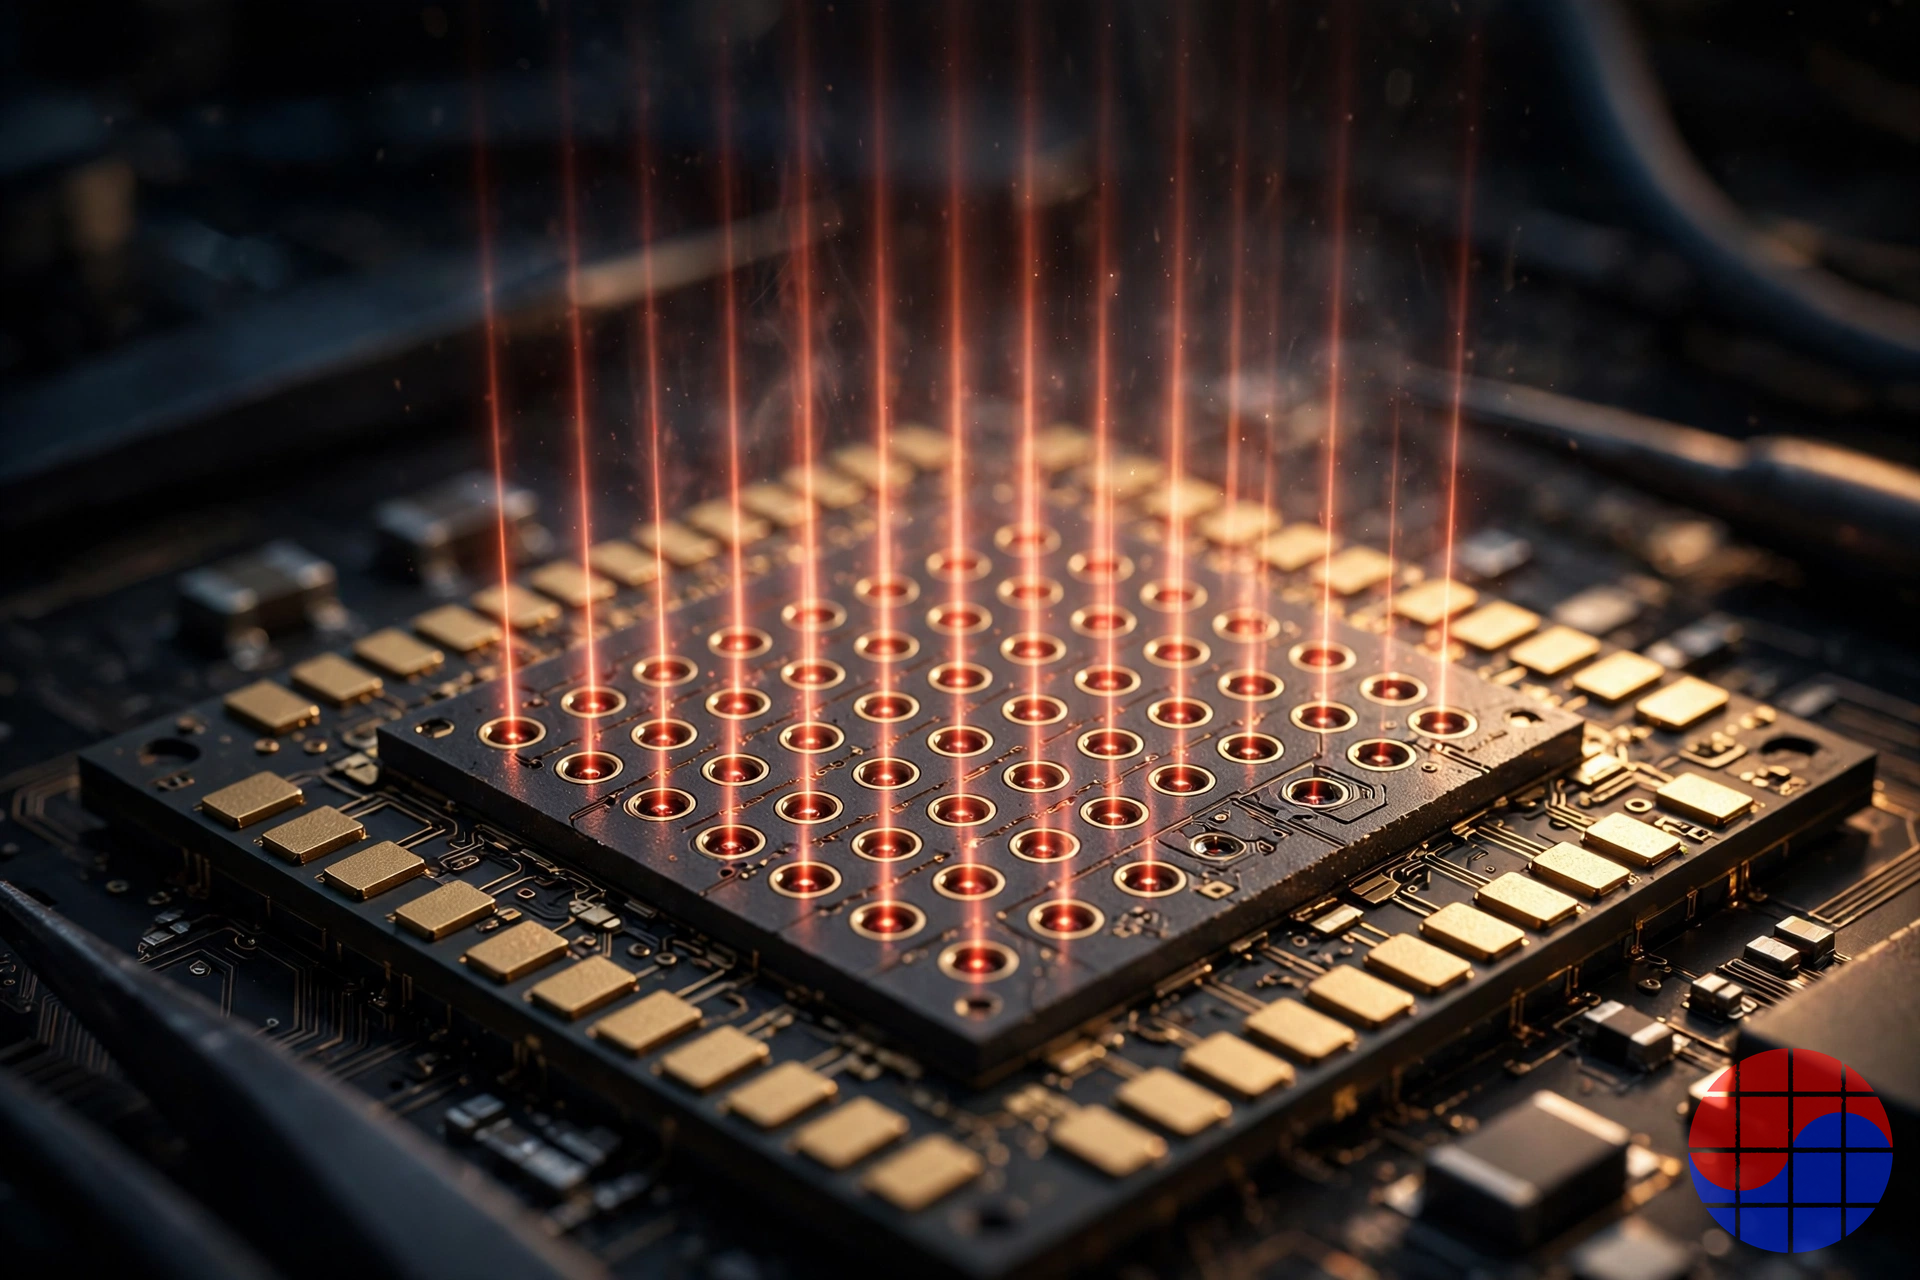
- NuLight (14 de outubro de 2026) é a aposta ótica: o Nexus, um chiplet gearbox inverso de 1,6T, e o Oscar, um chip de interface elétrica, acionam matrizes microVCSEL 2D. A arquitetura é deliberadamente «lenta e larga» — muitas vias óticas NRZ em paralelo em vez de poucas vias PAM4 rápidas — afirmando 8× a densidade de largura de banda, 5× a eficiência energética e 50× o alcance do cobre, com um objetivo inicial de alcance ótico de cerca de 50 metros e fiabilidade semelhante à do cobre. Os chiplets NuLight são vendidos a fabricantes de módulos para módulos óticos NPO/XPO.
A lógica é consistente: onde quer que os bits saiam de um die — para um die vizinho, um encapsulamento vizinho, um módulo ou outro rack — a Eliyan quer o seu PHY (ou o seu chiplet) no caminho, sob uma única história de «potência por bit». É também uma cobertura: se a fronteira de largura de banda da indústria se deslocar para fora do encapsulamento mais depressa do que o previsto, a Eliyan não ficará presa dentro do encapsulamento.
O dinheiro: quatro rondas, um padrão
| Ronda | Data | Montante | Líder | Participantes em destaque |
|---|---|---|---|---|
| Série A | Nov 2022 | US$ 40M | Tracker Capital | Celesta Capital, Intel Capital, Micron Ventures, Cerberus |
| Série B | Mar 2024 | US$ 60M | Samsung Catalyst Fund + Tiger Global (colíderes) | Intel Capital, SK hynix, Cleveland Avenue, Mesh Ventures |
| Ronda estratégica | Jan 2026 | US$ 50M | — (investidores estratégicos) | AMD, Arm, Coherent, Meta; regressaram Samsung Catalyst Fund e Intel Capital |
| Série C | Jul 2026 | US$ 145M | Seligman Ventures | Cisco Investments, Lumentum (novos); Umesh Padval juntou-se ao conselho |
| Total divulgado | ~US$ 295M | Avaliação: US$ 1 bilhão na Série C |
Repare no que falta: um único «proprietário natural». A indústria da memória (Micron, Samsung e SK hynix — as três grandes), o mundo de CPU/IP (Intel, AMD, Arm), um hiperescalador (Meta) e agora a cadeia de redes e ótica (Cisco, Lumentum, Coherent) detêm cada um uma participação. Essa amplitude é o canal de vendas e o escudo da Eliyan — cada investidor estratégico é um potencial design-in — e é também o que complica uma aquisição: qualquer comprador adquire uma empresa detida em parte pelos seus concorrentes. A ronda de janeiro de 2026 merece destaque: o dinheiro de hiperescaladores e plataformas (Meta, AMD, Arm) chegou antes de a Série C financeira voltar a precificar a empresa, e os novos estratégicos da Série C (Cisco, Lumentum) coincidem exatamente com a viragem ótica XD/NuLight anunciada na mesma semana.
Concorrência: quatro campos, um ponto de estrangulamento
O establishment do IP padrão. A Cadence, a Synopsys e a Alphawave Semi vendem IP de PHY UCIe como parte de amplos portefólios de interfaces. A sua vantagem é o empacotamento comercial e a infraestrutura de suporte; a sua fraqueza é que o die para die é uma linha de produto entre centenas. O contra-argumento da Eliyan é o foco: o PHY die para die é a empresa inteira, caracterizado em 5/4/3/2nm e em várias fundições, com modos proprietários SBD/UMI que os padrões não oferecem.
O campo do interposer. A TSMC (CoWoS), a Samsung e a ASE vendem a resposta incumbente: pague por encapsulamento avançado e o problema da largura de banda praticamente desaparece. A Eliyan não luta de frente contra isto — o NuLink-AP também é licenciado em encapsulamentos avançados —, mas a sua linha de encapsulamento padrão tributa diretamente o preço de escassez desse campo. Cada ASIC de IA desenhado para substrato orgânico é um slot de CoWoS que outra empresa obtém. O risco simétrico também existe: a capacidade de CoWoS continua a expandir-se, e cada expansão reduz o prémio sobre a válvula de escape da Eliyan.
Os donos de plataformas proprietárias. O NVLink da NVIDIA (e o seu programa de licenciamento NVLink Fusion), o impulso de Ethernet de escala da Broadcom e as equipas internas de SerDes dos hiperescaladores internalizam a camada de interligação onde quer que os volumes o justifiquem. O mercado da Eliyan é tudo o resto: a longa cauda de startups de ASIC, programas de hiperescaladores de segundo nível, dispositivos adjacentes à memória e silício de redes que não conseguem justificar uma equipa cativa de PHY. É um mercado real — mas limita o teto da Eliyan a «negociante de armas», não a plataforma.
O campo ótico. A referência é a Ayar Labs: chiplets de E/S ótica TeraPHY, uma Série E de US$ 500 milhões em março de 2026 com uma avaliação de US$ 3,75 bilhões (US$ 870 milhões angariados no total), parcerias que abrangem NVIDIA, AMD e Alchip. A Lightmatter (fabric fotónica sobre interposer), a Celestial AI (fabric fotónica para memória) e a Avicena (microLED) disputam a mesma fronteira. A abordagem microVCSEL lenta e larga do NuLight é o diferenciador da Eliyan — os VCSEL são os lasers mais baratos e fabricáveis da indústria —, mas a Ayar tem anos de avanço em programas de clientes, e a receita ótica da Eliyan é, por enquanto, um anúncio de produto e não um envio.
O enquadramento da própria Eliyan, repetido pelo CEO Farjadrad em 2026, é que as GPU dos clusters de IA funcionam a apenas 30–40% de utilização porque os dados não conseguem chegar depressa o suficiente — um número de fornecedor, mas direcionalmente o consenso da indústria, e a razão pela qual a interligação se tornou a camada mais disputada da infraestrutura de IA.
Verificação da realidade da adoção
O que é verificável em outubro de 2026: PHYs provados em silício em 5nm (primeiro silício em 2023), 4nm (tapeout na Samsung SF4X, novembro de 2024) e 3nm (NuLink 2.0 a 64 Gbps por bump); ports em quatro fundições; uma parceria com o Arm Total Design que coloca o NuLink perante os programas ASIC baseados em Arm; uma relação com a Samsung Foundry apoiada por uma declaração em registo de um EVP da Samsung («a tecnologia da Eliyan permite aos clientes da Samsung tirar o máximo partido das suas tecnologias de processo e dos seus produtos de memória»); dispositivos 224G em amostragem desde o primeiro trimestre de 2026; e declarações da gestão de que os envios de chiplets NuGear começam em 2026.
O que não é público: nem um único cliente nomeado em produção. A Eliyan nunca divulgou o nome de um design-win, um volume de produção ou uma receita auditada. Os próprios números da gestão — receita de 2025 em poucos milhões e uma previsão de centenas de milhões até ao final de 2027 — descrevem uma empresa cuja avaliação assenta em design-ins ainda em conversão. É normal para IP de PHY nesta fase (a receita de licenciamento precede os royalties por anos), mas significa que a marca de US$ 1 bilhão — e certamente o alvo de aquisição reportado de US$ 3 bilhões — precifica o pipeline, não o P&L.
O fio discretamente coreano: os dies base HBM personalizados. À medida que o HBM4 transfere lógica para o die base, a ligação XPU-memória torna-se uma interface desenhada em vez de um padrão fixo — exatamente o soquete para o qual o UMI foi construído, e o contexto do trabalho da Eliyan com a Samsung SF4X e do seu alinhamento divulgado com o trabalho emergente de interligação de memória SPHBM4e. Com o Samsung Catalyst e a SK hynix na tabela de acionistas, a Eliyan é uma das pouquíssimas startups americanas ligadas aos roteiros das três grandes da memória.
Riscos
- Risco de conversão. Design-ins não são receita. Se a vaga de design-ins de 2026–2027 deslizar uma geração de nó, a previsão de centenas de milhões para 2027 — já de si uma projeção da gestão — desliza com ela.
- O padrão está a alcançar. A UCIe 3.0 especifica 64 GT/s. A vantagem de taxa da Eliyan é agora uma vantagem de caracterização e potência, mais difícil de comercializar e mais fácil de fechar para os gigantes de EDA com equipas de validação maiores.
- Os donos de plataformas continuam a comer a camada. O NVLink Fusion transforma até a fabric da NVIDIA em IP licenciável; os hiperescaladores continuam a contratar equipas de SerDes. O mercado independente de PHY pode estreitar-se até ao segmento que os donos de plataformas ignoram.
- Deflação do encapsulamento avançado. Cada expansão do CoWoS e cada avanço dos substratos de vidro reduz o prémio de escassez que torna valiosas as proezas em substrato orgânico.
- Execução ótica. Matrizes microVCSEL com a fiabilidade e o volume das fabrics de IA não estão provadas na Eliyan; a Ayar Labs e os incumbentes de fotónica de silício têm anos de avanço em qualificação.
- A sombra da aquisição. Um pedido reportado de ~US$ 3 bilhões face a uma marca de US$ 1 bilhão em julho e a uma receita de 2025 de poucos milhões convida a uma negociação longa; um processo falhado pode arrefecer a Série D de que a expansão ótica necessitará.
A opinião de Chase
Passo os meus dias em timing de signoff, por isso traduzamos a tese da Eliyan para a linguagem do STA: um PHY die para die é um problema de fecho de timing esticado através do pior canal do sistema. Sobre um interposer, o canal é tão limpo que o fecho é quase gratuito. Sobre substrato orgânico a 64 Gbps por bump, está a fechar timing contra perdas, diafonia e ruído de alimentação que se movem com a temperatura e o canto de processo — é por isso que a tecnologia vencedora não é um driver mais rápido, mas um motor de cancelamento, e é por isso que ela vem de uma equipa que passou quinze anos a fazer cancelamento de eco para Ethernet. A linhagem Aquantia não é biografia; é o produto.
Isso também define o fosso real. As taxas de título pode igualá-las qualquer equipa SerDes competente com uma folha de especificações. O que não pode ser igualado rapidamente é uma biblioteca de macros PHY caracterizados e correlacionados com silício em quatro fundições e quatro nós de processo, com os modos de falha já encontrados. Em IP de PHY, o segundo tapeout num nó novo é barato; o primeiro é a empresa. A Eliyan acumula primeiros tapeouts desde 2022.
Sobre as reportagens de aquisição: o IP de interligação é avaliado num espetro entre a Arm (um fluxo de royalties de plataforma) e uma contratação de equipa SerDes (um múltiplo da folha salarial de engenharia). A tabela de acionistas da Eliyan — as três grandes da memória, ambos os rivais x86, a Arm, a Meta — torna-a no tipo de ativo mais raro: uma camada de interligação neutra cuja neutralidade toda a indústria já pagou para manter. Essa neutralidade é precisamente o que uma aquisição por um único dono destrói, e é por isso que o número reportado de ~US$ 3 bilhões, se for real, é um prémio de neutralidade. A minha leitura: o processo bancário é tanto sobre forçar os estratégicos a revelar as suas cartas como sobre vender. Se a Arm avançar, a lógica seria completar o Total Design — deter o PHY die para die de que todo o ASIC de chiplets baseado em Arm necessita — e o preço da neutralidade de todos os outros será o argumento na sala.
Para os leitores na Coreia, o fio acionável é o HBM. Observe o soquete do die base personalizado: se os PHYs de classe UMI aterrarem nos dies base da geração HBM4 através do ecossistema da Samsung, a Eliyan deixa de ser uma história de IP americana e passa a fazer parte da cadeia de valor da memória coreana — com o Samsung Catalyst e a SK hynix já dentro da tenda.
FAQ
Q: O que vende exatamente a Eliyan — IP ou chips? A: Ambos. NuLink, NuLink-XS e NuLink-XD são IP de PHY licenciado (os clientes integram a macro nos seus próprios ASIC). NuGear e NuLight são os chiplets próprios da Eliyan, vendidos como silício para expansão de memória, redes de escala e módulos óticos.
Q: Em que difere o NuLink da UCIe? A: A UCIe é uma especificação aberta; o NuLink é uma família de implementações PHY. O NuLink implementa os protocolos UCIe (e o BoW da OCP) e acrescenta modos proprietários — a sinalização bidirecional simultânea SBD e a interface de memória UMI — e está especificamente caracterizado para atingir 64 Gbps por bump em substratos orgânicos padrão, onde as implementações UCIe-S convencionais funcionam a taxas mais baixas e com alcance prático mais curto.
Q: Quem investiu na Eliyan? A: Entre os investidores financeiros estão a Tracker Capital, a Celesta, a Tiger Global, a Seligman Ventures e a Cleveland Avenue. Entre os estratégicos estão a Intel Capital, a Micron Ventures, o Samsung Catalyst Fund, a SK hynix, a AMD, a Arm, a Meta, a Coherent, a Cisco Investments e a Lumentum — uma seção transversal invulgarmente completa da indústria de silício para IA.
Q: A Eliyan está a ganhar dinheiro? A: Ainda não em escala, pela sua própria descrição: os executivos colocam a receita de 2025 em poucos milhões de dólares e preveem centenas de milhões até ao final de 2027 à medida que os envios de chiplets começarem (o início dos envios estava previsto para 2026). São declarações da gestão, não números auditados; a empresa é privada e não publica demonstrações financeiras.
Q: A Arm vai adquirir a Eliyan? A: Nenhum acordo foi anunciado. As reportagens de outubro de 2026 descrevem interesse de aquisição, conversas iniciais com a Arm (já investidor estratégico desde a ronda de janeiro de 2026), pelo menos uma proposta de uma parte não identificada e um banco de investimento contratado para avaliar opções, com uma avaliação-alvo em torno de US$ 3 bilhões em discussão. Trate os US$ 3 bilhões como um alvo de negociação, não como um preço.
Os factos deste artigo foram verificados em cruzamento com anúncios da empresa e reportagens independentes à data de 20 de outubro de 2026. Os números descritos como afirmações da empresa ou declarações de executivos são assinalados como tal; a Eliyan é uma empresa privada e não divulga demonstrações financeiras auditadas. Leitura relacionada: o nosso mapa anterior de startups de chiplets, Eliyan, Chipletz e as startups que transformam o encapsulamento no sistema, e as startups de interligação de IA e a corrida ótica.
📩 Assine a newsletter da VLSI Korea
Receba primeiro no seu e-mail as nossas análises diárias de semicondutores. Assinatura gratuita.


