VLSI Korea
Market Bulletin: Công suất sử dụng foundry đạt 91% — năng lực 8 inch giảm 6% và các nút trưởng thành thắt chặt
Tỷ lệ sử dụng công suất foundry toàn cầu được dự báo khoảng 91% trong quý 4 năm 2026. Năng lực 8 inch giảm 6% và giá 55/90 nm đã tăng.


Trí tuệ nhân tạo cũng đang thắt chặt các nút trưởng thành. Tỷ lệ sử dụng công suất của các fab lớn toàn cầu được dự báo ở mức khoảng 91% trong quý 4 năm 2026, trong khi năng lực 8 inch giảm 6% so với cùng kỳ năm 2026 và giảm thêm khoảng 2% vào năm 2027 (Sigmaintell, qua Longbridge, 12 tháng 10 năm 2026). UMC được dự báo vượt 91% trong quý 4, tăng hơn 10 điểm phần trăm so với cùng kỳ, với nút 22/28 nm ở mức khoảng 93%. Sự thắt chặt không chỉ đến từ nhu cầu: TSMC và Samsung Electronics đang cắt giảm năng lực 8 inch, và tầm nhìn đơn hàng của định dạng này đã đạt khoảng sáu tháng.
Key Highlights
- Sử dụng công suất toàn cầu gần 91%: các foundry lớn trên thế giới được dự báo vận hành ở mức khoảng 91% trong quý 4 năm 2026, với UMC vượt 91% —tăng hơn 10 điểm phần trăm so với cùng kỳ— và nền tảng 22/28 nm ở mức khoảng 93% (Sigmaintell, qua Longbridge, 12 tháng 10 năm 2026).
- Hết công suất tại Trung Quốc đại lục: SMIC, Hua Hong và Nexchip vận hành ở mức hết công suất từ đầu năm 2026, không còn dư địa cho đơn hàng gấp trên các nút trưởng thành (Sigmaintell, qua Longbridge, 12 tháng 10 năm 2026).
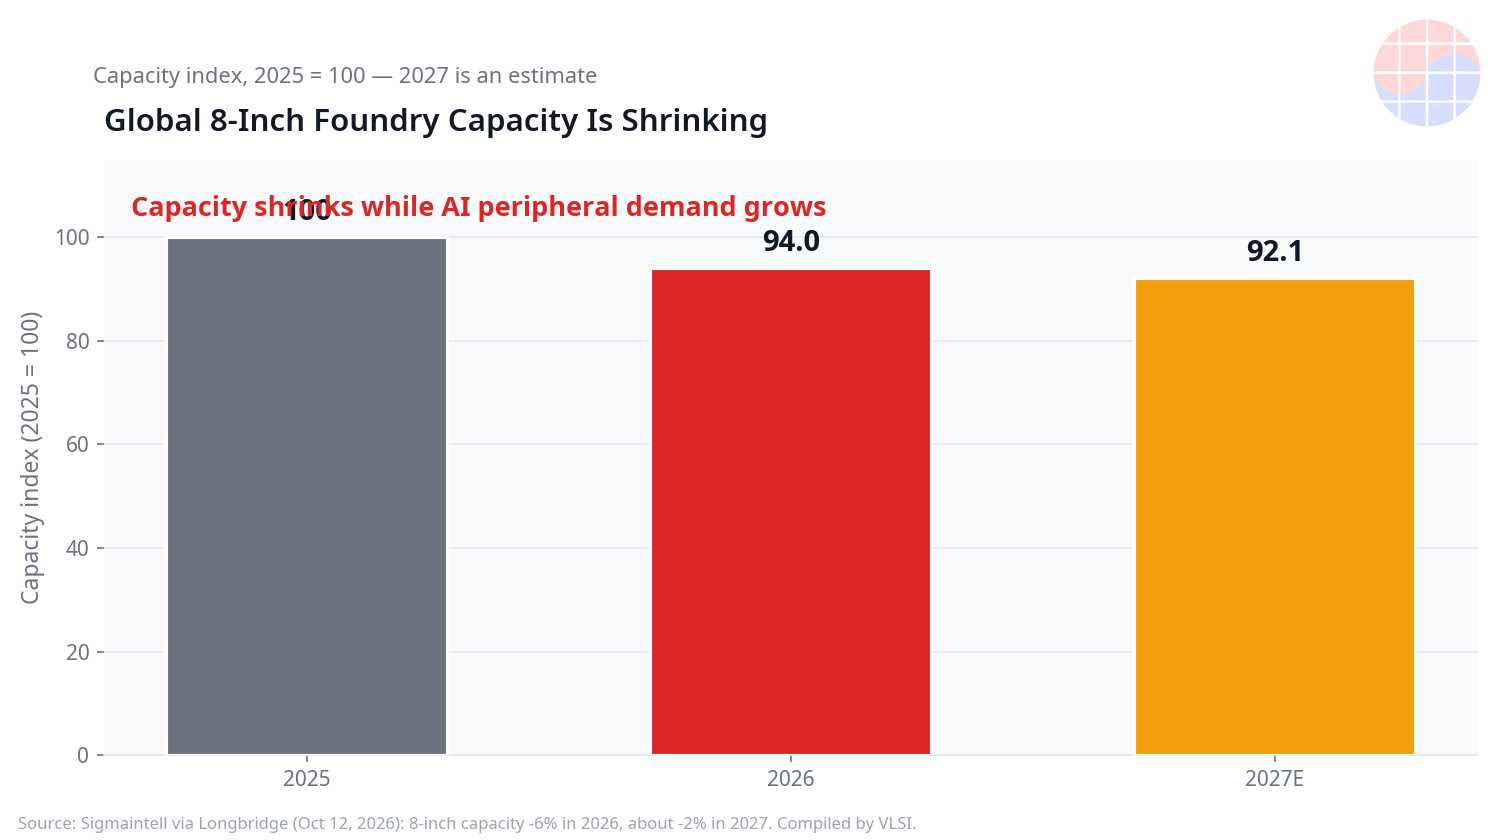
- Năng lực 8 inch thu hẹp: năng lực tấm wafer 8 inch toàn cầu giảm 6% so với cùng kỳ năm 2026 và được dự báo giảm thêm khoảng 2% vào năm 2027, khi TSMC và Samsung Electronics cắt giảm định dạng này; tầm nhìn đơn hàng đã đạt khoảng sáu tháng (Sigmaintell, qua Longbridge, 12 tháng 10 năm 2026).
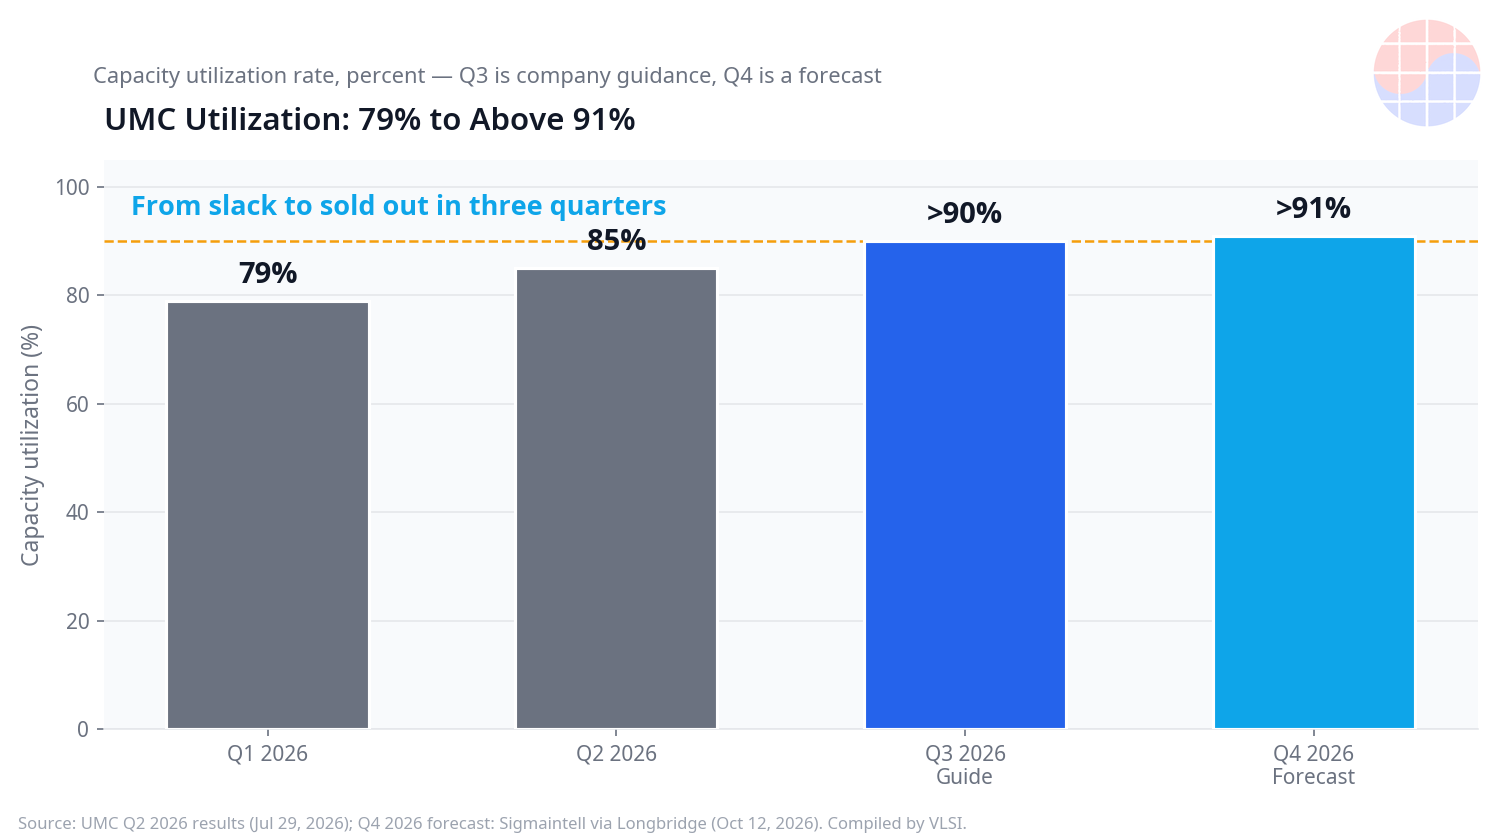
- UMC xác nhận xu hướng tăng bằng kết quả: tỷ lệ sử dụng công suất của UMC tăng từ 79% trong quý 1 năm 2026 lên 85% trong quý 2, với dự báo hướng dẫn trên 90% cho quý 3; doanh thu đạt 68,73 tỷ NT$ (2,18 tỷ US$), tăng 17% so với cùng kỳ, với biên lợi nhuận gộp 32,5% (UMC, kết quả quý 2 năm 2026, 29 tháng 7 năm 2026).
- Giá phân hóa theo nút: giá 55/90 nm tăng trong quý 4, với mức tăng lớn hơn được dự báo vào năm 2027, trong khi 28/40 nm đi ngang trong quý 4 và áp lực chuyển sang năm 2027 (Sigmaintell, qua Longbridge, 12 tháng 10 năm 2026).
Market Update
Dữ liệu của UMC cho thấy tốc độ thay đổi. Tỷ lệ sử dụng công suất đi từ 79% trong quý 1 lên 85% trong quý 2 năm 2026, và công ty đưa ra hướng dẫn trên 90% cho quý 3. Lượng xuất xưởng đạt 1,129 triệu tấm tương đương 12 inch, tăng 10,6% theo quý, và nút 22/28 nm đạt mức kỷ lục 37% doanh thu tấm wafer. UMC cũng nâng chi tiêu vốn (capex) năm 2026 lên 2 tỷ US$. Khi một foundry nút trưởng thành nâng capex mà vẫn hướng dẫn trên 90%, thị trường không còn nói về phục hồi theo chu kỳ, mà nói về nguồn cung thắt chặt mang tính cấu trúc. Bức tranh tương tự xuất hiện tại Trung Quốc đại lục: SMIC, Hua Hong và Nexchip đã vận hành hết công suất từ đầu năm 2026, nên cả ba khu vực sản xuất nút trưởng thành chính đều không còn vùng đệm cùng lúc. Với bên mua, ý nghĩa rất đơn giản — slot sản xuất giờ phải đặt sớm hơn nhiều, và tầm nhìn đơn hàng 8 inch khoảng sáu tháng cho thấy hàng đợi đó đã hình thành xa đến đâu.
| Trước đây / đầu năm 2026 | Quý 4 năm 2026 / dự báo | |
|---|---|---|
| Sử dụng công suất các fab lớn toàn cầu | Các mức hỗn hợp dưới 90% | Khoảng 91% (dự báo) |
| Sử dụng công suất của UMC | 79% (Q1 2026); 85% (Q2 2026) | Trên 91% (dự báo); 22/28 nm gần 93% |
| Năng lực 8 inch toàn cầu | Cơ sở 100 (chỉ số 2025) | 94 năm 2026 (-6%); khoảng 92 năm 2027 (dự báo) |
| Tầm nhìn đơn hàng 8 inch | Chu kỳ theo quý thông thường | Khoảng sáu tháng |
| Giá theo nút | Ổn định sau điều chỉnh tồn kho | 55/90 nm tăng trong Q4; 28/40 nm đi ngang, áp lực vào 2027 |
Sử dụng công suất, năng lực 8 inch và giá: Sigmaintell, qua Longbridge (12 tháng 10 năm 2026); các con số quý 4 năm 2026 và năm 2027 là dự báo, không phải kết quả đã công bố. Kết quả và hướng dẫn của UMC: báo cáo công ty quý 2 năm 2026 (29 tháng 7 năm 2026).
Đầu tiên tiến xác nhận hệ thống không còn dư địa. TSMC ghi nhận doanh thu 46,72 tỷ US$ trong quý 3 năm 2026, tăng 41,2% so với cùng kỳ, với biên lợi nhuận gộp 66,4% (TSMC, kết quả quý 3 năm 2026, 15 tháng 10 năm 2026). Các nút 7 nm trở xuống chiếm 79% doanh thu tấm wafer: 2 nm chiếm 8%, 3 nm 33%, 5 nm 28% và 7 nm 10%. Hướng dẫn quý 4 là 52,3 đến 54,3 tỷ US$, với biên lợi nhuận gộp 65% đến 67%, và capex 60 đến 64 tỷ US$ được tái khẳng định. Khi đầu tiên tiến chạy hết tốc lực và các nút trưởng thành trên 90%, năng lực không còn thừa ở bất kỳ phân khúc nào.
VLSI's View
AI cũng thắt chặt các nút cũ. Các PMIC điện áp cao 48 V cho máy chủ AI —IC quản lý nguồn— phần lớn được sản xuất trên tấm wafer 8 inch, trên các nền tảng BCD và công suất. Đây là phần ẩn trong danh mục vật tư (BOM) của AI: mỗi rack mới tiêu thụ quản lý nguồn, driver và điều khiển tương tự vốn không được sản xuất ở 3 nm. Khi năng lực 8 inch giảm 6% trong cùng năm nhu cầu máy chủ tăng tốc, điểm nghẽn dịch chuyển từ bộ tăng tốc AI sang chip công suất cấp nguồn cho nó.
Sự phân hóa theo nút quyết định bên thắng và bên thua. Giá 55/90 nm đã tăng trong quý 4 và được dự báo tăng mạnh hơn vào năm 2027, trong khi 28/40 nm giữ đi ngang thêm một quý nữa. Khác biệt nằm ở việc chứng nhận lại: đổi nền tảng công suất hoặc điện áp cao đòi hỏi chứng nhận lại toàn bộ thiết kế, nên khách hàng bị khóa vào foundry và giá tăng trước ở nơi chi phí chuyển đổi cao nhất. Ở 28/40 nm, với nhiều năng lực thay thế hơn tại Đài Loan và Trung Quốc đại lục, áp lực bị hoãn lại, chứ không biến mất.
Với Hàn Quốc, việc cắt giảm 8 inch là quyết định hai mặt. Samsung Electronics giảm năng lực 8 inch để tập trung nguồn lực, nhưng các công ty fabless Hàn Quốc về PMIC, driver màn hình và cảm biến phụ thuộc vào định dạng này và vào các foundry hạng hai. Nếu nguồn cung trong nước thu hẹp, một phần nhu cầu đó sẽ dịch sang các foundry Đài Loan và Trung Quốc vốn đã vận hành hết công suất, với thời gian chờ hàng dài hơn và sức đàm phán yếu hơn cho các khách hàng Hàn Quốc nhỏ hơn.
Chase's Take: bất kỳ ai từng đóng timing trên một thiết kế tắc nghẽn đều nhận ra mô hình này. Trên 90% sử dụng, mỗi khối mới sẽ đẩy một khối khác ra, biên biến mất, và một thay đổi nhỏ buộc phải làm lại toàn bộ floorplan. Một fab ở mức 91% cũng vận hành như vậy: không có năng lực dự phòng, mỗi đơn hàng gấp lên lịch lại cho ba khách hàng, và giá do bên nắm giữ tấm wafer quyết định, không phải bên đặt hàng. Vì vậy tín hiệu quan trọng không phải con số 91% tự nó, mà là việc cắt giảm 8 inch sẽ giữ mức này cao đến tận năm 2027. Trong thực hành thiết kế, tắc nghẽn trên 90% cũng thay đổi hành vi: các nhóm ngừng tối ưu hóa và bắt đầu bảo vệ lịch trình. Foundry và khách hàng của chúng giờ cũng làm điều tương tự — khóa năng lực sớm hơn, chấp nhận giá cao hơn ở các nút khó thay thế, và hoãn các lần thiết kế lại đầy rủi ro. Đó không phải hoảng loạn; đó là phản ứng hợp lý trước một hệ thống không còn dư địa.
Outlook
- Giá hợp đồng năm 2027: nếu mức tăng của 55/90 nm được xác nhận trong các đàm phán thường niên và 28/40 nm bắt đầu tăng, sự thắt chặt nút trưởng thành sẽ chuyển từ dự báo thành thực tế.
- Tốc độ cắt giảm 8 inch: tốc độ TSMC và Samsung Electronics cho nghỉ các dây chuyền sẽ quyết định chỉ số năng lực giảm khoảng 2% vào năm 2027 hay nhiều hơn.
- Capex của foundry hạng hai: UMC đã nâng capex năm 2026 lên 2 tỷ US$; nếu các foundry trưởng thành khác không bổ sung năng lực, tỷ lệ sử dụng sẽ ở trên 90%.
- Nhu cầu PMIC cho AI: lượng xuất xưởng máy chủ AI và các PMIC 48 V của chúng sẽ quyết định bao nhiêu nhu cầu mới rơi vào định dạng 8 inch trong năm 2027.
FAQ
Tỷ lệ sử dụng công suất foundry cao đến mức nào trong quý 4 năm 2026? Tỷ lệ sử dụng công suất của các fab lớn toàn cầu được dự báo ở mức khoảng 91% trong quý 4 năm 2026, với UMC trên 91% —tăng hơn 10 điểm phần trăm so với cùng kỳ— và nút 22/28 nm gần 93% (Sigmaintell, qua Longbridge, 12 tháng 10 năm 2026).
Vì sao năng lực 8 inch giảm? Năng lực 8 inch toàn cầu giảm 6% so với cùng kỳ năm 2026 và được dự báo giảm thêm khoảng 2% vào năm 2027 vì TSMC và Samsung Electronics đang cắt giảm định dạng này, trong khi tầm nhìn đơn hàng đã đạt khoảng sáu tháng (Sigmaintell, qua Longbridge, tháng 10 năm 2026).
Giá nút trưởng thành nào đang tăng? Giá 55/90 nm tăng trong quý 4 năm 2026, với mức tăng lớn hơn được dự báo vào năm 2027. Giá 28/40 nm đi ngang trong quý 4 và áp lực giá chuyển sang năm 2027 (Sigmaintell, qua Longbridge, tháng 10 năm 2026).
Kết quả của UMC và TSMC cho thấy điều gì? UMC nâng tỷ lệ sử dụng công suất từ 79% trong quý 1 năm 2026 lên 85% trong quý 2, với doanh thu 68,73 tỷ NT$ và biên lợi nhuận gộp 32,5%. TSMC ghi nhận 46,72 tỷ US$ trong quý 3, tăng 41,2% so với cùng kỳ, với biên lợi nhuận gộp 66,4% (báo cáo công ty, tháng 7 và tháng 10 năm 2026).
📩 Đăng ký bản tin VLSI Korea
Nhận phân tích bán dẫn chuyên sâu mỗi ngày qua email trước tiên. Đăng ký miễn phí.