 VLSI Korea
Canh bạc quang tử silic của Samsung: ai định nghĩa lớp I/O quang
Một quan chức cấp cao Samsung xác nhận đang xem xét mua lại công ty quang tử silic, với sản xuất chip quang từ năm sau để thách thức COUPE của TSMC. Nút thắt tiếp theo của chip AI không phải điện toán mà là I/O giữa các chip.


🆓 Bài viết miễn phí · Bất kỳ ai cũng có thể đọc miễn phí
Tóm tắt 30 giây
- Một quan chức cấp cao của Samsung cho biết công ty đang cân nhắc mua lại các công ty quang tử silic (tháng 10/2026, qua MTN). Kế hoạch: bắt đầu sản xuất chip quang (photonic IC) từ năm sau trên tấm wafer 300mm, kết hợp quy trình foundry, bộ nhớ và đóng gói tiên tiến để thách thức nền tảng COUPE của TSMC. Source
- Nút thắt tiếp theo của chip AI không phải điện toán, mà là kết nối giữa các chip (I/O). Ai định nghĩa lớp I/O quang sẽ chiếm biên lợi nhuận chip AI của thập kỷ tới.
- TSMC đã định nghĩa kiến trúc qua COUPE. Các switch quang Quantum-X/Spectrum-X của NVIDIA và switch Tomahawk 6 của Broadcom đều chạy trên đó.
- Thị trường CPO ước tính tăng từ 46 triệu USD năm 2024 lên 8,1 tỷ USD năm 2030 (CAGR 137%), vượt 20 tỷ USD vào năm 2036.
- Làn sóng M&A đã nóng lên: Marvell trả tới 5,5 tỷ USD cho Celestial AI; Credo trả 750 triệu USD cho DustPhotonics.
- Nhận định cốt lõi: TSMC định nghĩa kiến trúc; Samsung cố mua thời gian bằng M&A. Giá trị của CPO trọn gói (turnkey) của Samsung năm 2029 không phải thị phần — mà là quyền chọn dual-source.
Bối cảnh: vì sao là ánh sáng, vì sao là bây giờ
Đồng trong trung tâm dữ liệu đã chạm giới hạn vật lý vào năm 2026. Mỗi GPU cần băng thông ra 800 Gb/s — sắp tới là 1,6 Tb/s. Quang cắm rút (pluggable) hiện nay tiêu thụ 12–15W mỗi cổng; với một cụm 100.000 GPU, riêng quang pluggable đã ngốn 10–15 MW, tức 10–15% toàn bộ ngân sách điện của trung tâm dữ liệu. Kết nối đồng mất tính toàn vẹn tín hiệu trên 200 Gbps mỗi lane.
Câu trả lời là CPO (đóng gói quang đồng bộ): đặt optical engine bên trong cùng một package với switch hoặc ASIC GPU, thay vì dẫn tín hiệu bằng đồng ra module cắm ở mặt trước. CPO giảm công suất cổng 800G từ 15W xuống 5,4W (−65%) và giảm tổng công suất mạng 3,5 lần. Đây là đáp án thực tế duy nhất cho ràng buộc vật lý của các cụm AI 2026–2027.
Trong bối cảnh đó, một quan chức cấp cao của Samsung Electronics nói với MTN vào tháng 10/2026 rằng Samsung đang cân nhắc các thương vụ mua lại liên quan đến công ty quang tử silic. Kế hoạch khá cụ thể: gia nhập thị trường photonic IC từ năm sau bằng quy trình wafer 12 inch (300mm), nhắm tới các nhà sản xuất module quang như Coherent và Lumentum làm khách hàng, cùng các công ty fabless thiết kế photonic IC. Bắt đầu bằng việc bán wafer; mở rộng sang kết hợp IC điện với photonic IC và đóng gói quang học. Source
Điều quan trọng ở đây không phải tuyên bố gia nhập, mà là sự thừa nhận đến muộn. MTN cho biết lộ trình của TSMC đi trước Samsung khoảng một đến hai năm. Samsung hiện đang kiểm chứng công nghệ quang của mình với một "khách hàng alpha".
Phân tích chuyên sâu
Quy mô thị trường: từ 46 triệu USD lên 8,1 tỷ USD
Đường cong tăng trưởng của CPO thuộc hàng dốc nhất trong lịch sử bán dẫn.
| Năm | Thị trường CPO (ước tính) | Ghi chú |
|---|---|---|
| 2024 | 46 triệu USD | Giai đoạn phòng lab và thử nghiệm |
| 2030 | 8,1 tỷ USD | CAGR 137% |
| 2036 | 20+ tỷ USD | CAGR 37%, 2026–2036 |
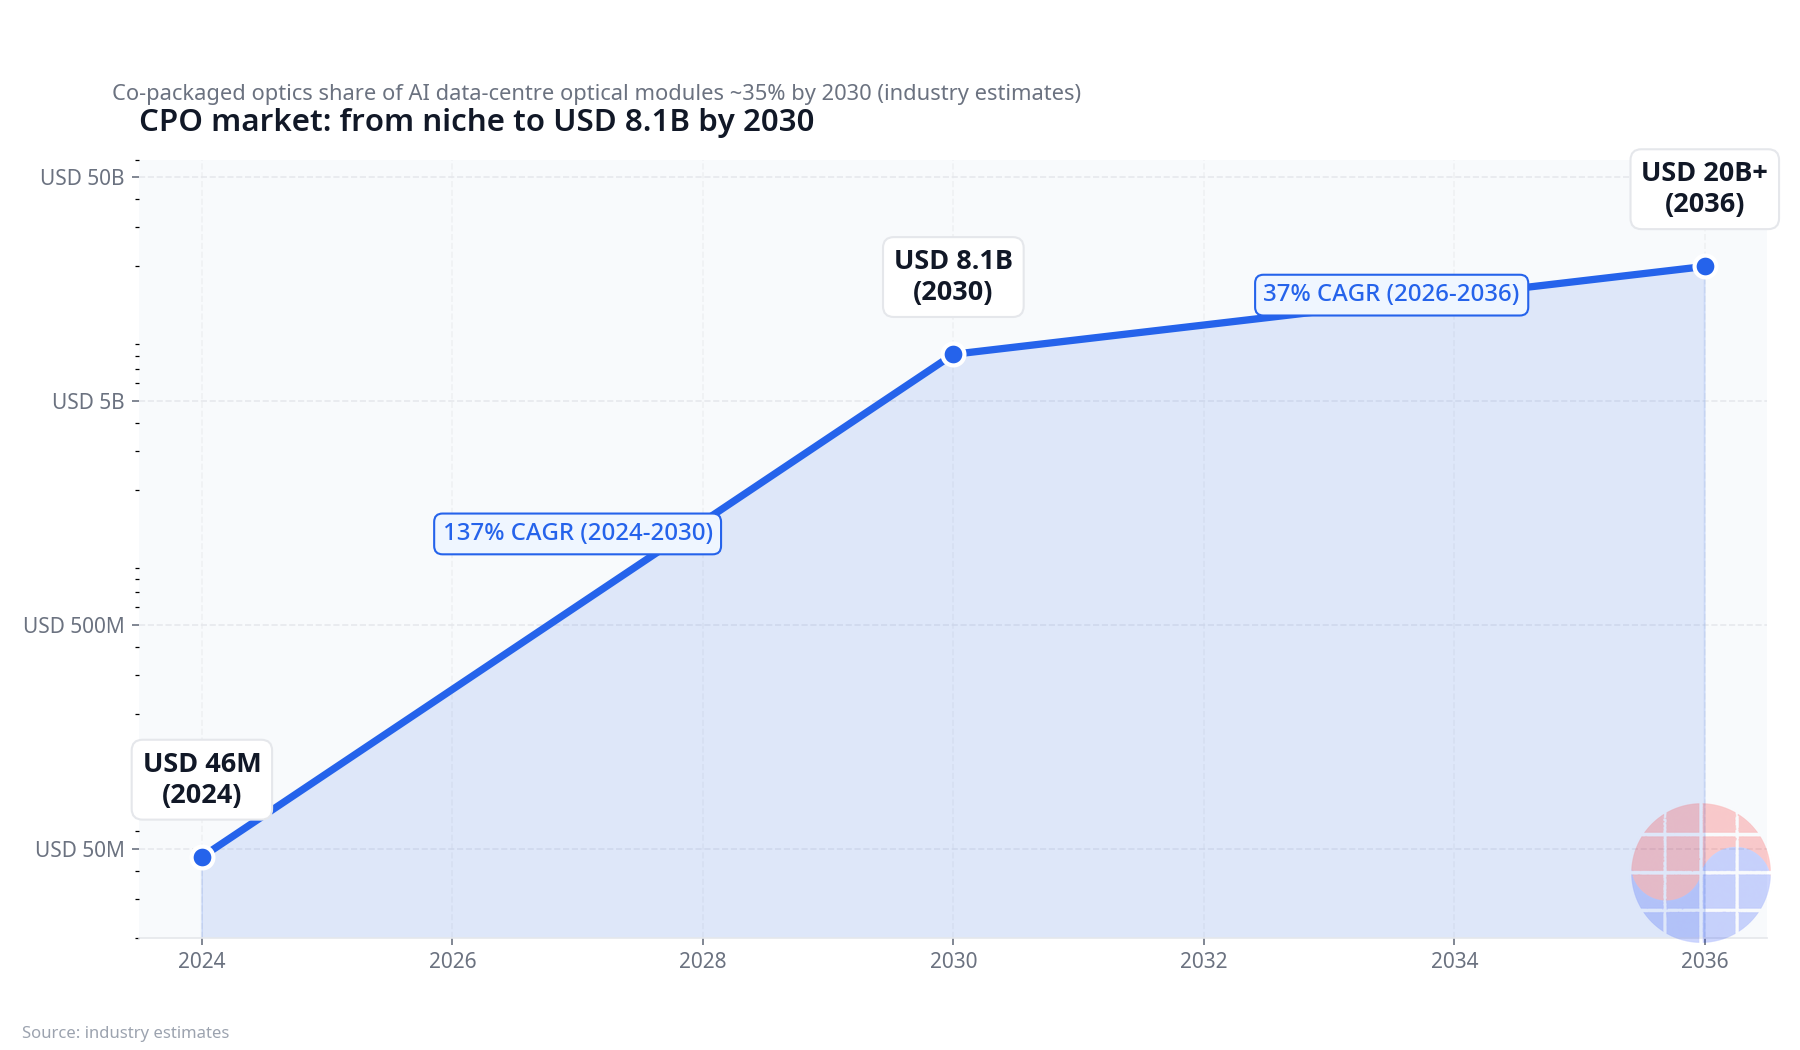
Đến năm 2030, khoảng 35% module quang của trung tâm dữ liệu AI dự kiến sẽ là CPO. Mua sắm CPO hàng năm của các hyperscaler ước tính 2–4 tỷ USD trong giai đoạn 2026–2028. Đây không phải "tương lai có thể" — đơn đặt hàng đã đang chảy.
Vị thế cạnh tranh: ai định nghĩa kiến trúc sẽ lấy biên lợi nhuận
COUPE (Compact Universal Photonic Engine) của TSMC gần như đã là tiêu chuẩn de facto của hệ sinh thái CPO. Bước vào sản xuất hàng loạt năm 2026 và chống lưng cho các switch Quantum-X InfiniBand của NVIDIA (nửa đầu 2026, 115 Tb/s mỗi switch) và switch Spectrum-X Photonics Ethernet (nửa cuối 2026). Tomahawk 6-Davisson của Broadcom (102,4 Tb/s) cũng chạy trên COUPE. Bộ điều chế Micro Ring do NVIDIA và TSMC đồng thiết kế đạt 200 Gbps PAM4 mỗi bước sóng — băng thông đơn kênh dày đặc nhất ngành.
Ý nghĩa kinh doanh rất rõ. TSMC đã chiếm vị trí "người định nghĩa kiến trúc" trong CPO, như từng làm với CoWoS. Ai định nghĩa kiến trúc sẽ có quy tắc thiết kế, lộ trình đóng gói và chuỗi cung ứng xếp chồng lên trên — và quyền định giá đi theo. Trong đóng gói tiên tiến, TSMC nắm 72,5% so với 5,9% của Samsung, theo số liệu MTN trích dẫn — cho thấy chiếc ghế của kẻ đến sau chật hẹp ra sao. (Đây là số liệu do MTN trích dẫn, không phải thống kê chính thức được kiểm toán độc lập.)
| TSMC (COUPE) | Samsung Foundry | |
|---|---|---|
| Sản lượng | 2026 (đang tăng tốc) | Mục tiêu sản xuất chip quang năm 2027 |
| Sản phẩm chủ lực | NVIDIA Quantum-X/Spectrum-X, Broadcom Tomahawk 6 | Đang kiểm chứng với khách hàng alpha; nhắm Coherent, Lumentum |
| Liên kết đóng gói | Hybrid bonding SoIC-X + lộ trình CoWoS | Kế hoạch kết hợp đóng gói tiên tiến |
| CPO turnkey | — | 2029 |
| Thị phần đóng gói tiên tiến (MTN trích) | 72,5% | 5,9% |
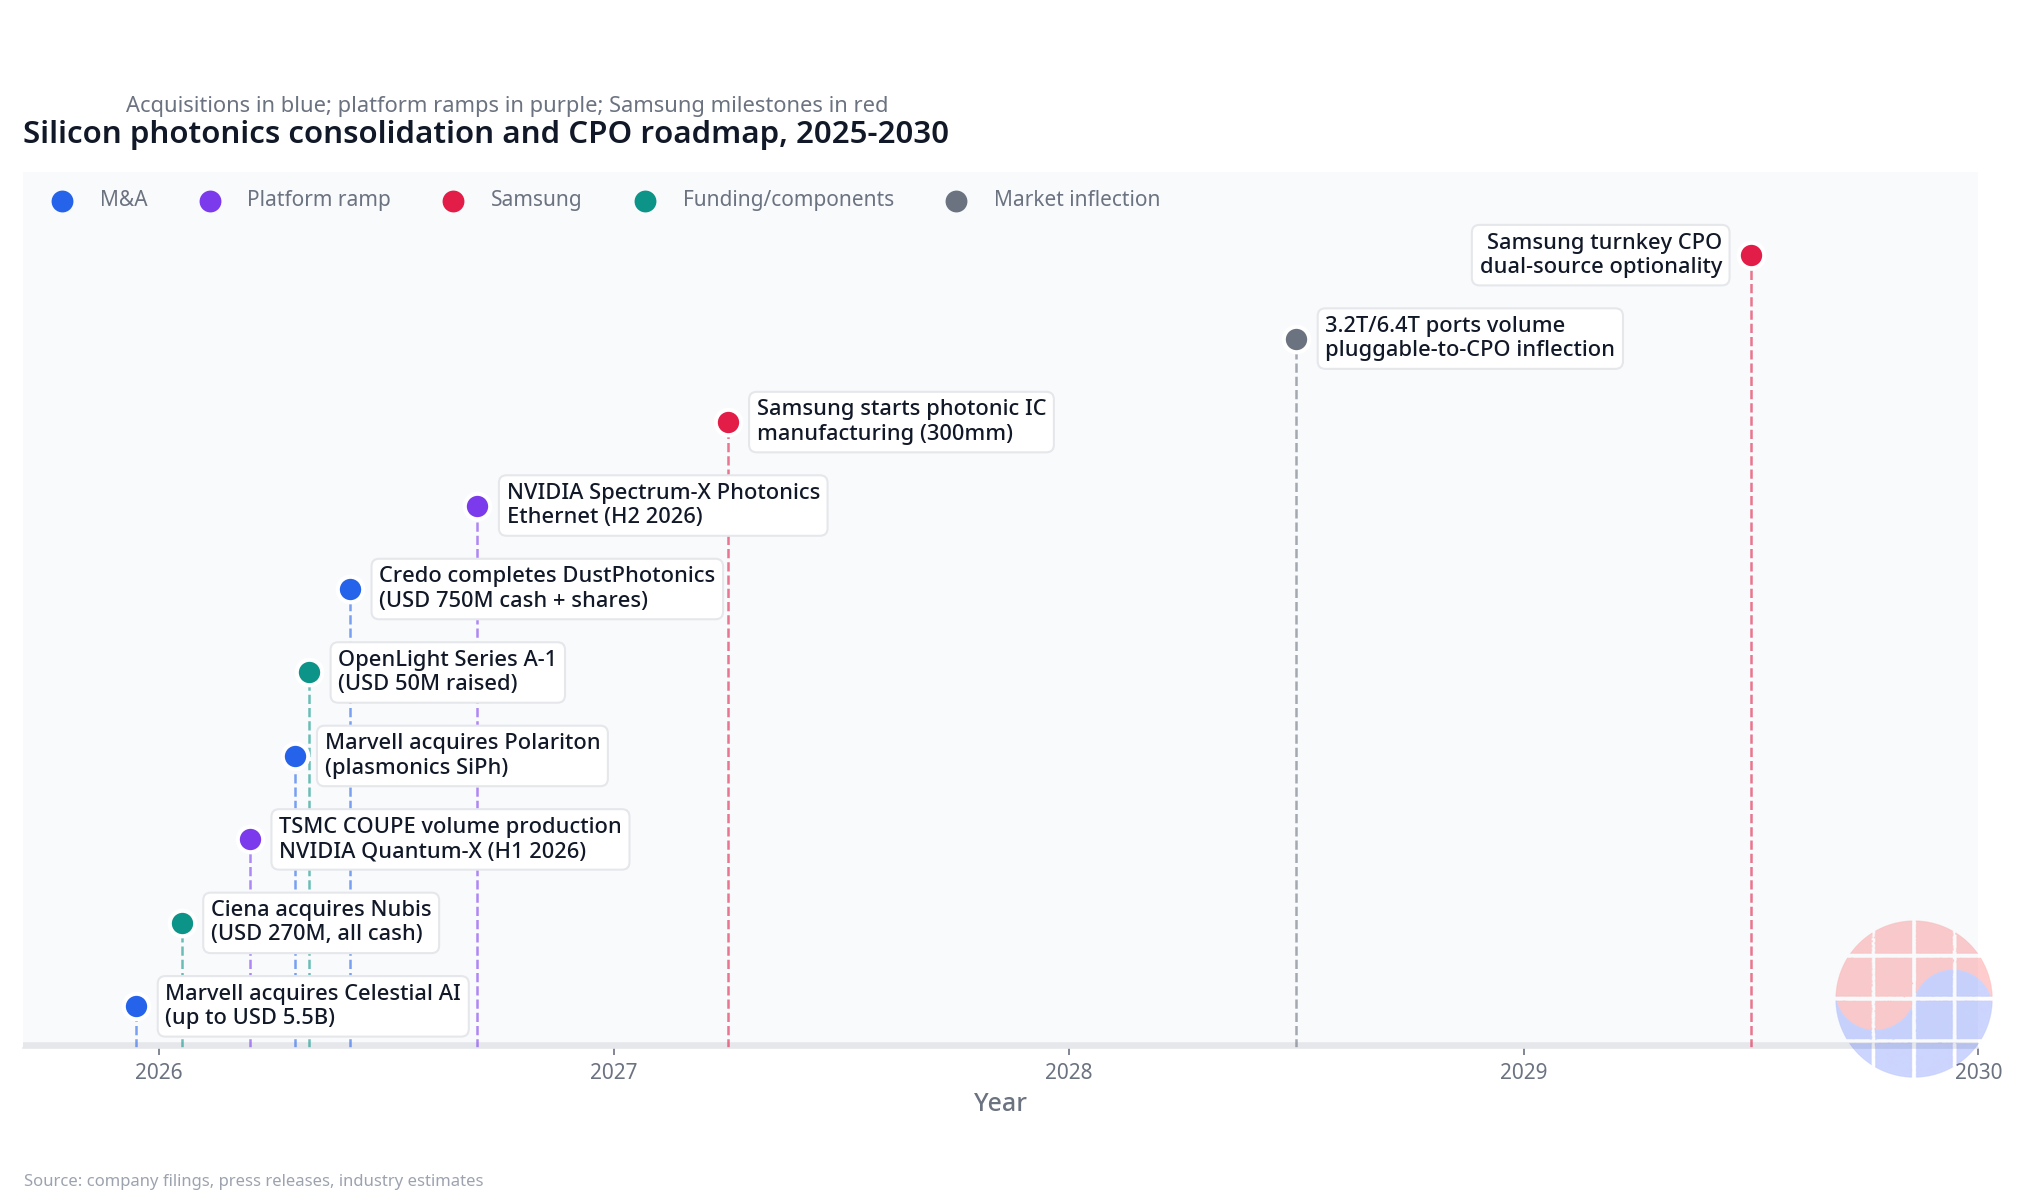
Samsung không đến tay trắng. PDK quang tử silic của hãng đã hoàn tất, hãng có nền tảng 300mm, và có tin hãng đã giành được đơn hàng module quang lớn. Nếu lộ trình CPO turnkey 2029 thành hiện thực, Samsung trở thành lựa chọn thay thế duy nhất cho TSMC. Giá trị của "lựa chọn thay thế" đó là chủ đề của phần tiếp theo.
Cơ cấu chi phí: vì sao trả 750 triệu USD cho một PIC
Làn sóng M&A quang tử silic năm 2026 cho thấy dòng tiền đang chảy về đâu.
| Thời điểm | Thương vụ | Giá trị | Ý nghĩa |
|---|---|---|---|
| 12/2025 | Marvell → Celestial AI | Tới 5,5 tỷ USD | Thương vụ thoái vốn startup quang tử silic lớn nhất |
| 1/2026 | Ciena → Nubis Communications | 270 triệu USD (toàn tiền mặt) | Optical engine CPO/NPO |
| 4/2026 | Marvell → Polariton Technologies | Không công bố | Điều chế plasmonic cho 3,2T+ |
| 4/2026 | OpenLight Series A-1 | 50 triệu USD (tổng 84 triệu) | PDK quang tử silic mở, 25+ đơn vị sử dụng |
| 5/2026 | Credo → DustPhotonics | 750 triệu USD tiền mặt + cổ phiếu | PIC SiPh nội bộ, tích hợp dọc |
[Sources: công bố của các công ty — Marvell, Zacks, Photonics Spectra, OpenLight]
Thương vụ Credo mua DustPhotonics là case mẫu mực. Credo thiết kế SerDes và DSP — bộ não của bộ thu phát quang — nhưng mua PIC quang tử silic, con chip biến điện thành ánh sáng, từ bên thứ ba. Mua DustPhotonics đã hoàn thiện toàn bộ stack: cáp đồng → DSP → PIC → tích hợp hệ thống. Lý do được nêu có ba phần: giảm phụ thuộc nguồn cung bên ngoài, tăng tốc phát triển sản phẩm, và cải thiện cơ cấu chi phí ở quy mô sản lượng. Nhận định: trong kỷ nguyên CPO, quyền định giá thuộc về ai nắm optical engine.
Marvell đi theo cùng một ngữ pháp. Celestial AI (tới 5,5 tỷ USD) mua tầm nhìn Photonic Fabric; Polariton (điều chế dựa trên plasmonic) mua đổi mới ở cấp linh kiện cho kỷ nguyên 3,2T. Plasmonic cho phép các liên kết quang song song mật độ cao hơn, năng lượng siêu thấp so với quang tử silic truyền thống.
Lớp laser là một thế độc quyền riêng. Trong kiến trúc CPO, optical engine không thể tự phát sáng — nó cần nguồn sáng ngoài bơm ánh sáng liên tục vào. Nguồn cung toàn cầu laser công suất cao vận hành ở 70–85°C cạnh package GPU thực chất là thế song độc Lumentum + Coherent. Đó là lý do NVIDIA rót 2 tỷ USD vốn chiến lược vào mỗi bên, cộng các cam kết mua hàng trị giá hàng tỷ USD — tổng cộng 4 tỷ USD, canh bạc định hướng lớn nhất của NVIDIA vào một nút chuỗi cung ứng.
Các lựa chọn chiến lược: Samsung có thể mua gì — và phải mua gì
Các lựa chọn của Samsung rơi vào ba nhóm.
Thứ nhất, tài sản thiết kế PIC. 750 triệu USD của Credo cho DustPhotonics chính là bảng giá. Samsung có PDK và nền tảng 300mm, nhưng danh mục thiết kế PIC đã được kiểm chứng và traction khách hàng thì phải mua để tiết kiệm thời gian. Phí bảo hiểm M&A chính là giá của thời gian.
Thứ hai, năng lực laser và nguồn sáng. Laser công suất cao đẳng cấp Lumentum/Coherent hiếm khi được rao bán. Nước đi của Samsung là trói họ làm khách hàng foundry. Buộc Coherent và Lumentum thành khách hàng sẽ xé toạc chuỗi cung ứng lấy TSMC làm trung tâm.
Thứ ba, tích hợp đóng gói. Điểm khác biệt thực sự của Samsung là sự kết hợp dọc foundry + bộ nhớ + đóng gói tiên tiến. CPO chỉ hoạt động khi IC điện, IC quang, đóng gói tiên tiến, laser ngoài và ghép sợi quang chuyển động như một cơ thể. Không một lớp nào thắng một mình; kẻ thắng là nhà tích hợp xuyên lớp. Tích hợp dọc kiểu IDM là một trong số ít thế mạnh cấu trúc của Samsung.
Rủi ro cũng rõ ràng không kém. Ở HBM, Samsung phản ứng chậm với nhu cầu AI và mất thị phần. Kịch bản "đến muộn, trả đắt" có thể lặp lại ở quang tử silic. Samsung cũng phải chọn: định hướng tài sản mua được tương thích với hệ sinh thái COUPE của TSMC (thương mại hóa nhanh hơn) hay theo đuổi tiêu chuẩn độc lập (khác biệt hóa) — cả hai đều tốn tiền.
Góc nhìn của Chase
Câu chuyện này không phải "Samsung làm chip quang". Mà là "cuộc chiến sở hữu lớp I/O quang đã bước vào giai đoạn M&A".
Hãy xem lại cách biên lợi nhuận chip AI được phân phối trong thập kỷ qua. NVIDIA định nghĩa lớp điện toán, bộ ba HBM định nghĩa lớp bộ nhớ, TSMC định nghĩa lớp đóng gói. Người định nghĩa mỗi lớp đã chiếm phần lớn biên lợi nhuận của lớp đó. Lớp thứ tư đang mở ra là I/O quang. TSMC đã ngồi vào bàn với COUPE; NVIDIA với Quantum-X/Spectrum-X và 4 tỷ USD đầu tư chuỗi cung ứng. Việc Samsung xem xét M&A là tuyên bố rằng hãng sẽ ngồi vào bàn, dù muộn.
Hãy chú ý con số 2029. Mục tiêu CPO turnkey của Samsung trùng với thời điểm thị trường chín muồi. Sau đợt tăng tốc sản lượng cổng 3,2T/6,4T năm 2028 và điểm uốn từ pluggable sang CPO, các hyperscaler chắc chắn sẽ đòi dual-source. Không ai chấp nhận rủi ro địa chính trị và chuỗi cung ứng của một foundry duy nhất (TSMC). CPO turnkey 2029 của Samsung không phải trò chơi thị phần — mà là trò chơi quyền chọn dual-source. Giá trị của quyền chọn tỷ lệ với biến động (rủi ro chuỗi cung ứng), không phải với tài sản cơ sở (thị phần). Rủi ro địa chính trị càng lớn, quyền chọn của Samsung càng đáng giá.
Với nhà đầu tư, hãy tách khung định giá. Các công ty nội bộ hóa optical engine (nhóm Credo/Marvell/Ciena) và các nhà sản xuất module pluggable cùng chung chủ đề "quang" nhưng là những cổ phiếu khác nhau. Nhóm đầu ăn biên lợi nhuận của lớp định nghĩa kiến trúc; nhóm sau ăn dòng tiền của lớp sản lượng. Trộn hai khung sẽ định giá sai bội số.
Cuối cùng, kinh tế học của phí bảo hiểm M&A. DustPhotonics huy động Series B 24 triệu USD năm 2024. Giá mua 750 triệu USD+ gấp hơn 30 lần vốn huy động. Bong bóng ư? Nếu thị trường CPO đạt 8,1 tỷ USD năm 2030 và lớp PIC SiPh trị giá vài tỷ USD, nội bộ hóa PIC chính là mua quyền định giá. Phí bảo hiểm trông đắt, nhưng qua lăng kính sở hữu lớp thì có thể hợp lý. Samsung sắp trả bao nhiêu cũng nên được đánh giá bằng cùng một thước đo. Mục tiêu không phải mua rẻ — mà là mua lấy lớp đó.
Hàm ý
- Samsung: tài sản thiết kế PIC là mục tiêu mua lại ưu tiên. Trói Coherent và Lumentum thành khách hàng foundry là đòn bẩy chống TSMC. Giá trị CPO turnkey 2029 là quyền chọn dual-source, không phải thị phần.
- TSMC: COUPE là CoWoS tái diễn. Là người định nghĩa kiến trúc, hãng hút phần lớn sản lượng CPO 2026–2028. Rủi ro là tập trung nguồn cung duy nhất và địa chính trị.
- NVIDIA / Broadcom: thế song độc lớp hệ thống. NVIDIA khóa thượng nguồn bằng 4 tỷ USD đầu tư chuỗi cung ứng; Broadcom là lựa chọn mặc định của phe phi-NVIDIA (Tomahawk 6 đang sản xuất hàng loạt).
- Nhà đầu tư: định giá các công ty nội bộ hóa optical engine và các nhà sản xuất module pluggable bằng khung riêng. Kiểm chứng CPO theo dòng thời gian: doanh thu 2026 → mở rộng 2027 → điểm uốn thay thế 2028.
- Điểm cần theo dõi: công bố mục tiêu mua lại của Samsung (giá, tài sản), liệu sản xuất chip quang 2027 có khởi động, và tỷ lệ thâm nhập CPO trong đợt tăng tốc cổng 3,2T năm 2028.
FAQ
Vì sao Samsung cân nhắc mua lại công ty quang tử silic?
Để thách thức nền tảng COUPE của TSMC bằng cách kết hợp quy trình foundry, bộ nhớ và đóng gói tiên tiến. Một quan chức cấp cao Samsung tiết lộ việc xem xét M&A trong phỏng vấn MTN tháng 10/2026, với sản xuất photonic IC trên wafer 300mm dự kiến từ năm sau. Khi lộ trình TSMC đi trước một đến hai năm, M&A là chiến lược mua thời gian. Source
Thị trường CPO lớn cỡ nào?
Ước tính của ngành đặt thị trường CPO ở 46 triệu USD năm 2024, tăng lên 8,1 tỷ USD năm 2030 (CAGR 137%), vượt 20 tỷ USD vào năm 2036. Khoảng 35% module quang của trung tâm dữ liệu AI dự kiến sẽ là CPO vào năm 2030. Source
COUPE của TSMC khác kế hoạch của Samsung ra sao?
COUPE của TSMC đang sản xuất hàng loạt năm 2026 và chống lưng cho NVIDIA Quantum-X/Spectrum-X và Broadcom Tomahawk 6. Samsung nhắm sản xuất chip quang năm 2027 và CPO turnkey năm 2029, đang kiểm chứng công nghệ với khách hàng alpha. Khoảng cách ước tính một đến hai năm.
Vì sao Credo trả 750 triệu USD cho DustPhotonics?
Để hoàn thiện toàn bộ stack kết nối quang bằng cách nội bộ hóa PIC quang tử silic bên cạnh SerDes và DSP của mình. Mục tiêu: giảm phụ thuộc nguồn cung ngoài, tăng tốc chu kỳ phát triển, cải thiện cơ cấu chi phí ở quy mô sản lượng — một canh bạc rằng quyền định giá của kỷ nguyên CPO thuộc về ai nắm optical engine. Source
Tuyên bố miễn trừ: bài viết tóm tắt các tin tức công khai và ước tính ngành tính đến 18/10/2026, không phải lời khuyên đầu tư. Số liệu thị trường là ước tính, khác nhau theo nguồn; chi tiết M&A và lộ trình dựa trên công bố của công ty và báo chí.
Bài viết liên quan
- Nút thắt thực sự của kết nối quang AI — cuộc chiến foundry quang tử…
- Cuộc kháng cự cuối cùng của đồng: vì sao 448G PAM6 trì hoãn kỷ nguyên…
- Vì sao Samsung sẽ dùng TSMC 3nm: base die NVHBM và hồi kết của HBM…
- Phân tích chuyên sâu hợp tác Samsung và Mistral AI: AI on-premise tiến…
- V-NAND 400 lớp và SSD 256TB: Kinh tế lưu trữ trong cuộc phản công NAND…


