 VLSI Korea
台積電Q3連六季創新高在望…英特爾、高通CPU漲價最高20%,三星HBM4E通過輝達認證
台積電Q3連六季淨利創新高在望(NT$746.3B、10/15公布);ASML明天財報。英特爾、高通CPU漲價最高20%;三星12-high HBM4E傳通過輝達認證。


2026年10月13日(週二)矽基日報。本週四(10/15)台積電將公布Q3財報,預計連續第六季創下淨利新高(NT$746.3B、年增65%)——已公布的Q3營收NT$1.49T(+50%)已是前菜。明天(10/14)艾司摩爾(ASML)公布Q3財報,市場關注的不是預期+56%的營收,而是訂單與2027年展望。與此同時,英特爾、高通把CPU價格調漲最高20%,三星12-high HBM4E則傳出通過輝達認證。
Executive Summary
- 台積電Q3——連六季創新高在望(10/15公布):LSEG SmartEstimate預估淨利NT$746.3B(約$23.4B)、年增65%。已公布的Q3營收NT$1.49T(+50%)高於預期與7月財測上限。
- ASML Q3在明天(10/14):營收共識約$13.13B(年增56%)。焦點是訂單(order bookings)與2027年Low-NA EUV產能+30%擴張計畫。
- CPU漲價潮(TrendForce、10/12):英特爾Panther Lake +15–20%(9/1起)、Meteor/Arrow Lake +5–10%、高通Snapdragon X/X2 Elite +10%(10/1起)、超微(AMD)也在研議。台積電2027年先進製程漲價(估5–10%)的成本轉嫁開始。
- 英特爾GPU D-Series "Crescent Island"亮相(10/12、OCP):氣冷式PCIe AI推論卡。FP8 1.3 PFLOPS、頻寬1.5 TB/s、350W,合作夥伴卡款最高480GB LPDDR5X。
- 三星以HBM4供應為槓桿、搶攻AMD晶圓代工訂單(Chosun Biz/TrendForce、10/9):蘇姿丰10/7訪首爾——AMD Helios機櫃每台需要31TB的HBM4。三星以SF2P 2nm爭取AMD CPU/GPU晶片代工,但AMD稱台積電是2nm「undisputed leader」,暫不表態。
- 長鑫儲存(CXMT)——第五代DRAM量產+年底前4F2 DDR5伺服器記憶體(SCMP、10/12):4F square架構,宣稱比三星2028年量產目標早兩年。美光−1%、SK海力士−0.8%。
- HBM4E競賽——三星12-high傳通過輝達認證(KED Global/Hankyung):2,048-bit、14–16 Gbps/pin,每堆疊最高3.6 TB/s。無JEDEC標準——廠商自定義世代。2027年量產。
- 美光台灣罷工授權(10/7):桃園工會投票99%贊成(2,012票中1,994票)。時程未定。美光台灣廠供應其全球DRAM逾60%。
- SEMICON West 2026今日開幕(10/13–15、舊金山Moscone Center):SEMI定調——產業營收逼近$1T,晶片製造如何擴張。主題:產能、先進封裝、人力短缺(2030年前美國新增11.5萬職缺,約58%恐無人填補)。
- 住友電木(Sumitomo Bakelite)擴大晶片封裝(underfill)產能(10/9):蘇州+新加坡新產線——underfill約2倍、compression-molding granule約3倍。以約¥30B(約$190M)收購京瓷化工事業。
01 · 台積電——連六季創新高在望(10/15)
TL;DR:週四(10/15)公布的台積電Q3淨利,依LSEG SmartEstimate(16位分析師)為NT$746.3B(約$23.4B)、年增65%,連續第六季創下新高可期(Reuters、10/12)。10/8已公布的Q3營收NT$1.49T(+50%)高於市場預期(NT$1.46T)與7月財測上限($44.6–45.8B)。
- 創新高門檻是NT$706.56B——超過即刷新單季淨利紀錄,並達成連續11季獲利成長。
- 9月營收NT$511.86B(年增54.6%)、前9個月累計NT$3.90T(+41.1%)。動能來自AI晶片製造產能與CoWoS先進封裝需求。
- Morgan Stanley(10/6報告)預期全年美元營收財測將從「略高於40%」上調至「40%初至中段」(3奈米需求帶動)。2奈米爬坡預計稀釋下半年毛利率3–4個百分點。
- 週四法說會(0600 GMT、台北時間下午2點)的焦點:$265B亞利桑那擴張細節與Q4、全年財測更新。
- 市值約$2.1T——約為三星電子的兩倍,亞洲市值最高上市公司。
VLSI觀點:週四真正的變數不是淨利數字本身,而是「2027年成長能否延續」。要把財測上調幅度、亞利桑那細節、CoWoS評論一起讀。ASML(明天)與台積電(週四)決定本週半導體板塊方向。
02 · ASML Q3在明天(10/14)——市場看的是+56%之後
TL;DR:ASML將於週三盤前公布Q3財報。共識:營收約$13.13B(年增56%)、毛利率約55.7%、淨利約€4.09B(+92%)。7月已上調全年財測,市場注意力轉向訂單與2027年產能。
- Q3共識€11.62B接近財測上限(€12B),較Q2(€9.326B)季增25%。
- 核心是產能瓶頸解除:7月管理層宣布2027年Low-NA EUV產能+30%(年產約65台→約85台)。執行力決定2027–28成長能見度。
- 以全年€44B中點回推,Q4隱含營收約€14.2B(+46%)——略高於市場現行Q4預估(約€14.05B)。是否再度上調財測決定股價方向。
- 選擇權市場反映財報後±6%波動——是過去四季平均(±2.38%)的兩倍以上。今年以來+66%。
VLSI觀點:ASML這次財報是「設備超級週期能否延續到2027年」最純粹的測試。若訂單轉弱,整個設備板塊(LRCX、AMAT、東京威力科創)都會連動——明天是看設備的日子。
03 · CPU漲價潮——英特爾最高20%、高通10%、超微研議中
TL;DR:英特爾與高通已調漲CPU價格,超微(AMD)也在研議,TrendForce(10/12、引述Commercial Times)報導。英特爾9/1起Panther Lake高階款+15–20%、Meteor/Arrow Lake +5–10%。高通10/1起Snapdragon X/X2 Elite PC平台+10%。台積電2027年先進製程漲價(估5–10%)的成本轉嫁正式開始。
- 英特爾自2025年底以來第三次漲價——Panther Lake漲價集中在搭載台積電N3E高階GPU tile的款式。CPU運算tile用自家18A。
- 高通+10%針對Snapdragon X/X2 Elite PC平台——直接衝擊其PC擴張的利潤結構。
- 背景:台積電2027年漲價預期——先進製程5–10%、先進封裝10–15%、成熟製程3–5%(CNA、分析師估計)。
- 筆電OEM(Acer、ASUS、Lenovo、Dell、HP)首當其衝——疊加DDR5與儲存漲價,轉嫁消費者的壓力正在升高。
VLSI觀點:「AI PC需求強勁」與「成本轉嫁」是一體兩面。OEM利潤撐得住就反映為漲價,撐不住就反映為降規。對年底旺季的PC BOM而言,漲價已是確定變數。
04 · 英特爾GPU D-Series "Crescent Island"——氣冷式AI推論卡
TL;DR:英特爾在10/12 OCP Global Summit公布Crescent Island的正式名稱與規格:GPU D-Series(D270)。FP8 1.3 PFLOPS、記憶體頻寬1.5 TB/s、350W、氣冷式PCIe 5.0 x16——無需液冷即可裝進現有資料中心。合作夥伴卡款最高480GB LPDDR5X。
- Xe3P架構——32個Xe3P核心、256個XMX矩陣引擎、32MB統一L2。移除傳統3D繪圖與光追硬體,把晶片面積讓給AI運算。
- 英特爾公版卡160GB LPDDR5X,ODM夥伴可做到480GB。不用HBM改用LPDDR5X——針對推論工作負載的「容量+成本」策略。
- 單卡支援3,000億參數模型,8卡系統超過1兆(英特爾說法)。客戶送樣中——價格、出貨日未公布,無獨立測試。
- Ponte Vecchio(2021)之後首款商用AI資料中心GPU。Rialto Bridge、Falcon Shores取消後,瞄準推論市場的中程產品。
來源:Intel、ServeTheHome、VideoCardz
VLSI觀點:「不用HBM做推論」是在記憶體價格衝天時最務實的定位。但1.5 TB/s仍在HBM加速器的水準之下——目標是推論機房的TCO競爭,而非前沿訓練。
05 · 三星以HBM4供應為槓桿、搶攻AMD晶圓代工訂單
TL;DR:三星正利用其作為AMD HBM4供應商的地位,推進以SF2P 2奈米代工AMD CPU/GPU晶片的談判,Chosun Biz/TrendForce(10/9)報導。蘇姿丰10/7訪首爾(會見DS部門長全永鉉、SK海力士社長郭魯正),主軸是HBM4——AMD Helios機櫃每台需要31TB——並延伸到代工。三星稱台積電是2奈米「undisputed leader」,暫不表態。
- AMD Instinct MI455X搭載432GB HBM4——比前代MI355X(288GB HBM3E)多50%。SK海力士2026年HBM4產能多已承諾給輝達,三星實質上是AMD的主要供應商。
- 3月MOU(HBM4+次世代DDR5供應、指定三星為MI455X HBM4主供應商)是代工討論的起點——現已擴大為記憶體→代工→封裝的「turnkey」提案。
- 爭點是良率:報導稱三星SF2遠低於量產基準線約70%。把旗艦加速器交給三星被形容為「too risky」(韓媒引述業界人士)。
- 務實的第一步是消費級Ryzen——Daishin Securities也有類似看法。蘇姿丰留下伏筆:「非常廣泛的合作夥伴關係」。
來源:Chosun Biz、Tech Times、TrendForce
VLSI觀點:把記憶體短缺轉化為代工談判籌碼,是只有三星能打的牌。但關鍵是良率而非認證——SF2P跨過70%門檻之前,它只是「選項」而非「槓桿」。
06 · 長鑫儲存(CXMT)——第五代DRAM量產+年底前4F2 DDR5伺服器記憶體
TL;DR:中國長鑫儲存宣布第五代DRAM平台量產,董事長曹堪宇10/10在上海活動上表示「年底前推出4F2架構DDR5 RDIMM伺服器記憶體」(SCMP)。4F square比主流6F square縮小單元面積——三星目標2028年量產的技術,長鑫宣稱提早兩年商用。
- 長鑫第五代(G5)平台:9/20宣布量產,兩款24Gb LPDDR5X量產中。但9/21上交所公告稱「尚未達到放量銷售」——客戶認證與良率提升是關鍵。
- 4F2轉換的核心是水平→垂直電晶體通道+長鑫Vertical Surrounding Gate架構。SK海力士2025年公布相關路線圖,三星目標2028年量產。
- 市場反應:美光−1%(盤後)、SK海力士−0.8%。韓國業界也有「技術行銷過度」的聲音。
- 長鑫2026年中在上海科創板上市——募資能力支撐產能擴張並行。
來源:Stocktwits、MK、AI Stock Wire
07 · HBM4E競賽——三星12-high傳通過輝達認證
TL;DR:三星12-high HBM4E傳出通過輝達與主要超大規模客戶的認證測試(KED Global/Hankyung、10/7——兩家公司均未正式確認)。HBM4E是2,048-bit介面、14–16 Gbps/pin,每堆疊最高3.6 TB/s。無JEDEC標準——廠商自定義世代。2027年量產。
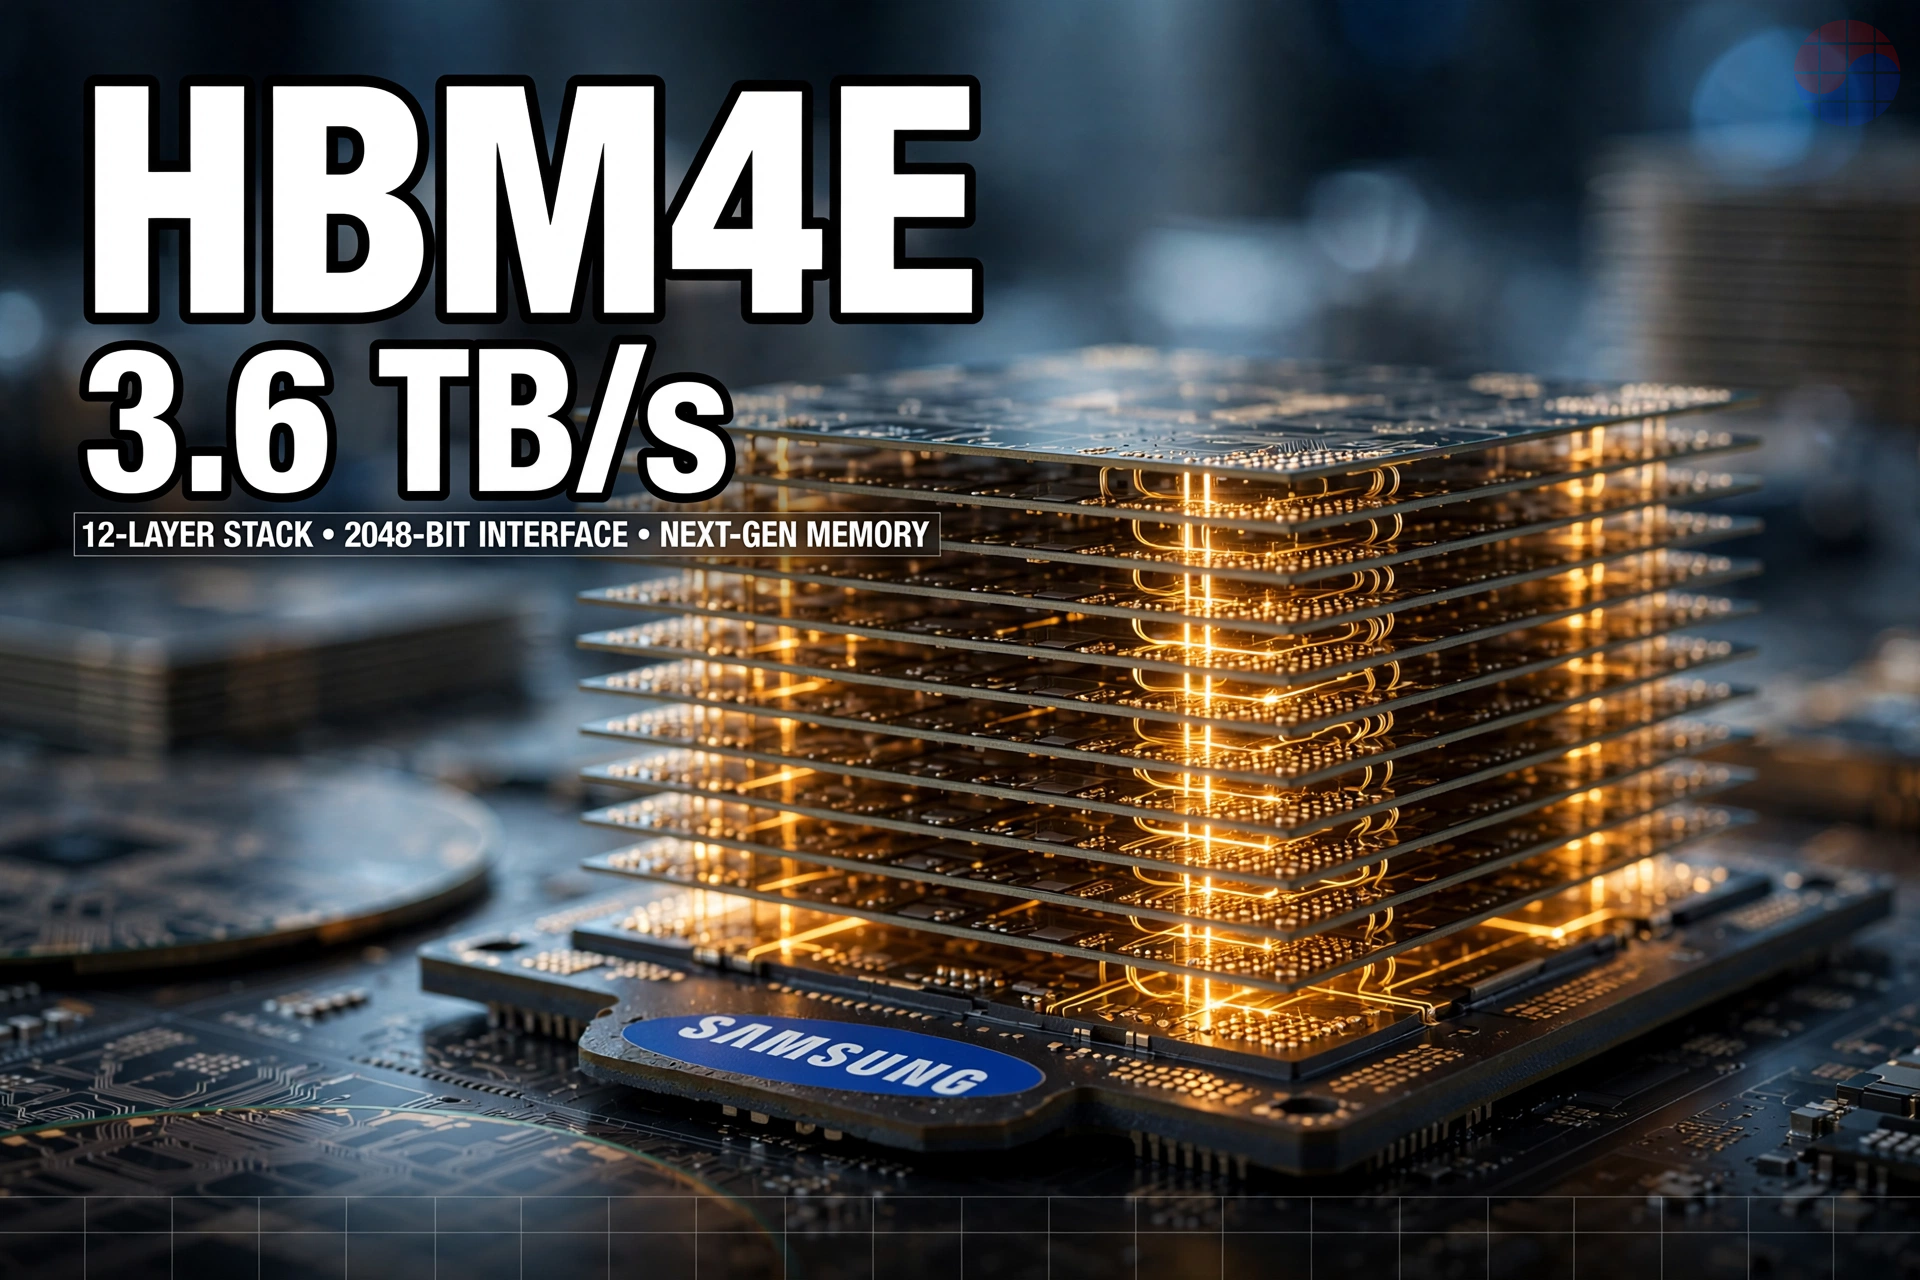
- 三星12-high HBM4E規格:每堆疊48GB、14 Gbps穩定運作、最高16 Gbps,1c DRAM+4奈米邏輯base die,能效+16%。較其HBM4效能提升逾20%。
- SK海力士也已出貨12-high HBM4E樣品——雙方都以2027年量產為目標。美光2027年供應多已高價鎖定。
- HBM4E之後:16-high+hybrid bonding,再往後是搭配Rubin世代的HBM5。玻璃基板(glass substrate)是承載2,048-bit介面的候選方案。
- 三星表示2026年HBM4產能實質售罄——公司認為記憶體短缺2027年加劇、延續至2028年。
來源:KED Global、RCR Wireless、WCCFTech
VLSI觀點:「通過認證」是訊號而非獎盃——真正的指標是供應合約。HBM4E是廠商自定義也很重要:同一個「HBM4E」標籤下,三星、SK海力士、美光的實作可能不同,沒有獨立測試的效能宣稱要打折看待。
08 · 美光台灣罷工授權——全球DRAM六成產能懸於一線
TL;DR:美光桃園工會10/7罷工投票以99%贊成(2,012票中1,994票、投票率89.1%)取得罷工權。時程未定。美光台灣廠供應其全球DRAM逾60%,是最大生產基地。
- 訴求:將營業利益15%作為季度獎金的常態profit-sharing+83個月一次性獎金。美光提出的最高68個月被拒絕。
- 工會以三星、SK海力士的利潤連動獎金制度為基準——韓國記憶體業的勞資模式正在向全球擴散。
- 台中工會談判持續中——10/22第三輪調解。兩工會合計代表台灣15,000名員工逾八成。
- 若罷工成真,本已緊俏的記憶體市場供應疑慮將放大。美光截至2026年Q3持有multi-year take-or-pay合約約$18B現金預付款。
09 · SEMICON West 2026今日開幕——$1T時代的製造擴張
TL;DR:SEMICON West 2026今日(10/13–15)在舊金山Moscone Center開幕。SEMI定調明確——產業營收逼近$1T,晶片製造如何擴張。主題:產能、先進封裝、人力短缺。
- 人力短缺是核心議題:SIA預測2030年前美國新增11.5萬個職缺,約58%恐無人填補。
- 主題「Transform Tomorrow」——CEO Summit、Advanced Packaging & Heterogeneous Integration Summit、Test Vision Symposium等。
- 這是舊金山的最後一屆——2027年起改為春季檔期(3/30–4/1),永久落腳Phoenix Convention Center。美國半導體製造重心正移往亞利桑那。
- 設備與材料供應鏈的物理重心已集中在亞利桑那,本屆展會的設備商發表(產能擴張、新產品)值得關注。
來源:Semiconductor Digest、InBusiness PHX
10 · 住友電木——晶片封裝(underfill)產能約2倍
TL;DR:住友電木10/9聲明將擴大SUMIKON EME mold underfill產能。中國蘇州+新加坡新產線——underfill約2倍、compression-molding granule約3倍。蘇州FY2030量產、新加坡FY2028末。以約¥30B(約$190M)收購京瓷化工事業,10月底交割。
- 緩解先進封裝需求(特別是CoWoS類)材料瓶頸的投資——underfill是HBM堆疊與大面積封裝的關鍵材料。
- 設備(ASML、Disco、Besi)與材料同向擴產,是先進封裝超級週期的又一證據。
來源:住友電木公司聲明(10/9)——連結另行確認中
半導體股價總整理
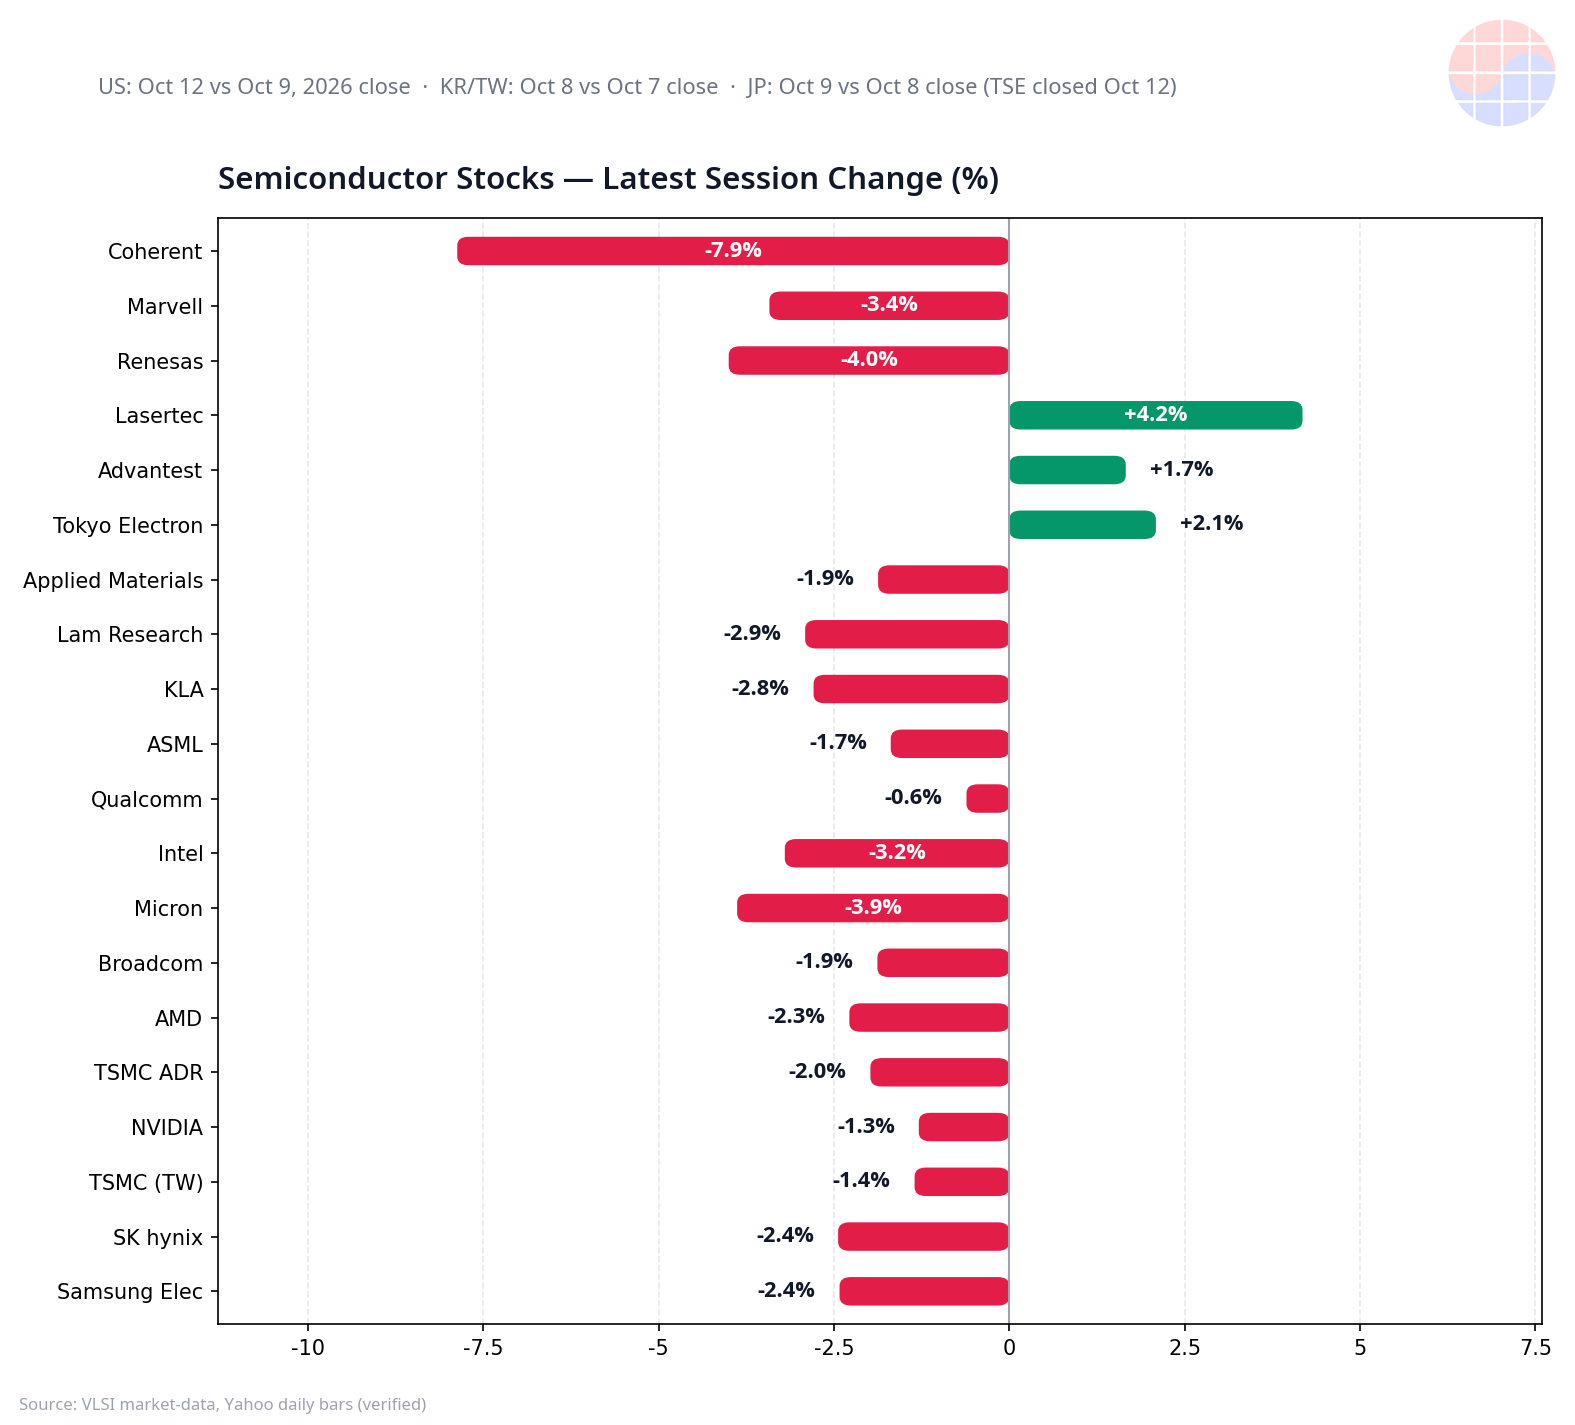
美國10/12收盤(較10/9)、韓國/台灣10/8收盤(較10/7,數據更新延遲)、日本10/9收盤(較10/8,10/12休市)為基準。* 週一美國半導體股在台積電、ASML財報前觀望走弱——美光−3.88%(罷工風險+長鑫)、英特爾−3.20%、Marvell −3.42%、Coherent −7.87%跌幅居前。日本設備股走強——Lasertec +4.18%、東京威力科創 +2.09%、愛萬測試 +1.66%。三星電子、SK海力士10/8分別收−2.42%、−2.44%。
FAQ
為何台積電Q3財報是本週最重要的事件?
因為它是AI晶片需求的實物指標。Q3營收NT$1.49T(+50%)已確定,週四(10/15)將公布淨利與Q4、全年財測。Morgan Stanley預期全年營收成長率財測將上調至40%初至中段。
CPU漲價對消費者有何影響?
短期有限——OEM庫存與既有通路存貨是緩衝。但Panther Lake +15–20%、Snapdragon X/X2 Elite +10%直接打進筆電OEM的BOM,很可能反映在年底與明年的新品售價。
三星HBM4E「通過輝達認證」確定了嗎?
沒有。這是KED Global/Hankyung報導(10/7),三星與輝達均未正式確認。* 認證不等於供應合約——實際數量與合約規模尚未確認。
美光台灣罷工若成真會如何?
美光台灣廠供應其全球DRAM逾60%。時程未定,但在已緊俏的記憶體市場中,罷工將放大供應疑慮,並推升DRAM、HBM價格上行壓力。
HBM4E與HBM4有何不同?
HBM4E目標2,048-bit介面、14–16 Gbps/pin,每堆疊最高3.6 TB/s。因無JEDEC標準而屬廠商自定義——三星、SK海力士、美光在同一標籤下的實作可能不同。2027年量產為目標。
* 註:本文引用數字以公開報導、券商估計為準,基準日為2026-10-13。*標註項目(長鑫、HBM4E認證、三星代工談判相關)為媒體報導,非公司官方確認。股價數據依market-data日線,韓國、台灣為10月8日收盤(更新延遲)。



