 VLSI Korea
長鑫存儲第三季營收增長7倍、SOX單週下跌11%、台積電創史上最高獲利 — 10月18日精選9篇必讀文章
李亨鎰部長「半導體榮景至少到2027年」、長鑫存儲第三季營收大增7倍躍居全球DRAM第四、SOX連跌8天(2008年以來最長)、CoreWeave AI債務爭論與黃仁勳發言、韓股睽違8天反彈、9月半導體出口603億美元創史上最高、台積電第三季創史上最高獲利、中國15W EUV原型機的侷限。10月18日精選9篇必讀。


本週六(10月17日)半導體新聞的關鍵字是「落差」。韓國企劃財政部長官在曼谷表示「半導體榮景至少會延續到2027年」,但同週費城半導體指數卻創下2008年以來最長的連8個交易日下跌。9月韓國半導體出口史上首次突破600億美元,但同月三星電子與SK海力士的市值蒸發了678兆韓元。中國長鑫存儲(CXMT)第三季營收增長7倍、躍居全球第四,中國還推出了15W級EUV光源原型機。實體經濟與市場、榮景預期與股價下跌,朝著完全相反的方向走了一週。以下精選今日值得一讀的9篇文章。
今日精選9篇必讀文章
1. Lee Hyoung-il部長:「半導體榮景至少延續到2027年」——CNBC,IMF曼谷年會
CNBC via Scoop, 2026-10-17 · Binance Square, 2026-10-17
- Lee Hyoung-il企劃財政部長官10月17日在泰國曼谷IMF與世界銀行年會期間接受CNBC訪問時表示:「以目前來看,這波成長應該能延續到明年(2027年)。」
- 依據是供需落差。「半導體需求與供給之間的落差仍然非常大,供給還在擴大中。」
- 他也承認,半導體股加劇了今年韓國股市的波動。由三星與SK海力士領軍的韓國綜合股價指數(KOSPI)10月15日重挫7.57%,一度觸發暫停交易。
- 他也提到稅收效應。今年稅收可望優於原先預期,受惠於晶片榮景,韓國的財政狀況更加穩健。
Chase's take: 出自財政部長之口的公開預測向來謹慎,這次卻用了「至少到2027年」這樣的措辭,值得注意。但這句話的另一面也要讀懂。「供給正在擴大」也意味著記憶體擴產可能壓抑價格。榮景延續與進入景氣循環後段,是同一句話的兩面。
2. 中國長鑫存儲第三季營收增長7倍……登上全球DRAM第四,緊追三星與海力士
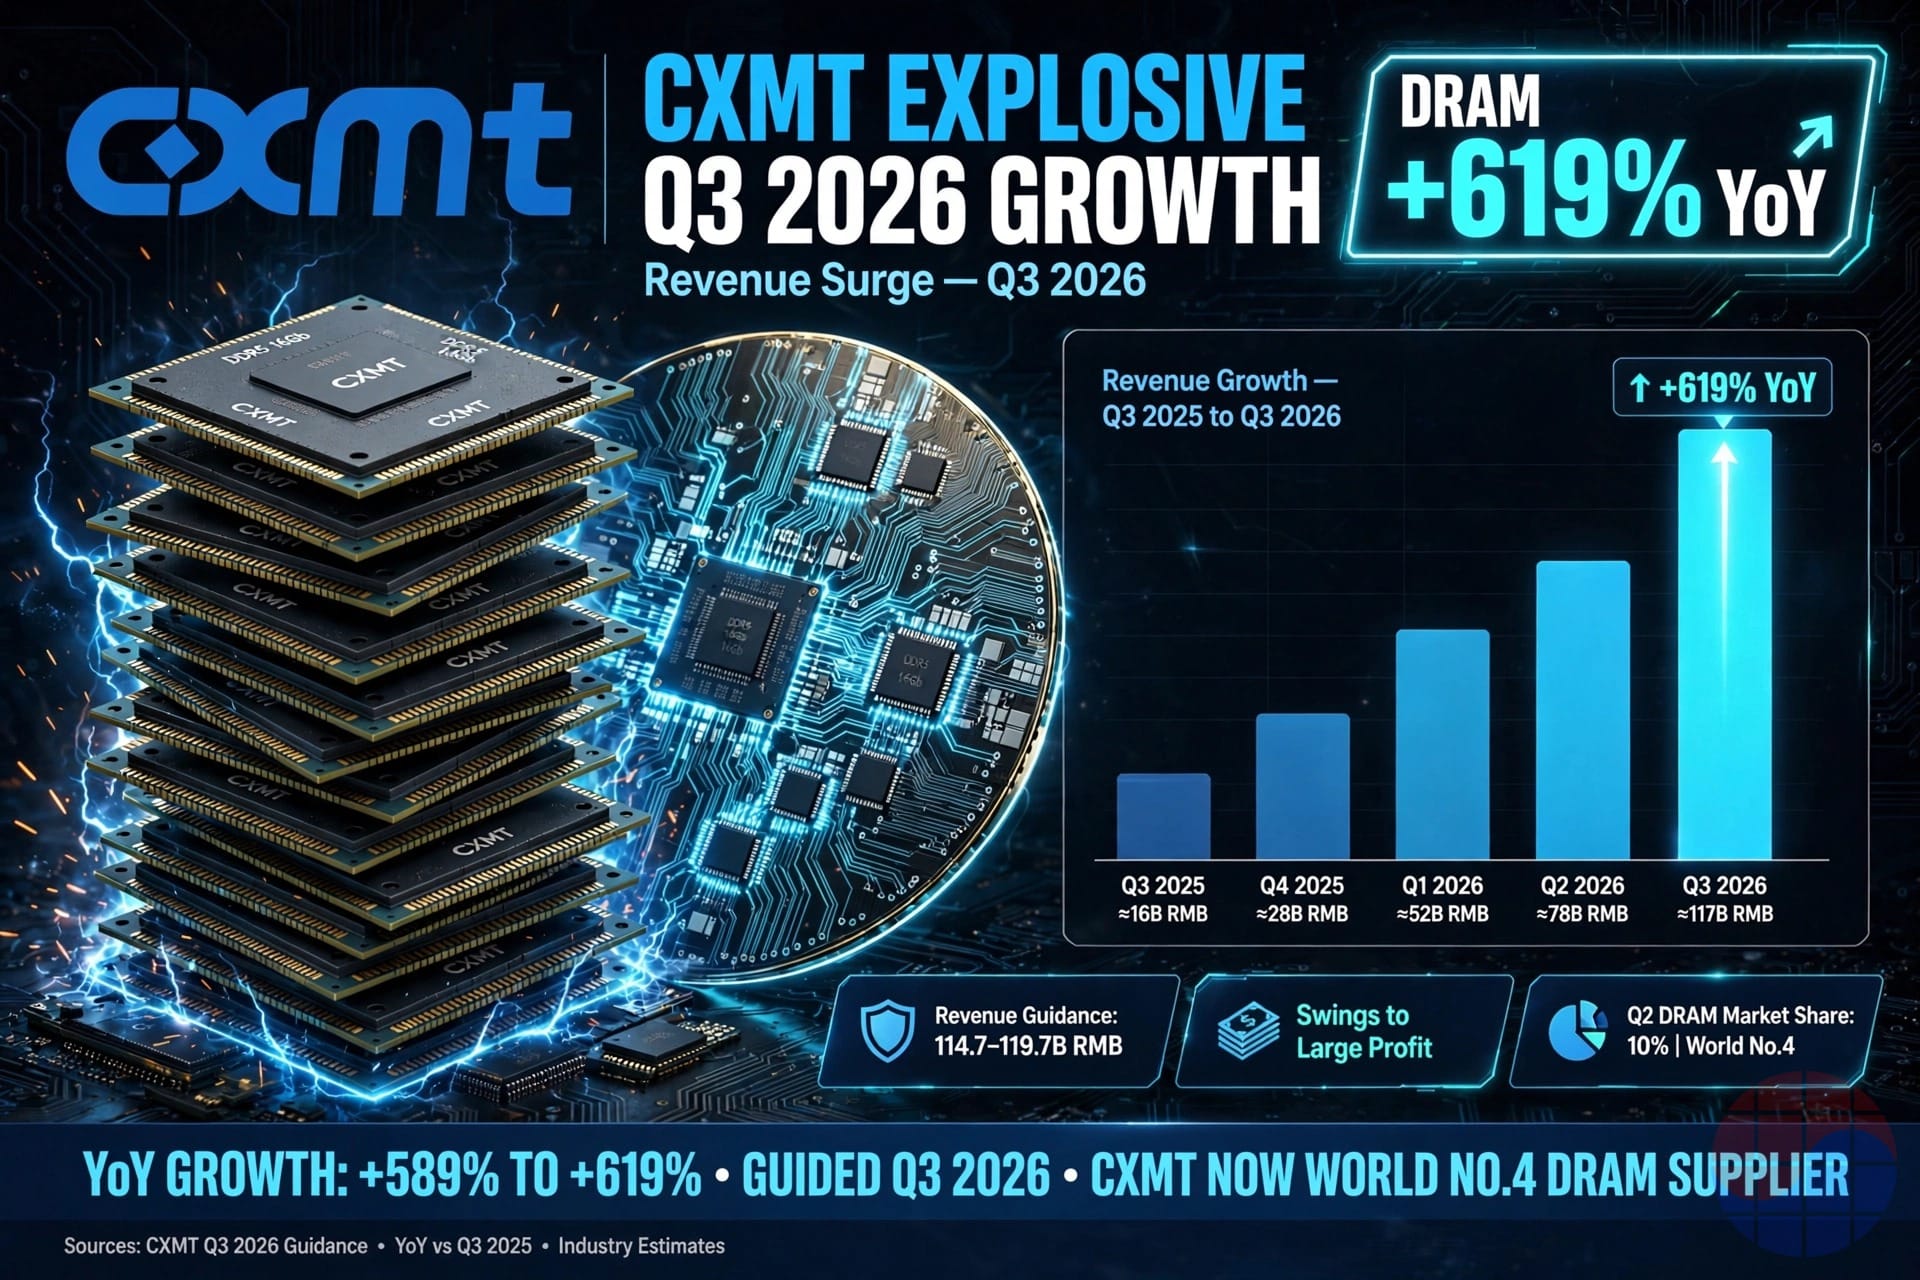
- 長鑫存儲(CXMT)10月16日在業績預告公告中估計,今年第三季營收為1,147億至1,197億元人民幣(約22.9兆至23.9兆韓元),較去年同期成長589%至619%,較上季也成長15%至20%。
- 獲利反轉更加戲劇性。第三季淨利預估為534億至549億元人民幣(約10.6兆至10.9兆韓元),與一年前虧損形成強烈對比。今年前三季累計營收為2,650億至2,700億元人民幣,較去年同期成長726%至742%。
- 根據市場研究機構Counterpoint Research,今年第二季長鑫存儲以營收計算的DRAM市占率為10%,較一年前的4%上升6個百分點,位居三星電子(38%)、SK海力士(25%)、美光(24%)之後,排名全球第四。
- 今年7月在中國股市(科創板)上市,募得666億元人民幣(約13.2兆韓元);以10月16日收盤價計算,市值約3兆600億元人民幣(約610兆韓元),居中國本土股市第一。
- 長鑫存儲表示:「去年下半年以來,AI運算需求激增,DRAM供給跟不上需求,價格大幅上漲」,「透過擴大產能與改善製程,提高了每片晶圓的產出與產能利用率」。
Chase's take: 一年前還在虧損的企業,如今單季淨利超過10兆韓元——「缺貨到買不到」的報導標題並不誇張。短期來看,這是支撐記憶體價格走強的需求證據;中長期來看,卻是威脅。長鑫存儲的產能擴張,將成為2027年之後供給過剩爭論的種子。韓國必須守住的界線很明確:不是通用DRAM,而是HBM與先進製程。
3. SOX連8個交易日下跌,2008年以來最長……一週下跌11%
AIStockWire, 2026-10-17 · Clien美股週報整理, 2026-10-17
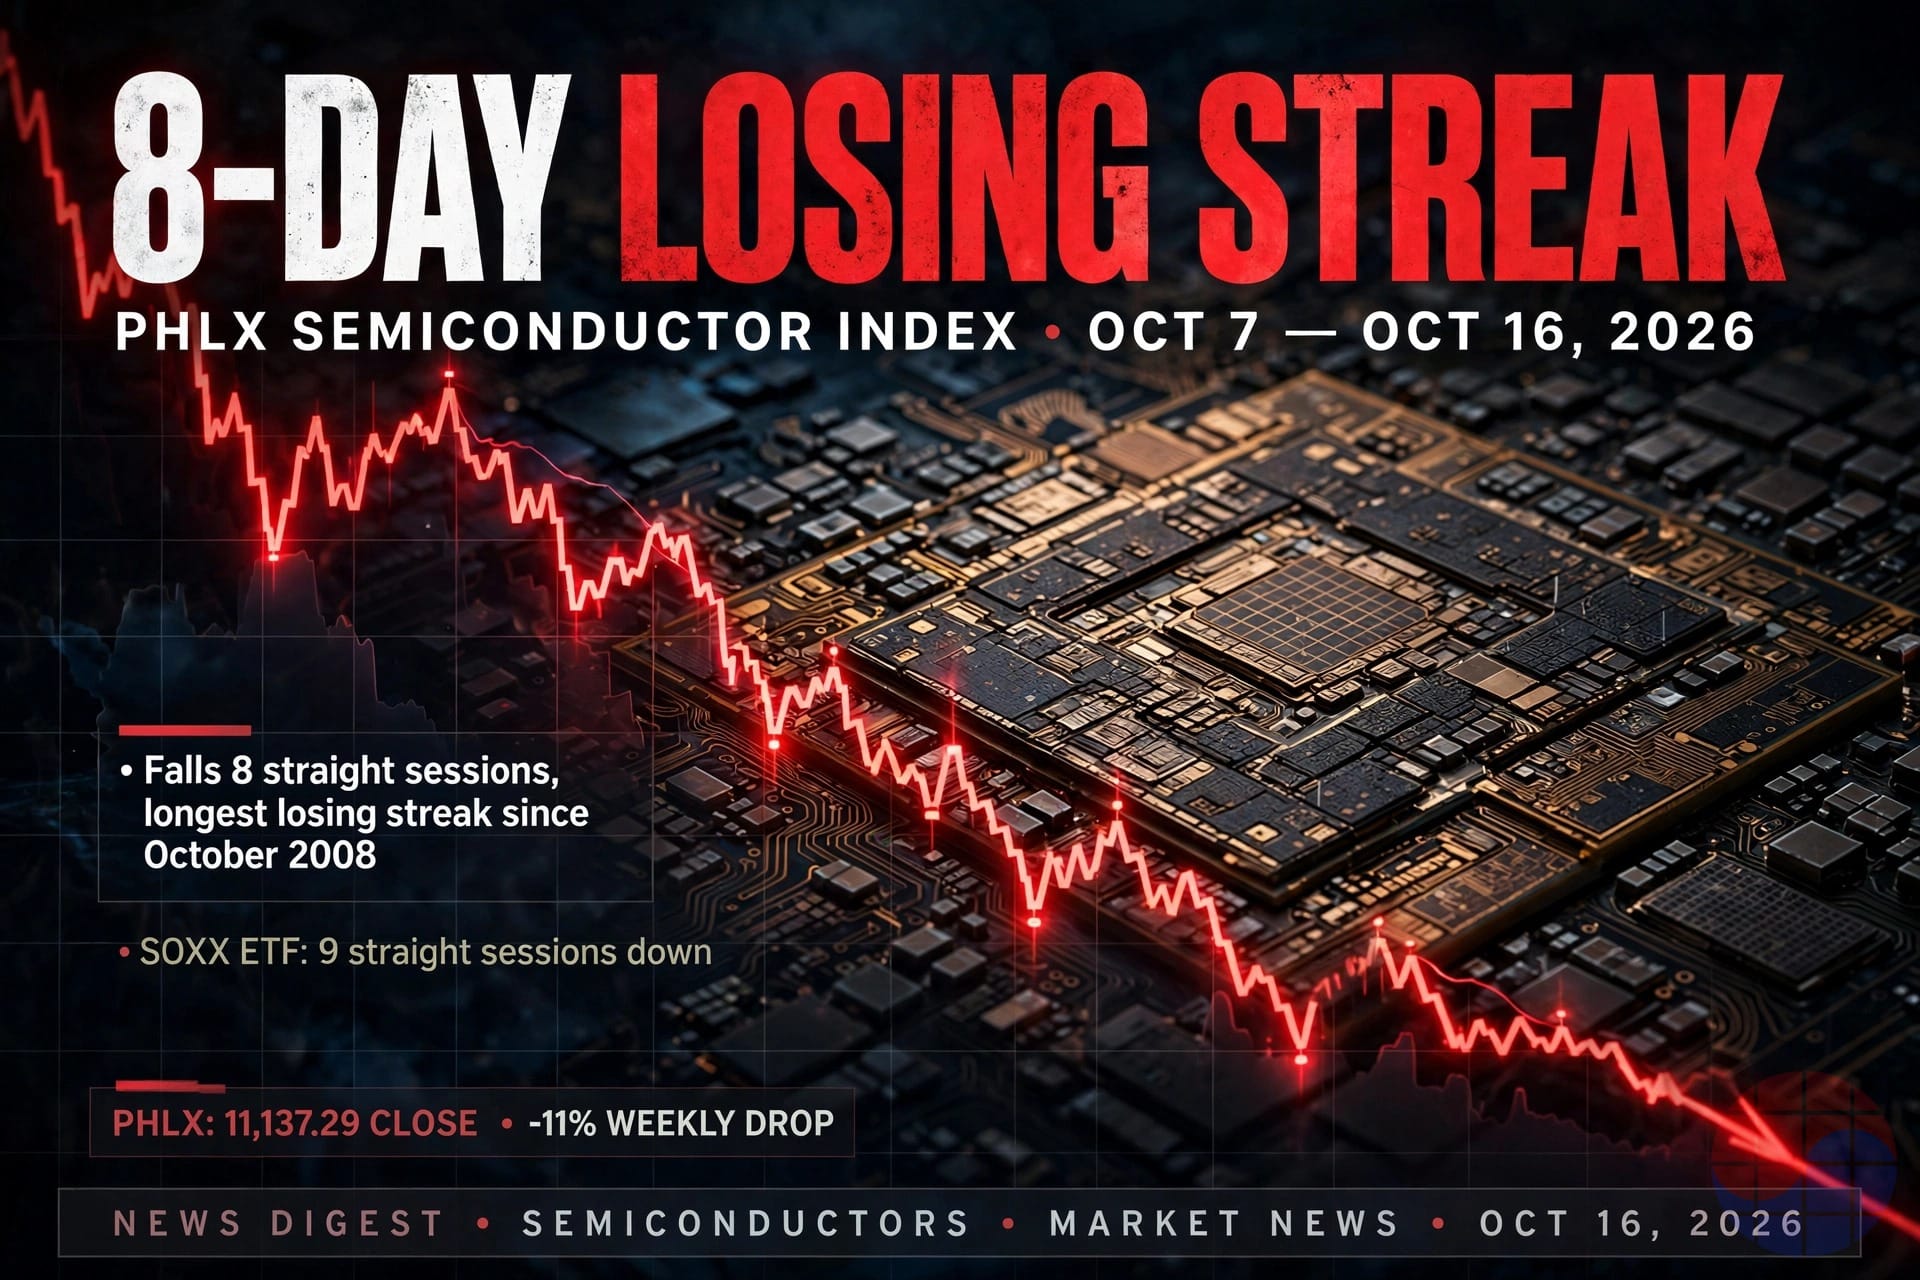
- 費城半導體指數(SOX)自10月7日至16日連續8個交易日下跌,是2008年10月以來最長的連跌走勢。iShares半導體ETF(SOXX)則連跌9個交易日,追平2001年上市以來最長紀錄。
- SOX 10月16日收在11,137.29點,較6月22日歷史收盤高點14,634.72下跌23.9%,但較年初仍上漲57.2%。
- 單週跌幅也很大。週一跌2.67%、週二跌0.23%、週三跌4.30%、週四跌0.88%、週五跌3.83%,一週合計下跌逾11%。同週那斯達克跌4.48%、標普500跌1.95%,道瓊上漲0.67%。資金從半導體流向金融、消費與醫療保健,是典型的類股輪動行情。
- 波動率指數VIX週五大漲21.88%,突破20大關。高盛分析,避險基金自10月8日至14日連續5個交易日淨賣出AI相關股,單日淨賣出金額為近一年第二大。減持現有部位的賣壓是新增放空的3.5倍。
- AIStockWire指出,以前瞻獲利預估計算,輝達、博通、美光的估值已接近網路泡沫破裂後的思科水準。
Chase's take: 要看下跌的品質。減持現有部位的賣壓是新增放空的3.5倍,這代表崩的不是信心,而是槓桿正在解除。較高點回檔24%很痛,但考量年初以來上漲57%,也有人視為過熱降溫區間。真正的問題只有一個:是需求轉弱,還是資金斷鏈?
4. 「AI債務」恐慌的源頭CoreWeave……黃仁勳「不需要支援」vs 債市63%違約押注
Japan Times/Reuters, 2026-10-16 · AIStockWire, 2026-10-16 · Mondeum Capital, 2026-10-16
- 輝達執行長黃仁勳10月15日在斯德哥爾摩活動接受彭博訪問時表示:「CoreWeave的體質每天都在改善,資金成本反而在下降」,輝達沒有必要出手支撐CoreWeave。輝達持有CoreWeave約10%股權,是第二大股東;2025年9月簽訂的63億美元訂單合約中,包含未售出產能由輝達買回至2032年4月的條款。
- 債市看到的卻完全相反。CoreWeave 2031年到期公司債殖利率突破16%,5年期CDS(信用違約交換)盤中飆升至1,194.5個基點,暗示5年內違約機率高達63%,一年前僅約30%。標普信評為投機級的B。
- 數字令人沉重。總負債與租賃義務約500億至520億美元,2026年第二季資本支出達64.2億美元,營業現金流僅6.79億美元。淨利息費用一年內從2.67億美元倍增至6.4億美元。另一面的論點是超過1,000億美元的在手訂單。
- 股價劇烈震盪。週三重挫15.46%後,因黃仁勳發言週四反彈5.9%,週五又下跌6.1%,收在65.43美元。凱西·伍德的ARK週三以1,240萬美元買進18萬8,665股。同日Nebius(-4.5%)、IREN(-3.8%)也同步走弱。
- CoreWeave表示:「僅憑在手訂單就能償還所有債務,不需要客戶續約或新增租賃。」法國巴黎銀行給予169美元目標價,並指出公司必須證明能以自身現金流支應債務。
Chase's take: 股市(黃仁勳的樂觀)與債市(63%違約押注)之間的落差,就是本週AI交易的全貌。這個落差收斂的方向,將決定下週的走勢。有一點很明確:爭論的軸心不是「需求」,而是「融資」。正如Wedbush的丹·艾夫斯所指出的,在超大規模雲端業者的資本支出下修或GPU租金下跌出現之前,很難押注需求崩潰論。
5. 韓股連跌8個交易日後反彈……收漲2.05%,外資買超三星、13個交易日來首見
Newsis, 2026-10-16 · 朝鮮Biz, 2026-10-16
- 韓國綜合股價指數(KOSPI)10月16日較前一交易日上漲113.83點(2.05%),收在5,668.05點。自10月6日至15日連跌7個交易日、重挫逾20%、市值蒸發約1,200兆韓元後,睽違8個交易日收紅。盤中一度大漲逾4%、突破5,800點,隨後因獲利了結賣壓收斂漲幅。
- 三星電子上漲2.62%,收在215,500韓元;SK海力士上漲0.79%,收在1,272,000韓元。韓國創業板指數(KOSDAQ)大漲4.46%,一度啟動盤中暫停交易機制(sidecar)。
- 外資動向分歧。三星電子獲外資買超1,819億韓元,為9月23日以來13個交易日首度轉為買超。反觀SK海力士遭外資賣超730億韓元,連續16個交易日賣超,為9月21日以來首見。不過賣超金額較前一天的1兆1,847億韓元大幅縮小。
- 散戶賣超逾4,800億韓元,把反彈當作出場機會;外資在KOSPI買超逾3,400億韓元。韓元兌美元匯率收在1,331.4韓元,升值13.2韓元。
- 華爾街解讀分歧。高盛認為這波急跌並非基本面崩壞,而是庫藏股買回結束、外資賣超與避險基金強制平倉交織的資金缺口,維持KOSPI 12個月目標12,000點。摩根大通將2027年超大規模雲端業者資本支出成長率預測從50%上調至70%,建議加碼韓國記憶體。反觀摩根士丹利指出,國民年金國內股票占比7月底達24.9%,大幅高於年底目標20.8%,加碼空間有限。
- 估值處於歷史低點。三星電子12個月前瞻本益比3.39倍、SK海力士2.92倍,遠低於美光(5.2倍)與台積電(18.15倍);KOSPI整體為4.29倍,是2000年以來最低。
Chase's take: 全球最大記憶體企業的本益比只有2至3倍——光看數字會想按下買進鍵。但在籌碼反轉之前,低估值可能是陷阱。外資買了三星、卻連續16天賣海力士的分歧,是下週的觀察重點。在庫藏股結束、海力士失去籌碼防護罩的區間,10月28日第三季財報可能成為觸發點。
6. 創史上最高獲利的半導體,為何崩盤……9月出口603億美元 vs 市值蒸發678兆韓元
- 韓國經濟手握兩張損益表。9月總出口史上首次突破1,200億美元(達1,209億美元),半導體出口603億美元,史上首次跨越600億美元大關,較去年同期成長262.8%,占ICT出口(751億美元)的80.3%。
- 股市卻反向而行。三星電子與SK海力士一週內分別下跌17%、24%,10月累計跌幅達21.8%、28.9%。本月兩檔股票蒸發的市值達678兆韓元,外資僅在這兩檔就賣超8.8兆韓元。券商預估兩家公司第三季合計營業利益約190兆韓元。
- 導火線有兩個。一是長鑫存儲公開次世代4F² DRAM技術,市場解讀為支撐記憶體價格的技術落差出現裂縫,DRAM現貨價格動搖。二是華爾街警告AI投資靠舉債堆疊,那斯達克下跌2.2%,半導體股一同遭到拋售。中國9月半導體出口增長136%,輝達在中國AI晶片市占率降至34%,華為則追至28%。
- 當局也動起來了。金融委員長이억원10月15日在緊急檢查會議上表示「即使是小幅波動也要保持警覺應對」,宣示對不實謠言、操縱行情與非法放空零容忍。政府則以IMF上調韓國成長率預測至3.3%等為由,強調基本面穩健。
Chase's take: 「實體經濟亮著燈,只有市場熄了燈」這句話很精準。但這個落差是買進機會還是警告,要看資金流向。外資8.8兆韓元賣超何時停止,就是底部的訊號。9月出口603億美元的實體數字,可以成為第四季財報季的下檔支撐材料。
7. 台積電第三季創史上最高獲利……淨利7,630.6億新台幣,第四季財測也上看頂標
- 台積電10月15日公布第三季財報。淨利7,630.6億新台幣(約34兆韓元),營收1兆4,942.4億新台幣,較去年同期成長50.9%。淨利成長率68.7%,每股盈餘29.43元新台幣。
- 先進製程占整體晶圓營收的79%。這是AI加速器需求把晶圓代工產品組合推向先進端的證據。
- 第四季財測也很強勁。營收預估523億至543億美元,毛利率65%至67%,營業利益率56.5%至58.5%。
Chase's take: 晶圓代工龍頭的數字展現了AI需求的「實體」。先進製程占比79%與65%上下的毛利率財測,代表供給瓶頸正在強化台積電的定價能力。這和昨天談到的台積電瓶頸疑慮是一體兩面:瓶頸對客戶是風險,對台積電是利潤。
8. 中國15W EUV原型機亮相……Tom's Hardware:「量產至少3至5年,韓國技術落差依然穩固」
- 中國新創蘭道矽磊(Landao Silex,2024年由清華大學團隊創立)在中國國際工業博覽會上公開輸出功率15W級EUV光源原型機。宣稱驅動雷射功率1,000W、能量轉換效率超過2%、可連續運轉100小時以上,核心零組件國產化率達90%。
- Tom's Hardware的分析很冷靜:該設備實際上並未運轉,距離量產至少還要3至5年。15W的輸出功率並非ASML在2018至2019年導入的商用光源(250W級),而是Cymer在2012年供應的早期原型機水準。
- 最大的盲點是量測位置。ASML是在經過聚光鏡的中間焦點量測有效輸出,而蘭道矽磊呈現的是電漿產生點的輸出,實際傳遞到曝光製程的能量低於15W。高精度多層膜反射鏡、套刻精度控制等掃描機成品所需的關鍵供應鏈,中國內部也付之闕如。
- 對韓國的影響是雙面的。三星電子與SK海力士憑藉ASML設備,在HBM與10奈米級DRAM鞏固良率優勢;中芯國際則以DUV多重圖形技術硬撐7奈米,面臨高不良率與成本上限。另一方面,中國政府對14奈米以下通用製程砸下巨額補貼的政策,可能成為中低階市場平均售價的下行壓力。
Chase's take: 光是15W這個數字,就揭露了中國EUV自主化的「初期階段」。短期來看,反而是強化韓國技術護城河的消息。但以補貼硬推通用製程的產能攻勢是另一種威脅。先進(必須守住的城)與通用(必須挺住的浪)要分開來看。
9. AI基礎建設資金爭論……博通陳福陽「最大制約是資本」vs 需求依然穩固
- 本週下跌的框架不是「需求」而是「錢」。博通執行長陳福陽表示,AI產業最大的制約不是半導體或電力,而是資本;英特爾執行長陳立武也點出高昂的資金成本與投資報酬的不確定性。
- Gartner預估,到2030年AI基礎建設將投入約7兆美元,但資料中心營收可能不到3兆6,000億美元。摩根士丹利警告,甲骨文10年期公司債殖利率下半年以來上升約150個基點,信評面臨下調壓力。高盛統計,今年資料中心等專案融資債券發行已超過1,060億美元,約為去年的3倍。
- 反論也不弱。Wedbush的丹·艾夫斯表示:「利率是融資的問題,不是需求的問題」,並說在超大規模雲端業者縮減投資、取消合約或GPU租金下跌出現之前,不會改變看法。摩根大通反而將2027年超大規模雲端業者資本支出成長率從50%上調至70%。
- 總體指標也好壞參半。9月美國消費者物價較去年同期上漲3.7%,核心CPI月增0.3%,均高於預期;生產者物價月增1.3%,是預期(0.6%)的2倍以上。聯準會主席沃什在IMF座談中表示,不會預先透露剩餘會議的政策方向。10月利率維持不變的機率超過70%。
Chase's take: 總結本週:需求(財報、出口、財測)強勁,融資(債券、CDS、槓桿)動搖。真正的風險情境不是需求崩潰,而是「錢變貴了」導致投資延後。這個情境的早期警報指標有三個:超大規模雲端業者資本支出財測下修、GPU租金下跌、neocloud合約取消。目前三個都還沒出現。
半導體個股總整理
| 個股/指數 | 動向(以10月16~17日為準) |
|---|---|
| SOX(費城半導體指數) | 收在11,137.29點。連8個交易日下跌(2008年以來最長),單週下跌11%以上。較高點回檔23.9%,較年初上漲57.2% |
| 韓國綜合股價指數 | 5,668.05(+2.05%,10/16)。連跌7個交易日後,睽違8個交易日反彈 |
| 三星電子 | 215,500韓元(+2.62%,10/16)。單週-17%,10月累計-21.8%。外資13個交易日來首度轉為買超(1,819億韓元) |
| SK海力士 | 1,272,000韓元(+0.79%,10/16)。單週-24%,10月累計-28.9%。外資連續16個交易日賣超 |
| 台積電 | 第三季創史上最高獲利。淨利7,630.6億新台幣,營收1兆4,942.4億新台幣(年增50.9%)。第四季營收財測523億至543億美元 |
| 輝達 | 黃仁勳「不需要支援CoreWeave」發言(10/15)。持有CoreWeave約10%股權 |
| CoreWeave | 65.43美元(-6.1%,10/16)。公司債殖利率16%以上,CDS 1,194.5個基點。ARK買進18.9萬股 |
| 長鑫存儲 | 第三季營收財測1,147億至1,197億元人民幣(年增589%至619%)。市值約610兆韓元,中國本土第一 |
| 韓國半導體出口 | 9月603億美元(年增262.8%),史上首次突破600億美元 |
註:本文引用的數據與日期以公開報導為準,可能與即時行情不同。



