VLSI Korea
DISCO財報:營收創新高、股價卻創年內新低 — 出貨額1,487億日圓與展望落差(DISCO、HBM後段製程)
DISCO 2026會計年度第2季營收1,427.5億日圓(年增36.4%)、營業利益676億日圓(年增52.3%)、出貨額1,486.77億日圓(年增54%),全面創新高,股價卻跌至年內新低。原因是首次公布的累計展望反推的下一季營業利益,比市場預期低了近100億日圓。


🆓 免費文章 · 任何人都可以免費閱讀
先講結論。 DISCO(東京證券交易所:6146)於2026年10月22日公布2026會計年度第2季(2026年7至9月)財報,營收1,427.5億日圓(年增36.4%)、營業利益676億日圓(年增52.3%),雙雙創下單季歷史新高;最能反映需求的出貨額達到1,486.77億日圓(年增54%),同樣刷新紀錄。然而10月23日股價盤中一度下跌10%,改寫今年以來新低。原因不在這一季,而在公司首次公布的前三季累計(4至12月)展望:反推的10至12月營業利益約581億日圓,比市場預期低了近100億日圓。結合今天舉行的業績說明會,以下整理這個落差該如何解讀。
數字來自公司2026年10月22日的財報發布,並以多家日本媒體交叉核對。展望與市場預期的比較引自2026年10月23日的日本市場報導,股價為10月23日東京市場收盤價。
核心數字一覽
| 項目 | 第2季(7至9月)實績 | 年變化 |
|---|---|---|
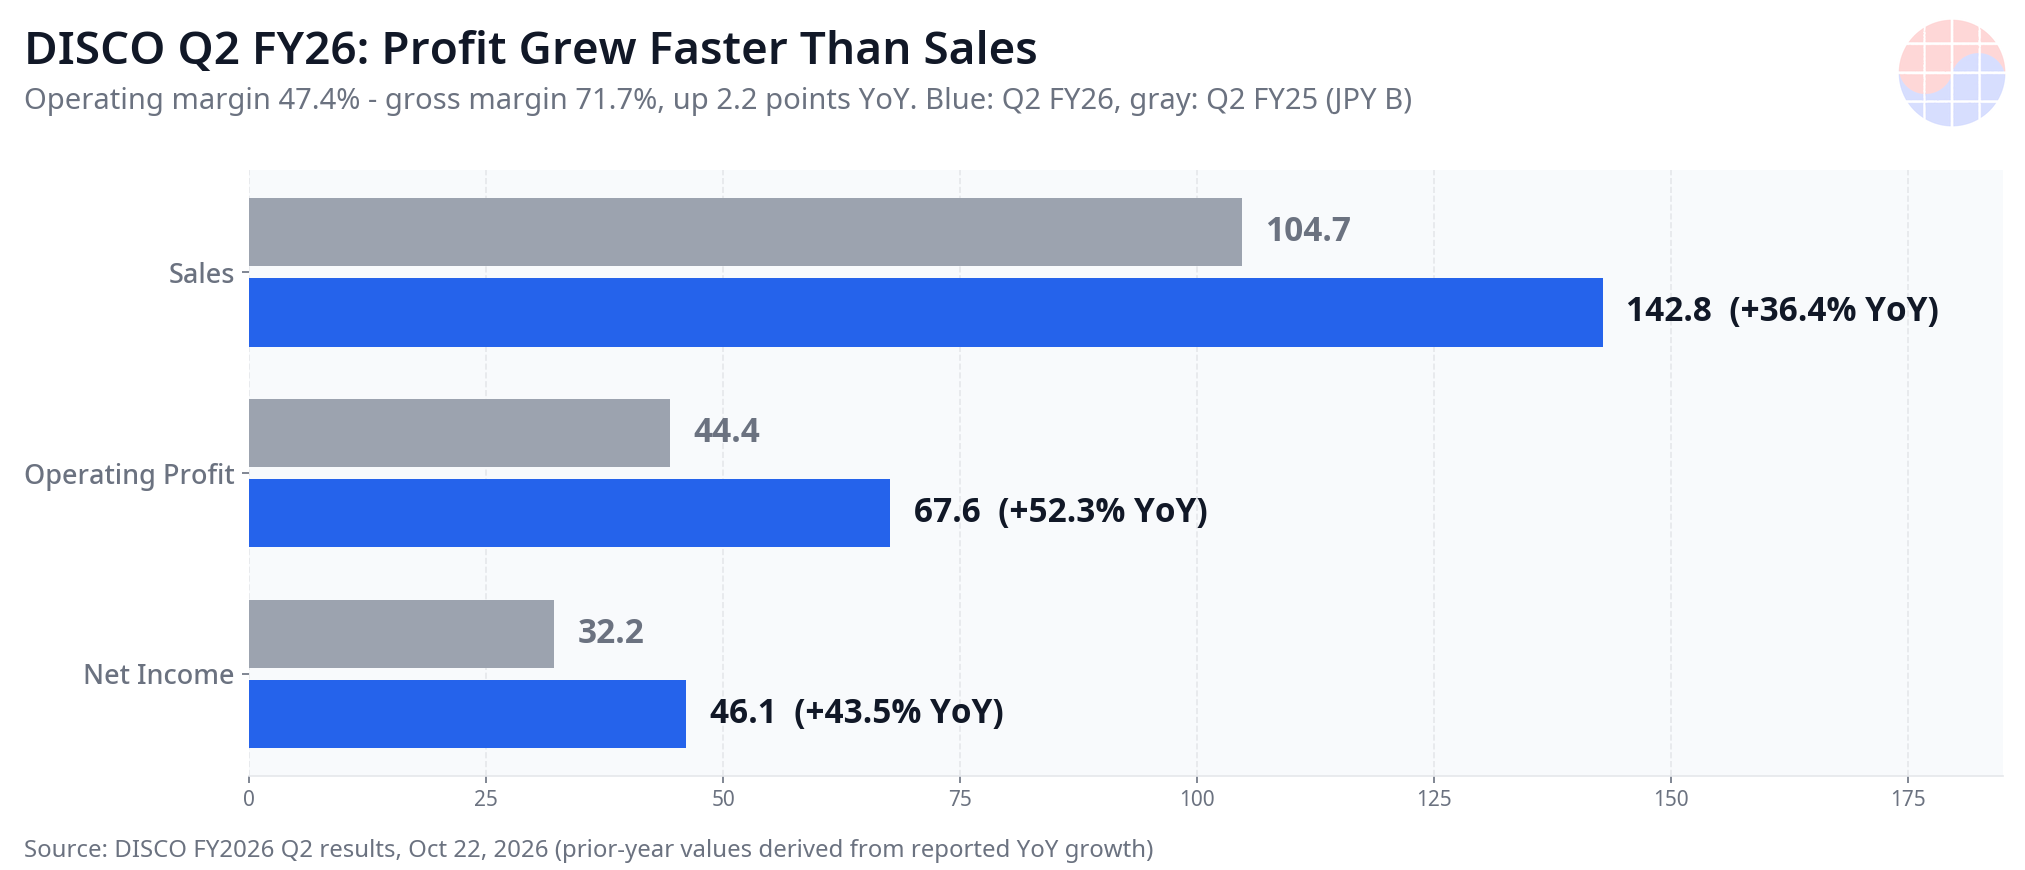
| 營收 | 1,427.5億日圓 | +36.4%(單季新高) |
| 營業利益 | 676億日圓(營益率47.4%) | +52.3%(新高) |
| 淨利 | 461億日圓 | +43.5% |
| 毛利率 | 71.7% | +2.2個百分點 |
| 出貨額 | 1,486.77億日圓 | +54%(新高) |
| 上半年(4至9月)營收/營業利益 | 2,571億日圓/1,166億日圓 | +32.1%/+47.9% |
| 10至12月出貨額展望 | 1,496億日圓 | 高於創新高的第2季 |
| 10至12月營業利益(由展望反推) | 約581億日圓 | 低於市場預期近100億日圓 |
| 期中股利 | 每股186日圓 | 較前次預期+15日圓(去年129日圓) |
| 股價(10月23日收盤) | 49,290日圓 | -3.79%(盤中-10%,今年新低) |
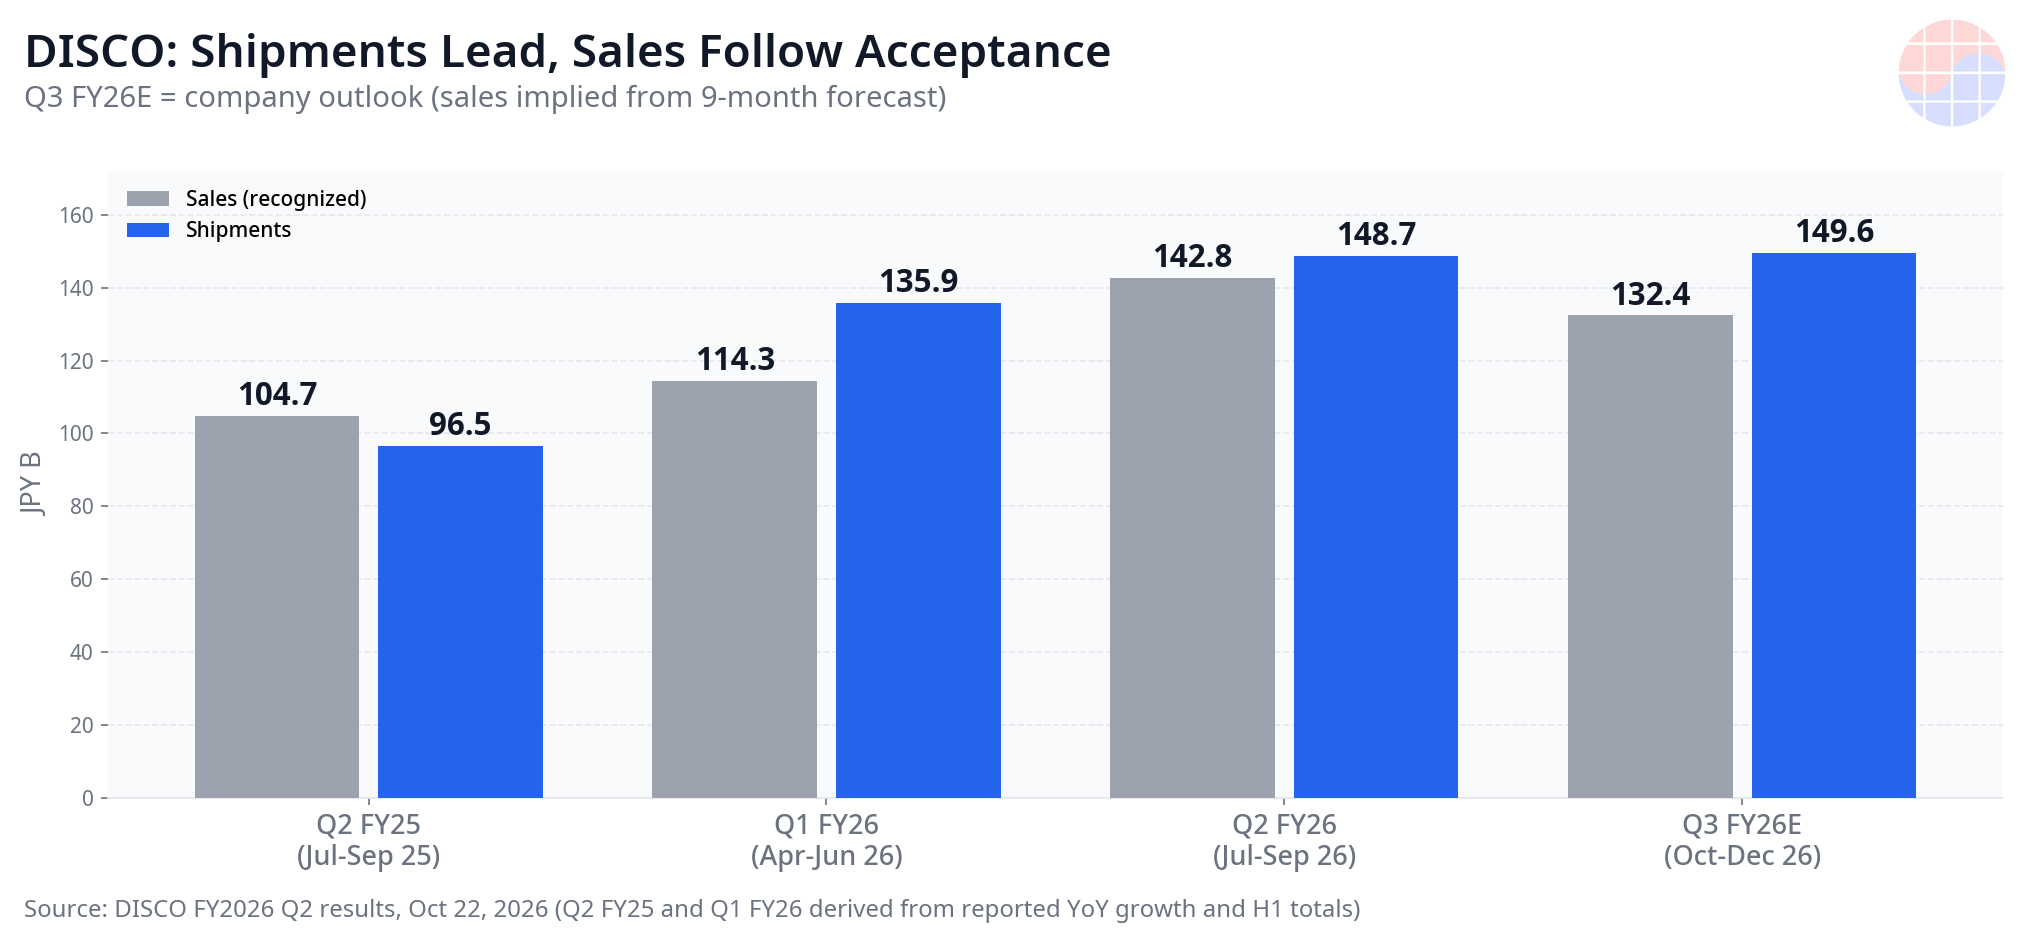
出貨額持續創新高,10至12月展望1,496億日圓更高。營收在客戶驗收時認列,因此落後於出貨。來源:DISCO 2026會計年度第2季財報(2026年10月22日)。
分歧所在 — 本季優於預期,展望低於預期
7至9月營業利益676億日圓,比市場預期高出約20億日圓。日本市場報導認為,耗材(精密加工工具)出貨強於預期、利潤率超乎預期是上修主因。問題出在下一季。由於需求波動大,DISCO只公布一個季度的展望。這次首次給出的前三季累計(4至12月)展望為營收3,895億日圓(年增28.2%)、營業利益1,747億日圓(年增38.4%);扣除上半年實績後,10至12月營業利益約581億日圓,比市場預期(約680億日圓)低了近100億日圓。
不過,日本國內券商分析師透過路透社表示:「當下業績非常好,但第3季展望低於市場預期,賣壓先行;公司向來給出保守的計劃,市場可能反應過度。」股價盤中觸及46,100日圓的今年新低,收盤回到49,290日圓(-3.79%),收復了相當一部分跌幅。
需求的實體 — HBM、耗材與CPO
推升設備出貨的是生成式AI。記憶體設備以HBM為中心增長,邏輯設備也以AI應用為中心維持高檔。HBM是多層DRAM晶片堆疊,晶圓薄化(grinding)與切割(dicing)的精度直接就是良率,而DISCO在這兩個製程上是事實上的標準設備。耗材精密加工工具的出貨也在客戶高稼動率下創下紀錄,這代表的不只是新設備採購,更是已裝機設備全速運轉。
新出現的線索是CPO(共封裝光學)。光半導體用切割設備與光纖陣列等光學元件的需求開始增長,但公司自己也劃下界線:尚未達到當年HBM起步時那種能單獨大幅推升業績的規模。接下來的觀察重點是混合鍵合(hybrid bonding)與面板級封裝進入全面量產後,封裝加工需求能擴大到什麼程度。
📩 在持續關注這個主題嗎?
財報·報告·HBM供需的後續分析,每天10:30(KST)寄到您的信箱。 免費訂閱 →
獲利增長快於營收。71.7%的毛利率是日圓走弱與高附加價值產品比重上升共同作用的結果。來源:DISCO 2026會計年度第2季財報(2026年10月22日)。
Chase's Take
第一,這份財報與過去兩天市場拋售的「AI資本支出放緩」敘事正面衝突。Lam Research談的供給限制、Meta的資金爭論,屬於前段製程與融資層面的恐懼。身處後段製程核心的DISCO出貨額,領先認列營收一個季度,是需求的實測值;這個實測值正處於歷史最高,下一季展望還更高。恐懼的本質是資金與估值問題,不是訂單問題——這是後段數字給出的結論。
第二,展望落差是看DISCO時反覆出現的模式,應先按模式解讀。公司只給一個季度的展望,而且以保守著稱。10至12月營收展望低於第2季,不是出貨減少,而是驗收時點與匯率假設(1美元=151日圓)的結果。與市場預期約100億日圓的差距,先是與公司給展望習慣的差距,其次才是需求警告。當然,習慣不是免罪符:若下一季出貨真的轉弱,那就是趨勢而非模式了。
第三,實務上的連結是韓國的行程。SK海力士將於10月28日、三星電子將於10月29日公布財報。DISCO出貨的重心是HBM,這間接實測了韓國兩家記憶體廠的HBM生產與後段投資並未放緩。把兩家公司財報中HBM出貨與封裝投資的說法,與DISCO的出貨曲線對照,就能用數字判斷本週的下跌是否過頭。
接下來要確認的
- 10月28日SK海力士、10月29日三星電子財報: HBM出貨與封裝投資的說法,是否與DISCO出貨曲線同向。
- DISCO 10至12月出貨額速報(2027年1月): 能否守住1,496億日圓展望,是這場展望爭論的判定點。
- 匯率: 展望假設為1美元=151日圓。若日圓轉強,支撐71.7%毛利率的一根支柱就會變弱。
相關文章: Citi維持SK海力士目標價300萬韓元 — AI推論帶動eSSD需求 · Western Digital財報8個事實 — 下一季財測比營收成長55%更強 · SK海力士撤回Solidigm上市:消失的150億美元融資計畫與5個事實
FAQ
DISCO 2026會計年度第2季財報的重點是什麼?
營收1,427.5億日圓(年增36.4%)、營業利益676億日圓(年增52.3%)、淨利461億日圓(年增43.5%),均創單季新高;出貨額1,486.77億日圓(年增54%)同樣創新高。營業利益比市場預期高出約20億日圓。
業績創新高,股價為什麼跌到今年新低?
公司首次公布的前三季累計展望反推出10至12月營業利益約581億日圓,比市場預期低近100億日圓。10月23日股價盤中下跌10%改寫今年新低,收盤49,290日圓(-3.79%),跌幅收斂。
DISCO為什麼重視出貨額?
設備營收在客戶驗收完成時認列,單季波動大。出貨額是設備實際出貨時點的數字,更能準確反映需求方向。DISCO把10至12月出貨額展望定在1,496億日圓,高於剛創新高的第2季。
DISCO財報對韓國半導體有什麼訊號?
出貨增長的重心是HBM相關記憶體設備,間接確認韓國兩家記憶體廠的HBM生產與後段投資沒有放緩。值得在10月28日SK海力士與10月29日三星電子財報中,對照HBM相關說法。
來源
DISCO 2026會計年度第2季財報(2026年10月22日發布,業績說明會10月23日)——數字以多家日本媒體報導交叉核對。展望與市場預期比較引自日本市場報導(2026年10月23日),分析師評論引自路透社報導(2026年10月23日),收盤價為Finnhub統計(2026年10月23日東京收盤)。本文僅供資訊參考,不構成投資建議。
📩 今天錯過的分析,明天早上寄到您的信箱
每天10:30(KST)Daily Silicon與財報·機構報告核心解讀搶先送達。訂閱後可選擇韓語/英語/日語新聞通訊,中文深度分析每日在網站更新。
免費訂閱 →
免費 · 無垃圾郵件 · 隨時退訂