VLSI Korea
Western Digital財報8個事實 — 下一季財測比營收成長55%更強
Western Digital 2027會計年度第1季營收43.81億美元(年增55%)、調整後EPS 4.64美元,雙雙優於市場預期;下一季財測(營收51億美元、EPS 5.80美元、毛利率60.5%)差距更大。8個事實與專家解讀。


🆓 免費文章 · 任何人都可以免費閱讀
先說結論。Western Digital(WD,Nasdaq: WDC)於2026年10月22日美國股市收盤後公布2027會計年度第1季(截至2026年10月2日)財報,營收與獲利雙雙優於市場預期,而下一季財測與預期的差距更大。在半導體指數單日下跌5.4%的這一天,盤後公布的這組數字證實了一件事: AI資料中心的支出不會停在GPU與HBM,而是延伸到資料實際累積的儲存層。
本文所有數字均來自公司自行發布的新聞稿(BusinessWire,2026年10月22日)。市場預期為FactSet彙整數據,財報前華爾街的看法參考摩根士丹利相關報導(Edaily,2026年10月22日)。
核心數字一覽
| 項目 | 實際 / 財測 | 市場預期 | 結果 |
|---|---|---|---|
| 第1季營收 | 43.81億美元 | 41.5億美元 | 優於預期 |
| 第1季調整後EPS | 4.64美元 | 4.10美元 | 優於預期 |
| 第1季調整後毛利率 | 58.1% | 公司財測 55-56% | 優於預期 |
| 第2季營收財測 | 51億美元(中間值) | 45.7億美元 | +11.6% |
| 第2季調整後EPS財測 | 5.80美元(中間值) | 4.84美元 | +19.8% |
| 第2季調整後毛利率財測 | 60.5%(中間值) | - | 較第1季 +2.4個百分點 |
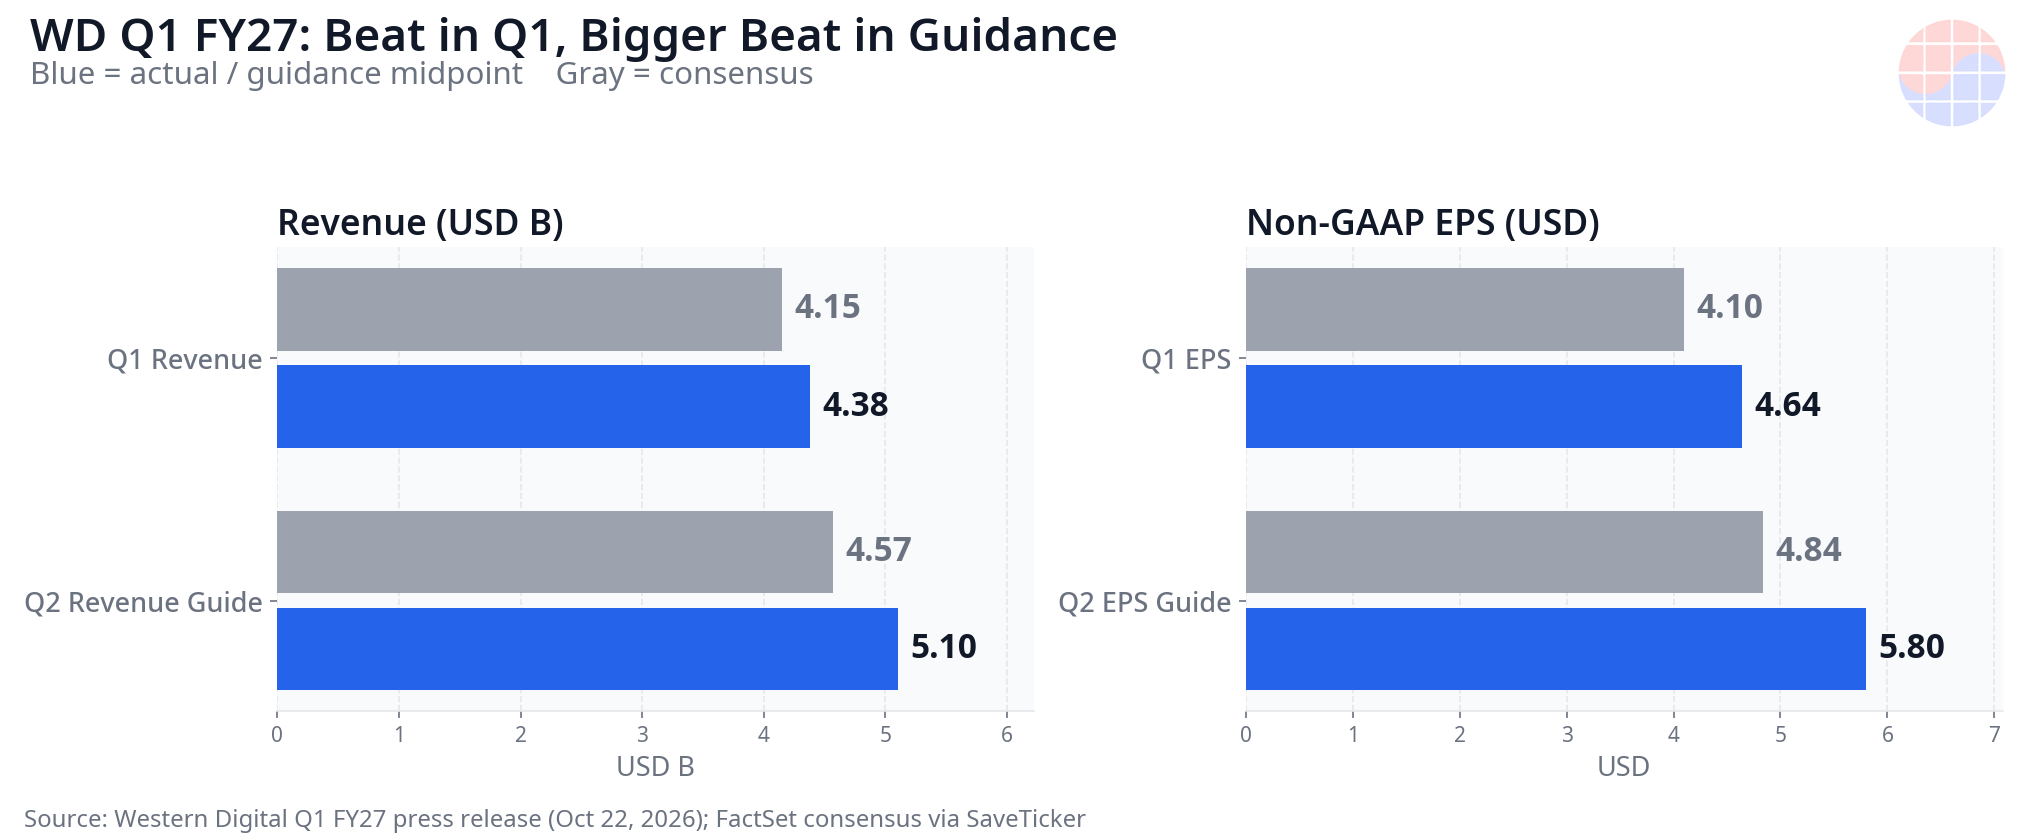
實際業績與財測都高於市場預期。來源: 公司新聞稿、FactSet市場預期。
Western Digital財報8個事實
- 營收43.81億美元,年增55%。季增也有17%,高於市場預期的41.5億美元。一年前的同一季營收為28.18億美元。
- 調整後EPS 4.64美元,年增161%。不僅高於市場預期的4.10美元,也高於公司自家財測4.00美元(±0.15美元)。GAAP EPS為4.63美元。
- 調整後毛利率58.1%。較一年前的43.9%上升14.2個百分點,也高於公司財測區間55-56%的上緣。公司將成長動能歸因於穩健的客戶需求與價格改善。
- 調整後營業利益21.53億美元,年增152%。調整後營業利益率達49.1%,等於每1美元營收有近一半成為營業利益。
- 下一季營收財測51億美元(±1億美元)。較FactSet市場預期45.7億美元高出11.6%。財測的上修幅度,比本季實際業績高於預期的幅度還大。
- 下一季EPS財測5.80美元(±0.20美元),毛利率財測60-61%。EPS高於市場預期4.84美元達19.8%,毛利率中間值60.5%也比本季的58.1%再往上走一階。
- 自由現金流13.77億美元。是一年前的5.99億美元的2.3倍。公司本季也買回了10.01億美元的自家股票。
- 季度股利調高17%,每股0.175美元。股利將於2026年12月17日發放,股權登記日為12月4日。在公布財報的同時調高股利,顯示管理層對現金流的持續性有信心。
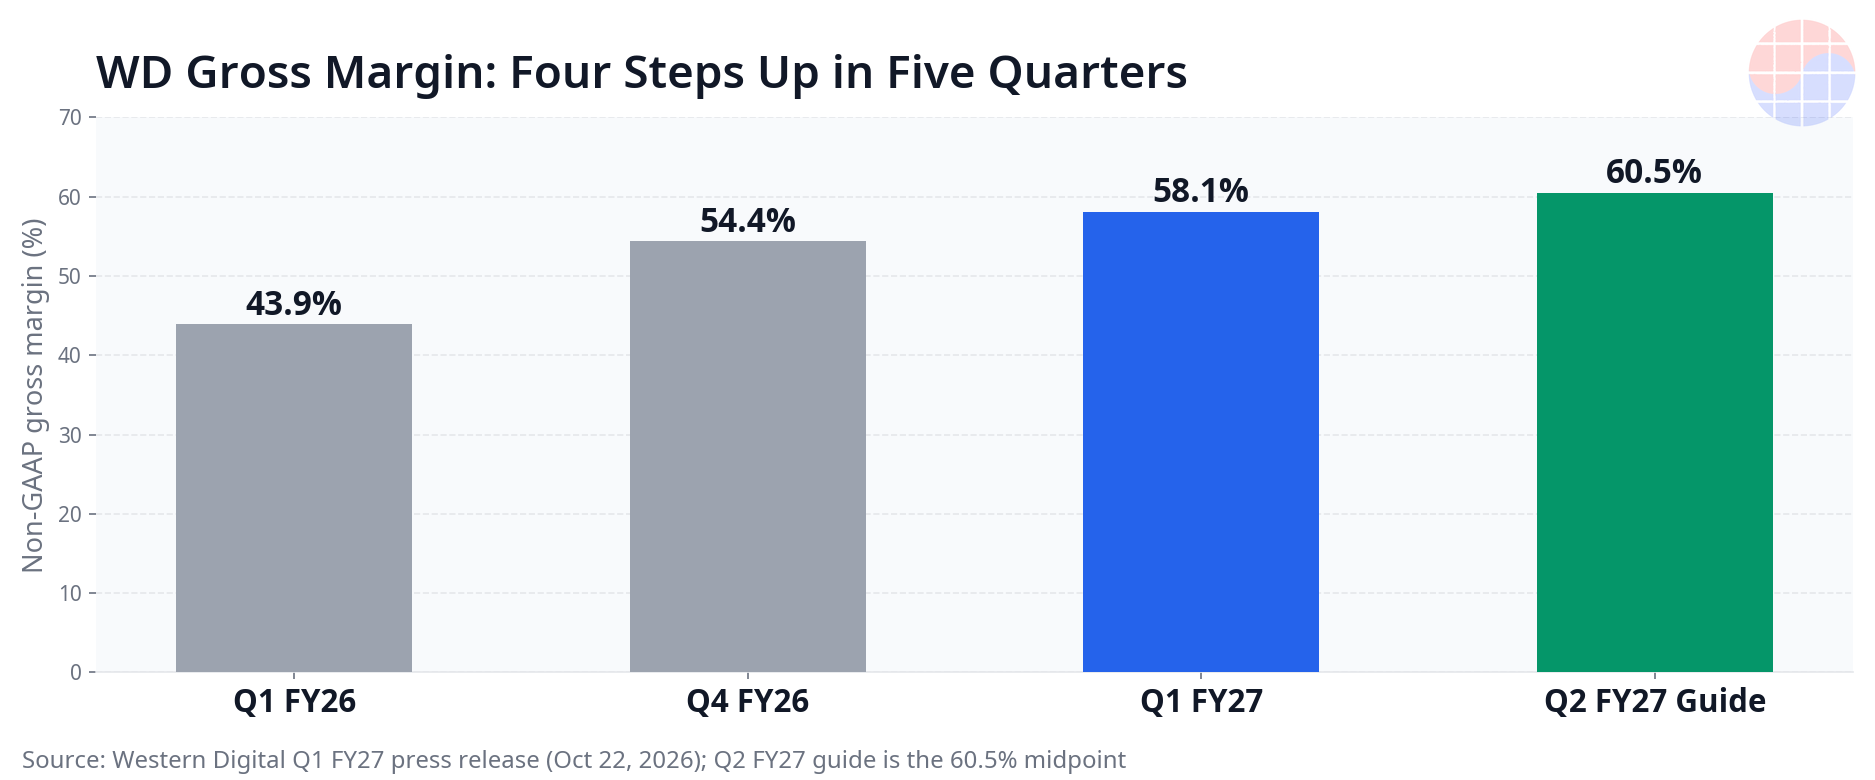
毛利率在五個季度內從43.9%上升至60.5%(財測中間值)。來源: 公司新聞稿。
Chase's Take
第一,這份財報確認的是AI支出的方向。當市場整天在爭論Lam Research的供應限制與大型科技公司的資本支出紀律、並拋售半導體股的同一天,WD在盤後交出的數字講的是相反的故事。訓練資料、checkpoint與推論紀錄最終都要存放在某個地方,而大容量資料的預設選項仍然是nearline HDD。GPU與HBM確實是瓶頸,但儲存價格已悄悄加入瓶頸清單。
第二,關鍵不在出貨量,而在定價能力。公司自己點名的成長動能是穩健需求加上價格改善,毛利率一年內跳升14.2個百分點。HDD供給是由WD、Seagate、Toshiba三家瓜分的寡占市場,而與hyperscaler的長期合約正把價格從每季議價變成年約承諾。毛利率60.5%的財測,就是公司宣示這個結構造下一季仍然成立。
📩 在持續關注這個主題嗎?
財報·報告·HBM供需的後續分析,每天10:30(KST)寄到您的信箱。 免費訂閱 →
第三,也因此爭論焦點轉向: 60%的毛利率究竟是結構造,還是高點。如此的利潤水準會引來供給端的反應。事實上,財報季前就有報導指出Toshiba計畫大幅擴充資料中心HDD產能。摩根士丹利在財報前的報告中預期WD將優於預期、財測也會高於共識,卻仍以競爭加劇與AI資金不確定性為由,將目標價從676美元下調至643美元。數字很強,而強數字本身會召喚下一波供給。這個張力就是下一季之前的股價題材。
下一輪日程要確認什麼
對韓國記憶體投資人而言,這份財報是下週的先行指標。SK海力士將於10月28日、三星電子將於10月29日公布財報。要確認兩件事: enterprise SSD需求是否與WD所說的儲存需求強度同方向,以及各公司如何描述儲存層級的需求(hot tier是SSD,warm/cold tier是HDD)。HDD的強勁不是NAND被取代的訊號,而是共存的訊號。AI資料正分成熱資料與冷資料同時成長,兩個層級的出貨量都在增加。
相關文章: 半導體股為何全數下跌: SOX -5.4% 與七大原因(Lam、Meta、Tesla、電力)
風險與觀察點
- 客戶集中: 公司自行揭露的第一項風險,就是營收集中於雲端市場與少數大客戶。只要幾家hyperscaler調整訂單,單季數字就會晃動。
- 供給反應: 若Toshiba的擴產報導成真,2027年之後定價能力能否維持的爭論將升溫。
- 存貨上升: 存貨從7月3日的15.11億美元上升至10月2日的17.81億美元。若需求轉弱,這會是最先顯現壓力的項目。
- 現金流細節: 自由現金流13.77億美元低於市場預期約15億美元。評估獲利品質時,這是需要一併追蹤的數字。
FAQ
Western Digital 2027會計年度第1季財報的重點是什麼?
營收43.81億美元(年增55%)與調整後EPS 4.64美元(年增161%),營收與獲利均高於FactSet市場預期(營收41.5億美元、EPS 4.10美元)。
Western Digital下一季財測是多少?
2027會計年度第2季財測為營收51億美元(±1億美元)、調整後EPS 5.80美元(±0.20美元)、調整後毛利率60-61%,營收與EPS都大幅高於市場預期(45.7億美元、4.84美元)。
為什麼一家HDD公司會受惠於AI支出?
AI訓練與推論會產生大量資料,其中相當一部分存放在成本效益高的大容量nearline HDD上。WD表示,hyperscaler需求與價格改善使其毛利率升至58.1%。
這份財報對三星電子與SK海力士有什麼訊號?
它確認了AI資料中心內部儲存需求的強度。不過HDD與NAND屬於不同的儲存層級,是共存而非替代關係,因此需要在10月28日SK海力士與10月29日三星電子的財報中,一併確認enterprise SSD需求的說明。
來源
Western Digital, "WD Reports Fiscal First Quarter 2027 Financial Results", BusinessWire, 2026年10月22日(截至2026年10月2日之季度)。市場預期為FactSet彙整(SaveTicker整理,2026年10月22日)。摩根士丹利看法參考Edaily報導(2026年10月22日)。本文僅供資訊參考,不構成投資建議。
📩 今天錯過的分析,明天早上寄到您的信箱
每天10:30(KST)Daily Silicon與財報·機構報告核心解讀搶先送達。訂閱後可選擇韓語/英語/日語新聞通訊,中文深度分析每日在網站更新。
免費訂閱 →
免費 · 無垃圾郵件 · 隨時退訂