 VLSI Korea
半導體股為何全數下跌:SOX -5.4% 與七大原因(Lam、Meta、Tesla、電力)
SOX 下跌 -5.40%,追蹤的 32 檔美國半導體股全數下跌。以數字整理七大原因:Lam 財測、Tesla 下修資本支出、Meta 首次 FCF 赤字、油價、韓國資金流、電網延誤與部位調整。


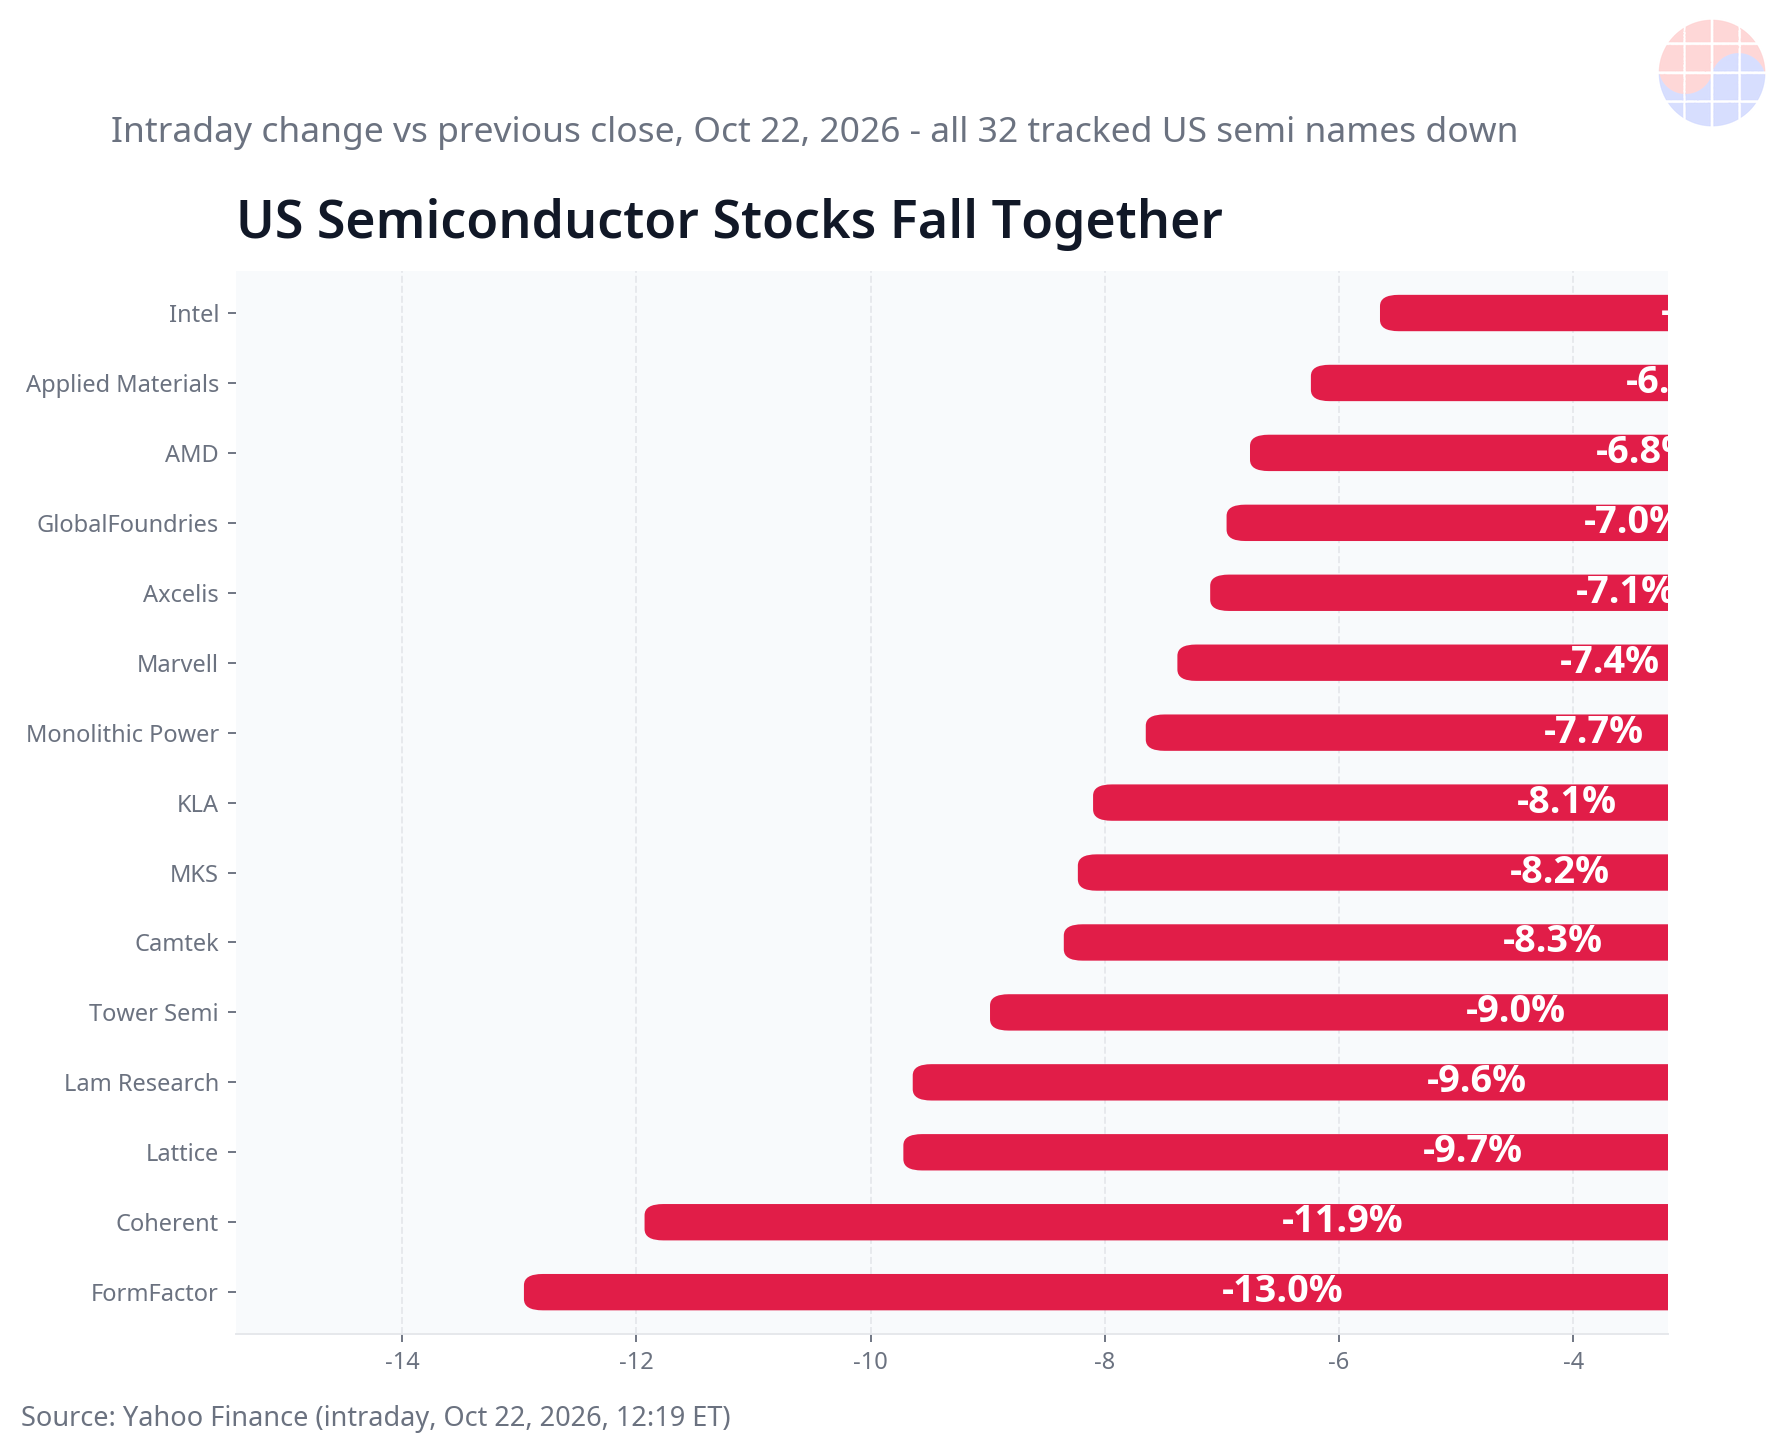
這波拋售不是 AI 需求崩盤。在 2026 年 10 月 22 日美東時間 12:19(韓國時間 10 月 23 日 01:19),費城半導體指數(SOX)下跌 -5.40%,SOXX 下跌 -5.39%。追蹤的 32 檔美國半導體股全數下跌,其中 16 檔跌幅超過 -5%。六股壓力同時壓在昂貴的估值上:Lam Research 的財測、Tesla 下修資本支出、Meta 的現金流赤字、油價上漲、韓國回購支撐到期,以及電網延誤。
關鍵事實:指數與領跌個股
| 項目 | 漲跌 | 基準 |
|---|---|---|
| SOX | -5.40%(11,505.56 → 10,883.97) | 10 月 22 日盤中 |
| SOXX / 那斯達克 / S&P 500 | -5.39% / -1.98% / -1.01% | 10 月 22 日盤中 |
| 跌幅最大 | FormFactor -12.96%、Coherent -11.93%、Lattice -9.72%、Lam Research -9.64% | 依 Yahoo Finance 日線計算 |
| 大型股 | KLA -8.10%、AMD -6.76%、Applied Materials -6.24%、Intel -5.65%、ASML -5.05%、Micron -4.88%、TSMC ADR -4.41%、NVIDIA -3.99%、Broadcom -3.79% | 10 月 22 日盤中 |
| Meta / Tesla | Meta -5.96%、Tesla 盤中 -1.28% | 10 月 22 日盤中 |
原因 1:Lam Research——業績創紀錄,財測卻持平
Lam 是引爆點。營收 82.2 億美元優於市場共識的 81.4–81.8 億美元,EPS 為 2.20 美元,營收年增 +54%,但 12 月季度財測僅 86 億美元 ±4 億美元,只與共識持平。財務長 Doug Bettinger 表示,短期供應鏈限制壓住了財測,部分出貨遞延至 3 月。中國占 9 月季度營收的 35%,並預告 12 月將明顯下滑。
美國銀行點出關鍵:這是供給受限,不是需求受限。儘管如此,Morgan Stanley 將目標價下調至 339 美元,Needham 下調至 290 美元。正如 Deutsche Bank 與 Jefferies 指出的,對一個習慣「超越預期再上調」的市場而言,沒有真正的上調本身就是賣出理由。
原因 2:Tesla 將資本支出目標下修 20%
Tesla 將全年資本支出目標從 250 億美元下調至 200 億美元(-20%),財務長稱這是為了有效配置資本。MarketWatch 將此列為當日兩大原因之一。反方觀點同樣重要:JPMorgan 與 StoneX 認為這是遞延至 2027–2028 年——用於 robotaxi、Optimus 與 Terafab 的支出只是時程移動,需求並未消失。
原因 3:Meta——2012 年 IPO 以來首次季度 FCF 赤字
最沉重的數字來自 Meta。第三季營運現金流為 327.9 億美元,但包含融資租賃本金償還的資本支出達 349.1 億美元,使自由現金流降至 -21.2 億美元——據 Dow Jones Market Data(經 FXStreet 引述),這是 2012 年 IPO 以來首次季度 FCF 赤字。
在 10 月 22 日美股開盤前,Bloomberg 解讀其 10-Q 後指出,未來承諾總額約 8,250 億美元,高於 7 月的約 7,000 億美元:包括延續至 2036 年、尚未起算的租賃 3,557 億美元、不可取消合約 4,545 億美元,以及附條件雲端承諾 147 億美元。Meta 的 5 年期 CDS 上漲約 8.9 個基點至接近 119.3 個基點的歷史高點。信用市場也開始為這種支出速度定價。
平衡觀點不可少。Meta 持有 824.5 億美元現金及有價證券,第三季營收年增 +26% 至 646 億美元。這不是財務困境,只是支出增長快於現金創造。大信證券分析師李庚民指出,Meta 與 Tesla 雖都優於預期,卻未能緩解市場對 AI 獲利能力的疑慮;XTB 則指出,不對外銷售算力的 Meta,其 ROI 故事最難證明。
原因 4:油價與中東局勢把折現率推了回去
沙烏地阿拉伯一處油田遭無人機攻擊,造成 2 人死亡,達蘭一帶機場設施也受擊,美國國務院撤離了部分外交人員家屬。布蘭特原油上漲 +2.59% 至每桶 111.64 美元,接近五個月高點,WTI 達 99.39 美元。通膨與升息疑慮重燃,VIX 升破 18,而聯準會正處於 10 月 27–28 日會議前的緘默期,12 月升息再度被討論。對高本益比科技股而言,折現率上升就是即時的估值壓力。
原因 5:亞洲先跌,韓國的回購支撐也到期了
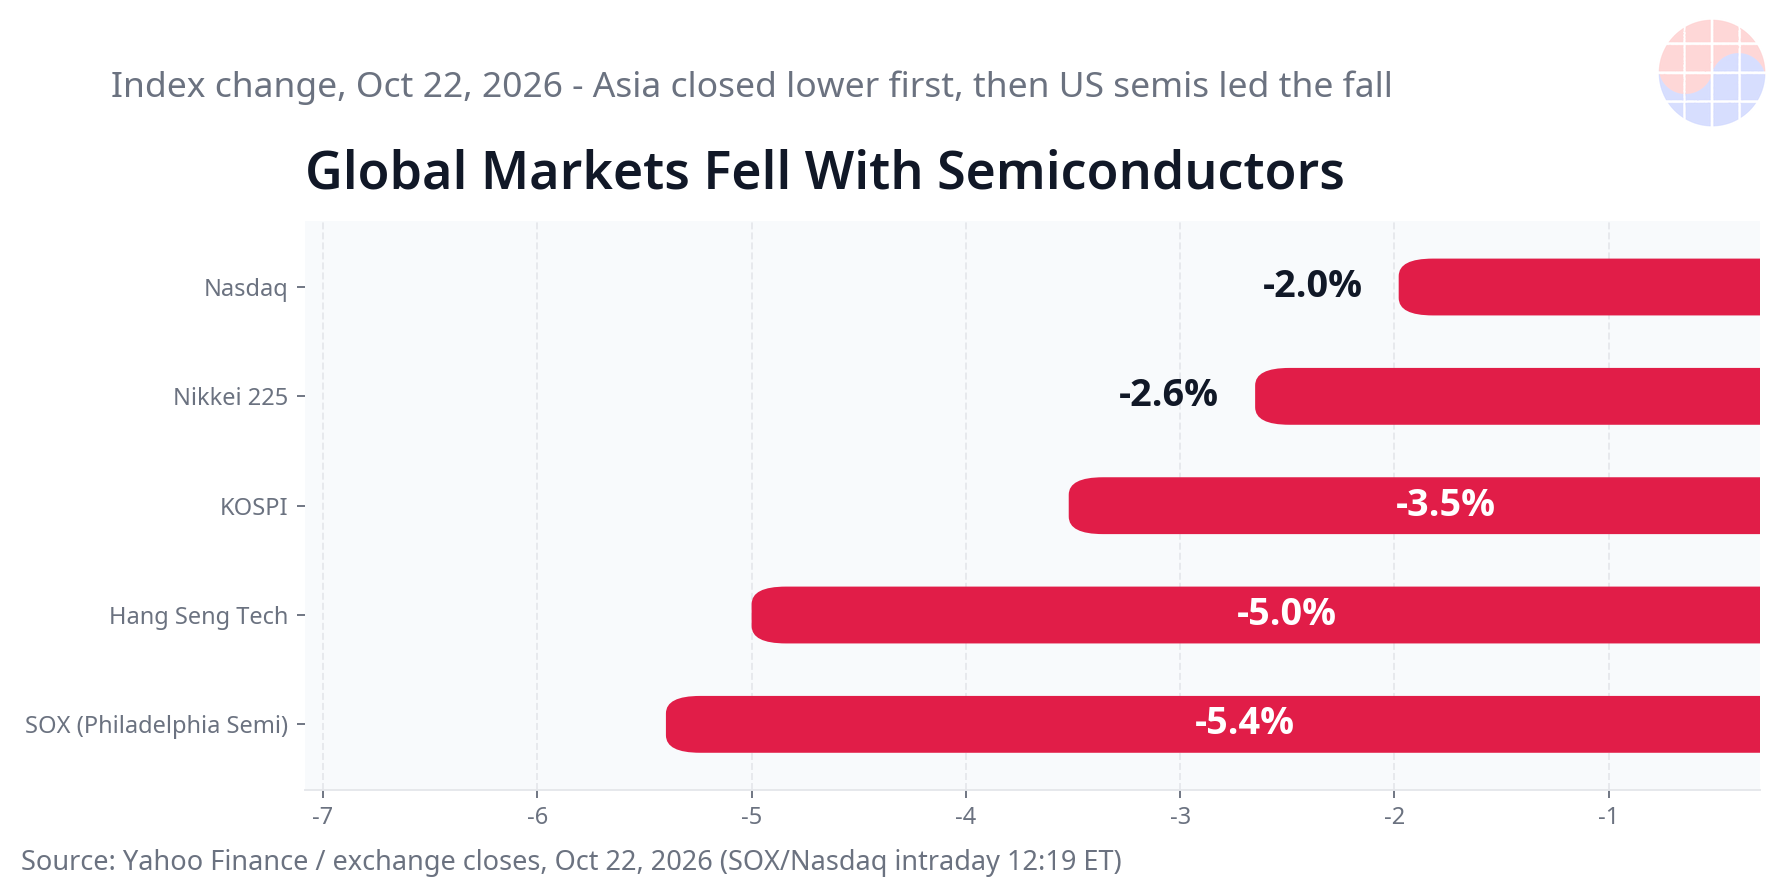
KOSPI 於 10 月 22 日收跌 -3.52% 至 5,533.77,一天就抹去了前一日 +3.29% 的反彈。KOSDAQ 下跌 -3.62%,Samsung Electronics 下跌 -4.03% 至 214,500 韓元,SK hynix 下跌 -5.49% 至 1,223,000 韓元,外資與機構投資人大量淨賣出(亞洲經濟日報估計外資淨賣出約 3,991 億韓元、機構約 6,835 億韓元)。
據大信證券,SK hynix 約 40 兆韓元的庫藏股回購於 10 月 21 日結束,Samsung Electronics 約 15 兆韓元的回購也於 10 月 6 日結束。當獲利了結賣壓來襲時,支撐已經消失。韓國央行 10 月 22 日將利率維持在 3.0%,但保留進一步升息的空間,亞洲經濟日報指出這構成額外壓力。日本日經 225 下跌 -2.65%,Kioxia -6.77%,SoftBank -6.86%。中國滬深 300 下跌 -1.8% 至 4,036.30,已較 6 月 22 日高點下跌 -20.2%,進入熊市;CSI 半導體指數下跌 -3.6%,CSI AI -3.3%,創業板指數 -4.4%,恒生指數 -3%,恒生科技指數 -5%。
📩 在持續關注這個主題嗎?
財報·報告·HBM供需的後續分析,每天10:30(KST)寄到您的信箱。 免費訂閱 →
原因 6:電網如今決定 AI 的時程——neocloud 的裂縫
最新的壓力來自電力。Microsoft 退出了 Nscale 位於英國 Essex 郡 Loughton 據點的主力租戶協議,因為電網接入被推遲到 2030 年代。據 Bloomberg 報導,該據點原規劃部署 23,040 顆 NVIDIA GB300。
這裡精確性很重要。Microsoft 表示這是單一據點的決定,合作關係仍在延續。Nscale 的在手訂單為 1,034 億美元,Microsoft 約占 42%,但 Loughton 只是其中一部分。投資人仍對此消息給予負評:據報導,Nscale 目標 IPO 估值 300 億美元,而投資人給出的水準僅 160–190 億美元。Jensen Huang 在柏林 GTC 上敦促 Nscale「日夜趕工(work around the clock)」的發言(Bloomberg)更凸顯同一論點:電力與建設如今決定 AI 的時間表。在澳洲,Firmus 於本月初撤回了 ASX 上市申請,擱置了 50 億美元的募資。沒有電力的需求,不會變成資料中心。
原因 7:循環融資疑慮、放空部位擁擠,以及 B300 的監管引爆點
每日經濟新聞報導 NVIDIA 與 Tesla 將投資 28 億美元於包括 Samsung Electro-Mechanics FC-BGA 工廠在內的設施,再次引發循環融資的質疑——AI 公司彼此資助需求(TipRanks)。據 XTB,對沖基金的全球放空曝險處於五年高點,上週那斯達克 -5.5% 是 2025 年 4 月以來最大單週跌幅。XTB 的核心觀點正是正確的框架:沒有單一催化劑,五股以上的壓力同時壓在昂貴的估值上。
監管面也添了一個短暫引爆點。The Information 於 10 月 22 日報導,以色列資安公司 Lava 透過一個未經認證、暴露在外的 NVIDIA DCGM Exporter,在與 China Telecom 相關的 IP 位址上辨識出 32 顆 NVIDIA B300。單憑 IP 關聯並不能證明實體所有權或所在地,這一點保留很重要。即便如此,這已足以重燃出口管制收緊的疑慮。
AI 需求崩壞了嗎?沒有——這是估值倍數的重置
- Lam 仍預期 2027 年晶圓廠設備支出將超過 2,000 億美元。供給受限不等於需求受限。
- Tesla 的資本支出削減有可信的「遞延」解讀:支出只是右移,並未消失。
- 即使 Lam 的中國營收占比下滑,中國以外營收仍可算出雙位數成長(TIKR 分析)。
- Meta 營收成長 +26%,並持有 824.5 億美元現金與證券。問題在回收時點,不在生存。
結論是:這是估值倍數與部位調整,加上已證實的供給限制與電力時程的現實——而不是 AI 需求崩盤。
下一個觀察點
- Intel 財報:據報於 10 月 22 日美股收盤後公布——設備股的第一個考驗。
- KLA 財報:10 月 28 日。SK hynix 第三季法說會:10 月 28 日韓國時間 09:00。Samsung Electronics 第三季確定業績與法說會:10 月 29 日韓國時間 10:00。
- FOMC:10 月 27–28 日。油價與利率路徑將決定估值倍數的修復速度。
常見問題
為什麼半導體股在 2026 年 10 月 22–23 日全數下跌?
Lam 持平的財測、Tesla 下修資本支出 -20%、Meta IPO 以來首次季度 FCF 赤字、油價飆升、韓國回購到期與電網延誤同時發生。SOX 盤中下跌 -5.40%,追蹤的 32 檔美國半導體股全數下跌。
AI 需求見頂了嗎?
沒有。Lam 預期 2027 年晶圓廠設備支出將超過 2,000 億美元,美國銀行也將 Lam 的問題歸類為供給面而非需求面。這波是估值與部位的重置。
為什麼 Meta 的 FCF 赤字會衝擊晶片股?
Meta 第三季 FCF 為 -21.2 億美元,是 2012 年 IPO 以來首次季度赤字,承諾總額升至約 8,250 億美元。若最大買家的回收期拉長,GPU、記憶體與設備的估值將被一併重估。
接下來的催化劑有哪些?
10 月 22 日收盤後的 Intel 財報、10 月 28 日的 KLA 財報與 SK hynix 法說會、10 月 29 日的 Samsung Electronics 業績,以及 10 月 27–28 日的 FOMC。
📩 今天錯過的分析,明天早上寄到您的信箱
每天10:30(KST)Daily Silicon與財報·機構報告核心解讀搶先送達。訂閱後可選擇韓語/英語/日語新聞通訊,中文深度分析每日在網站更新。
免費訂閱 →
免費 · 無垃圾郵件 · 隨時退訂


