 VLSI Korea
Eliyan 深度解析:在標準基板上做到中介層級頻寬的 NuLink、10 億美元估值與 Arm 收購傳聞
Eliyan 賣的是小晶片之間的配線:在標準有機基板上做到每凸塊 64Gbps 的 NuLink PHY、Intel、三星、SK hynix、Arm 與 Meta 為何接連投資、10 億美元估值與 30 億美元收購傳聞,本篇完整解析。


30 秒摘要
- Eliyan 賣的是小晶片之間的「配線」。 這家聖塔克拉拉的新創公司所開發的 NuLink PHY,在便宜且供應充足的標準有機封裝基板上,實現每凸塊最高 64Gbps 的裸晶對裸晶通訊,其頻寬密度與功耗效率通常只有矽中介層才能做到。創辦人 Ramin Farjadrad 本人正是該公司所實作的兩大開放裸晶互連標準之一 BoW(Bunch of Wires)的發明者。
- 股東名單就是戰略本身。 2022 年 A 輪由 Intel Capital 與 Micron Ventures 撑腰;2024 年 B 輪由 Samsung Catalyst Fund 與 Tiger Global 共同領投,SK hynix 參投;2026 年 1 月,AMD、Arm、Coherent 與 Meta 投入 5,000 萬美元戰略投資;7 月由 Seligman Ventures 領投、Cisco Investments 與 Lumentum 加入的 1.45 億美元 C 輪,讓公司估值達到 10 億美元。
- 12 個月內,產品線逃出了封裝。 NuLink-XD(2026 年 7 月)是面向晶片到模組連結的 224G PAM4 SerDes;NuLight(2026 年 10 月)則是瞄準機架級 AI 結構的 2D 微型 VCSEL 光學小晶片平台。Eliyan 如今宣稱其覆蓋範圍從裸晶對裸晶一路延伸到機架對機架。
- 剩下的問題是出場。 2026 年 10 月的報導指出,市場已出現收購興趣,與戰略投資人 Arm 的早期談判正在進行,至少已收到一份收購提案,並已聘請投資銀行在約 30 億美元的目標估值下評估選項,是 7 月估值的三倍。目前尚無任何協議。與此同時,公司 2025 年營收仍僅有數百萬美元規模,管理層預測 2027 年底可達數億美元。
公司一覽
| 項目 | 內容 |
|---|---|
| 成立 | 2021 年,美國加州聖塔克拉拉(核心互連技術自 2017 年起在 Aquantia 內部開發) |
| 創辦人 | Ramin Farjadrad(執行長)、Syrus Ziai、Patrick Soheili |
| Farjadrad 背景 | Aquantia 共同創辦人,任首席工程師約 15 年;2019 年 Marvell 收購 Aquantia 後,出任 Marvell 網路與車用部門技術長兼副總裁;OCP 採用的 BoW(Bunch of Wires)互連技術發明者 |
| Ziai / Soheili 背景 | Ziai:前 Qualcomm 工程副總裁。Soheili:前 eSilicon 業務開發副總裁 |
| 產品 | NuLink PHY IP(裸晶對裸晶)、NuLink-XS(晶片對晶片)、NuLink-XD(224G SerDes)、NuGear 小晶片、NuLight 光學小晶片(Nexus、Oscar) |
| 製程節點 | 5nm / 4nm / 3nm / 2nm,橫跨四家晶圓代工廠(台積電與三星代工已公開確認) |
| 已揭露募資 | 四輪合計約 2.95 億美元(2022 至 2026 年) |
| 最新估值 | 10 億美元(2026 年 7 月 C 輪);約 30 億美元為報導中的收購目標價(2026 年 10 月,未經證實) |
| 專利 | 100 件以上(公司說法) |
| 營收 | 2025 年為數百萬美元規模(管理層說法);管理層預測 2027 年底達數億美元 |
時間軸:從乙太網路的 DNA 到獨角獸
| 時間 | 里程碑 |
|---|---|
| 2017 年 | 在 Farjadrad 的乙太網路 PHY 公司 Aquantia 內部展開互連研究 |
| 2021 年 | Eliyan 於聖塔克拉拉成立 |
| 2022 年 11 月 | A 輪 4,000 萬美元(Tracker Capital 領投;Celesta、Intel Capital、Micron Ventures、Cerberus),並同時宣布在台積電 5nm 完成首次流片 |
| 2023 年 | 首顆矽晶片:5nm NuLink 在標準有機封裝、130µm 間距下達成每凸塊 40Gbps、海灘前沿頻寬 2.2Tbps/mm;為業界首顆符合 OCP BoW 2.0 規範的實作矽晶片 |
| 2024 年 3 月 | B 輪 6,000 萬美元(Samsung Catalyst Fund 與 Tiger Global 共同領投;Intel Capital、SK hynix、Cleveland Avenue、Mesh Ventures 參投) |
| 2024 年 11 月 | NuLink 流片於三星代工 SF4X 4nm(x64 UCIe 先進封裝模組,首顆矽晶片於 2025 年第一季);與三星生態系推進客製化 HBM4 基底裸晶計畫 |
| 2025 年 | 3nm NuLink 2.0:每凸塊 64Gbps。加入 Arm Total Design 生態系(11 月) |
| 2026 年 1 月 | 戰略輪 5,000 萬美元:AMD、Arm、Coherent、Meta 新加入,Samsung Catalyst Fund 與 Intel Capital 再次參投 |
| 2026 年第一季 | 224G 裝置開始送樣;管理層表示 NuGear 小晶片將於 2026 年內開始出貨 |
| 2026 年 7 月 24 日 | 發表 NuLink-XD:基於台積電 3nm 的 224G PAM4 SerDes(晶片對晶片、晶片對模組) |
| 2026 年 7 月 29 日 | C 輪 1.45 億美元,估值 10 億美元(Seligman Ventures 領投;Cisco Investments、Lumentum 新加入) |
| 2026 年 10 月 9 日 | 收購興趣曝光:與 Arm 早期談判、至少收到一份提案、已聘投資銀行、約 30 億美元目標價浮上檯面 |
| 2026 年 10 月 14 日 | 於 OCP Summit 2026 發表 NuLight:Nexus(1.6T 反向變速箱)與 Oscar(電介面晶片)2D 微型 VCSEL 小晶片 |
問題本質:為什麼在有機基板上做到中介層級頻寬如此困難
每一份 AI 加速器藍圖如今都撞上同一道算術。運算裸晶受限於光罩尺寸,系統改以小晶片組裝,封裝本身成為電腦。裸晶之間能交換多少資料,由三個物理量決定:裸晶邊緣能塞下多少凸塊(海灘前沿)、每個凸塊能以多快速度跨越封裝通道傳訊、以及每個位元要花多少皮焦耳(pJ)。
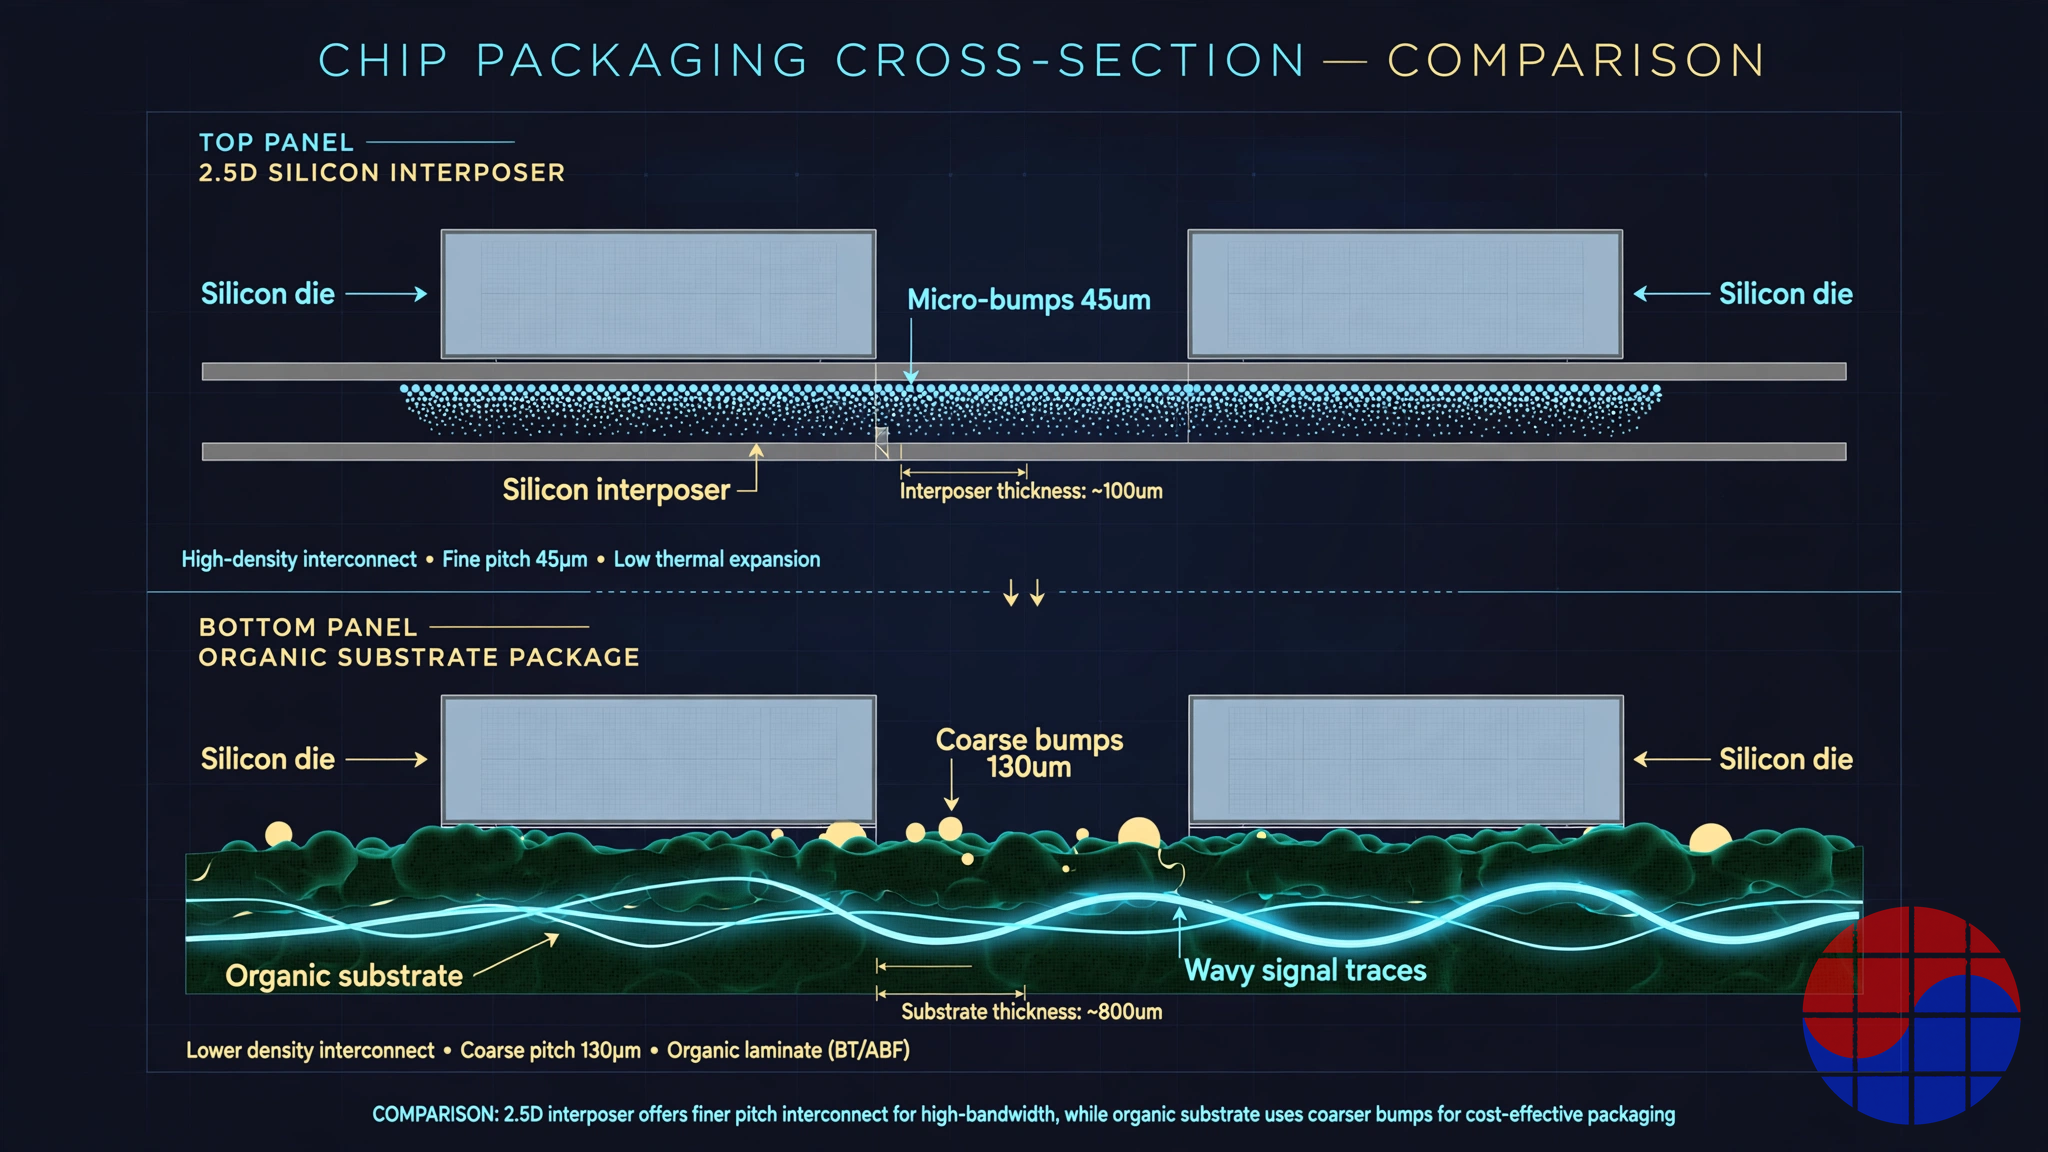
矽中介層(以台積電 CoWoS 為代表)用 brute force 解這道題:在矽布線層上以 40 至 55µm 間距鋪上數萬個微凸塊,通道短到近乎理想,簡單、低功耗的訊號傳輸即可運作。代價就是字面意義上的價格:中介層產能是全產業爭奪最激烈的資源,封裝尺寸受限、成本高昂、交期漫長。UCIe 規格本身就反映了這道分裂:UCIe-A(先進封裝,通道距離約 2mm 以內,微細微凸塊)與 UCIe-S(標準有機封裝,通道距離約 25mm 以內,粗大的 C4 凸塊)。標準封裝等級存在的理由,正是有機基板便宜且供應充足;但它的通道在電氣上極為惡劣:走線更長、銅面更粗糙、串擾與損耗更大。到 UCIe 2.0 為止,每針腳速率上限為 32GT/s,有機基板的實際海灘前沿密度落後中介層級連結約一個數量級。UCIe 3.0 將上限提高到 64GT/s,最高速下功耗目標約為每位元 0.75pJ——但那是規格紙面上的數字;在有機基板上量產驗證過的 64GT/s PHY 是另一回事。
Eliyan 的創業賭注是:這道差距是訊號處理問題,而非封裝材料問題;一個夠聰明的 PHY 能在便宜的基板上補上大半差距。這是一位乙太網路 PHY 老將的賭注:Aquantia 的生意,正是用激進的 DSP 與回音消除,把 10 Gigabit 乙太網路塞進惡劣的銅纜。NuLink 把同一套哲學搬進了封裝內部。
NuLink 解剖:消除、雙向與協定無關
支撐整個架構的設計抉擇有三個。
1. 干擾消除是核心技術。 NuLink 的專利群聚焦於消除讓有機基板通道在高速下無法使用的串擾與反射。實證結果如下:5nm 的 NuLink 1.0 矽晶片在標準有機基板、130µm 的粗凸塊間距下以每凸塊 40Gbps 運作,海灘前沿頻寬超過 2.2Tbps/mm;公司表示在標準封裝更細的間距下可達約 3Tbps/mm。3nm 的 NuLink 2.0 把每凸塊速率推高到 64Gbps,獨立報導對該 3nm 標準封裝實作的海灘前沿密度估計最高約 4.55Tbps/mm。
2. 同步雙向(SBD)訊號傳輸。 概念借自全雙工乙太網路,SBD 在同一條導線上同時傳送與接收,並以消除本地回音來分離兩個方向。在海灘前沿稀缺的裸晶邊緣上,一個凸塊同時雙向傳輸,等於在不增加凸塊的情況下,讓每毫米裸晶邊緣的可用頻寬翻倍。這是整個產品組合中最具「Aquantia 血統」的功能。
3. 一個 PHY 家族,支援所有開放協定。 NuLink 原生支援 UCIe 與 BoW,並加上兩個專有模式:UMI(通用記憶體介面),一種瞄準裸晶對記憶體連結與客製化 HBM 基底裸晶的雙向方案;以及 SBD。PHY 以 IP 形式授權,分為標準封裝版(NuLink-SP,凸塊間距 100 至 130µm)與先進封裝版(NuLink-AP,40 至 55µm);Eliyan 也銷售自家矽晶片:用於記憶體擴充與擴展網路的 NuGear 小晶片(公司稱每裝置連結頻寬 1.6T 至 12.8T),以及 NuLight 光學產品線。
規格表(Eliyan 公布的產品資料)
標準封裝(有機基板,NuLink-SP):
| 模式 | 每通道資料速率 | 海灘前沿頻寬 | 面積頻寬 | 通道距離 |
|---|---|---|---|---|
| UCIe 單向(基準) | 32Gbps | 1.8Tbps/mm | 1.1Tbps/mm² | 50mm |
| NuLink UCIe | 64Gbps | 3.6Tbps/mm | 2.3Tbps/mm² | 50mm |
| NuLink BoW | 64Gbps | 4.1Tbps/mm | 3.1Tbps/mm² | 50mm |
| NuLink SBD(同步雙向) | 64Gbps(2×32) | 4.1Tbps/mm | 3.1Tbps/mm² | 5mm |
先進封裝(矽中介層/橋接,NuLink-AP):
| 模式 | 每通道資料速率 | 海灘前沿頻寬 | 面積頻寬 | 通道距離 |
|---|---|---|---|---|
| UCIe 單向 | 40Gbps | 13.2Tbps/mm | 9.1Tbps/mm² | 2mm |
| NuLink SBD | 64Gbps(2×32) | 21.1Tbps/mm | 14.6Tbps/mm² | 2mm |
NuLink 與 UCIe 規格比較
| 參數 | UCIe-S(規格,標準封裝) | UCIe-A(規格,先進封裝) | Eliyan NuLink(出貨中 IP) |
|---|---|---|---|
| 封裝 | 有機基板、C4 凸塊 | 中介層/橋接、微凸塊 | 兩個等級,同一個 PHY 家族 |
| 每針腳最高速率 | 32GT/s(2.0 以前);64GT/s(3.0) | 32GT/s(2.0 以前);64GT/s(3.0) | 矽晶片實證每凸塊 64Gbps(3nm,有機基板) |
| 通道距離 | 約 25mm 以內 | 約 2mm 以內 | 50mm(標準封裝,單向模式) |
| 功耗目標 | 低於 0.5pJ/bit(低速率);64GT/s 時約 0.75pJ/bit(3.0) | 0.5pJ/bit 等級 | 公司主張:低於 0.5pJ/bit;早期揭露稱約為先進封裝方案功耗的 30% |
| 方向性 | 單向通道 | 單向通道 | 單向 + 同步雙向(SBD) |
| 協定 | UCIe(PCIe/CXL/串流) | UCIe | UCIe、BoW、UMI(專有)、SBD |
這張表要用封裝工程師的眼光來讀。Eliyan 並不在中介層的主場挑戰中介層——NuLink-AP 的數字是為了讓 Eliyan 的 IP 也能進入先進封裝。顛覆性的主張更窄,也因此更可信:在成本只有零頭、且不受產能配給限制的基板上,NuLink 的每凸塊 64Gbps 與 50mm 通道距離,大致把 UCIe-S 等級的設計實用範圍擴大了一倍。誠實的保留是:最高的海灘前沿數字取決於組態;而 UCIe 3.0 規格已明訂 64GT/s,意味著以規格為基礎的競爭者如今也朝同一個每針腳速率設計。Eliyan 若有持久優勢,將在於跨節點、跨代工廠累積的特性化矽晶片,而非標題速率。
走出封裝:XS、XD 與光學轉向
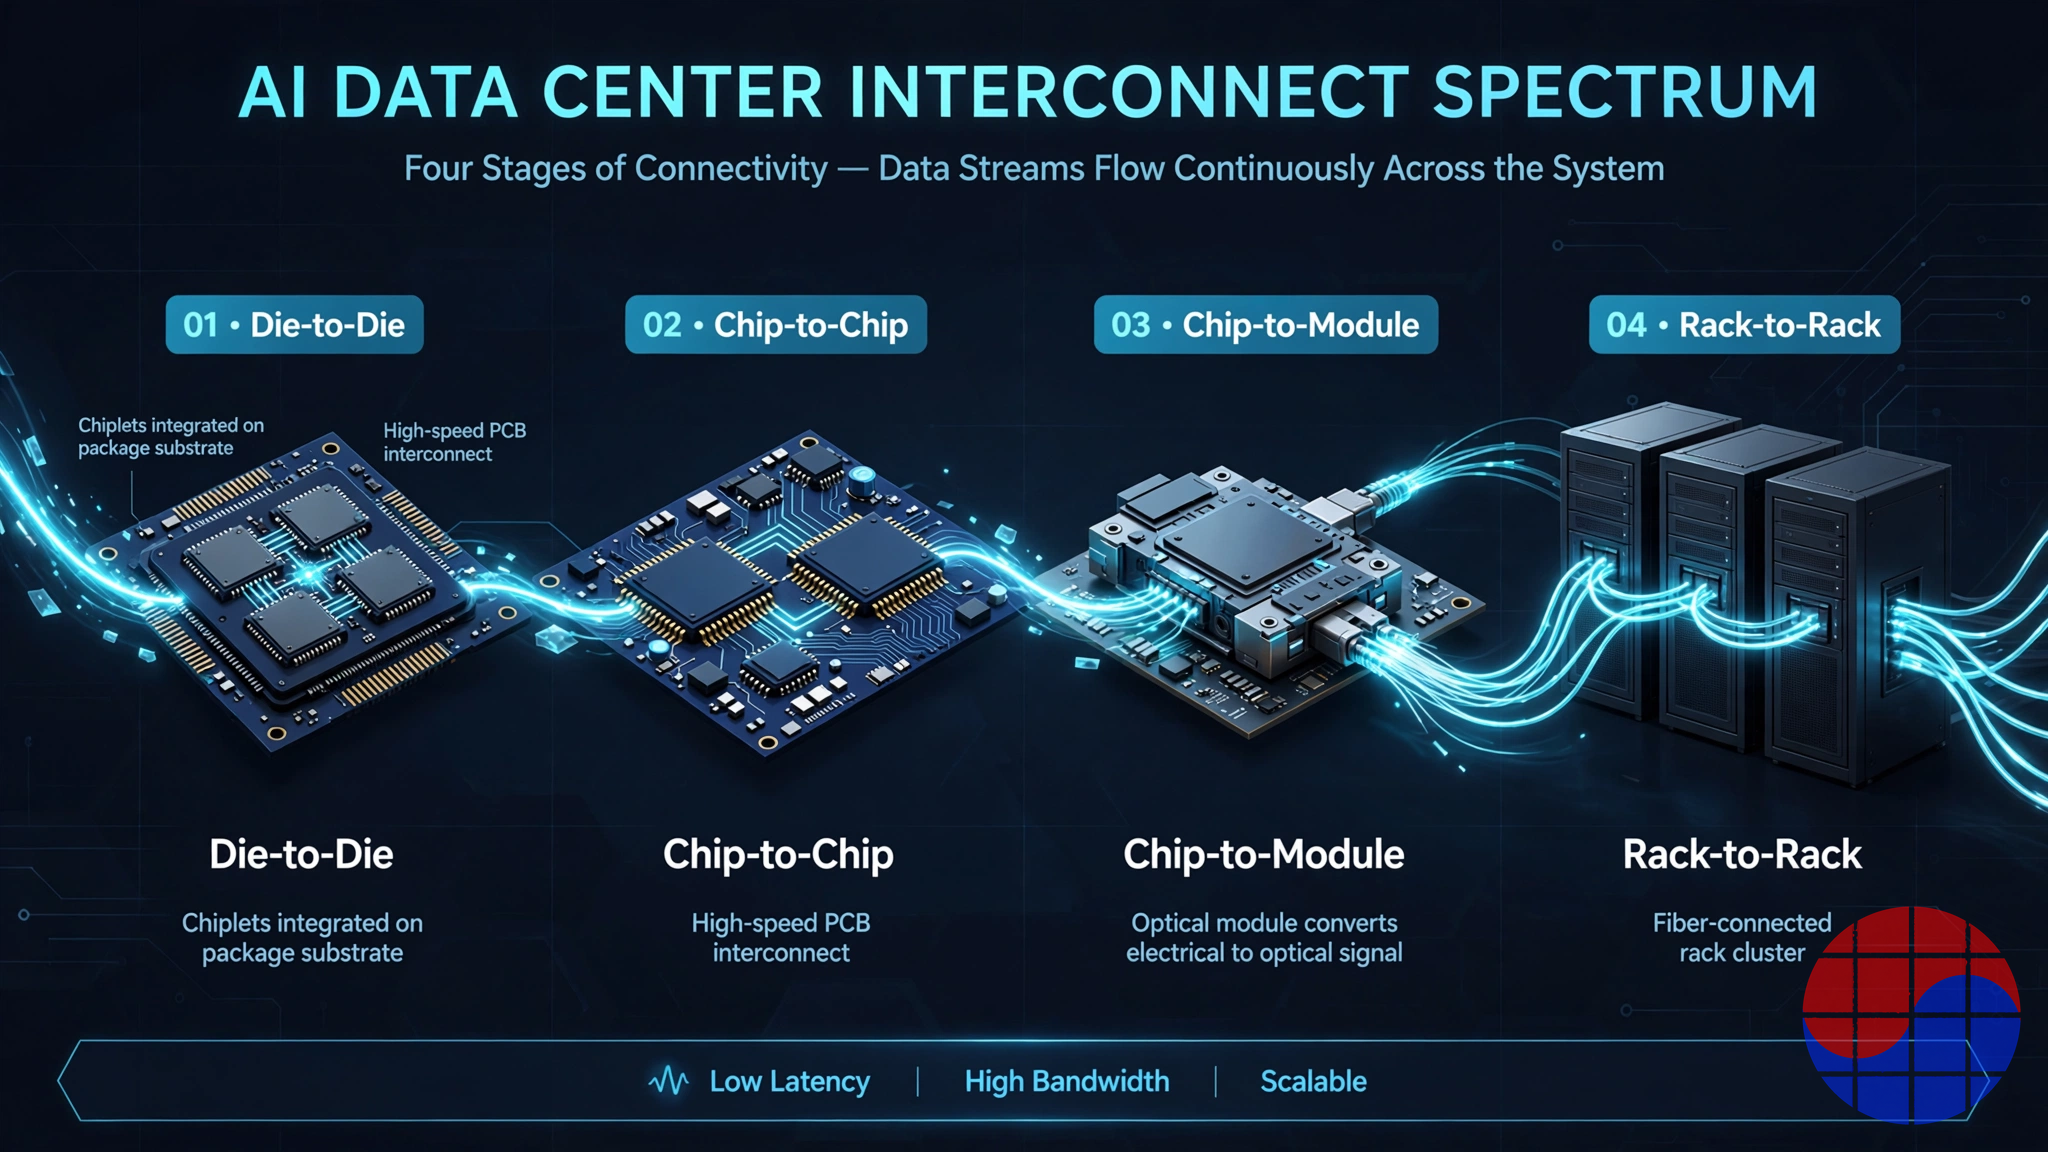
2026 年的產品發表,把 Eliyan 從裸晶對裸晶 IP 供應商,重新定位為全領域互連公司:
- NuLink-XS 把同一套低功耗 PHY 哲學延伸到跨 PCB 的晶片對晶片連結:在 100mm 的板級距離上,每通道 32 至 40Gbps(XS 1.0)與 64Gbps(XS 2.0),以遠低於 112G/224G SerDes 的功耗定位競爭。
- NuLink-XD(2026 年 7 月 24 日)是對產業重心已移向 224G PAM4 的承認:一顆台積電 3nm SerDes,支援晶片對晶片與晶片對模組連結,其功耗與距離可調架構宣稱比同類方案低最多 40% 功耗,為近封裝光學與 OSFP/XPO 模組供訊。
- NuLight(2026 年 10 月 14 日)是光學賭注:Nexus,一顆 1.6T 反向變速箱小晶片;與 Oscar,一顆電介面晶片,共同驅動 2D 微型 VCSEL 陣列。架構刻意走「慢而寬」:以大量平行的 NRZ 光通道取代少數高速 PAM4 通道,宣稱達到銅線的 8 倍頻寬密度、5 倍功耗效率與 50 倍距離,初期光學距離目標約 50 公尺,可靠性瞄準銅線等級。NuLight 小晶片售予模組廠,用於 NPO/XPO 光模組。
邏輯始終一致:位元離開裸晶的每一個節點——到相鄰裸晶、相鄰封裝、模組,或是另一個機架——Eliyan 都希望自己的 PHY(或自己的小晶片)在那條路徑上,並以同一個「每位元功耗」的故事貫穿。這同時也是避險:若產業的頻寬前沿比預期更快移出封裝,Eliyan 不會被困在封裝之內。
資金:四輪募資,一個模式
| 輪次 | 時間 | 金額 | 領投 | 主要參投者 |
|---|---|---|---|---|
| A 輪 | 2022 年 11 月 | 4,000 萬美元 | Tracker Capital | Celesta Capital、Intel Capital、Micron Ventures、Cerberus |
| B 輪 | 2024 年 3 月 | 6,000 萬美元 | Samsung Catalyst Fund 與 Tiger Global(共同領投) | Intel Capital、SK hynix、Cleveland Avenue、Mesh Ventures |
| 戰略輪 | 2026 年 1 月 | 5,000 萬美元 | ——(戰略投資人) | AMD、Arm、Coherent、Meta;Samsung Catalyst Fund 與 Intel Capital 再次參投 |
| C 輪 | 2026 年 7 月 | 1.45 億美元 | Seligman Ventures | Cisco Investments、Lumentum(新加入);Umesh Padval 加入董事會 |
| 已揭露合計 | 約 2.95 億美元 | 估值:C 輪時 10 億美元 |
請注意缺席的是什麼:沒有任何單一的「天然買家」。記憶體產業(Micron、三星、SK hynix 三大廠全數到齊)、CPU/IP 世界(Intel、AMD、Arm)、一家超大規模雲端業者(Meta),以及如今的網路與光學鏈(Cisco、Lumentum、Coherent)各持有一份。這種廣度既是 Eliyan 的銷售通道,也是它的護盾——每一位戰略投資人都是潛在的設計導入者;同時它也讓收購變得複雜:任何收購方買下的,都是一家部分股權握在競爭對手手中的公司。2026 年 1 月那一輪尤其值得強調:超大規模業者與平台的資金(Meta、AMD、Arm)在財務性 C 輪重新定價「之前」就已進場,而 C 輪的新戰略投資人(Cisco、Lumentum)恰好與同週宣布的 XD/NuLight 光學轉向完全對應。
競爭:四大陣營,一個咽喉點
規格 IP 的既有勢力。 Cadence、Synopsys 與 Alphawave Semi 把 UCIe PHY IP 作為廣泛介面產品組合的一部分銷售。他們的優勢是綑綁與支援基礎設施;弱點是裸晶對裸晶只是數百條產品線中的一條。Eliyan 的反擊訴求是專注:裸晶對裸晶 PHY 就是公司的全部,已在 5/4/3/2nm 與多家代工廠完成特性化,並提供規格所沒有的專有 SBD/UMI 模式。
中介層陣營。 台積電(CoWoS)、三星與 ASE 販售的是現行答案:只要肯為先進封裝付費,頻寬問題大半會消失。Eliyan 並不正面對抗——NuLink-AP 同樣授權進入先進封裝——但它的標準封裝產品線,直接對這個陣營的稀缺定價課稅。每一個以有機基板設計的 AI ASIC,都是別人能拿到的一個 CoWoS 名額。對稱的風險同樣存在:CoWoS 產能持續擴張,每一次擴張都會縮小 Eliyan 逃生閥的溢價。
專有平台擁有者。 NVIDIA 的 NVLink(及其授權計畫 NVLink Fusion)、Broadcom 的擴展乙太網路推進,以及超大規模業者內部的 SerDes 團隊,只要規模足以支撐,就把互連層內部化。Eliyan 的市場是其餘所有人:無法合理化一支專屬 PHY 團隊的 ASIC 新創長尾、二線超大規模業者計畫、記憶體周邊裝置與網路矽晶片。那是真實存在的市場——但它把 Eliyan 的上限定位為「軍火商」,而非平台。
光學陣營。 標竿是 Ayar Labs:TeraPHY 光學 I/O 小晶片,2026 年 3 月以 37.5 億美元估值完成 5 億美元 E 輪(累計募資 8.7 億美元),合作夥伴橫跨 NVIDIA、AMD 與 Alchip。Lightmatter(光子中介層結構)、Celestial AI(記憶體光子結構)與 Avicena(微型 LED)擠在同一條前沿。NuLight 的微型 VCSEL 慢而寬路線是 Eliyan 的差異點——VCSEL 是產業中最便宜、最易量產的雷射——但 Ayar 在客戶計畫上領先數年,而 Eliyan 的光學營收目前仍是產品發表,而非出貨。
Eliyan 自身的框架,是 Farjadrad 執行長在 2026 年反覆述說的:AI 叢集中的 GPU 利用率只有 30% 至 40%,因為資料來不及送達。這是供應商口中的數字,但方向上與產業共識一致,也是互連成為 AI 基礎設施中競爭最激烈的一層的原因。
採用現況盤點
截至 2026 年 10 月可驗證的事項:在 5nm(2023 年首顆矽晶片)、4nm(2024 年 11 月三星 SF4X 流片)與 3nm(NuLink 2.0,每凸塊 64Gbps)完成矽晶片驗證的 PHY;橫跨四家代工廠的移植;讓 NuLink 站上 Arm 架構 ASIC 計畫面前的 Arm Total Design 夥伴關係;與三星代工的關係有三星執行副總裁的公開背書(「Eliyan 的技術讓三星的客戶能充分發揮其製程技術與記憶體產品」);自 2026 年第一季開始的 224G 裝置送樣;以及管理層關於 NuGear 小晶片將於 2026 年開始出貨的說法。
未公開的同樣明確:沒有任何一位具名的量產客戶。Eliyan 從未揭露設計導入客戶名、量產數量或經審計的營收。管理層自己的數字——2025 年營收數百萬美元、預測 2027 年底達數億美元——說明其估值押注在仍在轉換中的設計導入管線。這在現階段的 PHY IP 領域屬正常(授權收入比權利金早數年出現),但它意味著 10 億美元的標價,更不用說報導中的 30 億美元收購目標,定價的是管線,而非損益表。
這裡有一條安靜的韓國線索:客製化 HBM 基底裸晶。隨著 HBM4 把邏輯移入基底裸晶,XPU 與記憶體之間的連結成為一個被「設計」的介面,而不再是固定規格——正是 UMI 為其打造的插槽,也是 Eliyan 三星 SF4X 工作與其公開的 SPHBM4e 記憶體互連對齊工作的脈絡。Samsung Catalyst 與 SK hynix 都在股東名單上,使 Eliyan 成為極少數同時接入三大記憶體廠藍圖的美國新創之一。
風險
- 轉換風險。 設計導入不是營收。若 2026 至 2027 年的設計導入浪潮延後一個製程世代,那個本已是管理層預測的 2027 年數億美元目標也會跟著延後。
- 規格正在追上。 UCIe 3.0 已明訂 64GT/s。Eliyan 的速率優勢如今變成特性化與功耗優勢,更難行銷,也更容易被擁有更大驗證團隊的 EDA 巨頭追平。
- 平台擁有者持續吞食這一層。 NVLink Fusion 連 NVIDIA 的結構都變成授權 IP;超大規模業者持續招募 SerDes 團隊。獨立 PHY 市場可能縮小到平台擁有者不理會的區段。
- 先進封裝的通縮。 每一次 CoWoS 擴產與玻璃基板的進展,都會削減讓有機基板壯舉顯得有價值的稀缺溢價。
- 光學執行風險。 在 AI 結構等級的可靠性與產量下,微型 VCSEL 陣列對 Eliyan 而言尚未驗證;Ayar Labs 與矽光子既有業者在認證上領先數年。
- 收購懸念。 相對於 7 月的 10 億美元估值與 2025 年數百萬美元營收,報導中約 30 億美元的開價可能讓談判拖長;若流程失敗,光學擴張所需的 D 輪將面對冷卻的市場。
Chase's Take
我的本業是簽核時序分析,所以讓我把 Eliyan 的主張翻譯成 STA 的語言:裸晶對裸晶 PHY,是一個橫跨系統中最惡劣通道的時序收斂問題。在中介層上,通道乾淨到收斂近乎免費;在有機基板上要做到每凸塊 64Gbps,你得在隨溫度與製程角落漂移的損耗、串擾與電源雜訊面前完成收斂。這就是為什麼贏的技術不是更快的驅動器,而是一台消除引擎;而這台引擎出自一支做了 15 年乙太網路回音消除的團隊,並非偶然。Aquantia 的血統不是履歷,而是產品本身。
這也界定了真正的護城河。標題速率,任何稱職的 SerDes 團隊拿著規格書都能追上;追不上的,是橫跨四家代工廠、四個製程節點、已與矽晶片完成相關性驗證的 PHY 巨集庫,以及已經踩過一輪的失效模式。在 PHY IP 領域,新節點的第二次流片很便宜,第一次流片就是公司本身。Eliyan 自 2022 年以來一直在堆疊這些第一次。
對收購報導,我的解讀是:互連 IP 的估值落在一個光譜上,一端是 Arm(平台權利金流),另一端是 SerDes 團隊的人才收購(工程薪資的倍數)。Eliyan 的股東名單——三大記憶體廠、x86 兩大對手、Arm、Meta——讓它成為最稀有的資產類型:一個全產業已經付錢維持中立的中立互連層。而這份中立性,正是單一買家收購所會摧毀的東西;報導中的約 30 億美元若屬實,那就是中立溢價。我的判斷:這次投行流程既是出售的嘗試,也是迫使戰略投資人亮出底牌的裝置。若 Arm 真的出手,其邏輯將是 Total Design 的完整性——擁有每一個 Arm 架構小晶片 ASIC 都需要的裸晶對裸晶 PHY;而會議室裡的爭論,將是其他所有人的中立值多少錢。
對韓國讀者而言,可操作的線索是 HBM。盯住客製化基底裸晶這個插槽:若 UMI 等級的 PHY 透過三星生態系落腳 HBM4 世代的基底裸晶,Eliyan 就不再只是美國 IP 的故事,而是韓國記憶體價值鏈的一部分——而 Samsung Catalyst 與 SK hynix 早已在帳篷之內。
FAQ
Q:Eliyan 到底賣什麼——IP 還是晶片? A:兩者皆是。NuLink、NuLink-XS 與 NuLink-XD 是授權的 PHY IP,客戶把巨集整合進自己的 ASIC。NuGear 與 NuLight 則是 Eliyan 自家的小晶片,以矽晶片形式銷售,用於記憶體擴充、擴展網路與光模組。
Q:NuLink 與 UCIe 有何不同? A:UCIe 是開放規格;NuLink 是 PHY 實作家族。NuLink 實作 UCIe(與 OCP 的 BoW)協定,並加上專有模式——SBD 同步雙向訊號與 UMI 記憶體介面——且專門針對標準有機基板完成特性化,在一般 UCIe-S 實作只能達到較低速率與較短實用距離之處,做到每凸塊 64Gbps。
Q:誰投資了 Eliyan? A:財務投資人包括 Tracker Capital、Celesta、Tiger Global、Seligman Ventures 與 Cleveland Avenue。戰略投資人包括 Intel Capital、Micron Ventures、Samsung Catalyst Fund、SK hynix、AMD、Arm、Meta、Coherent、Cisco Investments 與 Lumentum——是 AI 矽晶片產業罕見完整的橫切面。
Q:Eliyan 有在賺錢嗎? A:依公司自己的說法,規模尚未形成。管理層稱 2025 年營收為數百萬美元規模,並預測隨著小晶片出貨開始(出貨原定 2026 年展開),2027 年底可達數億美元。這些是管理層說法,不是經審計數字;公司未上市,不公布財務報表。
Q:Arm 要收購 Eliyan 嗎? A:尚無任何已宣布的協議。2026 年 10 月的報導描述了收購興趣、與已是戰略投資人的 Arm 的早期談判、至少一份來自未具名方的提案,以及為評估選項而聘請的投資銀行,目標估值約 30 億美元。這個 30 億美元應被理解為開價目標,而非成交價格。
本文事實截至 2026 年 10 月 20 日,已與公司公告及獨立報導交叉核對。標記為「公司主張」或「管理層說法」的數字均依其來源原文呈現;Eliyan 為未上市公司,不揭露經審計財務資料。相關閱讀:我們先前的小晶片新創地圖把封裝變成系統的 Eliyan 與 Chipletz,以及AI 互連新創與光學競賽。
📩 訂閱 VLSI Korea 電子報
每日半導體深度分析,第一時間寄到您的信箱。免費訂閱。


