 VLSI Korea
Market Bulletin:晶圓代工產能利用率達91% — 8吋產能減少6%,成熟製程趨緊
晶圓代工產能利用率預計在2026年第4季達91%左右,UMC超過91%,22/28奈米約93%。8吋產能年減6%,成熟製程趨緊,本文解析55/90奈米的漲價壓力。


🆓 免費文章 · 任何人都可以免費閱讀
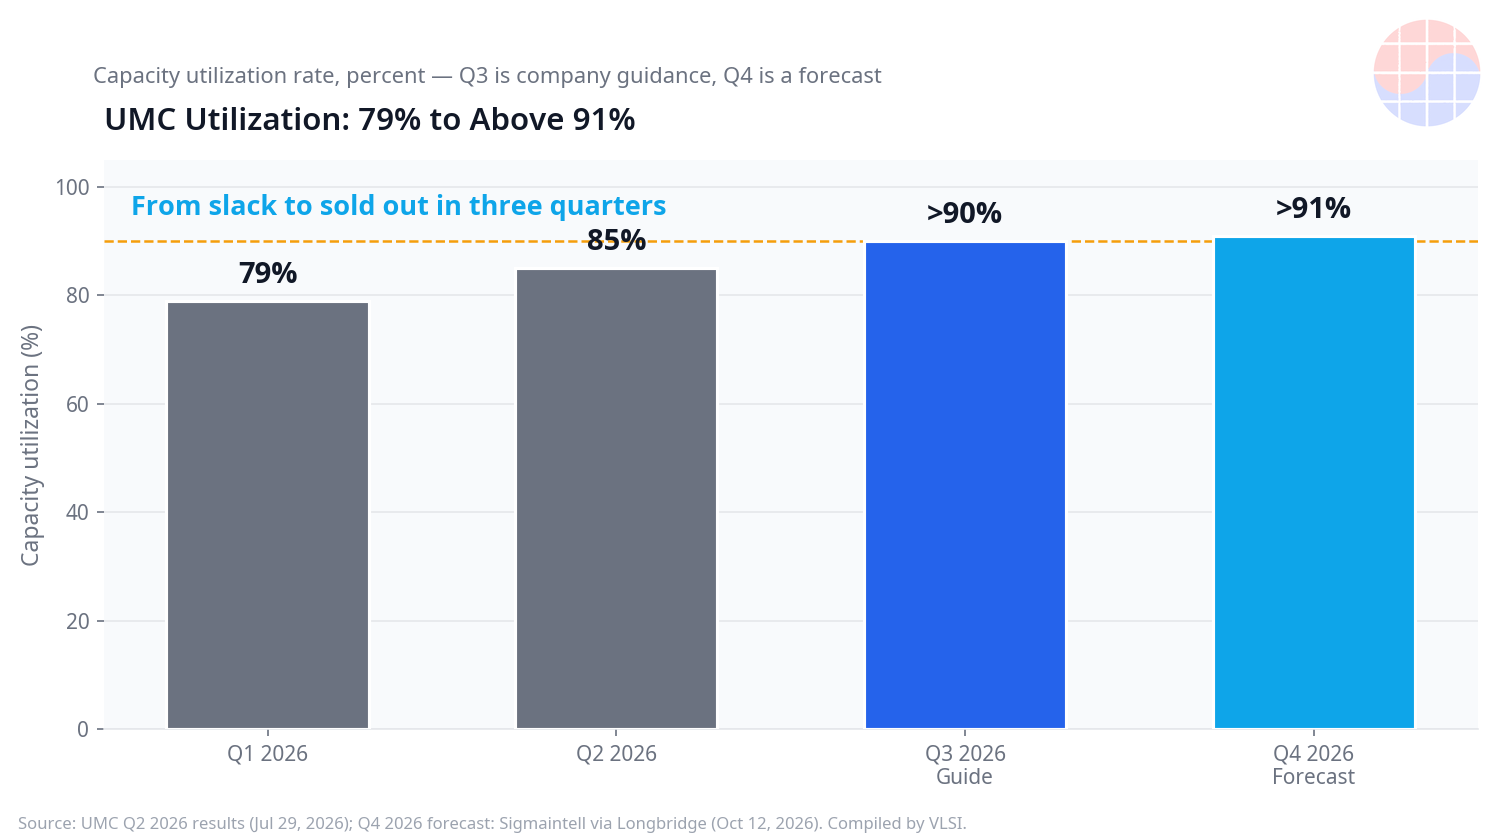
先進製程滿載不是新聞,成熟製程也開始吃緊才是新聞。 主要晶圓代工廠的產能利用率預計在2026年第4季達到約91% (Sigmaintell,2026年10月12日)。UMC第2季產能利用率從79%升至85%,第3季指引超過90%,第4季預計超過91%。全球8吋產能年減6%,而AI伺服器用48V高壓PMIC多在8吋生產,使55奈米與90奈米價格在第4季開始上漲。
Key Highlights
- 業界平均約91%: 主要全球晶圓代工廠產能利用率預計在2026年第4季達約91% (Sigmaintell,2026年10月12日)。
- UMC超過91%: UMC產能利用率第2季從79%升至85%,第3季指引超過90%,第4季預計超過91%,年增超過10個百分點。22/28奈米第4季預計約93% (Sigmaintell,2026年10月12日;UMC財報,2026年7月29日)。
- 中國晶圓代工年初即滿載: SMIC、Hua Hong與Nexchip自2026年初起維持滿載,成熟製程需求跨區域強勁 (Sigmaintell,2026年10月12日)。
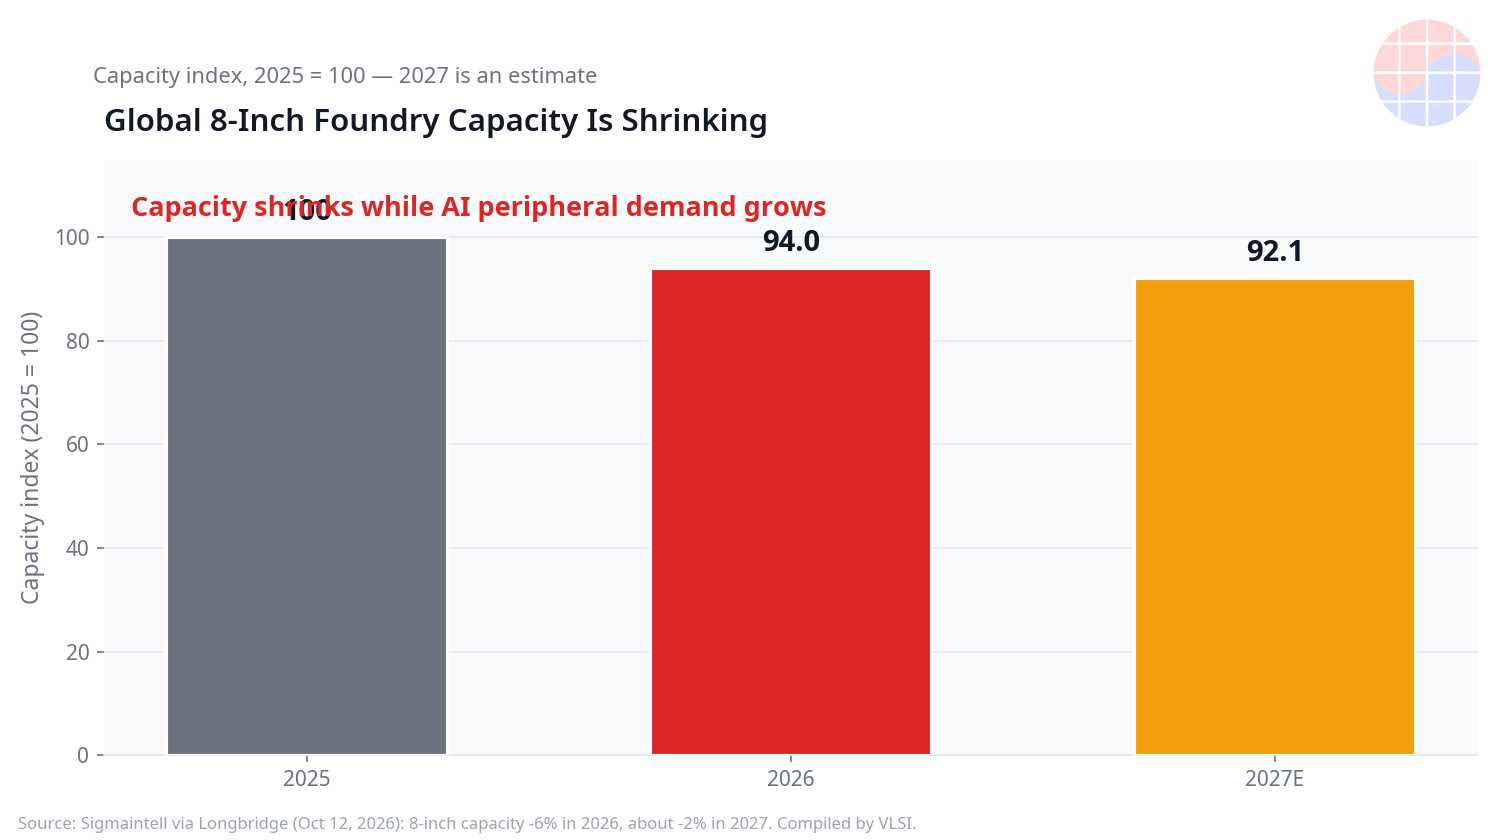
- 8吋產能減少6%: 全球8吋產能2026年年減6%,2027年預計再減約2%。TSMC與Samsung Electronics縮減8吋,8吋訂單能見度拉長至約六個月 (Sigmaintell,2026年10月12日)。
- 55/90奈米漲價、28/40奈米持平: 55與90奈米價格第4季上漲,2027年預計有更大漲幅;28與40奈米第4季持平,漲價壓力延至2027年 (Sigmaintell,2026年10月12日)。
Market Update
這次吃緊來自供給面,而非需求面。SMIC、Hua Hong與Nexchip自2026年初起維持滿載,成熟製程需求跨區域強勁;但供給正在縮小。TSMC與Samsung Electronics縮減8吋,使全球8吋產能2026年年減6%,2027年預計再減約2%,8吋訂單能見度已拉長至約六個月。吃緊的中心在意想不到之處:AI伺服器用48V高壓PMIC多在8吋生產,電源IC與BCD製程是AI物料清單的隱形部分。先進晶片吸引所有目光時,舊製程的空位先被填滿了。
| 2026年上半年 | 2026年第4季 | |
|---|---|---|
| 主要晶圓代工產能利用率 | 85%左右 (UMC第2季實績) | 約91% (預測) |
| UMC產能利用率 | 79% (第1季) → 85% (第2季) | 超過90%指引 (第3季) → 超過91% (預測) |
| UMC 22/28奈米利用率 | — | 約93% (預測) |
| 全球8吋產能 | 100 (2025年指數) | 94 (2026年) → 約92 (2027年預測) |
| 8吋訂單能見度 | 數個月 | 約六個月 |
| 55/90奈米價格 | 持平 | 上漲中,第4季起漲價 |
| 28/40奈米價格 | 持平 | 持平,漲價壓力延至2027年 |
產能利用率、產能與價格展望:Sigmaintell (經Longbridge,2026年10月12日)。UMC業績:第2季財報 (2026年7月29日)。2026年第4季與2027年數字為預測,非已公布結果。
TSMC第3季財報顯示先進與成熟兩端皆強:營收US$46.72B,年增41.2%,毛利率66.4%;7奈米以下占晶圓營收79% (2奈米8%、3奈米33%、5奈米28%、7奈米10%),第4季指引US$52.3B至US$54.3B,毛利率65至67%,2026年資本支出US$60B至US$64B維持不變 (TSMC財報,2026年10月15日)。UMC第2季營收新臺幣687.3億元 (US$2.18B),年增17%,毛利率32.5%,22/28奈米占晶圓營收創新高的37%,出貨1.129M片12吋約當量 (季增10.6%),2026年資本支出上調至US$2B (UMC財報,2026年7月29日)。先進製程訂單增加,成熟製程產能縮小,兩者同向作用,構成2026年下半年的格局。
VLSI's View
AI也會讓舊製程吃緊。 AI話題多聚焦2與3奈米,但AI伺服器的電源系統靠48V高壓PMIC運作,多在8吋生產。BCD製程與電源相關料件是AI物料清單的隱形部分 — GPU訂單越多,成熟製程的空位先被填滿。只看先進製程,就看不到這波吃緊。
製程分化的原因是重新認證的重量。 55與90奈米第4季開始漲價,2027年預計有更大漲幅;28與40奈米第4季持平,漲價壓力延至2027年。成熟製程客戶的平台認證耗時耗錢,供應商不易更換。漲價週期中,認證的重量就是長期鎖定。
對韓國是雙面影響。 Samsung Electronics站在縮減8吋的一方,韓國無晶圓廠公司在PMIC與電源半導體採購上則面臨吃緊。溢出的訂單將流向台灣與中國的二線晶圓代工廠,成熟製程的供給地圖正在改變。對韓國設計公司而言,確保第二供應來源已是供應問題,而不只是價格談判。
Chase's Take: 在晶片時序收斂中,利用率80%還有餘裕,85%要開始注意,超過90%時壅塞會非線性增加。晶圓代工91%的利用率是一樣的:空位消失後,交期拉長,價格不是階梯式上漲而是跳升。80%出頭是買方市場,超過90%是賣方市場,這個切換一旦發生就不會回頭。2026年第4季就是切換的季度。
Outlook
- UMC第3季實際: 超過90%的指引能否在財報中兌現,決定2026年第4季超過91%預測的可信度。
- 55/90奈米漲幅: 第4季漲價幅度多大,以及2027年「更大漲幅」何時給出具體數字,是焦點。
- 8吋訂單能見度: 約六個月的能見度是否繼續拉長,將提前反映2027年的產能縮減。
- 28/40奈米轉折點: 第4季預計持平,但漲價壓力在2027年何時浮現,是下一個觀察點。
FAQ
2026年第4季晶圓代工產能利用率如何? 主要全球晶圓代工廠預計達約91%。UMC超過91% (年增超過10個百分點),22/28奈米預計約93% (Sigmaintell,2026年10月)。
為何8吋產能減少? 全球8吋產能2026年年減6%,2027年預計再減約2%,因TSMC與Samsung Electronics縮減8吋 (Sigmaintell,2026年10月)。
哪些製程的價格會上漲? 55與90奈米第4季漲價,2027年預計有更大漲幅;28與40奈米第4季持平,漲價壓力延至2027年 (Sigmaintell,2026年10月)。
UMC與TSMC業績如何? UMC第2季:營收新臺幣687.3億元 (US$2.18B),年增17%,毛利率32.5%,利用率85%,22/28奈米占晶圓營收創新高37%,資本支出上調至US$2B (2026年7月29日)。TSMC第3季:營收US$46.72B,年增41.2%,毛利率66.4%,7奈米以下占79%,第4季指引US$52.3B至US$54.3B (2026年10月15日)。
📩 訂閱 VLSI Korea 電子報
每日半導體深度分析,第一時間寄到您的信箱。免費訂閱。
相關文章


