 VLSI Korea
FuriosaAI與Rebellions估值差3.2倍為何?RNGD實績與價格的落差
FuriosaAI $735M(2025年7月)與Rebellions $2.34B(2026年3月)的3.2倍差距。本文拆解RNGD量產、瑞典7,000顆部署之後仍未更新的價格牌,以及投資人結構與上市時程的差異。


30秒摘要
- 先說結論: FuriosaAI的$735M(2025年7月報導基準)與Rebellions的$2.34B(2026年3月報導基準)之間3.2倍的差距,與其說是晶片實力差距,不如說是定價日期、投資人結構、距離上市的遠近所造成的數字。
- FuriosaAI最近一次估值,是在RNGD量產(2026年1月)開始之前就定下的。同一期間,Rebellions改了兩次價格:2025年9月$1.4B→2026年3月$2.34B。
- Rebellions的溢價有實質支撐:Sapeon合併帶來的營收規模、Samsung、SK hynix、Arm等策略投資人、國家成長基金第一筆「K-Nvidia」投資,以及2027年上半年上市目標。
- FuriosaAI的反論也有實質支撐:LG AI Research採用EXAONE、Samsung SDS的NPUaaS、瑞典7,000顆以上的部署,全部發生在那張舊價格牌之後。
- 最終裁決由進行中的Series D決定。若如韓國報導所議的2兆韓元以上(約$1.4B)成交,FuriosaAI不用多賣一顆晶片,差距就會減半。
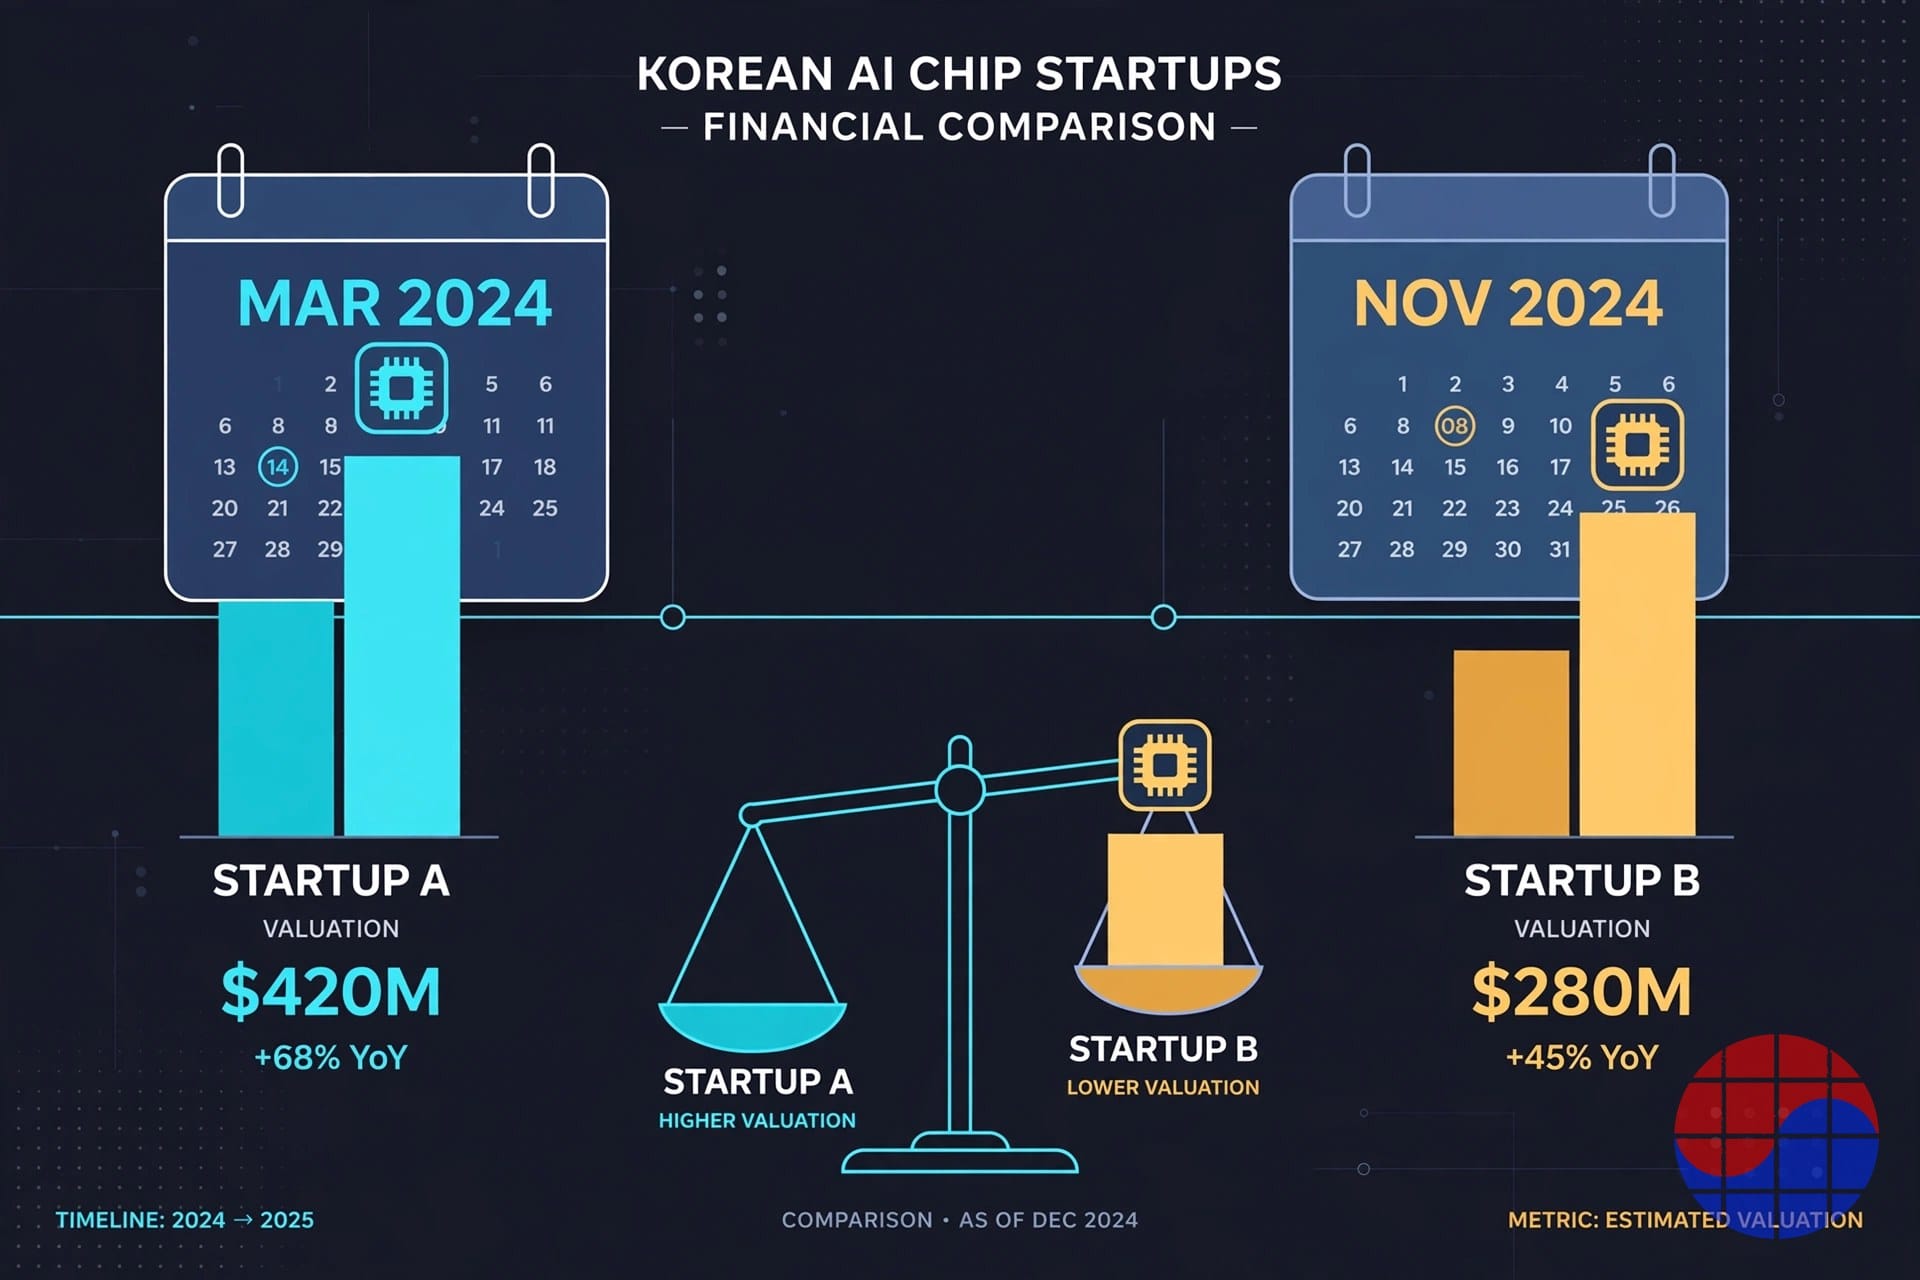
Background — 兩張價格牌,不在同一本日曆上
在並列比較兩家公司的估值之前,必須先固定每個數字是在何時、哪一輪產生的。未上市公司估值不是即時行情,而是上一輪募資關閉那一刻的快照。
| 項目 | FuriosaAI | Rebellions |
|---|---|---|
| 最近估值 | $735M(約1.03兆韓元) | $2.34B(約3.28兆韓元) |
| 基準輪次與時間 | Series C橋輪,2025年7月(募資$125M) | Pre-IPO,2026年3月(募資$400M) |
| 累計募資 | $246M | $850M |
| 主要投資人 | 韓國產業銀行、企業銀行、Keistone Partners、PI Partners、Kakao Investment | Mirae Asset、國家成長基金、Samsung、SK hynix、SK Telecom、KT、Arm、Aramco Wa'ed |
| 定價之後發生的事 | RNGD量產、Samsung SDS合約、瑞典部署 — 全部未反映 | 與RebelRack、RebelPOD發布同時反映 |
關鍵不是第一列,而是最後一列。2025年9月,當兩家公司都握有相對新鮮的價格牌時,Rebellions是$1.4B,FuriosaAI是$735M,差距為1.9倍。此後六個月,Rebellions在Pre-IPO輪把價格上修了67%,而FuriosaAI根本沒有新一輪。今天的3.2倍,有很大一部分是「只有一方更新了價格」的日曆效應。韓元換算採1美元兌1,400韓元,兩個估值均為各輪當時的報導基準,並非確定公告值。*
還有一個數字為整個故事定調:Meta在2025年初提出的收購價是$800M。FuriosaAI拒絕了它,四個月後以$735M估值關閉橋輪。等於拒絕了一個高於下一張紙面價格的現金價格。誠實的差距分析必須從這個選擇出發 — FuriosaAI較低的價格牌,可能是它自選獨立路線的帳單,而不是技術較弱的證據。
Business Deep Dive — 造就差距的五個變數
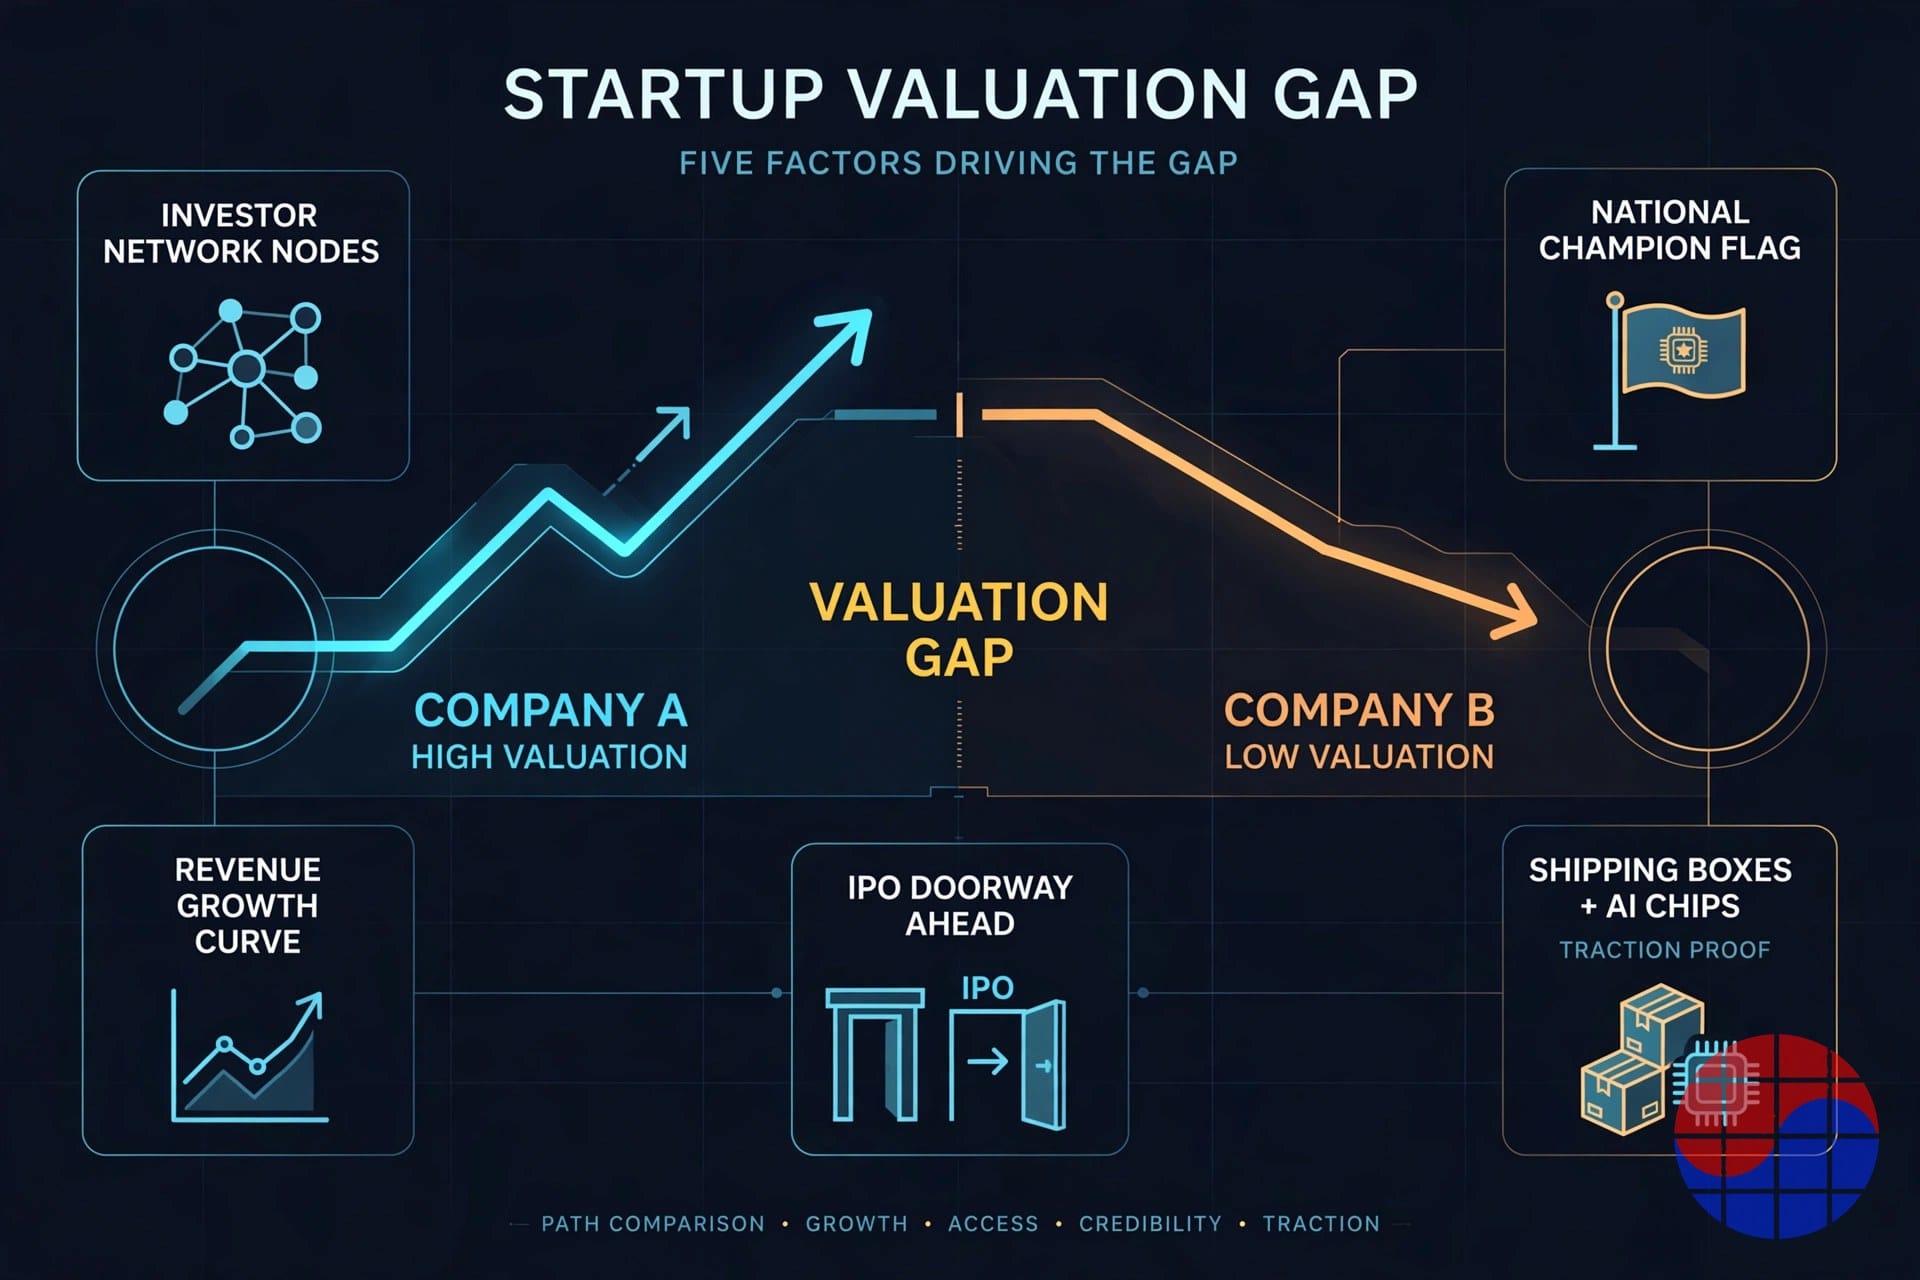
1. 投資人結構:策略資金買的是「選擇權」
Rebellions的股東名冊讀起來就像韓國半導體供應鏈本身:Samsung Electronics與SK hynix(記憶體)、SK Telecom與KT(電信與資料中心需求)、Arm(IP),外加Aramco的Wa'ed。對策略投資人而言,持股不只是財務請求權,更是把一條推論晶片供應線綁進自家生態系的選擇權。選擇權帶有溢價。2024年12月與Sapeon Korea(SK Telecom的AI晶片子公司)合併,是這套邏輯的頂點:吸收競爭對手、放大規模、完成國家代表的敘事。
反觀FuriosaAI的2025年7月輪次,由產業銀行、企業銀行等政策性金融機構與財務投資人主導。除了早期投資人Naver,股東結構中能買晶片或幫忙賣晶片的策略股東相當稀薄。財務投資人對折現率的計算是嚴格的。同樣的晶片,由誰在價格牌上簽名,數字就會不同。
2. 主權敘事:「被指定的冠軍」與「宣布獨立」的價差
2026年3月,Rebellions成為韓國國家成長基金的第一筆投資 — 報導金額為2,500億韓元 — 並成為政府「K-Nvidia」計畫的指定載體。被國家親自挑選的冠軍地位,本身就能支撐下行風險,並提高未來在公共與電信基礎設施訂單上的能見度。
FuriosaAI的主權敘事走向完全相反的方向。拒絕Meta的$800M,打造了強大的品牌 — 一家拒絕被美國大型科技公司吸收的獨立晶片公司 — 但同時也親手關上了最確定的出場通道與全球通路機器。當時的報導指出,談判破裂的原因不是價格,而是收購後的事業方向。市場為獨立敘事鼓掌,但尚未在價格牌上反映這份掌聲。
3. 營收能見度:有數字的一方,與有出貨計畫的一方
Rebellions能展示一條營收階梯,主要來自合併會計:韓國報導的合併營收為2023年27億韓元→2024年103億韓元→2025年270億韓元以上。相對於$2.34B估值,這仍是超過100倍的營收倍數 — 這個價格買的同樣是未來,不是現在。但「一條可驗證的營收曲線存在」這個事實,正是Pre-IPO投資人能建立模型的原因。執行長提出的2027年營收$1B目標是目標而非成果,但至少有一個起點數字可以檢驗它。
FuriosaAI不公開營收。它公開的是出貨量。RNGD於2026年1月在TSMC 5nm製程進入量產(首批4,000顆),公司2026年目標為20,000顆。若套用外部估計的單顆約$10,000價格,20,000顆相當於最高約$200M的出貨價值 — 但這是估計,不是已認列營收。缺乏可驗證的營收曲線,很可能是財務投資人主導的輪次中最大的折價因素。
4. 上市隊列的位置:Pre-IPO溢價屬於排在最前面的人
據報導,Rebellions目標在2026年底前完成上市預審申請,並於2027年上半年上市,承銷商已點名JP Morgan與Samsung Securities。Pre-IPO輪本質上是對上市價格的折價請求權,因此時程越具體,高價越容易被正當化。從$1.4B到$2.34B的六個月跳升,有相當部分是時程能見度被定價的結果。
FuriosaAI在隊列中正好落後一步。它的Series D正在進行,據報導目標為$300M~$500M,由Morgan Stanley與Mirae Asset Securities擔任顧問,上市窗口被討論在2027~2028年。差距的一部分不是實力差距,而是排隊順序的差距。
5. 實績證據:FuriosaAI的反論已經在出貨
那麼FuriosaAI這一方的論據是什麼?是價格牌在2025年7月凍結之後發生的每一件事。①LG AI Research經過七個月測試後,採用RNGD運行EXAONE推論,並由客戶親自確認其每瓦LLM推論效能是GPU方案的2.25倍。②量產於2026年1月開始,年內還將擴充搭載HBM3E的衍生型號(72GB);基礎型RNGD搭載48GB HBM3(384Gb)。③Samsung SDS自2026年7月起在Samsung Cloud Platform上推出基於RNGD的NPUaaS。④在瑞典Stockholm,Velox與I/ONX正式公布計畫:在15MW規模的資料中心第一階段部署1,800顆、總計7,000顆以上的RNGD。這次部署的詳細分析見我們的瑞典RNGD部署深度分析,公司本身的歷程與Meta事件全貌則見Startup Files #1:FuriosaAI篇。
Rebellions的實績同樣真實:ATOM系列自2023年起量產,並有日本、沙烏地阿拉伯與美國的部署報導;2026年3月推出了基於Samsung 4nm製程Rebel100(144GB HBM3E,即1,152Gb)的RebelRack與RebelPOD。兩家公司都在出貨真正的矽晶片。差別不在於是否出貨,而在於出貨實績是否反映在最近一張價格牌上。
Chase's Take — 一半是日曆,一半是股東名冊
我的拆解如下:3.2倍差距中,最大的區塊是舊價格的日曆效應;第二是策略與主權投資人的溢價;第三是上市接近度與合併帶來的規模。純粹由晶片競爭力 — 架構、每瓦效能、軟體堆疊 — 解釋的部分,我認為最小。RNGD的Tensor Contraction Processor與Rebel100的chiplet設計只是不同的取捨,目前還沒有公開基準測試能證明3倍的企業價值差距來自技術本身。
但這不代表Rebellions就只是貴。它的策略投資人買的不完全是晶片公司的股權,而是韓國推論基礎設施的標準制定席位 — 而那個席位的價格由產業政策決定,不由DCF模型決定。反過來,FuriosaAI也不只是便宜:在營收未公開的狀態下,「相對於實績被低估」的論述,只有在出貨轉換為營收的速度可見時才成立。20,000顆目標的實際達成率與重複訂單,就是那張考卷。
最誠實的總結是:Rebellions在賣一個已經被定價的未來,FuriosaAI在累積尚未被定價的實績。哪一方正確,將在2027年Series D成交價與Rebellions上市價格並列時見分曉。
Implications — 差距縮小的條件,與擴大的條件
縮小條件① Series D的成交價。若FuriosaAI以韓國報導所議的2兆韓元以上估值(約$1.4B)成交,差距將立即從3.2倍收縮到約1.7倍。同時要觀察是否有全球策略投資人加入這一輪 — 策略簽名會降低之後每一輪的折現率。
縮小條件② 出貨轉換為營收。若瑞典第一階段(1,800顆)按2027年初的時程推進,且Samsung SDS公布NPUaaS的實際使用量,FuriosaAI就能擺脫「沒有營收曲線」的折價。
擴大條件① Rebellions的上市發行價。若上市定價高於$2.34B,整個未上市板塊的價格牌都會被重估。矛盾的是,FuriosaAI的舊價格牌會顯得更便宜,但它在募資競爭上反而更不利。
擴大條件② 執行風險成真。任何一方若在量產良率、HBM供應或軟體生態(vLLM、PyTorch支援深度)上出問題,差距就會固化為實力差距。特別是FuriosaAI以2028年為目標的第三代晶片若時程滑落,Series D之後的故事也會動搖。
對整個韓國AI晶片產業而言,這堂課具有普遍性:這個產業的未上市後期輪次價格,對投資人結構、政策指定與上市距離的敏感度,高於對技術與營收本身。下次你讀到這個產業的估值時,請先檢查三件事再看數字 — 價格牌上的日期、股東名冊上的名字、以及距離上市的遠近。
FAQ
Q1. FuriosaAI與Rebellions的估值差距確切是幾倍?
以報導基準的最近輪次比較,約為3.2倍。FuriosaAI在2025年7月的Series C橋輪為$735M,Rebellions在2026年3月的Pre-IPO輪為$2.34B。但兩個價格的基準時間相差八個月,並非同一時點的比較,這正是解讀這個差距的核心。
Q2. FuriosaAI被低估了嗎?
目前還不能下定論。RNGD量產、Samsung SDS合約與瑞典7,000顆以上的部署,都發生在它最近一次估值之後,重估因素確實在累積。但營收未公開,出貨轉換為營收的速度無法從外部驗證,最終裁決取決於進行中的Series D成交價。
Q3. 現在應該如何評價拒絕Meta $800M收購這件事?
$800M的出價高於四個月後橋輪的$735M估值 — 等於FuriosaAI拒絕了更豐厚的現金出場,選擇了更低的紙面價格。報導指出拒絕原因是收購後的事業方向,而非價格。這個選擇是否正確,將由獨立路線所到達的Series D與最終上市價格能高出$800M多少來裁決。
Q4. 差距何時會縮小?
最快的觸發點是Series D關閉。若以韓國報導所議的2兆韓元以上估值成交,差距將縮小到約1.7倍。下一個觸發點是Rebellions 2027年的上市發行價,以及FuriosaAI的2026年出貨(年目標20,000顆)是否轉換為已認列營收。
* 註:估值與募資金額均為各輪當時的報導基準,並非官方公告。韓元換算採1美元兌1,400韓元。單顆約$10,000為外部估計,並非FuriosaAI的官方定價。
📩 訂閱 VLSI Korea 電子報
每日半導體深度分析,第一時間寄到您的信箱。免費訂閱。


