VLSI Korea
高通 vs Arm權利金戰爭:15億美元『權利金豁免』牌改變晶片IP商業模式的理由
德拉瓦聯邦法院高通對Arm訴訟中,若認定違反,高通可要求最長5年權利金豁免,規模約15億美元。高通年付約4.43億美元占Arm營收9%、營業利益49%,卻僅占高通營業利益約4%,揭示授權方比被授權方更脆弱的IP商業結構。


🆓 免費文章 · 任何人都可以免費閱讀
30秒摘要
- 事件:在德拉瓦聯邦法院於2026年10月5~9日進行的高通對Arm權利金訴訟。陪審團在10月9日星期五約4小時評議也未能得出結論,將於10月13日星期二恢復審理。(Reuters)
- 高通的主張:Arm withholding了合約應提供的軟體修補與晶片測試工具,違反最低價保證(最低價10%以內費率)條款,並將2024年授權終止通知函洩露給媒體,毀了與Meta的晶片交易。高通主張Meta交易中約$170M價值蒸發。
- 核心賭注:若認定違反,依合約條款高通可要求最長5年不向Arm支付權利金的『權利金豁免(royalty holiday)』。每年約$300M × 5年 = 約$15億規模。該條款本身的有效性由Maryellen Noreika法官另行判斷中。
- 數字的非對稱:高通每年向Arm支付的金額(約$443M)是Arm營收的9%,但相當於Arm營業利益($900M)的49%。相同金額僅為高通營業利益($12.4B)的約4%。也就是說,相同的錢對一方是生死問題,對另一方是四捨五入誤差。
- 時機:Arm將於2026年11月4日收盤後發布FY2027第2季業績。在陪審團結論出來前,市場已將此風險反映在價格。
- Takeaway:這場審判的真正主題不是高通與Arm兩家公司,而是CPU·GPU IP授權商業模式整體的損益平衡點。授權方比被授權方更脆弱的結構首次以數字顯現。
- 合約設計的教訓:如同2013年每晶片$1.88上限條款在288核心時代崩解,固定價格合約需要因應技術scaling的調整機制。這場審判將改變今後所有大型IP合約的範本。
Background
高通與Arm的糾紛不是昨天今天的事。自2021年高通收購Nuvia後,圍繞授權繼承問題的第一場訴訟(Arm於2022年提起)經2024年審判 — 高通在Nuvia合約違反獲無罪裁決,Nuvia本身是否違反陪審團未能達成一致 — 現在上訴審進行中。而2024年4月高通對Arm提起的這場訴訟,於10月5日在德拉瓦聯邦法院進行5天審判。
據法院文件(Arm的20-F年報),高通在2024年12月追加了與Arm的Qualcomm ALA(architecture license agreement)違反通知相關的主張,2025年與2026年3月也補充請求內容。Arm表示「不同意主張,將強力爭辯」。
整理時間線,糾紛的長期戰性質顯現。2021年高通收購Nuvia → 2022年Arm提起第一場訴訟 → 2024年4月高通反訴 → 2024年12月第一場審判(高通在Nuvia合約違反嫌疑獲無罪,Nuvia本身違反與否陪審團未能達成一致)→ 2026年10月第二場審判。兩家公司一邊在法庭交戰、一邊同時維持授權方-被授權方關係超過4年。一邊打一邊交易的關係 — 這是半導體IP商業的日常。
這場審判的結構分為兩條軌道。一條是陪審員判斷的合約違反與否(修補·工具未提供、最低價條款違反、Meta交易妨礙),另一條是Noreika法官直接判斷的 bench trial — Arm是否就下一代架構(v10)誠實談判。高通目前的architecture license有效至2033年,因此實質上這場戰爭是圍繞2033年以後的價格的戰爭。
Business Deep Dive
1. 『權利金豁免』這個核按鈕
高通瞄準的不是損害賠償金。高通律師團主張合約中有違反時可最長5年停止支付權利金的條款,若陪審團認定違反,將請求Noreika法官強制執行該條款。以每年約$300M水準的權利金 × 5年 = 約$15億。
但這張牌有限制。Reuters報導,Noreika法官在審判過程中表示正在研議是否使該條款無效。若條款無效,高通能得到的只有規模小得多的損害賠償金。也就是說,即使陪審團認定違反,高通握住15億美元也不自動保證。這是審判的第二道關卡。
2. Meta交易$170M:『妨礙』主張的實體
高通第三個主張最具戲劇性。2024年Arm向高通發送通知architecture license違反的函件,該函件被洩露給媒體。高通律師Karen Dunn在開庭陳述中這樣說。高通即將與Meta達成晶片交易,但Arm函件洩露後,Meta擔心「高通可能失去授權」,交易達成時價值已減少$170M。「Delay is costly」— 延遲是成本。
Arm方面的反駁也不弱。Arm律師Gregg LoCascio向陪審團主張「完全沒有受害(not harmed in the least)」,並反擊真正原因是Meta從VR頭顯轉向AI眼鏡策略,試圖調整高通晶片的財務條件。
這裡值得關注的是$170M數字的性質。這不是Arm直接奪走的錢,而是談判延遲與不確定性造成的機會成本。是在法庭上最難證明的一種損害。但同時也是半導體業界最常見的一種損害。僅授權不確定性就讓客戶的購買決定延遲數季,是在這個業界的人都經歷過的事。陪審團如何看$170M,可能成為是否認定違反的分水嶺。
3. 18,500%:數字訴說的談判溫度
在bench trial,高通執行長Cristiano Amon在法庭拿著圖表作證。Arm從架構版本v9到v10要求的權利金漲幅為18,500%。(Reuters最初報導為1,800%,後更正為18,500%。)Arm方面律師反擊。2013年合約有每晶片$1.88權利金上限,適用於5核心以上晶片,而2026年資料中心晶片是288核心。律師問Amon「是否等於只付5個核心的權利金,免費拿283個」,Amon回答「不這樣看」。
這裡顯現的不是單純價格爭執。2013年合約結構是假設5核心智慧型手機晶片設計。13年後的現在,相同條款適用於288核心伺服器晶片,合約文字與技術現實之間產生巨大差距。從高通立場2013年cap是正當權利,從Arm立場過時條款正在侵蝕核心客戶的權利金基礎。雙方都有道理 — 因此這個糾紛不是只能在法庭解決的問題。
4. 『283個免費』vs『2013年約定』:雙方都對的不舒服真相
再拆解18,500%數字。Arm的邏輯是這樣。2013年合約設定每晶片$1.88上限,是因為當時晶片是5核心智慧型手機AP。若將相同$1.88適用於2026年288核心伺服器晶片,Arm收取的權利金以運算單位除算的值降至13年前的50分之1以下。從Arm立場,高通等於「只付5個核心的錢,免費使用283個」。尤其高通將Oryon核心擴展至伺服器·PC,單晶片運算價值爆炸性增加,Arm拿到的份額卻固定在2013年。
高通的邏輯也不弱。合約就是合約。授權存在的理由是可預測性。Arm在13年前協議的 cap以「過時」為由單方面試圖使其無力化的瞬間,授權制度本身的信任崩解。高通堅持2013年cap不只是省錢,而是確定今後10年的成本結構。
不舒服的真相是雙方都對。2013年合約真正的缺陷不是價格,而是scaling機制的缺失。沒有核心數從5個增至288個時權利金自動調整的條款。今後的IP合約將反映這個教訓。不是每晶片定額,而是依運算容量收費,或核心數連動sliding scale。這場審判很可能重寫未來所有CPU·GPU IP合約的範本。
5. 為何現在:高通的時機計算
這場訴訟的提起時點(2024年4月)與審判時點(2026年10月)不是偶然。高通ALA在2033年到期。架構授權重新談判通常在到期數年前開始,因此現在正是決定v10以後價格的窗口。訴訟與談判並行是在談判桌最大化槓桿的經典策略。bench trial 處理的『誠實談判』與否也是相同脈絡。若法院對Arm談判態度提出問題,v10價格談判中高通立場自動強化。
時機的第二軸是Arm業績發布。陪審團10月13日星期二恢復審理,Arm 11月4日發布FY2027第2季業績。若裁決在業績發布直前出來,Arm經營層將在電話會議受到最尖銳提問。無論高通是否有意,審判日程正好跨在對Arm最大壓力的區間。
第三是高通自身的『逃脫選項』。在2024年Nuvia審判中,高通Oryon處理器被認定在其ALA下正式授權,高通確保了即使沒有Arm也能設計·銷售客製核心的法律基礎。在依賴度降低的狀態下提起訴訟 — 這是談判理論教科書。BATNA(Best Alternative to Negotiated Agreement)變好時是最適合交戰的時機。高通BATNA在2024年12月審判後結構性改善,現在是使用那張牌的時點。
6. 權利金的非對稱經濟學
現在看這場審判向整個半導體產業提出的最重要數字。
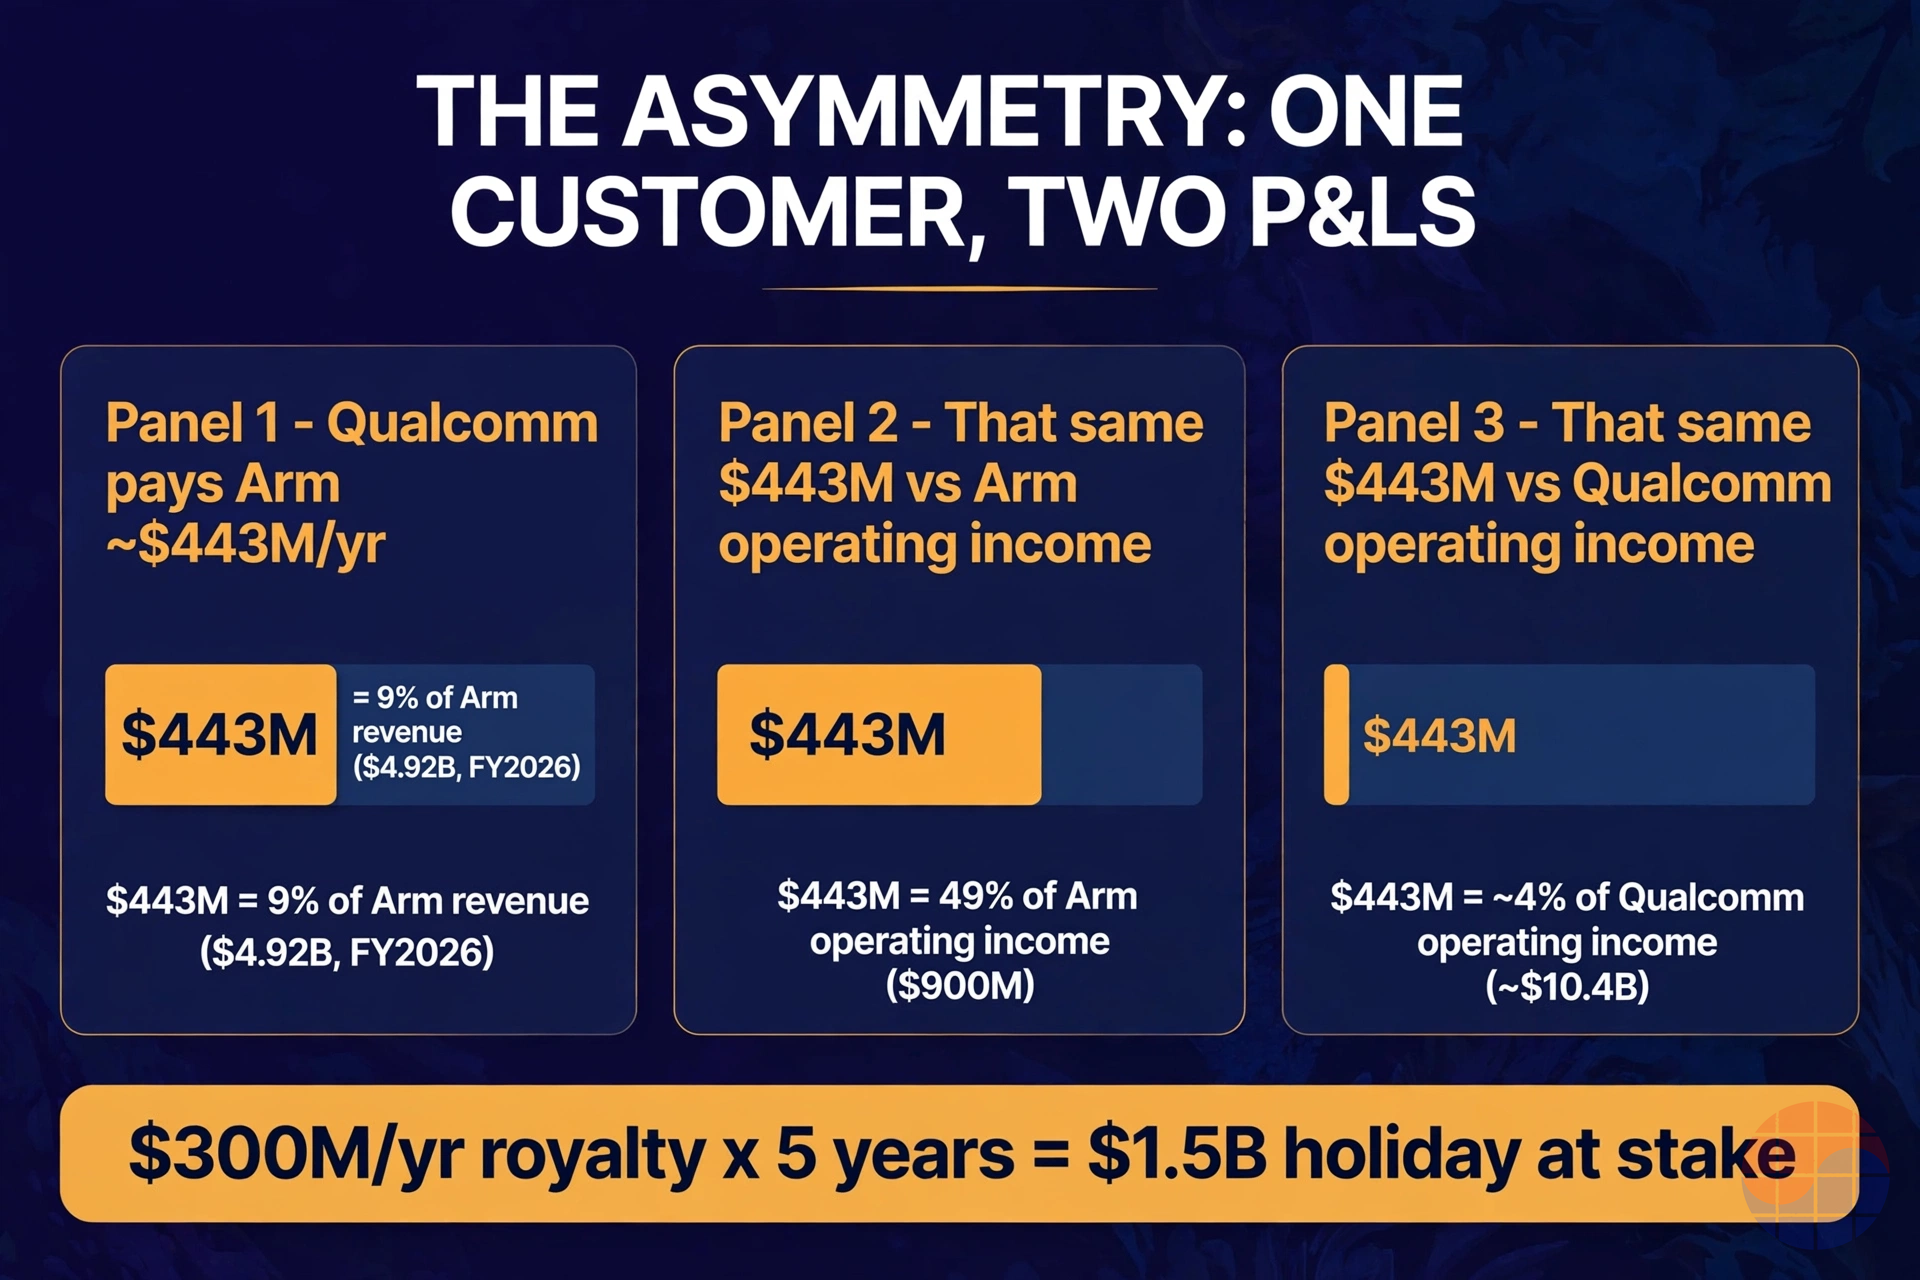
據Arm 20-F,高通在截至2026年3月31日會計年度占Arm整體營收9%。Arm FY2026營收$4.92B,9%約$443M。但Arm FY2026營業利益僅$900M。(Barchart年度損益表)$443M是Arm營業利益的49.2%。是一半。
將相同$443M放在高通損益表上,故事完全不同。高通FY2025營業利益$12.355B。$443M僅為高通營業利益的3.6%,約4%。
整理如下:
| Arm | 高通 | |
|---|---|---|
| 高通/Arm間年支付額 | ~$443M | ~$443M |
| 占自家營收 | 9% | 微小 |
| 占自家營業利益 | 49% | ~4% |
一個注意點:$443M包含權利金與license fee。高通要求豁免的是權利金部分(據知約$300M/年)。但規模感不變。授權方將營業利益一半押在一個客戶,被授權方將那筆錢視為營業利益的4%。這是顯示IP授權商業中『客戶集中度』對哪一方更危險的教科書案例。
再疊加Arm成本結構,圖像更鮮明。Arm FY2026營業費用膨脹至$4.1B。是維持R&D人力9,000名規模組織的固定成本。權利金邊際成本幾乎為0,營收增加利益爆炸性增加,反之核心客戶權利金停止5年,固定成本不變利益蒸發。這就是營業槓桿的雙刃。$443M是Arm營業利益49%,意謂不只是『大客戶』,Arm的損益平衡點本身取決於高通是否付款。與股東正當化Arm 300倍PER時假設的『穩定權利金成長』前提正面衝突的數字。
這個非對稱也直接連接到Arm估值。Arm目前以約$323B市值、超過300倍PER交易。這種倍數是對權利金收益『幾乎確定成長』的溢價。若占營業利益一半的客戶5年不付權利金的情境實現,打擊不只是$1.5B現金。『Arm權利金是不可談判的固定收入』前提本身崩解。倍數崩解的不是業績,而是敘事。
7. 三個情境與估值數學
情境A:高通勝訴 + 權利金豁免執行(機率:低~中)
📩 在持續關注這個主題嗎?
財報·報告·HBM供需的後續分析,每天10:30(KST)寄到您的信箱。 免費訂閱 →
每年$300M × 5年 = $1.5B權利金空白。相當於Arm FY2026營業利益$900M的33%的金額連續5年消失。以單純NPV(折現率10%)計算,$300M × 3.79 ≈ $1.14B直接價值損失。
換算為每股基準更鮮明。Arm FY2026稀釋每股盈餘約$0.85,發行股數約10.6億股。每年$300M稅前利益減少,稅後約$235M(假設有效稅率約22%),每股約$0.22的EPS打擊。相當於FY2026 EPS的26%。在以超過300倍PER交易的股票中,EPS四分之一5年蒸發,意謂倍數本身無法維持。
但真正打擊是對其他客戶的先例效應。Arm其他大型被授權方也將握有「找出違反就能權利金豁免」的劇本。對Arm整個權利金基礎的重新談判壓力 + 倍數縮小。在這個情境,Arm股價調整幅度可能是直接損失的數倍。
情境B:Arm勝訴(機率:中)
$443M年收益基礎維持,到2033年更新前的價格談判力傾向Arm。v10權利金18,500%漲價要求成為實際參考點,而非『談判錨定』。從估值觀點,訴訟overhang消除本身就是事件。若不確定性消退,Arm股價很可能出現安心漲勢。但高通仍保有ALA(至2033年),並具備自家Oryon核心設計能力,Arm要強推不合理價格有限制。更重要的是,即使勝訴,結構問題仍在。營業利益49%依賴一個客戶的結構不會因判決書修復。市場很可能維持『折價』至2033年更新談判。也就是說,Arm勝訴是短期股價事件,不是結構重估。
情境C:和解(機率:最高,依歷史模式)
如同IP大型糾紛大多數,雙方都害怕『先例』。高通的權利金豁免條款有效性掌握在法官手中,Arm承擔陪審團認定違反的風險。以賽局理論看,雙方期望值都收斂至『和解』。若高通法庭勝訴機率為p,豁免執行機率為q,高通期望值為$1.5B × p × q,而q(法官對條款有效性判斷)是高通無法控制的變數。Arm也無法控制陪審團認定違反機率r。雙方都抱有無法控制的變數時,合理選擇是消除變數。
預想和解結構:高通維持ALA但接受v9/v10階段性調漲權利金,Arm明確修補·工具提供義務並同意今後『誠實談判』框架。以雙方都能主張『勝利』的模糊文字收尾。向市場傳達的訊息是「避免最壞」— 短期對兩家股價中性~正面。但若和解條件包含v10權利金大致區間,這將成為整個業界價格參考,因此細節文字重要。
8. 結構教訓:CPU·GPU IP授權的損益平衡點
這場審判留下的最大遺產不是判決書,而是合約結構的極限。
第一,IP授權方的營業槓桿是雙刃劍。權利金邊際成本幾乎為0,營業利益率高,但也必須養活固定成本性質的R&D組織。Arm營業費用在FY2026膨脹至$4.1B。一個客戶動搖利益就減半的結構 — 這不是商業模式缺陷,而是特性。但股東是否已將該特性正確反映在價格上值得懷疑。
第二,架構授權的『核選項』雙方都有。高通保有ALA至2033年,即使沒有Arm也能設計·銷售自家核心(2024年Nuvia審判確認的權利)。反之Arm握有v10以後的價格。是相互保證毀滅(MAD)結構。在這種結構,訴訟成為談判工具,談判以訴訟為前提。今後所有大型ALA重新談判都將以這場審判為參考。
第三,韓國觀點:這場戰爭對三星也是直接議題。三星電子是高通客戶(搭載Snapdragon的Galaxy)兼Arm被授權方,三星晶圓代工生產雙方晶片。在v10權利金上漲185倍的世界,三星Exynos策略與晶圓代工客戶招攬策略都需要重新計算。尤其三星晶圓代工要招攬高通等大型無廠,必須理解該無廠的IP成本結構。IP權利金如今是晶圓代工營業的變數。
第四,授權合約的『更新懸崖(renewal cliff)』管理。高通ALA在2033年到期。通常到期愈近,被授權方談判力愈弱。高通從到期7年前開始訴訟戰,可解讀為在更新懸崖前先占主導權的行動。反之從Arm立場,2033年時限是『能提高價格的最後機會』。雙方時間認知正相反,若無和解,緊張將持續至2033年。保有長期ALA的所有無廠(包括Apple、MediaTek、Samsung)都必須同時計算自家更新時點與這場審判的判例效應。
Chase's Take
作為在Synopsys工作、在旁看EDA授權談判的立場,看這場審判的想法只有一個。授權方比被授權方更脆弱。
EDA業界也有類似動態。工具廠商握有「沒有我們的工具就無法tapeout」的槓桿,但一個大型客戶流失,季度業績就崩解。客戶無法換工具,但廠商無法失去客戶的結構。Arm與高通關係也正是這個形狀。高通放棄Arm架構是5年專案,Arm失去高通是下一季業績。時間視野(time horizon)的非對稱翻轉力量的非對稱。
以MBA鏡頭看,這是典型「concentrated supplier vs diversified buyer」案例。以Porter五力看『供應者談判力』應該強,但實際供應者利益49%綁在一個買方,供應者更弱。教科書只以『供應者數』看供應者集中度,現實中利益集中度(profit concentration)才是真正變數。
做個簡單思想實驗。假設Arm成功將高通權利金提高2倍。Arm營業利益增加$443M。看起來很好。但若高通作為代價全面啟動 ALA 逃脫,或下次更新將授權減半,會如何?Arm失去的不是$443M的2倍,而是客戶本身。價格愈提高,客戶逃脫誘因愈大的結構 — 這不是供應者談判力,而是供應者陷阱。看似有定價能力的瞬間反而最危險。Arm對v10要求18,500%作為談判策略可以理解,但那個數字公開的瞬間,很可能加速包括高通在內所有大型被授權方的『逃脫選項』檢討。
還有一點。Arm在SoftBank收購後轉變為『直接賣晶片的公司』(2026年3月推出Arm AGI CPU),Arm如今與客戶競爭。授權方兼競爭者。這種雙重角色侵蝕信任。高通主張「Arm withholding修補」的背景,不只是單純合約違反,還有「Arm開始將我們視為競爭者」的懷疑。IP商業中信任崩解後只剩下合約書,而合約書是2013年遺物。
有趣的是,這個格局與EDA業界朝正相反方向收斂。EDA的工具廠商(Synopsys、Cadence)深植於客戶設計流程,客戶無法放棄廠商。反之CPU IP有架構授權這個『逃生口』,客戶能放棄廠商。在同一個『IP授權』名稱下,力量方向正相反的兩個產業共存。高通-Arm審判是後者結構走到極端時會發生什麼的第一個實證案例。
Implications
對IP持有者(如Arm的授權方):以利益基準重新計算客戶集中度。營收9%看起來安全,營業利益49%不是。在董事會層級監控大型客戶個別『利益貢獻度』,設計降低單一客戶依賴的價格結構(例:不是核心數連動,而是價值基礎收費)。2013年式固定cap在技術scaling面前是定時炸彈。具體需要三個行動。第一,將前5大客戶營業利益貢獻度每季儀表板化。第二,新ALA將運算容量連動條款作為標準 — 這是這場審判顯示的『scaling機制缺失』教訓。第三,如Arm已開始,透過擴展至compute subsystem與自家晶片(AGI CPU)等高附加領域,降低權利金單一依賴。但這個擴展帶來與客戶競爭這點(參照上方Chase's Take)是風險管理對象。
對無廠被授權方:藉此機會重新檢查ALA的『違反時救濟條款』。是與法務團隊確認自家合約是否有高通拿出的5年權利金豁免條款等『nuclear option』、若有發動條件是什麼的時候。還必須在談判桌認知v10等下一代架構價格錨定(18,500%要求)已開始。查核清單有三點。第一,將自家ALA到期時點與更新談判開始時點明示於行事曆 — 高通從到期7年前開始行動。第二,模擬權利金計算基準(每晶片定額 vs 核心數連動 vs 營收連動)如何因應技術scaling。第三,將授權方『誠實談判』義務明文化於合約 — 這次bench trial爭點正是這點。
對投資人:Arm下次業績(11月4日,收盤後)不是單純季度業績。電話會議很可能出現權利金指引與訴訟相關提及,市場將詢問如何將『高通風險』反映於價格。尤其值得關注的指標有兩個。第一,權利金營收成長率 — 即使有高通不確定性,v9基礎權利金是否成長是核心。第二,經營層以何種語氣提及訴訟 — 若超越「vigorously defend」水準出現具體指引調整提及,市場將其解讀為風險實體化。從高通立場,真正賭注不是$1.5B潛在成本節省,而是2033年以後的定價主導權。應將這場審判讀作『資本分配先行指標』,而非『法律新聞』。
對晶圓代工業界:對三星晶圓代工、台積電都是客戶管理的教本。若無廠客戶IP成本結構動搖,其漣漪會回到晶圓代工訂單。尤其生產Arm基礎晶片的晶圓代工,應將客戶架構授權到期時點(高通2033年)與權利金談判週期放入營業行事曆。這是IP合約時程與tapeout時程一樣重要的時代。
FAQ
Q1. 高通真的能5年一毛錢權利金都不付給Arm嗎?
有可能,但不是自動。陪審團必須認定合約違反,接著Noreika法官必須判斷5年權利金豁免條款有效。法官目前正在研議該條款是否無效。若條款無效,高通只能得到小額損害賠償金。
Q2. $443M與$1.5B有何不同?
$443M是高通每年向Arm支付的整體金額(權利金 + license fee)估計,相當於Arm營收9%。這個數字可由Arm 20-F揭露(高通占營收9%)與FY2026營收$4.92B相乘直接計算。$1.5B是其中權利金部分(據知約$300M/年)5年豁免時的總額。也就是$1.5B是$443M子集的5年值。若混淆兩個數字,會誤讀事件規模。
Q3. 18,500%權利金漲價要求真的能執行嗎?
其本身不是最終價格。法庭公開的是Arm的『要求案』,是高通執行長在bench trial提出的圖表數值。Reuters最初報導1,800%,後更正為18,500%。實際v10權利金將透過另行bench trial(誠實談判與否判斷)與今後談判決定。
Q4. 這場審判對三星等韓國企業有何影響?
直接。三星電子是高通晶片客戶兼Arm架構被授權方,三星晶圓代工生產雙方晶片。若v10權利金體系改變,Exynos成本結構與晶圓代工客戶(高通等無廠)IP成本一起改變。IP權利金如今是晶圓代工營業策略變數。
主要來源
- Reuters, "Qualcomm and Arm kick off trial, potential for huge damages in focus" (2026-10-05) 及 "Qualcomm and Arm jury to return next week after deliberations in contract dispute case" (2026-10-09) — 審判經過、雙方主張、$170M Meta交易、18,500%漲價要求、5年權利金豁免爭點
- Arm Holdings plc, Form 20-F年報 (2026-09-18提交) — 高通占FY2026營收9%的揭露、訴訟經過說明
- Arm Newsroom, "Arm announces earnings release date for second quarter fiscal year ending 2027" (2026-10-05) — 2026年11月4日業績發布日
- Barchart, Arm Holdings年度損益表 — FY2026營收$4.92B, 營業利益$900M
- Qualcomm Incorporated, FY2025業績發布8-K (2025-11-05) — FY2025營業利益$12.355B
本文事實關係基於2026年10月11日基準公開的法院文件、Reuters報導、雙方揭露資料。高通主張是尚未證明的當事方主張,陪審團裁決進行中。請勿作為投資判斷根據。
相關文章
- Daily Silicon:只有NVIDIA停滯,記憶體·ARM·ASIC拉動的5月第一週
- Daily Silicon:Micron 414.6億美元,HBM4與DRAM重新定價
- 行動AP市場在衰退嗎:出貨量·矽價值·自家晶片的三路分歧
- Daily Silicon:Micron $41.46B,HBM4與DRAM週期變化
- Daily Silicon:SK hynix Nasdaq ADR、高通-ByteDance AI晶片、三星UFS 5.0、UMC 203%急增
📩 今天錯過的分析,明天早上寄到您的信箱
每天10:30(KST)Daily Silicon與財報·機構報告核心解讀搶先送達。訂閱後可選擇韓語/英語/日語新聞通訊,中文深度分析每日在網站更新。
免費訂閱 →
免費 · 無垃圾郵件 · 隨時退訂