 VLSI Korea
La electricidad es la nueva ventaja: dentro del cuello de botella energético de los centros de datos de IA
El cuello de botella de la IA pasó de los chips a la electricidad: 945 TWh de demanda de centros de datos en 2030, una cola de interconexión de 2.285 GW en EE. UU., plazos de transformadores de 144 semanas y los fabricantes coreanos que cobran la prima.


La electricidad es la nueva ventaja: dentro del cuello de botella energético de los centros de datos de IA
Resumen en 30 segundos
El cuello de botella de la infraestructura de IA se ha desplazado de los chips a la electricidad. El consumo eléctrico mundial de los centros de datos pasará de 415 TWh en 2024 a unos 945 TWh en 2030 (Agencia Internacional de la Energía, 10 abr 2025). En Estados Unidos, 2.285 GW de proyectos de generación y almacenamiento esperan en las colas de interconexión a la red (datos publicados el 7 abr 2026), y los plazos de entrega de los grandes transformadores se han alargado de unas 100 semanas en 2022 a entre 128 y 144 semanas. Los chips se compran con dinero; la electricidad solo se compra con tiempo. Y quienes cobran el precio de ese tiempo son los tres fabricantes coreanos de equipos eléctricos: HD Hyundai Electric registró una cartera de pedidos récord de USD 6.900 millones al cierre del 2T 2026, y Hyosung Heavy Industries acumulaba KRW 11,8 billones de cartera en industria pesada al cierre del 1S 2026.
| Indicador | Cifra (según el texto) |
|---|---|
| Consumo eléctrico global de centros de datos | 415 TWh en 2024 → unos 945 TWh en 2030 |
| Cola de interconexión en EE. UU. (solar, almacenamiento y gas natural) | 2.285 GW |
| Plazo de entrega de transformadores grandes | Unas 100 semanas en 2022 → 128–144 semanas |
| Cartera de pedidos de HD Hyundai Electric (fin del 2T 2026) | USD 6.900 millones |
| Cartera de industria pesada de Hyosung Heavy Industries (fin del 1S 2026) | KRW 11,8 billones |
| Nuevos pedidos de LS ELECTRIC (ene–sep 2026) | Unos KRW 5,4 billones |
Background: los cuellos de botella se mueven
La carrera de los centros de datos de IA se contó durante mucho tiempo como una lucha por las GPU. A lo largo de 2025, el lenguaje de las presentaciones de resultados cambió: las palabras repetidas pasaron a ser potencia, interconexión y plazo de entrega. La curva de demanda lo explica. Según el informe «Energy and AI» de la AIE (10 abr 2025), el consumo eléctrico mundial de los centros de datos crecerá de unos 415 TWh en 2024 —alrededor del 1,5 % del consumo eléctrico global— a unos 945 TWh en 2030. El consumo en EE. UU. llegará a unos 425 TWh en 2030, un aumento superior al 130 %, y explicará cerca de la mitad del crecimiento de la demanda eléctrica total del país.
La oferta no puede seguir esa pendiente. Centrales, líneas de transmisión, transformadores y aparamenta se mueven más despacio que la demanda. El informe «Queued Up 2026» del Lawrence Berkeley National Laboratory (7 abr 2026) sitúa la cola de interconexión estadounidense en 2.040 GW de generación más 750 GW de almacenamiento a finales de 2025, con un total de 2.285 GW en solar, almacenamiento y gas natural, la combinación más ligada a las cargas de IA. En todo 2025, solo unos 23 GW de la capacidad en cola llegaron a operación comercial. La cola se ha convertido en una espera de años.
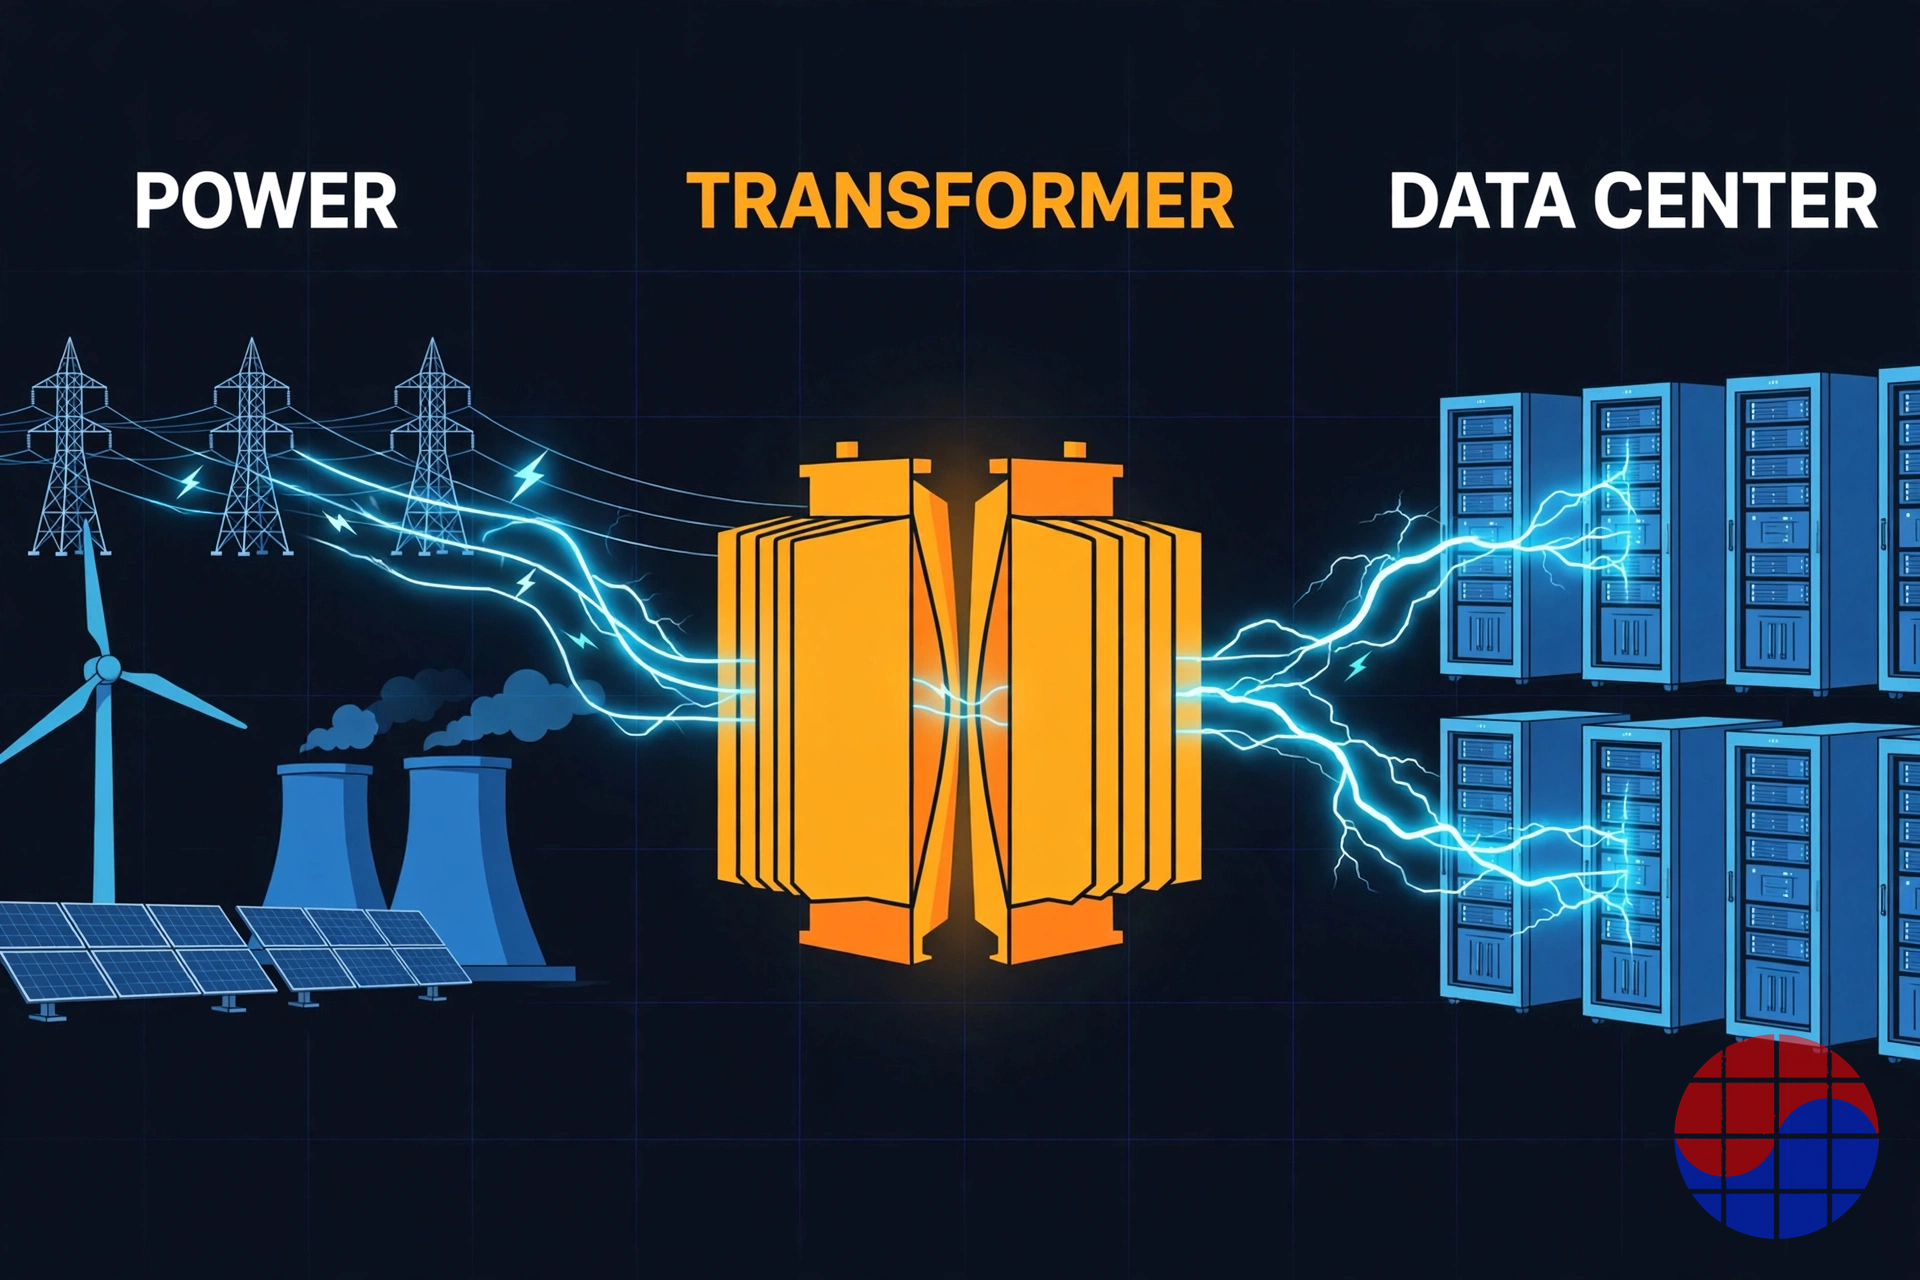
Deep Dive 1: demanda — qué significan 945 TWh
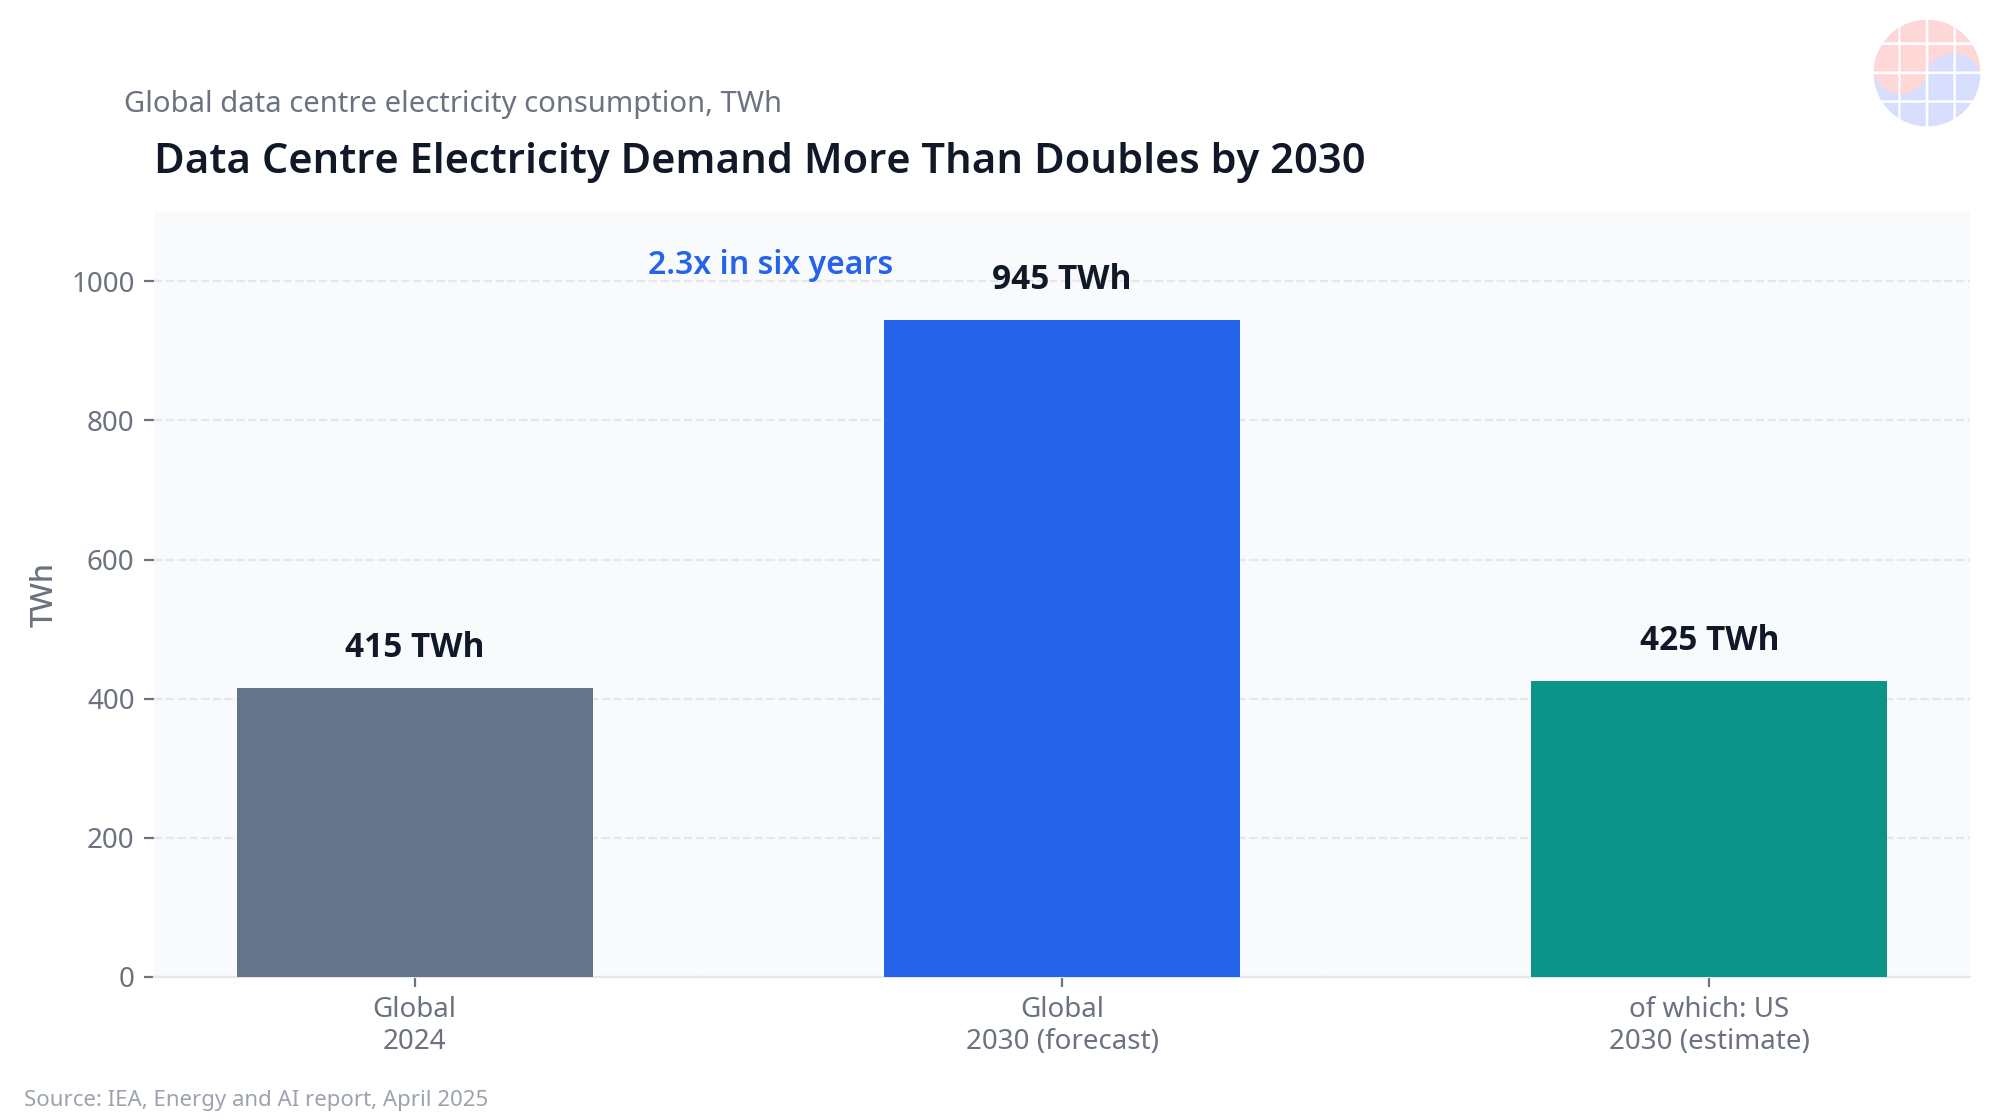
945 TWh equivalen aproximadamente al consumo eléctrico anual de Japón. La IA es el centro del aumento: según el mismo informe de la AIE, las renovables y el gas natural harán la mayor parte del trabajo a corto plazo, mientras que la energía nuclear —incluidos los SMR— solo aportará de forma significativa después de 2030. Eso convierte al gas y a los equipos de red en la válvula de escape inmediata.
También cambia el carácter de la demanda. Las cargas tradicionales de los centros de datos eran relativamente planas; los clústeres de entrenamiento de IA encienden y apagan miles de aceleradores a la vez. Para las eléctricas, «cómo se usa» importa ya tanto como «cuánto se usa», lo que arrastra la demanda de transformadores, interruptores y equipos de potencia reactiva junto con los megavatios brutos. Construir un centro de datos ya no es solo un problema de obra y servidores: es el problema de conectar de forma segura una carga del tamaño de una central eléctrica a la red.
Deep Dive 2: oferta — transformadores de 144 semanas y guerra por los slots de turbinas
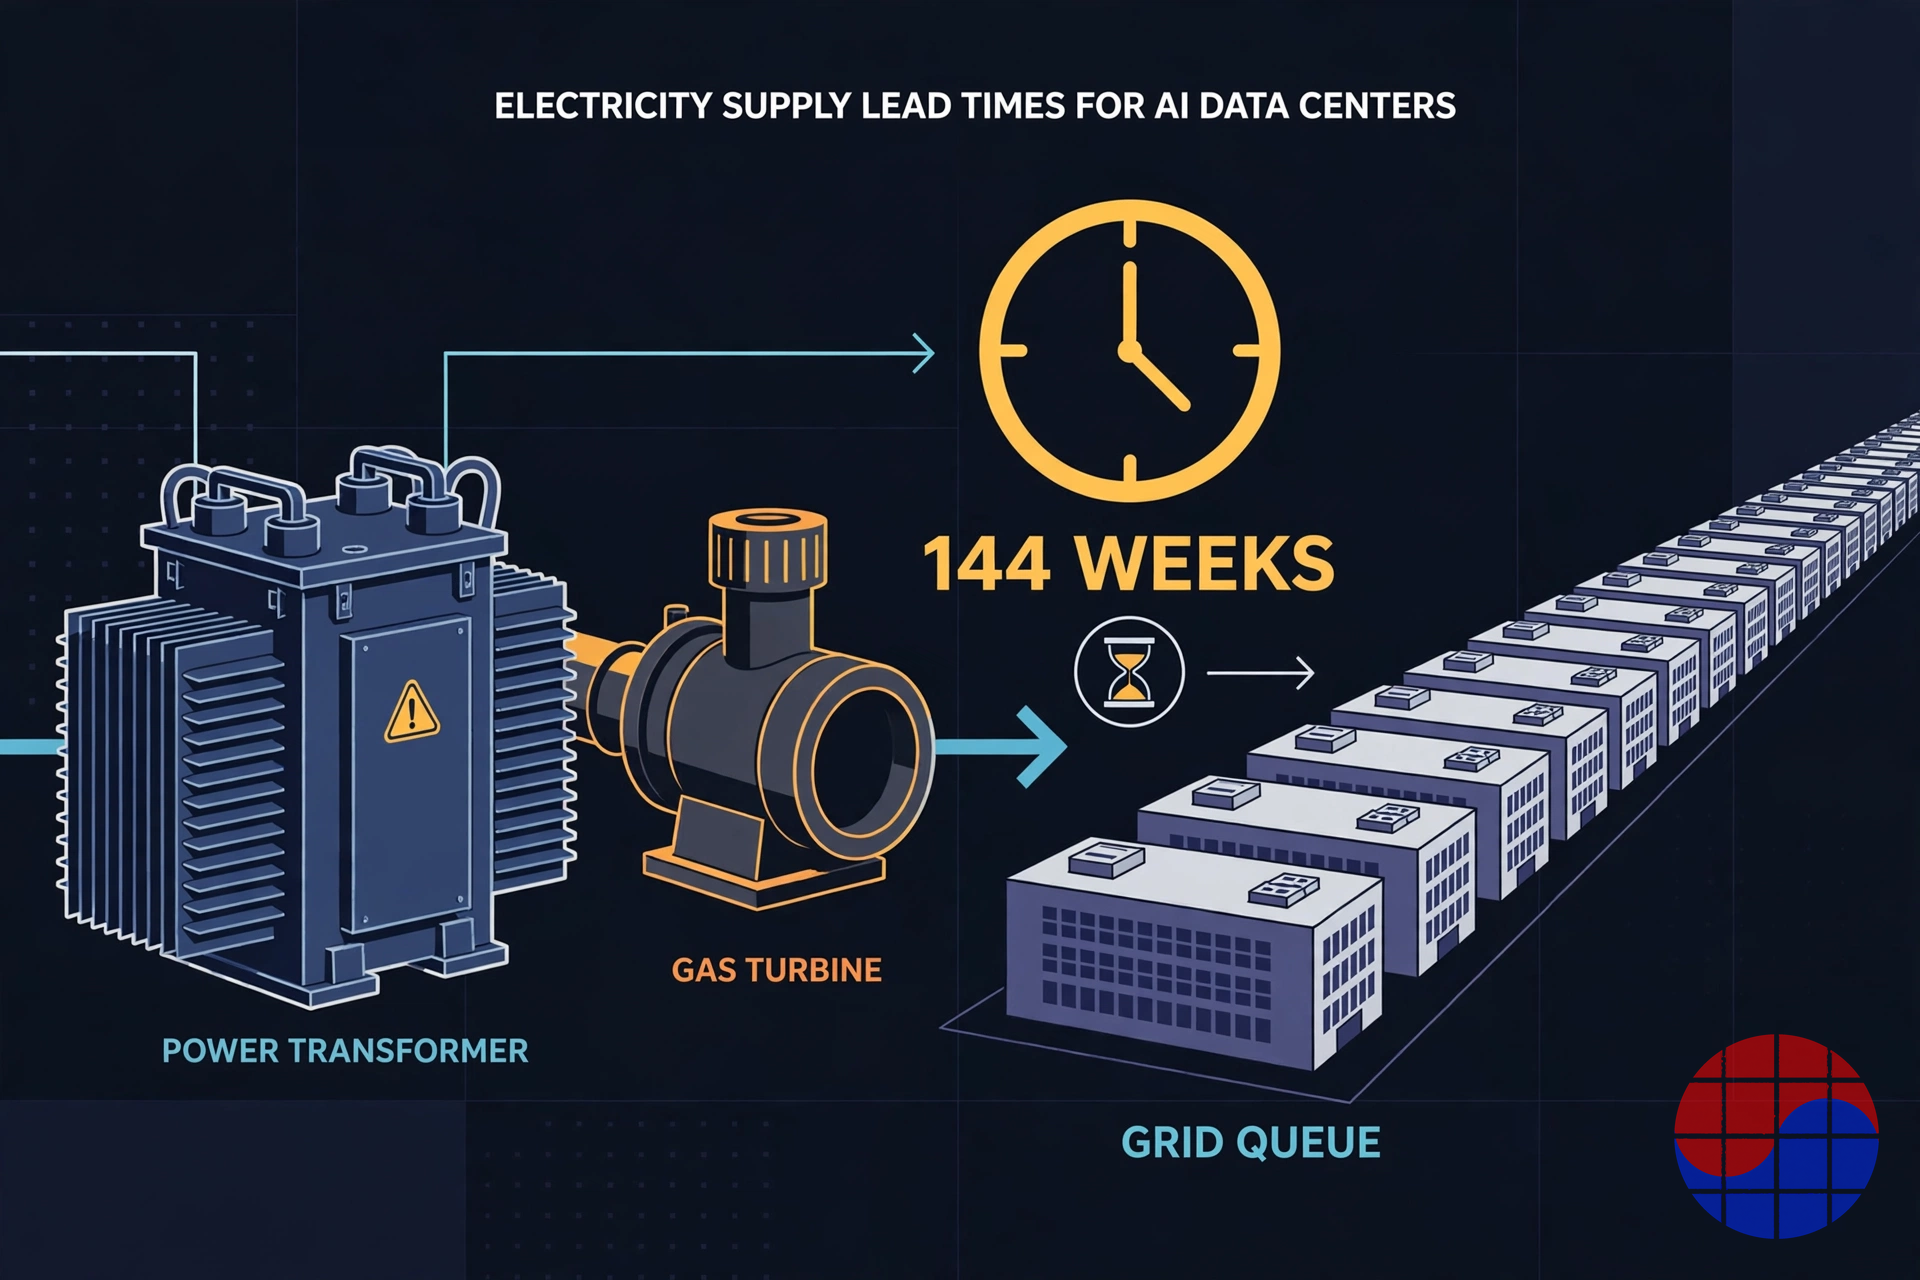
El emblema del cuello de botella de oferta es el transformador. Las encuestas del sector publicadas en 2026 sitúan los plazos medios de los grandes transformadores entre 128 y 144 semanas, frente a unas 100 semanas en 2022, con unidades elevadoras de generación reportadas en 180 semanas o más. Los plazos de la aparamenta llegan a unas 90 semanas. Frente a una construcción típica de centro de datos de 18 a 24 meses, el pedido del transformador es hoy la ruta crítica de todo el proyecto.
La generación tampoco es más fácil. GE Vernova indicó en sus resultados del 1T 2026 (22 abr 2026) que su cartera y reservas de slots de grandes turbinas de gas sumaban 83 GW al cierre del trimestre, camino de 100 GW durante 2026. Los slots con entrega en 2029-2030 ya están en disputa. En el frente nuclear, el acuerdo de compra de energía a 20 años entre Constellation y Meta (anunciado el 3 jun 2025) por 1.121 MW de una central de Illinois es el evento simbólico: un comprador de IA contratando una central nuclear existente al completo. La energía firme y libre de carbono se ha convertido en un activo escaso en sí misma.
Deep Dive 3: los tres coreanos — cobrando la prima del cuello de botella
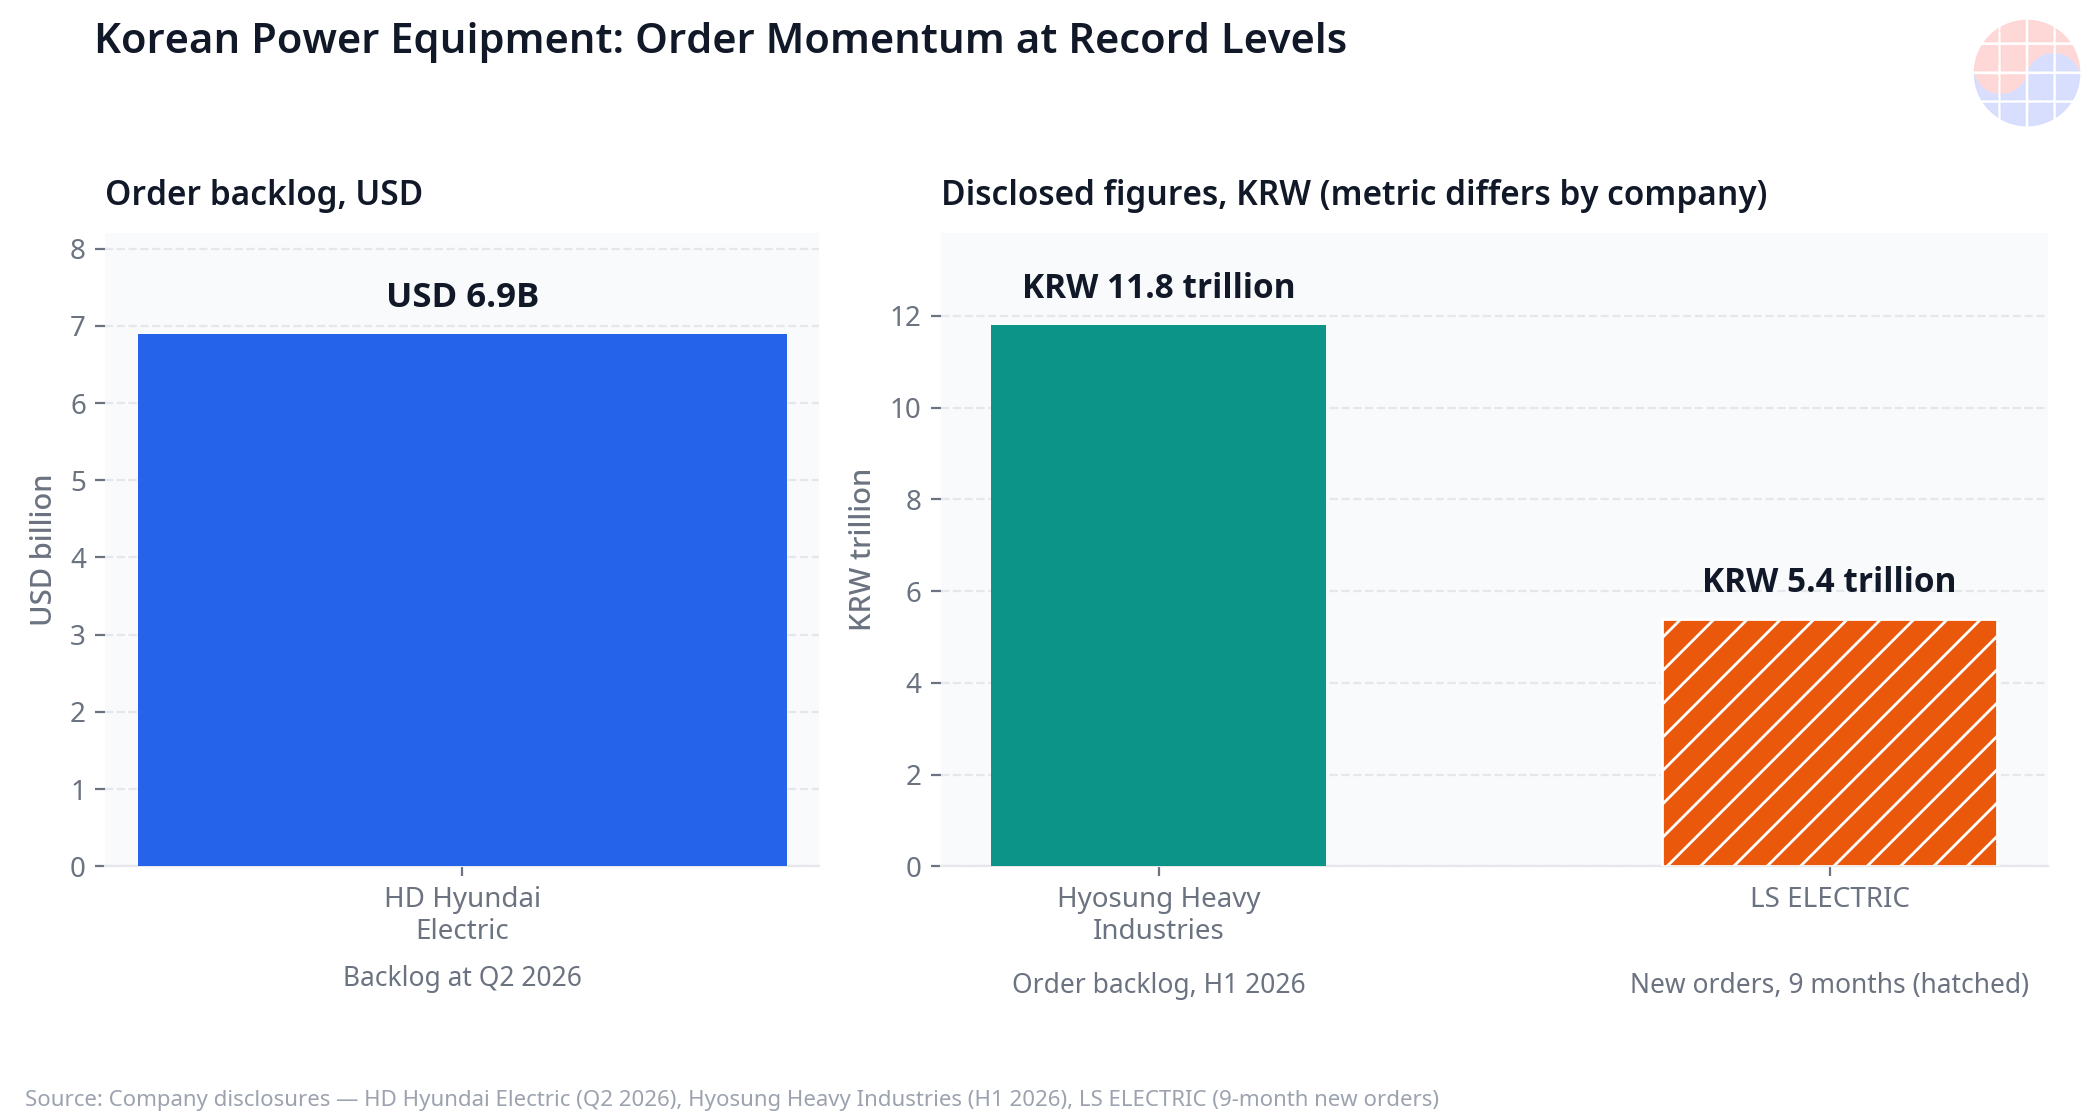
Los beneficiarios de este cuello de botella están dispersos geográficamente, pero los fabricantes coreanos destacan. La oferta norteamericana de transformadores es estructuralmente corta y la capacidad doméstica de EE. UU. no basta. Las cifras de 2026 de los tres coreanos lo cuentan:
- HD Hyundai Electric: ingresos del 2T 2026 de KRW 1,147 billones (+18,9 % interanual) y beneficio operativo de KRW 337.200 millones (+47,2 %, margen del 29,4 %), según su comunicación del 24 jul 2026. La cartera alcanzó el récord de USD 6.900 millones. La ampliación de su planta de transformadores de Alabama apunta a operar dentro de 2026.
- Hyosung Heavy Industries: cartera de industria pesada de KRW 11,8 billones a finales del 1S 2026 (registros regulatorios, ago 2026), y su planta de transformadores de alta tensión de Memphis, una vez completada la ampliación de 2026, figurará entre las mayores capacidades de producción de EE. UU.
- LS ELECTRIC: nuevos pedidos de unos KRW 5,4 billones entre enero y septiembre de 2026, por encima ya de su guía anual de KRW 5 billones (informe del 3T 2026), impulsados por la infraestructura eléctrica de centros de datos de las grandes tecnológicas norteamericanas. También se comunicó una inversión en una base productiva en Texas en el 1S 2026.
Los tres comparten el mismo giro: de «fabricado en Corea, vendido a América» a «fabricado en América, vendido a América». Los transformadores son pesados, frágiles y se especifican red a red. La capacidad local y el historial de certificaciones son la barrera de entrada, y una vez que un equipo entra en una red, los ciclos de sustitución de varias décadas convierten la base instalada en la siguiente cartera de pedidos.
Deep Dive 4: la red doméstica coreana, la misma ecuación
La misma ecuación opera dentro de Corea. La carga de centros de datos concentrada en la región capitalina se encuentra con un margen de transmisión limitado, y desde que el régimen de evaluación de impacto en red entró en vigor con la Ley de Energía Distribuida en 2024, las revisiones de conexión son más estrictas. Pero superar la evaluación no es una fecha de conexión. El cuello de botella que sienten los operadores coreanos es el mismo que sienten los hiperescaladores estadounidenses: el margen de red no es gratis y se convierte en un activo de quien lo asegura primero. A medida que crece la inversión en la red doméstica, los historiales de entrega probados en Norteamérica funcionan como activos de credibilidad en casa.
Chase's Take
Leer esto como una escasez temporal de oferta es un error, por tres razones estructurales. Primero, la estructura de contratación de la demanda ha cambiado: los hiperescaladores ya no compran electricidad al contado; los PPA a 20 años, los contratos nucleares por central completa y las reservas de slots de turbinas convierten la electricidad en un activo asegurado. Segundo, la constante de tiempo de la oferta es larga: una fab tarda dos o tres años, pero la transmisión tarda años solo en permisos, y la capacidad de transformadores depende de mano de obra cualificada y del suministro de acero para núcleos. Tercero, el cuello de botella está distribuido: arreglar la generación sin la transmisión, o la transmisión sin las subestaciones, no arregla nada.
La pregunta del inversor es quién tiene el poder de fijación de precios sobre el cuello de botella. En la era GPU lo tenían diseñadores y foundries. En la era de la electricidad lo tiene quien puede acortar los plazos: los fabricantes de equipos que ya tienen cartera y capacidad local. El margen operativo del 29,4 % de HD Hyundai Electric en el 2T 2026, muy por encima de la media manufacturera, muestra que la prima ya fluye hacia los precios. Los riesgos son igualmente claros: una desaceleración del capex de centros de datos presionaría las carteras, y las ampliaciones de los competidores pueden erosionar la prima. Pero la cola de interconexión es un problema de secuencia, no de precio, y la secuencia no se puede abaratar.
Implications
- Hiperescaladores: la contratación de energía decide ya la estrategia de emplazamientos. Cuando la fecha de conexión a red fija la fecha de apertura, el equipo de energía es, en la práctica, el equipo de estrategia.
- Fabricantes de equipos: importa la calidad de la cartera — cláusulas de cancelación, ajustes de precio y proporción de producción local separan carteras de aspecto similar. Para los tres coreanos, la velocidad de localización en Norteamérica es la valoración.
- La red coreana: los centros de datos domésticos chocan con el mismo muro. Que la prima del cuello de botella ganada fuera se recicle en inversión en la red nacional es la siguiente pregunta.
- Inversores: la definición de «beneficiario de la IA» sigue ampliándose. Seguir el camino del cuello de botella — chips, servidores, electricidad — sigue encontrando alto crecimiento de beneficios donde la atención del mercado aún es baja.
Las cifras se basan en las comunicaciones institucionales y empresariales citadas (fechas en el texto); las proyecciones dependen de los supuestos de cada fuente.
FAQ
Q1. ¿A qué velocidad crece la demanda eléctrica de los centros de datos de IA? Según la AIE (10 abr 2025), el consumo eléctrico mundial de los centros de datos pasará de unos 415 TWh en 2024 a unos 945 TWh en 2030. EE. UU. crecerá más de un 130 % en el mismo periodo, hasta unos 425 TWh.
Q2. ¿Por qué los transformadores son el cuello de botella? Porque los plazos de los grandes transformadores se alargaron de unas 100 semanas en 2022 a entre 128 y 144 semanas (encuestas del sector publicadas en 2026), más que la construcción típica de un centro de datos (18-24 meses).
Q3. ¿Qué evidencia hay de los fabricantes coreanos? HD Hyundai Electric comunicó una cartera récord de USD 6.900 millones y un margen operativo del 29,4 % en el 2T 2026; Hyosung Heavy Industries tenía KRW 11,8 billones de cartera de industria pesada a finales del 1S 2026; LS ELECTRIC registró unos KRW 5,4 billones de nuevos pedidos entre enero y septiembre de 2026.
Q4. ¿Cuándo se aliviará el cuello de botella? No pronto, según la evidencia actual. La cola de interconexión de EE. UU. sumaba 2.040 GW de generación a finales de 2025 (publicado el 7 abr 2026) y los slots de turbinas de gas están en disputa hasta las entregas de 2029-2030. La mayoría de los observadores sitúa un alivio significativo después de 2028.
Sources
- AIE, «Energy and AI» (10 abr 2025): https://www.iea.org/reports/energy-and-ai
- LBNL, «Queued Up 2026» (7 abr 2026): https://emp.lbl.gov/queues
- HD Hyundai Electric, comunicación del 2T 2026 (24 jul 2026): https://www.hd-hyundaielectric.com
- Hyosung Heavy Industries, registros regulatorios (ago 2026): https://dart.fss.or.kr
- LS ELECTRIC, informe del 3T 2026: https://www.ls-electric.com
- GE Vernova, resultados del 1T 2026 (22 abr 2026): https://www.gevernova.com
- Constellation–Meta, PPA a 20 años (3 jun 2025): https://www.constellationenergy.com
📩 Suscríbete a VLSI Korea
Recibe primero en tu correo nuestros análisis diarios de semiconductores. La suscripción es gratuita.


