 VLSI Korea
Listrik adalah parit baru: di dalam kemacetan daya pusat data AI
Kemacetan AI berpindah dari chip ke listrik: permintaan pusat data 945 TWh pada 2030, antrean interkoneksi AS 2.285 GW, waktu tunggu transformator 144 minggu, dan produsen Korea yang memungut preminya.


🆓 Artikel gratis · Siapa pun dapat membaca artikel ini secara gratis
Listrik adalah parit baru: di dalam kemacetan daya pusat data AI
Ringkasan 30 detik
Kemacetan infrastruktur AI telah berpindah dari chip ke listrik. Konsumsi listrik pusat data global naik dari 415 TWh pada 2024 menjadi sekitar 945 TWh pada 2030 (Badan Energi Internasional, 10 Apr 2025). Di Amerika Serikat, 2.285 GW proyek pembangkitan dan penyimpanan menunggu dalam antrean interkoneksi jaringan (data dirilis 7 Apr 2026), dan waktu tunggu transformator besar memanjang dari sekitar 100 minggu pada 2022 menjadi 128–144 minggu. Chip bisa dibeli dengan uang; listrik hanya bisa dibeli dengan waktu. Yang memungut harga waktu itu adalah tiga produsen peralatan listrik Korea: HD Hyundai Electric mencatat backlog pesanan rekor USD 6,9 miliar pada akhir Q2 2026, dan Hyosung Heavy Industries memegang backlog industri berat KRW 11,8 triliun pada akhir H1 2026.
| Indikator | Angka (sesuai teks) |
|---|---|
| Konsumsi listrik pusat data global | 415 TWh pada 2024 → sekitar 945 TWh pada 2030 |
| Antrean interkoneksi AS (surya, penyimpanan, dan gas alam) | 2.285 GW |
| Waktu tunggu transformator besar | Sekitar 100 minggu pada 2022 → 128–144 minggu |
| Backlog pesanan HD Hyundai Electric (akhir Q2 2026) | USD 6,9 miliar |
| Backlog industri berat Hyosung Heavy Industries (akhir H1 2026) | KRW 11,8 triliun |
| Pesanan baru LS ELECTRIC (Jan–Sep 2026) | Sekitar KRW 5,4 triliun |
Background: kemacetan berpindah
Perlombaan pusat data AI lama diceritakan sebagai perebutan GPU. Sepanjang 2025, bahasa dalam earnings call berubah: kata yang berulang menjadi daya, interkoneksi, dan waktu tunggu. Kurva permintaan menjelaskan alasannya. Menurut laporan "Energy and AI" dari IEA (10 Apr 2025), konsumsi listrik pusat data global tumbuh dari sekitar 415 TWh pada 2024 — sekitar 1,5% dari konsumsi listrik global — menjadi sekitar 945 TWh pada 2030. Konsumsi pusat data AS mencapai sekitar 425 TWh pada 2030, naik lebih dari 130%, dan menyumbang hampir separuh pertumbuhan total permintaan listrik AS.
Pasokan tidak dapat mengikuti kemiringan itu. Pembangkit, transmisi, transformator, dan switchgear semuanya bergerak lebih lambat daripada permintaan. Rilis "Queued Up 2026" dari Lawrence Berkeley National Laboratory (7 Apr 2026) menempatkan antrean interkoneksi AS pada 2.040 GW pembangkitan ditambah 750 GW penyimpanan pada akhir 2025, dengan surya, penyimpanan, dan gas alam — bauran yang paling terkait dengan beban AI — berjumlah 2.285 GW. Sepanjang 2025, hanya sekitar 23 GW kapasitas antrean yang mencapai operasi komersial. Antrean telah menjadi penantian bertahun-tahun.
Deep Dive 1: permintaan — apa arti 945 TWh
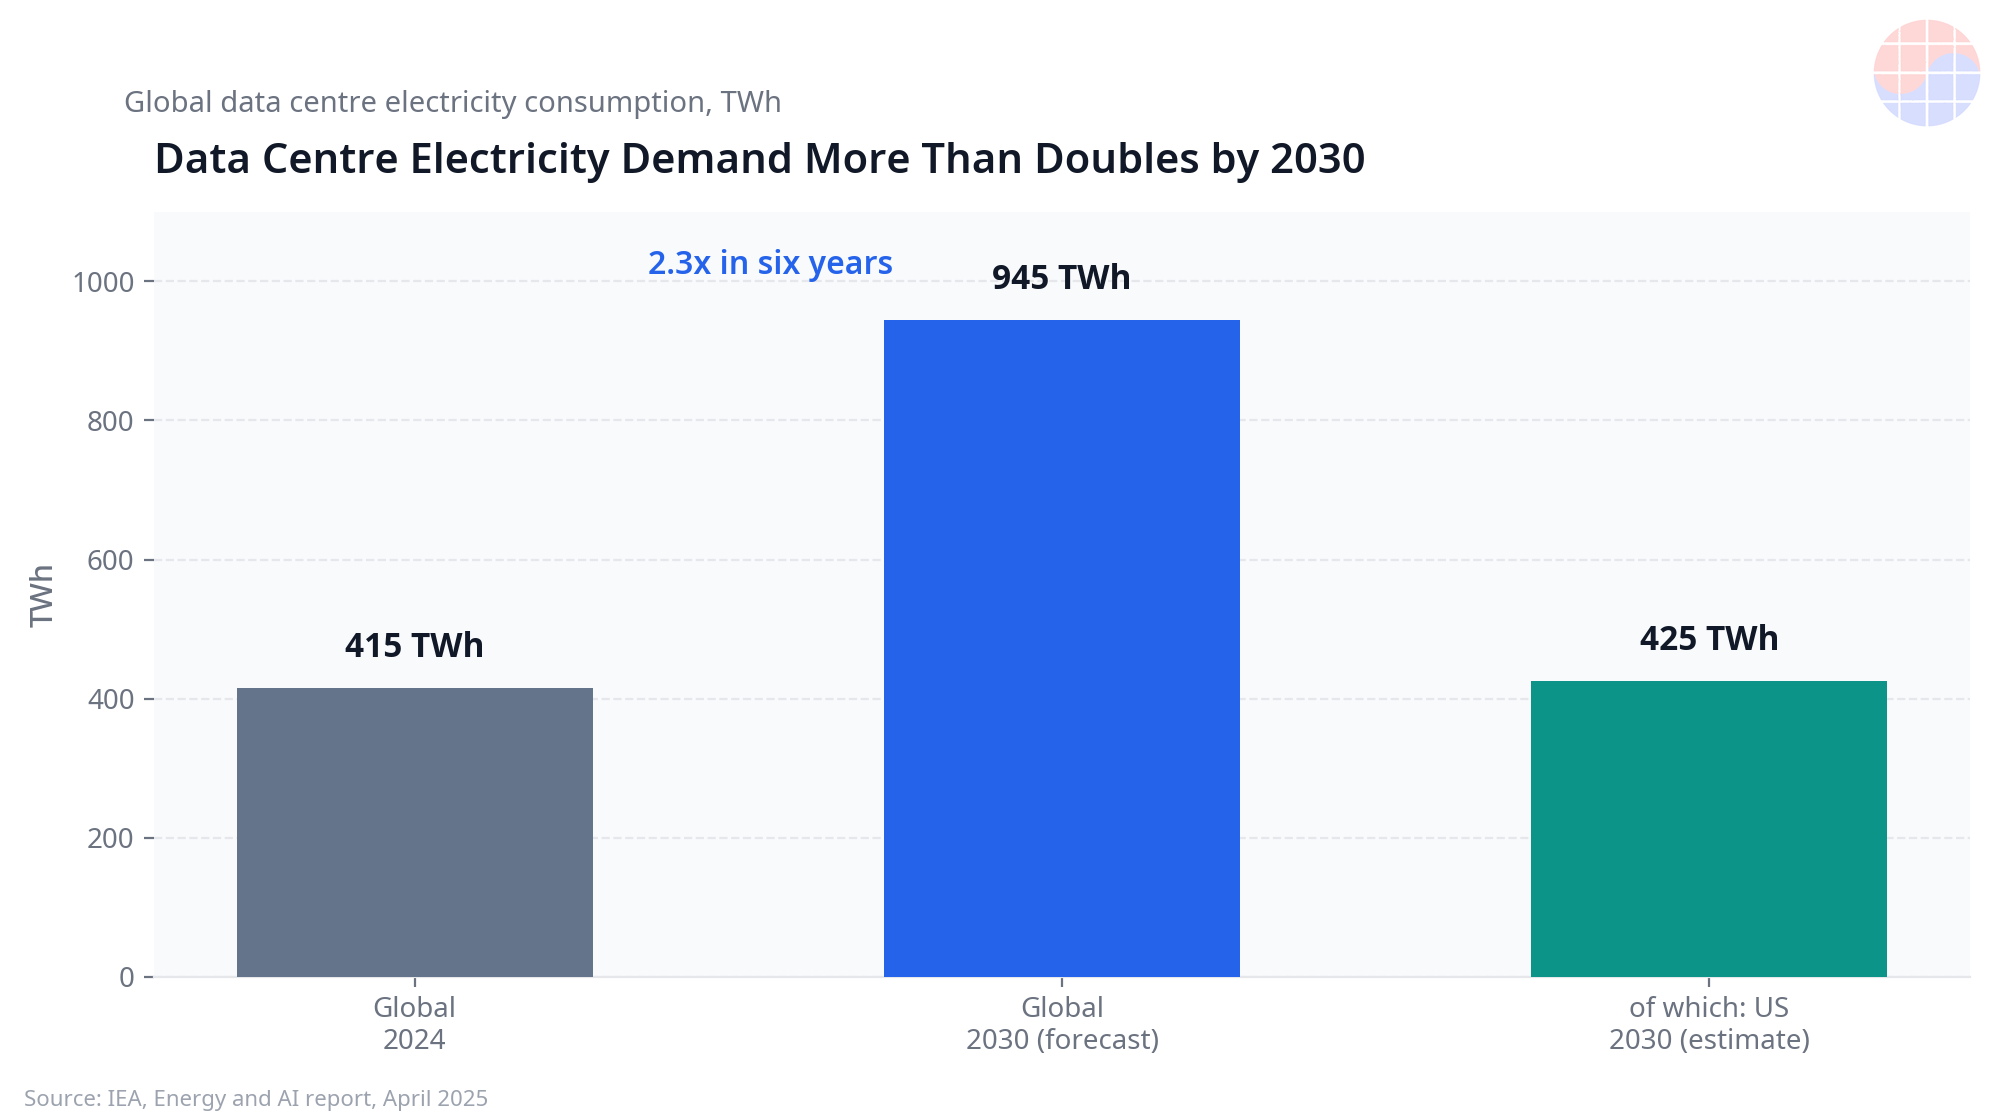
945 TWh kira-kira setara konsumsi listrik tahunan Jepang. AI adalah pusat kenaikan ini: menurut laporan IEA yang sama, energi terbarukan dan gas alam melakukan sebagian besar pekerjaan jangka pendek, sementara nuklir — termasuk SMR — baru berkontribusi berarti setelah 2030. Itu menjadikan gas dan peralatan jaringan sebagai katup pelepas jangka pendek.
Karakter permintaan juga berubah. Beban pusat data lama relatif datar; klaster pelatihan AI menyalakan dan mematikan ribuan akselerator secara bersamaan. Bagi utilitas, "bagaimana digunakan" kini sama pentingnya dengan "berapa banyak", yang menarik permintaan transformator, breaker, dan peralatan daya reaktif bersama megawatt mentah. Membangun pusat data bukan lagi sekadar masalah konstruksi dan server. Ini adalah masalah menyambungkan beban sebesar pembangkit listrik ke jaringan dengan aman.
Deep Dive 2: pasokan — transformator 144 minggu dan perang slot turbin
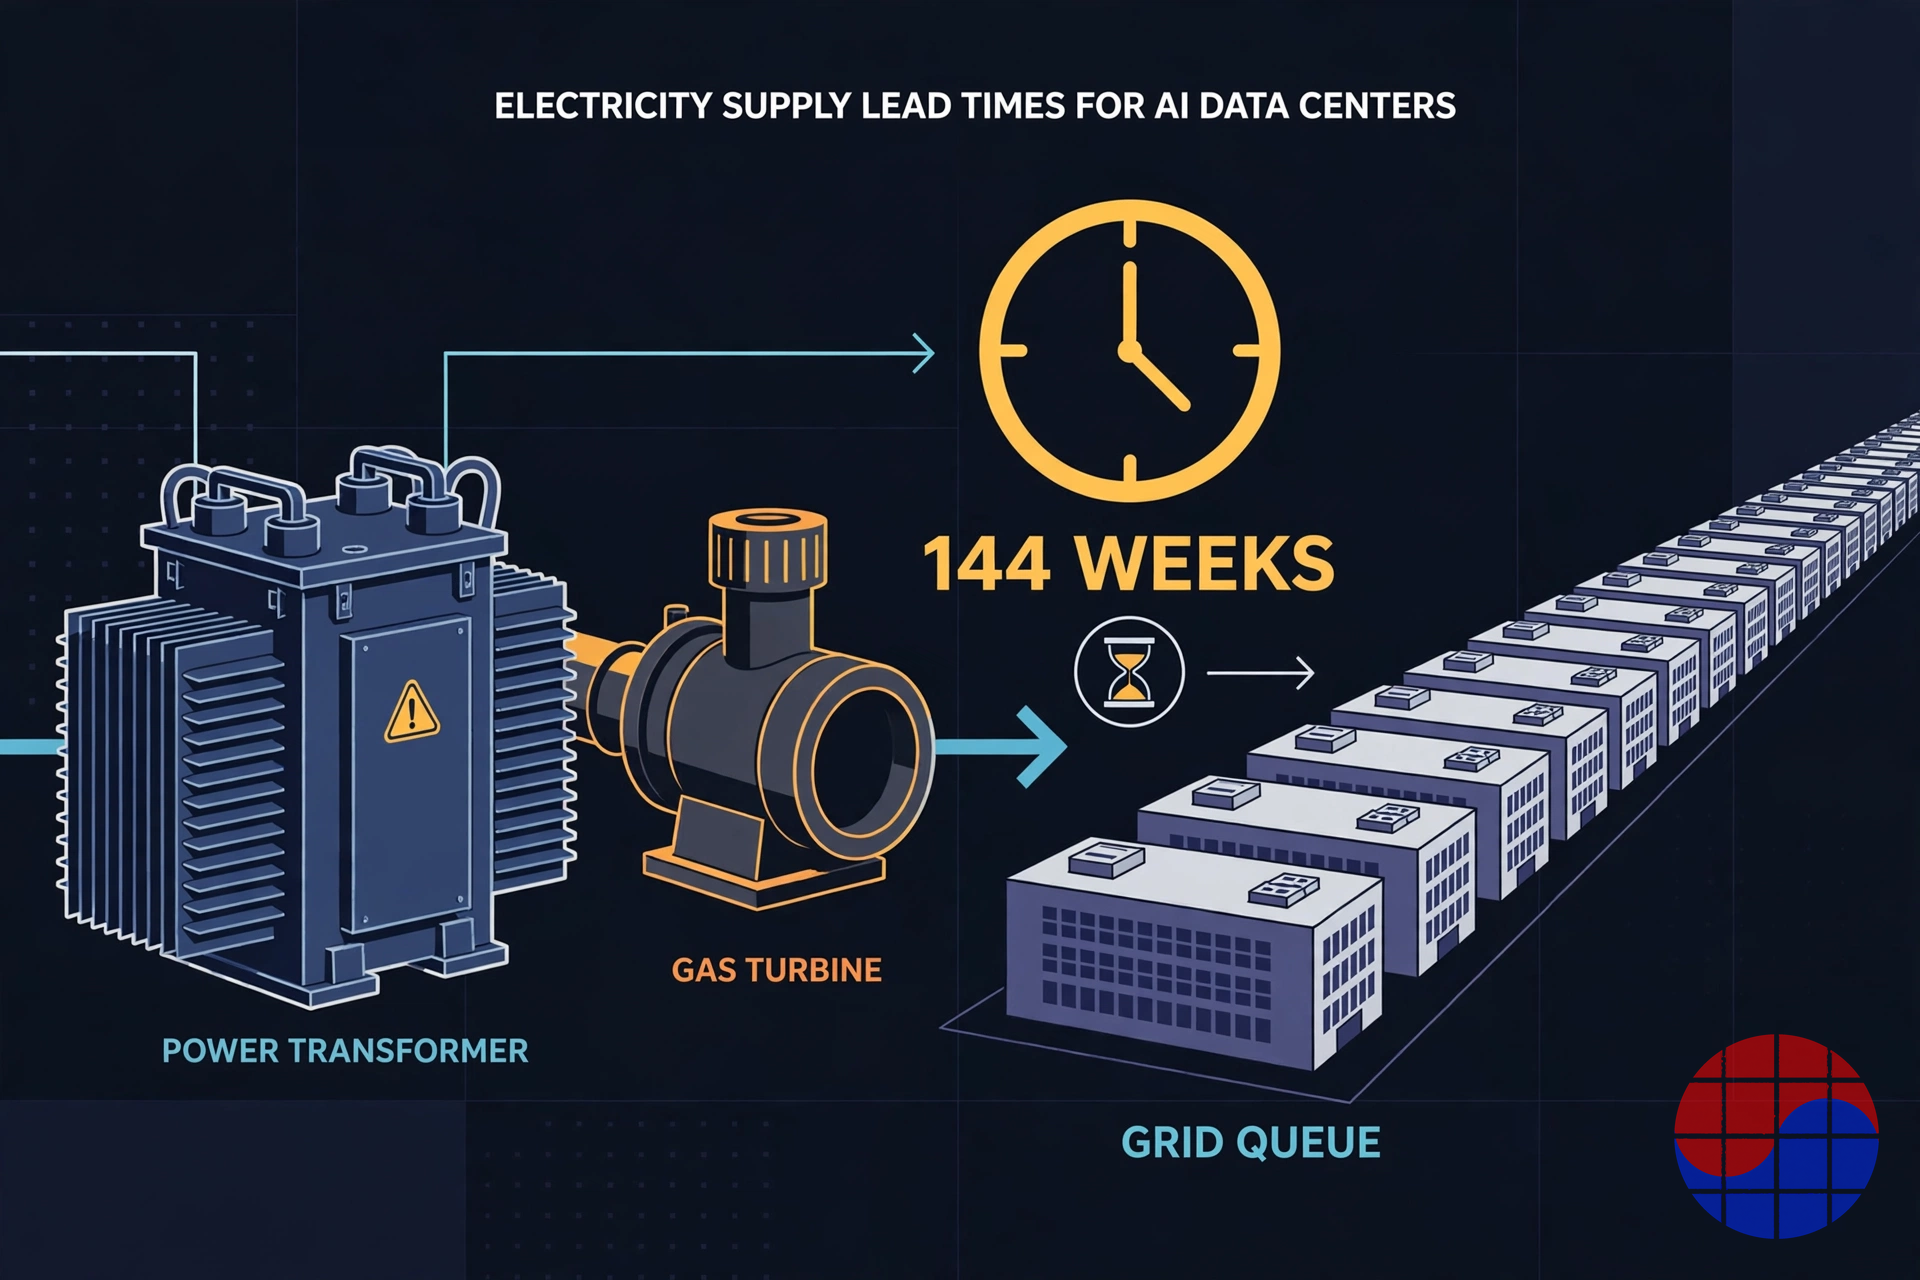
Lambang kemacetan pasokan adalah transformator. Survei industri yang diterbitkan pada 2026 menempatkan waktu tunggu rata-rata transformator besar pada 128–144 minggu, berbanding sekitar 100 minggu pada 2022, dengan unit step-up pembangkit dilaporkan mencapai 180 minggu atau lebih. Waktu tunggu switchgear dilaporkan hingga sekitar 90 minggu. Terhadap pembangunan pusat data tipikal 18–24 bulan, pesanan transformator kini menjadi jalur kritis seluruh proyek.
Pembangkitan tidak lebih mudah. GE Vernova menyatakan pada hasil Q1 2026 (22 Apr 2026) bahwa backlog dan reservasi slot turbin gas besarnya mencapai 83 GW pada akhir kuartal, dalam jalur menuju 100 GW selama 2026. Slot turbin untuk pengiriman 2029–2030 sudah diperebutkan. Di sisi nuklir, perjanjian pembelian listrik 20 tahun antara Constellation dan Meta (diumumkan 3 Jun 2025) mencakup 1.121 MW dari satu pembangkit di Illinois adalah peristiwa simbolis: pembeli AI mengontrak seluruh pembangkit nuklir yang sudah ada. Listrik yang pasti dan bebas karbon telah menjadi aset langka itu sendiri.
Deep Dive 3: tiga produsen Korea — memungut premi kemacetan
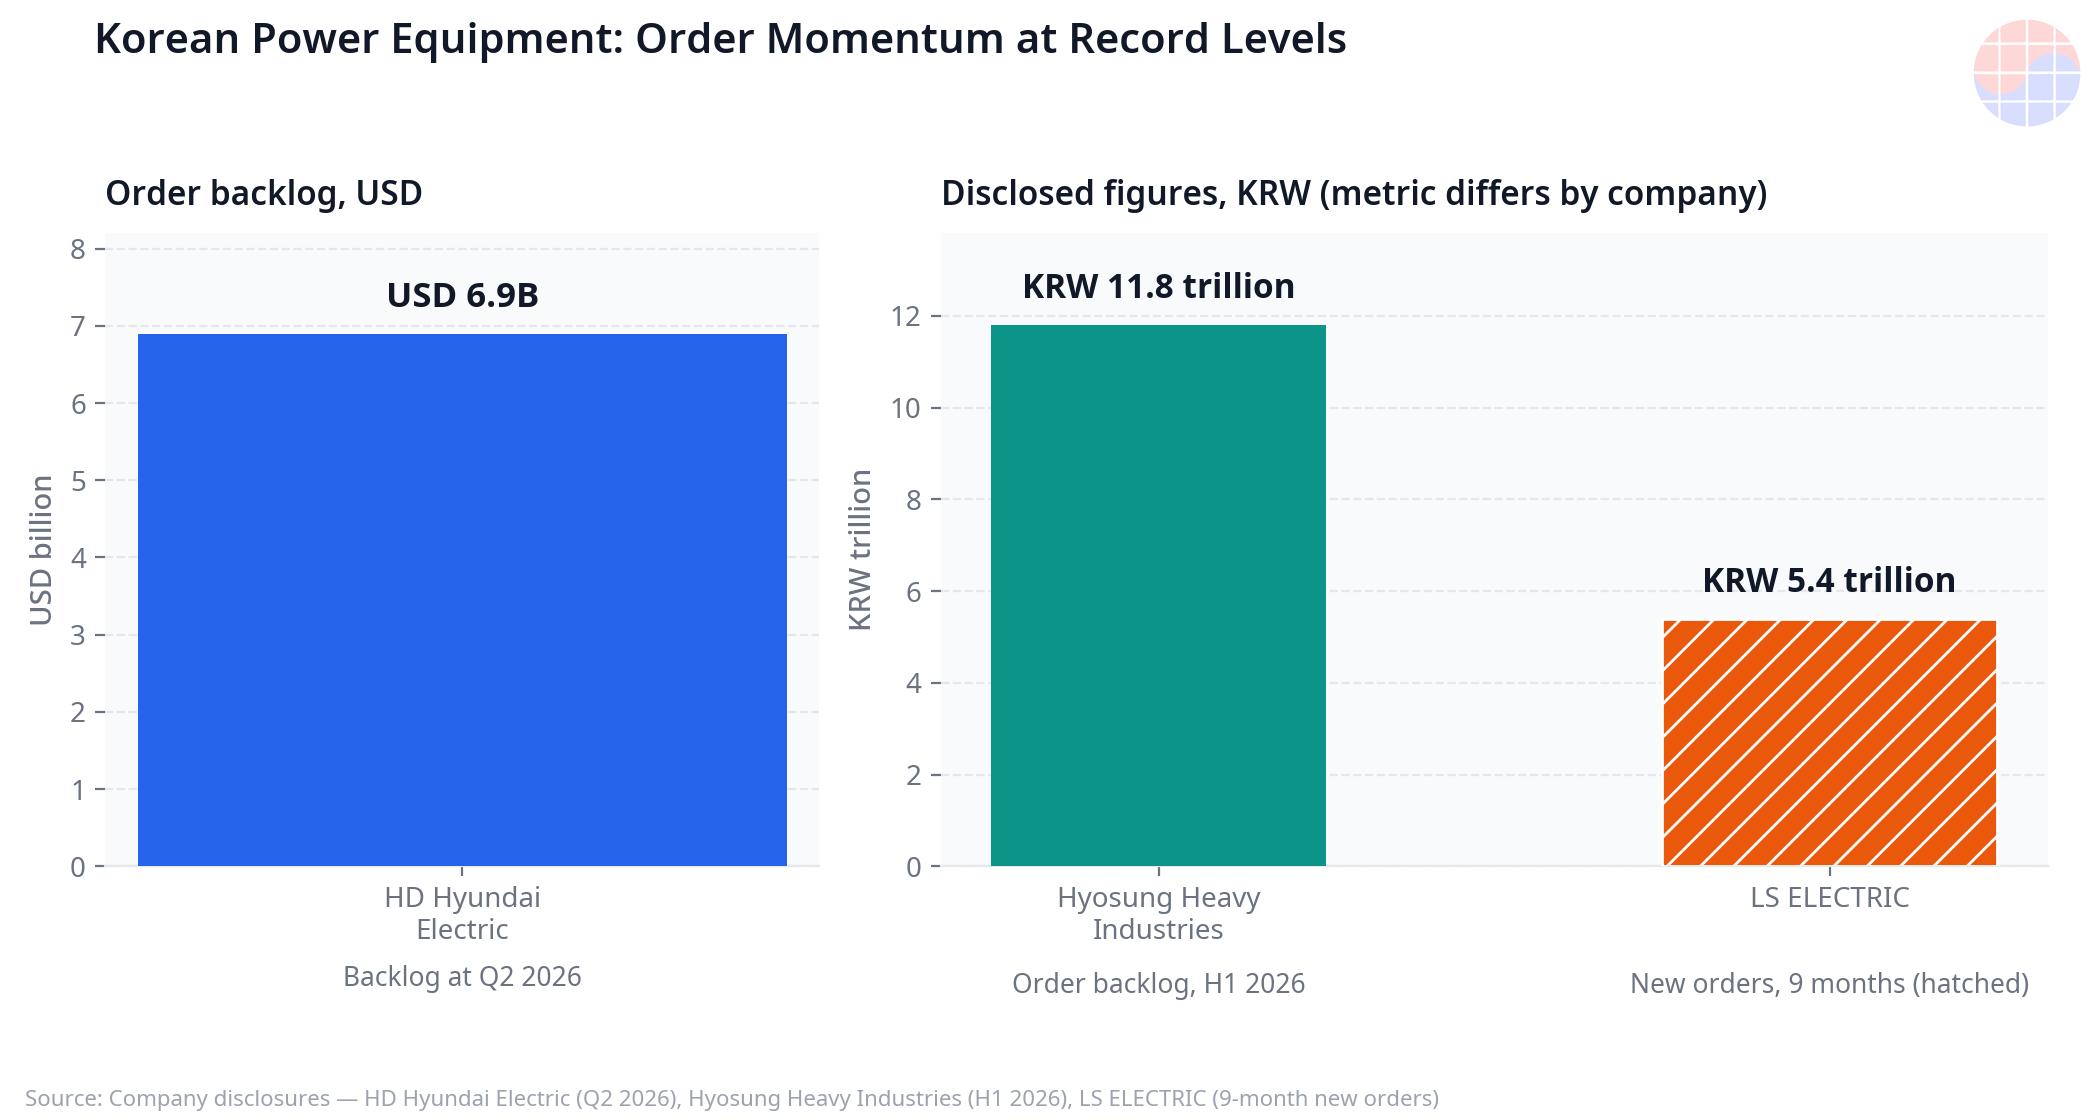
Penerima manfaat kemacetan ini tersebar secara geografis, tetapi produsen Korea menonjol. Pasokan transformator Amerika Utara secara struktural kurang, dan kapasitas domestik AS saja tidak dapat memenuhi permintaan. Angka 2026 ketiga produsen Korea menceritakan kisahnya:
- HD Hyundai Electric: pendapatan Q2 2026 sebesar KRW 1,147 triliun (+18,9% YoY) dan laba operasi KRW 337,2 miliar (+47,2%, margin 29,4%), menurut keterbukaan 24 Jul 2026. Backlog pesanan mencapai rekor USD 6,9 miliar. Ekspansi pabrik transformator Alabama menargetkan beroperasi dalam 2026.
- Hyosung Heavy Industries: backlog pesanan industri berat mencapai KRW 11,8 triliun pada akhir H1 2026 (dokumen regulasi, Agu 2026), dan pabrik transformator tegangan tinggi Memphis-nya, setelah ekspansi 2026 selesai, dilaporkan termasuk kapasitas produksi terbesar di AS.
- LS ELECTRIC: pesanan baru sekitar KRW 5,4 triliun pada Jan–Sep 2026 sudah melampaui panduan setahun penuh perusahaan sebesar KRW 5 triliun (laporan Q3 2026), didorong infrastruktur daya pusat data big tech Amerika Utara. Investasi basis produksi di Texas juga diungkapkan pada H1 2026.
Ketiganya berbagi pergeseran yang sama: dari "dibuat di Korea, dijual ke Amerika" menjadi "dibuat di Amerika, dijual ke Amerika". Transformator berat, rapuh, dan dispesifikasikan per jaringan. Kapasitas lokal dan rekam jejak sertifikasi adalah penghalang masuk — dan begitu peralatan masuk ke jaringan, siklus penggantian berpuluh tahun mengubah basis terpasang menjadi pipa pesanan berikutnya.
Deep Dive 4: jaringan domestik Korea menghadapi persamaan yang sama
Persamaan yang sama bekerja di dalam Korea. Beban pusat data yang terkonsentrasi di wilayah ibu kota bertemu ruang transmisi yang terbatas, dan sejak rezim penilaian dampak jaringan berlaku dengan Undang-Undang Energi Terdistribusi pada 2024, tinjauan koneksi untuk fasilitas baru menjadi lebih ketat. Namun lulus penilaian bukanlah tanggal koneksi. Kemacetan yang dirasakan operator Korea adalah kemacetan yang sama dengan yang dirasakan hyperscaler AS: ruang jaringan tidak gratis, dan menjadi aset bagi siapa yang mengamankannya lebih dulu. Seiring investasi jaringan domestik meluas, rekam jejak pengiriman yang terbukti di Amerika Utara berfungsi sebagai aset kredibilitas di dalam negeri.
Chase's Take
Membaca ini sebagai kekurangan pasokan sementara adalah kesalahan, karena tiga alasan struktural. Pertama, struktur kontrak permintaan telah berubah. Hyperscaler tidak lagi membeli listrik secara spot: PPA 20 tahun, kontrak nuklir satu pembangkit penuh, dan reservasi slot turbin mengubah listrik menjadi aset yang diamankan. Kedua, konstanta waktu pasokan panjang. Fab membutuhkan dua hingga tiga tahun; transmisi membutuhkan bertahun-tahun hanya untuk perizinan, dan kapasitas transformator terikat pada tenaga kerja terampil dan pasokan baja inti. Ketiga, kemacetan terdistribusi. Memperbaiki pembangkitan tanpa transmisi, atau transmisi tanpa gardu induk, tidak memperbaiki apa pun.
Pertanyaan investor adalah siapa yang memegang kekuatan penetapan harga atas kemacetan. Di era GPU, kekuatan itu ada pada perancang dan foundry. Di era listrik, kekuatan itu ada pada siapa yang dapat mempersingkat waktu tunggu — produsen peralatan yang sudah memegang backlog dan kapasitas lokal. Margin operasi HD Hyundai Electric sebesar 29,4% pada Q2 2026, jauh di atas rata-rata manufaktur, menunjukkan premi sudah mengalir ke harga. Risikonya sama jelasnya: perlambatan capex pusat data menekan backlog, dan ekspansi pesaing dapat mengikis premi. Tetapi antrean interkoneksi adalah masalah urutan, bukan harga — dan urutan tidak bisa didiskon.
Implications
- Hyperscaler: pengadaan listrik kini menentukan strategi lokasi. Ketika tanggal koneksi jaringan menetapkan tanggal pembukaan, tim daya secara efektif adalah tim strategi.
- Produsen peralatan: kualitas backlog penting — ketentuan pembatalan, klausul penyesuaian harga, dan porsi produksi lokal membedakan backlog yang tampak sama. Bagi tiga produsen Korea, kecepatan lokalisasi Amerika Utara adalah valuasinya.
- Jaringan Korea di dalam negeri: pusat data domestik membentur dinding yang sama. Apakah premi kemacetan yang diperoleh di luar negeri akan didaur ulang menjadi investasi jaringan domestik adalah pertanyaan berikutnya.
- Investor: definisi "penerima manfaat AI" terus melebar. Mengikuti jalur kemacetan — chip, server, listrik — terus menemukan pertumbuhan laba tinggi di tempat perhatian pasar masih rendah.
Angka berdasarkan keterbukaan institusi dan perusahaan yang dikutip (tanggal dalam teks); proyeksi bergantung pada asumsi masing-masing sumber.
FAQ
Q1. Seberapa cepat permintaan listrik pusat data AI tumbuh? Menurut IEA (10 Apr 2025), konsumsi listrik pusat data global naik dari sekitar 415 TWh pada 2024 menjadi sekitar 945 TWh pada 2030. AS tumbuh lebih dari 130% pada periode yang sama, menjadi sekitar 425 TWh.
Q2. Mengapa transformator menjadi kemacetan? Karena waktu tunggu transformator besar memanjang dari sekitar 100 minggu pada 2022 menjadi 128–144 minggu (survei industri yang diterbitkan pada 2026) — lebih lama daripada pembangunan pusat data tipikal 18–24 bulan.
Q3. Apa bukti untuk produsen peralatan Korea? HD Hyundai Electric mengungkapkan backlog rekor USD 6,9 miliar dan margin operasi 29,4% pada Q2 2026; Hyosung Heavy Industries memegang backlog industri berat KRW 11,8 triliun pada akhir H1 2026; LS ELECTRIC mencatat pesanan baru sekitar KRW 5,4 triliun pada Jan–Sep 2026.
Q4. Kapan kemacetan mereda? Tidak dalam waktu dekat, menurut bukti saat ini. Antrean interkoneksi AS menampung 2.040 GW pembangkitan pada akhir 2025 (dirilis 7 Apr 2026), dan slot turbin gas diperebutkan hingga pengiriman 2029–2030. Sebagian besar pengamat menempatkan kelegaan berarti setelah 2028.
Sources
- IEA, "Energy and AI" (10 Apr 2025): https://www.iea.org/reports/energy-and-ai
- LBNL, "Queued Up 2026" (7 Apr 2026): https://emp.lbl.gov/queues
- HD Hyundai Electric, keterbukaan Q2 2026 (24 Jul 2026): https://www.hd-hyundaielectric.com
- Hyosung Heavy Industries, dokumen regulasi (Agu 2026): https://dart.fss.or.kr
- LS ELECTRIC, laporan Q3 2026: https://www.ls-electric.com
- GE Vernova, hasil Q1 2026 (22 Apr 2026): https://www.gevernova.com
- Constellation–Meta, PPA 20 tahun (3 Jun 2025): https://www.constellationenergy.com
📩 Berlangganan VLSI Korea
Dapatkan analisis semikonduktor harian kami lebih dulu di email Anda. Berlangganan gratis.
Bacaan terkait
- Market Bulletin: Rekabelisasi 800 Volt — Pusat Data AI Membangun Ulang…
- Kemacetan tersembunyi HBM adalah pengujian: dinding inspeksi di balik…
- Kemacetan tersembunyi HBM adalah pengujian: dinding inspeksi di balik…
- Bank-bank Diam-diam Melepas Utang Pusat Data AI yang Baru Mereka Susun
- Pusat Data Swedia Memilih Chip AI Korea: Makna Penempatan 7.000 Unit…


