 VLSI Korea
ゴールドマン・サックス「2027年DRAM -5.9%・NAND -4.6%」:メモリ需給の構造を読む
30秒サマリー * ゴールドマン・サックス2026年10月1日リサーチ:2027年DRAM需給バランスを従来の-2.5%から-5.9%へ2倍以上深く修正。NANDも-4.6%不足の見通し。深刻なタイトさは2028年まで続く。 * 「構造的」という判断の3つの根拠:AIサーバー需要の可視性、限られた供給増加、そして数量と価格を同時にロックする長期供給契約(LTA)の硬直性。 * トークンの数学:ゴールドマン・サックスは自律型AIエージェントの拡散により、世界のトークン消費が2030年までに24倍、月1,200垓(quadrillion)個に達すると見る。トークンすなわちメモリ需要である。 * キオクシアは2028年生産量の50%をLTAでロック中。2026年NANDキャパはすでに顧客注文で完売し、ハイパースケーラーは2027~2028年分の確保リクエストを入れている。 * 韓国視点:Samsung Electronics・SK hynixは価格決定権の頂点に立っている。KB証券はHBM価格+100% YoY(2027年)、サムスンHBM売上に占めるHBM4比率40%→80%を


30秒サマリー
- ゴールドマン・サックス2026年10月1日リサーチ:2027年DRAM需給バランスを従来の-2.5%から-5.9%へ2倍以上深く修正。NANDも-4.6%不足の見通し。深刻なタイトさは2028年まで続く。
- 「構造的」という判断の3つの根拠:AIサーバー需要の可視性、限られた供給増加、そして数量と価格を同時にロックする長期供給契約(LTA)の硬直性。
- トークンの数学:ゴールドマン・サックスは自律型AIエージェントの拡散により、世界のトークン消費が2030年までに24倍、月1,200垓(quadrillion)個に達すると見る。トークンすなわちメモリ需要である。
- キオクシアは2028年生産量の50%をLTAでロック中。2026年NANDキャパはすでに顧客注文で完売し、ハイパースケーラーは2027~2028年分の確保リクエストを入れている。
- 韓国視点:Samsung Electronics・SK hynixは価格決定権の頂点に立っている。KB証券はHBM価格+100% YoY(2027年)、サムスンHBM売上に占めるHBM4比率40%→80%を予測する。
イントロ:サイクルではなく構造である
メモリ業界には古い格言がある。「ショーティッジは3回来たら、そのうち2回は偽物だ。」供給が増えて価格が崩れ、減産してまた上がる——そのサイクルが30年繰り返された。だから今回も多くの投資家が「一時的反発」と見る。メモリ株が依然として一桁PERで取引される理由である。
ゴールドマン・サックスの10月1日レポートは正反対を言う。今回は違うというのだ。2027年DRAM不足率を-2.5%から-5.9%へ、2倍以上深くした修正値は単なる数字調整ではない。「過去15年で最も深刻な需給」という表現まで付いた。根拠は3つだが、一つひとつが過去のサイクルを壊す要素である。本記事はその数字がどこから来て、何を意味し、韓国メモリ2社にどのような含意があるのかを解きほぐす。
本論
Episode 1. 数字の解剖:-5.9%はどう出たのか
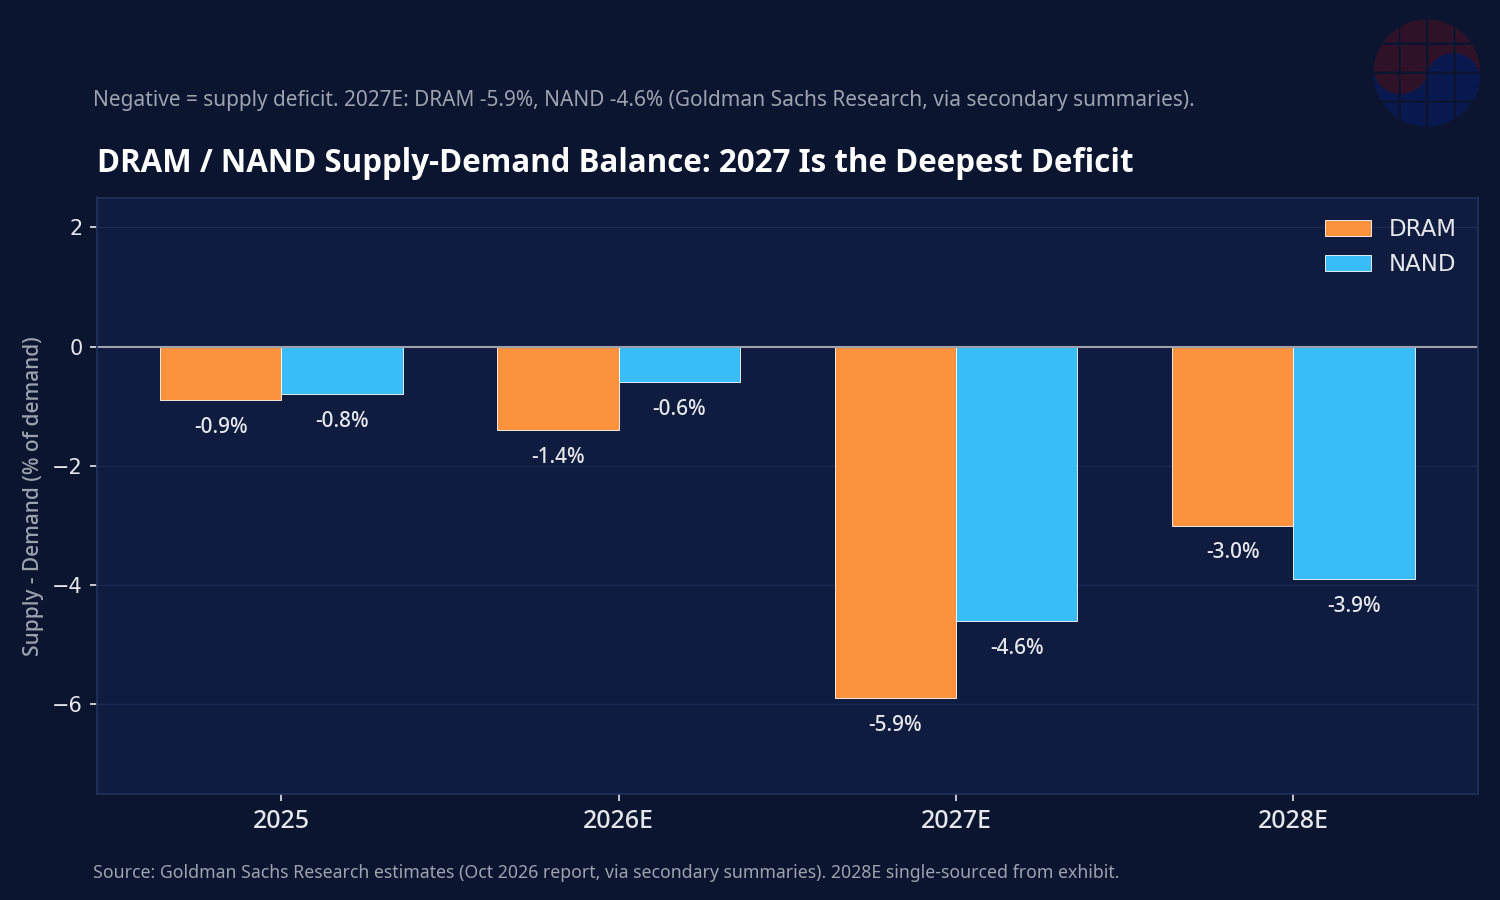
需給バランス(supply-demand balance)は需要に対する供給の過不足率を意味する。マイナスは需要が供給を上回るという意味——すなわちショーティッジである。ゴールドマン・サックスは2027年DRAMバランスを-2.5%から-5.9%へ修正した。従来見通しの2倍を超える不足である。NANDも-4.6%。両製品とも2028年までマイナス圏にとどまる。
年別の流れを見ると構造が見える。2025年(-0.9%/-0.8%)と2026年(-1.4%/-0.6%)の緩やかな不足が2027年に崖のように深くなり、2028年(-3.0%/-3.9%)にも解消されない。V字でもU字でもない。L字に近い——深くなってからゆっくり戻ってくる。
なぜ2027年なのか。需要側ではAIサーバー用メモリが爆発し、供給側では増設が需要に追いつかない。KB証券の分析によれば、HBMを除く汎用DRAMの生産能力比率は2025年の73%から2027年に59%へ減る。ファブのキャパがHBMに吸い込まれながら汎用DRAMが縮む構造である。供給が減れば価格は上がる——Samsung Electronics(世界1位DRAM)にとっては好材料の方程式である。(毎日経済)
Episode 2. なぜ今回は構造的なのか:3つの理由
ゴールドマン・サックスが「今回は違う」と見る根拠は3つである。
第一に、AIサーバー需要の可視性。過去サイクルの需要はPC・スマートフォンの買い替え周期に依存し、予測が難しかった。今は違う。AIデータセンターのメモリ需要はハイパースケーラーの設備投資(capex)計画にそのまま表れる。サーバー用メモリは2026~2027年のDRAM需要全体の50%を超える。需要が「見える」状態では、供給者が過剰増設の誘惑に陥る理由が減る。
第二に、限られた供給増加。3社(サムスン・SK hynix・マイクロン)はいわゆる「供給規律(supply discipline)」を維持している。ファブをフル稼働せず価格を守る戦略である。Micronのキャパは2027年まで月産12万~14万枚レベルに縛られ、SK hynixは2026年HBM生産量をすでに完売した。増設には時間がかかる——新ファブは建設に3年かかる。
第三に、LTAの硬直性。長期供給契約が数量と価格を同時にロックしている。Micronは顧客と320億ドルを超えるLTAコミットを確保し、キオクシアは2028年分の50%をLTAで縛る途中である。契約が長いほどスポット市場の価格シグナルが鈍り、サイクルの振幅が縮む。過去の「チキンゲーム」(誰が先に増設するか探り合う)が繰り返しにくい構造である。
この3つが噛み合えば結論は一つである。不足は2028年まで、もしかするとそれ以降も続く。SK hynix CEOは2026年7月「2027年が最悪の年であり、需要が供給を上回る状態が2030年以降も続く」と言い、サムスンも同月「2027年が2026年より悪く2028年まで続く」と述べた。Micron CEOも2026年9月の決算発表で「2027年と2028年の需給は今年よりはるかにタイトになる」と断言した。
Episode 3. トークンの数学:24倍、月1,200垓個
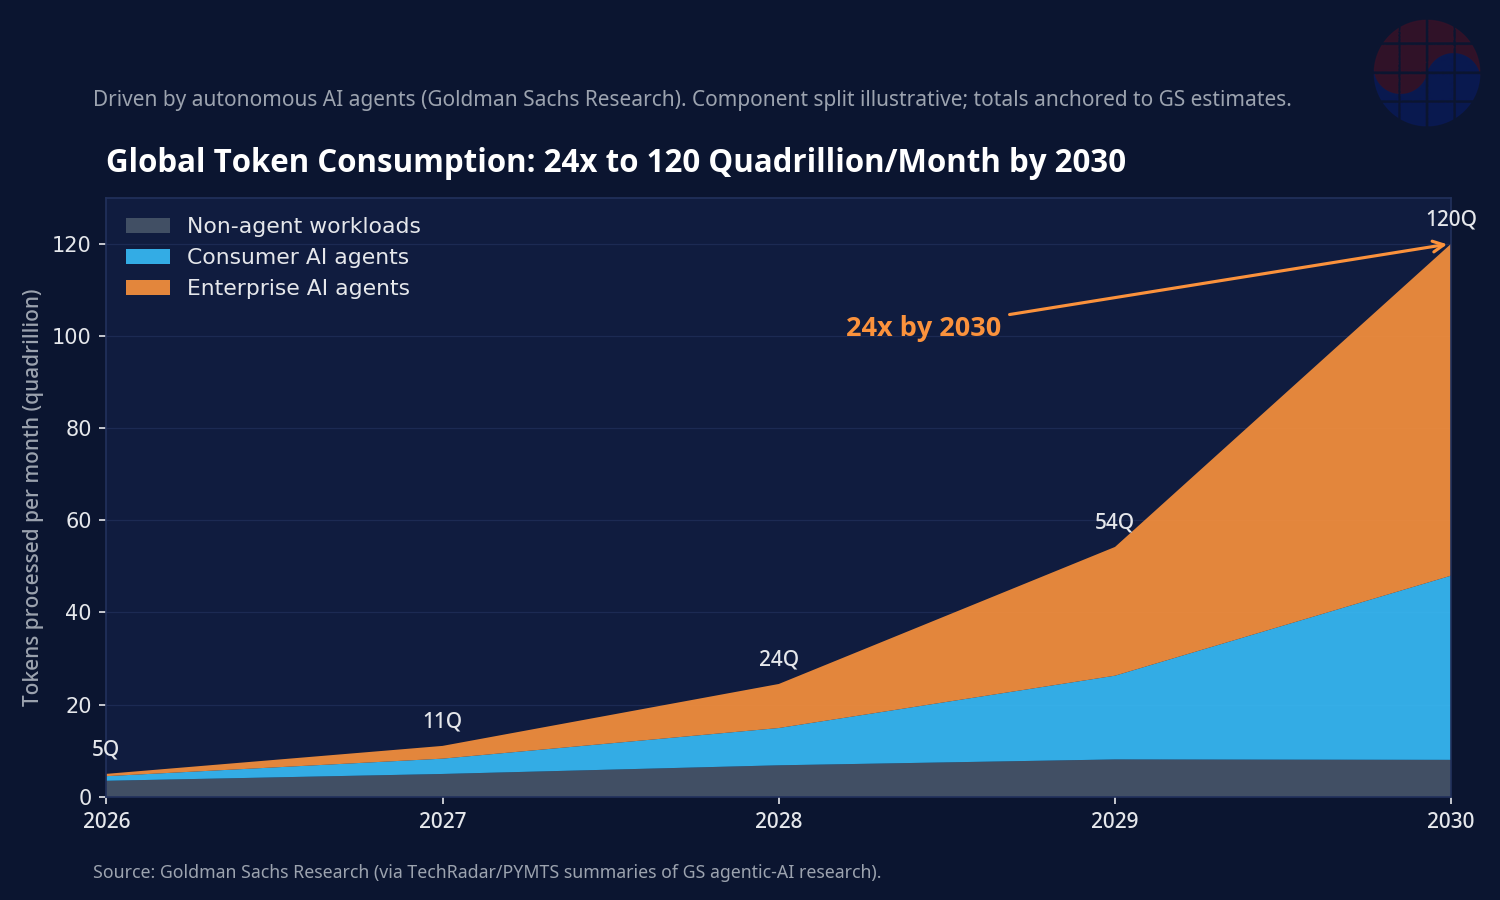
メモリ需要の根源を遡るとトークンが出てくる。ゴールドマン・サックスのリサーチは、自律型AIエージェントの拡散により世界のトークン消費が2030年までに24倍に増え、月1,200垓(quadrillion)個に達すると予測する。(TechRadar、PYMNTS)
なぜエージェントがトークンを爆食するのか。エージェントは答え一つを出す前に、リクエスト解釈→ツール選択→データ検索→結果評価→反復呼び出しという内的独白を経る。目に見える回答は全体トークンの一部に過ぎない。トークン単価は下がっているのに(シリコンデータ指数基準で9月初旬に100万トークン当たり97セントと史上最低)、タスク当たりのトークン消費は爆発的に増える。マッキンゼーの調査では企業のLLM支出が12カ月で3倍になった。
トークンがメモリとどう関係するのかと?推論1トークンはHBM帯域幅を食い、エージェントのコンテキスト維持はDRAM容量を食う。トークン24倍はすなわちメモリビット需要の構造的上振れである。ゴールドマン・サックスがHBM市場規模見通しを2027年750億ドルから1,160億ドルへ引き上げた背景でもある。トークン経済がすなわちメモリ経済である。
Episode 4. キオクシアの50%:LTAという武器
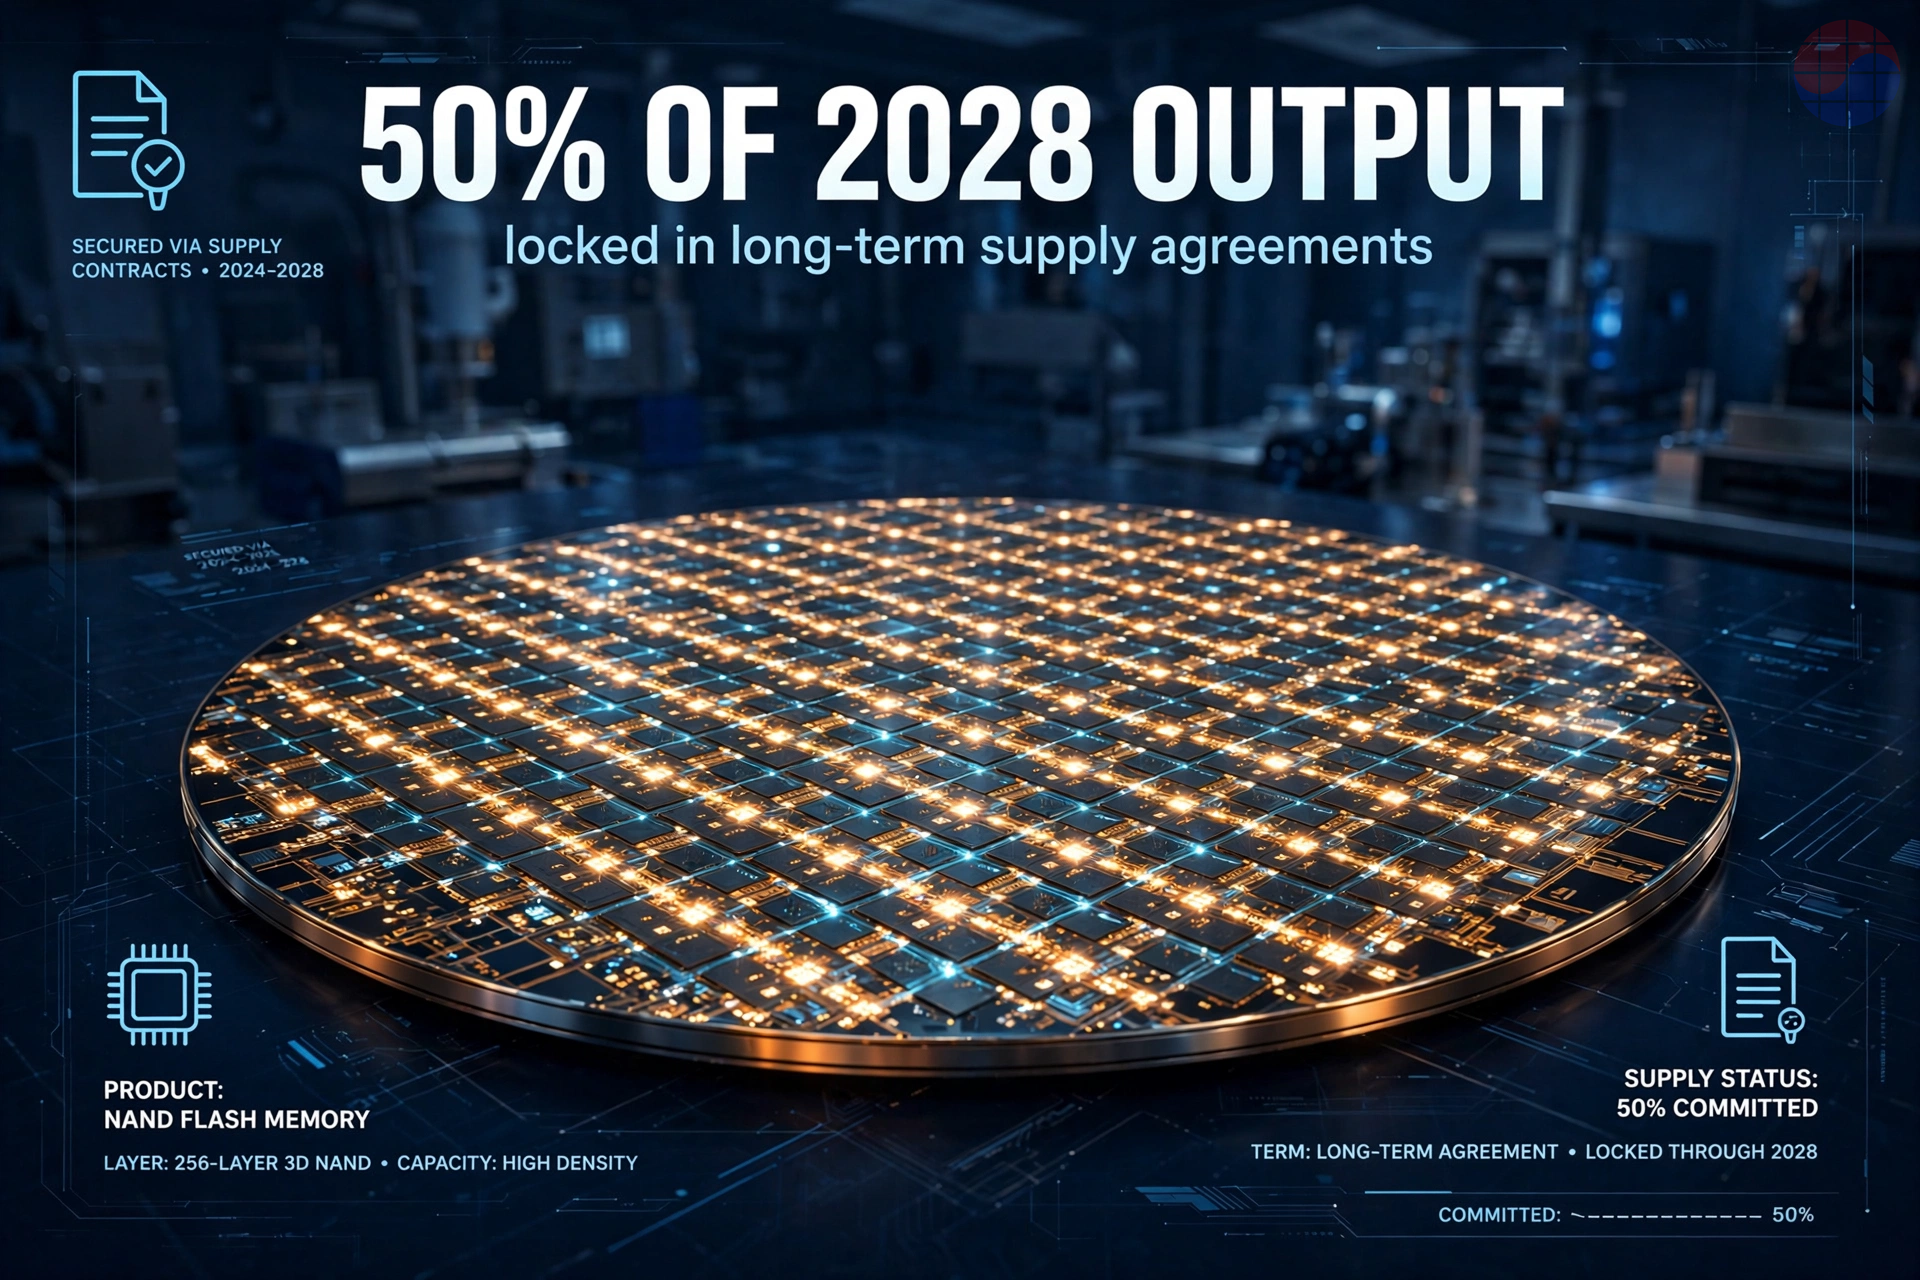
今回のサイクルで最も攻撃的な動きを見せているのは、意外にもキオクシアである。NAND専業のキオクシアは2028年出荷量の50%を長期供給契約で縛ることを目標にしている。(Blocks & Files)
すでに2026年2月、キオクシアは「2026年NAND生産能力が顧客注文で完全にロックされた」と確認し、一部のハイパースケール顧客は2027~2028年をカバーする長期供給リクエストまで入れた。四日市でのSandiskとの合弁契約も2034年末まで延長した。LTA 50%は「価格が下がっても半分は保証される」という意味であり、同時に「スポット市場に出る物量が半分に減る」という意味でもある。供給者にとっては変動性ヘッジ、市場にとってはタイトさの固定化である。
ゴールドマン・サックスはキオクシアをHoldからBuyへ引き上げ、目標株価を上方修正した。2027~2029年の営業利益見通しを16~48%引き上げ、売上総利益率80%レベルを予想する。メモリのような景気敏感業種に3年物の高収益見通しを付けるのは異例なほど強い表現である。(目標株価など具体数値は2次要約本基準のため原文確認が必要。)
Episode 5. 勝者と敗者、そしてHBM
恩恵の地図を描いてみよう。
Samsung Electronics:世界1位DRAM+HBM4リーダーシップ。KB証券は2027年HBM販売価格が前年比100%以上上がり、サムスンHBM売上に占めるHBM4比率が今年40%から来年80%へ跳ぶと見る。HBM4はスタック当たり36GB(=288Gb)、12段積層の怪物である。汎用DRAMキャパがHBMへ移動しながら(73%→59%)汎用DRAM価格まで引き上げる二重効果を享受する。
SK hynix:HBM王座+キオクシア持分。2026年HBM完売状態で2027年価格引き上げの最大受益者。NANDではキオクシア(持分保有)を通じた間接受益もある。
Micron:2026年9月決算で「2027・2028年は今年よりはるかにタイト」と宣言。320億ドルのLTAコミットで需要可視性を確保。営業利益率70%台の頂点に立っている。
キオクシア:NANDショーティッジの純粋受益株。eSSDがNAND売上の60%を超えながら(年末見通し)データセンター向け高マージンミックスへ体質が変わっている。
リスク:コンシューマーAIワークフローの遅い拡散が核心の下方リスクである。スマートフォン生産は2026年に前年比15~20%減少の見通し、ノートPC出荷も10%減少した。AIがデータセンターの中だけで回り消費者デバイスに広がらなければ、メモリ需要の半分(コンシューマー40%)が空く。またTrendForceはNANDについて「2027年に供給が需要に追いつく」という異見を出した——GSの-4.6%と食い違う見通しなのでNAND側は見方の違いを念頭に置かなければならない。
韓国視点:価格決定権の頂点
韓国メモリ2社にとって今回のサイクルは特別である。過去は「チキンゲームの被害者」だったが、今は供給規律の設計者である。サムスンの汎用DRAMキャパ縮小(73%→59%)はすなわち価格決定権の行使である。SK hynixはHBMで、サムスンはDRAM+HBM4でそれぞれ頂点を押さえている。
数字で見ると、2026年汎用DRAM価格が前年比176%上がったというゴールドマン・サックスの推計が示すように、すでに価格は爆発している。営業利益率70~80%は半導体史でも稀な区間である。韓国投資家にとって重要なのは、この局面が「1年物」ではなく「3年物」として設計されている点である。LTAが敷かれ、増設が遅れ、トークン需要が支える。
ただし警戒も必要である。エイサーCEOのように「ショーティッジはすでに終わった」と見る需要者側の見方もあり、2027年末~2028年初の供給急増シナリオ(サムスン元役員見通し)もある。構造的という判断とサイクルの頂点は紙一重である。
Chase's Take
私はシノプシスで働くエンジニアである。メモリを作る人ではなく、メモリを使うチップを検証するツールを作る人である。だからこのサイクルを見る時、視点が少し歪む。メモリ価格が上がるということは、私が相手するファブレス顧客の原価も上がるということだからだ。
それでも数字は数字である。-5.9%という不足率は抽象的な見通しではなく、ファブ稼働率とLTA残量から逆算される物理量に近い。特にLTA 50%のような契約構造は過去サイクルになかった変数である。昔は「価格が上がれば誰かが増設して崩す」というゲームだったのに、今は「価格が上がっても契約で縛られていて増やせない」というゲームである。ゲームのルールが変わったのに昔の公式で計算すれば間違う。
韓国エンジニアに投げる質問は一つである。メモリスーパーサイクルの恩恵は株主にだけ還元されるのか。HBM4 288Gbスタックを設計・検証・量産する仕事は今、韓国にある。サイクルの果実をキャリアに転換するのも戦略である。価格が上がる時、ファブは人を採る。
FAQ
Q1. ゴールドマン・サックスの原文レポートを直接見られますか?
原文はゴールドマン・サックス顧客専用リサーチのため公開されていない。本記事の数値は10月1日付レポートを整理した2次要約本と業界報道をクロス検証したものである。投資判断の前に原文確認が必要である。
Q2. DRAM -5.9%、NAND -4.6%は確定値ですか?
違う。2027年見通し(estimate)である。ゴールドマン・サックスが従来見通し(-2.5%)を2倍以上深く修正した数値であり、実際の需給は需要・増設ペースにより変わる。
Q3. トークン24倍見通しはメモリと直接つながりますか?
間接的だが構造的である。AIエージェントのトークン消費増加→推論用HBM帯域幅需要→データセンターDRAM/NAND需要拡大へつながる連鎖である。ゴールドマン・サックスがHBM市場見通しを750億ドルから1,160億ドルへ引き上げたのも同じ文脈である。
Q4. NANDはTrendForceが違う見方だと?
その通り。TrendForceは2027年NAND供給が需要に追いつくと見る。ゴールドマン・サックスの-4.6%と見方が食い違うのでNAND側は保守的に見なければならない。DRAMについては異見が少ない。
免責:本記事は投資アドバイスではありません。数値は推定値であり、投資決定の前に必ず公式資料を確認してください。


