 VLSI Korea
Market Bulletin: Google TPU、TSMC CoWoSを離れ Intel EMIB-Tへ
Googleの次世代TPU(コードネームHumufish、TPU v9と見られる)がTSMC CoWoSに代わりIntel EMIB-Tパッケージングを採用するとの分析が報じられた。歩留まり45–50%対98%の論争、2027年1月tape-out・2Q27量産のスケジュール、TPU v8出荷+126%見通しまで、CSP ASICのパッケージング覇権移動を整理する。


Market Bulletin: Google TPU、TSMC CoWoSを離れ Intel EMIB-Tへ
Googleの次世代TPU(コードネーム「Humufish」、TPU v9と見られる)がTSMC CoWoSに代わりIntelのEMIB-T advanced packagingを採用するとの分析が、2026年7月のSemiAnalysisレポートで提起され、その後トレードプレス各紙が相次いで報じた(TechSoda、1ban News)。事実なら、フラッグシップAI acceleratorがCoWoSを離れる初の事例となり、AI半導体パッケージングの勢力図が塗り替わるシグナルだ。GF Securitiesの10月13日付サプライチェーンノートによれば、EMIB-T基板の歩留まりは現状45–50%(推定)、Core Aの再設計で約3週間遅延したものの11月のサンプル目標は維持され、tape-outは2027年1月、量産は2Q27、出荷は1Q28の可能性があるという(Sina Finance)。一方、現行のTPU v8は2026年の約402万台から2027年には約910万台へと126%成長する見通しで(Economic Daily)、パッケージング論争とは無関係にHBM需要シグナルは熱い。
Key Highlights
- CoWoS独占に初のひび。「Humufish」(TPU v9と見られる)がIntel EMIB-Tへ移行すれば、フラッグシップAI acceleratorとして初めてCoWoSを離れる事例となる。TSMCのC.C. Wei董事長すらIntelのパッケージング参入を公に歓迎しており(TechSoda)、独占の防衛よりエコシステム拡大を選んだ形だ。
- コストの論理は強力(推定)。Silicon interposerはCoWoSパッケージコストの40–60%を占めると推定される。EMIB-Tは長方形パネル基板で約90%の面積利用率を実現し、円形ウェーハから切り出すCoWoS interposer(約60%)を大きく上回るため、パッケージングコストを約50%削減できるとの分析だ(Tech Times)。
- 歩留まりが最大の変数 — そして数字が食い違う。GF Securities(2026年10月13日)はEMIB-T基板の現状歩留まりを45–50%(推定)としつつ、根本原因は特定済みで立ち上がりが見込めると伝えた。一方、7月のプレス報道では約98%との主張が出ていた。このスプレッド自体がストーリーだ(Sina Finance、TaiSounds)。
- スケジュールはタイトだが、まだ生きている。Core Aの再設計で約3週間遅延したものの、11月のサンプル目標は維持。tape-outは2027年1月、量産は2Q27、出荷は1Q28の可能性がある。
- TPU v8の立ち上がりは別トラックで進行。2026年約402万台から2027年約910万台へ、+126% YoY。v8t(MediaTek、inference)約360万台、v8i(Broadcom「Sunfish」、training)約550万台の内訳だ。
- デュアルトラックが固まる。Broadcomがtraining(Sunfish)、MediaTekがinference(v8t)を担う構図。TPU v9のシェアはMediaTekが100%獲得するとの報道まで出ている。
Market Update
発端は2026年7月のSemiAnalysisレポートだった。Googleの次世代TPU「Humufish」がTSMC CoWoSではなくIntel EMIB-T advanced packagingを採用するという内容で、その後TechSoda、BigGo Finance、Gentic Newsなどトレードプレスが相次いで取り上げ、業界の話題をさらった。AI acceleratorのパッケージング標準と見なされていたCoWoSから、フラッグシップ製品が離脱する初の事例になり得るからだ。
技術的な対比は明確だ。CoWoSはすべてのdieをリソグラフィで作製した1枚の大型silicon interposer上に載せる構造で、reticle sizeの上限に縛られる。一方EMIBはdie-to-die接続が必要な箇所にのみ小さなsilicon bridgeをorganic substrateに埋め込む方式で、大型interposerが不要、reticle capからも自由だ。EMIB-Tの「T」はthrough-silicon viaを意味し、内蔵capacitorと組み合わせた垂直電力供給(vertical power delivery)を提供、次世代HBM向けに設計されている。残る疑問は歩留まりだ。
転換の原動力はコスト構造だ。Silicon interposerはCoWoSパッケージ全体のコストの40–60%を占めると推定される。EMIB-Tは長方形パネル基板を用いて約90%の面積利用率を実現し、円形ウェーハから切り出すCoWoS interposerの約60%に対して圧倒的に効率的だ。その結果、パッケージングコストを約50%削減できるとの分析が出ている(Tech Times)。いずれも推定だが、方向性は明確だ。Googleのようなhyperscalerにとって、パッケージングコストはもはや端数ではない。
しかし歩留まり論争が足を引っ張る。GF Securitiesの10月13日付サプライチェーンノートによれば、EMIB-T基板の現状歩留まりは45–50%(推定)で、根本原因は特定済み、立ち上がりが見込めるという評価だ(Sina Finance)。一方、7月のプレス報道では約98%の歩留まりが主張されていた(TaiSounds)。2つの数字の隔たりが、そのままリスクの大きさだ。同ノートはCore Aの再設計で約3週間遅延したものの11月のサンプル目標は維持され、tape-outは2027年1月、量産は2Q27、出荷は1Q28の可能性があると見ている。CoWoSのリードタイムが12カ月を超える現状では(Gentic News)、Googleがサプライチェーン多様化に命を懸ける理由が説明できる。歩留まりが期待外れの場合、GoogleはCoWoSをコンティンジェンシーとして維持するとの観測もある(BigGo Finance)。
現行世代のTPU v8の立ち上がりは、パッケージング論争とは無関係に爆発的だ。Economic Dailyの報道によれば、TPU v8は2026年第4四半期に量産に入り、出荷台数は2026年の約402万台から2027年には約910万台へ、126%成長する見通しだ(Economic Daily via udn.com)。Rack出荷もほぼ倍増の水準とされる。サプライチェーン別の売上寄与度(推定)は、MediaTek約40%、Broadcom約45%、Celestica 25–30%、Delta 20–25%、Taiwan Optical(CCL、70%シェア)20–25%、Gold Circuit(PCB)15–20%、AVC(液冷)10–15%、Hon Hai/Inventecは10%未満だ。
| 区分 | 2026年出荷台数(推定) | 2027年出荷台数(推定) | 備考 |
|---|---|---|---|
| TPU v8合計 | 約402万台 | 約910万台 | +126% YoY |
| — v8t(MediaTek、inference) | — | 約360万台 | 2027年目標 |
| — v8i / Sunfish(Broadcom、training) | — | 約550万台 | 2027年目標 |
出典:Economic Daily(udn.com)、2026年10月7日。サプライチェーン推定。[1]
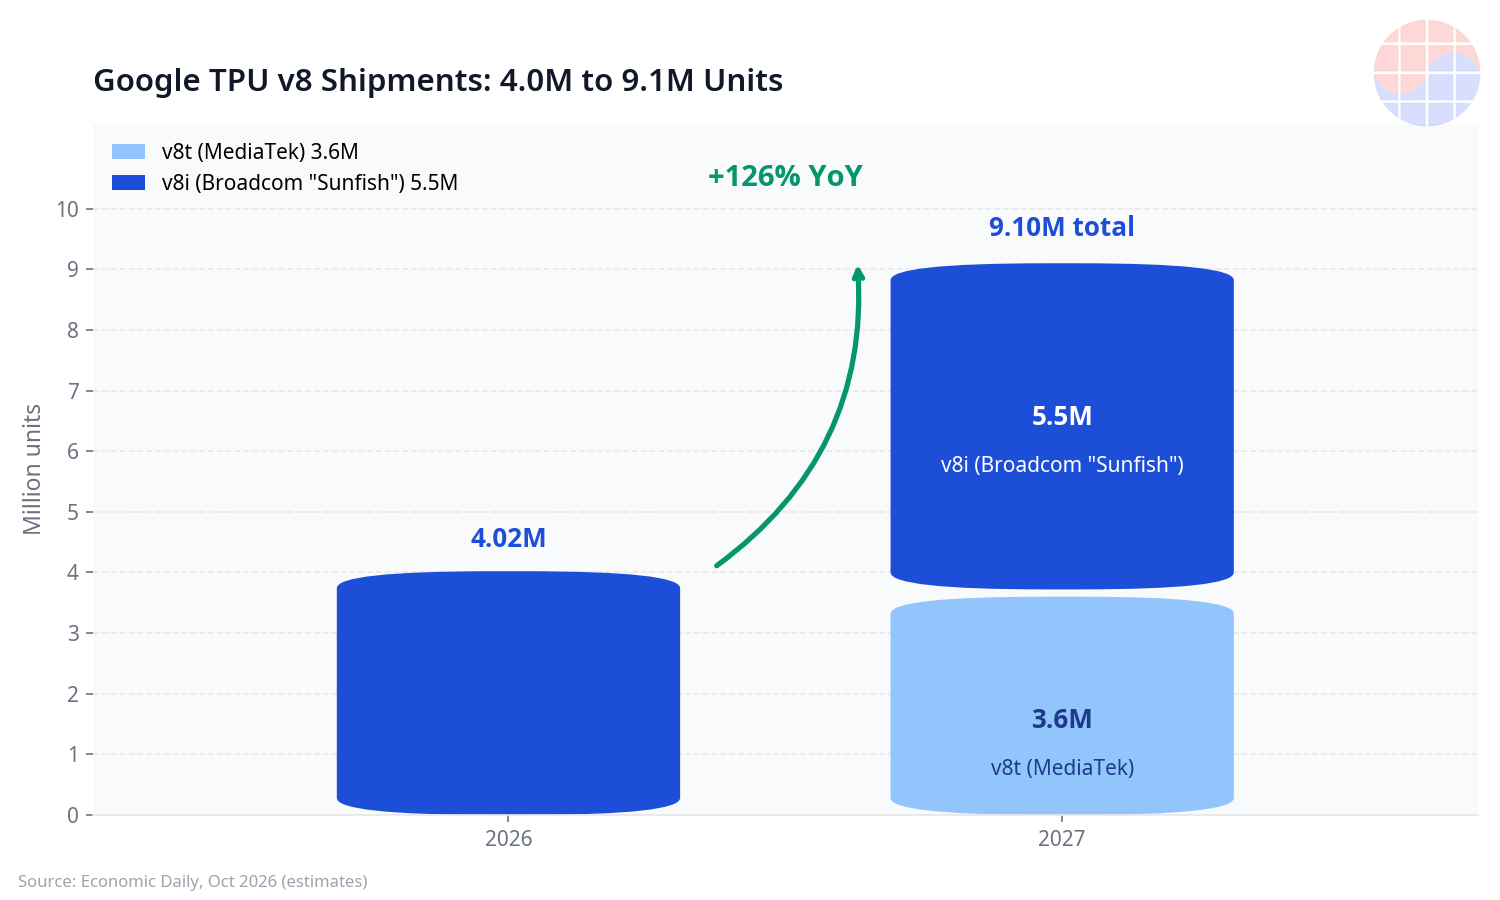
Figure 1: Google TPU v8 shipment ramp, 2026–2027 (estimates). Source: Economic Daily via udn.com.
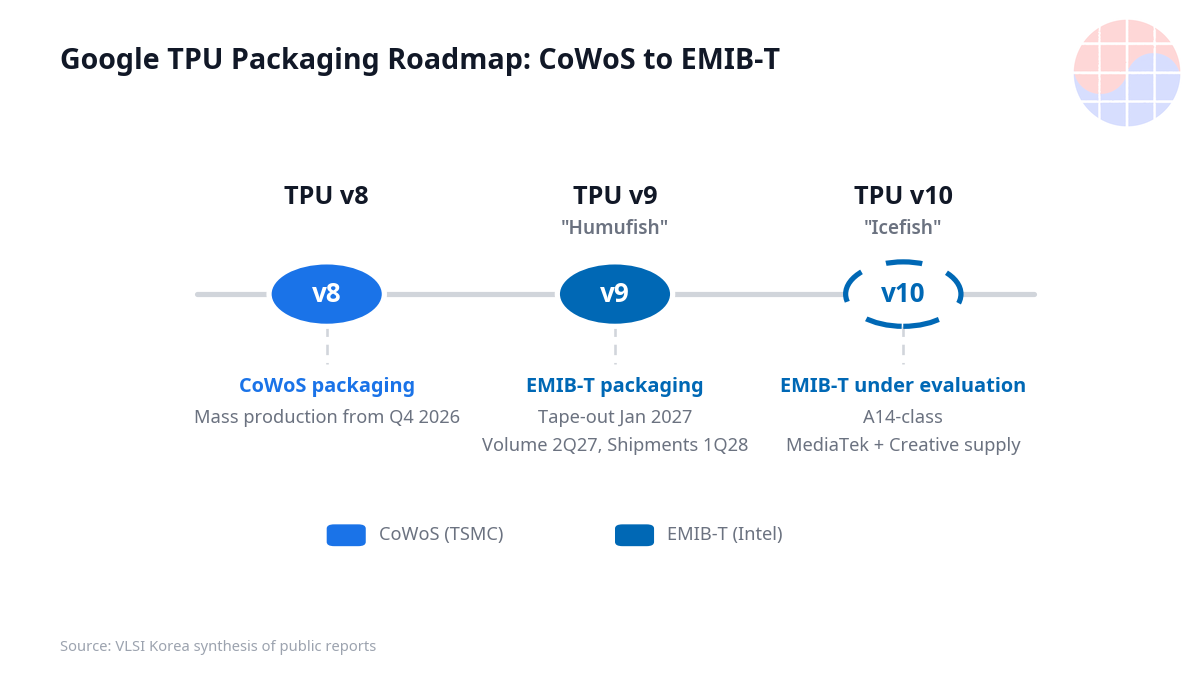
Figure 2: Google TPU generation roadmap, from v8 CoWoS mass production (Q4 2026) to v9 EMIB-T tape-out (Jan 2027), volume production (2Q27), and v10 Icefish on A14-class (reported schedule, estimates). Sources: Sina Finance, TaiSounds.
パートナー構図も再編中だ。Broadcomがtraining用「Sunfish」(v8i)、MediaTekがinference用v8tを担うデュアルトラックが固まりつつある。TPU v9のシェアはMediaTekが100%獲得するとの報道まで出ており、BroadcomのGoogle TPU内シェアは従来の約95%から低下する可能性があるという(TaiSounds)。Sunfish v8 ASICのCoWoS需要は460k wafer規模と推定される(GF Securities via TaiSounds)。次世代のTPU v10「Icefish」はA14-classプロセスでMediaTekとCreativeが3DICで協業し、「Merope」はlarge-reticle設計向けにEMIB-Tを評価中と伝えられる。EMIB-Tがv9の一回限りの実験ではなく、ロードマップ全体の選択肢として検討されていることを意味する。
大局的にはcompute競争が加速している。GoogleはGemini 4のpre-training向けに約200K規模のTPU v7クラスタを稼働させており、競合ラボが2027年に5–10GWを追加する一方でGoogleの増設は数GWにとどまり、computeギャップが拡大しているとの分析もある(TaiSounds)。一方、Google–Broadcom間の長期契約は2031年まで続き、BroadcomはAnthropicに420億ドル規模のloan facilityを提供、Google–Anthropicは2027年からmulti-GW規模の次世代TPUデプロイを推進する(TechNews.tw)。BroadcomのAI半導体売上はFY2026第3四半期に約167億ドル、前年比221%増と推定される(第三者リサーチ via gildong.ai、推定)。
VLSI's View
構造的含意:今回の本質は「パッケージングがAI accelerator競争の新たな戦線になった」という点だ。これまでパッケージングはファウンドリプロセスの付属物のように扱われてきたが、HBMスタック数が増え、die-to-die interconnectの帯域がそのままモデル性能に直結する時代には、パッケージングの選択はすなわちアーキテクチャの選択だ。GoogleがCoWoSのreticle capと12カ月超のリードタイム、そしてパッケージコストの40–60%を占めるinterposerコスト構造に真っ向から挑んだのは、hyperscalerがシリコンを超えてパッケージまで設計権限を取りに来たという宣言として読める。真の勝負はホワイトペーパーではなく歩留まりランプ曲線で決まる。2027年上半期にEMIB-T歩留まりを経済的水準まで引き上げた者が、AIパッケージングのコスト構造を定義する。
勝者と敗者:短期の勝者はIntelのadvanced packaging事業とEMIBサプライチェーン、そしてMediaTekだ。IntelはEMIB-Tという差別化カードをフラッグシップ顧客で実証する機会をつかみ、MediaTekはv9の100%シェア報道が事実ならGoogle TPU内での地歩を飛躍的に固める。BroadcomはTPUシェア低下リスクを抱えるが、2031年までの長期契約とAnthropicへの拡大で衝撃を吸収する構図だ。潜在的な敗者は「CoWoSキャパ・プレミアム」のナラティブそのものだ。EMIB-Tが機能すれば他のCSPも追随し、TSMCのadvanced packagingの価格決定力は希釈される。
韓国視点:2つの示唆がある。第一に、TPUにはSK HynixとSamsungのHBMが搭載されるため、v8の+126%という立ち上がりはパッケージング論争とは無関係の強力なHBM需要シグナルだ。パッケージングが変わってもHBM所要量は減らない。第二に、CoWoSボトルネック・ナラティブの弱体化は、Samsung FoundryのI-Cube/X-Cubeパッケージングのピッチと韓国のOSATエコシステムにとって機会だ。EMIB-T自体が次世代HBM向けに設計されており、HBMのI/O数が増えるほどパッケージング選択の波及効果は大きくなり、HBMサプライヤの発言力も高まる。パッケージングがすなわち戦略となる時代に、韓国がファウンドリのロジック競争だけに固執する理由はない。
Chase's Take: 私はこのニュースを「脱TSMC」とは読まない。Googleの計算は冷徹だ。CoWoSのリードタイム12カ月、パッケージコストの半分を食うinterposer — この構造では2027〜2028年のcompute増設計画は立てられない。EMIB-Tの45–50%という歩留まりが重荷なのは事実だが、根本原因が特定済みというGF Securitiesの評価が正しければ、時間の問題だ。本当の観戦ポイントは一つ。11月のサンプルと2027年1月のtape-outが予定通り来るかどうか。この2つさえ合えば、AIパッケージングの標準は「CoWoSか否か」から「どちらもあり」の時代に移る。そしてその時代の最大の受益者はHBMを握る韓国だ。
Outlook
- 2026年11月:v9サンプルは出るか。EMIB-T実現可能性の初のハードデータ。
- 2027年1月:tape-outマイルストーン。二度目の遅延が発生するかに注目。
- 2027年上半期:EMIB-T基板の歩留まりランプ。45–50%が経済的水準まで上がらなければ2Q27量産は成立しない。
- CoWoSコンティンジェンシー:歩留まりが期待外れの場合、GoogleがCoWoSに回帰するシナリオが現実化するか。
- MediaTekの100%シェア確定か:TPU v9のパートナー構図が公式化されれば、BroadcomのAI売上ミックスに直接影響する。
- 2027–2028年:Google–Anthropicのmulti-GWデプロイ、v8の910万台達成の可否、「Icefish」/「Merope」がEMIB-Tを長期路線として確定するか。
FAQ
Q1: EMIB-TはCoWoSと技術的にどう違うのか?
CoWoSはすべてのdieをリソグラフィで作製した1枚の大型silicon interposer上に載せる方式で、reticle sizeの上限に縛られます。EMIBはdie-to-die接続が必要な箇所にのみ小さなsilicon bridgeをorganic substrateに埋め込むため、大型interposerが不要でreticle capからも自由です。EMIB-Tの「T」はthrough-silicon viaを意味し、内蔵capacitorと組み合わせた垂直電力供給を提供、次世代HBM向けに設計されています。現状の最大の疑問は量産歩留まりです。
Q2: なぜGoogleは数世代使ったCoWoSを離れようとするのか?
3つの構造的理由です。CoWoSのリードタイムが12カ月を超え、キャパのボトルネックがTPU出荷スケジュール自体を脅かしています。Interposerがパッケージコストの40–60%(推定)を占めるのに対し、EMIB-Tの長方形パネル基板はパッケージングコストを約50%削減できるとの分析です(推定)。大型AI acceleratorのdieサイズがreticle上限に迫る中、EMIBアーキテクチャが拡張性で優位に立ちます。EMIB-T歩留まりが期待外れの場合、GoogleはCoWoSをコンティンジェンシーとして維持するとの観測もあります。
Q3: 歩留まり45–50%と98%、どちらの数字が信じられるか?
異なる段階を見ている可能性が高いです。GF Securitiesの10月13日付サプライチェーンノートが言う45–50%は、現状の量産段階のEMIB-T基板歩留まりで、根本原因は特定済み、立ち上がりが見込めるとの評価です。7月プレスの98%はエンジニアリングサンプルや特定工程ステップの数字かもしれません。単一の数字より、2027年上半期の歩留まりランプが計画通り遂行されるかが観戦ポイントです。
Q4: 韓国の半導体産業にはどんな意味があるか?
TPU v8出荷台数の+126% YoYは強力なHBM需要シグナルです。SK HynixとSamsungが直接恩恵を受け、これはパッケージング路線とは無関係です。EMIB-Tが次世代HBM向けに設計されている以上、HBMのI/O規模が大きくなるほどパッケージング選択は重要になり、HBMサプライヤの発言力も高まります。「CoWoSが唯一の答えではない」というナラティブは、Samsung FoundryがCSP相手にadvanced packaging(I-Cube/X-Cube)を売る上で追い風です。
[1] 本稿で引用した出荷台数・歩留まり・コストの数字は、第三者リサーチノート(GF Securitiesなど)とトレードプレスの報道に基づく推定であり、Google・Intel・TSMCの公式発表ではありません。


