VLSI Korea
칩 설계 AI 에이전트는 누가 파는가: build vs buy로 읽는 에이전틱 EDA 시장 지도
🆓 무료 글 · 누구나 무료로 읽을 수 있는 글입니다 에이전틱 EDA 시리즈 Part 4. Part 1~3에서 에이전트가 칩 설계를 어떻게 바꾸는지 살펴봤다. 이번 편은 돈의 흐름을 따라간다. 누가 에이전트를 만들고, 누가 사며, 무엇이 해자가 되는가. 핵심 요약 * 칩 설계 에이전트 시장은 하이브리드로 굳어지고 있다. 하이퍼스케일러조차 에이전트 플랫폼은 직접 만들지 않고 EDA 벤더에서 사들인다. 아키텍처와 자체 설계 데이터만 in-house로 지킨다.


🆓 무료 글 · 누구나 무료로 읽을 수 있는 글입니다
에이전틱 EDA 시리즈 Part 4. Part 1~3에서 에이전트가 칩 설계를 어떻게 바꾸는지 살펴봤다. 이번 편은 돈의 흐름을 따라간다. 누가 에이전트를 만들고, 누가 사며, 무엇이 해자가 되는가.
핵심 요약
- 칩 설계 에이전트 시장은 하이브리드로 굳어지고 있다. 하이퍼스케일러조차 에이전트 플랫폼은 직접 만들지 않고 EDA 벤더에서 사들인다. 아키텍처와 자체 설계 데이터만 in-house로 지킨다.
- 시장 규모 추정치(애널리스트 추정치임에 유의): AI-EDA 전체는 2026년 약 $4.3B에서 2032년 $15.9B로(연평균 24.4% 성장, MarketsandMarkets, 2026년 9월), 그중 에이전틱 AI-EDA는 2026년 $0.62B에서 2032년 $4.92B로(연평균 41.2% 성장, MobilityForesights) 전망된다.
- 과금 모델이 바뀌고 있다. 라이선스 판매에서 subscription/consumption을 거쳐, 이제는 성과 연동형으로 간다. 2026년 9월 30일 발표된 Synopsys-OpenAI 계약(GPT-Synopsys)이 선례다. 모델이 칩 설계를 얼마나 개선했는지를 재서 revenue를 나눈다.
- 에이전트의 해자는 베이스 모델이 아니다. (1) EDA verifier로 돌리는 RL 데이터 플라이휠, (2) 툴을 실제로 구동하는 통합 깊이와 파운드리 인증, (3) PDK와 프로세스 데이터 접근권이다.
- 숨은 병목은 라이선스다. 에이전트가 병렬로 탐색을 돌리면 EDA 라이선스 소비도 배로 뛴다. 벤더에게는 upside지만, 도입 기업에게는 비용 방정식이 된다.
시장 규모: 두 개의 숫자를 구분해서 보자
에이전틱 EDA 시장을 말할 때 숫자 두 개가 섞여 다닌다. 하나는 AI-EDA 전체, 다른 하나는 그중 에이전트형 워크플로우만을 떼어낸 것이다.
MarketsandMarkets의 2026년 9월 8일 보도자료 기준, AI-EDA 시장 전체는 2026년 $4.27B에서 2032년 $15.85B로 성장하고 연평균 성장률(CAGR)은 24.4%로 추정된다. MobilityForesights는 한 걸음 더 들어가 에이전틱 AI-EDA만을 따로 산정했다. 2026년 $620M에서 2032년 $4.92B, CAGR 41.2%다. 세부 수치도 흥미롭다. verification과 debug 에이전트가 전체 가치의 약 26%를 차지하는데, 이는 엔지니어링 공수가 가장 많이 몰리고 가장 반복적인 구간이 verification이기 때문이다.[1]
- 애널리스트 추정치다. 조사 기관마다 정의가 달라서 수치 편차가 크다. 방향성(고성장)으로 읽어야지 절대값으로 읽으면 안 된다. ↩︎
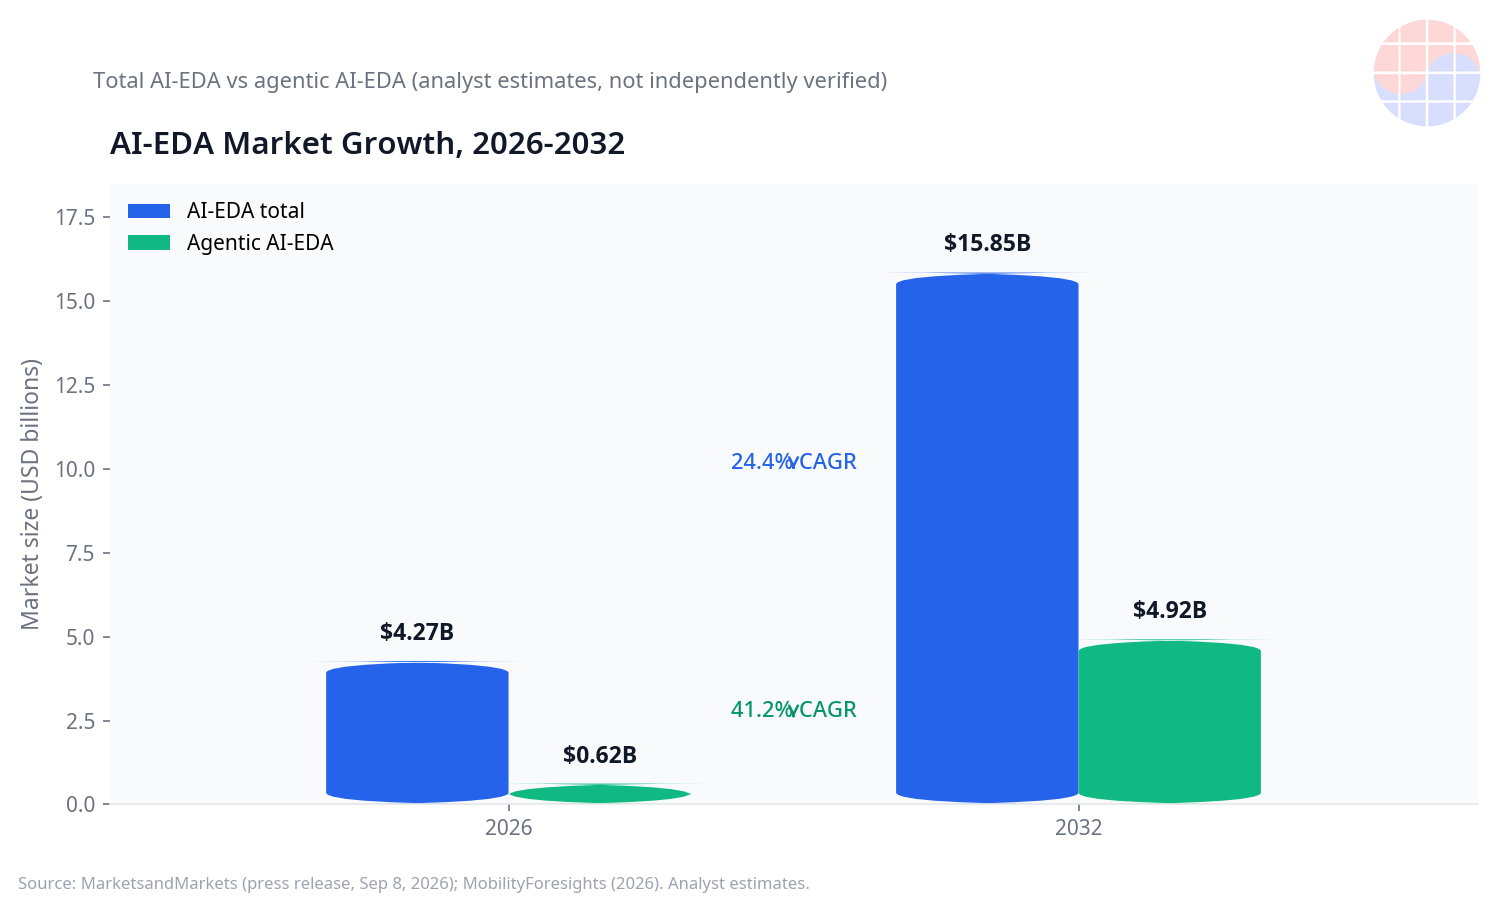
숫자 자체보다 중요한 건 이 시장의 성장률이 EDA 전체 성장률을 크게 웃돈다는 점이다. 전통적인 EDA 시장은 한 자릿수 후반~10%대 초반 성장에 머물렀는데, AI-EDA는 24%, 에이전틱은 41%다. 돈이 어디로 흐르는지가 보인다.
과금 모델의 변화: 라이선스에서 성과 연동으로
EDA의 과금은 원래 단순했다. 툴 라이선스를 팔고, 유지보수를 붙인다. 그 다음 단계가 subscription과 consumption 기반 과금이었다.
2026년 9월 30일, 세 번째 단계의 선례가 등장했다. Synopsys와 OpenAI가 GPT-Synopsys라는 이름의 멀티년 계약을 발표한 것이다. 로이터 보도에 따르면 구조는 이렇다. OpenAI는 Synopsys EDA 툴을 학습시키는 대가로 training subscription fee를 낸다. 그리고 Synopsys 고객이 이 제품을 실제로 쓰게 되면, 모델이 칩 설계를 얼마나 개선했는지를 재서 두 회사가 revenue를 나눈다.
이 계약이 중요한 이유는 두 가지다. 첫째, EDA 벤더가 성과에 가격을 연동하기 시작했다는 점이다. 둘째, Ghazi CEO가 같은 인터뷰에서 강조한 가드레일이다. 모델의 작업물은 전통적인 signoff 툴로 double-check된다. 에이전트가 아무리 똑똑해져도 최종 검증의 권위는 기존 툴에 남긴다는 뜻이고, 이는 곧 EDA 벤더의 해자가 어디에 있는지를 보여준다.
과금 모델의 진화를 정리하면 다음과 같다.
| 세대 | 모델 | 대표 사례 | 벤더 입장 |
|---|---|---|---|
| 1세대 | Perpetual license + maintenance | 전통적 EDA 판매 | 예측 가능한 매출 |
| 2세대 | Subscription / consumption (사용량 기반) | 클라우드 EDA | 사용량 증가가 곧 매출 증가 |
| 3세대 | Outcome-based revenue share (성과 연동) | GPT-Synopsys (2026.09) | 에이전트 성능이 곧 pricing power |
3세대 모델이 확산되면 시장 규모 추정치 자체가 달라진다. 에이전트가 설계 비용을 수천만 달러씩 깎아준다면, 그 가치의 일정 비율을 떼는 과금이 라이선스 판매보다 훨씬 클 수 있기 때문이다.
Build vs buy: 증거는 하이브리드를 가리킨다
"모든 반도체 회사가 각자 에이전트를 만들 것인가"라는 질문에 대한 답은, 2026년 10월 현재의 증거로 보면 아니다이다. 정확히는 하이브리드다. 칩은 직접 설계하되, 에이전트 플랫폼은 사서 쓴다.
- OpenAI: 자체 칩(Jalapeño)은 in-house로 설계하면서도, 에이전트 레이어는 Synopsys와의 GPT-Synopsys 계약으로 확보했다.
- NVIDIA: GPU는 직접 설계하지만, 사내에 Cadence의 ChipStack 에이전트를 도입해 쓰고 있다.
- Intel: Cadence 에이전트의 고객으로 사인했다.
- Samsung, NVIDIA, Intel: 세 회사 모두 Synopsys AgentEngineer의 50여 개 고객 engagement에 포함되어 있다.
즉, 세계에서 칩을 가장 많이 설계하는 회사들조차 에이전트를 "조달"하고 있다. 직접 만드는 영역은 아키텍처 정의, 자체 설계 데이터처럼 데이터와 노하우가 곧 경쟁력인 부분이다.
중소형 팹리스의 선택은 더 명확하다. 대표 사례가 ChipAgents다. 2024년 설립된 Santa Clara의 스타트업으로, 엔지니어의 코드 에디터 안에서 동작하는 자율 에이전트를 만든다. 2026년 7월 29일, 누적 Series A가 $134M이 됐다. 투자자 명단이 핵심이다. B Capital이 리드했고, Micron, MediaTek, Ericsson이 전략적 투자자로 들어왔다. 그리고 이 회사들은 동시에 고객이다.[1]
MediaTek 같은 대형 팹리스조차 "투자하면서 쓰는" 쪽을 택했다는 건 의미심장하다. 직접 만드는 것보다 빠르고 싸다는 계산이 섰다는 뜻이다.
규모별 전략 지도: 누가 무엇을 할 것인가
하이퍼스케일러와 빅테크 (OpenAI, NVIDIA, Google, Meta, Amazon, Microsoft)
자체 실리콘 조직을 갖고 아키텍처는 직접 정의한다. 하지만 에이전트 플랫폼은 EDA 벤더에서 조달한다. 자체 설계 데이터로 domain adaptation을 하거나, 데이터가 곧 해자인 영역에만 돈을 쓴다.
대형 팹리스 (Broadcom, Marvell, MediaTek급)
강력한 내부 CAD 조직을 갖고 있다. 이들의 합리적 선택은 EDA 벤더의 에이전트 플랫폼 위에 자체 커스터마이징 레이어를 얹는 것이다. 파운데이션 모델부터 직접 학습시킬 유인은 약하다.
중소형 팹리스와 스타트업
그냥 사서 쓴다. 에이전트는 이들에게 오히려 기회다. 예전에는 수십 명의 백엔드 팀이 필요했던 일을 소수 인원으로 할 수 있게 되니까, 칩 스타트업의 진입 장벽이 낮아진다. 다만 에이전트 플랫폼에 대한 의존도가 높아질수록 벤더 lock-in이 심해진다.
- Business Wire, "ChipAgents Expands Series A Funding to $134 Million", 2026-07-29. ↩︎
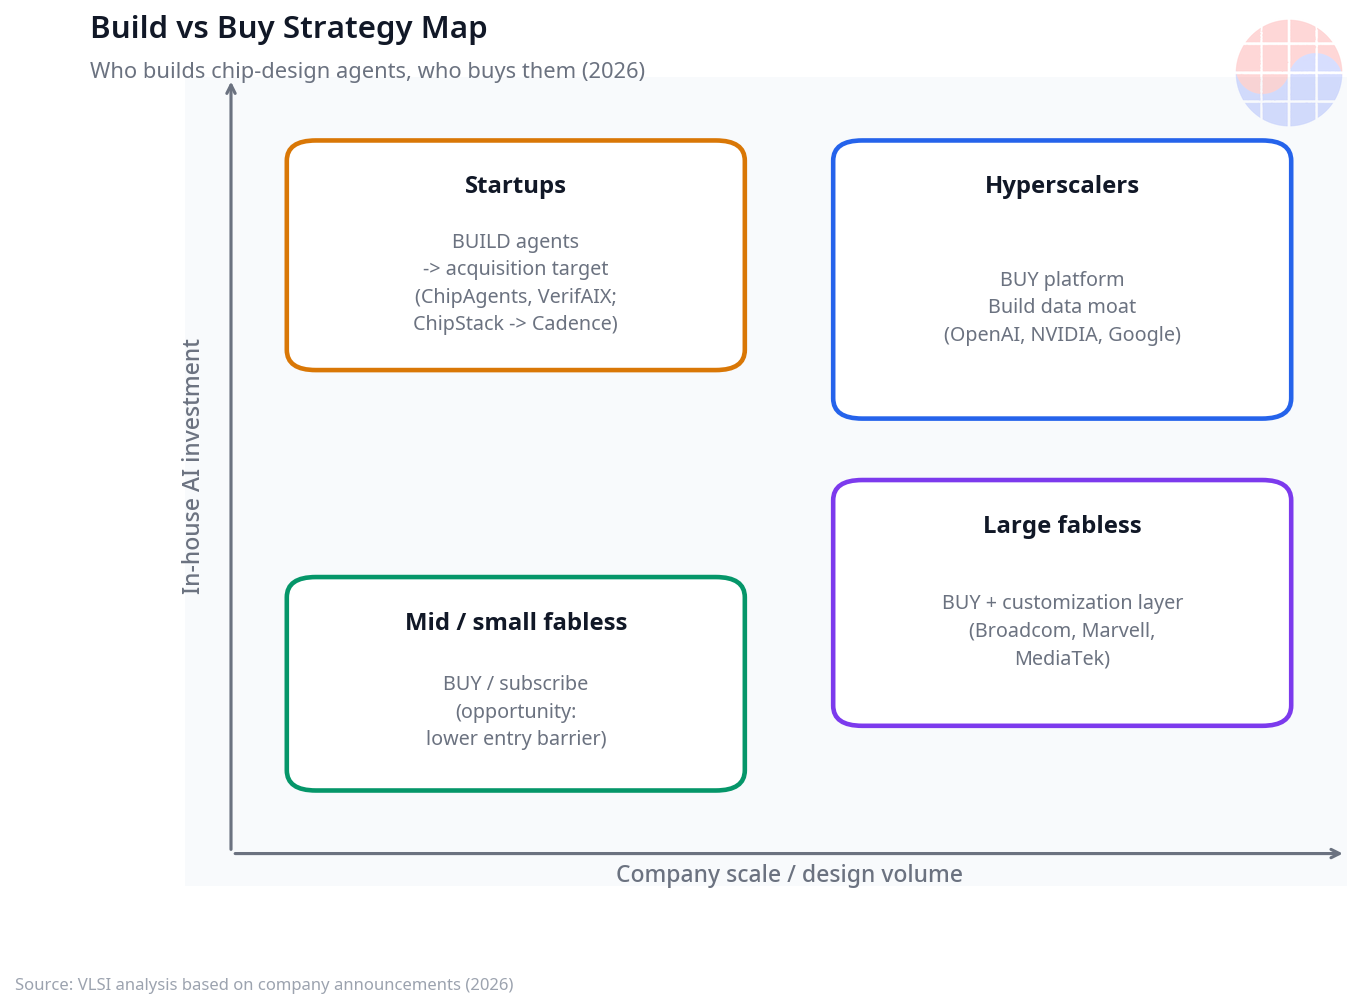
정리하면, 에이전트를 "만드는" 회사는 EDA 벤더와 소수의 파운데이션 모델 랩, 그리고 인수될 스타트업들이다. 나머지 모든 칩 회사는 "사는" 쪽이다. 클라우드 컴퓨팅의 구도와 정확히 같다. AWS를 직접 짓는 회사는 없고 모두가 빌려 쓰듯, 에이전틱 EDA에서도 EDA 벤더가 인프라 포지션을 차지하는 것이다.
에이전트 스택의 해자: 베이스 모델이 아니다
"에이전트마다 성능 격차가 생길까"라는 질문에 대한 답은 "생긴다"이다. 다만 격차의 원천은 베이스 모델이 아니다. 프론티어 모델은 빠르게 평준화된다. 진짜 해자는 스택의 다른 층에 있다.
해자 1: EDA verifier 기반 RL 데이터 플라이휠
에이전트를 똑똑하게 만드는 건 프롬프트가 아니라, EDA 툴을 verifier로 돌리는 강화학습이다. 대표 사례가 NVIDIA의 NeMo Gym이다. 결정적 EDA 툴 결과를 verifier로 삼아 에이전트를 학습시키는 인프라로, 약 120만 번의 환경 rollout으로 모델을 post-training했다. 핵심은 플라이휠이다. 더 많은 설계를 에이전트로 돌릴수록 더 많은 성공/실패 궤적이 쌓이고, 그 데이터로 에이전트가 더 똑똑해진다. 후발주자가 따라잡기 가장 어려운 해자다.
해자 2: 툴을 실제로 구동하는 통합 깊이 + 파운드리 인증
에이전트는 결국 엔진을 통해서만 세상을 만진다. 누가 signoff 엔진을 갖고 있느냐가 곧 누가 에이전트의 판정자를 갖고 있느냐다. 여기에 파운드리 인증이 붙는다. TSMC A14 같은 선단 공정의 인증된 플로우 없이는 에이전트가 아무리 좋아도 양산 설계에 못 쓴다.
해자 3: PDK와 프로세스 데이터 접근권
파운드리 PDK는 업계에서 가장 민감한 IP 중 하나다. EDA 벤더는 수십 년간 파운드리와 co-optimization을 해온 관계 자산을 갖고 있다. 스타트업이나 빅테크가 하루아침에 복제할 수 없는 부분이다.
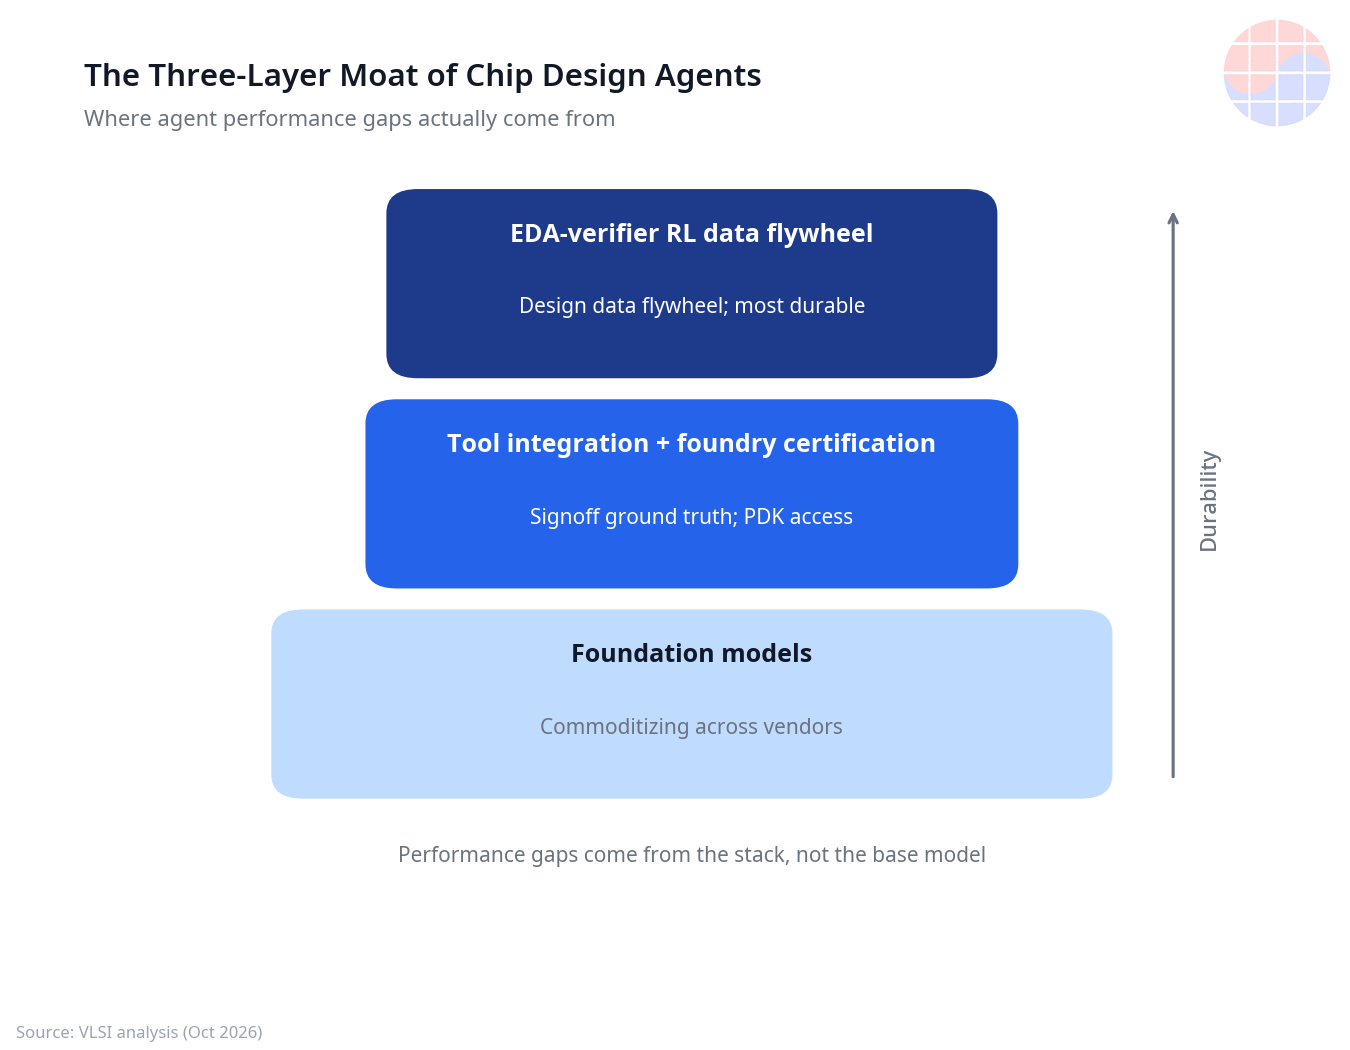
이 3층 구조를 위에서 보면, 베이스 모델은 가장 아래의 commodity 레이어가 된다. F1에 비유하면 엔진은 다 거기서 거기인데 섀시와 에어로다이내믹스에서 승부가 갈리는 것과 같다.
숨은 병목: 라이선스 곱하기 컴퓨트
에이전트 도입을 논의할 때 잘 안 나오는 비용 방정식이 있다. 에이전트는 EDA 툴을 사람보다 훨씬 높은 빈도로 돌린다. 에이전트가 병렬로 10개의 PPA 탐색을 돌리면 라이선스도 10개가 필요하다. 토큰 비용도 만만치 않다.
이것의 함의는 두 가지다. 첫째, 에이전트의 ROI 계산에는 라이선스 증분 비용이 반드시 들어가야 한다. "엔지니어 공수 절감"만 보고 도입했다가 라이선스 폭탄을 맞는 경우가 나올 것이다. 둘째, 이 병목이 오히려 벤더의 해자를 강화한다. 라이선스를 쥔 쪽이 과금 방식을 설계하기 때문이다.
공급자 3파전과 2026-2030 로드맵
1. EDA 기존 강자: Synopsys, Cadence, Siemens
무기는 위에서 말한 3층 해자의 전부다. Synopsys는 AgentEngineer(2026년 말 GA 목표)와 Autopilot, 그리고 GPT-Synopsys로 간다. Cadence는 ChipStack 인수→AI Super Agent(2026년 2월)→"Level-5"(2026년 6월)로 간다. Siemens는 Fuse와 "self-verifying"으로 차별화한다.
2. 파운데이션 모델 랩: OpenAI, NVIDIA, Anthropic
무기는 프론티어 추론 능력과 에이전틱 RL, 그리고 컴퓨트 스케일이다. EDA 툴을 직접 팔지 않고, 인텔리전스 레이어를 공급한다.
3. 스타트업: ChipAgents, VerifAIX 등
무기는 속도와 에디터 네이티브 UX다. 이들의 출구는 대개 인수다. ChipStack이 Cadence에 인수된 것이 템플릿이다.
2026년부터 2030년까지의 로드맵:
- 2026년: 파일럿과 early access의 해. 아직 agentic 제품에서 나오는 매출은 없다.
- 2027년: 첫 GA 제품과 첫 매출. AgentEngineer GA(2026년 말 목표)가 실현되면 2027년이 원년이다.
- 2028~2030년: consumption 과금의 multi-agent 플로우가 RTL부터 signoff까지 커버하고, 인간은 intent 정의와 리뷰 레벨에 머무른다.
필자 코멘트: 한국 팹리스에게 주는 함의
이 지도를 한국 반도체 생태계에 대입해보면 시사점이 분명하다. 삼성전자, SK하이닉스 같은 IDM은 하이퍼스케일러와 비슷한 포지션이다. 문제는 중소형 팹리스와 디자인하우스다. 이들에게 에이전트는 양날의 검이다. 한편으로는 소수 인원으로 큰 칩을 할 수 있게 되는 기회이고, 다른 한편으로는 EDA 벤더에 대한 종속도가 깊어지는 리스크다.
여기서 중요한 건 데이터 전략이다. 에이전트 시대의 경쟁력은 결국 자사 설계 데이터에서 나온다. 에이전트를 쓰면서 자사 데이터가 벤더의 플라이휠을 돌리는 데 쓰이는 구조인지, 아니면 자사 안에 남는 구조인지가 계약의 핵심 쟁점이 될 것이다. GPT-Synopsys 계약에서 "고객 설계 데이터는 학습에 쓰지 않는다"는 조항이 들어간 것이 우연이 아니다.
에이전트 도입 전 체크리스트
1. 무엇이 빨라졌는가. "Verification 4배 단축" 같은 주장에서, 단축된 것이 엔지니어 공수인지 wall-clock time인지, 어떤 블록 규모에서의 수치인지 확인하라.
2. 라이선스 증분을 포함한 총비용. 에이전트가 EDA 툴을 몇 배 더 돌리는지, 그에 따른 라이선스 추가 비용이 얼마인지를 반드시 재라.
3. 데이터 조항. 자사의 RTL과 설계 데이터가 모델 학습에 쓰이는지를 계약서에서 확인하라. 온프레미스 배포 옵션이 있는지도 보라.
4. Ground truth의 위치. 에이전트의 출력물을 무엇으로 검증하는지 확인하라. Signoff 툴로 double-check되는 구조인지가 신뢰도를 가른다.
5. 탈출구. 에이전트에 맞춰 커스터마이징한 워크플로우가 특정 벤더에 종속되는지 보라. 에이전트 시대의 lock-in은 라이선스가 아니라 워크플로우에서 온다.
FAQ
Q1. 중소 팹리스가 에이전트를 직접 개발하는 게 유리한 경우가 있나?
거의 없다. 칩을 파는 회사는 사는 게 맞다. 예외는 에이전트 자체가 제품인 스타트업뿐이다.
Q2. 에이전트 성능 격차가 실제로 벌어질까?
벌어진다. 다만 베이스 LLM의 격차가 아니라 verifier 데이터 플라이휠, 툴 통합 깊이, 파운드리 인증에서 벌어진다.
Q3. Outcome-based 과금이 EDA 고객에게 유리한가?
양면적이다. 성과가 나지 않으면 돈을 덜 내니 리스크는 낮아진다. 하지만 장기적으로는 라이선스 구매보다 비싸질 수 있다. 계약서의 "측정" 정의가 핵심이 될 것이다.
Q4. 스타트업 에이전트를 써도 되나?
용도에 따라 다르다. 에디터 안에서의 빠른 RTL 생성 같은 영역에서는 스타트업 제품이 더 날렵한 경우가 많다. 다만 signoff와 파운드리 인증이 필요한 양산 구간에서는 EDA 벤더의 에이전트가 필수다.
Q5. 2026년 지금 에이전트를 도입해야 하나?
파일럿은 지금, 전면 도입은 2027년 GA 제품들을 보고 판단하는 것이 합리적이다.
Q6. 한국 디자인하우스가 지금 당장 할 수 있는 일은?
두 가지다. 첫째, 자사 설계 데이터의 인벤토리를 만들라. 둘째, 작은 블록 하나에 에이전트 파일럿을 돌려보라. 벤더의 early access 프로그램에 참여하는 것이 가장 싼 학습 방법이다.
Sources
- MarketsandMarkets 보도자료 (GlobeNewswire, 2026-09-08): AI EDA 시장 $4.27B(2026) → $15.85B(2032), CAGR 24.4%.
- MobilityForesights, "Agentic AI in EDA Market" (2026년 확인): $620M(2026) → $4.92B(2032), CAGR 41.2%.
- Reuters (Stephen Nellis, 2026-09-30): Synopsys-OpenAI GPT-Synopsys 계약.
- Futurum Group (2026-09-30 인베스터 데이 분석): EDA의 로열티·revenue-share 전환.
- Business Wire (2026-07-29): ChipAgents Series A $134M.
- Cadence businesswire (2026-06-01): ChipStack 인수 및 Level-5 가상 엔지니어.
- ChosunBiz (2026-10-02): Synopsys AgentEngineer 발표.
- Embedded.com (2026-02): Cadence ChipStack AI Super Agent 출시.
관련 글