VLSI Korea
에이전틱 EDA 2026: Synopsys·Cadence·Siemens 3사의 칩 설계 에이전트 전략 비교
🆓 무료 글 · 누구나 무료로 읽을 수 있는 글입니다 2026년 9월, EDA 업계의 3강이 모두 에이전틱 AI 전략의 실체를 공개했다. Synopsys는 9월 28일 7개의 long-horizon 에이전트 포트폴리오 AgentEngineer와 오케스트레이션 플랫폼 Autopilot을 발표했고, 이틀 뒤인 9월 30일에는 OpenAI와 칩 설계용 AI 모델을 공동 개발하는 GPT-Synopsys 계약을 발표했다. Cadence는 6월 Computex에서 NVIDIA와 함께 "Level-5 완전 자율 가상 엔지니어"


🆓 무료 글 · 누구나 무료로 읽을 수 있는 글입니다
2026년 9월, EDA 업계의 3강이 모두 에이전틱 AI 전략의 실체를 공개했다. Synopsys는 9월 28일 7개의 long-horizon 에이전트 포트폴리오 AgentEngineer와 오케스트레이션 플랫폼 Autopilot을 발표했고, 이틀 뒤인 9월 30일에는 OpenAI와 칩 설계용 AI 모델을 공동 개발하는 GPT-Synopsys 계약을 발표했다. Cadence는 6월 Computex에서 NVIDIA와 함께 "Level-5 완전 자율 가상 엔지니어"를 선보였고, Siemens EDA는 "self-verifying" 에이전트로 신뢰를 차별화 포인트로 내세웠다.
이 시점이 우연이 아니다. 2nm 칩 하나의 설계 비용이 7억 달러를 넘고, 검증이 전체 스케줄의 3분의 2를 차지하는 시대에, 에이전트는 더 이상 연구실의 데모가 아니라 생존의 도구가 됐다. 3사 모두 2026년 하반기를 기점으로 파일럿에서 상용화로 넘어가는 일정을 잡았다는 점도 주목할 만하다. 이제 경쟁의 양상이 바뀌었다. 누가 더 좋은 에이전트를 만드느냐가 아니라, 누가 에이전트 시대의 플랫폼이 되느냐의 싸움이다. 이 글은 3사의 전략을 팩트 중심으로 비교하고, 그 시사점을 짚는다. (기준일: 2026년 10월 9일)
왜 2026년 9월인가: 에이전트가 필수가 된 배경
에이전틱 EDA가 갑자기 등장한 게 아니다. 배경에는 설계 복잡도의 폭발이 있다. 2nm 칩 하나의 설계 비용은 약 7억 2,500만 달러로 추산되며, 그중 검증(verification) 비용만 1억 달러를 넘는다. 디지털 설계 스케줄의 60~70%는 검증이 차지한다. 여기에 3D IC와 칩렛 시대가 되면서 signoff해야 할 물리 현상이 열·응력·워피지까지 확장됐고, 코너 수는 곱셈으로 늘어난다. 엔지니어 헤드카운트는 제자리인데 복잡도만 기하급수적으로 느는 구조, 즉 생산성 갭이 에이전트를 부른 것이다.
시장조사기관들의 추정치도 방향은 같다. MarketsandMarkets(2026년 9월)는 AI-EDA 시장을 2026년 42.7억 달러에서 2032년 158.5억 달러로, 연평균 24.4% 성장으로 본다. 에이전틱 AI만을 떼어낸 MobilityForesights의 추정치는 2026년 6.2억 달러에서 2032년 49.2억 달러, 연평균 41.2%다. 수치는 기관마다 다르지만, 에이전트가 EDA 매출의 새 성장축이 된다는 데는 이견이 없다.[1]
복잡도 증가를 숫자로 보면 이렇다. TSMC가 2026년 OIP에서 공개한 바에 따르면, 신공정 2년차 기준 신규 테이프아웃(new tape-out) 수는 N5에서 N3, N2를 거치며 4배로 늘었다. 설계할 칩은 폭발적으로 느는데, 설계할 사람은 그대로다. 생산성 갭을 메우는 방법은 두 가지뿐이다. 사람을 4배 뽑거나, 1인당 생산성을 4배 올리거나. 전자가 불가능하다는 건 업계 모두가 안다.
코너 문제도 보자. 기존에는 PVT와 동작 모드의 조합이 signoff 코너를 결정했다. 3D IC 시대에는 다이별 온도 구배, 적층에 따른 기계적 응력, 다이 간 편차가 곱셈으로 붙는다. 패키지 레벨 시뮬레이션에서 얻은 온도와 응력을 칩렛 netlist에 back-annotation하는 게 signoff의 일부가 되고 있고, 업계에서는 2D 설계의 Liberty 파일에 대응하는 "multi-physics Liberty 파일"의 필요성까지 거론된다. 에이전트 3사가 모두 verification을 첫 타깃으로 삼은 건 우연이 아니다. 가장 아프고, 가장 돈이 되는 곳이기 때문이다.
Synopsys: "ground truth"를 쥔 자의 플랫폼 전략
Synopsys의 전략을 한 문장으로 요약하면 "signoff 엔진을 ground truth로 삼아 에이전트를 플랫폼화한다"이다.
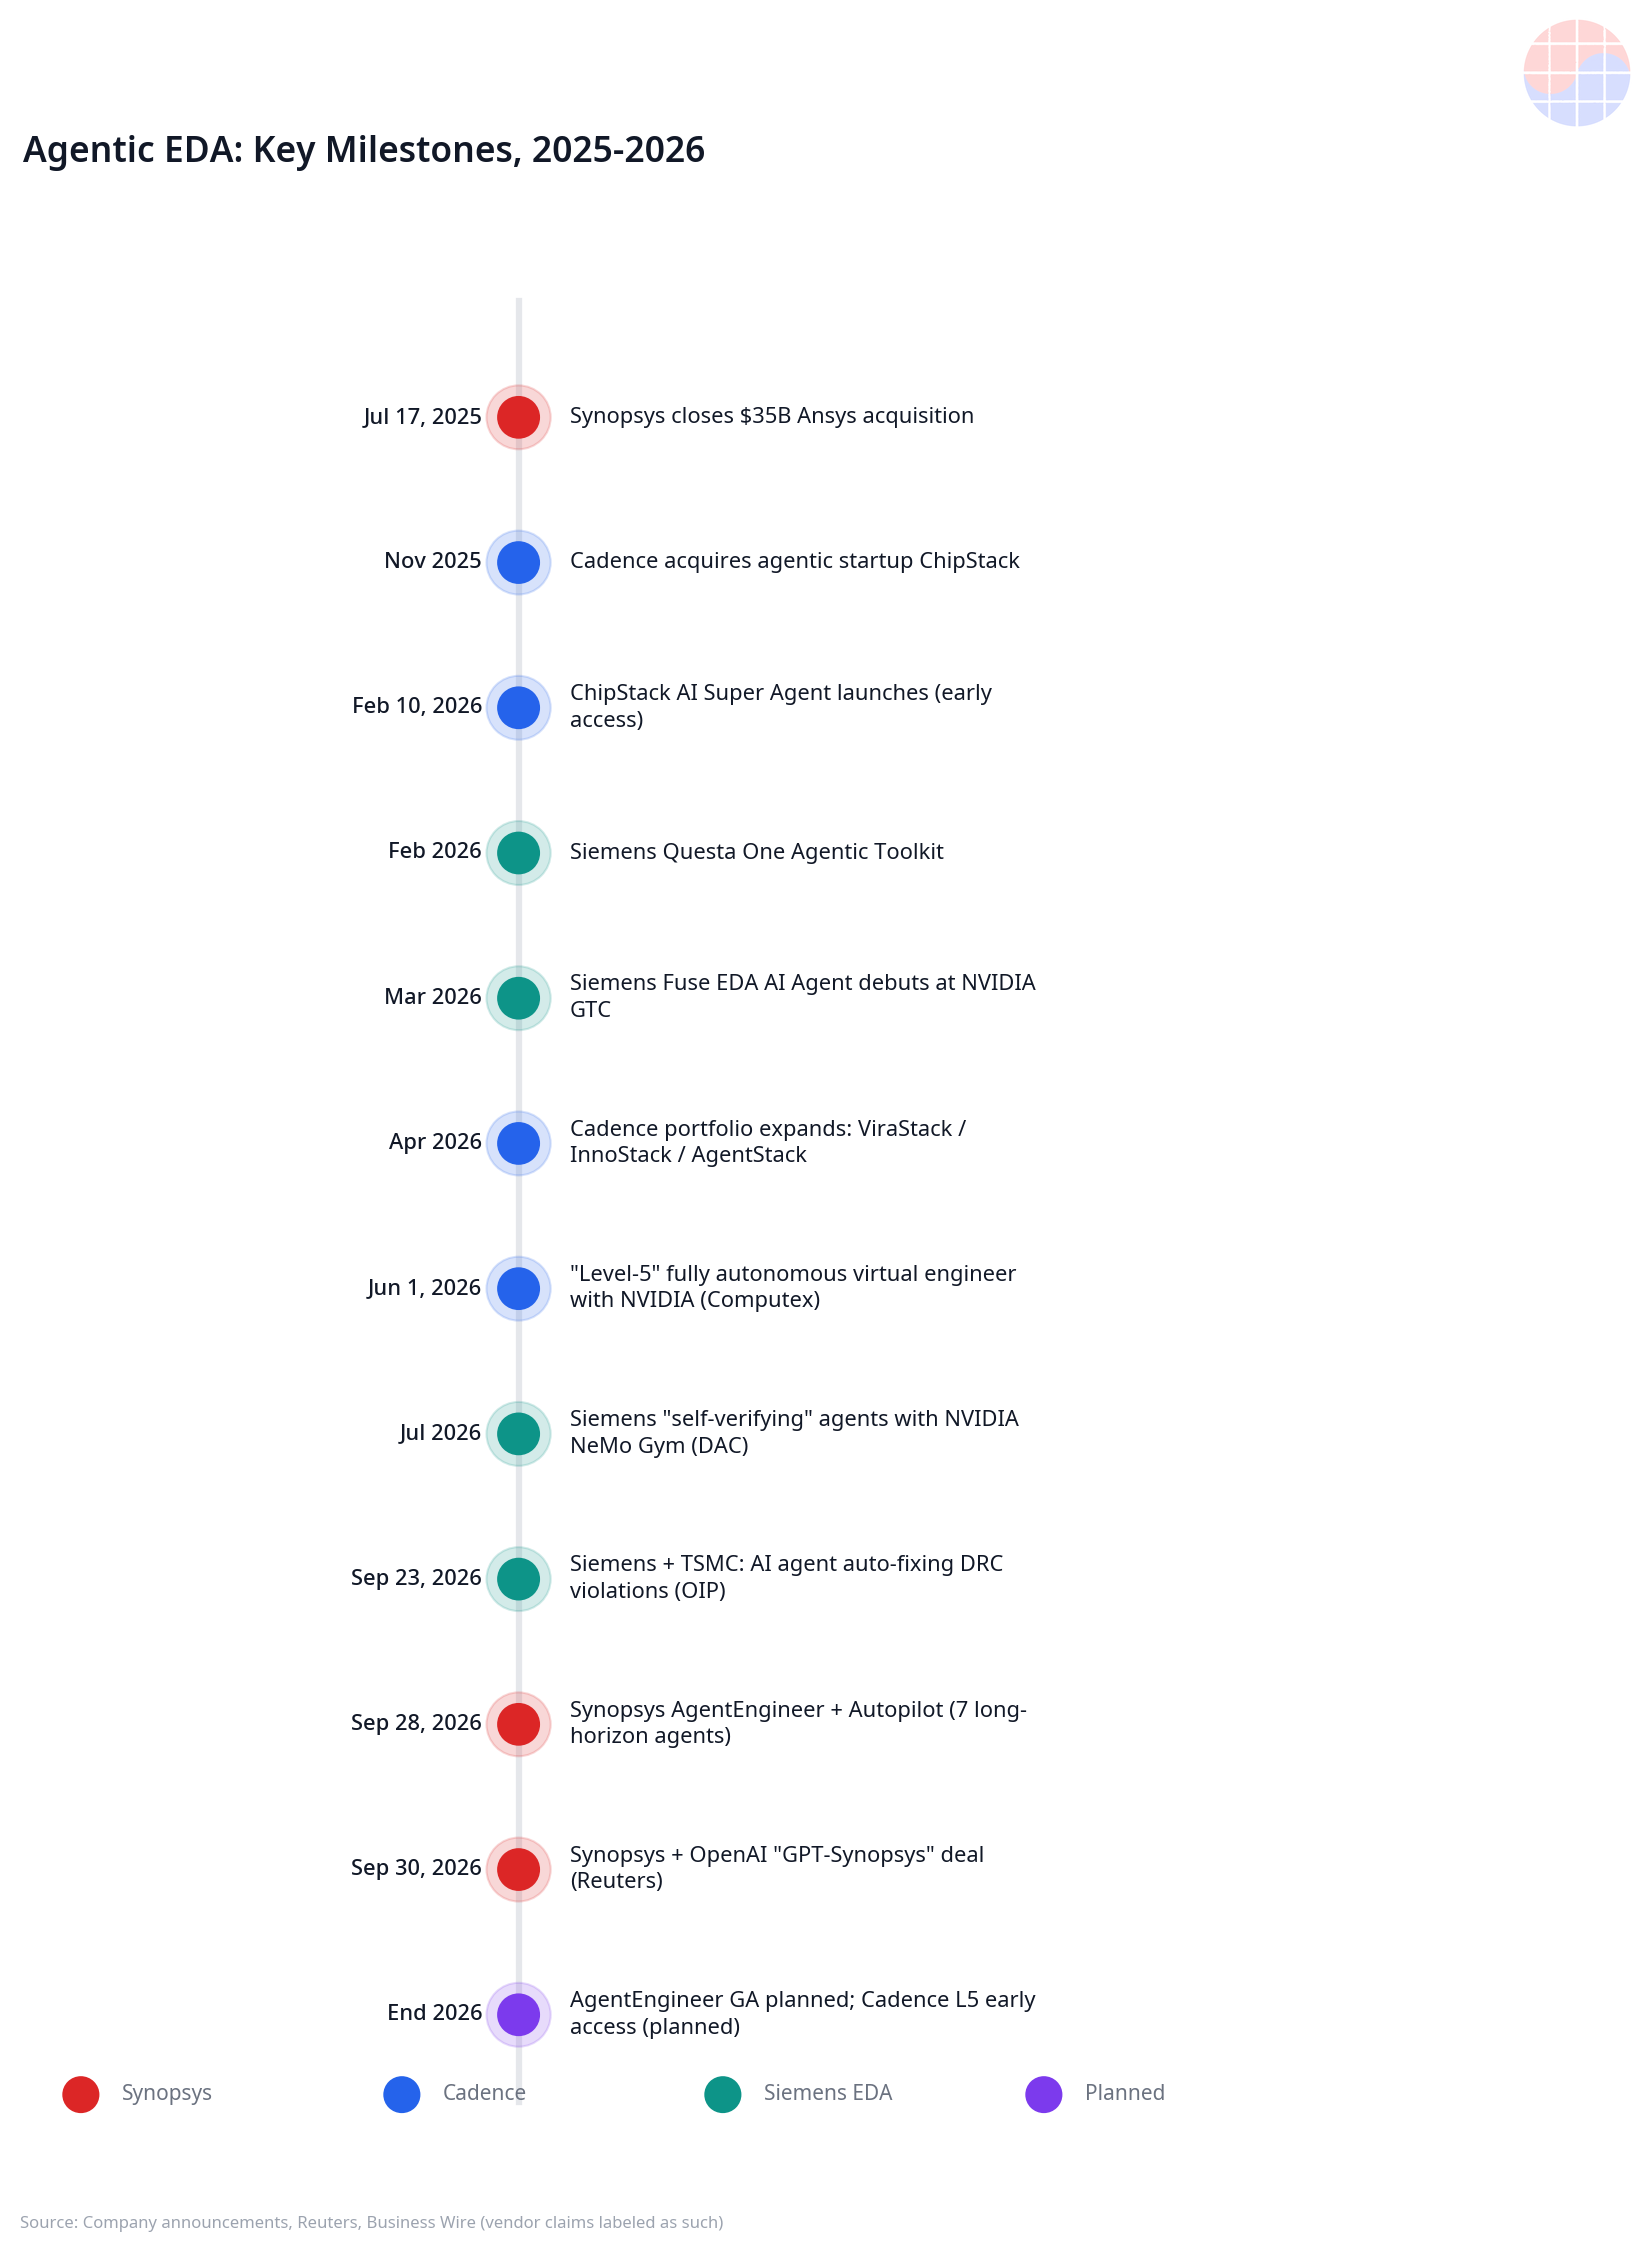
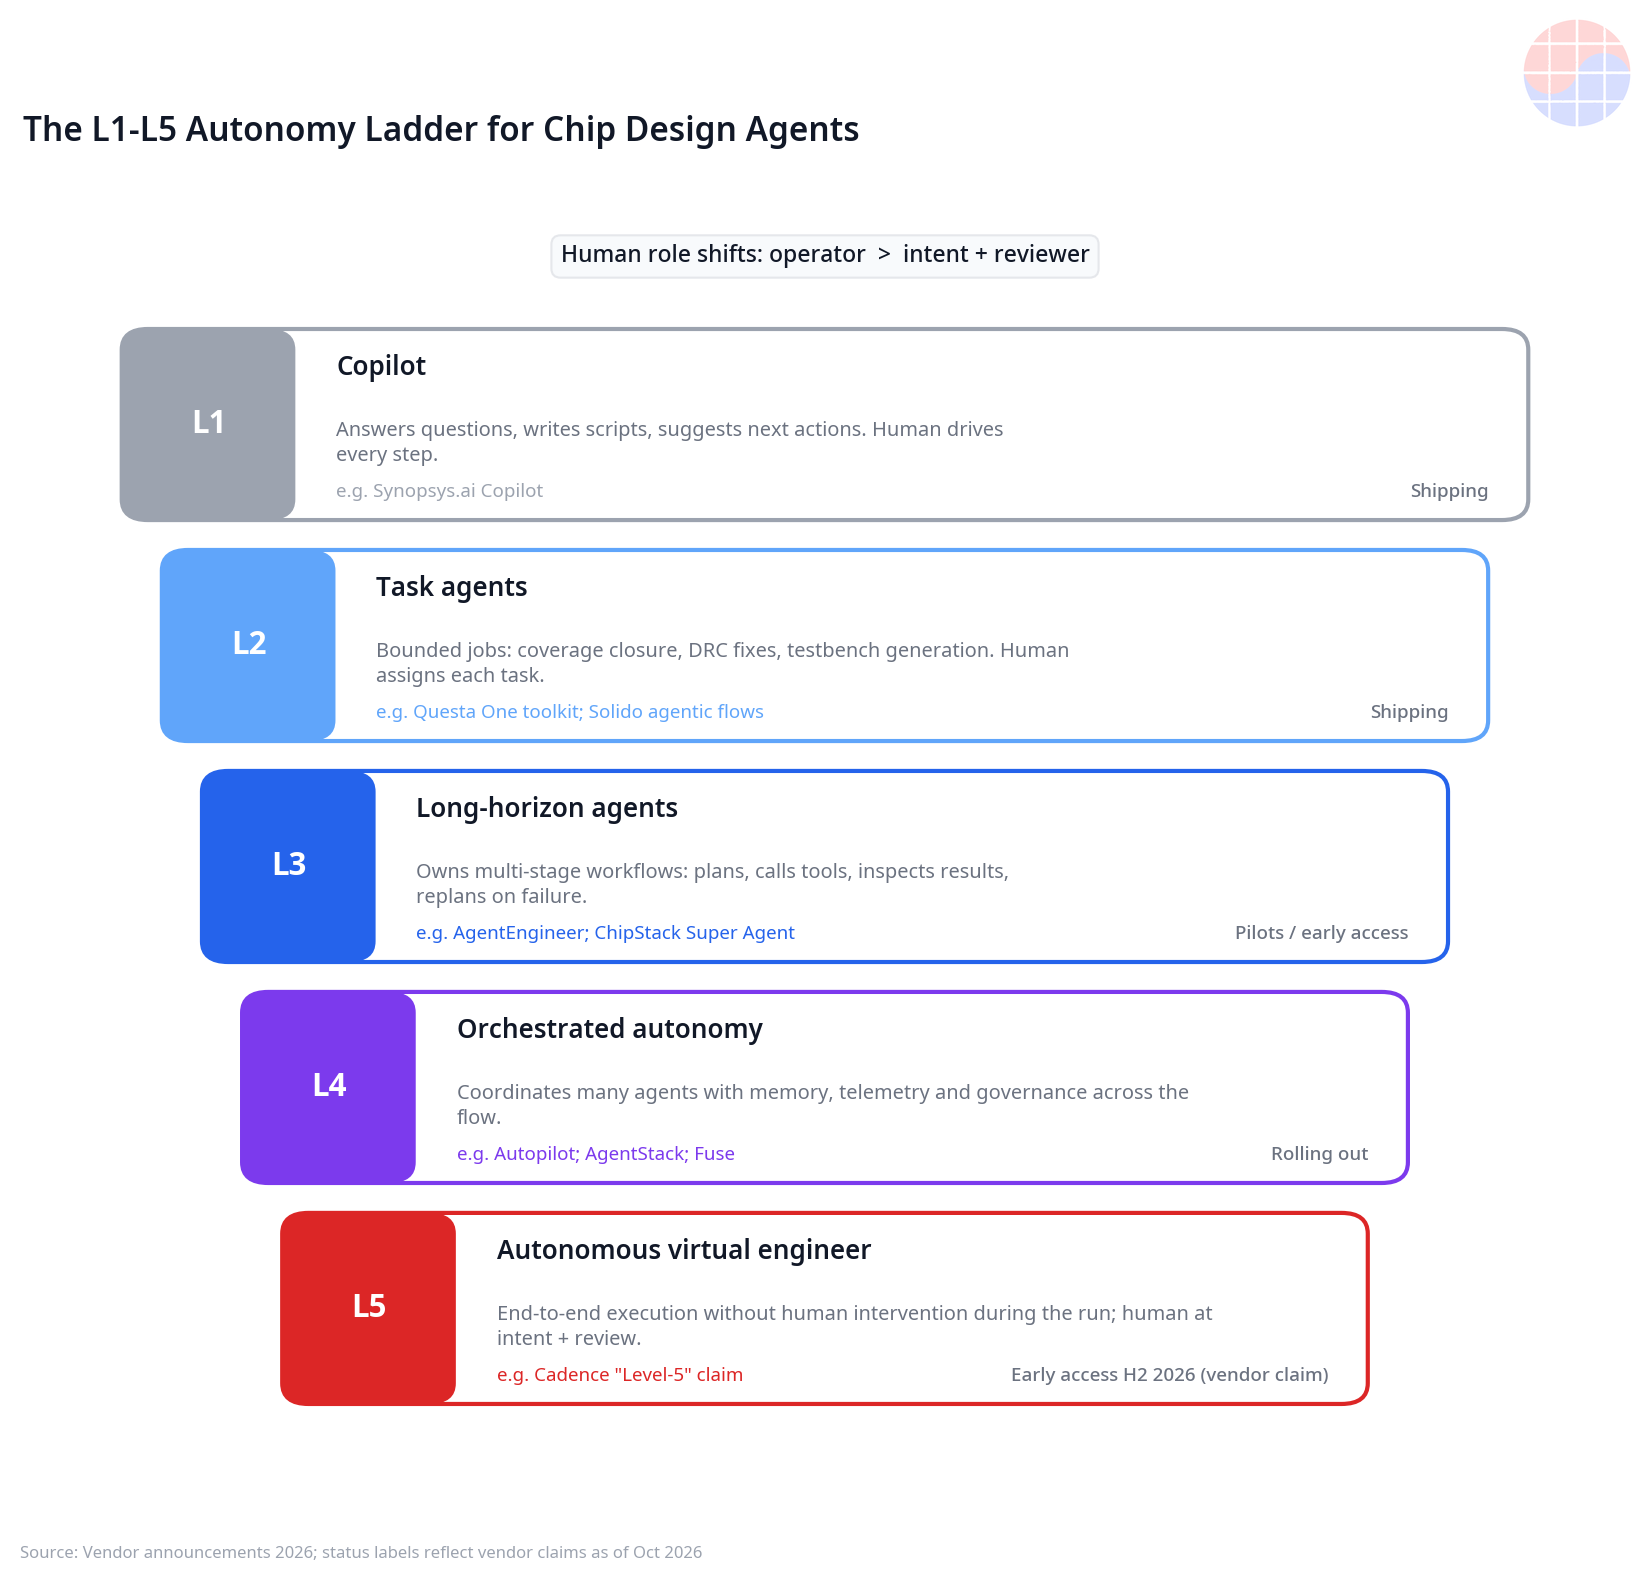
2026년 9월 28일, Synopsys는 AgentEngineer 솔루션과 Autopilot 플랫폼을 발표했다(PRNewswire, 2026-09-28). AgentEngineer는 verification, system validation, implementation, analog, manufacturing, simulation and analysis 도메인을 아우르는 7개의 domain-specific long-horizon 에이전트 포트폴리오다. 핵심은 "long-horizon"이다. 기존 copilot이 질문에 답하고 스크립트를 짜주는 수준이었다면, AgentEngineer는 목표를 받아 계획을 세우고, 하위 task agent를 호출하고, 중간 결과를 보고 계획 자체를 수정한다. 그 아래를 받치는 Autopilot은 오케스트레이션·영속 메모리·텔레메트리·거버넌스를 담은 플랫폼 레이어다.
발표 시점에 이미 50개가 넘는 고객 engagement가 진행 중이었고, Intel·NVIDIA·Samsung·MediaTek·Fujitsu 등이 이름을 올렸다. 일반 공급(GA)은 2026년 말로 예고됐다. Synopsys가 제시한 수치는 verification closure 최대 50배 단축, coverage 20% 향상, 생산성 최대 30% 향상이다. 모두 벤더 또는 참여 고객이 제시한 수치로, 독립적인 검증은 아직 없다.[2]
이틀 뒤인 9월 30일, 더 큰 뉴스가 터졌다. Reuters(기자 Stephen Nellis, 2026-09-30)에 따르면 Synopsys는 OpenAI와 칩 설계용 AI 모델 GPT-Synopsys를 공동 개발하는 멀티년 계약을 맺었다. OpenAI는 Synopsys 툴을 학습하는 대가로 training subscription fee를 내고, 상용화 단계에서는 "모델이 칩 설계를 얼마나 개선했는지"를 기준으로 revenue를 나눈다. CEO Sassine Ghazi는 "우리 비즈니스를 잠식하지 않는 구조이며, 고객에게 더 많은 가치를 주는 upside"라고 말했다. 그리고 결정적인 한 줄이 있다. GPT-Synopsys의 작업물은 기존 방식의 Synopsys signoff 툴로 double-check한다는 것이다. Ghazi의 표현을 빌리면 "sign-off or ground truth is essential"이다.
필자의 코멘트: 이 계약의 본질은 기술 제휴가 아니라 과금 모델의 선언이다. EDA는 지금까지 라이선스 장사였다. GPT-Synopsys는 "측정된 설계 개선"에 연동한 revenue share, 즉 성과 기반 과금을 EDA에 처음 도입한 사례다. 에이전트가 툴을 인간보다 훨씬 높은 빈도로 돌리게 되면, 라이선스 판매량 자체가 늘어나는 구조이기도 하다.
같은 날 발표된 Amazon과의 10억 달러 이상 규모 멀티년 IP 계약(Graviton·Trainium·Nitro용)도 같은 맥락에서 읽힌다. 하이퍼스케일러는 아키텍처는 직접 쥐되, 에이전트와 IP는 EDA 벤더에서 조달하는 하이브리드 전략을 택하고 있다. 여기에 2025년 7월 17일 완료된 Ansys 인수(35억 달러 규모)가 겹친다. 열·응력 해석까지 품은 Synopsys는 3D IC 시대의 multiphysics signoff까지 에이전트 루프 안에 넣을 수 있는 유일한 벤더가 됐다.
AgentEngineer를 이해하려면 Synopsys.ai의 계보를 봐야 한다. 시작은 2020년 DSO.ai였다. 강화학습으로 PPA를 탐색하는 "solver"였고, 누적 700개가 넘는 tapeout에 쓰였다. VSO.ai는 검증 공간 탐색으로 확장됐고, 일부 칩에서는 SoC 블록의 최대 90%에 적용됐다. 그 다음이 copilot, 그리고 지금이 long-horizon agent다. solver → copilot → agent의 6년 진화다. 에이전트는 갑자기 나온 게 아니라, 6년간 쌓인 최적화 엔진과 고객 신뢰 위에 올라선 것이다.
Cadence: 인수와 속도로 "Level-5"를 선점하다
Cadence의 전략은 Synopsys와 정반대다. 천천히 쌓는 대신, 스타트업을 사서 시간을 산다.
2025년 11월, Cadence는 에이전틱 EDA 스타트업 ChipStack을 인수했다. 그리고 2026년 2월 10일, 인수 3개월 만에 ChipStack AI Super Agent를 early access로 출시했다. Tenstorrent가 3개의 핵심 블록에 3개월간 평가한 결과 verification 시간이 최대 4배 단축됐다는 게 출시 당시의 간판 수치였다(벤더 발표). 같은 해 4월 CadenceLIVE에서는 포트폴리오를 확장했다. 아날로그·커스텀 설계용 ViraStack, 디지털 implementation·signoff용 InnoStack, 그리고 에이전트들을 조율하는 AgentStack이다. 그 아래에는 JedAI라는 오케스트레이션 레이어가 깔려 있다.
정점은 2026년 6월 1일 Computex였다. Cadence는 NVIDIA와 함께 "업계 최초의 완전 자율 가상 엔지니어"를 발표했다(Business Wire, 2026-06-01). NVIDIA의 Nemotron 모델과 OpenShell 보안 런타임을 결합한 것으로, "Level-5" 자율성을 표방한다. 간판 수치는 RTL validation 40배 단축이다. 통상 5주 걸리던 verification loop를 하루 이하로 압축했다는 주장이다(벤더·파트너 발표 수치). Level-5 기능의 early access는 2026년 하반기로 예고됐고, Intel도 고객으로 확보했다.
필자의 코멘트: Cadence 전략의 핵심은 "에이전트도 EDA처럼 판다"는 발상의 전환이다. 기존 EDA는 엔지니어가 쓰는 툴이었다. Cadence는 에이전트를 "가상 엔지니어"라는 인력 단위로 포장해 판다. 인수 3개월 만의 출시는 EDA 업계에서는 이례적인 속도이고, 이는 ChipStack 팀을 통째로 삼킨 M&A의 위력을 보여준다. 다만 40x 같은 수치는 "어떤 블록에서, 어떤 조건에서"가 빠져 있는 경우가 많아 액면 그대로 받기 어렵다. 2026년 하반기 early access에서 독립적인 숫자가 나오는지가 관전 포인트다.
Siemens EDA: "self-verifying"으로 신뢰를 팔다
3사 중 가장 늦게, 그러나 가장 날카로운 메시지로 들어온 곳이 Siemens EDA다.
2026년 2월 Questa One Agentic Toolkit을 먼저 내놨고, 3월 NVIDIA GTC에서 Fuse EDA AI Agent를 공개했다. Fuse는 Calibre, Questa, Aprisa, Tessent, Innovator3D IC까지 Siemens EDA 포트폴리오 전체를 아우르는 오케스트레이션 레이어다.
진짜 승부수는 7월 DAC 2026에서 나왔다. Siemens는 "self-verifying" 에이전트를 내세웠다. 에이전트가 작업을 수행하면, 그 결과물을 결정적인 물리 기반 EDA 엔진(Calibre, Questa One)에 던져 pass/fail을 받는다. 핵심은 NVIDIA의 NeMo Gym이다. EDA 툴을 verifier로 쓰는 agentic RL 프레임워크로, 약 120만 번의 환경 rollout으로 모델을 post-training했다. LLM의 자기 평가가 아니라 외부 verifier의 객관적 신호로 보상을 주는 구조다.
2026년 9월 23일 TSMC OIP에서는 TSMC와 함께 DRC violation을 자동으로 고치는 AI 에이전트를 공개했고, A14 인증도 받았다.
필자의 코멘트: Siemens의 포지셔닝은 정직하다. 속도 경쟁을 하지 않고 신뢰 경쟁을 한다. 에이전트 시대의 진짜 병목은 생성이 아니라 검증 신뢰라는 점을 정확히 짚은 것이다. Calibre라는 물리 검증의 사실상 표준을 쥔 벤더만이 할 수 있는 이야기이기도 하다.
비교: 누가 플랫폼이 되는가
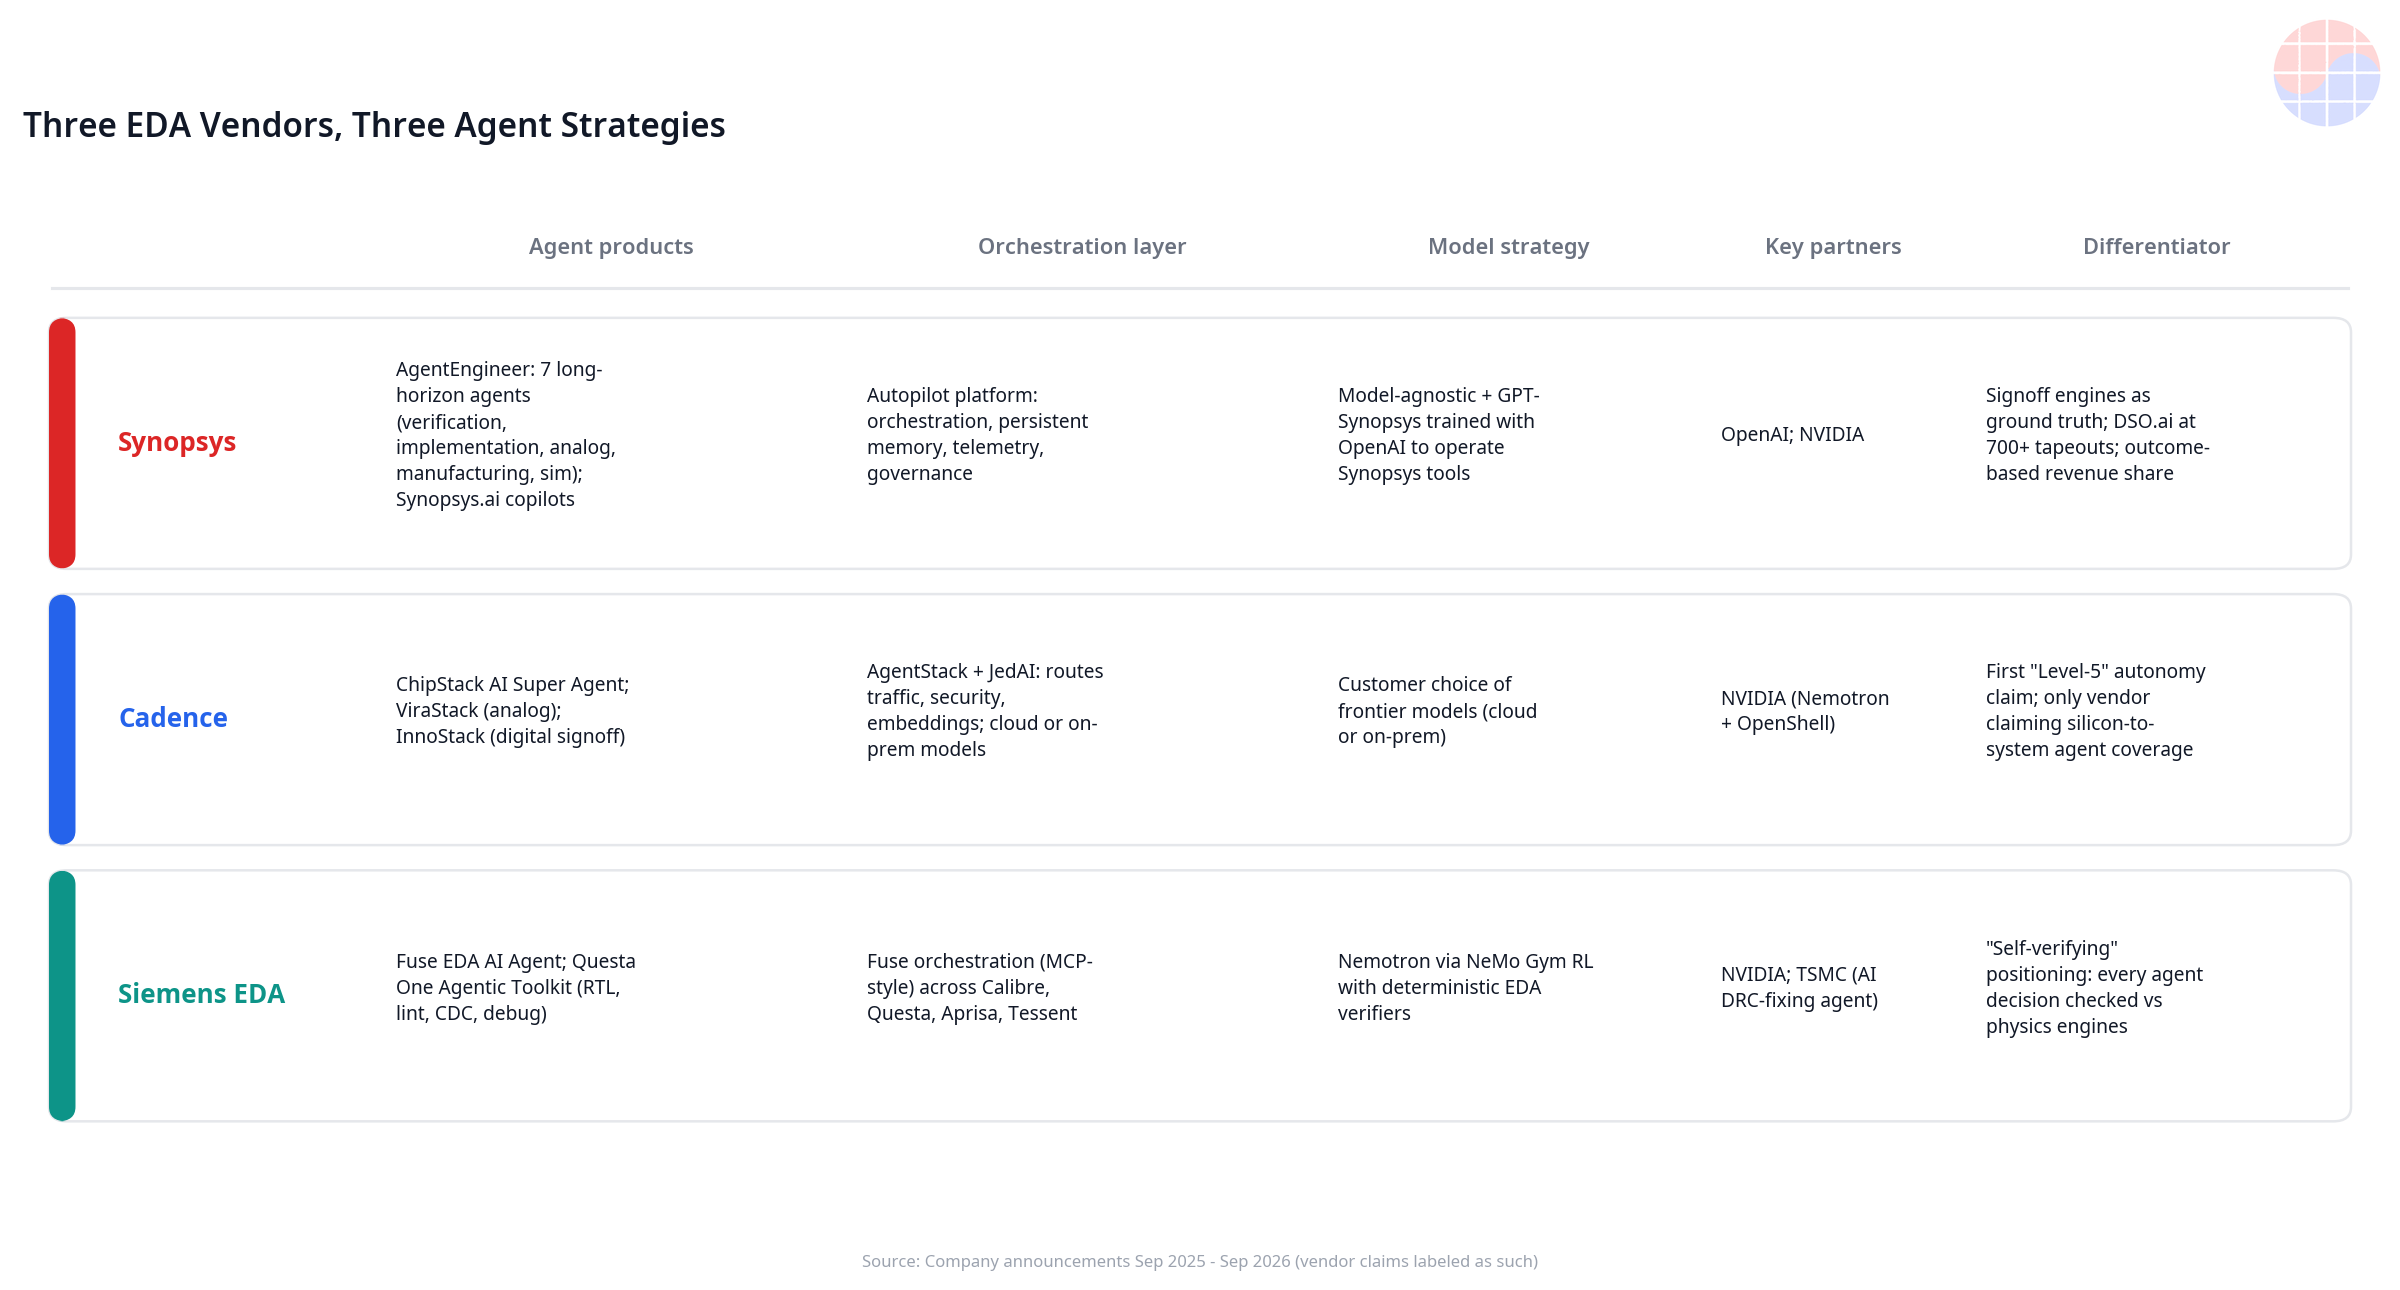
3사의 전략을 나란히 놓으면 공통점과 차이점이 선명해진다.
공통점은 NVIDIA다. Synopsys·Cadence·Siemens 모두 Nemotron, NeMo Gym, OpenShell 중 하나 이상을 쓴다. 파운데이션 모델과 RL 인프라는 NVIDIA가, EDA 엔진과 고객 유통망은 EDA 3사가 쥐는 분업 구조가 굳어지고 있다.
차이점은 플랫폼의 정의다. Synopsys는 signoff ground truth와 성과 기반 과금으로 "플랫폼 = 결제 레이어"를 노린다. Cadence는 가상 엔지니어라는 인력 단위와 가장 빠른 실행 속도로 "플랫폼 = 인력 마켓"을 노린다. Siemens는 self-verifying으로 "플랫폼 = 신뢰 레이어"를 노린다.
필자의 판단은 이렇다. 단기(2027~2028년)의 승자는 유통망과 signoff 엔진을 쥔 Synopsys·Cadence 복점 체제가 될 가능성이 크다. 에이전트는 결국 엔진을 돌리는 껍데기이고, 엔진의 정확도와 파운드리 인증, 그리고 이미 깔린 수만 개의 시트가 해자이기 때문이다.
에이전트도 격차가 생긴다: 성능, 토큰, 비용
첫째, 성능 격차다. 격차의 원천은 베이스 모델이 아니다. 진짜 차이는 verifier와 데이터에서 난다. 같은 급의 모델을 써도, 21개 verifier에서 120만 rollout의 RL을 돌린 에이전트와 프롬프트로 툴을 붙인 에이전트는 작업 성공률이 다르다.
둘째, 토큰·비용 격차다. 에이전트는 토큰을 엄청나게 먹는다. long-horizon 작업 하나가 수백만 토큰을 태울 수 있고, 병렬 탐색을 돌리면 EDA 라이선스도 함께 탄다. 에이전트 시대의 TCO 경쟁은 토큰 단가와 라이선스 소모율에서 갈린다.
셋째, 데이터 접근 격차다. 파운드리 PDK와 고객 RTL은 업계에서 가장 민감한 정보다. 데이터를 안심하고 맡길 수 있는 벤더가 데이터 민감 고객을 가져간다.
2027년 관전 포인트 5가지
첫째, GA 일정이다. Synopsys AgentEngineer의 2026년 말 GA와 Cadence Level-5의 하반기 early access가 예정대로 열리는지가 첫 번째 시험대다.
둘째, 독립적인 숫자다. 50x, 40x, 4x는 모두 벤더 발표 수치다. GA 이후 실제 고객 환경에서 재현되는 숫자가 나오는지가 신뢰의 분기점이다.
셋째, 하이퍼스케일러의 채택이다. OpenAI·NVIDIA·Intel·Samsung이 파일럿 고객으로 이름을 올린 상태다. 이들이 실제 프로덕션 플로우에 에이전트를 넣는지가 시장의 온도를 결정한다.
넷째, 스타트업의 향방이다. ChipAgents(1억 3,400만 달러 확보)와 VerifAIX(500만 달러 시드)가 다음 12개월 안에 디자인 윈을 증명해야 한다.
다섯째, 과금 모델이다. GPT-Synopsys의 성과 연동 revenue share가 실제로 어떻게 계량되는지가 2027년의 숨은 관전 포인트다.
FAQ
Q1. 에이전트가 EDA 엔지니어를 대체하나요?
당장은 아니다. 2026년 말~2027년 초의 제품들은 파일럿과 early access 단계이며, 독립적으로 검증된 완전 자율 tapeout 사례는 아직 없다. 다만 "런만 돌리는" 반복 업무부터 자동화되는 것은 확실하다.
Q2. GPT-Synopsys는 언제 쓸 수 있나요?
2026년 9월 30일 계약 발표 시점에 early customer engagement가 진행 중이었다. 본격 상용화는 2027년 이후가 될 가능성이 크다.
Q3. Cadence의 "Level-5"는 정말 완전 자율인가요?
"실행 중에는 인간 개입 없이"라는 정의다. 목표 설정과 결과 리뷰는 여전히 인간이 한다. 2026년 하반기 early access에서 실제 자율 범위가 검증될 예정이다.
Q4. 세 회사 중 누구 전략이 가장 앞서 있나요?
제품 출시 속도는 Cadence, 플랫폼·과금 혁신은 Synopsys, 신뢰 아키텍처는 Siemens가 앞선다.
Q5. 에이전트 시대의 라이선스 비용은 어떻게 되나요?
아직 확정된 요금제는 없다. 다만 consumption·성과 연동 과금으로의 이동이 가시화되고 있다. 토큰 효율과 라이선스 소모율이 에이전트 TCO의 핵심 변수가 될 것이다.
Sources
- Synopsys AgentEngineer + Autopilot 발표 (PRNewswire, 2026-09-28)
- Reuters, "Synopsys, OpenAI strike deal to develop AI model for chip design work" (Stephen Nellis, 2026-09-30)
- Futurum Group, Synopsys Investor Day 2026 분석 (2026-09-30)
- Cadence "Level-5" 발표 (Business Wire, 2026-06-01)
- Embedded.com, ChipStack AI Super Agent 출시 (2026-02)
- Siemens, Fuse EDA AI Agent 출시 (2026-03-16)
- TechTimes, Siemens self-verifying 에이전트 해설 (2026-07-27)
- MarketsandMarkets, AI-EDA 시장 전망 (2026-09-08)
- 시장 규모 수치는 조사기관 추정치이며 정의와 방법론이 제각각이다. 방향성 참고용으로만 볼 것. ↩︎
- 이 글에 등장하는 모든 성능 수치(50x, 40x, 4x 등)는 벤더 발표 수치이며 독립 벤치마크로 검증되지 않았다. 투자·도입 판단의 근거로 쓰지 말 것. ↩︎
관련 글