VLSI Korea
삼성 역대 최대 3분기 실적에도 반도체주 급락 — OpenAI 매출 보고서 여파
현업 반도체 엔지니어의 글로벌 실리콘 뉴스 일일 브리핑 — 삼성·TSMC 어닝 서프라이즈, OpenAI 매출 보고서발 반도체주 매도, GF 실리콘 인터포저, Hyper NA, 반도체 주식 총정리


2026년 10월 9일 금요일 데일리 실리콘. 삼성전자가 2022년 이후 최대 분기 실적을 냈는데도 주가는 떨어졌다. Financial Times가 OpenAI의 annualized revenue가 알려진 것보다 낮다고 보도하면서 AI 밸류체인 전체가 하루 만에 매도됐다. 기록적인 펀더멘털과 차가운 주가 반응 — 지금 반도체 시장의 온도차를 보여주는 하루였다.
Executive Summary
- 삼성전자 3분기 잠정실적: 영업이익 12.1조 원(+31.8% YoY), 매출 86조 원 역대 최대. 컨센서스(약 10조 원)를 크게 상회했으나 주가는 2.4% 하락 — 전형적인 sell-the-news.
- TSMC 3분기 매출: NT$1.49조(약 $46.7B), +50% YoY로 역대 최대. LSEG 컨센서스 NT$1.46조 상회. 9월 매출만 NT$5,118.6억(+54.6% YoY).
- OpenAI 매출 보고서: FT 보도에 따르면 OpenAI의 annualized revenue가 약 $50B로, 한 달 전 알려진 ~$70B에 미달. SOX -3.7%, Nasdaq 100은 고점 대비 -10%로 correction 진입. 애널리스트들은 "회계 방식 차이일 뿐"이라며 과잉 반응이라 지적.
- GlobalFoundries × TSMC: 5년 계약으로 뉴욕 Malta 팹에서 silicon interposer 생산. 미국 최초의 advanced packaging용 interposer 생산 거점.
- ASML·Zeiss "Hyper NA": peer-reviewed 논문에서 차세대 EUV 후계 기술이 약 10년 안에 가능할 것이라 제시. 5nm급 feature, High NA 대비 1/3 이상 미세화.
01. 삼성전자 3분기 잠정실적 — 역대급 실적, 차가운 주가
TL;DR: 영업이익 12.1조 원(전년 대비 +31.8%), 매출 86조 원으로 역대 최대. 컨센서스를 2조 원 가까이 상회했지만 주가는 2.4% 하락했다.
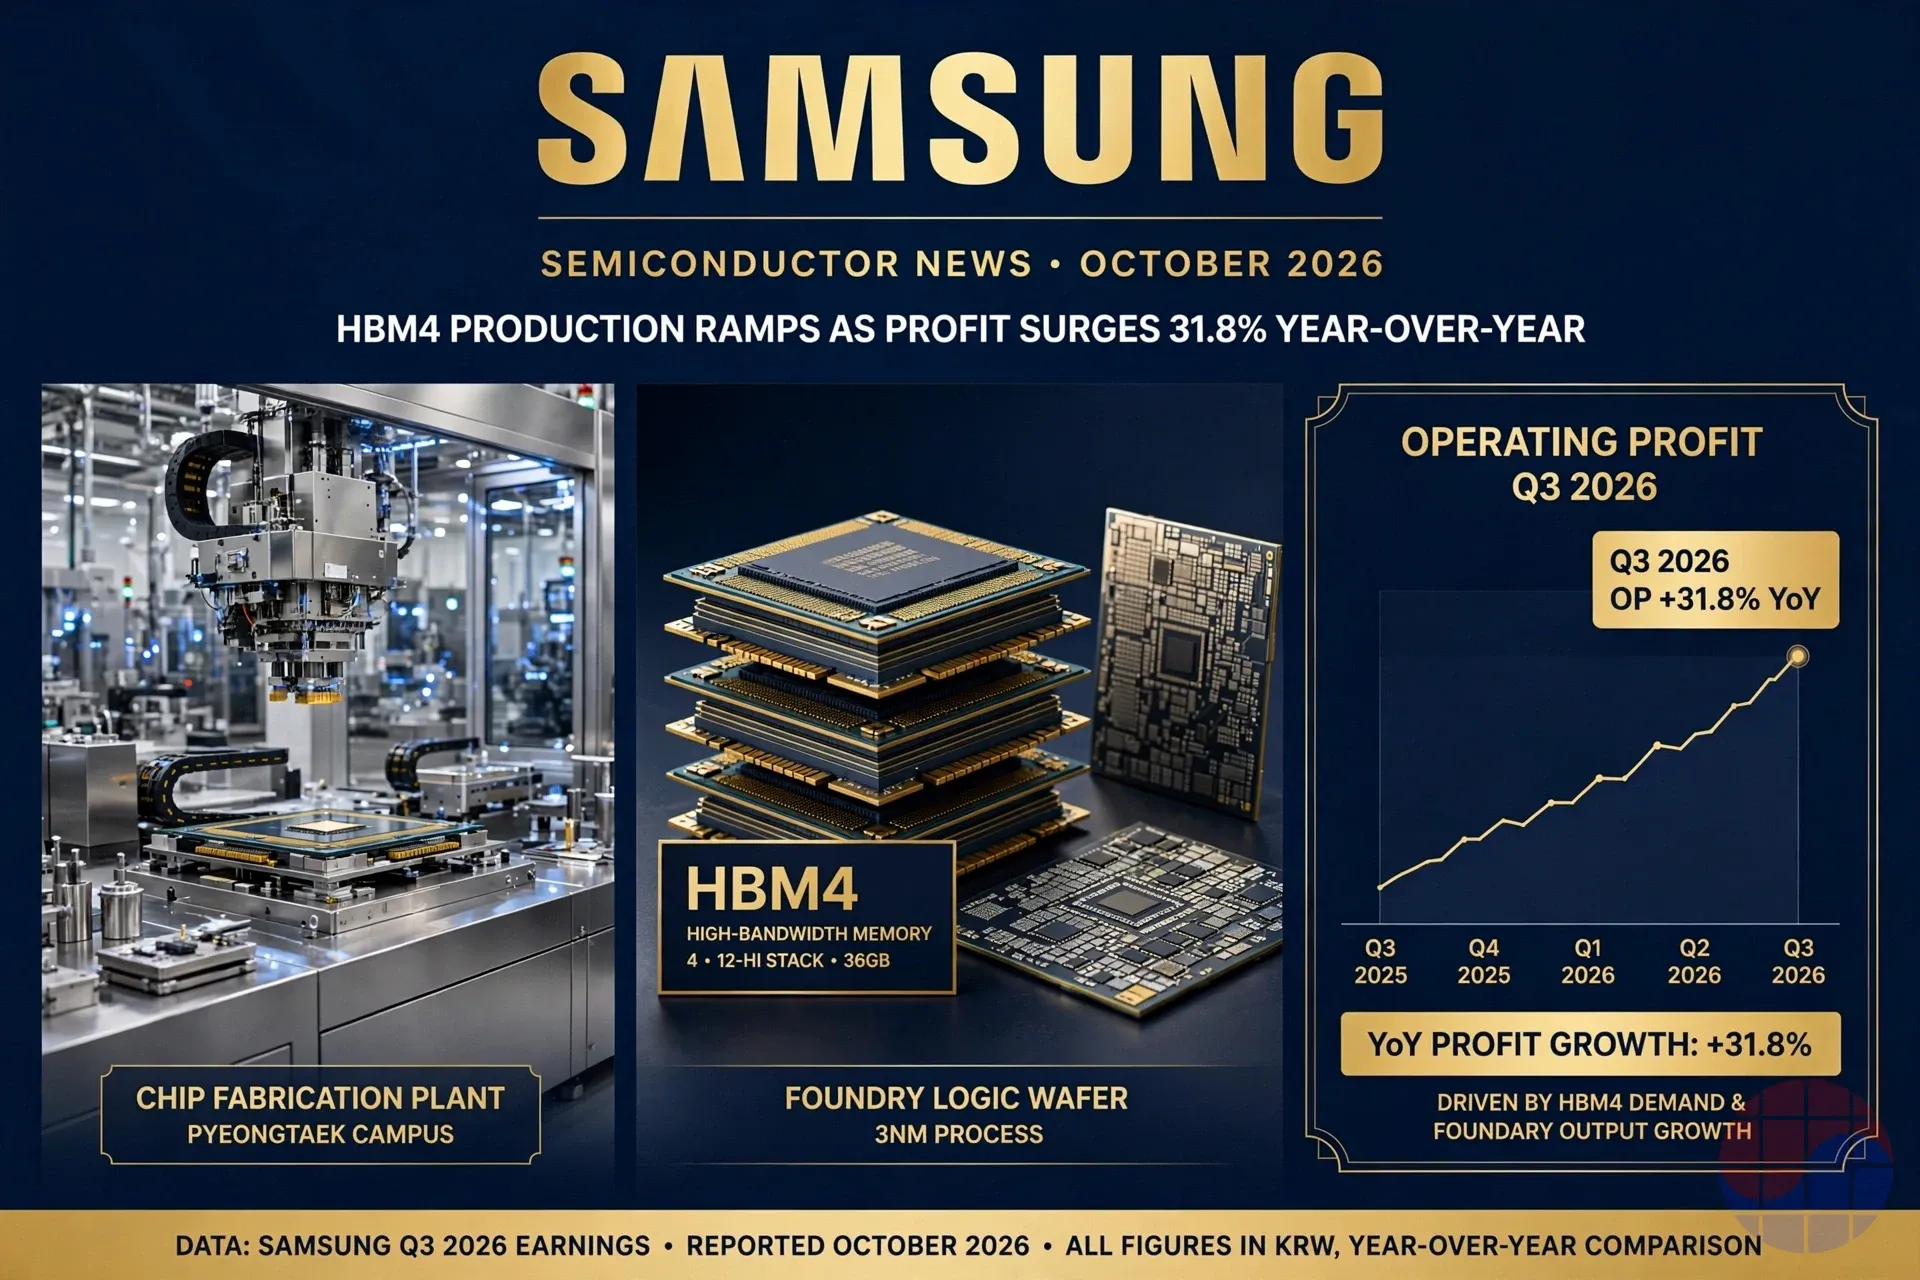
삼성전자가 10월 8일 발표한 3분기 잠정실적은 명백한 어닝 서프라이즈다. 영업이익 12.1조 원은 애널리스트 예상치(약 10조 원)를 크게 웃돌았고, 매출 86조 원은 분기 기준 역대 최대다. AI 서버용 고부가 메모리 수요가 실적을 견인했다. 그런데 주가는 오히려 2.4% 빠졌다. 올해 7월에도 영업이익 89.4조 원이라는 기록을 내고 주가가 7% 가까이 하락한 적이 있다 — 기대치가 이미 실적을 앞서간 시장의 전형적인 sell-the-news 반응이다.
눈여겨볼 대목은 따로 있다. 같은 날 나온 보도에 따르면 삼성의 3분기 HBM4 매출이 전분기 대비 3배 이상 뛰었고, DS 부문 파운드리 사업의 의미 있는 턴어라운드가 3분기부터 본격화됐을 가능성이 제기됐다. 삼성 파운드리는 Nvidia, Tesla, Apple, Google, Broadcom과의 협력을 확대 중이고, Anthropic과의 in-house AI chip 협력 가능성, AMD와의 physical AI 협력설도 거론된다. 메모리 슈퍼사이클의 수혜를 파운드리 회복으로 연결할 수 있느냐가 삼성 주가의 다음 분기점이다.
Chase's Take: 파운드리 적자가 진짜로 돌아서기 시작했다는 시그널이 맞다면, 이건 메모리 사이클을 넘어선 구조적 스토리다. HBM4 base die를 자사 4nm foundry 공정으로 찍겠다는 계획과 맞물려 있다 — Samsung이 "메모리 회사"에서 "AI 풀스택"으로 재평가받는 트리거가 될 수 있다.
Source: Startup Fortune · NoCut News (SK hynix Q3 컨센서스 포함)
02. TSMC 3분기 매출 — AI 수요의 하드 데이터
TL;DR: 3분기 매출 NT$1.49조(약 $46.7B), 전년 대비 +50%로 역대 최대. 컨센서스(NT$1.46조, LSEG SmartEstimate)를 상회했다.
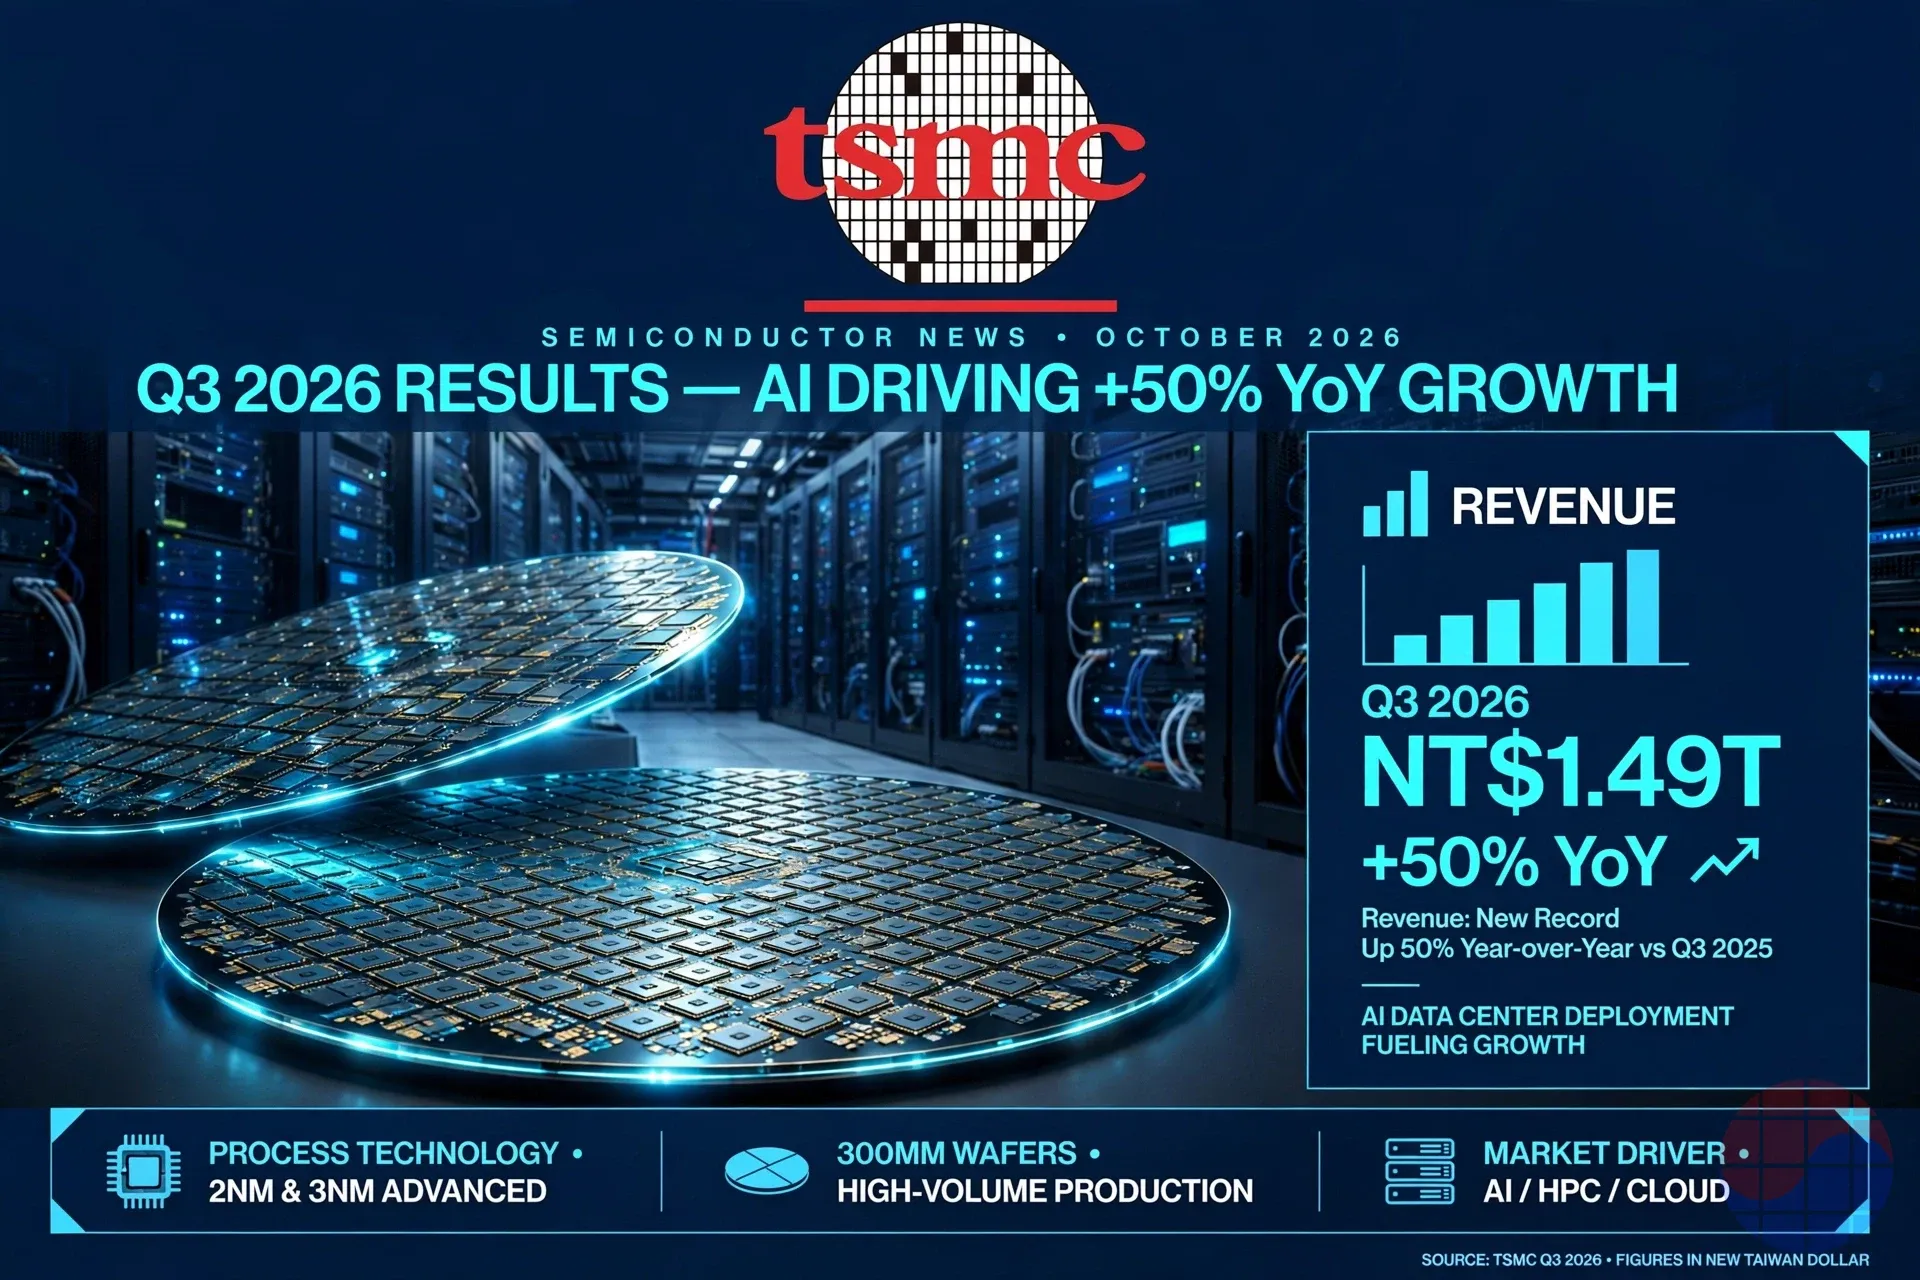
TSMC가 10월 8일 발표한 3분기 매출은 NT$1.49조, 우리 돈으로 약 46.7B 달러다. 19명 애널리스트의 LSEG SmartEstimate(NT$1.46조)를 웃돌았다. 9월 한 달 매출도 NT$5,118.6억으로 전년 대비 54.6% 급증했고, 1~9월 누적 매출은 NT$3조 8,987.3억으로 전년 대비 41.1% 늘었다.
이 숫자가 중요한 이유는 간단하다. TSMC의 월별 실적은 AI 인프라 투자가 실제 칩 매출로 전환되고 있는지를 보여주는 몇 안 되는 하드 데이터다. 가이던스도 아니고 hyperscaler의 capex 계획도 아니라, 이미 만들고 출하하고 청구한 매출이다. AI 버블 논쟁이 한창인 지금, "계산(compute)을 담당하는 logic 칩에는 수요가 있다"는 걸 숫자로 증명했다. 다음 하드 데이터는 10월 14일 ASML 실적, 10월 15일 TSMC 3분기 어닝콜이다.
Chase's Take: 메모리는 2027년 물량까지 완판이라는데 logic도 꺾이지 않는다. AI 수요 둔화론은 적어도 TSMC의 장부에서는 보이지 않는다. 10월 15일 어닝콜에서 2027년 capex 가이던스가 관전 포인트.
Source: Reuters · Startup Fortune
03. OpenAI 매출 보고서 — FT 보도가 촉발한 반도체 매도
TL;DR: FT 보도에 따르면 OpenAI가 투자자들에게 밝힌 annualized revenue가 9월 말 기준 약 $50B로, 한 달 전 알려진 ~$70B에 못 미쳤다. SOX -3.7%, Nasdaq 100은 correction 진입.
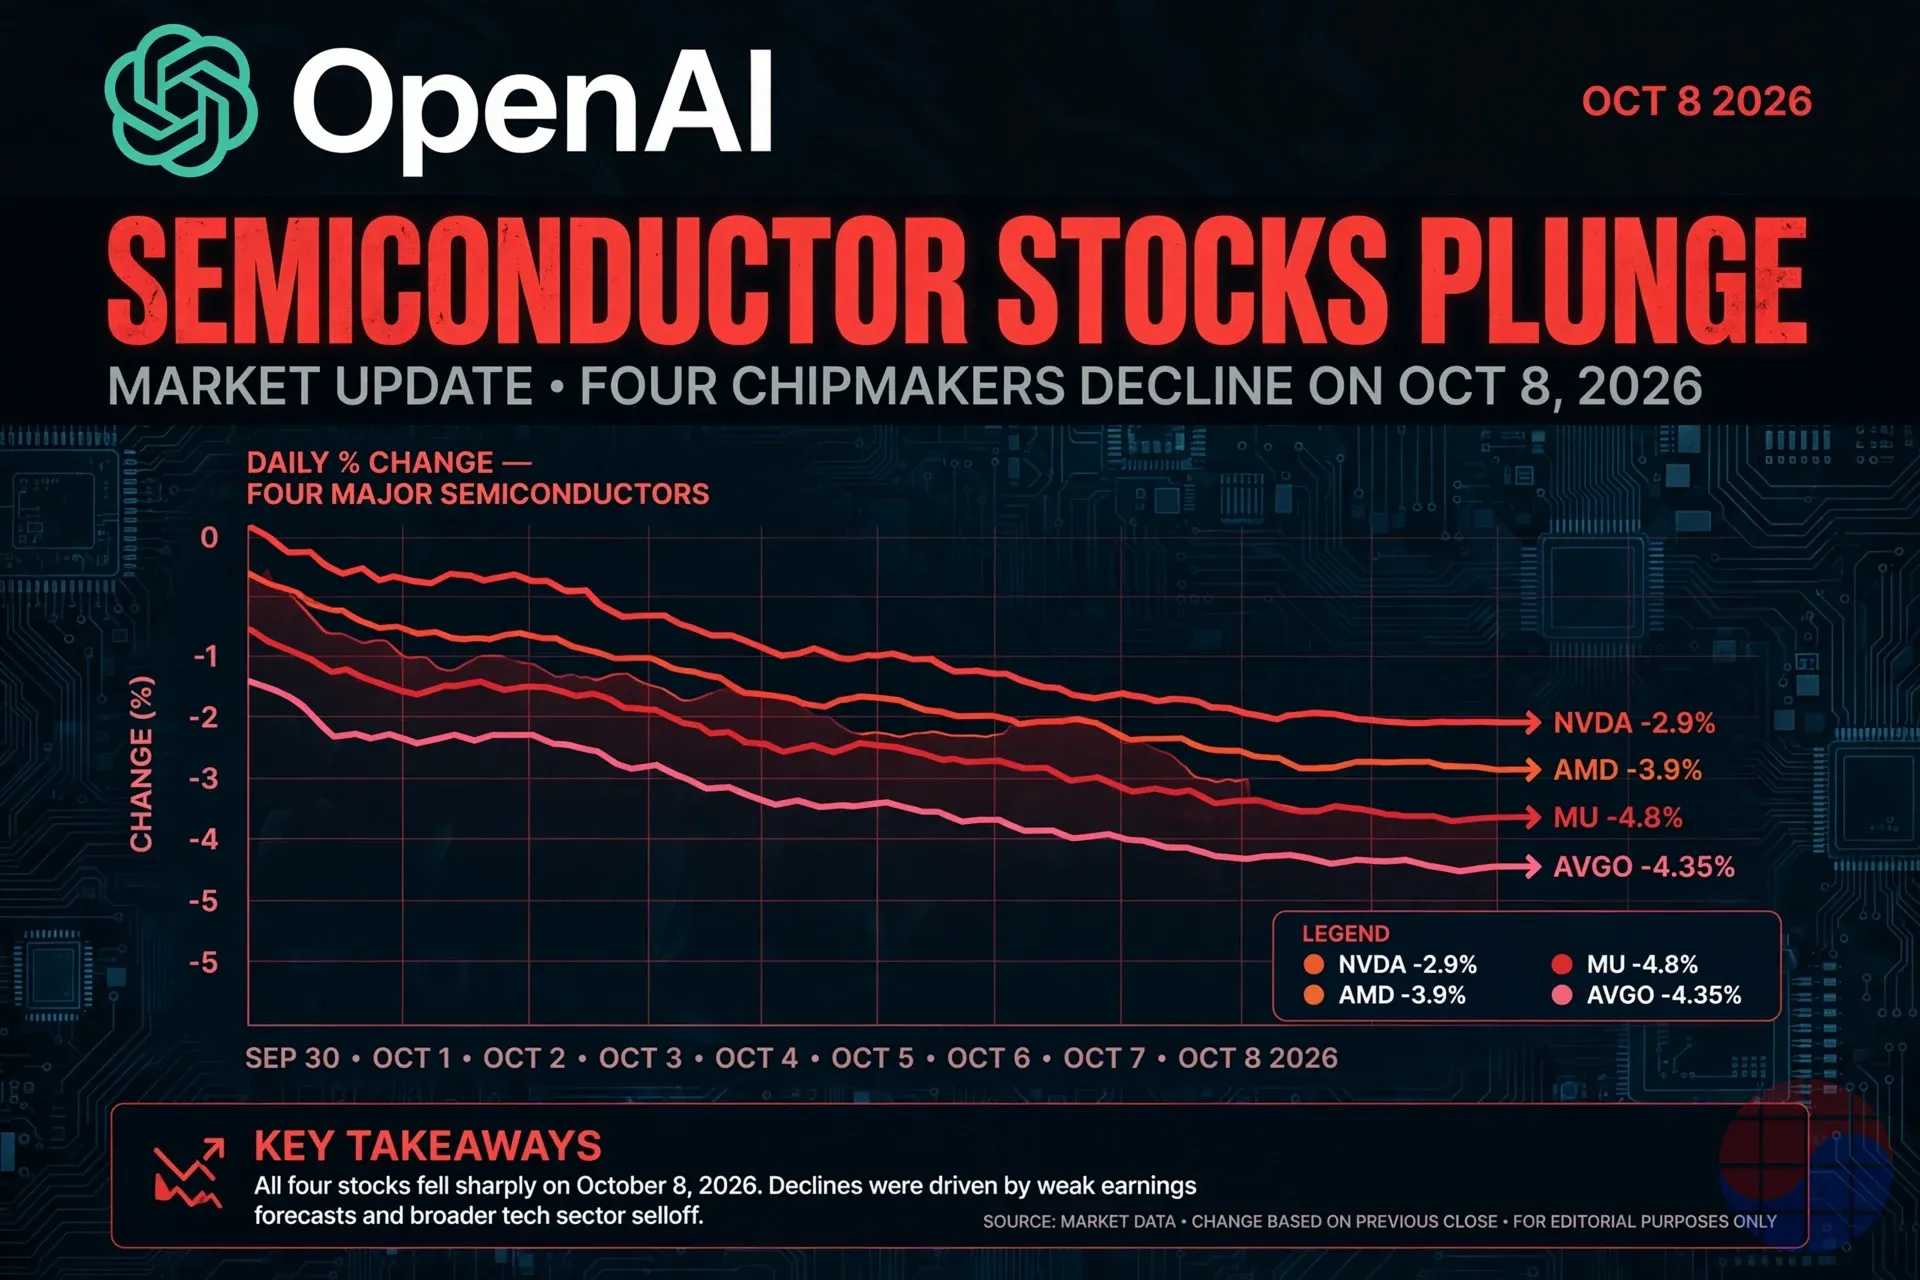
10월 8일 미국 장을 흔든 건 실적이 아니라 Financial Times의 보도 한 줄이었다. OpenAI가 투자자들에게 밝힌 annualized revenue(특정 기간 매출을 연간으로 환산한 지표)가 9월 말 기준 약 $50B 수준으로, 지난달 알려진 약 $70B에 $20B 못 미친다는 내용이다. ChatGPT maker는 AI 밸류체인의 최대 칩 고객이자 수요 바로미터라, 파장은 컸다. Nvidia -2.9%, AMD -3.9%, Broadcom -4.35%, Micron -4.8%, SanDisk -4.9%, Intel -5.3%, SK hynix ADR -4.35%. 필라델피아 반도체지수(SOX)는 3.7% 급락했고, SOXX는 9월 14일 이후 최악의 하루(-3.4%)를 기록했다. Nasdaq 100은 고점 대비 10% 넘게 빠져 correction 영역에 들어갔다.
다만 애널리스트들은 이번 반응이 과도하다고 본다. OpenAI가 매출을 집계하는 방식이 달라진 것일 뿐, AI 수요 자체의 약세 신호는 아니라는 지적이다. 실제로 장 마감 후 시간외 거래에서 Nvidia +0.5%, SOXX +0.03%로 소폭 반등했다. 기대치가 극단으로 치우친 구간에서는 "좋은 뉴스도, 애매한 뉴스도" 매도 재료가 된다 — 01번 삼성 사례와 같은 맥락이다.
Chase's Take: $50B annualized revenue가 "부진"으로 읽히는 시장 자체가 비정상이다. 문제는 OpenAI의 펀더멘털이 아니라, AI 밸류체인 멀티플이 한 번의 헤드라인에 3~5%씩 움직일 만큼 팽팽하게 당겨져 있다는 것. 포지션 관리의 문제지, 수요 붕괴의 증거는 아니다.
Source: Morningstar · Stocktwits · WSJ
04. GlobalFoundries, TSMC용 silicon interposer 생산 — 5년 계약
TL;DR: GlobalFoundries가 뉴욕 Malta 팹에서 TSMC용 silicon interposer를 생산한다. 미국 최초의 advanced packaging용 interposer 생산 거점. 양산 ramp-up은 2028년 상반기 목표.
GlobalFoundries가 10월 8일 TSMC와 5년 계약을 발표했다. AI 프로세서와 메모리 칩을 연결하는 핵심 부품인 silicon interposer를 뉴욕 Malta 팹에서 생산한다는 내용이다. Interposer는 advanced AI 패키지 안에서 프로세서와 HBM이 고속으로 통신하게 해주는 기판으로, AI 칩 생산의 병목 중 하나로 꼽혀왔다. 계약에 따라 GF는 Malta 팹의 생산능력을 확충하고, 2028년 상반기부터 본격 양산에 들어갈 계획이다. 발표 당일 GF 주가는 프리마켓에서 약 4% 올랐다.
Chase's Take: advanced packaging이 AI 칩 생산의 진짜 병목이라는 걸 시장이 드디어 가격에 반영하기 시작했다. CoWoS 캐파 전쟁의 다음 전선은 interposer다. 미국 내 생산 거점이라는 점도 지정학적 프리미엄 — onshoring 테마의 수혜주로 GF를 다시 볼 시점.
Source: Reuters
05. ASML·Zeiss "Hyper NA" — 차세대 EUV의 청사진
TL;DR: ASML과 Zeiss 엔지니어들이 peer-reviewed 논문에서 High NA EUV의 후계 기술 "Hyper NA"가 약 10년 안에 가능할 것이라 제시. 5nm급 feature 구현 가능.
로이터가 10월 8일 보도한 내용이다. Journal of Micro/Nanopatterning, Materials and Metrology 10월호에 실린 논문에서 ASML과 광학 파트너 Zeiss의 엔지니어들은 "Hyper NA"라는 차세대 노광 장비가 약 10년 안에 준비될 수 있다고 밝혔다. Hyper NA는 기존 기술을 상당 부분 재활용하면서도 현재 High NA EUV 장비보다 1/3 이상 미세한 5nm급 feature를 찍을 수 있다는 구상이다. Zeiss는 이미 Hyper NA에 필요한 정밀도의 미러를 만들 수 있고, 광원(light source)도 그대로 재사용 가능하다고 논문은 밝힌다. ASML은 아직 양산 계획은 확정하지 않았다.
참고로 High NA EUV는 Intel이 이미 양산에 투입했고, 삼성과 SK hynix는 2028년, TSMC는 2030년 도입 예정이다. Hyper NA는 그 다음 세대의 이야기 — 즉 2030년대 중반의 로드맵이다.
Chase's Take: 10년 후 장비의 논문이 peer review를 통과했다는 것 자체가 EUV 생태계의 성숙도를 보여준다. High NA가 아직 ramp-up도 안 끝났는데 다음 세대를 논한다 — lithography가 여전히 scaling의 limiting factor라는 뜻이고, ASML의 moat가 2030년대까지 이어진다는 선언이기도 하다.
Source: Reuters via Q1019
06. 삼성, 파운드리 인재 유출 막기에 보상 확대
TL;DR: 삼성전자가 칩 인재 유지를 위해 보상 패키지를 확대했다. 파운드리 부문의 이탈 압력이 특히 크다는 분석.
MoneyToday 보도에 따르면 삼성전자가 반도체 인재 유출을 막기 위해 보상 확대에 나섰다. 주식 기반 보상(stock-based compensation) 확대, 10년 단위 DS 성과보너스 프레임워크 신설 등 수십억 달러 규모의 자사주를 임직원 보상 프로그램에 투입하기로 했다. 한 직원은 self-development leave, 박사 과정 지원, 3천만 원 retention incentive에 1억 원의 경업금지 보상까지 포함한 패키지를 거절하고 경쟁사로 이직했다는 사례도 전해졌다.
이 문제의 무게중심은 파운드리에 있다. 메모리와 파운드리 사업이 AI 칩에서 겹치기 시작했기 때문이다. HBM4는 advanced foundry 공정으로 만드는 logic base die를 쓴다 — 삼성은 자사 4nm 파운드리 공정으로 HBM4 base die를 직접 생산할 계획이고, SK hynix는 TSMC와 손잡았다. 파운드리 엔지니어는 이제 수주 사업뿐 아니라 HBM 경쟁력의 핵심 인력이다. 삼성 DS 노조도 적자 사업부의 보너스 산정 방식을 다음 교섭의 쟁점으로 올릴 예정이다.
Chase's Take: HBM4 base die가 logic 공정이라는 사실이 인재 시장의 판을 바꿨다. 파운드리 엔지니어의 몸값은 이제 메모리 사이클과 연동된다. 삼성이 파운드리 턴어라운드를 진짜로 만들려면, 장비 투자보다 사람 붙잡기가 먼저다.
Source: MoneyToday via Samsung Gadget Hacks
07. 미국의 반도체 관세 압박 — 한국에 더 많은 투자 요구
TL;DR: Lutnick 상무장관이 대만이 반도체 생산능력의 40%를 미국으로 이전하기로 했다고 주장. 한국에도 추가 투자를 압박하는 수순.
Korea JoongAng Daily 보도에 따르면, 미국 상무장관 Howard Lutnick은 대만이 반도체 생산능력의 최대 40%를 미국으로 이전하기로 합의했다고 주장했다. 공장이 건설 중인 동안에는 신규 생산능력의 2.5배까지 관세 없이 수출할 수 있고, 완공 후에는 1.5배로 줄어드는 구조다. 워싱턴은 대만과의 합의를 지렛대로 한국에도 더 많은 대미 투자를 압박하는 모양새다. 삼성전자와 SK hynix는 이미 텍사스와 인디애나에 수십억~수백억 달러 규모의 생산시설을 짓고 있다.
다만 메모리와 비메모리는 구조가 다르다. TSMC의 logic 칩은 미국 빅테크 고객과 가까운 곳에 팹을 두는 게 이점이 있지만, DRAM·NAND 같은 메모리는 대규모 클러스터의 규모의 경제가 원가 경쟁력의 핵심이다. 메모리 생태계 전체를 미국으로 옮기면 막대한 인프라 비용과 인건비 상승이 불가피하고, 결국 미국 서버·데이터센터 구축 비용 상승으로 되돌아올 수 있다는 지적이다.
Chase's Take: 관세는 협상용 카드지, 메모리 팹의 경제학을 바꾸진 못한다. 한국 메모리 3사(삼성·SK·마이크론)의 클러스터 효율을 미국에서 재현하는 건 10년짜리 프로젝트다. 단기적으로는 "투자 발표"가 관세 면제의 대가로 거래될 가능성이 크다 — 숫자는 크고, 실제 이전은 느리게.
Source: Korea JoongAng Daily
08. AMD Lisa Su 방한 — "반도체는 팀 스포츠"
TL;DR: AMD CEO Lisa Su가 10월 7일 서울을 방문해 삼성전자·SK hynix를 "핵심 AI 파트너"라 칭했다. HBM4 성능에 만족감을 표시, 삼성 파운드리 협력도 테이블 위.
Lisa Su는 10월 7일 용산 드래곤시티에서 열린 'AMD Gamer Day' 기자간담회에서 "AMD는 한국 공급망에 의존할 수밖에 없다. 삼성전자와 SK hynix는 AMD의 AI 데이터센터 전략을 달성하는 데 핵심 파트너"라고 말했다. 방한 중 SK hynix CEO 곽노정, 삼성전자 DS 부문장 전영현 부회장과 잇따라 만났다. 대만에서 출발해 한국을 거쳐 당일 저녁 미국으로 출국하는 강행군이었다.
Su는 타이트한 메모리 시장에서도 장기 파트너십 덕분에 안정적인 메모리 공급을 확보했다고 밝혔다. HBM을 개척한 회사답게 HBM4 성능에도 만족감을 표시했다. 삼성 파운드리와의 협력 가능성도 열려 있고, AMD는 한국에 AI Center of Excellence를 세워 수백 명의 연구원을 채용할 계획이다(과학기술정보통신부와 MOU).
Chase's Take: AMD의 메시지는 명확하다 — Nvidia와의 AI 가속기 전쟁에서 승부처는 HBM 확보전이다. 삼성 파운드리 카드까지 꺼낸 건 TSMC 의존도를 낮추려는 포석. 한국 입장에서는 "갑"이 두 명(Nvidia, AMD)으로 늘어난 셈 — 메모리 협상력이 올라간다.
Source: Herald Business · Asianet Newsable
09. 삼성·SK 출신 27명 CXMT행 — 26명은 이미 떠났다
TL;DR: 삼성전자·SK hynix 출신 시니어 엔지니어 27명이 중국 최대 DRAM 업체 CXMT에서 근무한 것으로 파악됐다. 현재 남아 있는 사람은 1명뿐.
국회 과학기술정보방송통신위원회 소속 최수진 의원실이 LinkedIn 등 공개 프로필을 분석한 결과다. CXMT(창신메모리)에서 일한 삼성·SK hynix 출신 베테랑이 27명, 이들의 평균 근속은 15.4년(합계 415.9년)이었다. 20년 이상 경력의 principal·임원급 6명 포함, 회로설계 8명·공정통합 7명 등 "팹 하나를 돌릴 수 있는 조합"이라는 평가다. 최근에는 HBM 설계 경험자들도 이동한 것으로 파악됐다.
이직 경로도 치밀했다. 27명 중 15명은 CXMT로 직행하지 않고 장비·소재 업체나 외국계 기업, 대학을 거쳐 갔다 — 1~2년인 경업금지 기간을 우회하기 위한 것으로 의원실은 분석했다. 중국 헤드헌터들의 제안은 60~100% 연봉 인상, 3~5년 고용 보장, 주거·자녀 교육 지원 수준이었다. 27명 중 현재 CXMT에 남아 있는 사람은 1명뿐이다.
Chase's Take: 26명이 떠났다는 건 CXMT의 retention 문제이기도 하지만, 기술 유출의 관점에서는 이미 일어난 일이다. HBM 경험자 이동이 확인된 게 가장 뼈아프다 — 중국의 다음 타깃은 conventional DRAM이 아니라 HBM이다. 국가핵심기술 지정과 인력 유출 방지의 간극을 보여주는 사례.
Source: AIStockWire (최수진 의원실 국정감사 자료)
10. Applied Materials × Intel — 차세대 트랜지스터·패키징 협력 확대
TL;DR: Applied Materials와 Intel이 차세대 트랜지스터, interconnect, advanced packaging 협력을 확대. AMAT의 $5B EPIC Center와 Intel 오리건 R&D 캠퍼스가 연계된다.
이번 주 장비 업계 소식이다. Applied Materials와 Intel은 AI 칩용 차세대 트랜지스터·배선(interconnect)·advanced packaging 분야에서 협력을 확대하기로 했다. AMAT의 50억 달러 규모 EPIC Center(캘리포니아)와 Intel의 오리건 R&D 캠퍼스가 연결되는 구조다. UCLA 공대도 EPIC Center에 합류해 반도체 연구의 상용화를 가속한다는 발표도 나왔다.
AMAT의 최근 분기는 매출 $9.12B(+24.8% YoY), EPS $3.50으로 예상을 상회했고, 2026년 4분기 EPS 가이던스는 $3.82~$4.22를 제시했다. 컨센서스 목표주가는 $640.20 수준. 다만 1년 새 143.9% 오른 밸류에이션 부담과 내부자 매도(Adam Sanders CAO, 세금 원천징수 목적 725주 매도) 소식도 함께 거론된다.
Chase's Take: 장비 업체와 IDM의 "공동 R&D"가 뉴노멀이다. 트랜지스터 구조 전환기(GAA→CFET)에는 장비 업체의 process recipe가 곧 경쟁력이라, Intel이 AMAT와 묶이는 건 자연스러운 수순. WFE 장비주의 다음 사이클은 결국 advanced packaging 캐파 증설에서 나온다.
Source: MarketBeat
반도체 주식 총정리 (10월 8일 미국 정규장 마감 기준)
하루를 한 줄로 요약하면: 펀더멘털은 기록적이었고, 주가는 차가웠다. 삼성과 TSMC가 나란히 서프라이즈를 냈지만, OpenAI발 헤드라인 하나에 AI 밸류체인 전체가 3~5%씩 밀렸다.
| 종목/지수 | 10/8 등락률 | 비고 |
|---|---|---|
| SOX (필라델피아 반도체지수) | -3.7% | 9월 14일 이후 최악의 하루 |
| SOXX (iShares 반도체 ETF) | -3.4% | 9월 14일 이후 최대 낙폭, 시간외 +0.03% |
| Intel (INTC) | -5.3% | AI 서버 CPU 수혜주였으나 최대 낙폭 |
| SanDisk (SNDK) | -4.9% | 메모리 랠리 되돌림 |
| Micron (MU) | -4.8% | HBM 완판 스토리에도 조정 |
| Broadcom (AVGO) | -4.35% | OpenAI 커스텀 칩 설계 파트너 |
| SK hynix ADR | -4.35% | 삼성 실적 서프라이즈에도 동반 하락 |
| AMD | -3.9% | Lisa Su 방한 당일 하락 |
| TSMC ADR (TSM) | -3.0% | 9월 매출 +54.6%에도 하락 |
| NVIDIA | -2.9% | 시간외 +0.5% 반등 |
| 삼성전자 (005930) | -2.4% | 역대 최대 분기 실적에도 sell-the-news |
| ASML | -1.6% (10/7) | $1,804.96 마감, 10/14 실적 발표 예정 |
| Nasdaq 100 | 고점 대비 -10%대 | correction 영역 진입 |
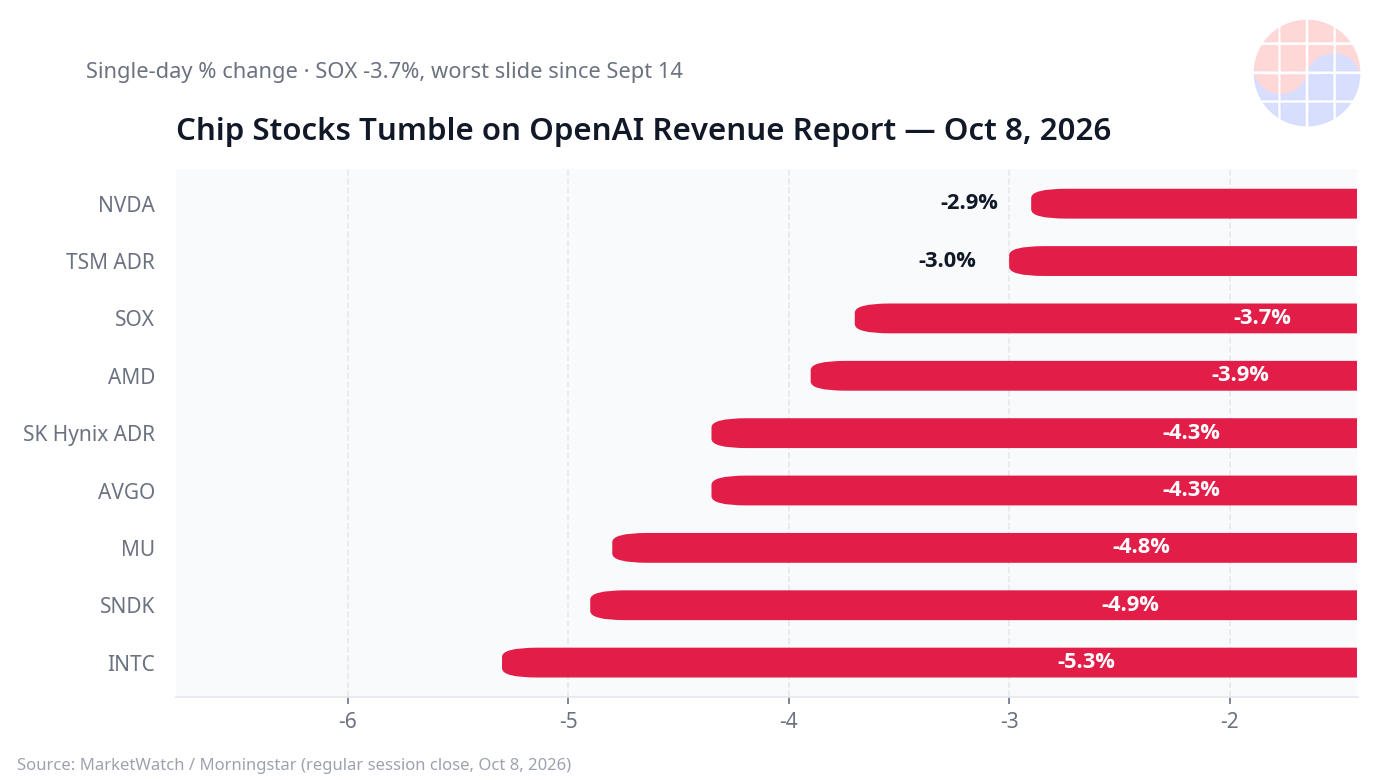
주가 데이터 출처: MarketWatch, Morningstar, WSJ, NDTV Profit (2026-10-08 미국 정규장 마감 기준)
자주 묻는 질문
삼성전자 3분기 실적이 왜 중요한가요?
영업이익 12.1조 원은 2022년 이후 최대 분기 실적이자 컨센서스(약 10조 원)를 2조 원 가까이 상회한 서프라이즈다. AI 서버용 고부가 메모리가 실적을 견인했고, HBM4 매출이 전분기 대비 3배 이상 뛰었다는 점이 메모리 슈퍼사이클의 지속을 시사한다. 파운드리 턴어라운드 가능성까지 겹쳐 구조적 스토리로 확장될 수 있다.
OpenAI 매출 보고서가 반도체주에 타격을 준 이유는?
OpenAI는 AI 밸류체인의 최대 칩 고객이자 수요 바로미터다. FT 보도에 따르면 9월 말 기준 annualized revenue가 약 $50B로 한 달 전 알려진 ~$70B에 못 미쳤다. AI 투자 회수에 대한 의구심이 번지며 SOX가 3.7% 급락했다. 다만 애널리스트들은 매출 집계 방식 차이일 뿐이라며 과잉 반응이라 지적한다.
Silicon interposer가 뭔가요?
AI 프로세서와 HBM 같은 메모리 칩 아래에 깔리는 실리콘 기판으로, 칩들이 고속으로 통신하게 해주는 advanced packaging의 핵심 부품이다. CoWoS 같은 첨단 패키징의 병목 요소 중 하나로, GlobalFoundries가 뉴욕 Malta 팹에서 TSMC용으로 생산하기로 했다.
Hyper NA는 언제 나오나요?
ASML과 Zeiss 엔지니어들의 peer-reviewed 논문에 따르면 약 10년 후, 즉 2030년대 중반이 목표다. 5nm급 feature를 찍을 수 있는 High NA EUV의 후계 기술로, 아직 ASML이 양산을 확정한 단계는 아니다.
* 본문의 수치와 일정은 각 원문 보도 기준이며, 실적·주가는 발표 시점의 잠정치·마감가다. 자세한 내용은 Sources 링크의 원문을 참조.