VLSI Korea
Daily Silicon: 삼성 ₩57조·옴디아 +62.7% vs OpenAI 균열
TL;DR — 삼성전자가 4월 30일 1Q26 컨퍼런스콜에서 매출 ₩133조·영업이익 ₩57.2조를 확정. DS(반도체) 사업부가 영업이익의 약 95%를 차지하며 HBM 매출은 전년 동기 대비 약 3배로 급증했습니다. 출처: 2. 인텔 파운드리, Apple 18A-P PDK GA...


🆓 무료 글 · 누구나 무료로 읽을 수 있는 글입니다
현직 반도체 엔지니어가 오늘 읽은 뉴스 요약:
삼성전자가 4월 30일 1Q26 컨퍼런스콜에서 매출 ₩133조·영업이익 ₩57.2조의 한국 기업 사상 최고 분기 실적을 확정했습니다. 같은 주 옴디아는 2026 반도체 매출 전망을 +62.7%로 폭상향했고, Counterpoint는 WFE 시장 $143B(+12%)를 발표. 다만 4월 28일 OpenAI의 분기 매출·유저 미달 보도가 SOX 18일 연속 상승을 끊으며 처음으로 'AI capex 지속성' 균열이 드러났습니다. 한편 인텔 파운드리는 Apple 18A-P PDK GA 수령과 Tesla 14A 채택설로 다시 무대 위로 올라왔습니다.
Chase's Take — 엔지니어 입장에서 OpenAI 한 분기 매출 미스로 ₩57조가 사라지지 않습니다. 이미 NVDA·AMD MI450·Meta·Google ASIC·삼성 HBM4 11.7Gbps 같은 contract-backed capacity가 26~27년 wafer를 다 묶어놨기 때문이죠. 진짜로 봐야 할 건 인텔 18A-P가 Apple M-series와 Tesla Terafab을 정말 잡느냐 입니다. 그게 실현되는 순간 PnR/STA flow를 두 PDK(TSMC N2P + Intel 18A-P)로 동시에 굴려야 하는 회사가 늘고, EDA 라이선스·signoff corner·ECO 턴 매트릭스가 즉시 두 배가 됩니다. AI 균열이 정말 들어오면 BOM 압박은 voltage scaling·timing margin 재협상으로 돌아오고, power/perf 헤드룸이 빠듯한 디자인부터 ECO 큐가 길어질 거라고 봅니다.
1. 삼성전자 1Q26 영업이익 ₩57.2조 확정 — DS가 95% 캐리, HBM 매출 YoY 3배
TL;DR — 삼성전자가 4월 30일 1Q26 컨퍼런스콜에서 매출 ₩133조·영업이익 ₩57.2조를 확정. DS(반도체) 사업부가 영업이익의 약 95%를 차지하며 HBM 매출은 전년 동기 대비 약 3배로 급증했습니다.
- 매출 ₩133조, 영업이익 ₩57.2조 — YoY 8배, 한국 기업 사상 최대 분기 실적
- HBM 사업 매출 1Q25 대비 약 3배 — HBM4 11.7Gbps 양산은 2월 시작, 26년 캐파 풀-부킹
- 파운드리는 1Q 계절적 약세 인정하되 1세대 2nm 양산 시작·4nm HBM 베이스 다이 출하 개시
- 엔지니어 함의: HBM4가 'production-ready'라는 표현은 base-die 로직 검증이 끝났다는 신호 — 26년 하반기부터 Rubin 외 ASIC 고객 confirm이 본격화될 가능성
출처: SamMobile — 삼성전자 1Q26 영업이익 ₩57.2조 확정 — DS가 95% 캐리, HBM 매출 YoY 3배
2. 인텔 파운드리, Apple 18A-P PDK GA + Tesla 14A 채택설 — 반등 시그널
TL;DR — TrendForce가 4월 29일 보도: Apple이 NDA를 맺고 인텔 18A-P PDK 0.9.1 GA를 받았으며 M-시리즈 일부를 2027년부터 18A-P로 양산 검토. Tesla는 차세대 Terafab AI 칩을 14A로 양산할 계획이라고 공급망이 전했습니다.
- Apple: 18A-P NDA + PDK 0.9.1 GA 수령. 18A 대비 PPW +8% 동일 밀도 — M5/M6급 칩 검토
- Tesla: 차세대 자율주행 학습 칩(Terafab)을 14A로 — 인텔 첫 메이저 14A 고객 후보
- Google: TPU v8e의 EMIB 어드밴스드 패키징 채택 검토
- 1Q26 인텔 파운드리 영업손실 -$2.4B (QoQ +$72M 개선), 18A 수율 목표 6개월 앞당겨 연중반
- 엔지니어 함의: 두 PDK(TSMC N2P + 인텔 18A-P) 동시 운영하는 SoC 팀이 늘면 EDA 라이선스·STA corner 매트릭스가 즉시 2배
출처: TrendForce — 인텔 파운드리, Apple 18A-P PDK GA + Tesla 14A 채택설 — 반등 시그널
3. 옴디아, 2026 반도체 매출 전망 +62.7%로 상향 — DRAM 2배·NAND 4배
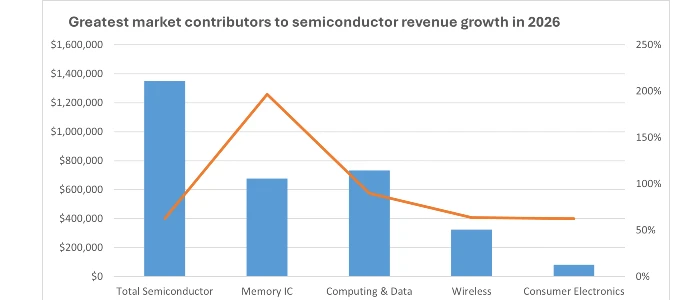
TL;DR — 옴디아가 4월 28일 자료에서 2026년 반도체 매출 성장률 전망을 +62.7%로 대폭 상향. DRAM은 2025년 대비 약 2배, NAND는 약 4배, 컴퓨팅·스토리지 매출은 $700B 돌파를 예상합니다.
- 컴퓨팅/스토리지 부문 +90% YoY, 26년 매출 $700B 초과 전망
- HBM 우선 생산이 컨벤셔널 DRAM 캐파를 짜내며 가격 강세는 2027년까지 지속
- AI Q&A 단계를 넘어 agentic·multi-modal 추론으로 확장되며 메모리·로직 IC 수요가 비선형 증가
- 엔지니어 함의: PMIC·LPDDR5X·서버 DDR5 LRDIMM까지 BOM 압박이 번지므로 power integrity·DDR signoff에서 worst-case voltage droop margin 보수적으로 다시 보세요
출처: Evertiq — 옴디아, 2026 반도체 매출 전망 +62.7%로 상향 — DRAM 2배·NAND 4배
4. OpenAI 매출·유저 목표 미달 보도에 AI 칩주 일제히 급락 (4/28)
TL;DR — WSJ가 OpenAI의 분기 매출·유저 성장이 내부 목표 하회를 보도하며 4월 28일 NVDA·AMD·INTC·ORCL이 일제히 큰 폭 하락. CFO Sarah Friar가 향후 컴퓨트 계약 자금조달 부담을 사내에 경고했다는 코멘트가 매도세를 가속했습니다.
- Nasdaq -1.3%, AI 인프라주 전반 압박 — 'AI capex 지속성' 우려가 처음으로 가격에 반영
- 직전 BofA는 26년 반도체 TAM을 $1.3T(이전 +$300B)로 상향, NVDA·AVGO·MRVL·AMD를 톱픽으로 제시
- Broadcom은 fiscal 1Q 매출 +29%, AI 부문 +106% YoY로 펀더멘털은 여전히 견조
- 엔지니어 함의: 이번은 fundamental이 아니라 narrative 충격 — 그러나 hyperscaler capex 가이던스 한 번 꺾이면 advanced node tape-out 일정에 곧장 영향, MPW/shuttle 슬롯 경쟁이 누그러질 수 있음
출처: TipRanks — OpenAI 매출·유저 목표 미달 보도에 AI 칩주 일제히 급락 (4/28)
5. Counterpoint: 글로벌 WFE 시장 작년 $143B, +12% — 메모리 캐파 증설이 견인
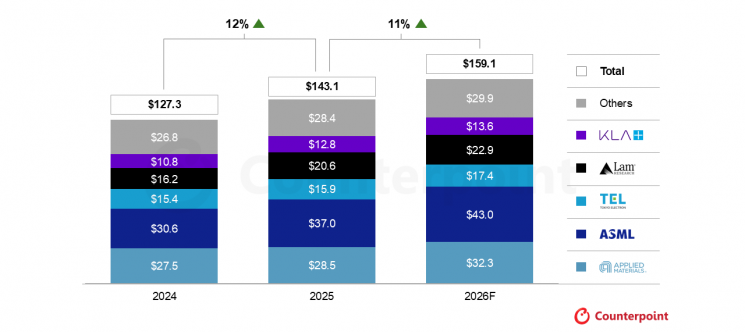
TL;DR — Counterpoint Research가 4월 28일 발표: 2025년 글로벌 반도체 장비 톱 5사 합계 매출 $114B(+14%), 시장 전체 $143B(+12%). 메모리 부문 +16%, 파운드리/로직 +8%, 26년 +11% 추가 성장 전망.
- 톱 5(AMAT, ASML, TEL, Lam, KLA) 매출 $114B — HBM4·DRAM·NAND 캐파 투자 가속 반영
- 최근 한 달 SK hynix·삼성이 ASML EUV 약 $8B씩 추가 발주, 삼성은 구형 노광기 50대 별도 주문
- 26년 +11% 성장 전망은 보수적 — High-NA EXE:5200 본격 매출 인식 시작으로 ASP 믹스 상향 여지
- 엔지니어 함의: WFE super-cycle은 process integration 팀이 2년 안에 새 toolset 4~5개 qualifier를 동시에 돌려야 한다는 뜻 — DOE 큐 포화가 진짜 병목
출처: 아시아경제 — Counterpoint: 글로벌 WFE 시장 작년 $143B, +12% — 메모리 캐파 증설이 견인
6. Nvidia Madison Huang, 서울에서 삼성·SK hynix·현대·LG 톱과 연쇄 회동
TL;DR — Nvidia Physical AI 플랫폼 책임자 Madison Huang이 4월 28~29일 서울에서 삼성전자·SK hynix·LG·현대 임원과 연쇄 회동. HBM4 공급, 한국 25만 GPU 클러스터, Omniverse 산업 시뮬레이션이 주요 의제였습니다.
- 삼성·SK hynix는 Rubin·Rubin Ultra용 HBM4의 1·2위 공급사 — 공급량·가격 협상 연장선
- 한국 정부·삼성·SK·현대 합작 250,000 GPU 인프라 후속 — Blackwell→Rubin 전환 일정 조율
- Hyundai Motor와는 Omniverse 기반 스마트팩토리 + Physical AI Application Center 진척 점검
- 엔지니어 함의: HBM4E(7세대)는 27년 양산이 컨센서스 — 26년 안에 16-Hi 품질·base-die 로직(SK 'logic-on-base') 검증을 누가 먼저 밀어내느냐가 점유율 굳힐 듯
출처: VOI — Nvidia Madison Huang, 서울에서 삼성·SK hynix·현대·LG 톱과 연쇄 회동
자주 묻는 질문
삼성전자의 2026년 1분기 실적은 어땠나요?
4월 30일 컨퍼런스콜에서 매출 133조원, 영업이익 57.2조원이 확정됐습니다. DS 사업부가 영업이익의 약 95%를 차지했고 HBM 매출은 전년 동기 대비 약 3배로 늘었으며, HBM4 11.7Gbps 양산은 2월에 시작됐습니다.
인텔 파운드리의 1분기 손실은 얼마였나요?
영업손실 24억 달러로 전 분기보다 7,200만 달러 개선됐습니다. Apple의 18A-P PDK 수령과 Tesla의 14A 채택설이 함께 전해졌고, 18A 수율 목표 시점은 6개월 앞당겨 연중반으로 제시됐습니다.
엔비디아 임원의 서울 회동에서는 무엇이 논의됐나요?
Physical AI 플랫폼 책임자 Madison Huang이 4월 28~29일 삼성전자·SK하이닉스·LG·현대 임원과 만나 HBM4 공급, 한국 25만 GPU 클러스터, Omniverse 산업 시뮬레이션을 논의했습니다. 삼성과 SK하이닉스는 Rubin·Rubin Ultra용 HBM4의 1·2위 공급사로 제시됐습니다.
옴디아는 메모리 가격 강세가 언제까지 이어질 것으로 봤나요?
2027년까지 이어질 것으로 봤습니다. HBM 우선 생산이 일반 DRAM 생산능력을 줄이는 구조가 근거이며, 2026년 컴퓨팅·스토리지 매출은 90% 늘어 7,000억 달러를 넘을 것으로 전망했습니다.
관련 글