VLSI Korea
골드만삭스 "2027년 DRAM -5.9%·NAND -4.6%": 메모리 쇼티지의 구조화
30초 요약 * 골드만삭스 2026년 10월 1일 리서치: 2027년 DRAM 공급 부족률을 기존 -2.5%에서 -5.9%로 두 배 이상 하향 조정. NAND도 -4.6% 부족 전망. 심각한 타이트함은 2028년까지 이어진다. * 구조적이라는 판단의 세 가지 근거: AI 서버 수요의 가시성, 제한된 공급 증가, 그리고 물량과 가격을 동시에 잠그는 장기공급계약(LTA)의 경직성. * 토큰의 수학: 골드만삭스는 자율 AI 에이전트 확산으로


30초 요약
- 골드만삭스 2026년 10월 1일 리서치: 2027년 DRAM 공급 부족률을 기존 -2.5%에서 -5.9%로 두 배 이상 하향 조정. NAND도 -4.6% 부족 전망. 심각한 타이트함은 2028년까지 이어진다.
- 구조적이라는 판단의 세 가지 근거: AI 서버 수요의 가시성, 제한된 공급 증가, 그리고 물량과 가격을 동시에 잠그는 장기공급계약(LTA)의 경직성.
- 토큰의 수학: 골드만삭스는 자율 AI 에이전트 확산으로 글로벌 토큰 소비가 2030년까지 24배, 월 120경(quadrillion) 개에 이를 것으로 본다. 토큰이 곧 메모리 수요다.
- 키옥시아는 2028년 생산량의 50%를 LTA로 잠그는 중. 2026년 NAND 캐파는 이미 고객 주문으로 완판됐고, 하이퍼스케일러들은 2027~2028년 물량 확보 요청을 넣었다.
- 한국 관점: 삼성전자·SK하이닉스는 가격 결정권의 정점에 서 있다. KB증권은 HBM 가격 +100% YoY(2027년), 삼성 HBM 매출 중 HBM4 비중 40%→80%를 전망한다.
인트로: 사이클이 아니라 구조다
메모리 업계에는 오래된 격언이 있다. "숏티지는 세 번 오면 그중 두 번은 가짜다." 공급이 늘었다가 가격이 무너지고, 감산했다가 다시 오르는 — 그 사이클이 30년을 반복됐다. 그래서 이번에도 많은 투자자가 "일시적 반등"으로 본다. 메모리 주식들이 여전히 한 자릿수 PER에 거래되는 이유다.
골드만삭스의 10월 1일 리포트는 정반대를 말한다. 이번엔 다르다는 것이다. 2027년 DRAM 부족률을 -2.5%에서 -5.9%로, 두 배 넘게 깊게 잡은 수정치는 단순한 숫자 조정이 아니다. "지난 15년 중 가장 심각한 수급"이라는 표현까지 붙었다. 근거는 세 가지인데, 하나하나가 과거 사이클을 깨뜨리는 요소다. 이 글은 그 숫자들이 어디서 왔고, 무엇을 의미하며, 한국 메모리 2사에겐 어떤 함의인지 뜯어본다.
본론
Episode 1. 숫자의 해부: -5.9%는 어떻게 나왔나
공급-수요 밸런스(supply-demand balance)는 수요 대비 공급의 과부족률을 뜻한다. 마이너스는 수요가 공급을 앞지른다는 의미 — 즉 쇼티지다. 골드만삭스는 2027년 DRAM 밸런스를 -2.5%에서 -5.9%로 수정했다. 종전 전망의 두 배가 넘는 부족이다. NAND도 -4.6%. 두 제품 모두 2028년까지 마이너스 구간에 머문다.
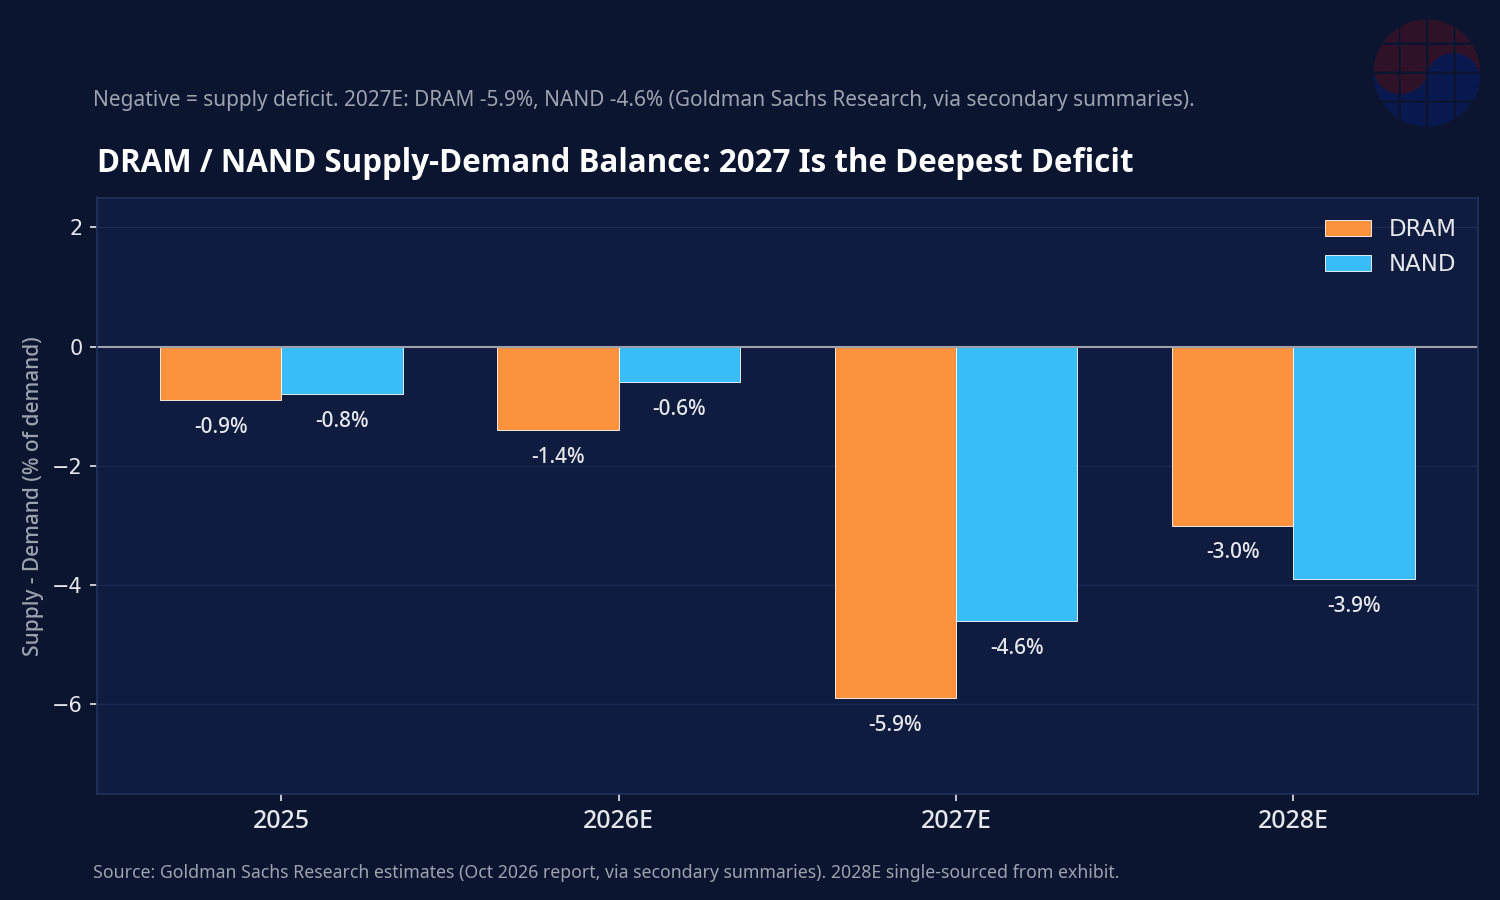
연도별 흐름을 보면 구조가 보인다. 2025년(-0.9%/-0.8%)과 2026년(-1.4%/-0.6%)의 완만한 부족이 2027년에 절벽처럼 깊어졌다가, 2028년(-3.0%/-3.9%)에도 해소되지 않는다. V자도 아니고 U자도 아니다. L자에 가깝다 — 깊어졌다가 천천히 올라오는.
왜 하필 2027년인가. 수요 쪽에서는 AI 서버용 메모리가 폭발하고, 공급 쪽에서는 증설이 수요를 따라잡지 못한다. KB증권 분석에 따르면 HBM을 제외한 일반 DRAM 생산능력 비중은 2025년 73%에서 2027년 59%로 줄어든다. 팹의 캐파가 HBM으로 빨려 들어가면서 일반 DRAM이 쪼그라드는 구조다. 공급이 줄면 가격은 오른다 — 삼성전자(세계 1위 DRAM) 입장에선 호재의 공식이다. (매일경제)
Episode 2. 왜 이번엔 구조적인가: 세 가지 이유
골드만삭스가 "이번엔 다르다"고 본 근거는 세 가지다.
첫째, AI 서버 수요의 가시성. 과거 사이클의 수요는 PC·스마트폰 교체 주기에 달려 있어 예측이 어려웠다. 지금은 다르다. AI 데이터센터의 메모리 수요는 하이퍼스케일러의 캐팩스 계획에 고스란히 드러난다. 서버용 메모리는 2026~2027년 전체 DRAM 수요의 50%를 넘는다. 수요가 "보이는" 상태에서는 공급자가 과잉 증설의 유혹에 빠질 이유가 줄어든다.
둘째, 제한된 공급 증가. 3사(삼성·SK하이닉스·마이크론)는 이른바 '공급 규율(supply discipline)'을 유지하고 있다. 팹을 풀가동하지 않고 가격을 지키는 전략이다. 마이크론의 캐파는 2027년까지 월 12만~14만 장 수준에 묶여 있고, SK하이닉스는 2026년 HBM 생산량을 이미 완판했다. 증설에는 시간이 걸린다 — 새 팹은 짓는 데 3년이다.
셋째, LTA의 경직성. 장기공급계약이 물량과 가격을 동시에 잠그고 있다. 마이크론은 고객과 320억 달러가 넘는 LTA 커밋을 확보했고, 키옥시아는 2028년 물량의 50%를 LTA로 묶는 중이다. 계약이 길어질수록 스팟 시장의 가격 신호가 무뎌지고, 사이클의 진폭이 줄어든다. 과거의 "치킨 게임"(누가 먼저 증설하나 눈치보기)이 반복되기 어려운 구조다.
이 세 가지가 맞물리면 결론은 하나다. 부족은 2028년까지, 어쩌면 그 이후까지 간다. SK하이닉스 CEO는 2026년 7월 "2027년이 최악의 해이며, 수요가 공급을 넘어서는 상태가 2030년 이후까지 간다"고 했고, 삼성도 같은 달 "2027년이 2026년보다 나쁘고 2028년까지 이어진다"고 밝혔다. 마이크론 CEO 역시 2026년 9월 실적 발표에서 "2027년과 2028년의 수급이 올해보다 훨씬 타이트할 것"이라고 못 박았다.
Episode 3. 토큰의 수학: 24배, 월 120경 개
메모리 수요의 근원을 거슬러 올라가면 토큰이 나온다. 골드만삭스 리서치는 자율 AI 에이전트 확산으로 글로벌 토큰 소비가 2030년까지 24배 늘어나 월 120경(quadrillion) 개에 이를 것으로 전망한다. (TechRadar, PYMNTS)
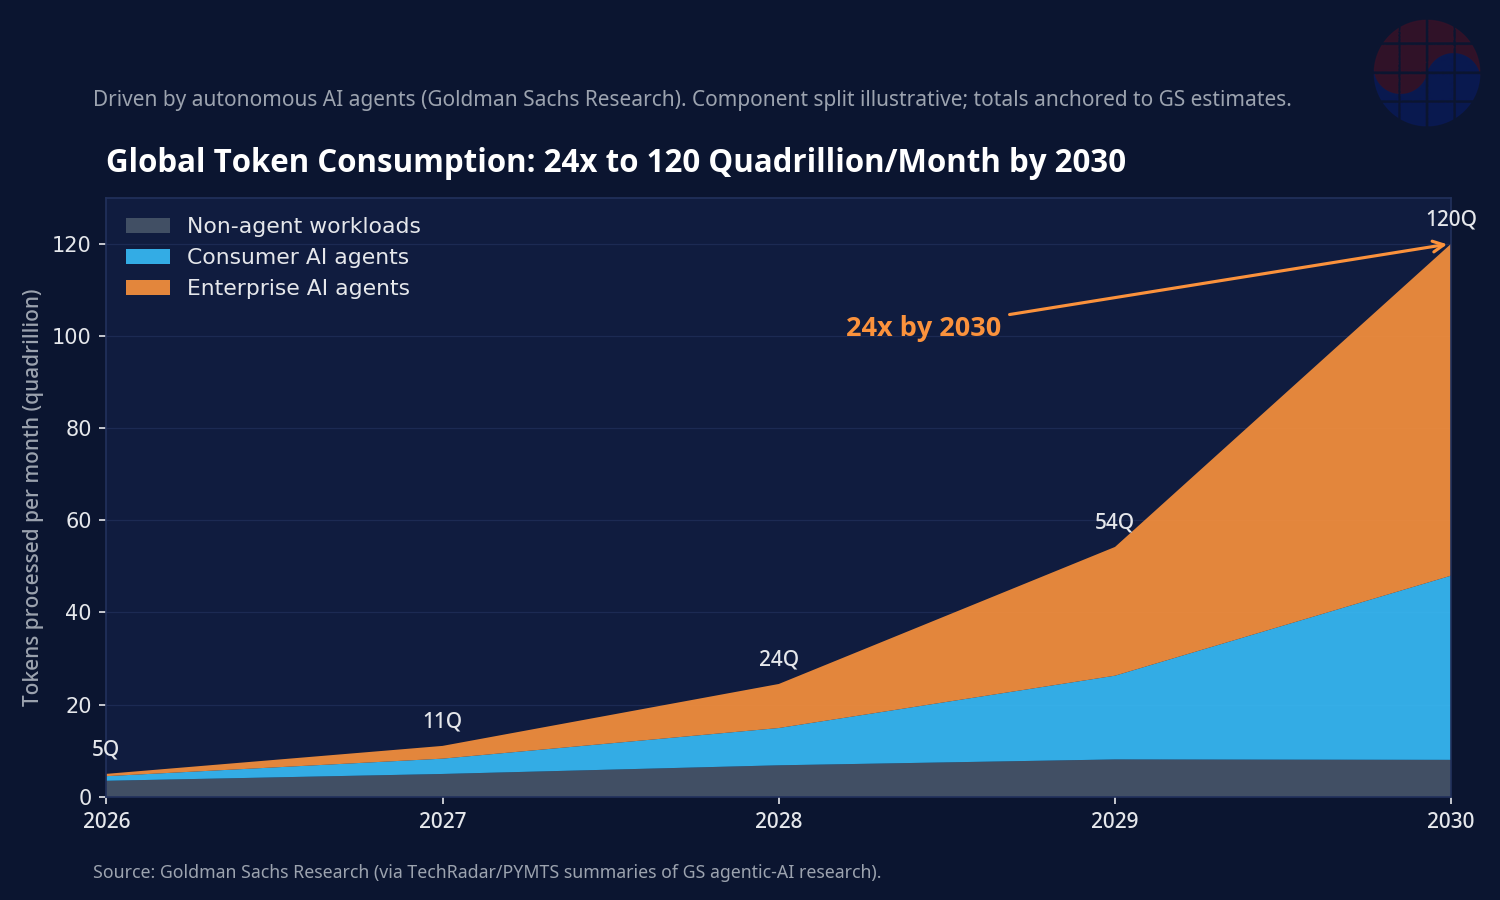
왜 에이전트가 토큰을 폭식하는가. 에이전트는 답 하나를 내기 전에 요청 해석→도구 선택→데이터 검색→결과 평가→반복 호출이라는 내부 독백을 거친다. 눈에 보이는 답변은 전체 토큰의 일부에 불과하다. 토큰 단가는 떨어지는데(실리콘데이터 지수 기준 9월 초 백만 토큰당 97센트로 사상 최저), 작업당 토큰 소비는 폭발적으로 는다. 맥킨지 조사에서는 기업 LLM 지출이 12개월 만에 3배가 됐다.
토큰이 메모리와 무슨 상관이냐고? 추론 1토큰은 HBM 대역폭을 먹고, 에이전트의 컨텍스트 유지는 DRAM 용량을 먹는다. 토큰 24배는 곧 메모리 비트 수요의 구조적 상향이다. 골드만삭스가 HBM 시장 규모 전망을 2027년 750억 달러에서 1,160억 달러로 올린 배경이기도 하다. 토큰 경제가 곧 메모리 경제다.
Episode 4. 키옥시아의 50%: LTA라는 무기
이번 사이클에서 가장 공격적인 행보를 보이는 건 의외로 키옥시아다. NAND 전문 업체인 키옥시아는 2028년 출하 물량의 50%를 장기공급계약으로 묶는 것을 목표로 하고 있다. (Blocks & Files)
이미 2026년 2월, 키옥시아는 "2026년 NAND 생산능력이 고객 주문으로 완전히 잠겼다"고 확인했고, 일부 하이퍼스케일 고객은 2027~2028년을 커버하는 장기 공급 요청까지 넣었다. 샌디스크와의 요카이치 합작 계약도 2034년 말까지 연장했다. LTA 50%는 "가격이 떨어져도 절반은 보장받는다"는 뜻이자, 동시에 "스팟 시장에 나올 물량이 절반으로 준다"는 뜻이다. 공급자 입장에선 변동성 헤지, 시장 입장에선 타이트함의 고착화다.
골드만삭스는 키옥시아를 Hold에서 Buy로 올리고 목표주가를 상향했다. 2027~2029년 영업이익 전망을 16~48% 올리고 매출총이익률 80% 수준을 예상한다. 메모리 같은 경기민감 업종에 3년짜리 고수익 전망을 붙이는 건 이례적으로 강한 표현이다. (목표주가 등 구체 수치는 2차 요약본 기준이라 원문 확인이 필요하다.)
Episode 5. 승자와 패자, 그리고 HBM
수혜의 지도를 그려보자.
삼성전자: 세계 1위 DRAM + HBM4 리더십. KB증권은 2027년 HBM 판매가격이 전년 대비 100% 이상 오르고, 삼성 HBM 매출 중 HBM4 비중이 올해 40%에서 내년 80%로 뛸 것으로 본다. HBM4는 스택당 36GB(= 288Gb), 12단 적층의 괴물이다. 일반 DRAM 캐파가 HBM으로 이동하면서(73%→59%) 일반 DRAM 가격까지 올리는 이중 효과를 누린다.
SK하이닉스: HBM 왕좌 + 키옥시아 지분. 2026년 HBM 완판 상태에서 2027년 가격 인상의 최대 수혜자. NAND에서는 키옥시아(지분 보유)를 통한 간접 수혜도 있다.
마이크론: 2026년 9월 실적에서 "2027·2028년이 올해보다 훨씬 타이트"하다고 선언. 320억 달러 LTA 커밋으로 수요 가시성 확보. 마진율 70%대의 정점에 서 있다.
키옥시아: NAND 쇼티지의 순수 수혜주. eSSD가 NAND 매출의 60%를 넘기면서(연말 전망) 데이터센터향 고마진 믹스로 체질이 바뀌고 있다.
리스크: 컨슈머 AI 워크플로우의 더딘 확산이 핵심 하방 리스크다. 스마트폰 생산은 2026년 전년 대비 15~20% 감소 전망, 노트북 출하도 10% 감소했다. AI가 데이터센터 안에서만 돌고 소비자 기기로 퍼지지 않으면, 메모리 수요의 절반(컨슈머 40%)이 비게 된다. 또한 TrendForce는 NAND에 대해 "2027년 공급이 수요를 따라잡는다"는 이견을 냈다 — GS의 -4.6%와 배치되는 전망이라 NAND 쪽은 시각차를 염두에 둬야 한다.
한국 관점: 가격 결정권의 정점
한국 메모리 2사에게 이번 사이클은 특별하다. 과거에는 "치킨 게임의 피해자"였지만, 지금은 공급 규율의 설계자다. 삼성의 일반 DRAM 캐파 축소(73%→59%)는 곧 가격 결정권의 행사다. SK하이닉스는 HBM에서, 삼성은 DRAM+HBM4에서 각각 정점을 잡고 있다.
숫자로 보면, 2026년 일반 DRAM 가격이 전년 대비 176% 올랐다는 골드만삭스 추산이 말해주듯, 이미 가격은 폭발했다. 영업이익률 70~80%는 반도체 역사에서도 드문 구간이다. 한국 투자자에게 중요한 건 이 국면이 "1년짜리"가 아니라 "3년짜리"로 설계되고 있다는 점이다. LTA가 깔리고, 증설이 늦어지고, 토큰 수요가 받쳐준다.
다만 경계도 필요하다. 에이서 CEO처럼 "쇼티지는 이미 끝났다"고 보는 수요자 측 시각도 있고, 2027년 말~2028년 초 공급 급증 시나리오(삼성 전직 임원 전망)도 있다. 구조적이라는 판단과 사이클의 정점은 종이 한 장 차이다.
Chase's Take
나는 시놉시스에서 일하는 엔지니어다. 메모리를 만드는 사람이 아니라 메모리를 쓰는 칩을 검증하는 툴을 만드는 사람이다. 그래서 이 사이클을 볼 때 시선이 약간 비뚤다. 메모리 가격이 오른다는 건, 내가 상대하는 팹리스 고객들의 원가도 오른다는 뜻이니까.
그래도 숫자는 숫자다. -5.9%라는 부족률은 추상적인 전망이 아니라 팹 가동률과 LTA 잔량으로 역산되는 물리량에 가깝다. 특히 LTA 50% 같은 계약 구조는 과거 사이클에 없던 변수다. 예전에는 "가격이 오르면 누군가 증설해서 무너뜨린다"는 게임이었는데, 지금은 "가격이 올라도 계약으로 묶여 있어서 못 늘린다"는 게임이다. 게임의 룰이 바뀌었는데 옛날 공식으로 계산하면 틀린다.
한국 엔지니어에게 던지는 질문은 하나다. 메모리 슈퍼사이클의 수혜는 주주에게만 돌아가는가. HBM4 288Gb 스택을 설계·검증·양산하는 일자리는 지금 한국에 있다. 사이클의 과실을 커리어로 전환하는 것도 전략이다. 가격이 오를 때 팹은 사람을 뽑는다.
FAQ
Q1. 골드만삭스 원문 리포트를 직접 볼 수 있나요? 원문은 골드만삭스 고객 전용 리서치라 공개돼 있지 않다. 이 글의 수치는 10월 1일자 리포트를 정리한 2차 요약본과 업계 보도를 교차 검증한 것이다. 투자 판단 전 원문 확인이 필요하다.
Q2. DRAM -5.9%, NAND -4.6%는 확정치인가요? 아니다. 2027년 전망치(estimate)다. 골드만삭스가 기존 전망(-2.5%)을 두 배 이상 깊게 수정한 수치이며, 실제 수급은 수요·증설 속도에 따라 달라진다.
Q3. 토큰 24배 전망이 메모리와 직접 연결되나요? 간접적이지만 구조적이다. AI 에이전트의 토큰 소비 증가 → 추론용 HBM 대역폭 수요 → 데이터센터 DRAM/NAND 수요 확대로 이어지는 연결고리다. 골드만삭스가 HBM 시장 전망을 750억 달러에서 1,160억 달러로 올린 것도 같은 맥락이다.
Q4. NAND는 TrendForce가 다르게 본다던데? 맞다. TrendForce는 2027년 NAND 공급이 수요를 따라잡을 것으로 본다. 골드만삭스의 -4.6%와 시각차가 있으니 NAND 쪽은 보수적으로 봐야 한다. DRAM에 대해서는 이견이 적다.
면책: 이 글은 투자 조언이 아닙니다. 수치는 추정치이며, 투자 결정 전 반드시 공식 자료를 확인하세요.