 VLSI Korea
Cuộc đua đế lõi thủy tinh: Vì sao thủy tinh là mô hình đóng gói tiếp theo sau ABF
Khi các gói AI vượt giới hạn warpage của ABF, đế lõi thủy tinh chuyển từ nghiên cứu sang cuộc đua thẩm định: mốc thời gian của Intel, TSMC, SEMCO, Absolics, LG Innotek, rào cản kỹ thuật TGV và lợi thế thủy tinh màn hình của Hàn Quốc.


🆓 Bài viết miễn phí · Bất kỳ ai cũng có thể đọc miễn phí
Cuộc đua đế lõi thủy tinh: Vì sao thủy tinh là mô hình đóng gói tiếp theo sau ABF
TL;DR
Vật liệu lõi của đế đóng gói tiên tiến đang bắt đầu thay đổi. Khi các gói AI ngày càng lớn, lõi hữu cơ ABF đang chạm tới giới hạn cong vênh (warpage), và thủy tinh — có hệ số giãn nở nhiệt (CTE) có thể điều chỉnh gần với silic, độ phẳng và độ ổn định kích thước tốt hơn — đã nổi lên thành vật liệu kế nhiệm hàng đầu. Tính đến ngày 20 tháng 10 năm 2026, chưa có đế lõi thủy tinh nào bước vào sản xuất khối lượng lớn: các mục tiêu sản xuất được báo cáo tập trung từ nửa cuối năm 2027 đến năm 2030. Intel đã trình bày nghiên cứu đế thủy tinh vào tháng 9 năm 2023 và giới thiệu mẫu đầu tiên kết hợp EMIB với lõi thủy tinh tại NEPCON Japan vào ngày 22 tháng 1 năm 2026, theo ghi nhận báo cáo. Người thắng sẽ được quyết định ít hơn bởi ai công bố trước, mà nhiều hơn bởi ai vượt qua vòng thẩm định (qualification) với một khách hàng AI chủ chốt — và các nhà cung cấp Hàn Quốc gồm Samsung Electro-Mechanics, Absolics (SKC) và LG Innotek đang nắm lợi thế bất thường nhờ di sản thủy tinh màn hình của Hàn Quốc.
Background
Đế đóng gói là tấm nằm giữa chip và bảng mạch in. Nó phân bổ các kết nối dày đặc của chip thành dạng mà phần còn lại của hệ thống có thể sử dụng, và vật liệu lõi của nó quyết định gói có thể lớn, phẳng và đi dây mịn đến mức nào. Trong thế hệ điện toán cao cấp vừa qua, lõi đó là vật liệu hữu cơ — nổi bật nhất là chồng màng build-up ABF dùng trong các gói CPU và bộ tăng tốc AI lớn.
Cách bố trí đó hoạt động tốt khi các gói có kích thước vừa phải. Các bộ tăng tốc AI đã thay đổi hình học. Một gói AI hiện đại kết hợp một die logic lớn với nhiều ngăn xếp HBM trên một interposer, và mỗi thế hệ đẩy tổng diện tích gói ra xa hơn nữa. Khi gói lớn lên, đế bên dưới phải giữ phẳng trên một khoảng rộng hơn, giữ được đường dây mịn hơn trên khoảng đó, và chịu được các chu kỳ nhiệt lặp lại mà không cong đủ để làm gãy mối hàn hoặc gây ứng suất lên các die phía trên.
Đó là bối cảnh thủy tinh chuyển từ một tò mò nghiên cứu thành một cuộc đua công nghiệp. Thủy tinh không phải vật liệu công nghiệp mới — ngành sản xuất màn hình đã xử lý các tấm thủy tinh rất lớn ở quy mô lớn trong nhiều thập kỷ. Điều mới là dùng thủy tinh làm lõi của đế đóng gói, được khoan các lỗ xuyên thủy tinh (TGV) dẫn tín hiệu và điện năng theo chiều dọc qua lõi. Trong năm 2023 và 2024, công việc về lõi thủy tinh chủ yếu là công bố nghiên cứu. Từ năm 2025, theo ghi nhận từ các công bố của doanh nghiệp, nó đã trở thành dây chuyền thí điểm, liên doanh và các mục tiêu sản xuất khối lượng có ngày tháng cụ thể.
Một lưu ý về phạm vi: tồn tại một câu chuyện riêng, ngắn hạn hơn, xoay quanh nguồn cung và giá đế ABF. Bài viết này không bàn về điều đó. Bài viết bàn về quá trình chuyển đổi dài hơn của chính vật liệu lõi — thời điểm, các rào cản thẩm định và rủi ro kỹ thuật của nó.
Deep Dive 1: Vì sao là thủy tinh — warpage, CTE và đi dây mịn
Lập luận cho thủy tinh dựa trên ba tính chất vật lý.
Thứ nhất, warpage. Khi các vật liệu có tốc độ giãn nở nhiệt khác nhau được gắn với nhau và bị nung nóng, chồng lớp sẽ cong. Lõi hữu cơ giãn nở với tốc độ khá khác silic, vì vậy một gói lớn xây trên nó có xu hướng cong trong quá trình chế tạo và khi nóng lên, nguội đi trong vận hành. Gói càng lớn, độ cong càng tệ — và các gói AI là những gói lớn nhất ngành từng chế tạo. Thủy tinh có thể được pha chế để CTE của nó nằm gần silic hơn nhiều. Một lõi giãn nở gần như cùng tốc độ với các die gắn trên nó sẽ giữ phẳng hơn, bảo vệ các mối nối bump và cho phép lắp ráp các gói còn lớn hơn với tỷ lệ đạt (yield) chấp nhận được, theo logic mà các công bố của doanh nghiệp mô tả.
Thứ hai, độ phẳng và độ ổn định kích thước. Thủy tinh cứng và nhẵn. Lõi cứng không uốn trong quá trình chế tạo và kích thước của nó giữ ổn định, điều này quan trọng khi hàng nghìn kết nối mịn phải đáp xuống đúng vị trí trên một diện tích rộng. Ngược lại, lõi hữu cơ có thể dịch chuyển và biến dạng nhẹ trong sản xuất, và sự dịch chuyển đó trở thành vấn đề về yield khi mật độ đi dây tăng lên.
Thứ ba, đi dây mịn qua TGV. Trong lõi thủy tinh, các kết nối dọc được tạo thành dưới dạng lỗ xuyên thủy tinh — các lỗ khoan xuyên qua thủy tinh và được kim loại hóa. Vì thủy tinh là chất cách điện xuất sắc và ổn định về kích thước, cấu trúc TGV hỗ trợ liên kết dày đặc, bước mịn xuyên qua chính lõi. Intel, khi trình bày nghiên cứu đế thủy tinh vào tháng 9 năm 2023, đã chỉ ra con đường hướng tới khoảng mười lần mật độ liên kết của đế hữu cơ vào phần sau của thập kỷ này, theo cách công ty trình bày vào thời điểm đó. Con đường mật độ đó là phần thưởng chiến lược: băng thông bộ nhớ lớn hơn giữa các chiplet, phân phối điện năng nhiều hơn qua lõi, và tự do thiết kế lớn hơn cho các gói đa die rất lớn.
Không điều nào trong số này biến thủy tinh thành vật thay thế lắp vào là xong. Nó biến thủy tinh thành vật liệu có vật lý phù hợp với hướng đi của kích thước gói.
Deep Dive 2: Các bên tham gia và mốc thời gian được báo cáo
Bốn nhóm đang đua, với điểm xuất phát khác nhau.
Intel là bên công bố đầu tiên. Công ty trình bày nghiên cứu đế lõi thủy tinh vào tháng 9 năm 2023, định vị thủy tinh là công nghệ cho phần sau của thập kỷ này. Ngày 22 tháng 1 năm 2026, tại NEPCON Japan, Intel giới thiệu mẫu được báo cáo là mẫu đầu tiên kết hợp EMIB — liên kết cầu nhúng của hãng — với lõi thủy tinh: một chip có kích thước gấp đôi reticle với bước bump 45µm, không phát hiện vết nứt vi mô trong kiểm tra, theo ghi nhận từ sự kiện. Sự kết hợp này có ý nghĩa. EMIB vốn đã đặt các cầu silic bên trong một đế; đặt cách tiếp cận đó lên lõi thủy tinh là tuyên bố rằng thủy tinh được dành để mang kiến trúc đóng gói tiên tiến nhất của Intel, chứ không phải một thí nghiệm phụ.
TSMC tiếp cận thủy tinh qua đóng gói cấp panel. Nền tảng CoPoS của hãng được xây quanh định dạng panel 310×310mm, với dây chuyền thí điểm tại công ty con VisEra, sản xuất thử vào năm 2027 và mục tiêu sản xuất khối lượng vào nửa cuối năm 2028, theo ghi nhận từ các công bố lộ trình của công ty. Việc TSMC tham gia có ý nghĩa vì khách hàng của hãng định nghĩa lộ trình gói AI: nếu nền tảng panel của foundry lớn nhất áp dụng con đường lõi thủy tinh, nhu cầu thẩm định sẽ theo sau.
Samsung Electro-Mechanics (SEMCO) là bên tham gia Hàn Quốc tiến xa nhất, cụ thể trong lĩnh vực đế lõi thủy tinh. Hãng vận hành một dây chuyền thí điểm tại Sejong. Vào tháng 11 năm 2025, tại Tokyo, một liên doanh lõi thủy tinh với Sumitomo Chemical Group (Dongwoo Fine-Chem) đã được công bố, theo ghi nhận báo cáo, kết hợp sản xuất đế với chuyên môn vật liệu thủy tinh. Mục tiêu sản xuất khối lượng được báo cáo của SEMCO là nửa cuối năm 2027, và công việc thẩm định với các khách hàng gồm Broadcom đã được báo cáo. Chi tiết thẩm định đó là điều cần theo dõi: dây chuyền thí điểm chứng minh quy trình có thể chạy; thẩm định chứng minh khách hàng sẽ đặt cược một sản phẩm vào nó.
Absolics, công ty con của SKC, là bên chuyên biệt quyết liệt nhất. Nhà máy của hãng tại Covington, Georgia, Hoa Kỳ, đặt đế thủy tinh vào bên trong chuỗi cung ứng của Mỹ. Công ty trình bày lợi thế về độ dày và điện năng so với đế hữu cơ, theo tuyên bố của công ty. Vào năm 2026, theo ghi nhận báo cáo, SKC đã thực hiện đợt tăng vốn 1,2 nghìn tỷ won và khoản đầu tư bổ sung 589,6 tỷ won vào Absolics, và các dự án nguyên mẫu với khách hàng Mỹ đã được báo cáo. Mốc thời gian được báo cáo của Absolics hướng tới năm 2027.
LG Innotek đang phát triển đế thủy tinh cùng UTI, với sản xuất khối lượng được báo cáo là nhắm tới giai đoạn 2027–2028. Riêng biệt, Samsung Electronics được báo cáo là đang xem xét interposer thủy tinh — một linh kiện liên quan nhưng khác biệt, được bàn trong các phần tiếp theo.
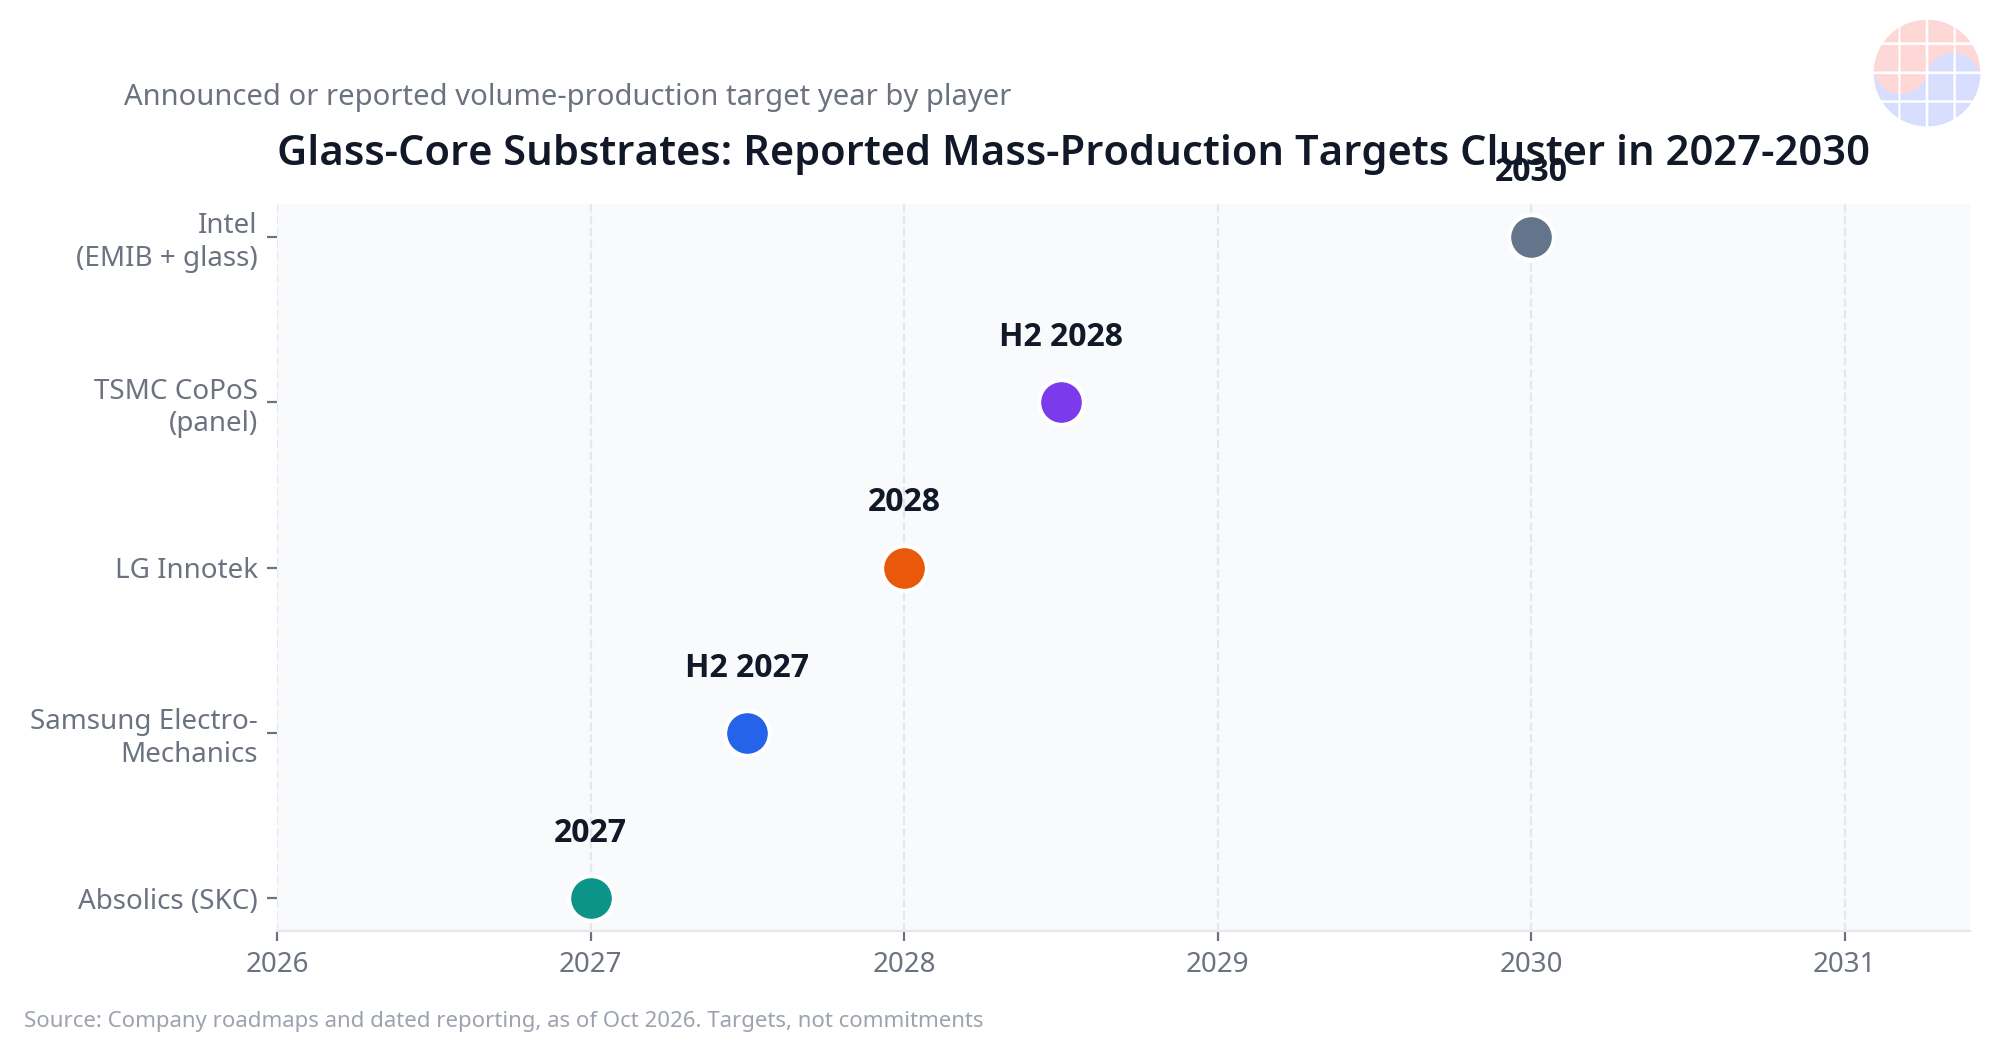
Hãy đọc mốc thời gian một cách trung thực: mọi mục tiêu sản xuất trong cuộc đua này đều nằm giữa năm 2027 và 2030, và chưa mục tiêu nào đạt được. Trong các chương trình đế, các mục tiêu đã công bố có tiền lệ trượt dài khi thẩm định hoặc yield kéo dài.
Deep Dive 3: Định dạng panel — vì sao kích thước là điểm mấu chốt
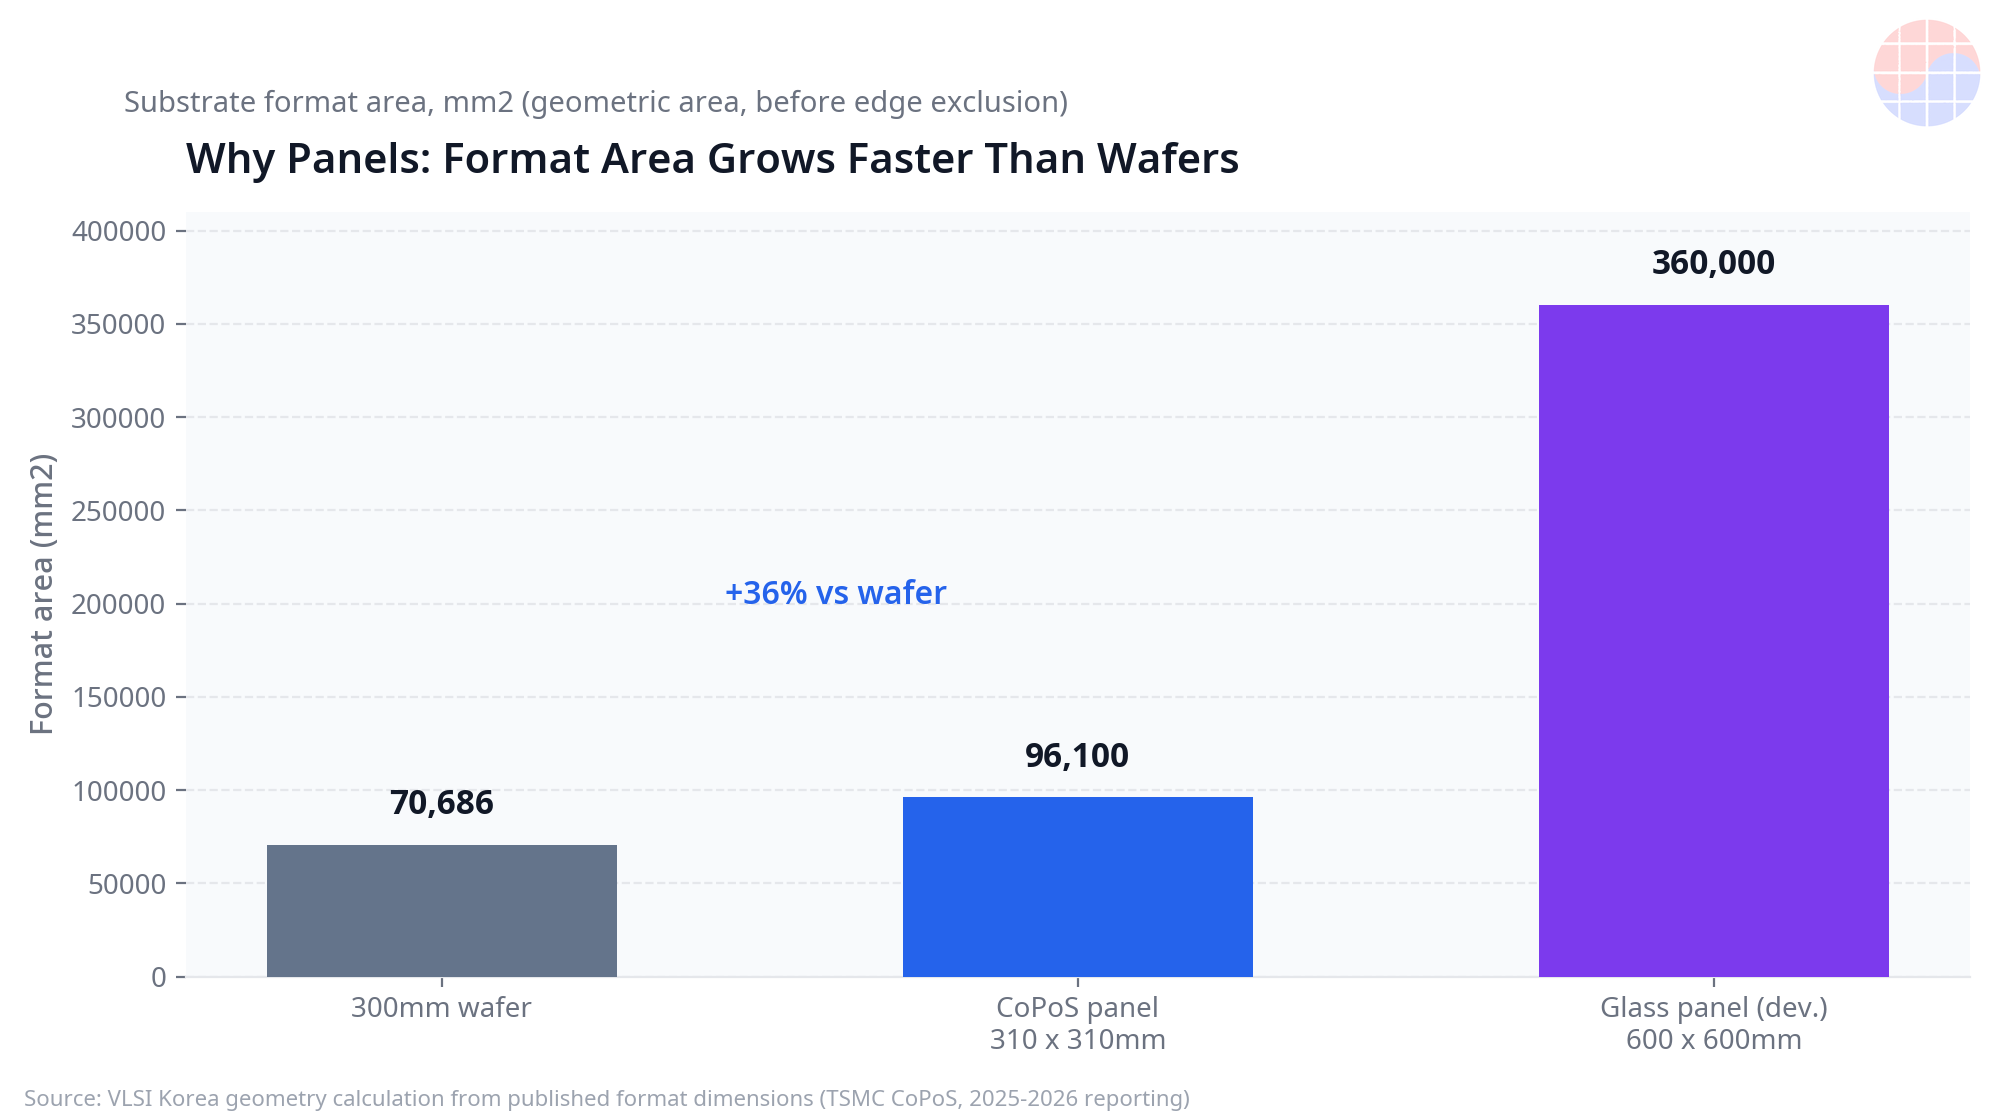
Đế lõi thủy tinh và đóng gói cấp panel cùng tiến bước, vì cả hai đều là đáp án cho cùng một vấn đề: các gói đang vượt quá wafer tròn và đế nhỏ.
Phép tính là hình học đơn giản. Một tấm wafer tròn 300mm cho diện tích khoảng 70.686 mm². Panel CoPoS của TSMC ở kích thước 310×310mm cho 96.100 mm² — và, vì là hình chữ nhật, nó lãng phí ít diện tích hơn nhiều cho các gói hình chữ nhật so với hình tròn. Định dạng panel 600×600mm, loại mà hạ tầng thủy tinh màn hình đã biết cách xử lý, cho 360.000 mm². Đây là các phép tính hình học, không phải dự báo, nhưng chúng giải thích hướng di chuyển: mỗi bước nhảy về định dạng nhân lên số gói lớn được sản xuất trong mỗi lượt qua dây chuyền, đó là cách chi phí đơn vị giảm xuống.
Đây là nơi di sản công nghiệp của Hàn Quốc trở nên quan trọng. Việc xử lý các tấm thủy tinh lớn, mỏng, dễ vỡ mà không làm vỡ chúng — di chuyển, căn chỉnh, gia công, kiểm tra — chính là năng lực mà ngành màn hình Hàn Quốc đã xây dựng qua nhiều thập kỷ. Định dạng panel không chỉ là quyết định đóng gói; đó là quyết định về kỹ năng nhà máy sẵn có của quốc gia nào sẽ được chuyển giao. Một công nghệ đế xây trên các tấm thủy tinh lớn kết nối trực tiếp với tri thức quy trình mà các nhà sản xuất Hàn Quốc đã sử dụng ở quy mô lớn trong các ngành lân cận.
Kích thước cũng tác động theo chiều ngược lại, và phần tiếp theo xem xét điều đó một cách nghiêm túc: một panel thủy tinh lớn hơn tập trung nhiều giá trị hơn vào một tấm dễ vỡ duy nhất, và mỗi bước xử lý là một cơ hội làm mất nó.
Deep Dive 4: Các rào cản trung thực — độ giòn, yield và hệ sinh thái chưa trưởng thành
Thủy tinh có những điểm yếu thực sự, và bất kỳ tường thuật đáng tin cậy nào về cuộc đua này cũng phải tính chúng vào.
Độ giòn là điểm đầu tiên. Thủy tinh không cong; nó nứt. Một lõi thủy tinh sống sót qua fab cũng phải sống sót qua lắp ráp, vận chuyển, gắn lên bảng mạch và nhiều năm chu kỳ nhiệt trong một trung tâm dữ liệu. Khuyết tật ở mép và vết nứt vi mô không nhìn thấy khi kiểm tra có thể lan truyền về sau. Kết quả mẫu tháng 1 năm 2026 của Intel — không phát hiện vết nứt vi mô trong kiểm tra, theo ghi nhận báo cáo — đáng khích lệ chính vì nứt vỡ là chế độ hỏng hóc đã biết mà mọi người đang theo dõi.
Yield của TGV là điểm thứ hai. Khoan và kim loại hóa một số lượng khổng lồ các via mịn xuyên qua thủy tinh, không có vết nứt vi mô quanh thành via và với lớp phủ đồng đáng tin cậy, là một bài toán yield nhân lên theo cấp số: một đế lớn duy nhất mang số lượng via khổng lồ, và đế chỉ tốt khi về cơ bản tất cả chúng đều tốt. Yield liên quan đến via, chứ không phải bản thân tấm thủy tinh, có thể là cánh cổng thực sự tới sản xuất khối lượng.
Rào cản thứ ba là hệ sinh thái. Đế hữu cơ hưởng lợi từ nhiều thập kỷ thiết bị xử lý, công cụ kiểm tra, vật liệu và bí quyết vận hành trưởng thành. Hệ sinh thái xử lý và thiết bị cho lõi thủy tinh vẫn chưa trưởng thành khi so sánh: giá đỡ, phương pháp xử lý, thiết bị khoan và mạ, cùng tiêu chuẩn kiểm tra đều đang được xây dựng cùng lúc với chính sản phẩm. Hệ sinh thái chưa trưởng thành khiến mốc thời gian trượt theo những cách không xuất hiện trong thông cáo báo chí.
Điểm thứ tư mang tính cạnh tranh, và đi ngược một câu chuyện thay thế đơn giản. Các nhà sản xuất đế ABF đương nhiệm — Ibiden, Shinko Electric Industries và Unimicron — bản thân họ cũng đang đầu tư vào thủy tinh. Vì vậy thủy tinh đến trước hết với vai trò bổ trợ ở đỉnh cao nhất của chồng gói, nơi warpage không thể chấp nhận, trong khi lõi hữu cơ tiếp tục ở các tầng dưới. Sự thay thế, nếu đến, sẽ diễn ra dần dần và theo từng lớp, không phải một lần chuyển đổi duy nhất. Và với các mục tiêu sản xuất tập trung vào 2027–2030, mọi chương trình trong cuộc đua này đều mang rủi ro trượt tiến độ: một vòng thẩm định thất bại duy nhất có thể đẩy mục tiêu lùi một năm.
Chase's Take
Cách đọc cuộc đua này là: đế đang ngừng là một hàng hóa thông thường. Trong nhiều thập kỷ, đế là một vật mang tương đối thụ động — được chỉ định thông số, được mua sắm, và phần lớn vô hình trong chuỗi giá trị. Lõi thủy tinh thay đổi điều đó. Khi vật liệu lõi quyết định kích thước gói tối đa, mật độ liên kết và định dạng panel, đế trở thành một lớp nền tảng: một bề mặt công nghệ mà toàn bộ kiến trúc đa die của khách hàng phụ thuộc vào.
Giá trị dịch chuyển theo đó — về phía bên sở hữu lõi thủy tinh, quy trình TGV và hệ sinh thái panel xung quanh chúng, như một gói trọn. Chỉ bán tấm thủy tinh thu được ít giá trị. Bán một nền tảng lõi thủy tinh đã được thẩm định, với quy trình via và xử lý panel đã được chứng minh tại fab của khách hàng, sẽ chiếm một vị thế khó bị thay thế, vì việc thẩm định lại một nền tảng đế là chậm và rủi ro đối với khách hàng.
Lợi thế của Hàn Quốc trong cuộc chơi này là bất thường, và nó đến từ thủy tinh màn hình. SEMCO mang sản xuất đế và một liên doanh vật liệu; Absolics mang một nhà máy tại Mỹ, công ty mẹ cam kết là SKC, và sự tập trung của một bên chuyên biệt; LG Innotek mang sản xuất linh kiện chính xác. Cả ba đều đứng trên di sản quy trình quốc gia về xử lý thủy tinh lớn. Nhưng di sản không phải là đơn đặt hàng. Quyết định thẩm định của một khách hàng AI chủ chốt sẽ quyết định người thắng nhiều hơn bất kỳ dây chuyền thí điểm hay thông cáo báo chí nào — đó là lý do công việc thẩm định được báo cáo, như của SEMCO với Broadcom, quan trọng hơn công suất được công bố.
Có một điểm phân biệt cần giữ chính xác, vì hai vai trò thường bị nhầm lẫn. Samsung Electro-Mechanics là bên làm đế lõi thủy tinh: đế là sản phẩm của hãng. Samsung Electronics, riêng biệt, được báo cáo là đang xem xét interposer thủy tinh — interposer là một linh kiện khác, nằm giữa các die và đế. Hai cái tên Samsung, hai lớp khác nhau của gói, hai cuộc cạnh tranh khác nhau.
Kịch bản cơ sở của tôi: lõi thủy tinh bước vào đỉnh chồng gói AI trong khoảng 2027–2028 qua một hoặc hai vòng thẩm định chủ chốt, cùng tồn tại với lõi ABF trong nhiều năm, và chỉ mở rộng xuống dưới khi yield TGV và hệ sinh thái xử lý trưởng thành. Cuộc đua là có thật, nhưng nó sẽ được chấm điểm bằng chứng nhận thẩm định, không phải bằng công bố.
Implications
- Đối với lộ trình gói AI: sự sẵn có của lõi thủy tinh trong khoảng 2027–2028, nếu thẩm định thành công, sẽ nới lỏng trần warpage đối với kích thước gói — cho phép các thiết kế đa die lớn hơn mà không cần giải pháp vòng vo kỳ lạ.
- Đối với các nhà sản xuất đế đương nhiệm: việc Ibiden, Shinko Electric Industries và Unimicron đầu tư vào thủy tinh báo hiệu bổ trợ trước, không phải thay thế — công suất ABF vẫn giữ ý nghĩa chiến lược trong suốt quá trình chuyển đổi.
- Đối với các nhà cung cấp Hàn Quốc: SEMCO, Absolics (SKC) và LG Innotek chuyển đổi di sản thủy tinh màn hình thành vị thế trong đóng gói, nhưng thẩm định của khách hàng chủ chốt — không phải công bố công suất — mới là cột mốc biến vị thế thành doanh thu.
- Đối với nhà đầu tư: các mục tiêu sản xuất được báo cáo tập trung vào 2027–2030 và mang rủi ro trượt tiến độ; các điểm kiểm chứng được là công bố thẩm định và công bố yield của dây chuyền thí điểm, không phải ngày mục tiêu.
- Đối với nhà cung cấp thiết bị và vật liệu: hệ sinh thái chưa trưởng thành về xử lý, khoan, mạ và kiểm tra thủy tinh tự nó là một cơ hội — lớp cuốc xẻng của quá trình chuyển đổi này vẫn đang được xây dựng.
Bài viết này là phân tích độc lập dựa trên các công bố của doanh nghiệp và báo cáo công khai có ngày tháng tính đến ngày 20 tháng 10 năm 2026; các mục tiêu và tuyên bố được báo cáo đều ghi nguồn và có thể thay đổi.
FAQ
Q: Khi nào đế lõi thủy tinh đạt sản xuất khối lượng lớn? A: Tính đến ngày 20 tháng 10 năm 2026, các mục tiêu được báo cáo tập trung từ nửa cuối năm 2027 đến năm 2030: Absolics hướng tới năm 2027, Samsung Electro-Mechanics nhắm nửa cuối năm 2027, LG Innotek nhắm 2027–2028, CoPoS của TSMC nhắm nửa cuối năm 2028, và Intel định vị thủy tinh cho phần sau của thập kỷ này. Tất cả đều mang rủi ro trượt tiến độ.
Q: Thủy tinh có thay thế hoàn toàn đế ABF không? A: Không, theo bất kỳ cách đọc ngắn hạn nào về bằng chứng. Chính các nhà sản xuất ABF đương nhiệm — Ibiden, Shinko Electric Industries và Unimicron — đang đầu tư vào thủy tinh, điều này cho thấy thủy tinh sẽ vào trước với vai trò bổ trợ cho các gói lớn nhất, nhạy cảm nhất với warpage, trong khi lõi hữu cơ tiếp tục ở những nơi khác.
Q: Vì sao thủy tinh giúp ích cho warpage và đi dây mịn? A: Thủy tinh có thể được pha chế với CTE gần silic, nên một gói lớn giãn nở đồng đều hơn và giữ phẳng hơn so với trên lõi hữu cơ. Độ cứng và độ ổn định kích thước của nó cũng hỗ trợ đi dây mịn, và các lỗ xuyên thủy tinh (TGV) cung cấp liên kết dọc dày đặc xuyên qua lõi.
Q: Những công ty Hàn Quốc nào tham gia, và Samsung Electro-Mechanics khác Samsung Electronics thế nào? A: Samsung Electro-Mechanics (dây chuyền thí điểm tại Sejong, liên doanh lõi thủy tinh được công bố vào tháng 11 năm 2025, mục tiêu sản xuất nửa cuối năm 2027), Absolics của SKC (nhà máy Covington, Georgia) và LG Innotek (phát triển cùng UTI) là các bên làm đế của Hàn Quốc. Samsung Electro-Mechanics sản xuất đế lõi thủy tinh; Samsung Electronics, riêng biệt, được báo cáo là đang xem xét interposer thủy tinh, một linh kiện khác.
📩 Đăng ký bản tin VLSI Korea
Nhận phân tích bán dẫn chuyên sâu mỗi ngày qua email trước tiên. Đăng ký miễn phí.
Bài viết liên quan


