 VLSI Korea
Bùng nổ đến 2027 hay dư cung vào 2029? Canh bạc capex bộ nhớ tại đỉnh chu kỳ
Ngày 18/10, Bộ trưởng Tài chính Hàn Quốc cho biết cơn bùng nổ chip kéo dài đến 2027. Một bài xã luận cảnh báo dư cung bộ nhớ 2029. Nhưng Samsung và SK hynix vẫn mở rộng mạnh mẽ. Kinh tế học của canh bạc capex tại đỉnh chu kỳ — và báo cáo ngày 28–29/10 sẽ phán quyết.


🆓 Bài viết miễn phí · Bất kỳ ai cũng có thể đọc miễn phí
Tóm tắt 30 giây
- Ngày 18 tháng 10 năm 2026, Bộ trưởng Tài chính Hàn Quốc Lee Hyoung-il nói với CNBC rằng cơn bùng nổ chip sẽ kéo dài ít nhất đến 2027. Nhu cầu của khách hàng vẫn vượt nguồn cung, và thu ngân sách 2026 dự kiến vượt dự báo. (Source)
- Cùng tuần đó, cổ phiếu bộ nhớ lao dốc: Samsung giảm 23,9% và SK hynix giảm 31,5% trong bảy phiên giao dịch, trong khi Kospi mất khoảng 21%. Trưởng bộ phận nghiên cứu của KB Securities gọi đây là phản ứng thái quá, đổ lỗi cho sự vắng mặt của lực mua trong nước.
- Ở phe bên kia, một bài xã luận của Maeil Business Newspaper cảnh báo thị trường bộ nhớ có thể rơi vào dư cung vào năm 2029 khi công suất mới đi vào hoạt động.
- Tuy vậy, cả hai nhà sản xuất vẫn mở rộng mạnh mẽ ngay tại đỉnh. Samsung nâng công suất sản xuất khoảng 50% trong năm 2026; SK hynix tăng gấp bốn lần đầu tư hạ tầng. Nhà máy P5 của Samsung (Pyeongtaek) đặt mục tiêu 2028, M15X của SK hynix đặt mục tiêu giữa 2027. (Source)
- Điểm tựa của canh bạc này là nhu cầu neo: LOI tháng 10/2025 giữa Samsung, SK hynix và OpenAI bao phủ 900.000 tấm wafer DRAM mỗi tháng cho dự án Stargate.
- Ngày phán quyết là 28 và 29 tháng 10. SK hynix công bố kết quả quý III vào ngày 28, Samsung vào ngày 29; hướng dẫn của họ về giá bộ nhớ, nhu cầu HBM và capex sẽ là đánh giá giữa kỳ.
- Luận điểm cốt lõi: tại đỉnh chu kỳ, tín hiệu được đọc từ cấu trúc hợp đồng, không phải từ giá.
Background: cùng một chu kỳ, đọc theo hai cách
Dữ liệu Ngân hàng Trung ương Hàn Quốc công bố hồi tháng 4 cho thấy GDP quý I tăng 1,7% so với quý trước — nhịp nhanh nhất kể từ 2020 — với sản xuất chip đóng góp khoảng 55% mức tăng đó. Samsung và SK hynix đều ghi nhận lợi nhuận hoạt động quý cao kỷ lục. Cơn bùng nổ bộ nhớ đã trở thành chính nền kinh tế Hàn Quốc.
Rồi bảy phiên giao dịch bắt đầu từ ngày 6/10 ập đến. Samsung mất 23,9%, SK hynix mất 31,5%, và Kospi đánh rơi 1.449,52 điểm — khoảng 21%. Cạnh tranh ngày càng gay gắt từ các nhà sản xuất bộ nhớ Trung Quốc và lo ngại lãi suất đã nghiền nát tâm lý, kéo cả Nvidia và các tên tuổi chip toàn cầu lao dốc theo.
Thứ Sáu mang lại sự nhẹ nhõm. Kospi tăng 2,05% lên 5.668,05, chấm dứt chuỗi giảm; Samsung cộng 2,62% và SK hynix cộng 0,79%. Won mạnh lên 1.331,4 won đổi một đô la, và nhà đầu tư nước ngoài mua ròng khoảng 341 tỷ won cổ phiếu Hàn Quốc. Bên bán là nhà đầu tư cá nhân và tổ chức trong nước — chi tiết đằng sau chẩn đoán "phản ứng thái quá" của KB Securities: không phải yếu tố cơ bản đã nới rộng đà giảm, mà là sự vắng mặt của lực mua trong nước.
Cuối tuần đó, bên lề hội nghị thường niên IMF và Ngân hàng Thế giới tại Bangkok, cuộc phỏng vấn của bộ trưởng được công bố: "Hiện tại, quan điểm của chúng tôi là có thể duy trì đà tăng trưởng này" ("For now, our view is that we can sustain this growth"). Lập luận: khách hàng vẫn muốn nhiều hơn những gì nhà sản xuất có thể cung cấp. Cùng bài báo đó cũng đăng cảnh báo dư cung 2029. Cùng dữ liệu, cách đọc trái ngược. Điều nhà đầu tư và nhà quản lý cần lúc này không phải lời tiên tri phe nào đúng, mà là một khung để đọc cấu trúc của canh bạc.
Business Deep Dive
1. Toán học của thế độc quyền nhóm: ai đang nắm thị trường bộ nhớ
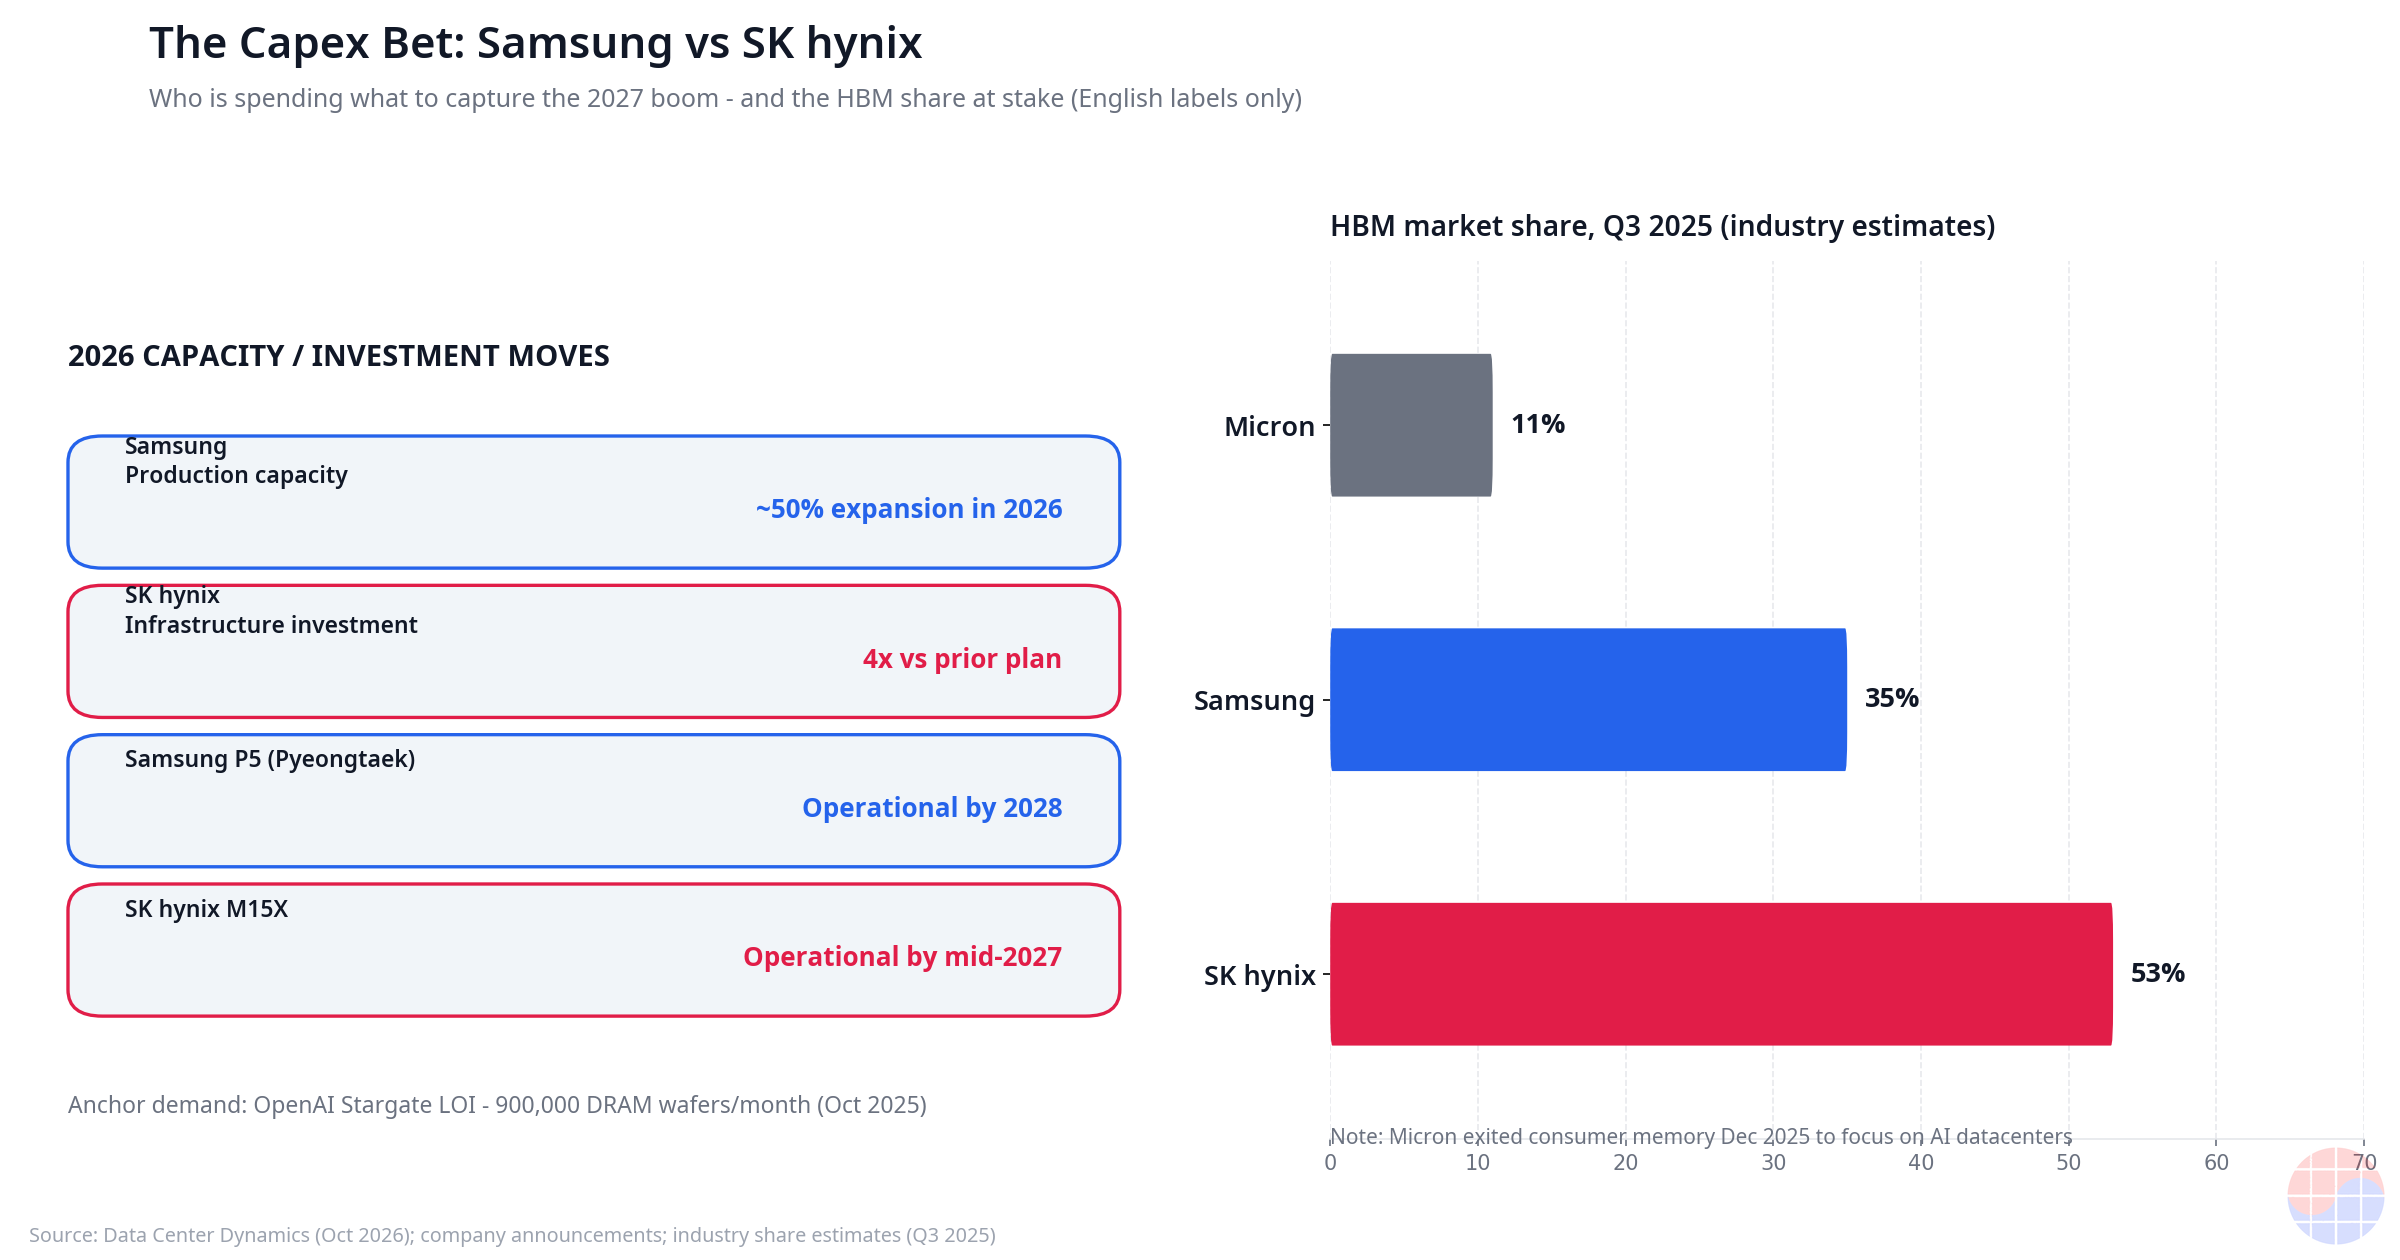
DRAM và HBM toàn cầu trên thực tế là thế độc quyền nhóm ba người chơi. Ở HBM, ước tính ngành cho quý III/2025 đặt SK hynix ở 53%, Samsung ở 35% và Micron ở 11%. Tháng 12/2025, Micron rút khỏi mảng bộ nhớ và lưu trữ tiêu dùng để tập trung vào khách hàng trung tâm dữ liệu AI. Hướng đi của HBM nay nằm trong tay hai ông lớn Hàn Quốc.
| Tay chơi | Thị phần HBM (Q3 2025, ước tính ngành) | Động thái công suất 2026 |
|---|---|---|
| SK hynix | 53% | Đầu tư hạ tầng gấp 4 lần; M15X vận hành giữa 2027 |
| Samsung | 35% | Mở rộng công suất sản xuất ~50%; P5 vận hành 2028 |
| Micron | 11% | Rút khỏi bộ nhớ tiêu dùng (12/2025), tập trung AI |
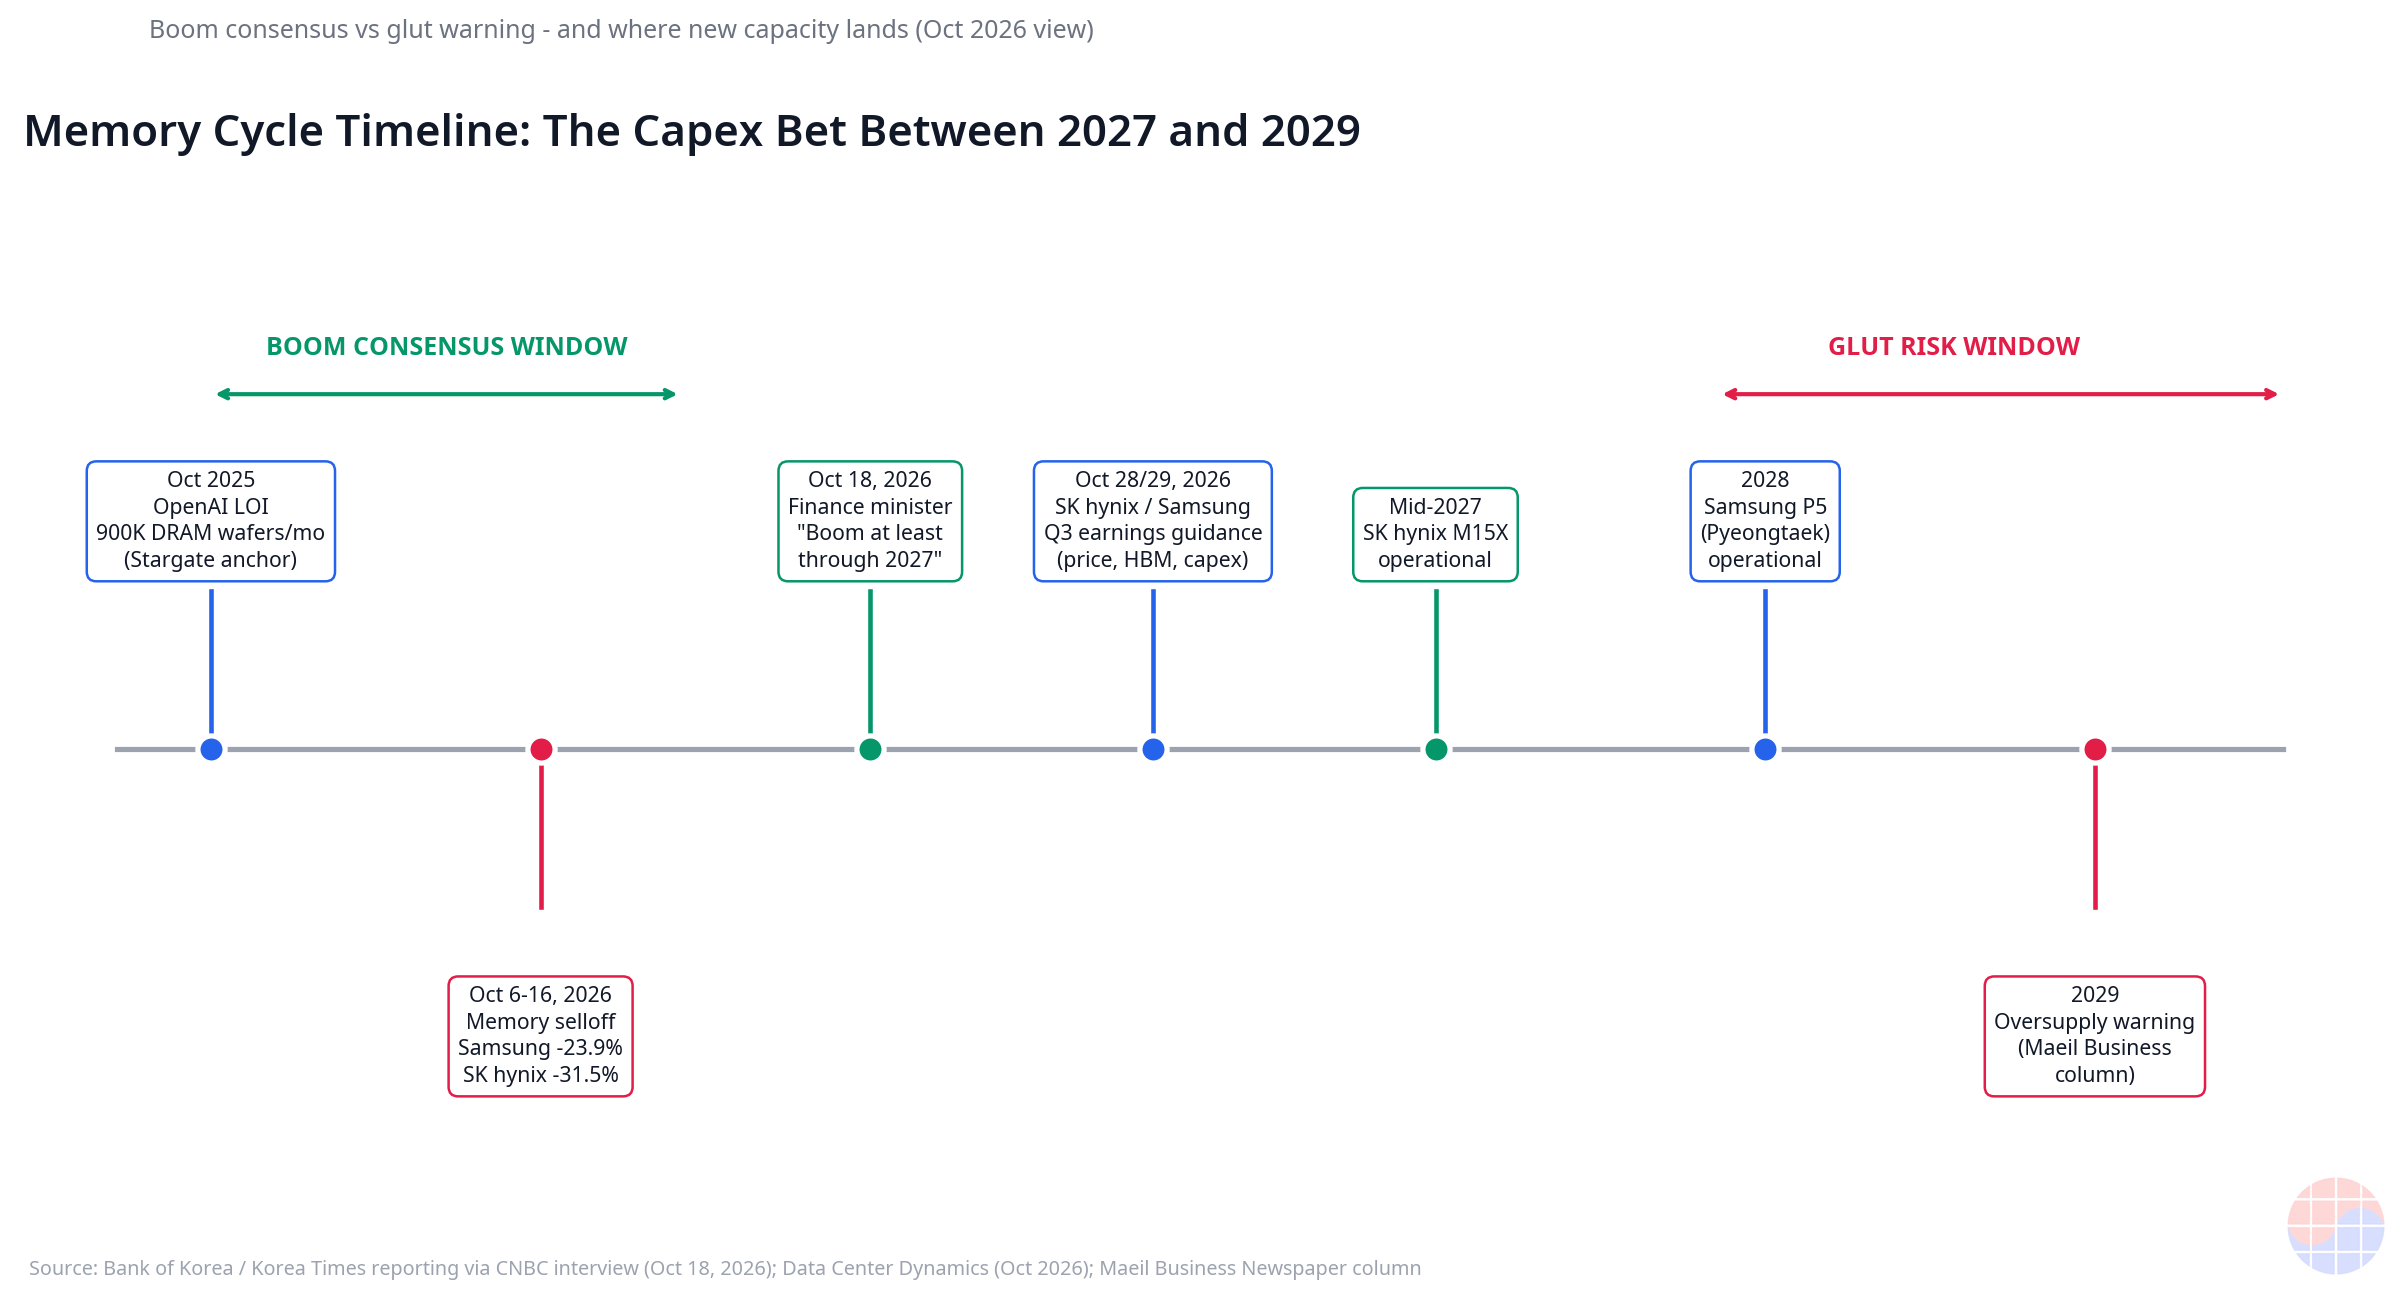
Bản chất của độc quyền nhóm là quyền định giá. Mô thức lịch sử của các cú sụp đổ bộ nhớ luôn giống nhau — nguồn cung mở rộng trước khi nhu cầu gãy. Vì vậy cảnh báo "dư cung 2029" không phải bi quan đơn thuần; đó là kịch bản có điều kiện mà cấu trúc này cứ tái diễn. Các điều kiện: khi nào công suất mới thực sự ramp-up, và liệu nhu cầu hấp thụ nó có được đảm bảo bằng hợp đồng hay không.
2. Hai phe: bùng nổ 2027 đối đầu dư cung 2029
| Phe bùng nổ 2027 | Phe dư cung 2029 | |
|---|---|---|
| Tiếng nói | Bộ trưởng Tài chính (18-10-2026, CNBC) | Xã luận Maeil Business Newspaper (10/2026) |
| Lập luận | Nhu cầu khách hàng tiếp tục vượt nguồn cung; hai năm nhu cầu trung tâm dữ liệu AI đã xếp hàng | Công suất mới (P5, M15X) đi vào 2027–2028 sẽ đẩy nguồn cung vượt nhu cầu |
| Bằng chứng | Thu ngân sách 2026 vượt dự báo; chip thúc đẩy 55% tăng trưởng GDP quý I | Capex bộ nhớ có lead time 2–3 năm — công trình hôm nay là nguồn cung ngày mai |
| Rủi ro | Trung Quốc đuổi kịp, lãi suất | Đối xứng — nhu cầu mạnh hơn sẽ lùi kịch bản dư cung |
Hai phe thực ra không mâu thuẫn. Cả hai đều có thể đúng: bùng nổ đến 2027 và cảnh báo dư cung cho 2029. Capex bộ nhớ mất 2–3 năm từ quyết định đến sản lượng. Các fab đặt mục tiêu giữa 2027–2028 đã được quyết định từ 2024–2025. Quyết định đầu tư thời bùng nổ quay lại dưới dạng nguồn cung thời dư thừa — đó là bi kịch cấu trúc của các ngành chu kỳ.
3. Kinh tế học của canh bạc capex: vì sao đầu tư nhiều hơn ngay tại đỉnh
Thế lưỡng nan kinh điển trong sách MBA áp dụng nguyên văn.
- Đầu tư tại đỉnh: công suất bạn thêm vào làm tăng nguồn cung thị trường và gây ra dư thừa. Chính bạn bóp cò cho đà giảm giá.
- Không đầu tư: đối thủ giành thị phần của bạn bằng công suất mới của họ. Bạn mất vị thế dẫn đầu của chu kỳ tiếp theo.
Dưới thế độc quyền nhóm, điều này trở thành thế lưỡng nan tù nhân. Nếu Samsung mở rộng trong khi SK hynix đứng yên, Samsung thắng trò chơi thị phần — và ngược lại. Cả hai cùng mở rộng, và họ chia nhau dư thừa. Thế nhưng "mở rộng" có xu hướng là chiến lược trội của mỗi bên: kết cục tệ nhất là đứng yên trong khi đối thủ xây dựng.
Điều làm chu kỳ này khác biệt là sự thay đổi về bản chất của nhu cầu, không phải thời lượng. LOI OpenAI tháng 10/2025 — 900.000 tấm wafer DRAM mỗi tháng cho Stargate — tượng trưng cho chuyển dịch cấu trúc. Bộ nhớ AI không còn được mua theo giá giao ngay. HBM đã được bán qua phân bổ (allocation) theo từng khách hàng, với hợp đồng dài hạn khóa sản lượng. Điểm tựa của canh bạc capex không còn là biến động giá giao ngay, mà là sản lượng đã được hợp đồng hóa.
Dưới dạng công thức: giá trị kỳ vọng của quyết định capex = (sản lượng neo đã ký × biên hợp đồng) + (giá trị quyền chọn của công suất còn lại trên thị trường giao ngay) − capex. Nhu cầu neo càng lớn, số hạng đầu càng lớn, canh bạc càng hợp lý. 900.000 tấm wafer mỗi tháng của OpenAI chính là con số lấp đầy số hạng đầu tiên đó.
4. Giải phẫu đợt bán tháo tháng 10: phản ứng thái quá hay tín hiệu sớm?
| Chỉ số | Giá trị | Ngày / nguồn |
|---|---|---|
| Samsung, 7 phiên | −23,9% | Từ 6/10, báo chí (Korea Times) |
| SK hynix, 7 phiên | −31,5% | Từ 6/10, báo chí (Korea Times) |
| Kospi, 7 phiên | ≈ −21% (1.449,52 điểm) | Từ 6/10 |
| Kospi, thứ Sáu | +2,05% → 5.668,05 | 16/10 |
| Samsung, thứ Sáu | +2,62% | 16/10 |
| SK hynix, thứ Sáu | +0,79% | 16/10 |
| Mua ròng nước ngoài | ≈ 341 tỷ won | 16/10 |
Trưởng bộ phận nghiên cứu của KB Securities nói rõ: đà giảm không do yếu tố cơ bản xấu đi, mà do sự vắng mặt của lực mua trong nước. Nhà đầu tư nước ngoài ngược lại mua ròng. Cạnh tranh từ Trung Quốc và nỗi sợ lãi suất đã bóp cò, nhưng giá đã đi quá đà.
Phán quyết về chẩn đoán đó đến vào 28 và 29/10. Trong kết quả quý III của SK hynix (28/10) và Samsung (29/10), ba điều quan trọng:
- Hướng dẫn giá bộ nhớ: hướng đi của giá hợp đồng — còn tăng hay đang chậm lại?
- Nhu cầu HBM: tình trạng phân bổ và backlog HBM4/HBM4E với khách hàng AI.
- Hướng dẫn capex: kế hoạch đầu tư 2027 — tăng, giữ hay giảm. Phép đọc trực tiếp về mức độ họ đang đặt cược.
Lập luận của bài viết này: hãy nhìn vào cấu trúc hợp đồng, không phải giá. Kỳ hạn giá cố định kéo dài hơn, tỷ trọng hợp đồng dài hạn kiểu take-or-pay tăng, và phân bổ theo khách hàng thắt chặt hơn đều cho thấy một đỉnh bền vững. Kỳ hạn ngắn lại và tỷ trọng giao ngay tăng báo hiệu đỉnh đã qua.
5. Thực đơn của nhà quản lý: bốn chiến lược capex tại đỉnh
Bốn chiến lược đang nằm trên bàn tại đỉnh chu kỳ.
- Mở rộng quyết liệt (con đường Samsung): công suất tăng ~50%. Thắng trò chơi thị phần nhưng là nạn nhân đầu tiên của cú giảm giá. Phép tính: nhu cầu neo (LOI OpenAI) đỡ phía dưới.
- Hạ tầng đi trước (con đường SK hynix): đầu tư gấp 4 lần, M15X ramp-up giữa 2027. Củng cố vị thế dẫn đầu HBM (53%) bằng công suất. Hãy chú ý thời điểm — ramp-up giữa 2027 đến sớm hơn một năm so với cảnh báo dư cung 2029, đảm bảo cửa sổ thu hồi vốn trước khi dư thừa ập đến.
- Capex kỷ luật (con đường Micron): rút khỏi bộ nhớ tiêu dùng, tập trung vào trung tâm dữ liệu AI biên cao. Rút khỏi trò chơi sản lượng, chơi trò chơi biên lợi nhuận.
- Thu nhỏ node thay vì fab mới: chuyển sang DRAM 1c/1-gamma để giảm chi phí mỗi Gb. Hấp thụ tăng trưởng bit (bit growth) mà không cần thêm wafer starts.
Cả bốn đều hợp lý. Khác biệt là bạn đang cầm lá bài nào. Người dẫn đầu 53% HBM củng cố vị thế bằng công suất; IDM dựa vào tích hợp dọc; hạng ba chọn tập trung. Tại đỉnh không có một đáp án đúng duy nhất — chỉ có canh bạc phù hợp với vị thế của bạn.
Chase's Take
Thế lưỡng nan của chu kỳ bộ nhớ là kinh điển của học kỳ đầu MBA: đầu tư tại đỉnh thì bạn tạo ra dư thừa; không đầu tư thì bạn mất thị phần. Thế mà doanh nghiệp vẫn đầu tư tại đỉnh, lần nào cũng vậy. Vì sao? Sách giáo khoa nói "phi lý tập thể". Câu trả lời từ thực địa thì khác: bên không đầu tư chết trước. Trong các ngành chu kỳ, thị phần là tài sản vĩnh viễn còn giá là biến số tạm thời. Dư thừa làm mọi người đau, nhưng mất thị phần chỉ giết mình bạn.
Điều khác biệt lần này: không phải thời lượng của nhu cầu, mà là bản chất của nó. Nhu cầu bộ nhớ trước đây chuyển động theo một con số duy nhất — giá giao ngay. Nhu cầu bộ nhớ AI giờ chuyển động theo hợp đồng. LOI 900.000 tấm wafer mỗi tháng của OpenAI, phân bổ HBM theo khách hàng, hợp đồng take-or-pay dài hạn — đây không còn là bài toán dự báo nhu cầu, mà là bài toán quyền sở hữu nhu cầu. Ai khóa được nhu cầu neo bằng hợp đồng sẽ thắng canh bạc capex.
Vì vậy hãy đọc cảnh báo dư cung 2029 như một điều kiện, không phải một ngày tháng. Thời điểm ramp-up của M15X và P5, các cửa sổ gia hạn hợp đồng HBM dài hạn, đường cong yield của Trung Quốc — dư thừa đến khi cả ba thẳng hàng. Nếu một trong ba trượt, cảnh báo lùi lại. Chẩn đoán "phản ứng thái quá" của KB Securities cũng cùng logic: thị trường bán tháo khi nhìn vào giá, kết quả; phép đọc thực sự nằm ở cấu trúc hợp đồng, nguyên nhân.
Góc nhìn Hàn Quốc cũng quan trọng. Chip thúc đẩy 55% tăng trưởng GDP quý I — chu kỳ bộ nhớ chính là chu kỳ kinh tế Hàn Quốc. Khi bộ trưởng nói "đến 2027", đó đồng thời là dự báo ngành và dự báo tài khóa. Thu ngân sách vượt dự báo có mặt trái của nó: nếu cơn bùng nổ bộ nhớ gãy, thu ngân sách gãy theo. Canh bạc capex tại đỉnh chu kỳ là trò chơi quốc gia, không chỉ của doanh nghiệp.
Xác minh đến vào 28 và 29/10. Khi đó hãy đọc chữ nhỏ trong các bản hướng dẫn — thời hạn hợp đồng, tỷ lệ phân bổ, con số capex. Nếu khung của bài viết này đúng, tín hiệu sẽ không nằm ở giá cổ phiếu. Nó nằm ở các chú thích.
Implications: hàm ý đầu tư và quản trị
Cho nhà đầu tư — checklist ngày 28–29/10:
- Hướng đi của hướng dẫn giá hợp đồng. Tiếp tục tăng ủng hộ phe bùng nổ; chậm lại ủng hộ phe dư cung.
- Tình trạng phân bổ HBM4/HBM4E và backlog theo khách hàng. "Cháy hàng" (sold out) kéo dài bao lâu?
- Hướng dẫn capex 2027. Tăng nghĩa là ban lãnh đạo đang đặt cược vào bùng nổ; giảm nghĩa là họ đang canh đỉnh.
- Thay đổi trong cấu trúc hợp đồng: tỷ trọng hợp đồng dài hạn, nhắc đến take-or-pay, phân bổ theo khách hàng có thắt chặt không.
Cho nhà quản lý — checklist thời điểm capex:
- Nhu cầu neo đã được khóa bằng hợp đồng chưa — ở cấp take-or-pay, không phải cấp LOI?
- Ramp-up có đến sớm ít nhất 12 tháng trước cảnh báo dư cung không? (M15X: giữa 2027 so với cảnh báo 2029 ≈ 18 tháng đường băng thu hồi.)
- Có kế hoạch chuyển node song song (1c, 1-gamma) để giảm chi phí mỗi Gb không? Dư địa hấp thụ bit growth mà không cần wafer starts mới.
- Có bộ theo dõi chuyên biệt về đường cong yield của các nhà sản xuất Trung Quốc không? Cò súng của dư thừa có thể là yield Trung Quốc, không phải công suất Hàn Quốc.
Khung phán quyết (tóm tắt):
| Tín hiệu | Bùng nổ tiếp diễn (2027) | Chuyển sang dư cung (2029) |
|---|---|---|
| Cấu trúc hợp đồng | Hợp đồng dài, phân bổ thắt chặt | Kỳ hạn ngắn lại, tỷ trọng giao ngay tăng |
| Hướng dẫn capex | Tăng / giữ | Giảm |
| Tồn kho | Tồn kho khách hàng bình thường | Tồn kho kênh phân phối tích tụ |
| Yield Trung Quốc | Đình trệ | Cải thiện nhanh |
FAQ
Q1. Dư cung 2029 có phải dự báo chắc chắn không? Không. Bài xã luận của Maeil Business đưa ra kịch bản có điều kiện. Dư thừa đến khi công suất mới (P5, M15X) ramp-up trong 2027–2028 mà không có nhu cầu được hợp đồng hóa để hấp thụ. Cả ba điều kiện — thời điểm ramp-up, gia hạn hợp đồng HBM, yield Trung Quốc — phải thẳng hàng.
Q2. Vì sao mở rộng công suất tại đỉnh nếu dư thừa đang đến? Lý thuyết trò chơi của độc quyền nhóm. Nếu đối thủ mở rộng mà bạn không, bạn mất thị phần. Thị phần là tài sản vĩnh viễn; giảm giá là biến số tạm thời. Và lần này, nhu cầu neo như LOI OpenAI (900.000 wafer/tháng) được khóa trong hợp đồng dài hạn, nên điểm tựa của canh bạc vững hơn các chu kỳ dựa trên giao ngay trước đây.
Q3. Nên xem gì trong báo cáo ngày 28–29/10? Ba điều: hướng đi của hướng dẫn giá hợp đồng bộ nhớ, tình trạng phân bổ và backlog HBM4/HBM4E theo khách hàng, và hướng dẫn capex 2027 tăng, giữ hay giảm. Trên hết, thay đổi về thời hạn hợp đồng và tỷ trọng hợp đồng dài hạn — đó chính là tín hiệu đỉnh.
Q4. Đợt bán tháo cổ phiếu bộ nhớ gần đây có phải cơ hội mua không? Trưởng bộ phận nghiên cứu của KB Securities chẩn đoán phản ứng thái quá: mức giảm −23,9% (Samsung) và −31,5% (SK hynix) trong bảy phiên bị nới rộng bởi sự vắng mặt của lực mua trong nước, trong khi khối ngoại mua ròng. Đó là góc nhìn phân tích, không phải lời khuyên. Hợp lý khi giữ phán quyết cho đến khi hướng dẫn ngày 28–29/10 xác nhận sự thay đổi trong cấu trúc hợp đồng.
Bài viết này là phân tích dựa trên các bài báo đã công bố và thông cáo của doanh nghiệp, không phải lời khuyên đầu tư. Các con số theo ngày đưa tin của từng nguồn (tháng 10/2026).
Bài viết liên quan
- Điện thoại thông minh dùng DRAM tái chế: chuỗi cung ứng ngầm do thiếu…
- Goldman Sachs: "Chu kỳ capex AI tiến gần điểm uốn" — 2/3 tín hiệu cảnh…
- Nomura: Thiếu hụt bộ nhớ đến 2028 — Mục tiêu Samsung 670.000 won và SK…
- Citi giữ mục tiêu SK hynix 3 triệu won: suy luận AI thúc đẩy nhu cầu…
- Morgan Stanley cảnh báo "bẫy định giá bộ nhớ" — Hệ số P/E 3–4 lần và…


