VLSI Korea
GlobalFoundries 紐約晶圓廠深度分析 — 日本資金 210 億美元開啟的同盟型晶圓廠模式(美國晶圓廠競爭)
日本出資最高 210 億美元、GlobalFoundries 營運紐約 Malta 兩座新晶圓廠的同盟型晶圓廠模式解析。涵蓋交易結構、CHIPS 重新分配與美國政府持股、美國晶圓廠投資比較與需求填補風險。


資金由日本出資,技術與營運由 GlobalFoundries 負責,美國政府還持有股權,這種結構是在同盟內部分攤晶圓廠建設成本與風險的新分工模式。
TL;DR
- GlobalFoundries 已獲選為美國紐約州 Malta 廠區兩座新晶圓廠的技術提供者與營運商,美日倡議將提供最高 210 億美元資金(公司宣布,2026 年 10 月 14 日)。
- 第一座晶圓廠規模約 100 億美元,預計 2029 年投產;規模約 100 億美元的第二座晶圓廠則為附條件(公司宣布,2026 年 10 月 14 日)。
- 每座晶圓廠完全投產後,每年將新增約 90 萬片 300mm 晶圓,兩座合計每年約 180 萬片,換算為每月 15 萬片(公司宣布,2026 年 10 月 14 日/每月換算為自行計算)。
- 美國商務部已修訂既有的 CHIPS 補貼協議,將 9 億 5,500 萬美元重新分配至 Malta 與 Burlington 的 silicon photonics、SiGe、advanced packaging 投資,並透過另一項協議取得 GlobalFoundries 約 4% 的股權(公司宣布,2026 年 10 月 14 日)。
- 據報導,這筆交易是日本 5,500 億美元對美投資框架下的第一個半導體專案,210 億美元約占該框架的 3.8%(報導基準,2026 年 10 月/比例為自行計算)。
Background
GlobalFoundries 自 2018 年停止 7nm 開發後,已退出先進製程節點競爭,專注於 differentiated 製程(公司宣布及報導基準,2026 年 10 月 14 日)。其專注領域為 RF、電力、嵌入式記憶體、photonics 等特殊製程,需求端的脈絡為汽車、工業、connected infrastructure(公司宣布,2026 年 10 月 14 日)。
Malta 廠區並非新地點。Malta Fab 8 廠區自 2009 年起即已建置,並獲得紐約州 Green CHIPS 計畫的支持(公司宣布基準,2026 年 10 月 14 日)。值得關注的不是廠址,而是資金結構。晶圓廠建設資金的相當部分由日本方面的框架負擔,GlobalFoundries 提供 differentiated 技術、製造專業與營運能力,美國政府則透過補貼重新分配與取得股權直接參與(公司宣布,2026 年 10 月 14 日)。
資本來自同盟國、營運由專業晶圓代工廠負責、廠址所在國政府以補貼與股權對齊利害關係,這就是同盟型晶圓廠模式。
Deep Dive 1: Malta 交易結構與時程
這筆交易的骨幹很簡單。GlobalFoundries 已獲選為 Malta 兩座新晶圓廠的技術提供者與營運商,美日倡議將提供最高 210 億美元(公司宣布,2026 年 10 月 14 日)。第一階段將以約 100 億美元加速興建一座新的 300mm 晶圓廠,該廠預計 2029 年投產(公司宣布,2026 年 10 月 14 日)。額外約 100 億美元將投入第二座晶圓廠,合計規模超過約 200 億美元,並設定最高 210 億美元的框架(公司宣布,2026 年 10 月 14 日)。
以產能來看,每座晶圓廠完全投產後,每年將新增約 90 萬片 300mm 晶圓,兩座合計每年約 180 萬片,換算為每月 15 萬片(公司宣布,2026 年 10 月 14 日/每月換算為自行計算)。這個數字既是建設計畫,也是未來必須填滿的需求規模。
時程條件也相當有利。第一座晶圓廠預計在 2026 年內動工,廠址已完成許可、處於 shovel-ready 狀態,且可利用既有的 Malta 基礎設施(公司宣布,2026 年 10 月 14 日)。在就業效益方面,預計將帶來約 27,000 個建設與生態系工作機會,以及 1,000 個以上的高技能製造工作(公司宣布,2026 年 10 月 14 日)。
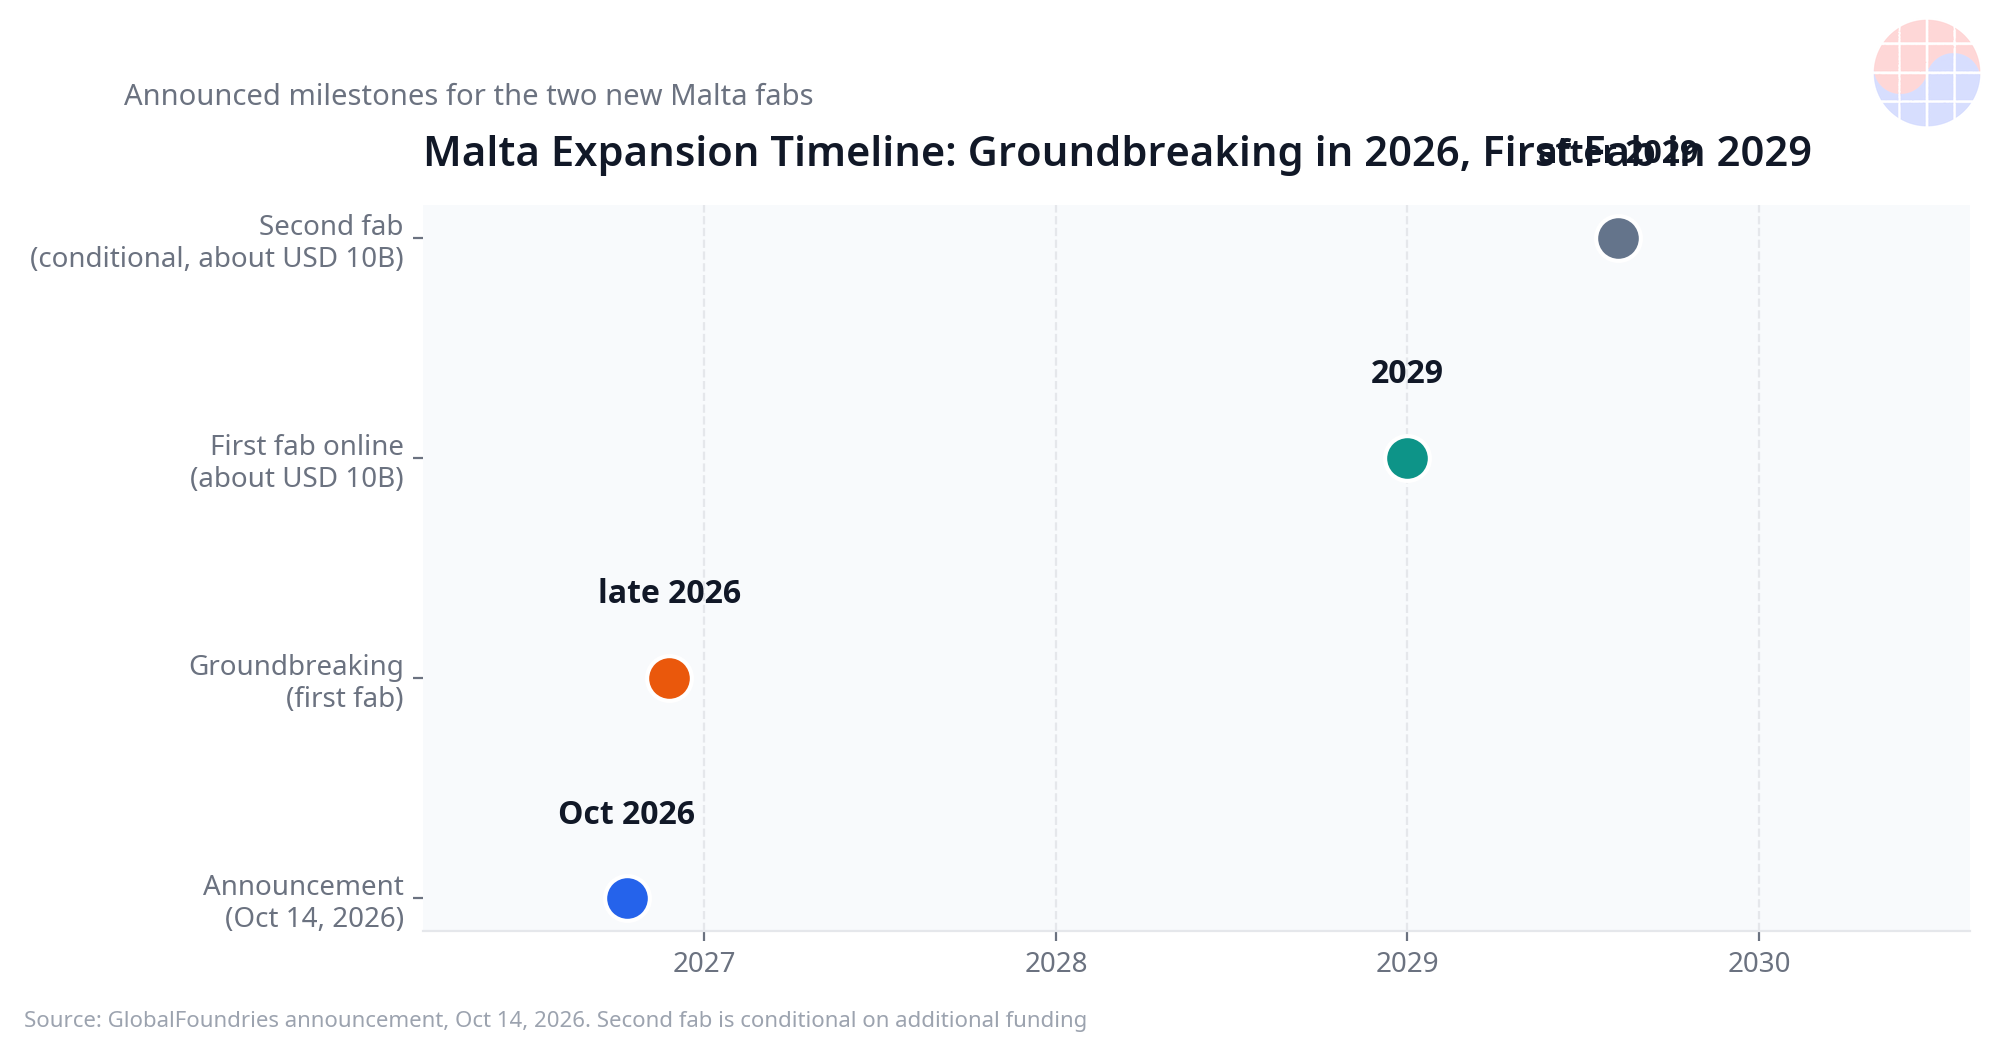
不過,第二座晶圓廠的資金應理解為附條件。額外約 100 億美元的執行取決於後續條件,因此 210 億美元並非已確定的投資金額,而是框架的上限(公司宣布,2026 年 10 月 14 日)。
Deep Dive 2: 政府層面 — CHIPS 重新分配與美國政府持股
這筆交易也疊加了美國政府的動作。GlobalFoundries 已與美國商務部達成協議,修訂既有的 CHIPS 補貼協議,將 9 億 5,500 萬美元重新分配並加速投入紐約 Malta 與佛蒙特州 Burlington 的 silicon photonics、SiGe、advanced packaging 投資(公司宣布,2026 年 10 月 14 日)。重新分配的對象不是先進邏輯製程,而是這三個領域,這一點與 differentiated 策略正好吻合(公司宣布,2026 年 10 月 14 日)。
在另一項協議中,美國商務部將取得 GlobalFoundries 約 4% 的股權(公司宣布,2026 年 10 月 14 日)。這等於是從提供補貼的政府,再往前一步成為股東政府,GlobalFoundries 也因此接受了在政策支持持續性之外、對政府依賴度更高的資本結構(公司宣布,2026 年 10 月 14 日)。
地緣政治層面也很明確。據報導,這項投資是日本 5,500 億美元對美投資框架下的第一個半導體投資案例,該框架與 2025 年美日貿易協議及關稅相關(報導基準,2026 年 10 月)。210 億美元約占該框架的 3.8%,比重雖小,但作為第一個執行案例,象徵意義重大(報導基準,2026 年 10 月/比例為自行計算)。
Malta 交易的資本來自三個來源:日本框架資金、美國 CHIPS 補貼,以及美國政府股權,其獲利方程式本身就與僅靠民間資本興建晶圓廠的模式不同(公司宣布,2026 年 10 月 14 日)。
Deep Dive 3: 為什麼是 GlobalFoundries
日本資金選擇 GlobalFoundries 作為營運夥伴,背景在於該公司的定位。自 2018 年退出先進製程節點競爭後,該公司一直專注於 differentiated 製程,其需求端與汽車、工業、connected infrastructure 等重視長期供應穩定性的領域重疊(公司宣布,2026 年 10 月 14 日)。在世代更替速度不快的領域,經過驗證的特殊製程與美國境內生產據點的組合,本身就是供應鏈安全資產(公司宣布,2026 年 10 月 14 日)。
客戶的支持表態也印證了這一定位。Renesas、Apple、GM、Cirrus Logic 已表達支持,設備商 Tokyo Electron 的引言也納入了新聞稿(公司宣布,2026 年 10 月 14 日)。汽車與工業領域客戶的納入,顯示了新晶圓廠產能將流向的需求(公司宣布,2026 年 10 月 14 日)。
經營團隊的訊息也朝同一方向。執行長 Tim Breen 表示,晶圓廠需要的不僅僅是資本,還需要 differentiated 技術與卓越的營運能力(公司宣布,2026 年 10 月 14 日)。在另一場網路直播中,也提到兩座晶圓廠完工後,美國境內的產能將增加約 10%(報導基準,2026 年 10 月)。
對 GlobalFoundries 而言,這種結構的吸引力在於分攤固定成本負擔。據報導,該公司說明,透過這種結構,公司可以在不承擔數百億美元規模固定成本負擔的情況下,獲得與目前水準相當的每片晶圓獲利(報導基準,2026 年 10 月)。
Deep Dive 4: Malta 在美國晶圓廠競爭中的位置與誠實的侷限
將美國境內的晶圓廠投資並列來看,就能看出 Malta 的規模感。台積電亞利桑那的總投資為 1,650 億美元,於 2025 年 3 月宣布;三星電子德州的投資為 370 億美元,以 2024 年 12 月 CHIPS 最終確定時美國商務部的宣布為基準(公司宣布,2025 年 3 月/美國商務部宣布,2024 年 12 月)。GlobalFoundries Malta 最高 210 億美元的規模,與英特爾俄亥俄初期宣布的 200 億美元相近,且遠大於 SK 海力士印第安納 38 億 7,000 萬美元的 packaging 投資(公司宣布,2026 年 10 月/公司宣布,2022 年 1 月/公司宣布,2024 年 4 月)。
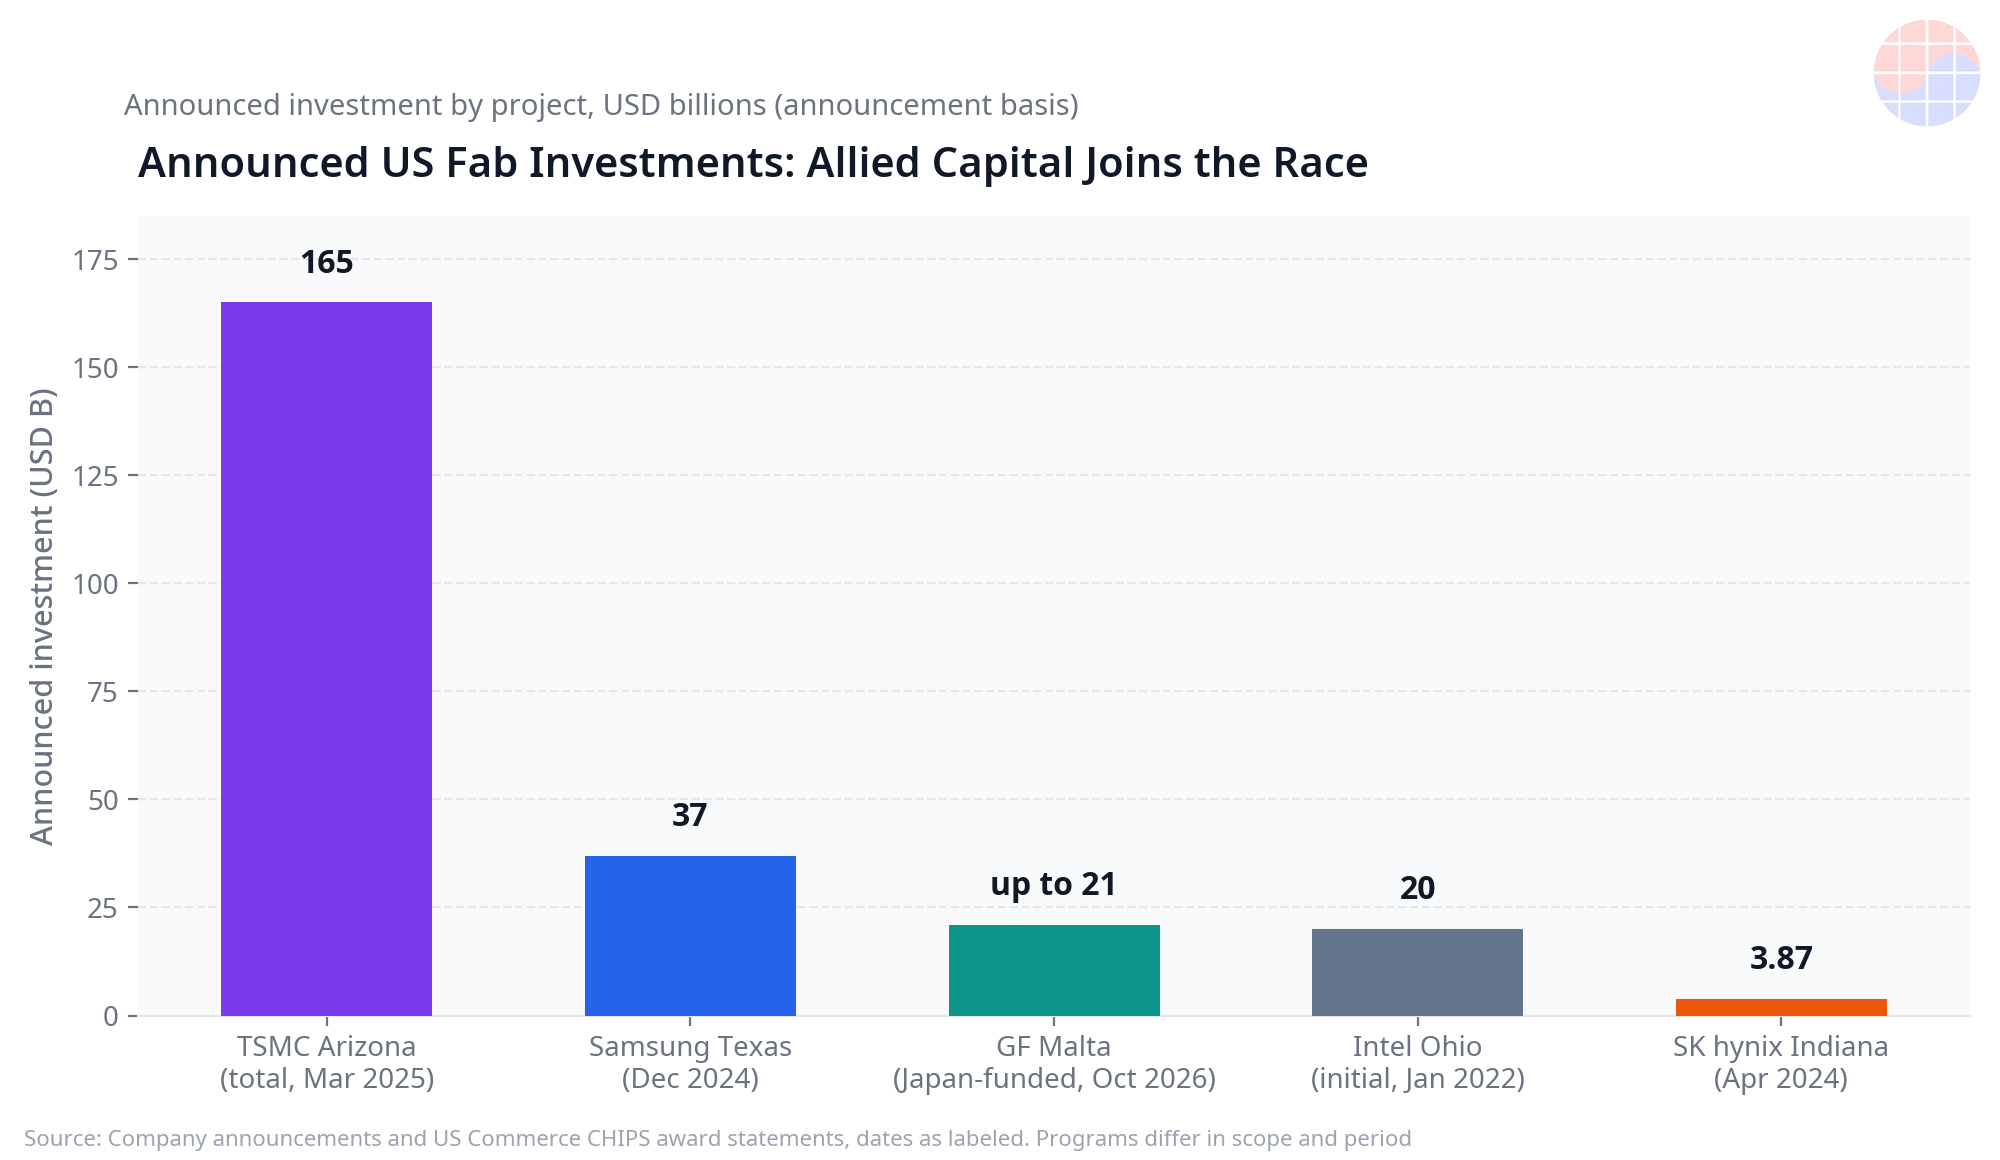
| 專案 | 已宣布投資規模 | 基準 |
|---|---|---|
| 台積電亞利桑那 | 1,650 億美元 | 總投資,2025 年 3 月宣布(公司宣布) |
| 三星電子德州 | 370 億美元 | 2024 年 12 月 CHIPS 最終確定(美國商務部宣布) |
| GlobalFoundries Malta(日本資金) | 最高 210 億美元 | 2026 年 10 月宣布(公司宣布) |
| 英特爾俄亥俄 | 200 億美元 | 初期宣布,2022 年 1 月(公司宣布) |
| SK 海力士印第安納 | 38 億 7,000 萬美元 | packaging,2024 年 4 月宣布(公司宣布) |
Malta 交易作為單一企業投資,規模小於台積電與三星電子在美國的投資,但其資金來源來自第三國同盟,性質有所不同(各公司宣布及美國商務部宣布基準,參見上表)。如果韓國企業在美國的投資是自有資本與美國補貼的組合,Malta 則是同盟國資本在美國興建晶圓廠、由美國企業營運的三方結構(公司宣布,2026 年 10 月 14 日)。
誠實的侷限
侷限也很明顯。第一,第二座晶圓廠是附條件的。額外約 100 億美元並非已確定的支出,而是取決於後續決定(公司宣布,2026 年 10 月 14 日)。第二,填滿需求是一項挑戰。每年新增的 180 萬片,必須由成熟製程與特殊製程的需求來填滿,而據報導,GlobalFoundries 2025 年的平均出貨產能利用率約為 86%(報導基準,2026 年 10 月)。第三,2029 年投產時點與需求循環錯位的風險存在(公司宣布,2026 年 10 月 14 日)。第四,美國政府約 4% 的股權、CHIPS 重新分配與日本資金交疊的資本結構,對政府的依賴度高,對政策環境變化敏感(公司宣布,2026 年 10 月 14 日)。
韓國視角
對韓國企業而言,這筆交易不是別人的故事。三星電子德州 Taylor 晶圓廠與 SK 海力士印第安納的投資,正是同一場在美國建立生產據點競爭的韓國版本(美國商務部宣布,2024 年 12 月/公司宣布,2024 年 4 月)。隨著同盟資本流入美國晶圓廠的規模擴大,設備訂單與熟練人力爭奪的競爭也將更加激烈。對韓國設備與材料供應商而言,美國在地應對能力將成為接單條件,而像 Malta 這樣新的大型訂單來源,也是額外的機會(公司宣布,2026 年 10 月 14 日)。
Chase's Take
在這筆交易中,最重要的不是 210 億美元這個數字,而是資金與營運的分離。晶圓廠經濟學長久以來的問題,不是資本支出的規模,而是即使投入了資本,是否具備填滿產能利用率的營運能力與客戶基礎。執行長 Tim Breen 所說的晶圓廠需要的不只是資本,正是切中了這一點(公司宣布,2026 年 10 月 14 日)。
如果同盟型晶圓廠模式擴散,競爭的軸線也將改變。以何種資本結構興建晶圓廠、與哪個政府的政策結盟,將成為競爭力的一部分。GlobalFoundries 放棄了先進製程競爭,卻在這場新競爭中最先卡位(公司宣布,2026 年 10 月 14 日)。不過,成敗最終仍由需求決定。每年 180 萬片的特殊製程產能,將由誰、以什麼價格、填滿多久?在答案出現之前,Malta 交易不是已驗證的成功,而是一場設計精良的押注(報導基準,2026 年 10 月)。
Implications
- 如果同盟資本與營運分工站穩腳步,中型晶圓代工廠也將能夠進行僅靠自身資產負債表無法承擔的美國境內擴產(公司宣布,2026 年 10 月 14 日)。
- 美國政府取得股權,是政府超越補貼、成為晶圓代工廠股東的先例,可能影響後續交易的資本結構(公司宣布,2026 年 10 月 14 日)。
- 既然日本 5,500 億美元框架下已出現半導體執行案例,後續專案參照同樣 Malta 式結構的可能性已經提高(報導基準,2026 年 10 月)。
- 三星電子與 SK 海力士在美國的投資,將在設備與人力確保方面,與同盟資本專案在同一個市場競爭,對韓國供應商而言,美國在地應對將變得更加重要(美國商務部宣布,2024 年 12 月/公司宣布,2024 年 4 月)。
- 由於第二座晶圓廠的附條件結構與 2029 年投產時程,實際的產能貢獻必須在確認需求循環與後續資金執行情況後再行評估(公司宣布,2026 年 10 月 14 日)。
本文為以 2026 年 10 月 21 日基準的公司宣布與報導為依據的分析,並非投資建議。附條件投資與時程可能在後續宣布中有所不同。
FAQ
Q1. Malta 兩座新晶圓廠的資金由誰出資、營運由誰負責? A: 美日倡議提供最高 210 億美元的資金,GlobalFoundries 作為技術提供者與營運商,負責 differentiated 技術與製造營運(公司宣布,2026 年 10 月 14 日)。
Q2. 第一座晶圓廠何時投產、產能是多少? A: 規模約 100 億美元的第一座晶圓廠預計 2029 年投產,每座晶圓廠完全投產後,每年將新增約 90 萬片 300mm 晶圓(公司宣布,2026 年 10 月 14 日)。
Q3. 美國政府在這筆交易中扮演什麼角色? A: 美國商務部已將既有的 CHIPS 補貼 9 億 5,500 萬美元,重新分配至 Malta 與 Burlington 的 silicon photonics、SiGe、advanced packaging 投資,並透過另一項協議取得 GlobalFoundries 約 4% 的股權(公司宣布,2026 年 10 月 14 日)。
Q4. 這筆交易最大的風險是什麼? A: 第二座晶圓廠為附條件,以及每年約 180 萬片的特殊製程產能需要需求來填滿,而據報導,GlobalFoundries 2025 年的平均出貨產能利用率約為 86%(公司宣布,2026 年 10 月 14 日/報導基準,2026 年 10 月)。
📩 今天錯過的分析,明天早上寄到您的信箱
每天10:30(KST)Daily Silicon與財報·機構報告核心解讀搶先送達。訂閱後可選擇韓語/英語/日語新聞通訊,中文深度分析每日在網站更新。
免費訂閱 →
免費 · 無垃圾郵件 · 隨時退訂