VLSI Korea
Synopsys 股價大漲 12.78%:Amazon、OpenAI 合約與業績展望分析
Synopsys 單日上漲 12.78%、一週 15.45%、一個月 18.25%。本文分析 Amazon 與 OpenAI 合約、FY2027 獲利展望與估值。


🆓 免費文章 · 任何人都可以免費閱讀
2026 年 10 月 2 日韓國時間撰寫。股價以美國 10 月 1 日正規交易時段收盤價為準,不含盤後交易。
Synopsys(SNPS)這次的大漲,有明確可說明的依據。它與 Amazon 簽下了超過 10 億美元的多年合約,並決定與 OpenAI 共同開發專為半導體設計特化的 AI。再加上它提出了超越市場預期的 2027 會計年度業績展望。客戶合約、新的收益模式、獲利展望改善,在同一天一起出現。不過,無法精確拆解每一項各對股價上漲貢獻了多少。相關報導
VLSI Korea view: 這是一次客戶合約與獲利展望改善同時出現的上漲。要判斷是否還會再漲,必須看實際的收益轉換。
先看漲了多少。10 月 1 日收盤價為 490.54 美元,單日上漲 55.60 美元。
| Window / comparison date | Previous close | Latest close | Change |
|---|---|---|---|
| 1 day / 2026-09-30 | $434.94 | $490.54 | +$55.60 / +12.78% |
| 1 week / 2026-09-24 | $424.91 | $490.54 | +$65.63 / +15.45% |
| 1 month / 2026-09-01 | $414.82 | $490.54 | +$75.72 / +18.25% |
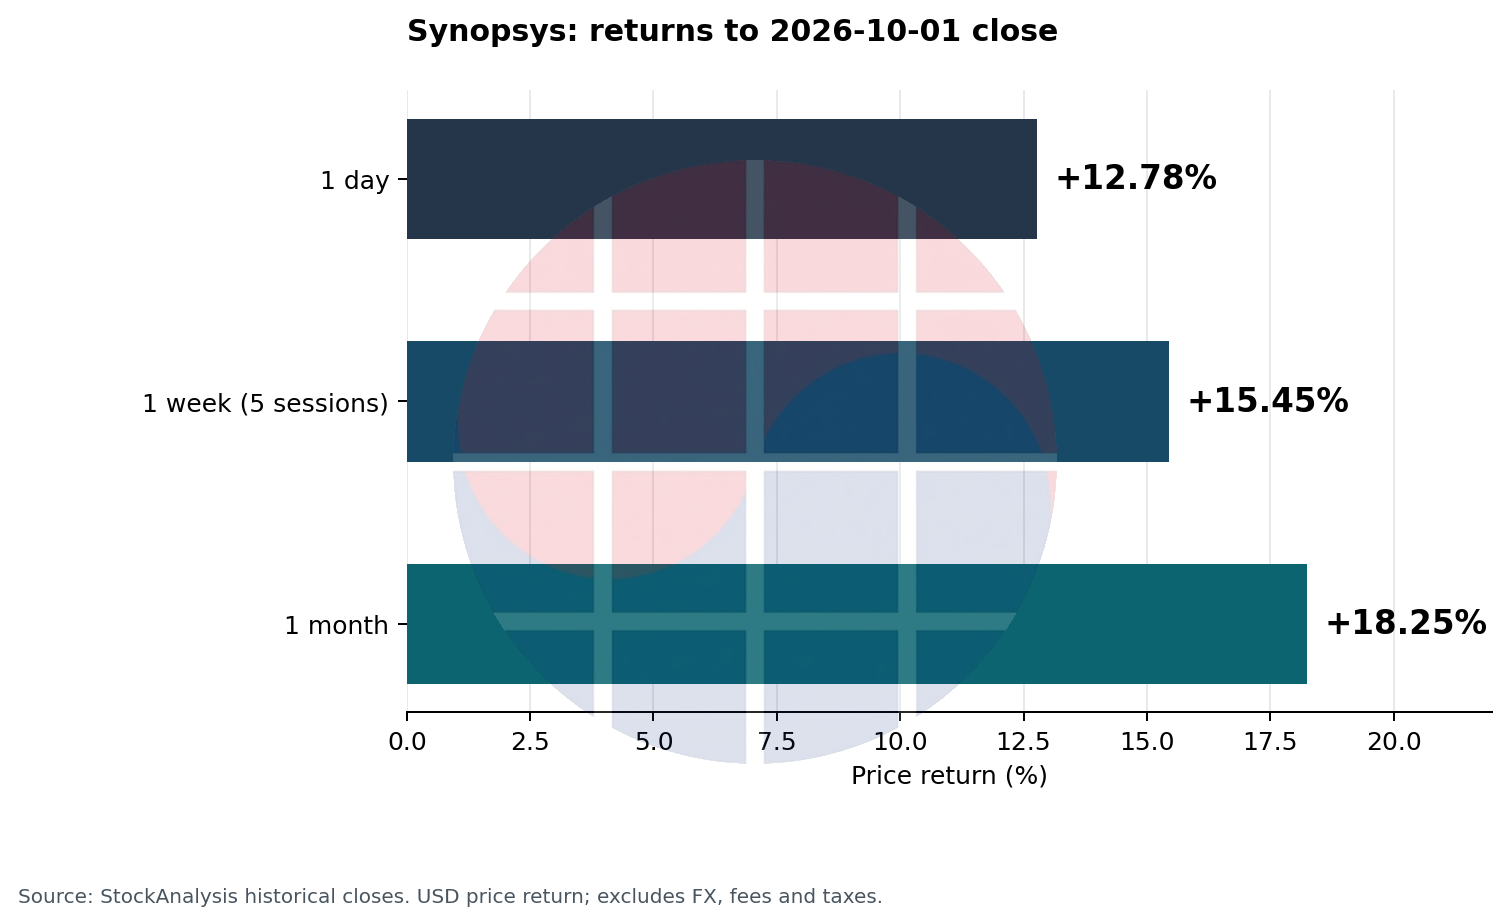
週漲幅是與 5 個交易日前比較,月漲幅是與一個月前的同日比較。報酬率以「目前收盤價 ÷ 比較收盤價 − 1」計算,是以美元計價的股價報酬率。與韓國投資人計入匯率、手續費與稅金後的報酬率不同。收盤價原始資料
成交量也達到約 631 萬股,是 MarketScreener 提出的 20 個交易日平均約 185 萬股的 3.4 倍。可以確認這是一次成交量大幅增加的上漲。不過,不能僅憑成交量就斷定機構買盤累積或空頭回補是主要原因。成交量比較
上漲在前一天就已經開始。投資人日舉行的 9 月 30 日也上漲了 4.78%,從 9 月 29 日收盤價起算,兩個交易日累計上漲了 18.18%。因此,不能用今天的新聞解釋整整一個月的漲幅。這次發表反應特別強烈的區間,就是這兩個交易日。每日價格
要理解 Synopsys,必須先看它在半導體設計過程中賣的是什麼。製作與驗證設計的 EDA 軟體、在晶片設計中重複使用的 IP、模擬與分析工具,是它的主要事業。這裡的 IP 不是指專利持有量,而比較接近客戶放進晶片中使用的、經過驗證的設計資產。AI 晶片競爭越激烈,設計與驗證需求就可能越大,這是貫穿這次各項發表的事業邏輯。公司發表
Amazon 合約中值得注意的部分,是超過 10 億美元的規模,以及「授權+權利金」的結構。公司表示,它正在擴大依客戶用途最佳化的 IP 事業,並已確保 Amazon 成為領先客戶。這是一項為 Amazon 的自研晶片與 AWS 基礎設施開發,供應 IP、EDA、模擬與 AI 工具的合作。Amazon 合約原文
從投資觀點來詮釋,就是除了提供設計資產時收取的費用之外,還要創造與客戶生產擴大相連的收益機會。開發階段的參與,有可能延伸為量產之後的經濟成果。但合約總額既不是今年的營收,也不是已確定的淨利。各年度的營收認列、權利金費率、最低保證與變動對價的構成,無法只從這次發表計算出來。把合約金額再整筆加到明年營收展望上的計算,也有重複反映的風險。
| Agreement | Disclosed mechanism | Not quantified in the release |
|---|---|---|
| Amazon | Multi-year, $1B+; license + royalty | Annual revenue schedule; royalty rate |
| OpenAI | EDA licensing; planned joint service and revenue sharing | Revenue amount; commercial adoption scale |
OpenAI 的合作帶來了另一種期待。兩家公司將共同開發直接使用 Synopsys 工具的半導體設計特化模型 GPT-Synopsys,並決定以分潤方式將其商業化。OpenAI 將授權使用 EDA 工具,共同服務則計畫把運算、模型與授權綑綁提供。依公司發表,部分主要客戶與早期技術合作已經在進行中。OpenAI 合作原文
這個結構對判斷 Synopsys 的角色很重要。即使 AI 把設計自動化,只要計算與驗證結果的工具仍被需要,Synopsys 就能在自動化過程中收取使用費。當代理探索更多設計候選時,工具使用量也可能增加。這是根據發表的分析,並不表示每位客戶的實際營收增加已經被證實。生產力提升究竟會回過頭來減少客戶支出,還是會連接到設計量增加與 Synopsys 營收擴大,將是今後要驗證的對象。
從這個意義上說,這次最具體支撐股價反應的材料,是業績展望。2027 會計年度將於 2027 年 10 月 31 日結束。
📩 在持續關注這個主題嗎?
財報·報告·HBM供需的後續分析,每天10:30(KST)寄到您的信箱。 免費訂閱 →
| Metric | Company outlook | Comparison / definition |
|---|---|---|
| Revenue | $11.10B-$11.20B | $11.15B midpoint vs $10.81B consensus: +3.15% |
| Adjusted EPS | $19.04-$19.12 | $19.08 midpoint vs $17.81 consensus: +7.13% |
| Operating margin | 44.0% adjusted | 20.7% GAAP |
| Free cash flow | Approximately $3.10B | Company forecast, not realized cash flow |
公司數值出自投資人日發表,市場預期則是 Reuters 引用的 LSEG 彙總。預期值比較
EPS 超出預期的幅度比營收更大,意味著公司提出了比市場預期更好的調整後獲利展望。這裡面不僅營業利潤率,利息費用、稅率、股數等假設也都有影響。長期來看,公司提出到 2030 會計年度為止,營收年均成長約 15%、調整後營業利潤率約 50% 的目標。它也表明有意在未來幾個月內買回約 10 億美元的庫藏股。這些全都是公司的展望與計畫,並不是已達成的業績或已完成的買回。長期目標與還原計畫
那麼,接近 490 美元的股價到底有多貴。用公司明年調整後 EPS 中間值 19.08 美元去除,約為 25.7 倍。但如果用同一年 GAAP EPS 展望的中間值 8.385 美元,則約為 58.5 倍。兩個數值的差異,來自併購無形資產攤銷、股票薪酬、重組與稅務相關調整。如果只看「本益比 25 倍」就判斷價格負擔小,可能會錯過那些被排除在調整後獲利之外的成本的意義。調整明細
股價可能如何變動,可以用簡單的敏感度計算來看。以下是假設明年調整後 EPS 實現為 19.08 美元,只改變市場願意支付的倍數的範例。這不是計算適當倍數或目標股價的表格。
| Assumed P/E | Calculated price | Change from $490.54 |
|---|---|---|
| 22x | $419.76 | -14.43% |
| 26x | $496.08 | +1.13% |
| 30x | $572.40 | +16.69% |
這張表顯示的是業績與股價之間的差距。即使公司達成展望,如果市場的期待倍數下降,股價也可能下跌。反過來說,如果獲利展望進一步提高,或成長的持續性被確認,就會產生上漲空間。這就是為什麼今天的好發表,不會自動保證明天的進一步上漲。
也必須一起看已經確認的業績。8 月發表的 2026 會計年度第 3 季營收為 24 億 7,700 萬美元,較去年同期增加約 42.4%。不過,由於併購 Ansys,比較範圍已經不同。公司提出的今年營收展望中,包含了 Ansys 的預期營收 29 億 8,000 萬美元。不能把合併營收成長率的全部,都讀成既有事業的自身成長率。第 3 季業績
| Case | Business condition | Evidence to monitor |
|---|---|---|
| Upside | Contracts monetize; paid AI usage grows | Royalty contribution; earnings upgrades |
| Consolidation | Execution meets guidance without upgrades | Guidance retention; trading stabilization |
| Downside | Monetization delayed; costs or restrictions increase | Revenue timing; margins; cash conversion |
未來的方向,用三種條件來區分看會比較實際。上漲延續的情況,是 Amazon 合約具體化為營收與權利金、AI 工具增加實際付費使用、獲利展望也進一步提高的情況。特別是,比起客戶數的發表,確認每位客戶的支出、使用量與獲利能力更重要。
盤整或部分回調的情況,是事業照公司展望進行,但沒有額外的預期上調的情況。如果單日 12.78% 的上漲已經反映了相當一部分好消息,股價就可能出現等待業績的時間。值得觀察成交量減少時價格是否穩定,以及在沒有後續新聞時是否快速回吐漲幅。
下跌邏輯變強的情況,是 AI 產品的商業化與收益化延遲、客戶的設計投資延後,或併購整合成本與出口管制對業績造成壓力的情況。公司也把客戶集中度、出口限制、Ansys 整合等列為風險因素。這並不是斷定目前已經發生問題,而是可能讓期待降低的條件。公司風險說明
我的判斷是:中期事業展望出現了正面變化,但要在大漲之後再取得額外收益,需要新的業績依據。在下一次業績發表時,我會先確認:① 2027 年展望是否維持或上調 ② IP 營收與權利金的實際貢獻 ③ AI 服務的付費使用與營收公開 ④ 現金流與股數變化。今天上漲的原因,是可以確認的合約與展望改善。判斷下一次上漲的基準,是那些承諾能有多少轉換為實際獲利。
Disclosure
本文僅供資訊參考,不構成任何證券買賣之建議。本文所含數值與事實,係根據企業公告、新聞報導、市場調查等公開可得資料撰寫,該等資料或撰寫過程中可能發生錯誤。作者可能持有本文提及企業之股票。所有投資決策及其結果,均由讀者自行負責。
相關文章
- SMH -4.16%:NVIDIA、Micron、ASML 美國半導體股票簡報(2026-07-13)
- SMH +0.54%:NVIDIA、Micron、ASML 美國半導體股票簡報(2026-07-10)
- SMH +2.48%:NVIDIA、Micron、ASML 美國半導體股票簡報(2026-07-09)
- SMH +1.99%:NVIDIA、Micron、ASML 美國半導體股票簡報(2026-07-08)
- 美國半導體股票簡報:NVIDIA,平均 -4.97%(2026-07-07)
📩 今天錯過的分析,明天早上寄到您的信箱
每天10:30(KST)Daily Silicon與財報·機構報告核心解讀搶先送達。訂閱後可選擇韓語/英語/日語新聞通訊,中文深度分析每日在網站更新。
免費訂閱 →
免費 · 無垃圾郵件 · 隨時退訂