 VLSI Korea
台積電為何再建一座3nm晶圓廠 — 產能如何成為護城河
台積電在台南增建第四個3nm據點,目標2028年上半年量產。3nm已占晶圓營收33%。當需求多年超過供給,產能本身就是護城河。


30秒摘要
- 台積電將在台南科學園區再增建一座3nm晶圓廠,量產目標為2028年上半年。 這項於2026年10月19日報導的決定,打破了公司過去在特定製程節點產能達到目標後即停止擴張的慣例。
- 董事長魏哲家的理由直指需求: 3nm需求預計在未來數年維持強勁,且已遠遠超過今天所能供應的產能。
- 3nm生產據點由三處增為四處: 台南(興建中的晶圓廠於2027年上半年量產,本次新增廠於2028年上半年量產)、亞利桑那第二座晶圓廠(量產時程提前至2027年第三季)、熊本第二座晶圓廠(規劃2028年量產3nm)。台南同時將部分5nm設備轉換為3nm。
- 決定背後是創紀錄的業績。 2026年第三季營收為USD 46.72B,年增率+50.9%;淨利年增+68.7%,連續第六季創下單季新高。晶圓營收中,3nm以33%成為最大單一節點,HPC占營收68%,先進製程(7nm及以下)占晶圓營收79%。
- 資金流向同樣指向產能。 2026年資本支出財測為USD 60至64B,2026至2028年資本支出將大幅高於前三年,2nm家族產能將於2027年擴大至兩倍以上。這不是一座廠的故事,而是整體產能策略。
背景
台積電打破的規則 — 是它自己的規則
數十年來,台積電的產能紀律正是其聲譽所在。每個製程節點都有規劃好的產能目標;產量達到目標,擴張就停止,投資轉向次世代節點。這套紀律守護了毛利率,避免過度投資,也讓技術世代交替持續運轉。
台南新廠是一次刻意的例外。在2026年10月15日的第三季法說會上,魏哲家表示,過去的慣例是特定節點產能達到目標後便不再擴張,但3nm需求預計在未來數年維持強勁,因此決定再增建一座晶圓廠。他同時指出,需求已遠遠超過今天所能供應的產能。
這段話應讀作需求的陳述,而非技術的陳述。台積電增建晶圓廠,不是因為3nm新穎,而是因為這個已量產數年的節點,供給仍追不上客戶想要預訂的數量。
四據點地圖
| 據點 | 晶圓廠 | 3nm量產目標 | 備註 |
|---|---|---|---|
| 台南 | 興建中晶圓廠 | 2027年上半年 | 台南部分5nm設備同步轉換為3nm |
| 亞利桑那 | 第二座晶圓廠 | 2027年第三季 | 廠房已完工,設備進駐中,時程較原規劃提前 |
| 熊本 | 第二座晶圓廠 | 2028年 | 規劃量產3nm |
| 台南 | 本次新增晶圓廠 | 2028年上半年 | 2026年10月宣布,為本文主題 |
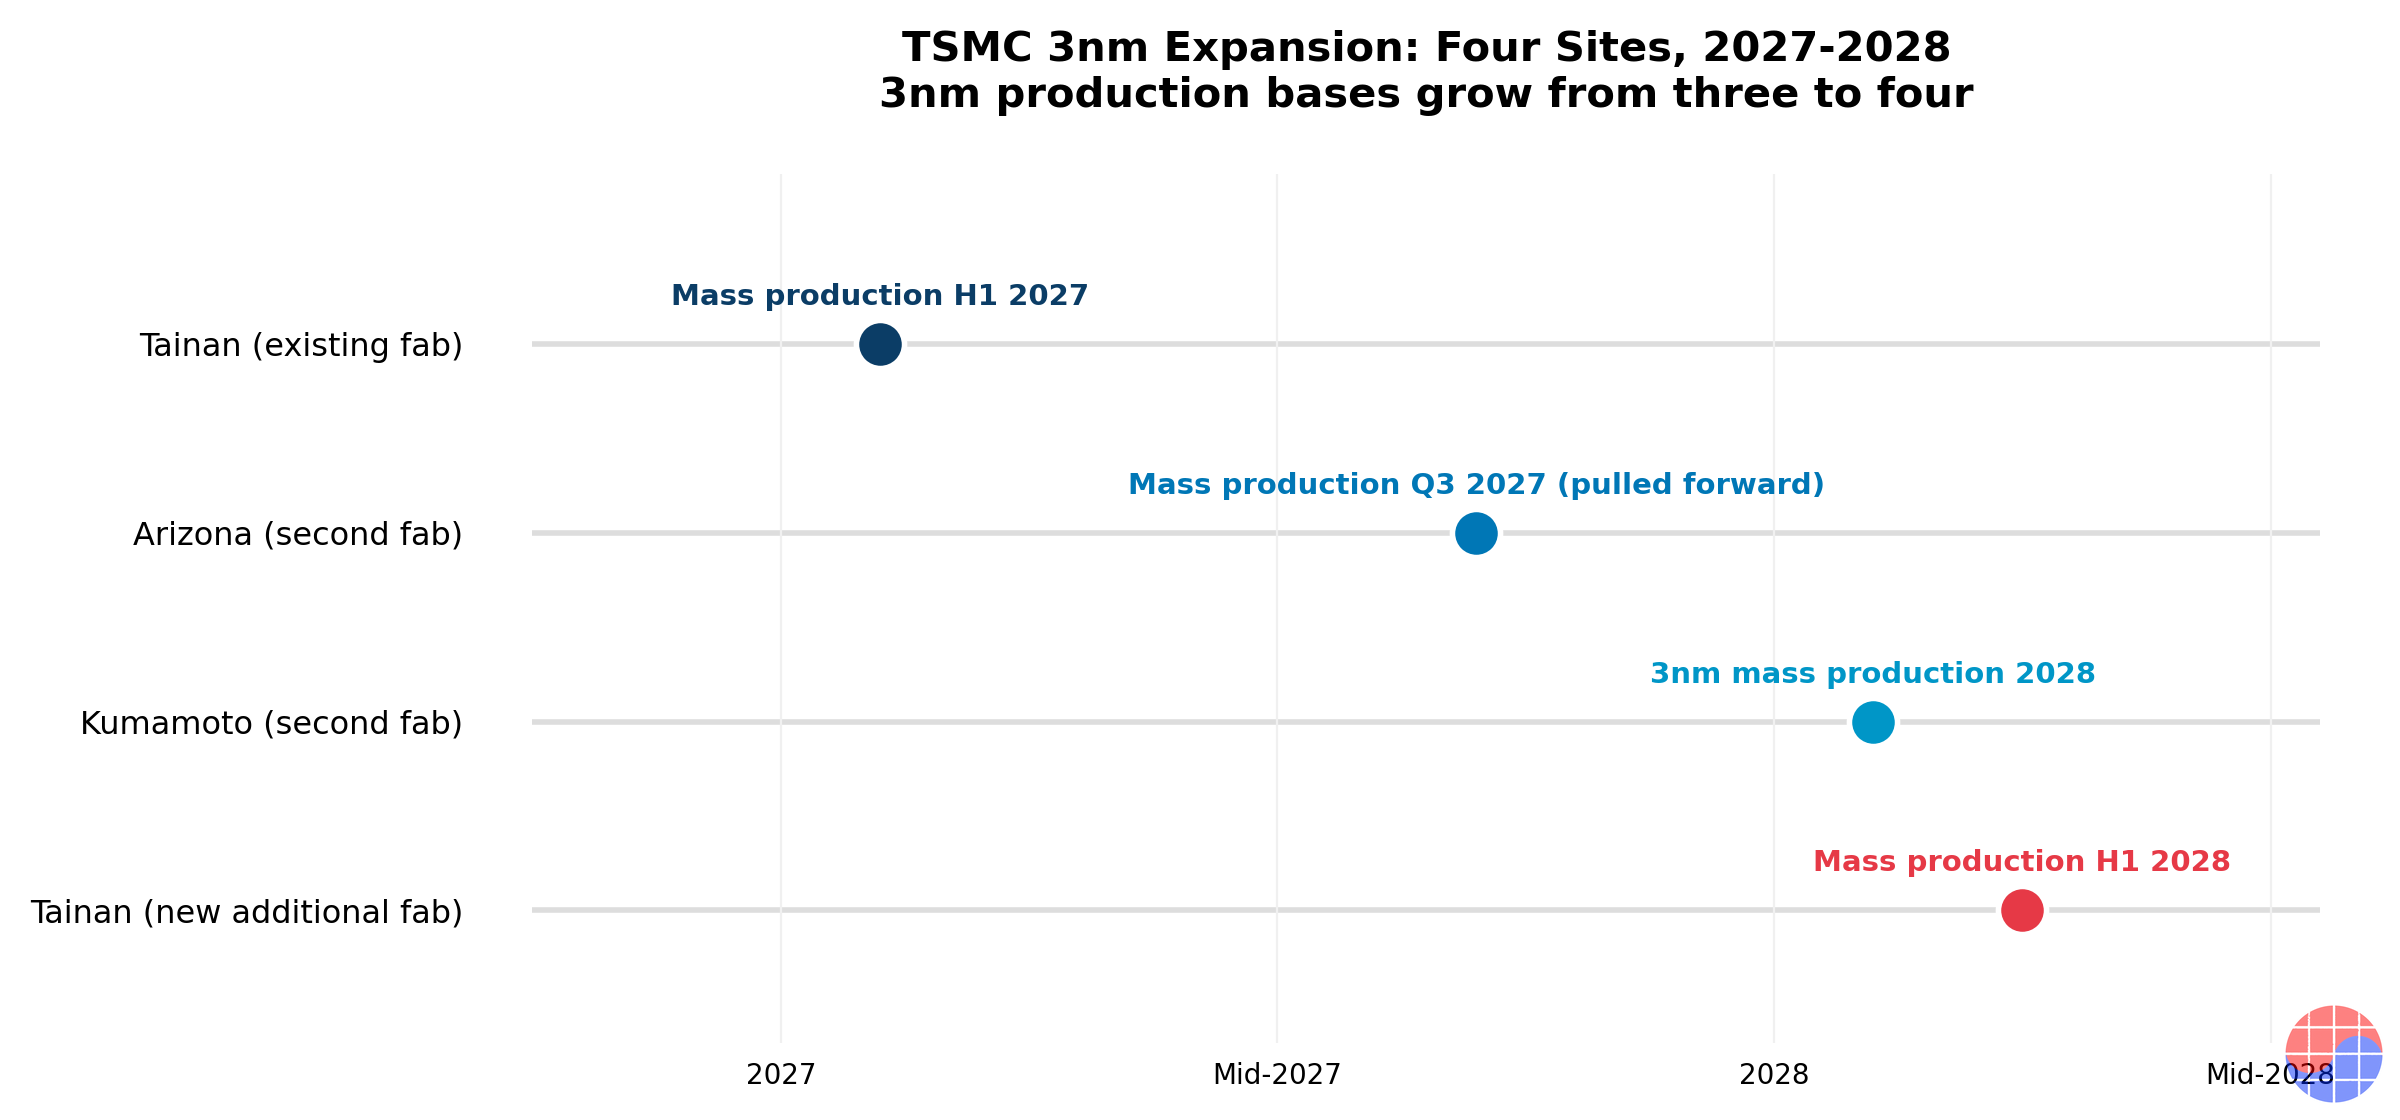
資料來源:台積電2026年第三季財報(2026年10月15日發布)與2026年10月19日報導,連結見文末註腳。
在此宣布之前,3nm擴張由三個據點推進。台南新增廠使總數成為四處。地理與數量同等重要:四處中有兩處在台南,一處在美國,一處在日本。
為何3nm需求不退燒
即使2nm已進入量產,3nm訂單仍持續成長,背後有三股力量。
第一,AI加速器與HPC平台的產品生命週期長。以3nm設計的資料中心平台會出貨多年,每一代部署疊加的都是新增量,而非替代量。
第二,客戶群持續擴大。超大規模雲端業者的客製化晶片計畫、高階行動處理器、高效能網路與車用設計,都在爭奪同一個節點。近期客製化HBM的討論中,輝達要求三家記憶體廠將NVHBM的基礎裸晶統一採用台積電3nm,正是新需求落到這個節點的又一例證。
第三,節點轉換不再是贏家全拿。5nm問世時,7nm並未消失,而是走出一段漫長且獲利良好的生命週期。3nm正呈現相同型態:即便2nm產能將於2027年擴大至兩倍以上,訂單仍足以支撐第四個生產據點。
商業深度剖析
支撐這項決定的季度業績
| 指標 | 2026年第三季 | 變化 |
|---|---|---|
| 營收 | USD 46.72B(NT$1.494243兆) | 年增率+50.9% |
| 淨利 | 創紀錄水準 | 年增率+68.7%,連續第六季創單季新高 |
| 3nm占晶圓營收比重 | 33% | 最大單一節點 |
| HPC占營收比重 | 68% | 最大平台部門 |
| 先進製程(7nm及以下)占晶圓營收比重 | 79% | 先進製程集中度 |
| 2026年資本支出財測 | USD 60至64B | 2026至2028年投資大幅高於前三年 |
| 2026年全年營收展望 | 以USD計約+44% | 法說會時點公司展望 |
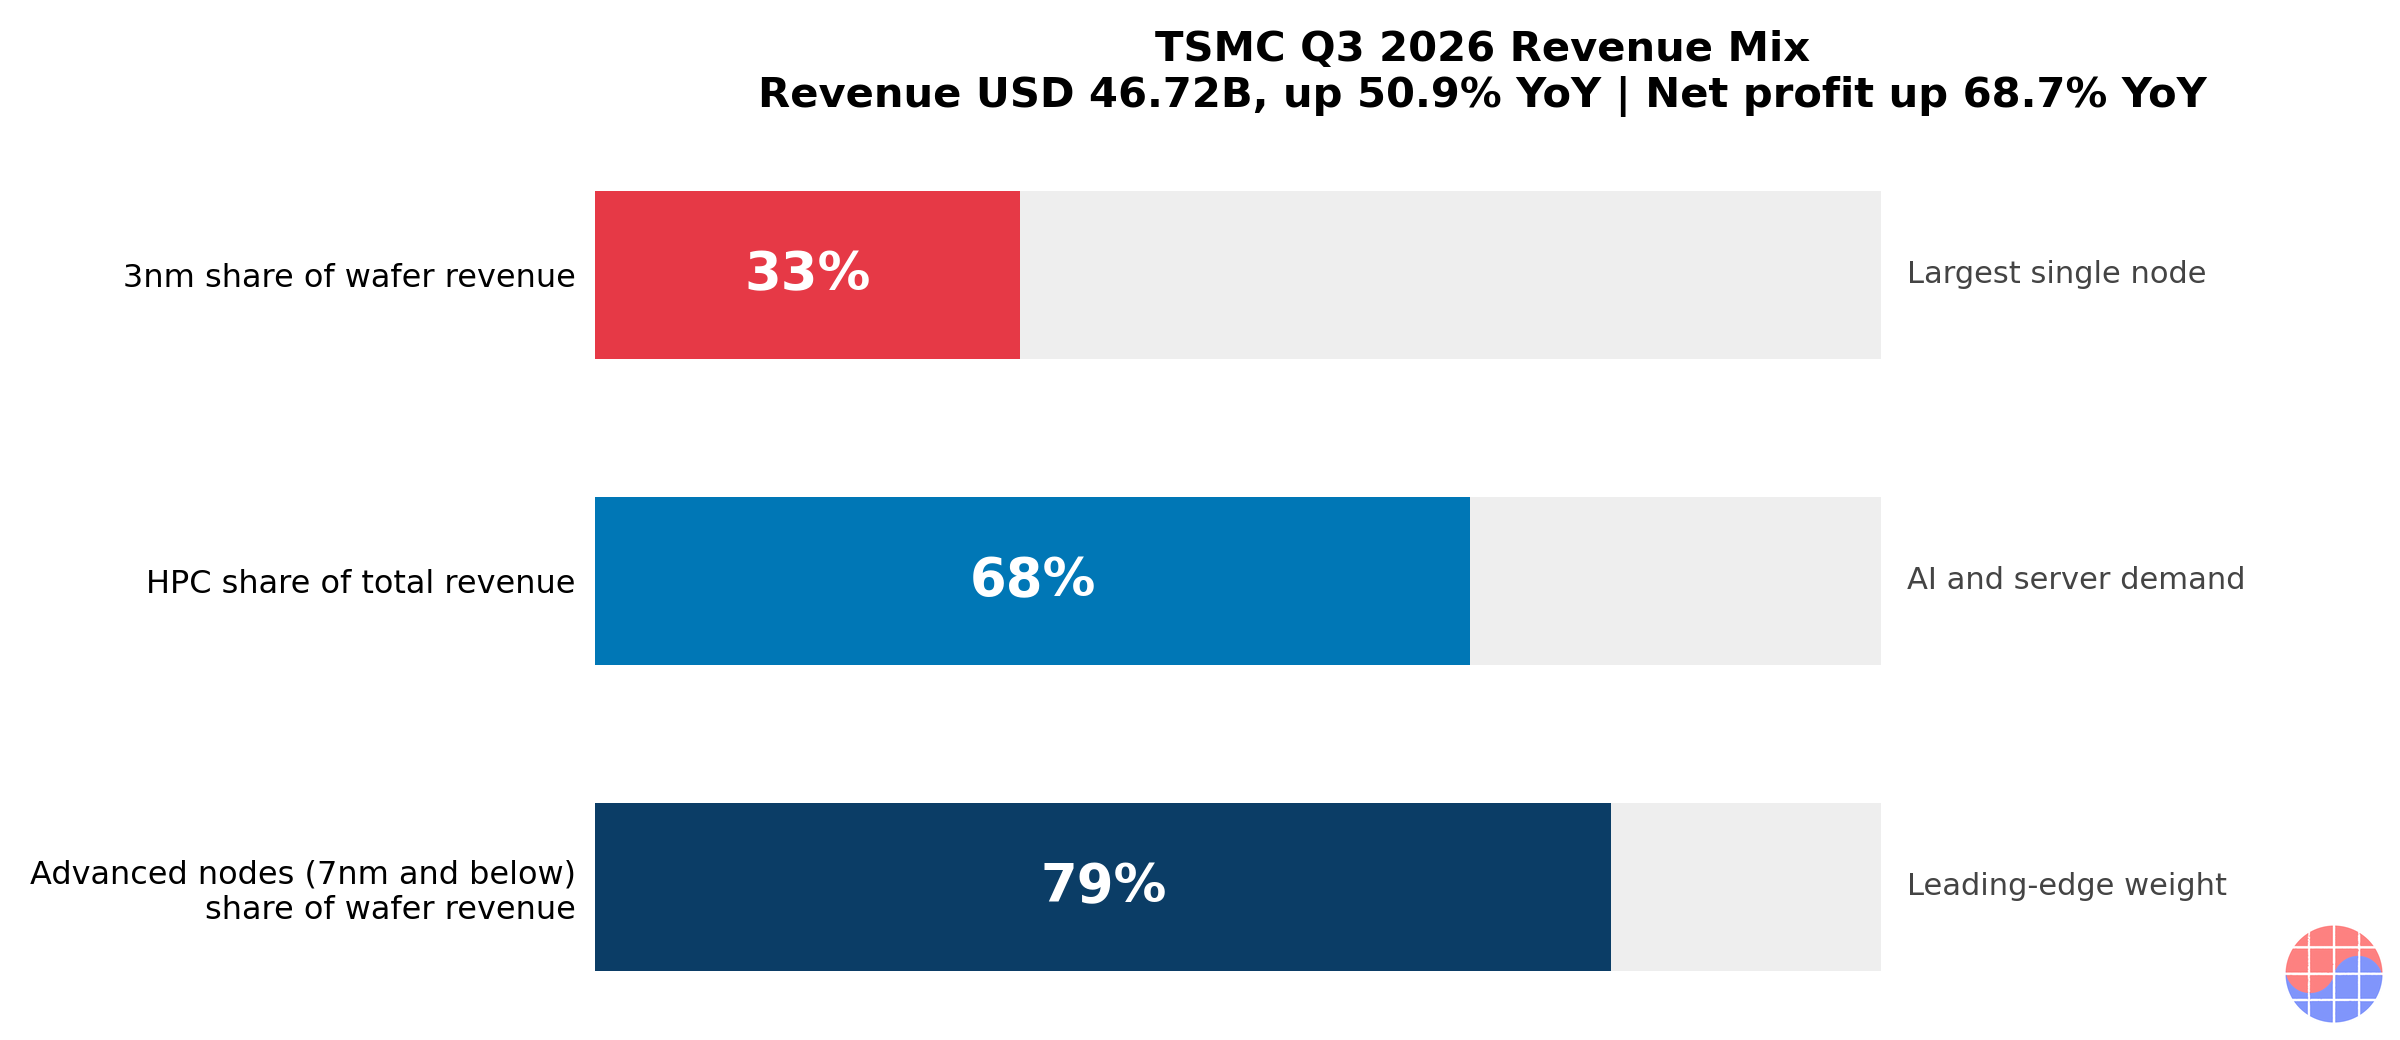
資料來源:台積電2026年第三季財報,2026年10月15日發布,連結見文末註腳。
晶圓營收的三分之一已來自3nm,全營收的三分之二以上來自HPC。新廠是在節點營收貢獻的頂峰時刻加入,而非在其尾聲。時機正是本質所在:在需求大於供給的格局下,新增產能會直接轉化為營收,因為每一片新增晶圓都有等待的客戶。
先行承諾:為什麼先建廠就能阻擋競爭
在策略上,先行承諾是指以高成本、難以撤回的行動,改變對手理性選擇的空間。晶圓廠是產業中最純粹的例子:興建需時數年,耗資數十億美元,建成後無法撤回。
當對手連台積電既有的3nm產量都尚未追上,台積電就宣布第四個3nm據點,客戶的計算隨之改變。為2028年產品選擇晶圓代工夥伴的晶片設計公司,問的不只是紙面上的製程性能,而是誰的產能在良率穩定、時程確定的狀態下真實存在。台積電的答案如今以混凝土呈現:四個據點、三個國家,以及一個仍在擴張的本營。
這種可見性會壓低對手的投資邏輯。評估大規模3nm擴產的競爭者必須假設,台積電的新增晶圓將用於以價格與產能分配把客戶留在其生態系內。挑戰者的晶圓廠在進入設計階段之前,預期報酬就已被削減。產能成為護城河的方式正是如此:不是因為今天更便宜,而是讓明天的競爭看起來贏不了。
成熟製程的長尾經濟學
這則新聞中最被低估的問題,是3nm是否會成為像28nm一樣的長壽節點。28nm因落在成本、成熟度與設計生態系的甜蜜點,維持了十年以上的大量生產。如今3nm也出現多個指向同一方向的訊號:
| 長壽訊號 | 本次決定的證據 |
|---|---|
| 旗艦期過後需求仍維持 | 2nm已在爬坡,公司仍親自提及未來數年的強勁需求 |
| 節點生命後段仍持續擴產 | 首批出貨數年後,第四據點仍設定2028年上半年量產目標 |
| 設備轉換的經濟性 | 台南既有5nm設備不退役,轉換為3nm |
| 客戶群擴大 | HPC占營收68%,行動、客製化晶片與記憶體基礎裸晶需求疊加在同一節點 |
成熟節點的獲利引擎與新節點不同。製程已完成除錯,良率已知,設計生態系完備,早期設備的折舊已大幅推進。來自轉換產線或成熟產線的晶圓,即使價格穩定,也可能有很高的獲利能力。若3nm走上28nm的路徑,第四座廠就不是對衰退節點的押注,而是對十年現金流的請求權。
地緣分散的單位成本溢價,對比本營的爬坡速度
台積電的全球據點通常以「分散」一詞概括。但四據點地圖同時顯示策略的另一半:向執行速度最快之處集中。
| 據點 | 策略角色 | 經濟取捨 |
|---|---|---|
| 台南(兩座廠) | 最快爬坡、最深的供應鏈與工程生態系 | 單位成本最低,良率學習最快;接受地理集中 |
| 亞利桑那(第二座廠) | 供應美國客戶並與政策對齊 | 單位成本較高,以客戶鄰近性與獎勵措施抵銷 |
| 熊本(第二座廠) | 在地夥伴生態系強大的日本據點 | 單位成本高於台灣,執行支援強 |
海外晶圓廠承擔結構性的成本溢價:建設、人力與供應鏈都比台灣昂貴。台積電已接受這份溢價,將其視為客戶信任與地緣政治保險的代價。然而,當瓶頸在於「需求已超過供給時,能多快把產能補上」,邊際的那座廠就會落在爬坡速度與良率學習最可靠的地方——台南。新廠的選址因此是優先順序的自白:分散持續進行,但決定勝負的增量產能,仍然蓋在本營。提早一個月量產的價值,高於海外的成本差距。
與三星晶圓代工的差距,究竟拉開在哪裡
這項宣布也改寫了先進製程代工競爭的框架。台積電與三星晶圓代工的差距,常被描述為技術路線圖的差距:下一個節點誰先到、採用什麼電晶體架構。但第四座3nm廠所暗示的真正差距,是營運的差距——爬坡速度、良率履歷,以及把承諾的產能按時交付的累積紀錄。
客戶買的不是路線圖,而是投片名額轉化為出貨晶圓的確定性。台積電的3nm如今正處於第二波擴張,分散在三個國家,並以既有據點的設備轉換再榨出額外產量。這樣的營運履歷,對手無法用一次宣布來縮短,因為良率學習是累積的、與時間成正比的。台積電大量運轉3nm的每一個季度,都讓成本與風險的優勢以複利擴大。第四座廠,是在最難複製的維度上拉開差距。
產能預訂,就是市占率
在當前的AI週期中,稀缺資產不是設計人才,也不是製程技術本身,而是被預訂的產能。大客戶提前數年談判晶圓供給,而這些預訂悄悄決定了未來的市占率。已預訂台積電3nm數量至2028年的客戶,實際上已經決定了那段期間的代工市占分配。
因此,這項宣布的意義超越晶圓數量。每一座新增晶圓廠,都把客戶模糊的未來需求轉化為已簽約、已分配的供給,並把該需求從所有對手的可及市場中移除。提早宣布的產能不只是服務市占率,而是預先分配市占率。
Chase的觀點
這則新聞的標準解讀是「AI需求強勁」。這是事實,但很無聊。有趣的解讀在於:這個週期中,究竟是哪種資產在獲勝。
台積電剛剛告訴市場,它最有價值的產品不再是最新節點,而是客戶搶不到的、經過驗證的產能。它說2nm將於2027年擴大至兩倍以上,同時又在增建3nm、把5nm設備轉換為3nm以再增產能,並把新增廠放在台南——新產能最快轉化為良品晶圓的地方。
這套組合是成熟營運者的手筆。業餘者追逐前沿,台積電則同時把整座階梯變現:以前沿節點取得定價權,以成熟但稀缺的節點取得數量與現金流,以地理分散向客戶收取溢價出售保險,同時把數量引擎留在本營。
對對手而言,教訓並不舒服。宣布一個有競爭力的節點,並不能追上這家公司。若有追趕之路,那也只能是比拚數年的爬坡紀律——而台積電剛用創紀錄的一季,為自己再買下更多年。產能就是護城河,而護城河剛剛變寬了。
影響與啟示
- 對晶片設計公司: 2028年之前的3nm供給正在此刻分配。尚未預訂數量的計畫將爭奪剩餘部分;四據點地圖提高了已在名單內客戶的交付確定性。
- 對競爭代工廠: 競爭軸心從節點宣布,轉向已驗證的爬坡與良率履歷。台積電第四座3nm廠,降低了瞄準相同年份的挑戰者產能的預期報酬。
- 對超大規模業者與AI平台擁有者: 此節點的長壽命,支撐以3nm為基礎的多年產品規劃,包括客製化晶片與HBM基礎裸晶等記憶體鄰近邏輯。
- 對設備與材料供應商: USD 60至64B的一年資本支出,加上高於前三年的2026至2028年投資,將維持微影、蝕刻、沉積與量測的訂單,台南的設備轉換另添升級需求。
- 對投資人: 要追蹤的訊號不是晶圓廠的數量,而是2nm爬坡之際,3nm營收占比能否維持在晶圓營收的三分之一附近。若能維持,就證明這個節點已成為長尾現金引擎,而非過渡節點。
常見問題
台積電為何不只專注2nm,還要再建一座3nm晶圓廠?
因為3nm需求預計在未來數年維持強勁,且已超過供應能力。魏哲家在2026年10月15日的第三季法說會上表示,不同於過去在產能達到目標後停止擴張的慣例,公司決定在台南增建一座3nm晶圓廠,量產目標為2028年上半年。2nm擴張同時進行,2nm家族產能將於2027年擴大至兩倍以上。
2027年與2028年,台積電將在哪裡生產3nm?
共四個據點。台南有一座目標2027年上半年量產的晶圓廠,以及新增的目標2028年上半年量產的晶圓廠。廠房已完工、設備進駐中的亞利桑那第二座晶圓廠,時程提前至2027年第三季。熊本第二座晶圓廠規劃2028年量產3nm。台南同時將部分5nm設備轉換為3nm。
台積電2026年第三季業績如何?
營收為USD 46.72B(NT$1.494243兆),年增率+50.9%;淨利年增+68.7%,連續第六季創下單季新高。晶圓營收中,3nm以33%成為最大單一節點;HPC占全營收68%;7nm及以下先進製程占晶圓營收79%。
第四座3nm晶圓廠對競爭代工廠意味著什麼?
意味著差距在客戶真正購買的維度上擴大:經過驗證、可交付的產能。提早宣布並興建的產能會成為被預訂的供給,而被預訂的供給會預先分配2027至2028年計畫的市占率。對手如今必須同時與台積電的路線圖、3nm爬坡速度與良率履歷競爭,而良率學習是累積的,差距將逐季以複利拉開。
資料來源:2026年10月19日台南3nm增建晶圓廠報導;2026年10月台南3nm擴張與2028年上半年目標報導;2026年10月台積電第三季業績與產能計畫摘要。本文為分析,並非投資建議。
📩 訂閱 VLSI Korea 電子報
每日半導體深度分析,第一時間寄到您的信箱。免費訂閱。


