VLSI Korea
Por qué TSMC construye una cuarta fab de 3nm: la capacidad como foso competitivo
TSMC añade un cuarto sitio de 3nm en Tainan, con producción en masa en el primer semestre de 2028, mientras el 3nm ya es el 33% de los ingresos por obleas. Cuando la demanda supera la oferta durante años, la capacidad misma se convierte en el foso.


🆓 Artículo gratuito · Cualquiera puede leerlo gratis
Resumen en 30 segundos
- TSMC añadirá otra fab de 3nm en el parque científico de Tainan, con producción en masa prevista para el primer semestre de 2028. La decisión, reportada el 19 de octubre de 2026, rompe la práctica histórica de la propia compañía de detener la expansión cuando la capacidad de un nodo alcanzaba su objetivo.
- El razonamiento del presidente C.C. Wei es la demanda, dicho sin rodeos: se espera que la demanda de 3nm se mantenga fuerte durante años y ya supera con creces lo que TSMC puede suministrar hoy.
- El mapa de producción de 3nm pasa de tres sitios a cuatro: Tainan (una fab en construcción con producción en masa en el primer semestre de 2027, más la nueva fab en el primer semestre de 2028), Arizona (segunda fab, con la producción adelantada al tercer trimestre de 2027) y Kumamoto (segunda fab, con producción en masa de 3nm prevista para 2028). TSMC también está convirtiendo parte del equipo de 5nm en Tainan a 3nm.
- Las cifras detrás de la decisión son cifras récord. Los ingresos del tercer trimestre de 2026 fueron de USD 46.72B, un aumento del 50.9% interanual. El beneficio neto subió un 68.7%, un sexto trimestre récord consecutivo. El nodo de 3nm fue el mayor nodo individual con el 33% de los ingresos por obleas, HPC representó el 68% de los ingresos y los nodos avanzados (7nm e inferiores) el 79% de los ingresos por obleas.
- El dinero sigue la misma lógica. La guía de capex para 2026 es de USD 60–64B, el capex de 2026–2028 será significativamente mayor que el de los tres años anteriores y la capacidad de la familia de 2nm se más que duplicará en 2027. No se trata de una sola fab. Es una estrategia de capacidad.
Contexto
Una regla que TSMC acaba de romper: la suya
Durante décadas, la disciplina de capacidad de TSMC formó parte de su reputación. Cada nodo de proceso recibía un objetivo de capacidad planificado. Cuando la producción alcanzaba ese objetivo, la expansión se detenía y la inversión pasaba al siguiente nodo. Esa disciplina protegió los márgenes, evitó el exceso de construcción y mantuvo en movimiento la escalera tecnológica.
La nueva fab de Tainan es una excepción deliberada. En la presentación de resultados del tercer trimestre de 2026, el 15 de octubre de 2026, el presidente C.C. Wei explicó que la práctica anterior era dejar de expandir un nodo cuando su capacidad alcanzaba el nivel objetivo, pero que se espera que la demanda de 3nm siga fuerte durante años, por lo que la compañía decidió añadir una fab. Añadió que la demanda ya supera con creces la capacidad que TSMC puede suministrar hoy.
Conviene leerlo como una declaración sobre la demanda, no sobre la tecnología. TSMC no añade la fab porque el 3nm sea nuevo. La añade porque el 3nm, varios años después de su lanzamiento, sigue sin poder suministrarse en las cantidades que los clientes quieren reservar.
El mapa de cuatro sitios
| Sitio | Fab | Objetivo de producción en masa de 3nm | Nota de estado |
|---|---|---|---|
| Tainan | Fab en construcción | Primer semestre de 2027 | Parte del equipo de 5nm en Tainan también se convierte a 3nm |
| Arizona | Segunda fab | Tercer trimestre de 2027 | Edificio terminado, equipo en instalación, calendario adelantado respecto al plan original |
| Kumamoto | Segunda fab | 2028 | Producción en masa de 3nm prevista |
| Tainan | Nueva fab adicional | Primer semestre de 2028 | Anunciada en octubre de 2026; la decisión que analiza este artículo |
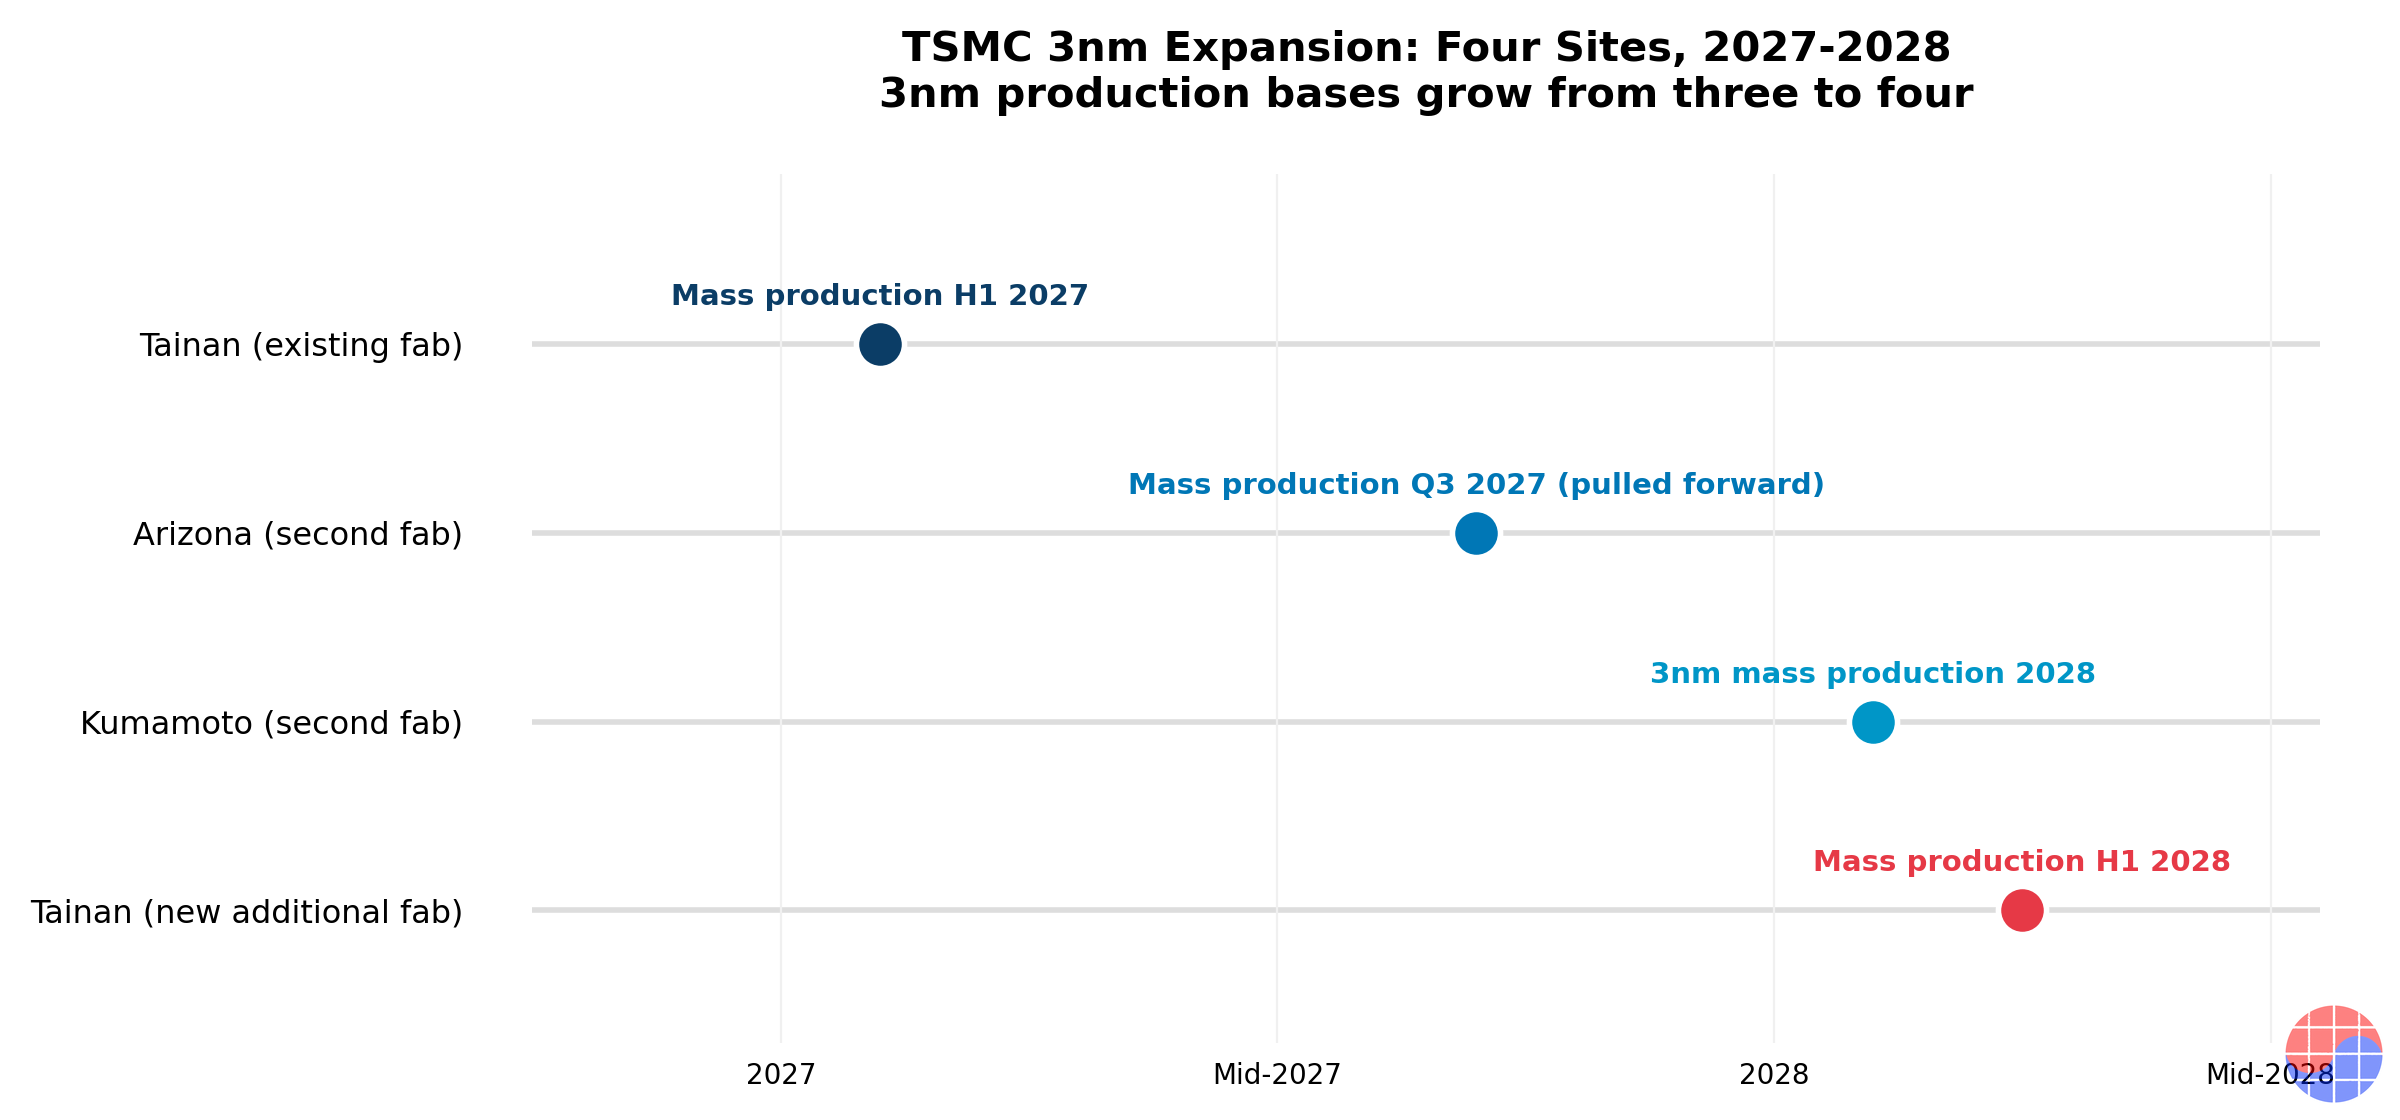
Fuente: presentación de resultados de TSMC del tercer trimestre de 2026, 15 de octubre de 2026, e información publicada el 19 de octubre de 2026 (enlaces en la nota al pie).
Hasta este anuncio, la expansión de 3nm avanzaba en tres sitios. La adición de Tainan la lleva a cuatro. La geografía importa tanto como el número: dos de los cuatro sitios están en Tainan, uno en Estados Unidos y uno en Japón.
Por qué la demanda de 3nm no se apaga
Tres fuerzas mantienen el crecimiento de los pedidos de 3nm incluso cuando el 2nm entra en producción.
Primero, los aceleradores de IA y las plataformas HPC tienen ciclos de vida largos. Una plataforma de centro de datos diseñada en 3nm se envía durante años, y cada generación de despliegue añade volumen en lugar de reemplazarlo.
Segundo, el conjunto de clientes sigue ampliándose. Los programas de silicio personalizado de los hiperescaladores, los procesadores móviles premium y los diseños de redes y automoción de gama alta compiten por el mismo nodo. La reciente discusión sobre la estandarización de la HBM personalizada, en la que Nvidia pidió a los tres fabricantes de memoria unificar el base die de NVHBM en el 3nm de TSMC, es un ejemplo más de nueva demanda que aterriza exactamente en este nodo.
Tercero, las transiciones de nodo ya no son de ganador único. Cuando llegó el 5nm, el 7nm no desapareció; se asentó en una vida larga y rentable. El 3nm muestra ahora el mismo patrón, con una cartera de pedidos lo bastante fuerte como para justificar un cuarto sitio de producción mientras la capacidad de 2nm se construye en paralelo para más que duplicarse en 2027.
Análisis de negocio en profundidad
El trimestre que financió la decisión
| Métrica | Tercer trimestre de 2026 | Cambio |
|---|---|---|
| Ingresos | USD 46.72B (NT$1.494243 billones) | +50.9% interanual |
| Beneficio neto | Nivel récord | +68.7% interanual, sexto trimestre récord consecutivo |
| Peso del 3nm en los ingresos por obleas | 33% | Mayor nodo individual |
| Peso de HPC en los ingresos | 68% | Mayor segmento de plataforma |
| Peso de los nodos avanzados (7nm e inferiores) en los ingresos por obleas | 79% | Concentración en la vanguardia |
| Guía de capex 2026 | USD 60–64B | Respalda una expansión 2026–2028 superior a los tres años anteriores |
| Perspectiva de ingresos 2026 | Alrededor de +44% en términos de USD | Perspectiva de la compañía en el anuncio del tercer trimestre |
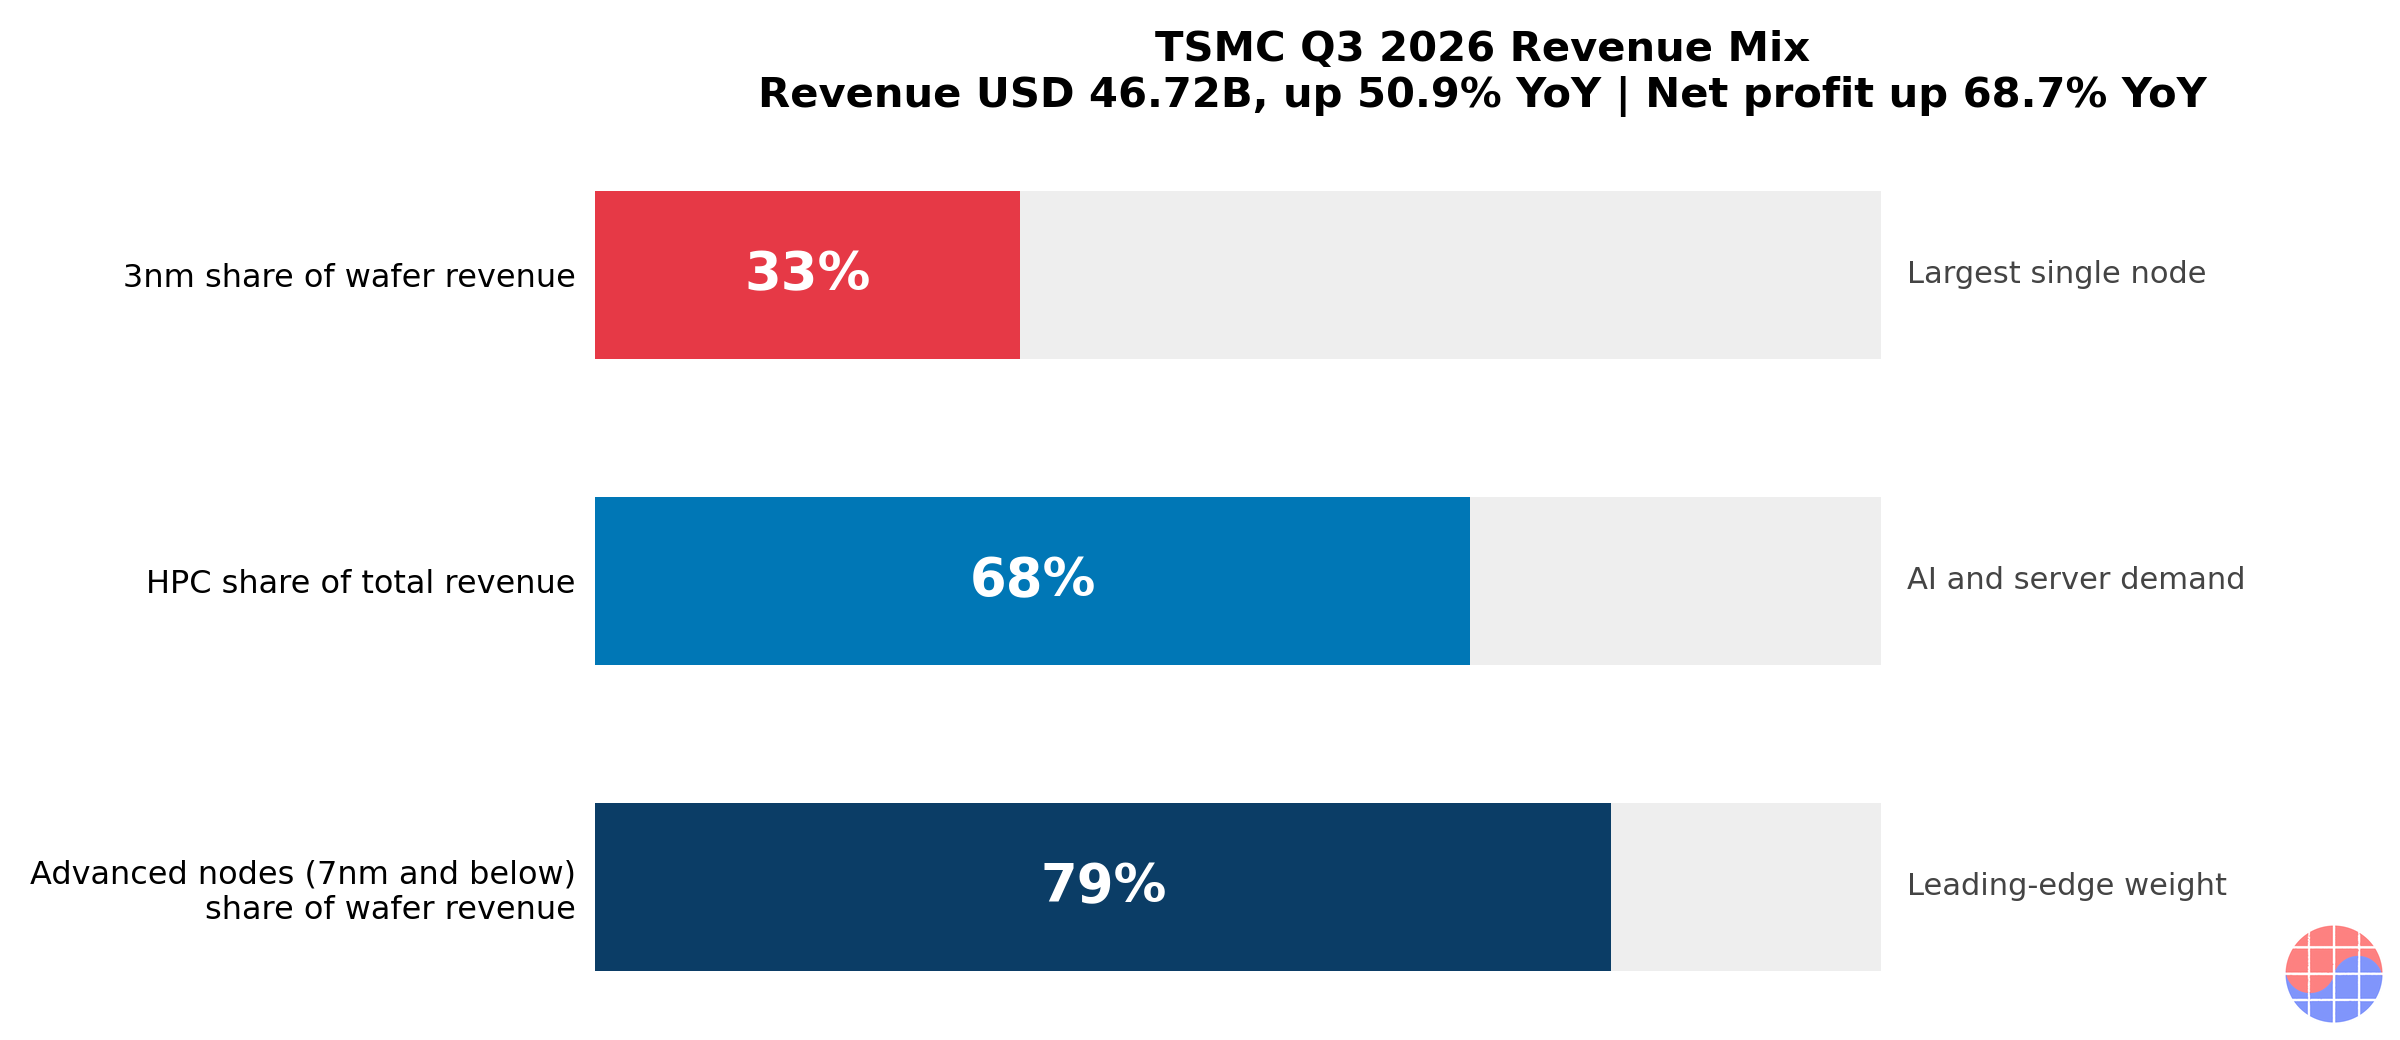
Fuente: resultados de TSMC del tercer trimestre de 2026, anunciados el 15 de octubre de 2026 (enlaces en la nota al pie).
Un tercio de los ingresos por obleas ya procede del 3nm y más de dos tercios de todos los ingresos proceden de HPC. La nueva fab se añade en el pico de la contribución del nodo, no en su cola. Ese momento es toda la historia: la capacidad añadida mientras la demanda supera la oferta se convierte directamente en ingresos, porque cada oblea adicional tiene un cliente esperándola.
Compromiso previo: por qué construir antes bloquea a los rivales
En estrategia, un compromiso previo es un movimiento costoso y difícil de revertir que cambia lo que los rivales pueden hacer racionalmente. Una fab es el ejemplo industrial más puro. Tarda años en construirse, cuesta miles de millones y no puede deshacerse.
Cuando TSMC anuncia un cuarto sitio de 3nm antes de que los rivales hayan igualado su producción actual de 3nm, cambia el cálculo del cliente. Un diseñador de chips que elige socio foundry para un producto de 2028 no pregunta solo qué proceso es mejor sobre el papel. Pregunta qué capacidad existirá de verdad, con rendimiento (yield) probado y en fecha. La respuesta de TSMC ahora es visible en hormigón: cuatro sitios, tres países y una base doméstica que sigue expandiéndose.
Esa visibilidad rebaja la lógica de inversión de los rivales. Un competidor que contemple una gran construcción de capacidad de 3nm debe asumir que las obleas adicionales de TSMC se fijarán en precio y se asignarán para mantener a los clientes dentro de su ecosistema. La rentabilidad esperada de la fab de un retador cae antes de que esa fab siquiera se diseñe. Así es como la capacidad se convierte en foso: no por ser más barata hoy, sino por hacer que la contienda de mañana parezca imposible de ganar.
La economía de cola larga de un nodo que madura
La pregunta menos apreciada de esta historia es si el 3nm se convertirá en un nodo de vida larga como el 28nm. El 28nm se mantuvo en producción de alto volumen durante más de una década porque alcanzó un punto óptimo de coste, madurez y ecosistema de diseño. Varias señales apuntan ahora en la misma dirección para el 3nm:
| Señal de vida larga | Evidencia en esta decisión |
|---|---|
| La demanda sobrevive a la ventana insignia | TSMC cita una demanda fuerte durante varios años mientras el 2nm ya está en rampa |
| La capacidad sigue expandiéndose tarde en la vida del nodo | Un cuarto sitio apunta al primer semestre de 2028, años después del primer envío de 3nm |
| Economía de conversión de equipos | Las herramientas de 5nm existentes en Tainan se convierten a 3nm en lugar de retirarse |
| Base de clientes en ampliación | HPC con el 68% de los ingresos, más demanda móvil, de silicio personalizado y de base dies de memoria en el mismo nodo |
Un nodo maduro tiene un motor de beneficio distinto al de uno nuevo. El proceso está depurado, los rendimientos son conocidos, el ecosistema de diseño está completo y la depreciación del equipo inicial está muy avanzada. Las obleas vendidas desde líneas convertidas o maduras pueden ser muy rentables incluso con precios estables. Si el 3nm sigue el camino del 28nm, la cuarta fab no es una apuesta por un nodo en declive. Es un derecho sobre una década de flujo de caja.
Geografía: la prima de coste unitario frente a la velocidad de rampa
La huella global de TSMC suele describirse como diversificación. El mapa de cuatro sitios muestra la otra mitad de la estrategia: concentración donde la ejecución es más rápida.
| Sitio | Papel estratégico | Compensación económica |
|---|---|---|
| Tainan (dos fabs) | Rampa más rápida, ecosistema de proveedores e ingeniería más profundo | Menor coste unitario y aprendizaje de rendimiento más rápido; concentración geográfica |
| Arizona (segunda fab) | Suministro para clientes de Estados Unidos y alineación con políticas | Coste unitario más alto, compensado por la proximidad al cliente y los incentivos |
| Kumamoto (segunda fab) | Presencia en Japón con un ecosistema local de socios sólido | Coste unitario más alto que Taiwán, fuerte apoyo de ejecución |
Las fabs en el extranjero soportan una prima de coste estructural: la construcción, la mano de obra y las cadenas de suministro cuestan más que en Taiwán. TSMC ha aceptado esa prima como el precio de la confianza del cliente y del seguro geopolítico. Pero cuando la restricción vinculante es la rapidez con la que se puede añadir capacidad frente a una demanda que ya supera la oferta, la fab marginal va donde la velocidad de rampa y el aprendizaje de rendimiento son más fiables: Tainan. La ubicación de la nueva fab revela así las prioridades: la diversificación continúa, pero el incremento decisivo de capacidad sigue construyéndose en casa, donde cada mes de producción anticipada vale más que la brecha de coste exterior.
Qué dice esto de la brecha con Samsung Foundry
Este anuncio también replantea la contienda de las foundries de vanguardia. La brecha entre TSMC y Samsung Foundry suele describirse como una brecha de hoja de ruta tecnológica: qué nodo siguiente llega primero y con qué arquitectura de transistor. La cuarta fab de 3nm sugiere que la brecha real es operativa: velocidad de rampa, historial de rendimiento y el registro acumulado de entregar la capacidad comprometida en fecha.
Los clientes no compran hojas de ruta. Compran espacios de tape-out que se convierten en obleas enviadas. El 3nm de TSMC está en su segunda ola de expansión, repartida en tres países, con conversiones de equipo que exprimen aún más producción de un sitio existente. Ese es un historial operativo que un rival no puede atajar con un solo anuncio, porque el aprendizaje de rendimiento es acumulativo y depende del tiempo. Cada trimestre que TSMC opera el 3nm a alto volumen, la ventaja en coste y riesgo se compone. La cuarta fab ensancha la ventaja en la dimensión más difícil de copiar.
La reserva de capacidad es cuota de mercado
En el ciclo actual de IA, el activo escaso no es el talento de diseño ni siquiera la tecnología de proceso. Es la capacidad reservada. Los grandes clientes negocian el suministro de obleas con años de antelación, y esas reservas determinan en silencio la futura cuota de mercado: un cliente que ha reservado volumen de 3nm de TSMC hasta 2028, en la práctica ya ha decidido su reparto foundry para esos años.
Por eso el anuncio importa más allá de su recuento de obleas. Cada fab adicional de TSMC convierte la vaga demanda futura de un cliente en suministro contratado y asignado, y retira esa demanda del mercado accesible de cada rival. La capacidad anunciada pronto no solo sirve a la cuota. La preasigna.
La opinión de Chase
La lectura estándar de esta noticia es «la demanda de IA es fuerte». Es cierta y aburrida. La lectura interesante trata de qué tipo de activo gana este ciclo.
TSMC acaba de decir al mercado que su producto más valioso ya no es el nodo más nuevo. Es la capacidad probada en un nodo del que los clientes no pueden obtener suficiente. La capacidad de 2nm se más que duplicará en 2027, dice la compañía, y con la misma respiración está construyendo más 3nm, convirtiendo herramientas de 5nm para hacer aún más 3nm y situando la fab extra en Tainan, el lugar donde la capacidad nueva se convierte en obleas buenas más rápido.
Esa combinación es el movimiento de un operador maduro. Los aficionados persiguen la frontera. TSMC monetiza toda la escalera a la vez: nodos de frontera para el poder de fijación de precios, nodos maduros pero escasos para volumen y flujo de caja, y una dispersión geográfica que vende seguros a los clientes con prima mientras el motor de volumen se queda en casa.
La lección para los rivales es incómoda. A esta compañía no se la alcanza anunciando un nodo competitivo. Se la alcanza, si acaso, igualando años de disciplina de rampa, y TSMC acaba de usar su trimestre récord para comprarse más años. La capacidad es el foso, y el foso acaba de ensancharse.
Implicaciones
- Para los diseñadores de chips: el suministro de 3nm hasta 2028 se está asignando ahora. Los programas que no hayan reservado volumen competirán por el resto; el mapa de cuatro sitios mejora las probabilidades de entrega para quienes ya están dentro.
- Para las foundries rivales: la contienda se desplaza de los anuncios de nodos al historial demostrado de rampa y rendimiento. Un cuarto sitio de 3nm de TSMC reduce la rentabilidad esperada de la capacidad retadora construida para los mismos años.
- Para los hiperescaladores y propietarios de plataformas de IA: la larga vida del nodo respalda la planificación de productos a varios años en 3nm, incluido el silicio personalizado y la lógica adyacente a la memoria como los base dies de HBM.
- Para los proveedores de equipos y materiales: un año de capex de USD 60–64B, con un gasto 2026–2028 superior a los tres años anteriores, mantiene los pedidos en litografía EUV, grabado, deposición y metrología, y las conversiones de Tainan añaden demanda de actualización.
- Para los inversores: la señal a seguir no es el recuento de fabs. Es si el peso del 3nm en los ingresos por obleas se mantiene cerca de un tercio mientras el 2nm entra en rampa: la evidencia de que el nodo se ha convertido en un motor de caja de cola larga y no en uno transitorio.
Preguntas frecuentes
¿Por qué TSMC añade otra fab de 3nm en lugar de centrarse solo en el 2nm?
Porque se espera que la demanda de 3nm se mantenga fuerte durante años y ya supera lo que TSMC puede suministrar. El presidente C.C. Wei dijo en la presentación de resultados del tercer trimestre de 2026, el 15 de octubre de 2026, que la práctica anterior era dejar de expandir un nodo cuando la capacidad alcanzaba su objetivo, pero que la compañía decidió añadir una fab de 3nm en Tainan, con producción en masa prevista para el primer semestre de 2028. La expansión del 2nm continúa en paralelo, y la capacidad de la familia de 2nm se más que duplicará en 2027.
¿Dónde producirá TSMC 3nm en 2027 y 2028?
En cuatro sitios. Tainan tiene una fab con producción en masa prevista para el primer semestre de 2027 y la fab adicional recién anunciada para el primer semestre de 2028. La segunda fab de Arizona, con el edificio terminado y el equipo en instalación, se adelanta al tercer trimestre de 2027. La segunda fab de Kumamoto prevé la producción en masa de 3nm en 2028. TSMC también está convirtiendo parte del equipo de 5nm en Tainan a 3nm.
¿Cómo fueron los resultados de TSMC en el tercer trimestre de 2026?
Los ingresos fueron de USD 46.72B (NT$1.494243 billones), un aumento del 50.9% interanual, y el beneficio neto subió un 68.7%, un sexto trimestre récord consecutivo. En los ingresos por obleas, el 3nm fue el mayor nodo individual con el 33%. HPC representó el 68% de los ingresos totales y los nodos avanzados de 7nm e inferiores supusieron el 79% de los ingresos por obleas.
¿Qué significa una cuarta fab de 3nm para las foundries competidoras?
Ensancha la brecha en la dimensión que los clientes realmente compran: capacidad probada y entregable. La capacidad anunciada y construida con antelación se convierte en suministro reservado, y el suministro reservado preasigna la cuota de mercado de los programas de 2027–2028. Los rivales ahora deben competir contra la velocidad de rampa y el historial de rendimiento de TSMC en 3nm, no solo contra su hoja de ruta, y el aprendizaje de rendimiento es acumulativo, por lo que la ventaja se compone cada trimestre.
Fuentes: informe del 19 de octubre de 2026 sobre la fab adicional de 3nm en Tainan; informe de octubre de 2026 sobre la expansión de 3nm en Tainan y el objetivo del primer semestre de 2028; resumen de octubre de 2026 de los resultados de TSMC del tercer trimestre de 2026 y sus planes de capacidad. Este artículo es un análisis, no asesoramiento de inversión.
📩 Suscríbete a VLSI Korea
Recibe primero en tu correo nuestros análisis diarios de semiconductores. La suscripción es gratuita.
Lecturas relacionadas
- Resultados de TSMC del tercer trimestre de 2026 (2nm, HBM, CoWoS) — 18…
- TSMC bate récords: qué significa que el 8% de sus ingresos ya sea de 2 nm
- Base die de NVHBM en TSMC 3nm para los tres proveedores: por qué no es…
- Las matemáticas de la producción de Vera Rubin: 576 pilas HBM4 por rack…
- Análisis en profundidad de las fabs de GlobalFoundries en Malta: los…