 VLSI Korea
TSMCが3nmファブをもう1つ建てる理由 ― 生産能力が堀になる仕組み
TSMCは台南に4つ目の3nm拠点を追加し、2028年上期量産を目指す。3nmはすでにウェハー売上高の33%。需要が供給を上回る局面では、生産能力そのものが堀になる。


30秒サマリー
- TSMCは台南サイエンスパークに3nmファブをもう1棟追加する。量産目標は2028年上期だ。 2026年10月19日に報じられたこの決定は、特定ノードの生産能力が目標に達したら拡張を止めるという、同社自身の過去の慣行を破るものだ。
- C.C. Wei会長の説明は需要の一言に尽きる。 3nm需要は今後数年にわたって強い状態が続く見通しで、すでに今日供給できる能力を大きく上回っている。
- 3nmの生産拠点は3カ所から4カ所に増える。 台南(建設中のファブが2027年上期に量産、今回の追加ファブが2028年上期)、アリゾナ第2ファブ(2027年第3四半期量産へ前倒し)、熊本第2ファブ(2028年に3nm量産を計画)。台南では一部の5nm装置を3nmへ転換する措置も並行する。
- 決定の背景には記録的な決算がある。 2026年第3四半期の売上高はUSD 46.72Bで前年同期比+50.9%、純利益は+68.7%で6四半期連続の四半期最高を記録した。ウェハー売上高では3nmが33%で最大のプロセスノード、HPCが売上高の68%、先端プロセス(7nm以下)がウェハー売上高の79%を占めた。
- 資金の流れも同じ方向だ。 2026年の設備投資ガイダンスはUSD 60〜64B、2026〜2028年の設備投資は直前3年間を大きく上回り、2nmファミリーの生産能力は2027年に2倍以上へ拡大する。これはファブ1棟の話ではなく、生産能力戦略全体の話だ。
背景
TSMCが破ったルール ― 自分自身のルール
TSMCの生産能力の規律は、数十年にわたって同社の評判そのものだった。プロセスノードごとに計画された生産能力の目標があり、生産量が目標に達すれば拡張を止め、投資は次のノードへ移る。この規律が利益率を守り、過剰投資を防ぎ、技術の世代交代を回してきた。
新しい台南ファブは意図的な例外だ。2026年10月15日の第3四半期決算説明会で、C.C. Wei会長は、特定ノードの生産能力が目標水準に達したら拡張を止めるのが過去の慣行だったが、3nm需要は今後数年にわたって強い状態が続く見通しであるため、ファブを追加することにしたと説明した。需要は今日供給できる能力を大きく上回っている、とも述べた。
これは技術についての発言ではなく、需要についての発言として読むべきだ。TSMCがファブを追加する理由は、3nmが新しいからではない。投入から数年が経ったノードであるにもかかわらず、顧客が予約したい数量に供給が追いついていないからだ。
4拠点の地図
| 拠点 | ファブ | 3nm量産目標 | 備考 |
|---|---|---|---|
| 台南 | 建設中のファブ | 2027年上期 | 台南の一部5nm装置を3nmへ転換する措置も並行 |
| アリゾナ | 第2ファブ | 2027年第3四半期 | 建屋完成、装置搬入中、当初計画から前倒し |
| 熊本 | 第2ファブ | 2028年 | 3nm量産を計画 |
| 台南 | 今回の追加ファブ | 2028年上期 | 2026年10月発表、本稿の対象 |
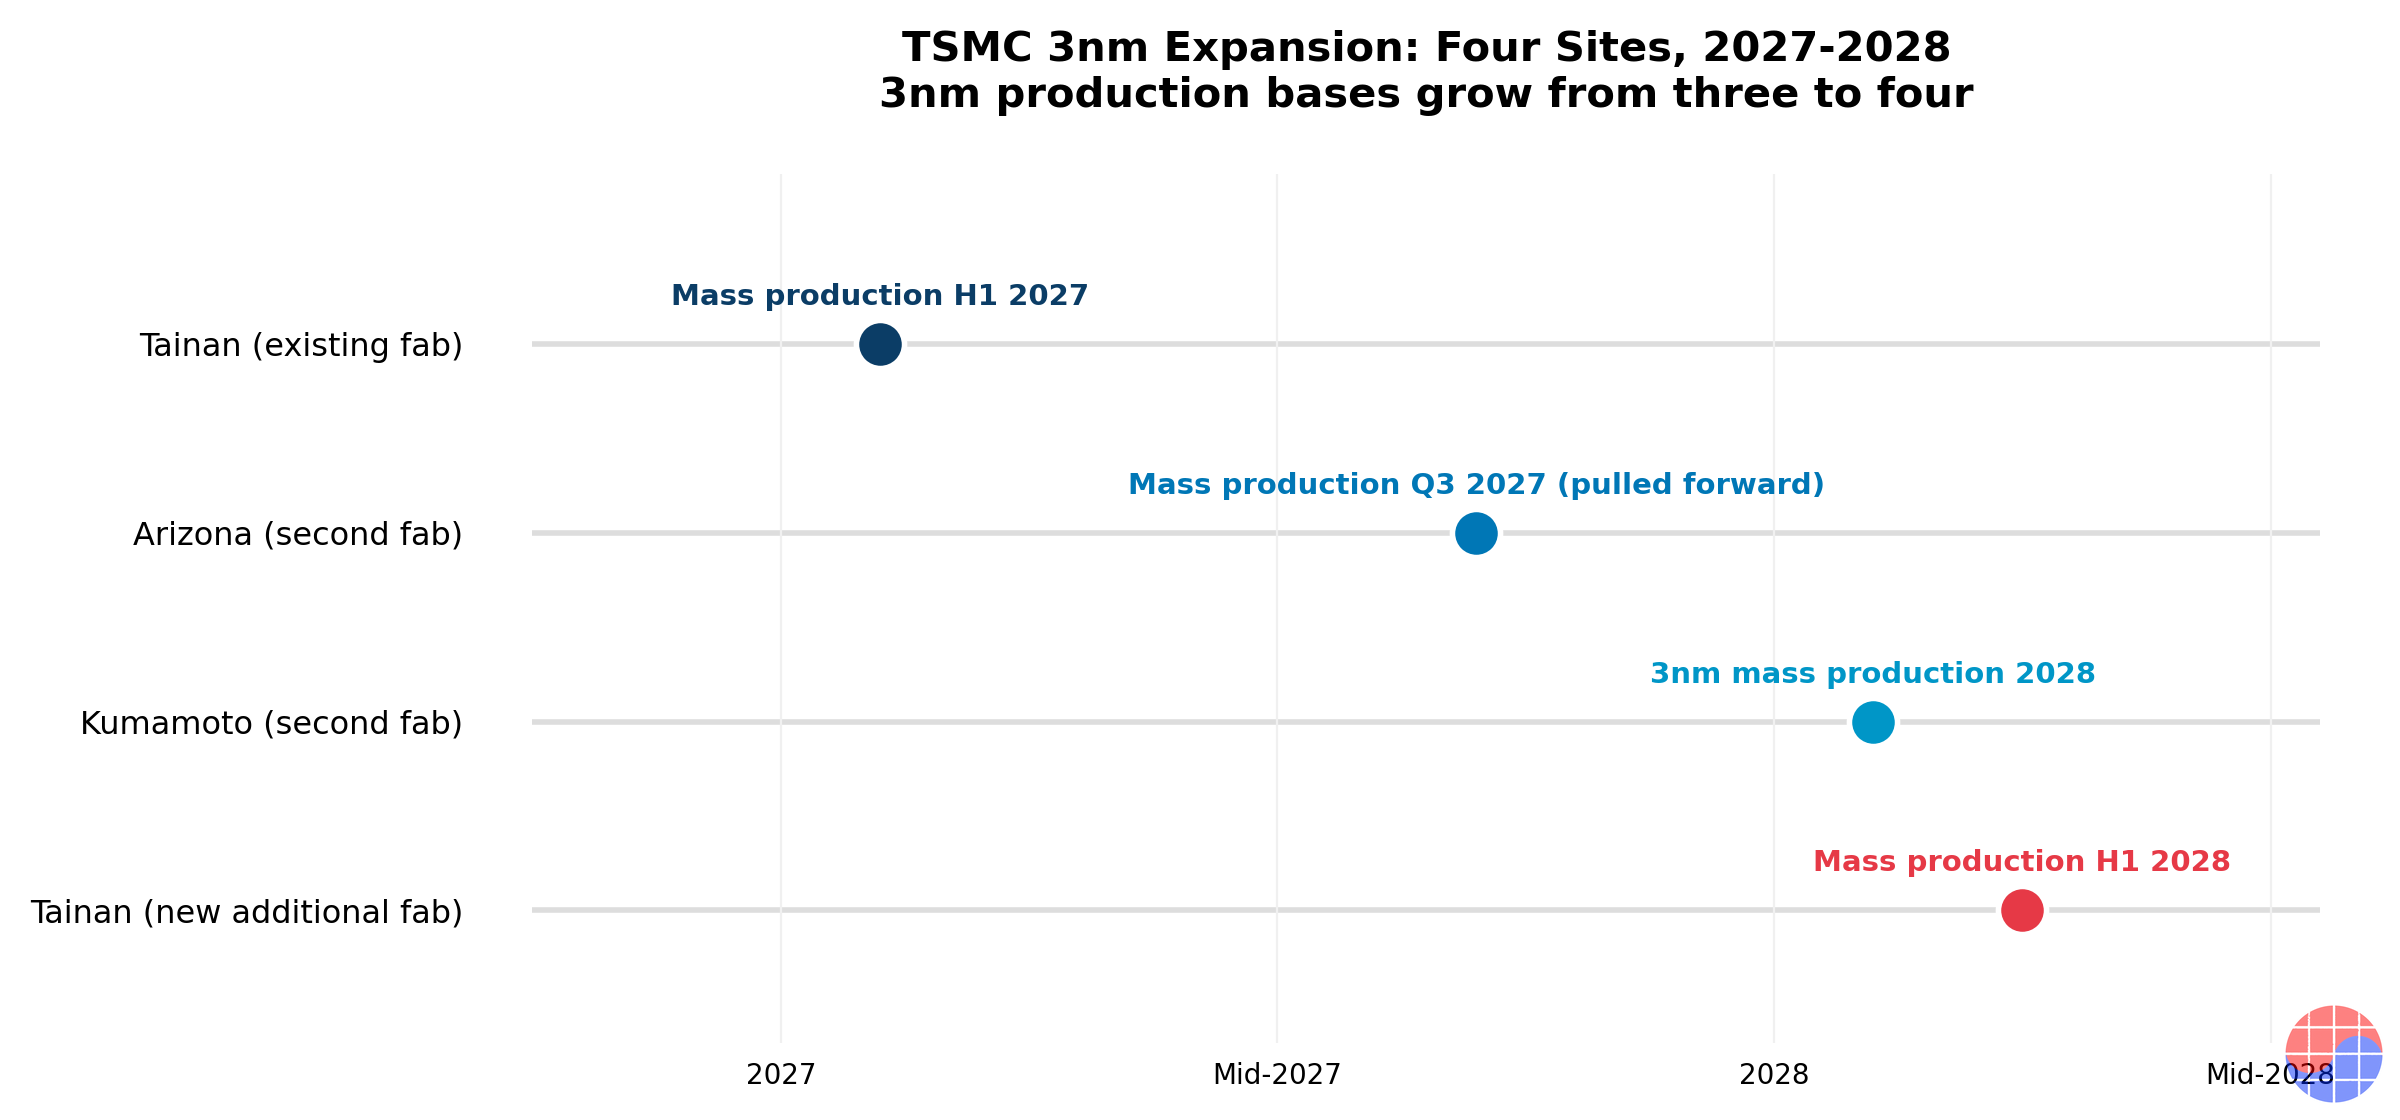
出典:TSMC 2026年第3四半期決算(2026年10月15日発表)と2026年10月19日の報道。リンクは脚注を参照。
今回の発表まで、3nmの増設は3拠点で進んでいた。台南の追加ファブで4カ所になる。数と同じくらい地理が重要だ。4カ所のうち2カ所が台南、1カ所が米国、1カ所が日本である。
なぜ3nm需要は衰えないのか
2nmが量産に入った後も3nmの注文が増え続ける背景には、3つの力が働いている。
第一に、AIアクセラレータとHPCプラットフォームは製品寿命が長い。3nmで設計されたデータセンタープラットフォームは何年も出荷され、世代ごとの導入が積み上がるほど数量は代替ではなく追加で増える。
第二に、顧客層が広がり続けている。ハイパースケーラーのカスタムシリコンプログラム、プレミアムモバイルプロセッサ、高性能ネットワーキングや車載設計が同じノードを取り合う。最近のカスタムHBMをめぐる議論で、NVIDIAがメモリ3社に対してNVHBMのベースダイをTSMC 3nmで統一するよう求めたことも、このノードに新たな需要が載る事例の1つだ。
第三に、ノードの移行はもはや勝者総取りではない。5nmが登場したとき、7nmは消えず、長く収益性の高い生涯を続けた。3nmも同じパターンを示している。2nmの生産能力が2027年に2倍以上へ拡大する最中でも、4つ目の生産拠点を正当化できるほど注文が積み上がっている。
ビジネス深掘り
この決定を支えた四半期決算
| 指標 | 2026年第3四半期 | 変化 |
|---|---|---|
| 売上高 | USD 46.72B(NT$1.494243兆) | 前年同期比+50.9% |
| 純利益 | 過去最高水準 | +68.7%、6四半期連続の四半期最高 |
| ウェハー売上高に占める3nmの比率 | 33% | 最大の単一ノード |
| 売上高に占めるHPCの比率 | 68% | 最大のプラットフォーム部門 |
| ウェハー売上高に占める先端プロセス(7nm以下)の比率 | 79% | 最先端への集中 |
| 2026年設備投資ガイダンス | USD 60〜64B | 2026〜2028年の投資は直前3年間を大きく上回る |
| 2026年通年売上高見通し | USDベースで約+44% | 第3四半期発表時点の会社見通し |
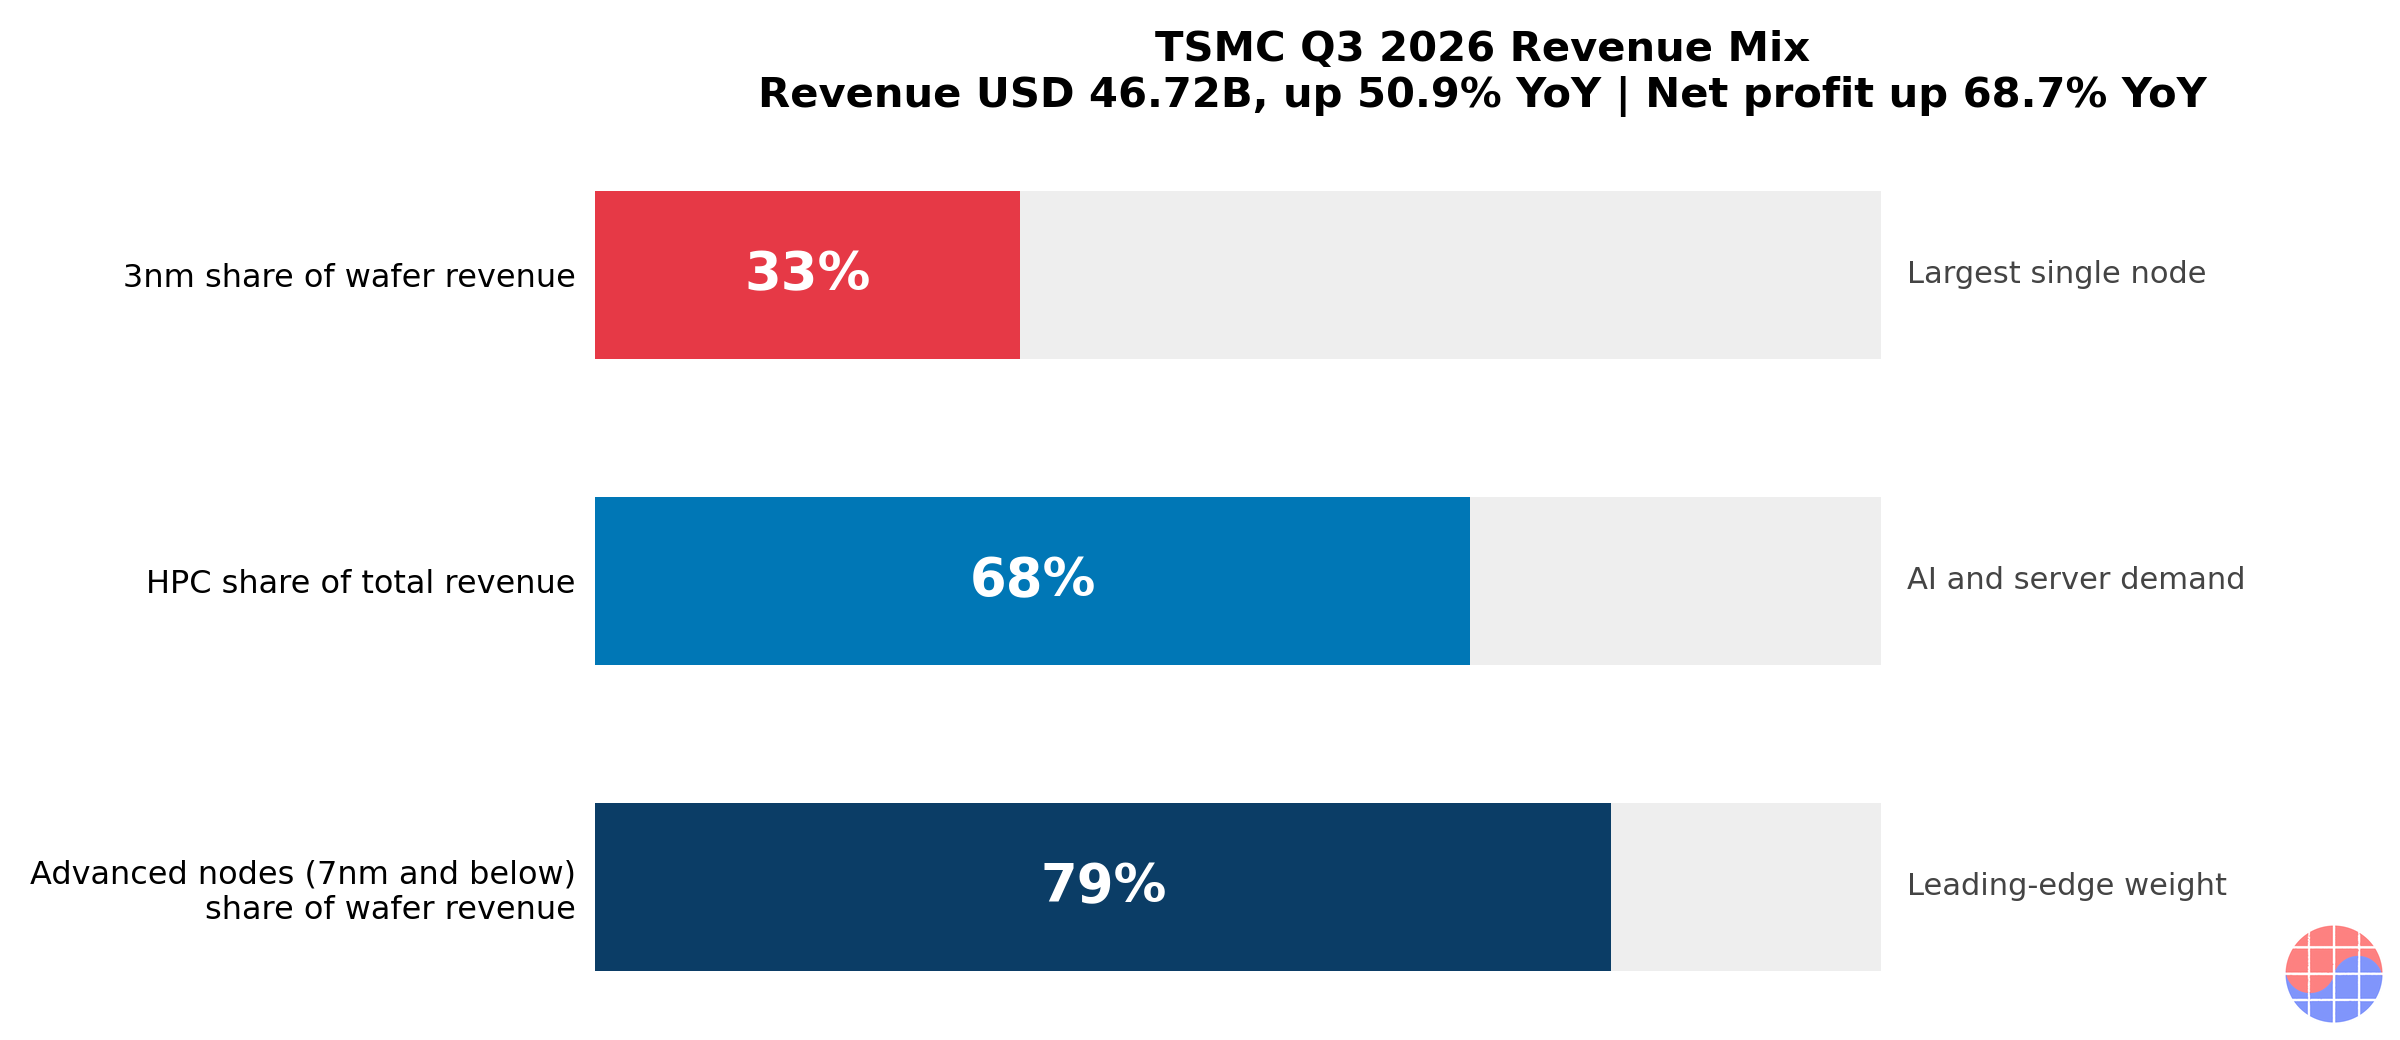
出典:TSMC 2026年第3四半期決算(2026年10月15日発表)。リンクは脚注を参照。
ウェハー売上高の3分の1がすでに3nmから生まれ、全売上高の3分の2以上がHPCから生まれている。新しいファブは、ノードの売上高貢献がピークにある時点で追加されるのであって、衰退期に追加されるのではない。タイミングこそが本質だ。需要が供給を上回る局面で追加される生産能力は、そのまま売上高に転換される。追加のウェハー1枚ごとに待っている顧客がいるからだ。
事前コミットメント:先に建てる行為が競争を阻む理由
戦略における事前コミットメントとは、コストが高く撤回が難しい動きによって、ライバルの合理的な選択肢を変える行為を指す。ファブは産業における最も純粋な事例だ。建設に数年かかり、数十億ドルが投じられ、建てた後は元に戻せない。
ライバルが既存の3nm生産量にも届いていない段階でTSMCが4つ目の3nm拠点を発表すると、顧客の計算が変わる。2028年の製品を委託するファウンドリを選ぶチップ設計企業は、紙の上のプロセス性能だけを問わない。歩留まりが安定した状態で、スケジュール通りに、実際に存在する生産能力が誰にあるのかを問う。TSMCの答えはいまやコンクリートで見える。4拠点、3カ国、そして今も拡張を続ける本拠地だ。
この可視性はライバルの投資論理を押しつぶす。大規模な3nm増設を検討する競合企業は、TSMCの追加ウェハーが顧客をTSMCのエコシステム内につなぎ止める方向に価格と配分で使われると想定せざるを得ない。挑戦者のファブは設計段階に入る前に期待収益が削られる。生産能力が堀になる仕組みとはこれだ。今日安いからではなく、明日の競争を勝てないように見せるからである。
成熟するノードのロングテール経済学
このニュースで最も過小評価されている問いは、3nmが28nmのような長寿命ノードになるかどうかだ。28nmはコスト、成熟度、設計エコシステムの最適点に重なり、10年以上にわたって大量生産が続いた。いま3nmにも同じ方向を示す兆候が複数ある。
| 長寿命の兆候 | 今回の決定における根拠 |
|---|---|
| フラグシップ期間を過ぎても需要が維持される | 2nmがすでにランプ中であるにもかかわらず、数年にわたる強い需要を会社自らが言及 |
| ノード後半でも生産能力の拡張が続く | 初出荷から数年後の時点で、4つ目の拠点が2028年上期を目標に設定 |
| 装置転換の経済性 | 台南の既存5nm装置を廃棄せず3nmへ転換 |
| 顧客層の拡大 | HPCの売上高比率68%に、モバイル、カスタムシリコン、メモリのベースダイ需要が同じノードに重なる |
成熟ノードの利益エンジンは新規ノードとは異なる。プロセスはデバッグが終わり、歩留まりは既知であり、設計エコシステムは完成し、初期装置の減価償却は相当に進んでいる。転換ラインや成熟ラインで売れるウェハーは、価格が安定していても収益性が高い場合がある。3nmが28nmの道をたどるなら、4つ目のファブは衰えゆくノードへの賭けではない。10年分のキャッシュフローに対する請求権だ。
地政学的な分散の単価プレミアム vs 本拠地のランプ速度
TSMCのグローバル拠点は通常「分散」という言葉で説明される。しかし4拠点の地図は、戦略のもう半分、つまり実行速度が最も速い場所への集中も示している。
| 拠点 | 戦略的役割 | 経済的トレードオフ |
|---|---|---|
| 台南(2ファブ) | 最速のランプ、最も深いサプライチェーンとエンジニアリングのエコシステム | 単価は最安、歩留まり学習は最速。地理的な集中は受け入れる |
| アリゾナ(第2ファブ) | 米国顧客への供給と政策との整合 | 単価は高いが、顧客への近さとインセンティブで相殺 |
| 熊本(第2ファブ) | 現地パートナーのエコシステムが強い日本拠点 | 台湾より単価は高いが、実行支援が強い |
海外ファブは構造的なコストプレミアムを抱える。建設、人件費、サプライチェーンのすべてが台湾より割高だ。TSMCはこのプレミアムを、顧客の信頼と地政学的な保険の対価として受け入れてきた。しかしボトルネックが「需要がすでに供給を上回る状況で、どれだけ速く生産能力を積み増せるか」にあるなら、限界のファブはランプ速度と歩留まり学習が最も信頼できる場所、台南へ行く。新しいファブの立地は優先順位の告白だ。分散は続くが、勝敗を分ける増設分は今も本拠地に建てられる。1カ月早い量産の価値が、海外のコスト格差を上回るからである。
サムスンファウンドリとの差はどこで生まれるのか
今回の発表は、最先端ファウンドリ競争の構図も書き換える。TSMCとサムスンファウンドリの差は、しばしば技術ロードマップの差として説明される。次のノードがどちらに先に来るか、トランジスタアーキテクチャが何か、という問題としてだ。しかし4つ目の3nmファブが示唆する本当の差は運用の差だ。ランプ速度、歩留まりの履歴、そして約束した生産能力をスケジュール通りに納めてきた蓄積である。
顧客はロードマップを買わない。テープアウトのスロットが出荷ウェハーに変わることを買う。TSMCの3nmはいま第2の増設の波に乗り、3カ国に広がり、既存拠点の装置転換で追加の生産量まで絞り出している。このような運用の履歴は、競合企業が発表1回で短縮できるものではない。歩留まり学習は累積的で、時間に比例するからだ。TSMCが3nmを大量に回す四半期が積み上がるほど、コストとリスクの優位は複利で広がる。4つ目のファブは、追いつくのが最も難しい次元で差を広げる。
生産能力の予約こそがシェアである
現在のAIサイクルで希少な資産は、設計人材でもプロセス技術そのものでもない。予約された生産能力だ。大口顧客は何年も先のウェハー供給を交渉し、その予約が将来のシェアを静かに決める。TSMCの3nm数量を2028年まで予約した顧客は、その期間のファウンドリシェアを事実上すでに決めたも同然だ。
だからこそ、この発表の意味はウェハーの数量を超える。追加ファブの1つひとつが、顧客の漠然とした将来需要を契約され配分された供給に変え、その需要をあらゆるライバルの潜在市場から取り除く。早く発表された生産能力は、シェアに奉仕するだけでは終わらない。シェアを事前に配分するのだ。
Chase's Take
このニュースの標準的な読み方は「AI需要が強い」だ。事実だが退屈だ。面白い読み方は、このサイクルでどの資産が勝つのか、という点にある。
TSMCは市場にこう告げた。自社の最も価値ある製品は、もはや最新のノードではない。顧客が十分に確保できずに焦れる、実績のある生産能力こそが最も価値があるのだ、と。2nmは2027年に2倍以上に増えると言いながら、同じ場で3nmをさらに建て、5nm装置を3nmに転換してなお増やし、追加ファブは新しい生産能力が良品ウェハーに最も速く変わる場所である台南に置く。
この組み合わせは成熟したオペレーターの手筋だ。素人はフロンティアを追う。TSMCは梯子全体を同時に収益化する。最先端ノードでは価格決定力を、成熟したが希少なノードでは数量とキャッシュフローを、そして地理的な分散では顧客にプレミアムで保険を売りながら、数量のエンジンは本拠地に置く。
ライバルへの教訓は居心地が悪い。この会社に追いつくことは、競争力のあるノードを発表することではできない。追いつく道があるとすれば、それは数年にわたるランプの規律をそろえることだけであり、TSMCは記録的な四半期決算で、その数年分の時間をさらに買い増した。生産能力こそが堀であり、その堀はいま広がった。
含意
- チップ設計企業にとって: 2028年までの3nm供給はいま配分されている。数量を予約していないプログラムは残りを奪い合うことになり、4拠点の地図はすでに入っている顧客の納入確度を高める。
- 競合ファウンドリにとって: 競争の軸は、ノードの発表から実証されたランプと歩留まりの履歴へ移る。TSMCの4つ目の3nm拠点は、同じ時期を狙う挑戦者の生産能力の期待収益を引き下げる。
- ハイパースケーラーとAIプラットフォームの所有者にとって: このノードの長い寿命は、カスタムシリコンやHBMベースダイのようなメモリ隣接ロジックを含め、3nmベースの複数年製品計画を支える。
- 装置・材料サプライヤーにとって: USD 60〜64Bの設備投資の1年と、直前3年間を上回る2026〜2028年の投資は、露光、エッチング、成膜、計測の全域で注文を維持し、台南の装置転換はアップグレード需要を加える。
- 投資家にとって: 追うべきシグナルはファブの数ではない。2nmがランプする間も、3nmの売上高比率がウェハー売上高の3分の1付近を維持するかどうかだ。維持されれば、このノードが過渡期のノードではなくロングテールのキャッシュエンジンになった証拠となる。
FAQ
TSMCはなぜ2nmだけに集中せず、3nmファブをもう1つ建てるのか?
3nm需要が今後数年にわたって強い状態が続く見通しで、すでに供給能力を上回っているからだ。C.C. Wei会長は2026年10月15日の第3四半期決算説明会で、生産能力が目標に達したら拡張を止めるという過去の慣行とは異なり、台南に3nmファブを追加することを決め、量産目標を2028年上期としたと述べた。2nmの拡大も並行し、2nmファミリーの生産能力は2027年に2倍以上へ増える。
2027年と2028年、TSMCはどこで3nmを生産するのか?
4拠点だ。台南には2027年上期量産目標のファブと、2028年上期目標の新しい追加ファブがある。建屋が完成し装置が搬入されているアリゾナ第2ファブは2027年第3四半期へ前倒しされた。熊本第2ファブは2028年の3nm量産を計画する。台南では一部5nm装置の3nmへの転換も進む。
TSMCの2026年第3四半期決算はどうだったのか?
売上高はUSD 46.72B(NT$1.494243兆)で前年同期比+50.9%、純利益は+68.7%で6四半期連続の四半期最高を記録した。ウェハー売上高では3nmが33%で最大の単一ノードとなり、HPCは全売上高の68%、7nm以下の先端プロセスはウェハー売上高の79%を占めた。
4つ目の3nmファブは競合ファウンドリにとって何を意味するのか?
顧客が実際に買う次元、すなわち実証され納入可能な生産能力において、差が広がることを意味する。早く発表され建設された生産能力は予約された供給となり、予約された供給は2027〜2028年のプログラムのシェアを事前に配分する。ライバルはいまやTSMCのロードマップだけでなく、3nmのランプ速度と歩留まりの履歴とも競争しなければならず、歩留まり学習は累積的であるため、差は四半期ごとに複利で積み上がる。
出典:2026年10月19日、台南3nm追加ファブに関する報道;2026年10月、台南3nm増設と2028年上期目標に関する報道;2026年10月、TSMC第3四半期決算と生産能力計画の要約。本稿は分析であり、投資助言ではない。
📩 VLSI Korea ニュースレター
毎日配信の半導体ディープダイブを、メールでいち早くお届けします。購読は無料です。


