VLSI Korea
AI의 다음 병목은 전력이다: 800VDC 데이터센터 전환의 승자와 패자
🆓 무료 글 · 누구나 무료로 읽을 수 있는 글입니다 작성: 2026-10-10 · Chase (Synopsys Staff Product Engineer, PrimeTime STA signoff · 파운드리 실무) 30초 요약 * AI 연산의 병목이 칩에서 전력으로 넘어가고 있다. Vera Rubin NVL72 플랫폼이 양산에 들어가며 랙당 전력은 약 110kW 수준에 도달했다. 현행 GB300 NVL72(약 33kW/랙)의 3배가 넘는다. Texas Instruments의 전망은 더 가파르다. AI 서버 랙


🆓 무료 글 · 누구나 무료로 읽을 수 있는 글입니다
작성: 2026-10-10 · Chase (Synopsys Staff Product Engineer, PrimeTime STA signoff · 파운드리 실무)
30초 요약
- AI 연산의 병목이 칩에서 전력으로 넘어가고 있다. Vera Rubin NVL72 플랫폼이 양산에 들어가며 랙당 전력은 약 110kW 수준에 도달했다. 현행 GB300 NVL72(약 33kW/랙)의 3배가 넘는다. Texas Instruments의 전망은 더 가파르다. AI 서버 랙 전력이 2028년까지 1.5MW, 현재의 약 10배에 이를 것이라는 관측이다.
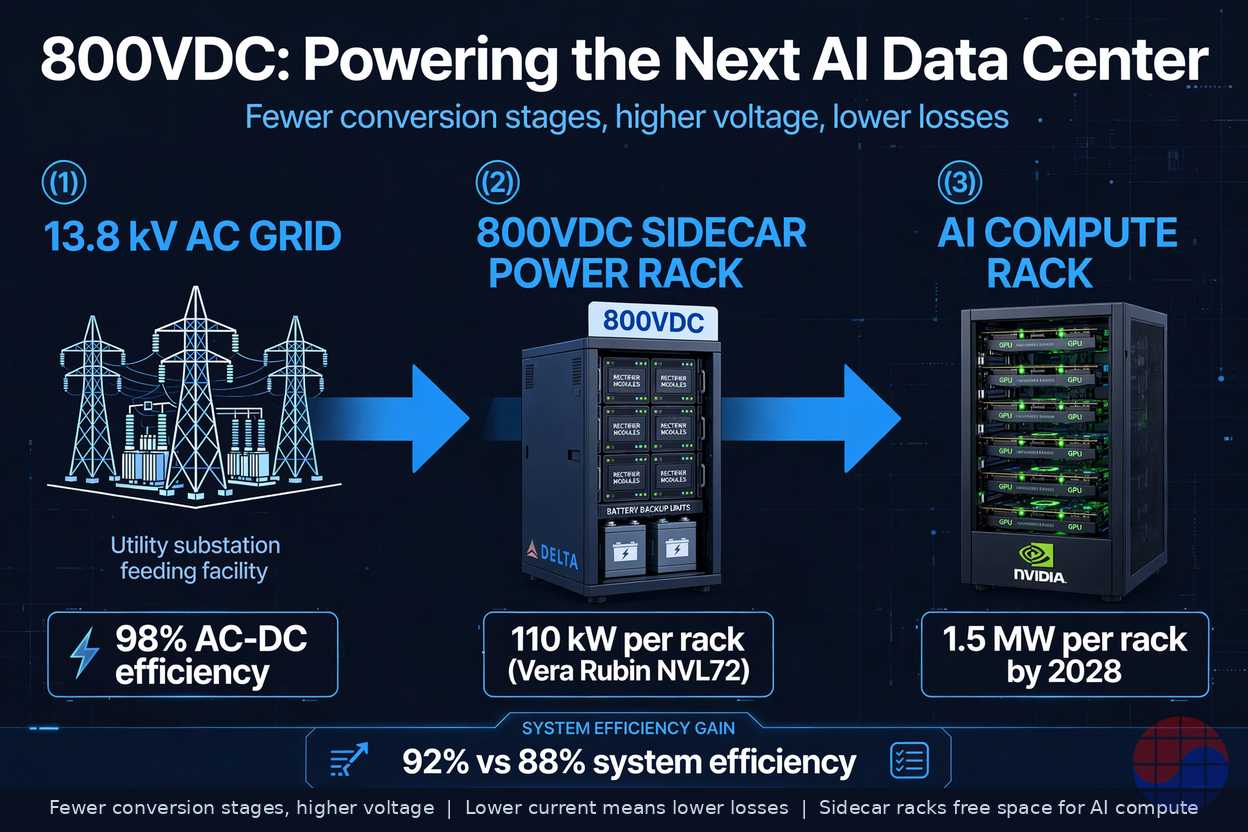
- 기존 54VDC 배전으로는 이 전류를 감당할 수 없다. 답으로 떠오른 것이 800VDC다. NVIDIA의 레퍼런스 아키텍처는 데이터센터 경계에서 13.8kV AC를 800VDC로 직접 변환해 중간 변환 단계를 없애고, 컴퓨트 랙 옆에 sidecar 파워 랙을 두는 구조다. GTC 2025에서는 576개의 Rubin Ultra GPU를 하나의 Kyber 랙에 넣는 800V sidecar가 전시됐다.
- 돈의 흐름은 명확하다. Delta Electronics·Schneider Electric 같은 파워 시스템 통합 업체와 Texas Instruments·Infineon·Renesas·Navitas 같은 파워 반도체 업체가 가치를 가져간다. 핵심 소자는 GaN이다. 반면 기존 UPS 중심 업체와 54V 파워셸프 진영은 설 자리를 잃는다.
- 전환의 유인은 숫자로 증명된다. Delta 추산에 따르면 기존 UPS 기반 대비 시스템 효율이 88%에서 92%로 오른다. 1GW급 AI 팩토리 기준으로 연간 수천만 달러의 전력비 차이다. 아래에서 직접 계산한다.
- 한국은 변압기·배전반 같은 그리드 단에서는 강하다. LS Electric이 2026년 10월 북미 AI 데이터센터용 345kV 변압자 1억 3,341만 달러 수주를 따낸 것이 증거다 Source: Aju Press. 그러나 800VDC의 심장인 GaN 소자와 디지털 전력 제어에는 한국 플레이어가 없다. 이 간극이 한국 관점의 전략적 과제다.
Background: 왜 지금 800VDC인가
데이터센터 전력 설계의 역사는 전압을 올리는 역사였다. 서버 보드 레벨에서는 12V가 표준이었고, AI 시대가 열리며 48V, 54V로 올라갔다. 전압을 올리는 이유는 단순한 물리다. 전력(P)은 전압(V)과 전류(I)의 곱이다. 같은 전력을 낮은 전압으로 보내려면 전류가 커지고, 전류가 커지면 도체의 저항 손실(I²R)이 전류의 제곱으로 불어난다. 구리 버스바는 굵어지고, 공간은 좁아지고, 열은 감당할 수 없어진다.
지금 그 한계점에 도달했다. 업계 관측에 따르면 현재 AI 팩토리의 랙들은 54VDC 배전에 의존하는데, 랙 전력이 200kW를 넘어서면 공간 제약·구리 과부하·비효율적 변환이 동시에 물리적 한계에 부딪힌다는 것이 NVIDIA의 설명이다 Source: Data Center Dynamics. Vera Rubin NVL72가 약 110kW/랙으로 양산에 들어간 지금, 다음 세대인 Rubin Ultra는 Kyber 랙에서 랙당 최대 600kW를 목표로 한다. NVIDIA 로드맵상 시점은 2027년 하반기다 Source: Tom's Hardware. Texas Instruments가 2028년 랙당 1.5MW를 전망하는 것도 같은 맥락이다.
숫자로 감을 잡아보자. 1MW를 54V로 보내려면 약 18,500A의 전류가 필요하고, 800V로 보내면 약 1,250A면 된다(I = P/V, 단순 계산). 같은 도체라면 저항 손실은 전류 제곱에 비례하므로, 고전압화는 손실을 자릿수 단위로 줄인다. 이것이 800VDC 전환의 물리학적 필연성이다.
NVIDIA의 800VDC 레퍼런스 아키텍처는 이 물리를 데이터센터 전체 설계로 확장한 것이다. 데이터센터 경계(perimeter)에서 13.8kV AC를 800VDC로 직접 변환하고, 두 가닥의 도체로 800V 버스를 IT 랙까지 끌어온 뒤, 랙 내부의 DC/DC 스테이지에서 중간 버스 전압(54V/12V, 점점 6V)으로 내리고, 최종적으로 GPU 보드 위의 voltage regulator module(VRM)이 1V 이하의 코어 전압을 만든다. 핵심은 전력 변환을 컴퓨트 랙 밖으로 밀어낸 sidecar 구조다. 변환 장치가 차지하던 공간을 연산에 내주니, 576개의 Rubin Ultra GPU를 단일 Kyber 랙에 넣는 집적도가 가능해진다.
Business Deep Dive
1. 전력 전달 밸류체인의 해부: 2단계 전환
기존(legacy) 경로를 먼저 보자. Grid AC가 들어오면 UPS를 거친다. UPS는 AC를 DC로 바꿨다가 다시 AC로 만드는 이중 변환 장치다. 그 다음 랙 마운트 파워셸프에서 54VDC로, 서버 보드에서 12V로, 다시 point-of-load buck 컨버터에서 1V 이하로. 4~5단계의 변환을 거치는 동안 매 단계마다 몇 %씩 손실이 쌓인다.
800VDC 경로는 이를 2단계로 접는다.
첫 번째 단계는 경계에서의 정류다. Delta Electronics가 DCW Asia 2026(싱가포르)에서 공개한 800VDC In-Row Power가 대표적이다. 최대 660kW 출력, AC-DC 효율 최대 98%, 480kW 용량의 battery backup unit(BBU)을 800V 버스에 직접 통합했다 Source: Delta Electronics. 같은 행사에서 Delta는 중전압을 800VDC로 직접 바꾸는 solid-state transformer(SST)와 solid oxide fuel cell(SOFC) 기반 마이크로그리드 솔루션도 내놨다. 그리드부터 칩까지를 하나의 DC 체인으로 보겠다는 선언이다.
두 번째 단계는 랙 내부의 강압이다. Texas Instruments가 NVIDIA와 협업해 공개한 아키텍처는 800V에서 GPU 코어 전력까지 단 두 단계만을 쓴다. 800V→6V 절연형 DC-DC bus converter, 그리고 6V→1V 미만의 multiphase buck converter다 Source: Texas Instruments. 800V→6V 버스 컨버터는 GaN 파워 스테이지를 내장해 피크 효율 97.6%, 전력밀도 2000W/in³를 넘는다. TI는 30kW급 800V AC/DC PSU와 800V 캐패시터 뱅크(서브초 단위 부하 급변을 버퍼링하는 EDLC 슈퍼캐패시터 기반)도 함께 내놨다.
이 구조에서 가장 눈여겨볼 점은 BBU의 위치다. 기존에는 UPS 안에 있던 배터리가 800V 버스 위로 직접 올라간다. 정전이 아니라 순간 전압 강하나 AI 워크로드 특유의 급격한 부하 변동에 대응하는 에너지 버퍼가 분산 배치되는 셈이다. 전력 설계의 중심이 '비상용 백업'에서 '상시 부하 평탄화'로 이동하고 있다는 신호다.
2. 가치를 가져가는 주체들: 승자 지도
전환기마다 밸류체인의 권력은 이동한다. 800VDC 전환에서 승자는 세 부류다.
첫째, 파워 시스템 통합 업체다. Delta는 800VDC In-Row Power에 더해 Vera Rubin NVL72 전용 cold plate, 최대 60kW/랙의 컨테이너형 AI 데이터센터, PUE 1.19의 액체냉각 시스템까지 'Grid-to-Chip' 포트폴리오로 묶어 판다 Source: Delta Electronics. Schneider Electric은 Computex 2026(타이베이)에서 NVIDIA 차세대 GPU용 800VDC sidecar 파워 시스템을 공개했는데, 대만 R&D센터에서 개발했다는 점이 의미심장하다. AI 서버 제조의 중심이 대만 ODM에 있다는 점을 고려하면, 파워 시스템의 개발 거점도 그곳으로 붙는 것은 자연스럽다. NVIDIA가 밝힌 파트너 명단에는 실리콘에서 Infineon·STMicroelectronics·TI, 파워 시스템 컴포넌트에서 Delta·Flex Power, 데이터센터 전력 시스템에서 Eaton·Schneider Electric·Vertiv가 올라 있다 Source: Data Center Dynamics.
둘째, 파워 반도체 업체다. TI는 위에서 본 2단계 아키텍처의 사실상 레퍼런스 실리콘을 쥐었다. Infineon은 2026년 10월 초 C2i Semiconductors 인수를 완료하며 software-defined multiphase controller와 smart power stage를 품었다. C2i 팀은 Infineon Power Systems 사업부에 합류했다 Source: The Economic Times. Infineon이 Si·SiC·GaN 소자 포트폴리오에 디지털 제어 기술을 얹은 것은, 전력 반도체의 경쟁축이 소자 자체에서 제어 아키텍처로 이동하고 있음을 보여준다. Renesas는 800V HVDC AI 데이터센터용 듀얼사이드 쿨링 650V GaN FET을 업계 최초로 샘플링하기 시작했다. Navitas와 Microchip은 800V DC를 서버 내부에서 6V로 직접 바꾸는 OCP 랙 전원 레퍼런스 설계를 공동으로 내놨다. Navitas의 GaN 16개와 Microchip의 디지털 시그널 컨트롤러(dsPIC33AK), 보안 칩(TA100)을 결합한 것으로, GaN과 디지털 파워의 결합이 레퍼런스 설계의 표준 문법이 되고 있다.
셋째, GaN 공급망 자체다. 시장조사업체 Yole의 전망에 따르면 전력 GaN 디바이스 시장은 연평균 35% 성장해 2031년 35억 달러에 이른다. GaN이 800VDC에서 중요한 이유는 스위칭 속도와 손실의 트레이드오프다. 고전압·고주파 스위칭에서 실리콘보다 손실이 적고, 그만큼 인덕터·캐패시터 같은 수동 소자를 작게 만들 수 있다. TI의 버스 컨버터가 2000W/in³를 넘는 전력밀도를 달성한 배경이다.
반대로 패자도 명확하다. 기존 UPS 중심 업체, 54V 파워셸프에 묶인 업체, 구리 버스바 물량에 의존하던 업체다. Delta 스스로 기존 UPS 기반 대비 시스템 효율이 88%에서 92%로 오른다고 추산하는데, 이는 곧 UPS 아키텍처가 구조적으로 4%p의 핸디캡을 안고 있다는 자인(自認)이기도 하다.
3. 효율 4%p의 규모 경제학
4%p가 별것 아닌 것처럼 보인다면 스케일을 잘못 보고 있는 것이다. 직접 계산해보자. IT 부하 1GW인 AI 팩토리를 가정한다. 시스템 효율 88%에서는 입력 전력이 약 1.136GW, 버려지는 열이 136MW다. 효율 92%에서는 입력이 약 1.087GW, 폐열이 87MW다. 차이는 49MW. 이 전력을 아끼는 가치는 kWh당 7센트로 계산하면 연간 약 3,000만 달러다(49,000kW × 8,760시간 × $0.07, 단순 계산). 냉각 설비의 capex와 opex 감소는 별도다. 폐열 49MW를 식히지 않아도 되니, 액체냉각 CDU 용량 자체가 줄어든다.
NVIDIA의 주장은 더 공격적이다. 800V HVDC 아키텍처가 end-to-end 전력 효율을 최대 5% 개선하고, 유지보수 비용을 최대 70%까지 줄일 수 있다는 것이다 Source: Data Center Dynamics. 랙 내부에서 AC/DC PSU를 제거하면 고장 지점이 줄고, PSU 교체 인력도 필요 없어진다는 논리다. 수치가 NVIDIA의 자기주장임을 감안해도, 방향성은 분명하다. 전력 효율 1%p가 GW 스케일에서는 8자리 달러 숫자다. 이것이 하이퍼스케일러들이 800VDC를 '검토'가 아니라 '로드맵'으로 받아들이는 이유다.
여기에 공간의 경제학이 더해진다. Sidecar 구조는 전력 변환 장치가 차지하던 컴퓨트 랙 내부 공간을 연산에 돌려준다. 같은 바닥면적에 더 많은 GPU를 넣는다는 것은, 데이터센터의 단위 면적당 매출이 오른다는 뜻이다. 전력 효율과 공간 효율이 같은 방향으로 움직이는 전환은 흔치 않다.
4. 한국 관점: 변압기는 강한데, 반도체는 비어 있다
한국 플레이어의 위치를 냉정하게 보자. 강점은 분명하다. LS Electric은 2026년 10월 1일 북미 하이퍼스케일 AI 데이터센터 프로젝트용 345kV 초고압 변압자 1억 3,341만 달러(약 1,812억 원) 수주를 발표했다. 9개 변전소에 2030년까지 순차 납품하는 조건이다 Source: Aju Press. 같은 해 9월에는 KT Cloud와 AI 데이터센터 전력 인프라 MOU를 맺고, 초고압 변압기·GIS·배전반 공급에 더해 UPS와 공조까지 영역을 넓히겠다고 밝혔다 Source: Seoul Economic Daily. LS Eco Energy는 2026년 10월 7일 베트남 자회사에 80억 원을 투자해 AI 데이터센터용 대용량 급전 장치인 bus duct 생산시설을 짓겠다고 발표했다. 2027년 하반기 양산이 목표다 Source: ChosunBiz.
즉, 한국은 '그리드 단'에서는 세계적으로 통하는 경쟁력을 가졌다. 초고압 변압기, GIS, 배전반, bus duct. AI 팩토리가 GW 단위로 지어질 때 가장 먼저 발주되는 것이 바로 이 영역이다.
그러나 800VDC 전환의 심장부에는 한국 반도체 업체가 없다. 800V→6V 버스 컨버터의 GaN 파워 스테이지(TI), 듀얼사이드 쿨링 GaN FET(Renesas), software-defined multiphase controller(Infineon-C2i), GaN+디지털 파워 레퍼런스(Navitas+Microchip). 이 명단에 한국 팹리스·파운드리의 이름은 없다. 가치의 무게중심이 '철과 구리'에서 '실리콘과 소프트웨어'로 이동하는 전환기마다 따라붙는 한국의 고질적 간극이 여기서도 반복되고 있다.
기회는 두 가지다. 첫째, 그리드 단의 강점을 800VDC 쪽으로 확장하는 것이다. Delta가 SST(중전압→800VDC 직접 변환)와 마이크로그리드를 전면에 내세운 것처럼, 전력망과 데이터센터의 경계 영역은 한국 전력기기 업체들이 파고들 여지가 크다. 둘째, 디지털 전력 제어 업체와의 제휴·인수다. Infineon이 C2i를 사들인 것처럼, 제어 알고리즘과 시스템 아키텍처 역량이 다음 10년의 해자다. 소자 단위 추격보다 아키텍처 단위 제휴가 현실적이다.
5. 표준·공급망 리스크: 반대편 시나리오
장밋빛 시나리오만 있는 것은 아니다. 첫째, 표준 분열이다. NVIDIA의 레퍼런스는 monopolar 800V(2선식)인데, 업계 일각에서는 bipolar 방식도 논의된다. Navitas·Microchip의 OCP 레퍼런스 설계가 변수인 이유다. 표준이 갈리면 공급망이 갈리고, 규모의 경제가 깨진다. 누가 사실상(de facto) 표준을 쥐느냐가 2026~2027년의 관전 포인트다.
둘째, 안전과 인력이다. 800VDC는 아크(arc) 리스크가 AC와 다르다. DC 아크는 자연 소호가 안 돼 차단기·커넥터 규격이 별도로 필요하고, 전기 작업자의 교육 체계도 새로 짜야 한다. 기술은 준비됐는데 현장 인증이 늦어지는 병목이 생길 수 있다.
셋째, 실행 리스크다. 본격적인 800VDC 데이터센터는 Kyber와 함께 2027년이라는 것이 NVIDIA 로드맵의 구분이다. MGX 호환 800VDC 파워 랙이 2026년 3분기 양산을 목표로 한다는 보도도 있다. 로드맵이 흔들리면 생태계 전체의 볼륨 램프가 함께 밀린다. Rubin Ultra급 랙(최대 600kW)이 실제로 2027년 하반기에 나오는지가 전환 속도를 가르는 분기점이다.
넷째, 기존 설비의 관성이다. 전 세계 데이터센터의 installed base는 UPS와 54V 기반이다. 그린필드 AI 팩토리에서는 800VDC가 당연하지만, 브라운필드 리트로핏에서는 기존 투자의 감가상각이 전환을 늦춘다. 전환은 '언제'가 아니라 '어느 속도'로의 문제다.
Chase's Take
반도체 업계에서 아키텍처 전환은 언제나 같은 패턴으로 돈을 움직였다. 전압이 한 단계 오를 때마다 변환 단계가 줄고, 새로 생긴 변환 단계를 소유한 업체가 마진을 가져갔다. 12V에서 48V로, 48V에서 54V로, 이제 54V에서 800V로. 매번 '구리'의 자리는 줄고 '실리콘'의 자리는 늘었다.
이번 전환에서 가장 흥미로운 것은 NVIDIA의 플랫폼 플레이다. NVIDIA는 파워 스펙을 레퍼런스 아키텍처로 정의함으로써 자사 로드맵의 리스크를 생태계에 분산시켰다. Kyber가 800VDC를 요구하도록 만들어놓고, Delta·Schneider·TI·Infineon이 R&D를 대신하는 구조다. Sidecar의 사실상 표준을 쥐는 자가 통행료를 받는 게임이다. GPU를 파는 회사가 전력 표준을 정의하는 시대다.
Infineon의 C2i 인수는 이 게임의 다음 수를 보여준다. 해자(moat)가 소자(device)에서 제어 알고리즘과 시스템 아키텍처로 이동하고 있다. GaN 소자 자체는 시간이 지나면 commodity가 된다. 남는 것은 software-defined power, 즉 부하 변동을 예측하고 다상 컨버터를 실시간으로 제어하는 능력이다. 전력 반도체 업계의 M&A가 앞으로 '소자 회사'가 아니라 '제어 회사'를 향할 것이라는 게 내 판단이다.
한국에 대한 함의도 분명하다. 우리는 '철과 구리'에서는 이기고 '실리콘과 소프트웨어'에서는 지고 있다. LS Electric의 1.8억 달러 수주는 훌륭한 방패막이지만, 다음 전쟁터는 GaN과 디지털 제어다. 전력기기의 강점을 DC 배전·SST·마이크로그리드로 확장하는 동시에, 제어 아키텍처 역량을 제휴나 인수로 확보하지 못하면, 800VDC 시대의 한국은 '값비싼 철'을 납품하는 위치에 머문다.
투자 관점의 선행 지표는 하나다. MGX 호환 800VDC 파워 랙의 2026년 3분기 양산 목표 달성 여부. 스펙이 아니라 발주가 전환의 시작이다.
Implications
- 데이터센터 운영자: 신규 팩토리는 800VDC-ready로 설계해야 한다. 경계 정류 공간, sidecar 랙 공간, 800VDC 안전 규격이 설계 변수에 들어간다. 2027년 이후 준공분은 800VDC를 전제로 하지 않으면 자산의 내용연수가 짧아진다.
- 파워 장비 업체: 54V 파워셸프·기존 UPS 포트폴리오에 묶인 업체는 피벗か 도태의 갈림길이다. Delta와 Schneider의 행보가 보여주듯, 승자는 '박스'가 아니라 '그리드부터 칩까지의 시스템'을 판다.
- 파워 반도체 업체: GaN과 디지털 제어의 결합이 레퍼런스 설계의 표준 문법이다. 소자만으로는 부족하고, 레퍼런스 아키텍처에 들어가는 제어 IP가 있어야 한다.
- 한국 전력기기 업체: 초고압·배전의 강점을 DC 배전·SST·마이크로그리드로 확장할 시간은 지금이다. LS Electric–KT Cloud MOU 같은 국내 레퍼런스를 800VDC 실증으로 연결하는 것이 다음 수순이다.
- 주시할 것: Rubin Ultra/Kyber의 2027년 하반기 로드맵 준수 여부, OCP발 800VDC 표준 논의의 향방, GaN 가격 곡선. 이 세 가지가 전환 속도를 결정한다.
FAQ
Q1. 800VDC가 기존 54VDC 배전보다 왜 효율적인가?
전압이 높을수록 같은 전력을 적은 전류로 보낼 수 있다(P = V×I). 1MW를 54V로 보내면 약 18,500A가 필요하지만 800V로는 약 1,250A면 된다. 도체의 저항 손실은 전류의 제곱에 비례(I²R)하므로 고전압화가 손실을 자릿수 단위로 줄인다. 여기에 변환 단계 축소(4~5단계→2단계)가 더해져 Delta 추산 기준 시스템 효율이 88%에서 92%로 오른다 Source: Delta Electronics.
Q2. 800VDC 데이터센터는 언제부터 본격화되나?
로드맵의 분기점은 두 개다. MGX 호환 800VDC 파워 랙이 2026년 3분기 양산을 목표로 하고 있고, 본격적인 800VDC 데이터센터는 Rubin Ultra용 Kyber 랙과 함께 2027년이라는 것이 NVIDIA 로드맵의 구분이다. Rubin Ultra는 2027년 하반기, 랙당 최대 600kW를 목표로 한다 Source: Tom's Hardware.
Q3. GaN이 800VDC 전환에서 왜 중요한가?
800V급 고전압을 고주파로 스위칭할 때 GaN은 실리콘보다 손실이 적고, 인덕터·캐패시터 같은 수동 소자를 작게 만들 수 있다. TI의 800V→6V 버스 컨버터가 피크 효율 97.6%에 전력밀도 2000W/in³를 넘긴 배경이다 Source: Texas Instruments. 시장조사업체 Yole은 전력 GaN 디바이스 시장이 연평균 35% 성장해 2031년 35억 달러에 이를 것으로 전망한다.
Q4. 한국 기업에게는 어떤 기회인가?
그리드 단의 강점이 기회다. LS Electric은 북미 AI 데이터센터용 345kV 변압자 1억 3,341만 달러 수주(2026년 10월), KT Cloud와 AI 데이터센터 전력 MOU(2026년 9월)를 연달아 발표했다 Source: Aju Press. 다만 800VDC의 심장인 GaN 소자와 디지털 전력 제어에는 한국 플레이어가 없다는 것이 간극이다. DC 배전·SST·마이크로그리드로의 확장과 제어 아키텍처 역량 확보가 과제다.
{
  "@context": "https://schema.org",
  "@type": "FAQPage",
  "mainEntity": [
    {
      "@type": "Question",
      "name": "800VDC가 기존 54VDC 배전보다 왜 효율적인가?",
      "acceptedAnswer": {
        "@type": "Answer",
        "text": "전압이 높을수록 같은 전력을 적은 전류로 보낼 수 있다(P = V×I). 1MW를 54V로 보내면 약 18,500A가 필요하지만 800V로는 약 1,250A면 된다. 도체의 저항 손실은 전류의 제곱에 비례(I²R)하므로 고전압화가 손실을 크게 줄인다. 변환 단계 축소(4~5단계→2단계)가 더해져 Delta 추산 기준 시스템 효율이 88%에서 92%로 오른다."
      }
    },
    {
      "@type": "Question",
      "name": "800VDC 데이터센터는 언제부터 본격화되나?",
      "acceptedAnswer": {
        "@type": "Answer",
        "text": "MGX 호환 800VDC 파워 랙이 2026년 3분기 양산을 목표로 하고 있으며, 본격적인 800VDC 데이터센터는 Rubin Ultra용 Kyber 랙과 함께 2027년이라는 것이 NVIDIA 로드맵의 구분이다. Rubin Ultra는 2027년 하반기, 랙당 최대 600kW를 목표로 한다."
      }
    },
    {
      "@type": "Question",
      "name": "GaN이 800VDC 전환에서 왜 중요한가?",
      "acceptedAnswer": {
        "@type": "Answer",
        "text": "800V급 고전압을 고주파로 스위칭할 때 GaN은 실리콘보다 손실이 적고 수동 소자를 작게 만들 수 있다. TI의 800V→6V 버스 컨버터가 피크 효율 97.6%, 전력밀도 2000W/in³를 넘긴 배경이다. 시장조사업체 Yole은 전력 GaN 디바이스 시장이 연평균 35% 성장해 2031년 35억 달러에 이를 것으로 전망한다."
      }
    },
    {
      "@type": "Question",
      "name": "한국 기업에게는 어떤 기회인가?",
      "acceptedAnswer": {
        "@type": "Answer",
        "text": "그리드 단의 강점이 기회다. LS Electric은 북미 AI 데이터센터용 345kV 변압자 1억 3,341만 달러 수주(2026년 10월)와 KT Cloud와의 AI 데이터센터 전력 MOU(2026년 9월)를 발표했다. 다만 800VDC의 심장인 GaN 소자와 디지털 전력 제어에는 한국 플레이어가 없다는 것이 간극이며, DC 배전·SST·마이크로그리드로의 확장이 과제다."
      }
    }
  ]
}
더 읽어보기: GaN 파워 디바이스의 표준 교과서 — GaN Power Devices for Efficient Power Conversion 4판 (Wiley/IEEE Press, 2025, Alex Lidow 외). Amazon에서 검색하기
이 링크로 구매 시 수수료가 발생할 수 있습니다.
본 글은 기업 공식 발표와 공개 보도자료를 바탕으로 한 독립 분석이며, 투자 조언이 아닙니다. 인용된 수치·일정은 발표 시점 기준이며 변경될 수 있습니다.
관련 글