 VLSI Korea
Micron inaugura AATT2 em Taichung: capacidade de encapsulamento HBM para 2027 esgotada — por que o encapsulamento avançado é o novo gargalo da IA
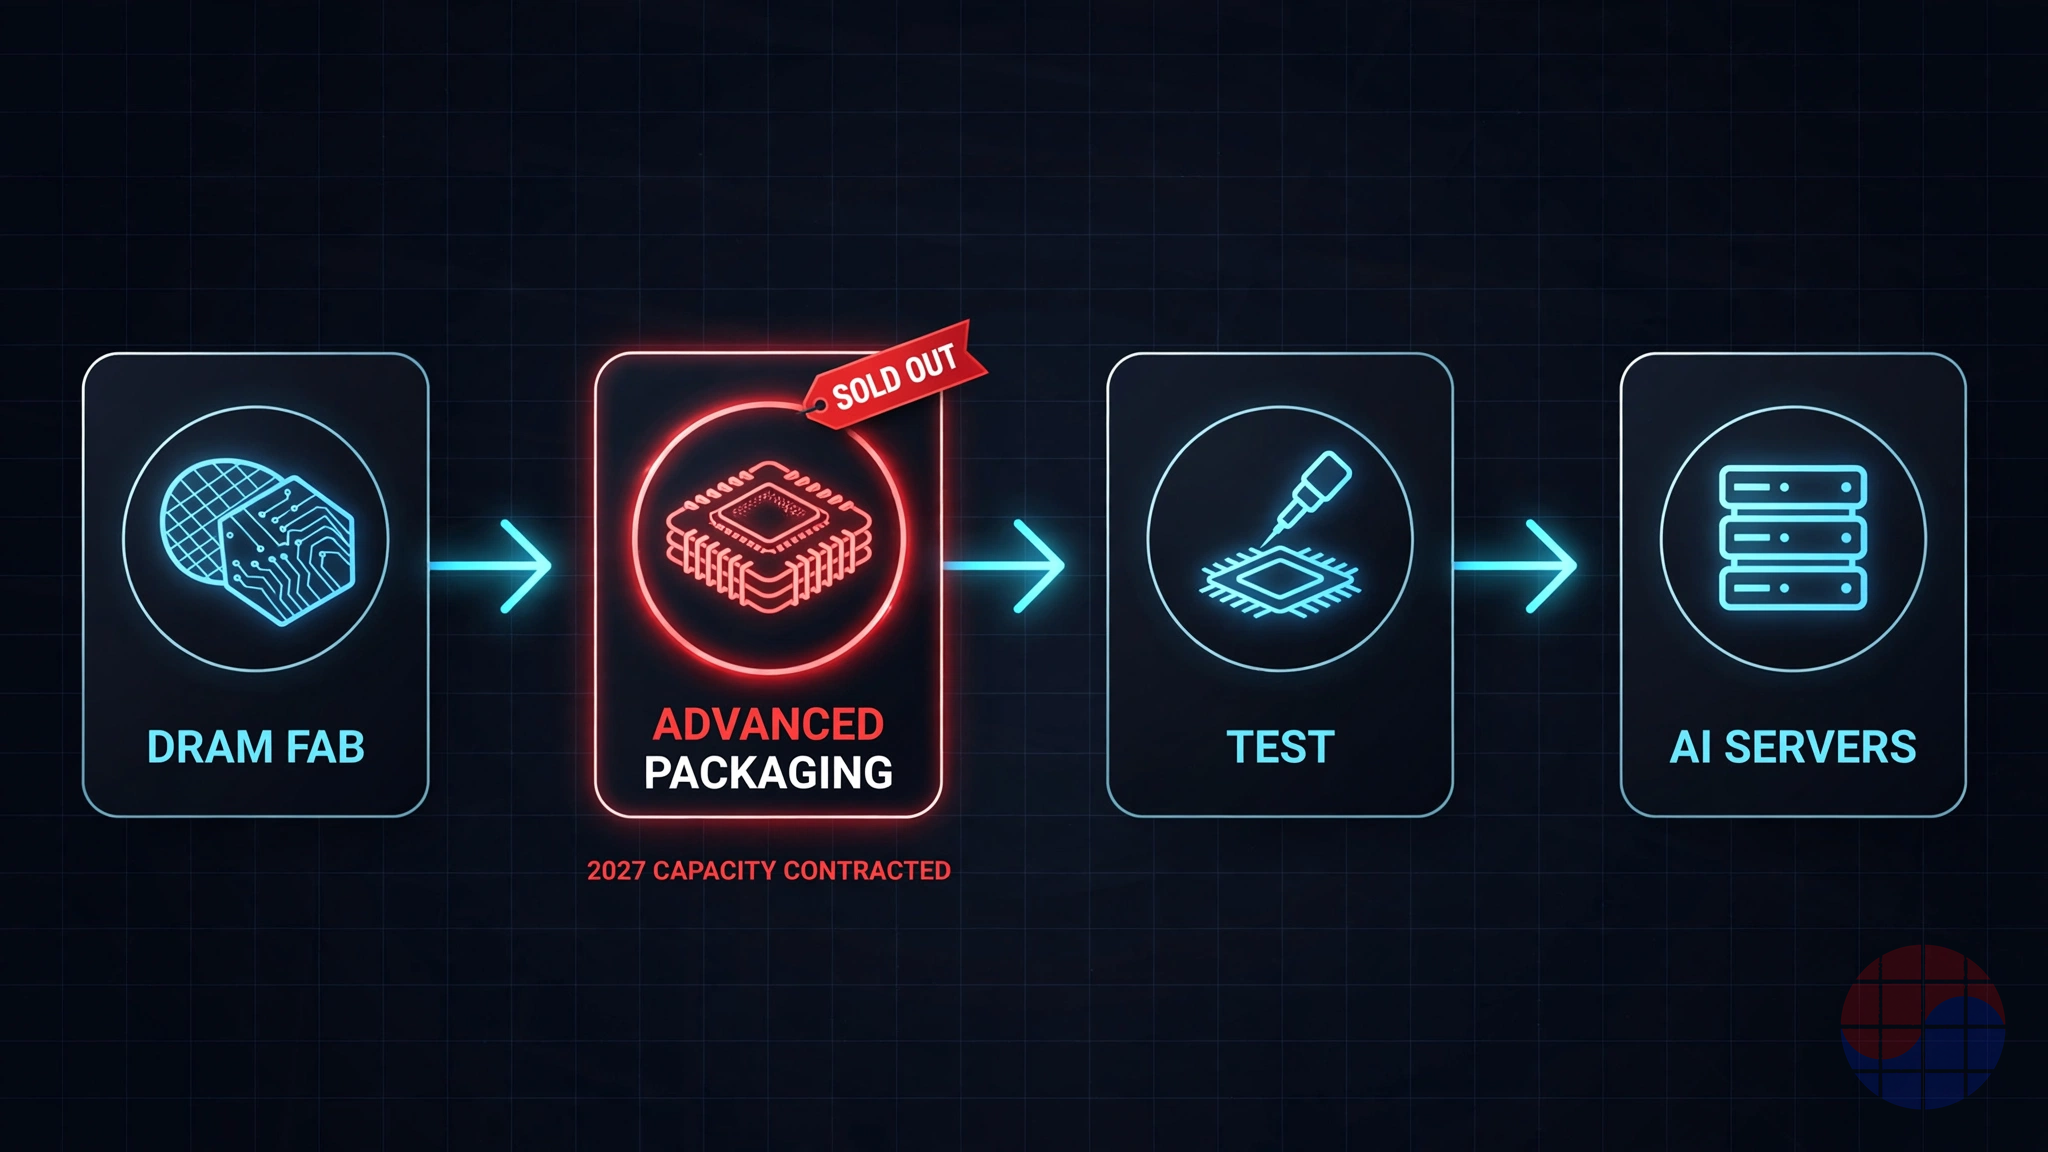
A Micron inaugurou a fábrica de encapsulamento HBM AATT2 em Taichung em 15/10/2026 e declarou esgotada a capacidade 2027: o gargalo da IA migrou das wafers para o encapsulamento avançado. Análise VLSI+MBA: demanda vs riscos, acordo de patentes de $600M e paradoxo taiwanês.


🆓 Artigo gratuito · Qualquer pessoa pode ler gratuitamente
Resumo em 30 segundos
Conclusão primeiro: o gargalo da cadeia de suprimentos de IA deixou de estar no front-end e passou para o encapsulamento avançado. Em 15 de outubro de 2026, a Micron inaugurou em Houli, Taichung, a planta AATT2 (Advanced Assembly and Test Taiwan 2): sua segunda fábrica taiwanesa de encapsulamento e teste de HBM. O COO Manish Bhatia declarou que a capacidade planejada para 2027 já está esgotada; o presidente Lai Ching-te compareceu à cerimônia. (Fonte: comunicado da Micron, 2026-10-15)
- Resultados de 30 de setembro: acordos com clientes já cobrem a grande maioria do fornecimento de bits HBM de 2027, com aumentos substanciais de preço ano a ano; o crescimento da HBM deve superar o da DRAM tradicional até 2028. (Fonte: resultados da Micron, 2026-09-30)
- No início de outubro, a Micron fechou com a Netlist um acordo de patentes de 600 milhões de dólares, pagos em cinco anos em parcelas trimestrais de 30 milhões: um imposto oculto sobre escalar que vira custo fixo.
- No trabalhista: Taoyuan autorizou greve em 7 de outubro (votação de 1 a 6) por bônus —a imprensa fala em ~15% dos lucros—; Taichung (~11.000 de 12.300 empregados) volta à mediação em 22; o ato de 19 explicitamente não é greve. Sem paralisação iniciada. (Fonte: agências, 2026-10-07)
- Checagem de denominadores: o "esgotado" da AATT2 para 2027 e a carteira de pedidos da companhia usam denominadores diferentes; a própria Micron esclareceu que parte da produção da AATT2 está fora de contratos fechados. Uma inauguração é um marco de construção, não produção qualificada.
Números principais
| Métrica | Valor | Data |
|---|---|---|
| Reservas da capacidade planejada da AATT2 para 2027 | Esgotada (segundo o COO) | 2026-10-15 |
| Fornecimento de bits HBM de 2027 sob contrato | A grande maioria | Resultados 2026-09-30 |
| Preços de HBM para 2027 | Aumento substancial ano a ano | Resultados 2026-09-30 |
| Perspectiva de crescimento da HBM | Supera a DRAM tradicional até 2028 | Resultados 2026-09-30 |
| Empregados da Micron em Taiwan | ~15.000 | 2026-10-15 |
| Investimento acumulado da Micron em Taiwan | >NT$ 1,6 trilhão (~US$ 49,4 bi) | 2026-10-15 |
| Acordo de patentes com a Netlist | US$ 600 mi (US$ 30 mi/trimestre, 5 anos) | Início de out 2026 |
| Membros do sindicato de Taichung | ~11.000 de 12.300 empregados | Reportagens, out 2026 |
| Próximo marco trabalhista | Mediação retomada em 22 de outubro | Agendado |

Contexto: o gargalo mudou para o back-end
Por quarenta anos a indústria olhou para o front-end: escalonamento, rendimento (yield), wafers processados. A cadeia da IA entala em outro lugar. O encapsulamento avançado —empilhar HBM com TSVs, montá-la ao lado do chip lógico sobre um interposer, testar o conjunto final— é hoje a etapa mais limitada da produção de chips de IA. Capacidade de front-end se compra com capex; encapsulamento, não. Exige união de precisão, controle térmico e uma rampa de rendimento que pune por trimestres, com equipamentos escassos, mão de obra ainda mais escassa e receitas de processo que não se compram no mercado. Daí as reservas com anos de antecedência —e um "esgotado" para 2027 declarado em outubro de 2026. A resposta da Micron: integrar-se verticalmente no back-end, dentro de casa e em Taiwan. A AATT2 é a segunda planta dessa aposta.
A HBM é intensiva em encapsulamento por natureza: dies empilhados verticalmente com TSVs sobre um die base lógico, conectados à GPU via interposer. Um único die defeituoso descarta a pilha inteira e as curvas de rendimento levam trimestres para se estabilizar. Vendido não é o mesmo que embarcável. E os clientes reservam com anos de antecedência porque os roadmaps de aceleradores avançam em incrementos de dois a três anos; a HBM customizada para cada hyperscaler a torna um produto quase sob encomenda: o mesmo fornecedor por toda a vida do chip.
Análise detalhada
A aposta taiwanesa da Micron, em números
| Data | Marco | Fonte |
|---|---|---|
| Novembro de 2023 | Abertura da AATT1 em Taichung: encapsulamento de HBM3E e DRAM | Comunicado da Micron, 2023-11 |
| 30 de setembro de 2026 | Grande maioria dos bits HBM de 2027 já contratada, com aumentos substanciais de preço ano a ano | Resultados da Micron, 2026-09-30 |
| Início de outubro de 2026 | Acordo de patentes com a Netlist: US$ 600 mi em cinco anos | Comunicados de ambas as empresas |
| 7 de outubro de 2026 | Sindicato de Taoyuan autoriza greve (votação 1–6 de outubro); disputa por bônus | Agências de notícias |
| 15 de outubro de 2026 | Inauguração da AATT2 em Houli, Taichung; "capacidade planejada para 2027 esgotada" (COO Manish Bhatia); presença do presidente Lai Ching-te | Comunicado da Micron, 2026-10-15 |
| 19 de outubro de 2026 | Ato sindical convocado (explicitamente não é greve) | Agências de notícias |
| 22 de outubro de 2026 | Sindicato de Taichung (~11.000 membros) volta à mediação | Agências de notícias |
Mais de NT$ 1,6 trilhão (~US$ 49,4 bi) e ~15.000 empregados: Taiwan já é o segundo centro operacional da Micron depois dos EUA. A AATT2 confirma que a geografia do back-end decide a competitividade do front-end.
HBM 2027: demanda versus capacidade
| Lado | Evidência (verificada) | Leitura |
|---|---|---|
| Demanda | Acordos com clientes cobrem a grande maioria dos bits HBM de 2027; capacidade planejada da AATT2 esgotada | Os clientes pagam adiantado para garantir fornecimento |
| Preço | Aumentos substanciais ano a ano já fechados para 2027 | O poder de precificação está com o vendedor |
| Crescimento | HBM cresce mais rápido que a DRAM tradicional até 2028 | O mix de produto se desloca para o back-end |
| Oferta | Capacidade em construção e rampa: inauguração não equivale a produção qualificada | O risco de execução mora na rampa, não no corte da fita |
| Incógnita | Parte da produção da AATT2 está fora de contratos fechados | "Esgotado" mistura reservas firmes e conversas avançadas |
Greve: cronograma e risco real
| Data | Evento | Risco efetivo |
|---|---|---|
| 1–6 de outubro de 2026 | Votação do sindicato de Taoyuan | — |
| 7 de outubro de 2026 | Taoyuan autoriza greve por bônus (~15% dos lucros, segundo a imprensa) | Autorização ≠ greve; nenhuma paralisação iniciada |
| 19 de outubro de 2026 | Ato sindical convocado | Explicitamente não é greve; pressão negocial |
| 22 de outubro de 2026 | Sindicato de Taichung volta à mediação | A via institucional segue aberta |
O risco não é uma greve geral amanhã: é o atrito sustentado durante a rampa da AATT2 —horas extras limitadas, rotatividade— justo quando cada wafer qualificado conta. A pressão salarial é pró-cíclica: com preços recordes de HBM, os trabalhadores pedem sua parte; os bônus que hoje parecem custo são o sintoma de um negócio que funciona.
"Esgotado": sinal de demanda versus risco de execução
Duas leituras do anúncio de Bhatia podem ser verdadeiras ao mesmo tempo. A de demanda: os hyperscalers reservam com anos de antecedência porque não podem ficar sem memória. O steelman cético: demanda ou reserva duplicada? Em escassez, os clientes sobre-reservam e cancelam; os denominadores não são públicos.
O verificável: os resultados de 30 de setembro mostram contratos cobrindo a grande maioria dos bits de 2027 com preços já fechados em alta —papel assinado—. O sinal de demanda é sólido no nível da companhia; o risco mora na rampa da AATT2, não na demanda.
O imposto de 600 milhões: Netlist
O acordo com a Netlist —600 milhões em cinco anos, 30 por trimestre— é um imposto sobre escalar. Na era da DRAM commodity seria um fardo; no atual mercado de HBM é uma linha de custo fixa e orçável. O ângulo de negócio: a propriedade intelectual virou pedágio do back-end. À medida que o encapsulamento ganha valor sobre o die, as patentes sobre como encapsular e testar memória valem mais. A Netlist cobra hoje; outros detentores tomarão nota. Encerrar o litígio logo antes de inaugurar a AATT2 foi limpar o balanço jurídico antes de escalar a rampa.
O paradoxo da concentração em Taiwan
A Micron é uma fabricante americana cuja capacidade crítica de back-end depende de uma ilha sob pressão geopolítica permanente. O paradoxo é deliberado: o ecossistema de encapsulamento avançado —equipamentos, materiais, engenheiros, OSATs— está em Taiwan porque lá estão os foundries que montam os aceleradores. Aproximar o encapsulamento de HBM reduz logística, acelera a qualificação e coloca a Micron no cluster onde se decide o packaging.
| Hub | Fortalezas | Limites |
|---|---|---|
| Taiwan | Ecossistema mais denso (foundry + OSAT + materiais), proximidade da montagem de aceleradores | Risco geopolítico, custos trabalhistas em alta, pressão sindical visível |
| EUA | Subsídios, proximidade dos hyperscalers, menor risco geopolítico | Back-end enxuto, custos altos, talento de processo escasso |
| Japão | Materiais e equipamentos de primeira linha, qualidade de processo | Escala limitada de OSAT, custos altos |
| Sudeste Asiático | Custos baixos, expansão de OSATs | Encapsulamento avançado ainda incipiente; a vanguarda segue em Taiwan/Coreia |
A Micron aposta que a densidade do ecossistema taiwanês compensa o risco geopolítico —e a presença do presidente Lai na inauguração é o sinal de que Taipé também aposta na Micron.
A economia do encapsulamento: margens, lock-in e capacidade dedicada
Três mudanças. As margens: o encapsulamento avançado transfere valor do die para o back-end, e essa fatia do preço do acelerador é menos cíclica que a DRAM commodity. O lock-in: a HBM qualificada por cliente transforma o fornecedor num parceiro quase irreversível; requalificar custa trimestres. A capacidade dedicada: uma linha de encapsulamento de HBM não se realoca como uma fab de front-end; capacidade "esgotada" é poder de negociação.
Panorama competitivo
Três modelos. SK hynix: integração vertical coreana, liderança em HBM empilhada com back-end próprio e a aliança mais estreita com a principal projetista de GPUs. Samsung: modelo turnkey, foundry mais memória sob o mesmo teto. Micron: aposta pura em memória, sem foundry, com back-end próprio em Taiwan e a carteira de 2027 como prova de que os clientes compram a especialização. A pergunta de 2027 é quem converte melhor as reservas em embarques qualificados. A vantagem da Micron é a simplicidade; sua desvantagem, depender de um ecossistema que não controla por completo.
Três cenários para 2027
1 — Rampa limpa (probabilidade média-alta). A AATT2 se qualifica a tempo, a mediação de 22 de outubro contém o conflito trabalhista e o "esgotado" vira receita com preços em alta. As margens de HBM expandem o mix.
2 — Rampa com atrito (probabilidade média). A qualificação atrasa ou o conflito sindical limita horas extras; os preços se sustentam —a escassez protege o vendedor— mas o crescimento de participação esfria.
3 — Reset de demanda (probabilidade baixa, impacto alto). Se o investimento em IA esfriar, o "esgotado" se revela como reservas moles. O antídoto hoje são os contratos assinados; mas cláusulas se renegociam em recessões.
A visão de Chase
- O poder mudou de quem fabrica wafers para quem entrega pilhas qualificadas. A etapa que limita quantos aceleradores chegam ao mercado é o encapsulamento. Quem controla o back-end controla o calendário da IA —e pode precificar.
- "Esgotado" é um verbo, não um estado. A capacidade vendida hoje precisa virar pilhas qualificadas amanhã. O mercado deveria acompanhar a rampa da AATT2 com a mesma atenção que dedica aos anúncios. O corte da fita foi em 15 de outubro; a história se escreve nos próximos quatro trimestres.
- O conflito trabalhista é o imposto do sucesso. Sindicatos pedindo 15% dos lucros confirmam que há lucros extraordinários a repartir. O risco é operacional —atrito durante a rampa—, não existencial.
- Os 600 milhões da Netlist são o pedágio do novo mapa de valor. Quando o encapsulamento vale mais, as patentes do back-end valem mais. Todo fabricante de memória deveria auditar hoje sua exposição a litígios de packaging.
- Perspectiva coreana: a geografia do encapsulamento pende para Taiwan, e isso deveria incomodar Seul. A Coreia domina o front-end da memória, mas o gargalo onde se decide a entrega está se concentrando em Taiwan: montagem de aceleradores, OSATs e agora a segunda planta da Micron. A pergunta para Seul não é se se fabrica HBM, mas onde ela vira produto embarcável.
- A aposta pura em memória é a mais legível —e a mais exposta. Sem foundry para amortecer os ciclos, a Micron vive e morre pela memória. Num superciclo de HBM é vantagem; num reset, não há outro negócio para sustentar os números.
Implicações
Para investidores: - A carteira de HBM para 2027 —grande maioria contratada com preços em alta— é a âncora; o "esgotado" da AATT2 é a narrativa. Pondere a âncora. - Acompanhe a rampa, não as manchetes: qualificação da AATT2, mediação de 22 de outubro e sinais de atraso em embarques são os verdadeiros catalisadores. - Os US$ 600 mi da Netlist (US$ 30 mi/trimestre, cinco anos) são custo fixo conhecido: modele como despesa, não como contingência. - O mix para HBM sustenta margens superiores às da DRAM tradicional até 2028; o risco é de execução, não de preço. - Num reset de demanda, a capacidade dedicada de encapsulamento é a menos flexível: o downside se concentra ali.
Para gestores: - Clientes: reservar capacidade de encapsulamento com antecedência já é o custo de fazer negócio; diversificar fornecedores hoje é mais barato que renegociar amanhã. Exija cláusulas de qualificação com datas. - Fabricantes de memória: a integração vertical do back-end deixou de ser opcional; depender de OSATs externos para HBM é competir com uma mão amarrada. Audite já sua exposição a patentes de packaging. - Política industrial: a concentração do encapsulamento avançado em Taiwan é o risco sistêmico menos discutido da cadeia da IA; subsidiar só o front-end deixa a cadeia incompleta.
Perguntas frequentes
P1. A inauguração da AATT2 significa que já há mais HBM no mercado? Não. A abertura de 15 de outubro é um marco de construção: o prédio e os equipamentos estão prontos, mas a produção precisa passar pela rampa de qualificação e de rendimento (yield) antes de virar pilhas embarcáveis. A contribuição real se mede em trimestres, não em cerimônias.
P2. Como ler o "capacidade esgotada para 2027"? Como sinal de demanda forte com um asterisco. Os contratos já cobrem a grande maioria dos bits de 2027 com preços fechados em alta: papel assinado. O "esgotado" da AATT2 mistura reservas firmes e conversas avançadas. Leia a âncora, não só a manchete.
P3. Qual o risco real do conflito sindical? Autorização de greve não é greve: Taoyuan autorizou a medida em 7 de outubro, o ato de 19 de outubro explicitamente não é greve e Taichung volta à mediação em 22 de outubro. Nenhuma paralisação começou. O risco é o atrito operacional durante a rampa —não um fechamento—; a pressão salarial é em si a prova de lucros extraordinários.
P4. Os 600 milhões da Netlist mudam a tese de investimento? Não mudam; a precisem. São 30 milhões por trimestre durante cinco anos: custo fixo e conhecido, não contingência aberta. Num mercado de HBM com preços em alta, é absorvível. Sua mensagem é estratégica: a propriedade intelectual do back-end virou pedágio.
Nota: esta análise baseia-se em fatos verificados até 17 de outubro de 2026 —comunicados da Micron, seus resultados de 30 de setembro e reportagens de agências—; as interpretações, cenários e opiniões são análise própria e não constituem recomendação de investimento.
Leitura relacionada
- Micron em profundidade: o webinar de tecnologia dissecado — HBM…
- Começa a primeira greve de semicondutores de Taiwan: Micron Taoyuan…
- Por que a Micron financia o refino de minerais: o gargalo sai da fab
- Ascend 950 e sua HBM própria: 5 fatos sobre a aposta de 160.000 chips…
- O gargalo oculto da HBM é o teste: o muro de inspeção por trás das…
- A corrida do substrato com núcleo de vidro: por que o vidro é o próximo…


