 VLSI Korea
A aposta da Samsung em fotônica de silício: quem define a camada óptica de I/O
Um executivo da Samsung confirmou que estuda adquirir empresas de fotônica de silício, com fabricação de chips fotônicos a partir do próximo ano para desafiar o COUPE da TSMC. O próximo gargalo do chip de IA não é a computação, e sim a I/O entre chips.


🆓 Artigo gratuito · Qualquer pessoa pode ler gratuitamente
Resumo em 30 segundos
- Um alto executivo da Samsung disse que a empresa está considerando aquisições de companhias de fotônica de silício (outubro de 2026, via MTN). O plano: começar a fabricar chips fotônicos (photonic ICs) no próximo ano em wafers de 300 mm, combinando processos de foundry, memória e encapsulamento avançado para desafiar a plataforma COUPE da TSMC. Source
- O próximo gargalo do chip de IA não é a computação, e sim a conexão entre chips (I/O). Quem definir a camada óptica de I/O capturará as margens do chip de IA da próxima década.
- A TSMC já define a arquitetura com o COUPE. Os switches fotônicos Quantum-X/Spectrum-X da NVIDIA e os switches Tomahawk 6 da Broadcom rodam sobre ele.
- Estima-se que o mercado de CPO cresça de US$ 46 milhões em 2024 para US$ 8,1 bilhões em 2030 (137% CAGR), superando US$ 20 bilhões em 2036.
- O M&A já está aquecido: a Marvell pagou até US$ 5,5 bilhões pela Celestial AI; a Credo pagou US$ 750 milhões pela DustPhotonics.
- A leitura central: a TSMC define a arquitetura; a Samsung tenta comprar tempo com aquisições. O valor do CPO turnkey da Samsung em 2029 não é participação — é opcionalidade de fonte dupla.
Contexto: por que luz, por que agora
O cobre dentro do data center atingiu seu limite físico em 2026. Cada GPU precisa de 800 Gb/s de largura de banda de saída — em breve 1,6 Tb/s. A óptica plugável atual consome 12–15 W por porta; para um cluster de 100 mil GPUs, só a óptica plugável consome 10–15 MW, ou 10–15% de todo o orçamento de energia do data center. A interconexão de cobre perde integridade de sinal acima de 200 Gbps por via.
A resposta é o CPO (óptica co-empacotada): colocar o motor óptico dentro do mesmo encapsulamento do switch ou do ASIC da GPU, em vez de levar sinais por cobre até um módulo plugável no painel. O CPO reduz a potência da porta 800G de 15 W para 5,4 W (−65%) e a potência total da rede em 3,5x. É a única resposta realista à restrição física dos clusters de IA de 2026–2027.
Nesse cenário, um alto executivo da Samsung Electronics disse à MTN em outubro de 2026 que a Samsung está considerando aquisições envolvendo empresas de fotônica de silício. O plano é concreto: entrar no mercado de photonic IC no próximo ano com processos de wafer de 12 polegadas (300 mm), mirando fabricantes de módulos ópticos como Coherent e Lumentum como clientes, além de fabless que projetam photonic ICs. Começar vendendo wafers; expandir para combinar ICs elétricos com photonic ICs e encapsulamento óptico. Source
O que importa aqui não é o anúncio de entrada, e sim a admissão de atraso. A MTN informa que o roteiro da TSMC está um a dois anos à frente do da Samsung. A Samsung está validando sua tecnologia óptica com um "cliente alfa".
Análise de negócio
Tamanho do mercado: de US$ 46 mi a US$ 8,1 bi
A curva de crescimento do CPO está entre as mais íngremes da história dos semicondutores.
| Ano | Mercado de CPO (est.) | Nota |
|---|---|---|
| 2024 | US$ 46 mi | Fase de laboratório e piloto |
| 2030 | US$ 8,1 bi | 137% CAGR |
| 2036 | US$ 20 bi+ | 37% CAGR, 2026–2036 |
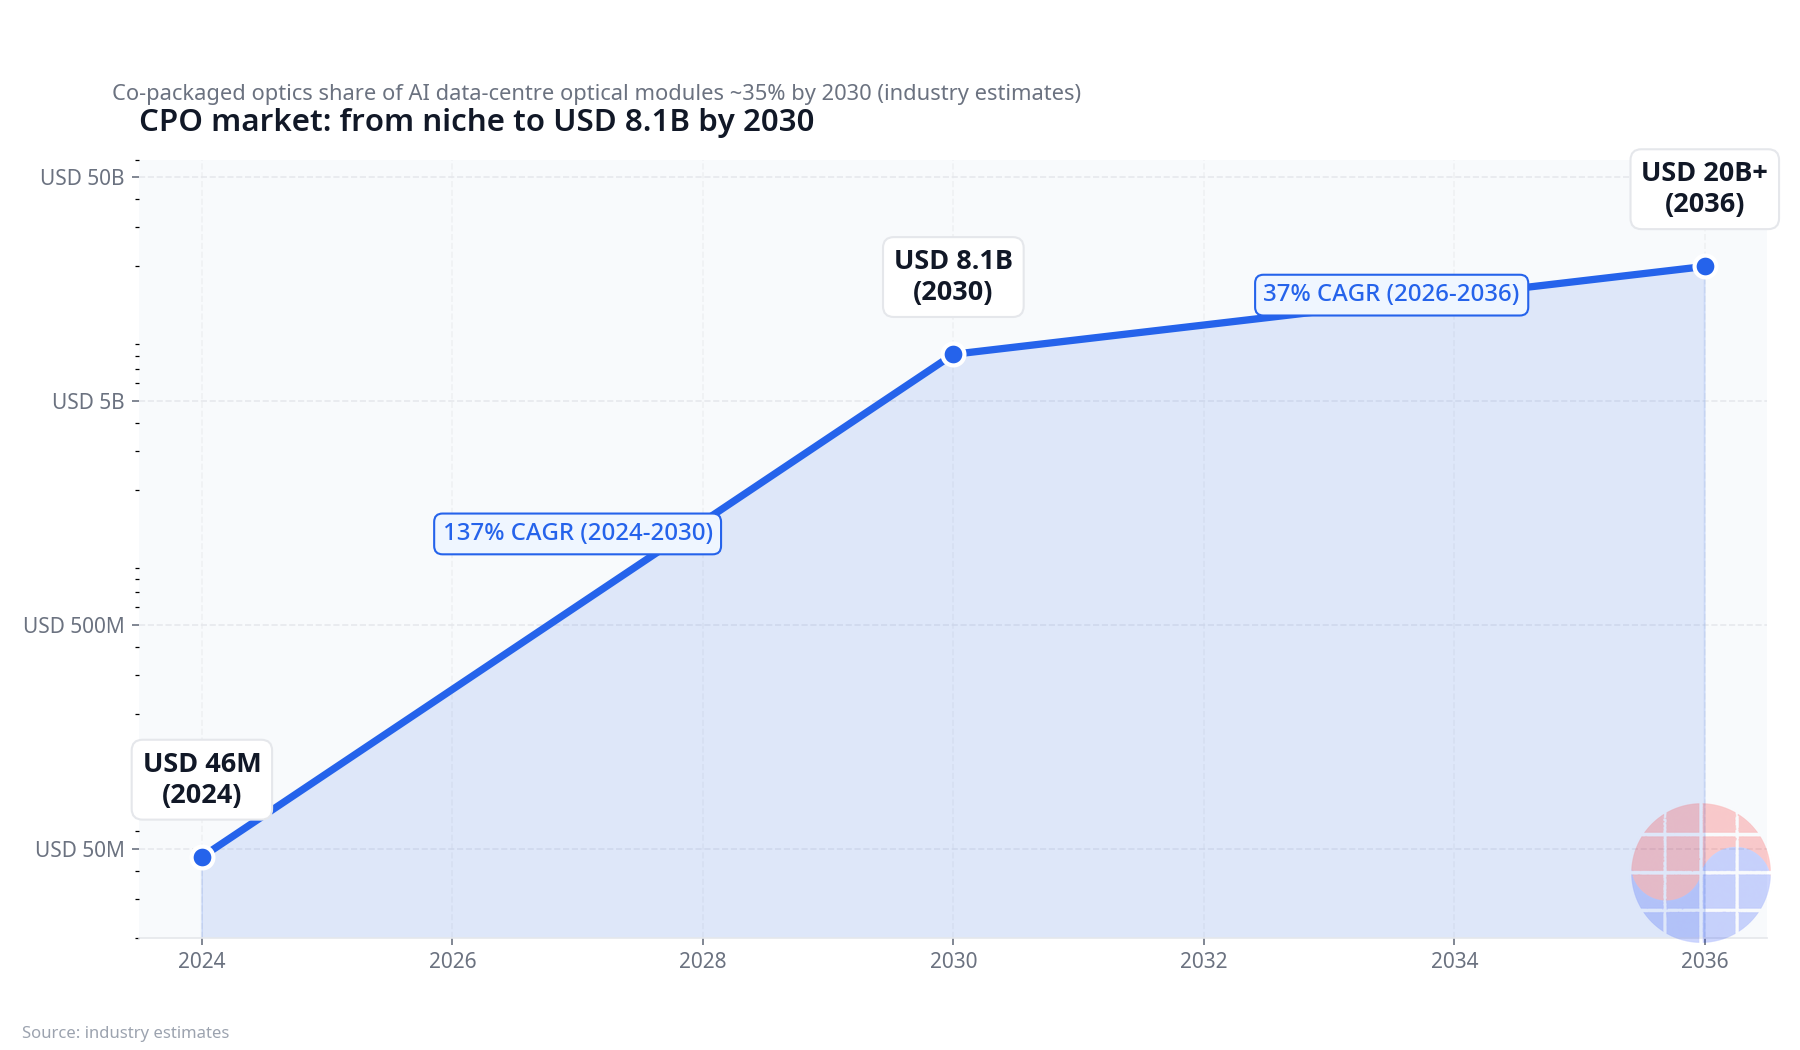
Source: estimativas da indústria
Até 2030, cerca de 35% dos módulos ópticos de data centers de IA devem ser CPO. As compras anuais de CPO pelos hiperescaladores são estimadas em US$ 2–4 bi em 2026–2028. Isso não é um "futuro possível": os pedidos de compra já circulam.
Posicionamento competitivo: quem define a arquitetura fica com a margem
O COUPE (Compact Universal Photonic Engine) da TSMC está perto de ser o padrão de fato do ecossistema CPO. Entrou em produção em volume em 2026 e sustenta os switches Quantum-X InfiniBand da NVIDIA (1º sem. 2026, 115 Tb/s por switch) e os switches Spectrum-X Photonics Ethernet (2º sem. 2026). O Tomahawk 6-Davisson da Broadcom (102,4 Tb/s) também roda sobre o COUPE. O modulador Micro Ring projetado em conjunto por NVIDIA e TSMC entrega 200 Gbps PAM4 por comprimento de onda — a maior largura de banda monocanal da indústria.
O significado de negócio é claro. A TSMC ocupou a posição de "definidora de arquitetura" no CPO, como fez com o CoWoS. Quem define a arquitetura leva as regras de projeto, a rota de encapsulamento e a cadeia de suprimentos empilhada por cima — e o poder de precificação vem junto. Em encapsulamento avançado, a TSMC tem 72,5% contra 5,9% da Samsung, segundo números citados pela MTN: uma amostra de como é estreito o assento do retardatário. (São números citados pela MTN, não estatísticas auditadas de forma independente.)
| TSMC (COUPE) | Samsung Foundry | |
|---|---|---|
| Volume | 2026 (em rampa) | Fabricação de chips fotônicos prevista para 2027 |
| Produtos-âncora | NVIDIA Quantum-X/Spectrum-X, Broadcom Tomahawk 6 | Validação com cliente alfa; mira Coherent, Lumentum |
| Vínculo de encapsulamento | Ligação híbrida SoIC-X + rota CoWoS | Combinação com encapsulamento avançado planejada |
| CPO turnkey | — | 2029 |
| Participação em encapsulamento avançado (MTN) | 72,5% | 5,9% |
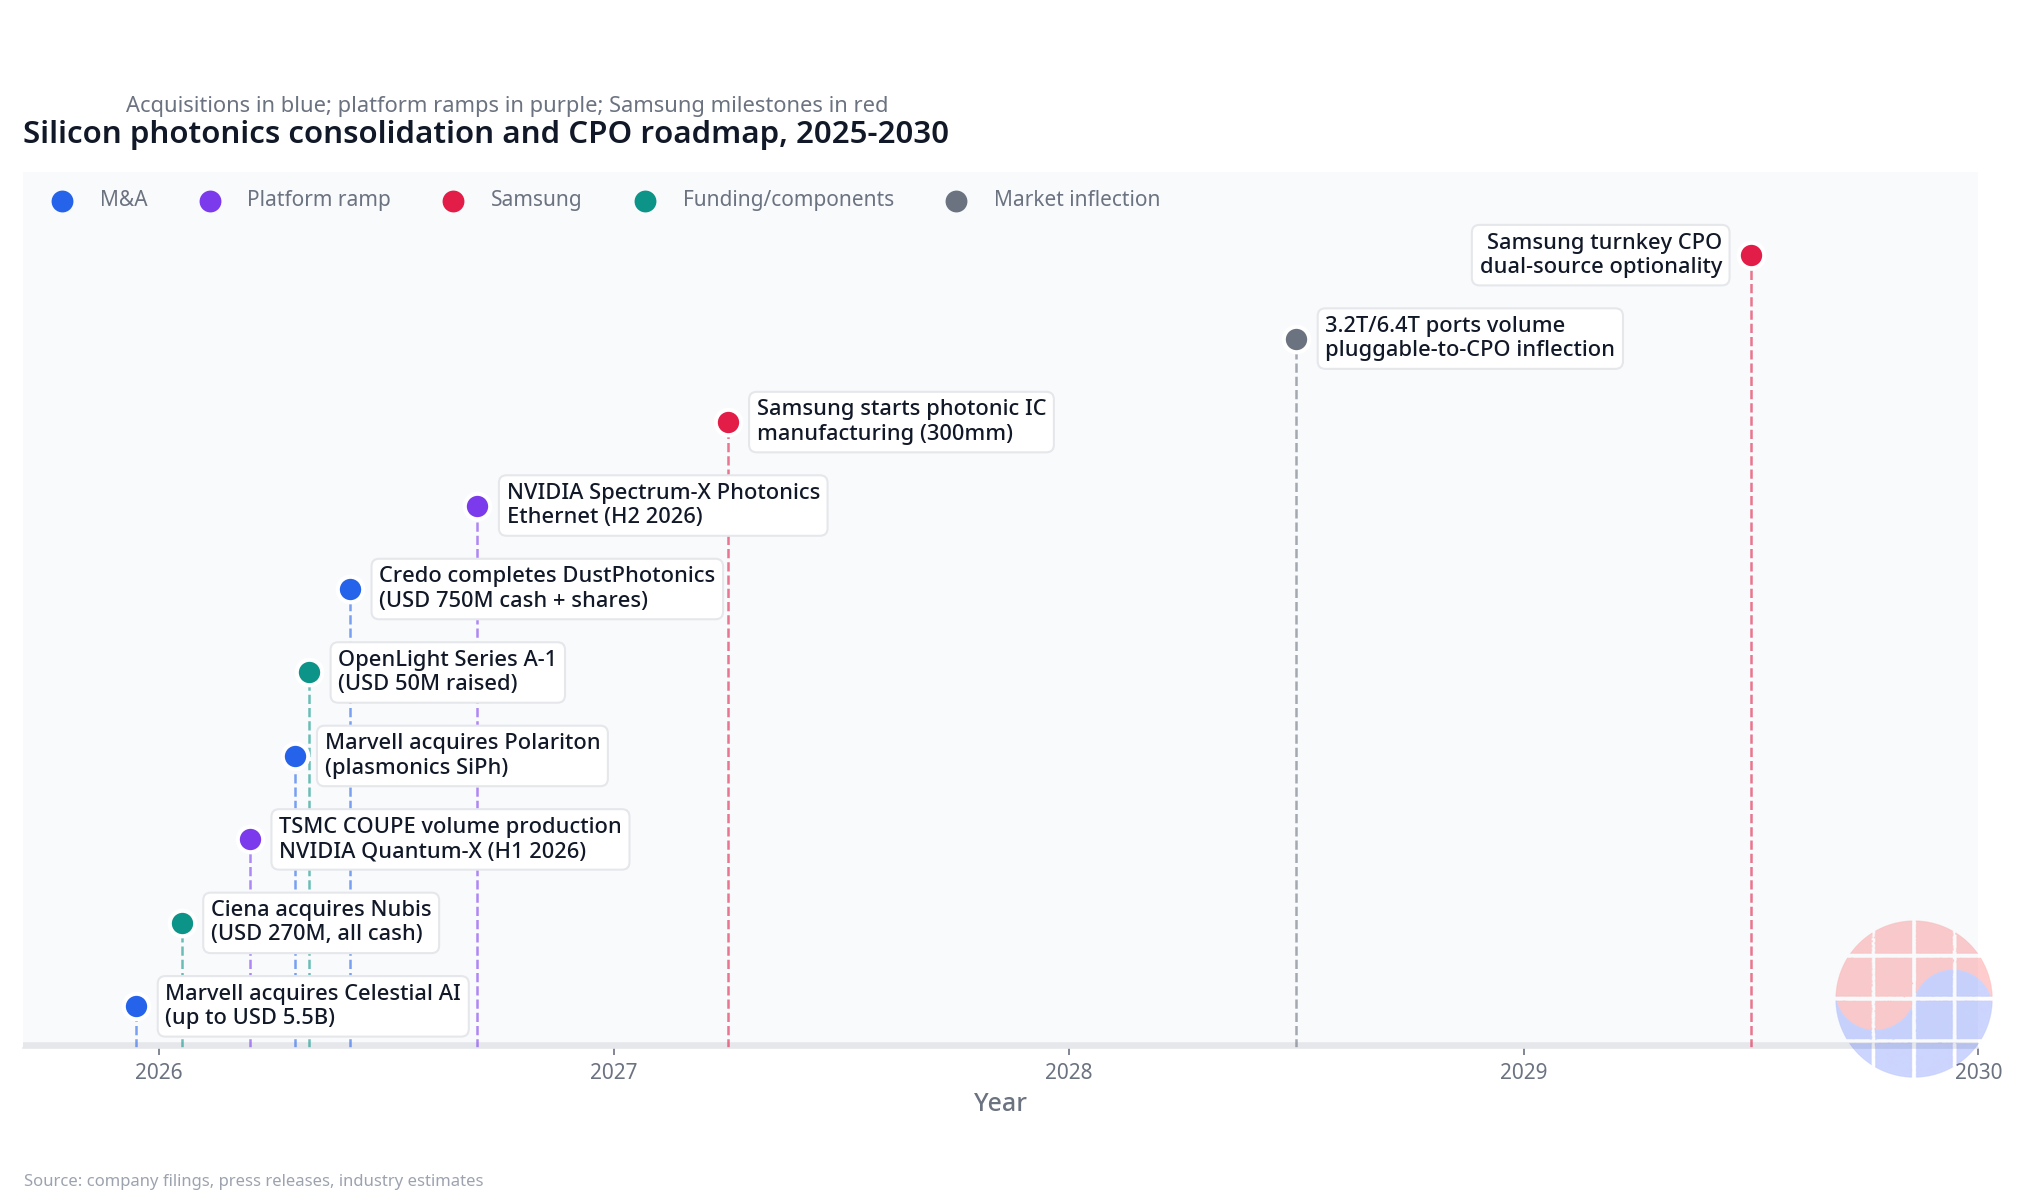
A Samsung não chega de mãos vazias. Seu PDK de fotônica de silício está completo, ela tem plataforma de 300 mm e há relatos de que conquistou um grande pedido de módulos ópticos. Se o roteiro de CPO turnkey de 2029 se materializar, a Samsung se torna a única alternativa à TSMC. O valor dessa "alternativa" é o tema da próxima seção.
Estrutura de custos: por que pagar US$ 750 mi por um PIC
A onda de M&A em fotônica de silício de 2026 mostra para onde o dinheiro flui.
| Data | Operação | Valor | Significado |
|---|---|---|---|
| Dez 2025 | Marvell → Celestial AI | Até US$ 5,5 bi | Maior saída de startup de fotônica de silício |
| Jan 2026 | Ciena → Nubis Communications | US$ 270 mi (tudo em dinheiro) | Motores ópticos CPO/NPO |
| Abr 2026 | Marvell → Polariton Technologies | Não divulgado | Modulação plasmônica para 3,2T+ |
| Abr 2026 | OpenLight Série A-1 | US$ 50 mi (US$ 84 mi total) | PDK aberto de fotônica de silício, 25+ usuários |
| Mai 2026 | Credo → DustPhotonics | US$ 750 mi em dinheiro + ações | PIC SiPh interno, integração vertical |
[Sources: anúncios das companhias — Marvell, Zacks, Photonics Spectra, OpenLight]
A aquisição da DustPhotonics pela Credo é o caso de manual. A Credo projetava SerDes e DSPs — o cérebro dos transceptores ópticos — mas comprava de terceiros o PIC de fotônica de silício, o chip que converte eletricidade em luz. Comprar a DustPhotonics completou a pilha: cabo de cobre → DSP → PIC → integração de sistema. A justificativa declarada teve três partes: reduzir a dependência de fornecimento externo, acelerar o desenvolvimento e melhorar a estrutura de custos em volume. O juízo: na era do CPO, o poder de precificação pertence a quem detém o motor óptico.
A Marvell segue a mesma gramática. A Celestial AI (até US$ 5,5 bi) comprou a visão do Photonic Fabric; a Polariton (modulação baseada em plasmônica) comprou inovação em nível de dispositivo para a era 3,2T. A plasmônica permite links ópticos paralelos mais densos e de energia ultrabaixa frente à fotônica de silício convencional.
A camada do laser é uma oligarquia à parte. Na arquitetura CPO, o motor óptico não gera luz sozinho: precisa de uma fonte externa injetando luz contínua. O fornecimento global de lasers de alta potência que operam a 70–85 °C junto ao pacote da GPU é efetivamente um duopólio Lumentum + Coherent. Por isso a NVIDIA tomou US$ 2 bi de participação estratégica em cada uma, mais compromissos de compra multibilionários: US$ 4 bi no total, a maior aposta direcionada da NVIDIA em um único nó da cadeia de suprimentos.
Opções estratégicas: o que a Samsung pode comprar — e o que deve comprar
As opções da Samsung caem em três baldes.
Primeiro, ativos de projeto de PIC. Os US$ 750 mi da Credo pela DustPhotonics são a tabela de preços. A Samsung tem o PDK e a plataforma de 300 mm, mas um portfólio comprovado de projetos PIC e tração de clientes precisam ser comprados para economizar tempo. O prêmio de aquisição é o preço do tempo.
Segundo, capacidade de laser e fonte de luz. Lasers de alta potência de classe Lumentum/Coherent raramente aparecem à venda. A jogada da Samsung é prendê-los como clientes de foundry. Vincular Coherent e Lumentum como clientes abre uma rachadura na cadeia de suprimentos centrada na TSMC.
Terceiro, integração de encapsulamento. O verdadeiro diferencial da Samsung é a combinação vertical de foundry + memória + encapsulamento avançado. O CPO só funciona quando ICs eletrônicos, ICs fotônicos, encapsulamento avançado, lasers externos e acoplamento de fibra se movem como um só corpo. Nenhuma camada vence sozinha; vence o integrador entre camadas. A integração vertical tipo IDM é uma das poucas forças estruturais da Samsung.
Os riscos são igualmente claros. Em HBM, a Samsung demorou a responder à demanda de IA e cedeu participação. O padrão "chegar tarde e pagar caro" pode se repetir na fotônica de silício. A Samsung também precisa escolher se orienta os ativos adquiridos para compatibilidade com o ecossistema COUPE da TSMC (comercialização mais rápida) ou para um padrão próprio (diferenciação); ambos custam dinheiro.
A leitura de Chase
Esta história não é "a Samsung fabrica chips ópticos". É "a guerra pela propriedade da camada óptica de I/O entrou em fase de M&A".
Revejamos como as margens do chip de IA foram distribuídas na última década. A NVIDIA definiu a camada de computação, o trio do HBM definiu a camada de memória, a TSMC definiu a camada de encapsulamento. O definidor de cada camada capturou a maior parte da margem dessa camada. A quarta camada que se abre agora é a I/O óptica. A TSMC já tomou assento com o COUPE; a NVIDIA com o Quantum-X/Spectrum-X e US$ 4 bi de investimento na cadeia de suprimentos. A revisão de aquisições da Samsung é uma declaração de que vai tomar assento, mesmo atrasada.
Observem o número 2029. A meta de CPO turnkey da Samsung coincide com a maturação do mercado. Após a rampa em volume das portas 3,2T/6,4T em 2028 e o ponto de inflexão de plugável para CPO, os hiperescaladores exigirão fonte dupla. Ninguém aceitará o risco geopolítico e de cadeia de suprimentos de uma única foundry (TSMC). O CPO turnkey da Samsung em 2029 não é um jogo de participação: é um jogo de opção de fonte dupla. O valor de uma opção escala com a volatilidade (risco da cadeia de suprimentos), não com o subjacente (participação). Quanto maior o risco geopolítico, mais vale a opção da Samsung.
Para os investidores, separem os quadros de avaliação. As empresas que internalizam o motor óptico (a coorte Credo/Marvell/Ciena) e os fabricantes de módulos plugáveis vivem sob o mesmo tema "óptico", mas são ações distintas. As primeiras comem a margem da camada de definição de arquitetura; as segundas comem o fluxo de caixa da camada de volume. Misturar os dois quadros precifica mal o múltiplo.
Por fim, a economia do prêmio de M&A. A DustPhotonics levantou uma Série B de US$ 24 mi em 2024. O preço de aquisição de US$ 750 mi+ é mais de 30x o capital levantado. Uma bolha? Se o mercado de CPO chegar a US$ 8,1 bi em 2030 e a camada de PIC SiPh valer vários bilhões, internalizar o PIC é comprar poder de precificação. O prêmio parece caro, mas sob a lente da propriedade da camada pode ser racional. O que a Samsung pagar agora deve ser julgado pela mesma régua. O objetivo não é comprar barato: é comprar a camada.
Implicações
- Samsung: ativos de projeto de PIC são o alvo prioritário de aquisição. Prender Coherent e Lumentum como clientes de foundry é a alavanca contra a TSMC. O valor do CPO turnkey de 2029 é opcionalidade de fonte dupla, não participação.
- TSMC: o COUPE é o CoWoS repetido. Como definidora de arquitetura, absorve a maior parte do volume de CPO de 2026–2028. O risco é a concentração em fonte única e a geopolítica.
- NVIDIA / Broadcom: o duopólio da camada de sistema. A NVIDIA sela o upstream com US$ 4 bi de investimento na cadeia de suprimentos; a Broadcom é a opção padrão do campo não-NVIDIA (Tomahawk 6 em volume).
- Investidores: avaliem os internalizadores do motor óptico e os fabricantes de módulos plugáveis com quadros separados. Validem o CPO na linha do tempo: receita em 2026 → escala em 2027 → inflexão de substituição em 2028.
- A observar: o anúncio do alvo de aquisição da Samsung (preço, ativos), se a fabricação de chips fotônicos começa em 2027, e a penetração do CPO na rampa de portas 3,2T de 2028.
FAQ
Por que a Samsung considera adquirir empresas de fotônica de silício?
Para desafiar a plataforma COUPE da TSMC combinando processos de foundry, memória e encapsulamento avançado. Um alto executivo da Samsung revelou a revisão de aquisições em entrevista à MTN em outubro de 2026, com fabricação de photonic IC em wafers de 300 mm prevista para o próximo ano. Com o roteiro da TSMC um a dois anos à frente, o M&A é uma estratégia para comprar tempo. Source
Qual é o tamanho do mercado de CPO?
As estimativas da indústria colocam o mercado de CPO em US$ 46 mi em 2024 crescendo para US$ 8,1 bi em 2030 (137% CAGR), superando US$ 20 bi em 2036. Cerca de 35% dos módulos ópticos de data centers de IA devem ser CPO até 2030. Source
Como o COUPE da TSMC difere dos planos da Samsung?
O COUPE da TSMC está em produção em volume em 2026 e sustenta o NVIDIA Quantum-X/Spectrum-X e o Broadcom Tomahawk 6. A Samsung mira fabricação de chips fotônicos em 2027 e CPO turnkey em 2029, validando tecnologia com um cliente alfa. A diferença é estimada em um a dois anos.
Por que a Credo pagou US$ 750 mi pela DustPhotonics?
Para completar a pilha de conectividade óptica internalizando os PICs de fotônica de silício ao lado de seus SerDes e DSPs. Os objetivos: reduzir a dependência de fornecimento externo, acelerar os ciclos de desenvolvimento e melhorar a estrutura de custos em volume — uma aposta de que o poder de precificação da era CPO pertence a quem detém o motor óptico. Source
Aviso: este artigo resume reportagens públicas e estimativas da indústria em 18 de outubro de 2026 e não é recomendação de investimento. Os números de mercado são estimativas que variam por fonte; os detalhes de M&A e roteiros baseiam-se em anúncios das companhias e cobertura da imprensa.
Leitura relacionada
- O verdadeiro gargalo da interconexão óptica da IA — a guerra das…
- A última resistência do cobre: por que o 448G PAM6 adia a era da…
- TPUs do Google se pagam em menos de um ano: a economia do silício…
- Ações de chips caíram 8 dias seguidos e as estimativas de lucro…
- Por que a ByteDance negocia com a MediaTek: o mercado de silício…


