 VLSI Korea
AI的下一個瓶頸是電力:800VDC資料中心轉換的贏家與輸家
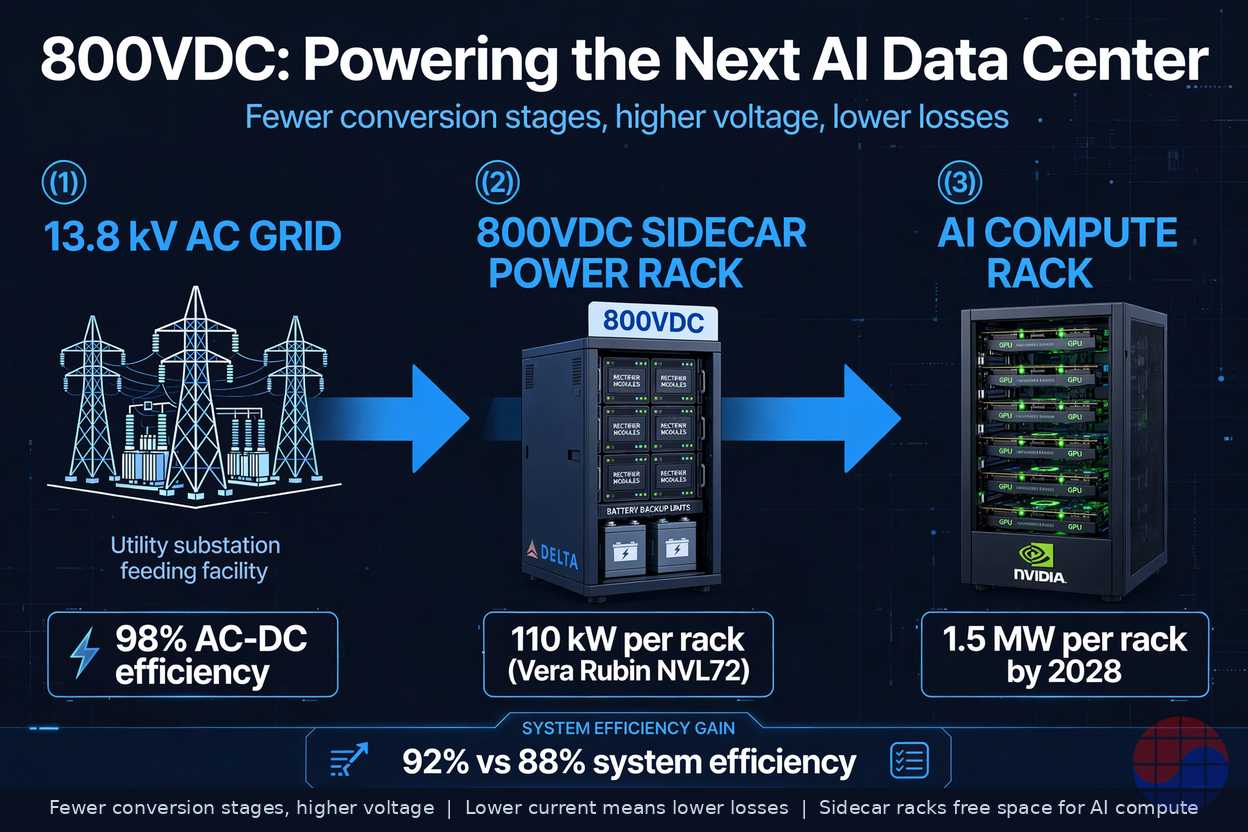
AI機櫃電力正邁向600kW至1.5MW,既有54VDC配電已達物理極限。NVIDIA的800VDC參考架構將13.8kV AC直接轉為800VDC並採sidecar結構,Delta估算效率由88%升至92%。GaN與數位電力控制成為價值核心,韓國強在變壓器、弱在半導體。


🆓 免費文章 · 任何人都可以免費閱讀
撰寫:2026-10-10 · Chase(Synopsys Staff Product Engineer,PrimeTime STA signoff · 晶圓代工實務)
30秒摘要
- AI運算的瓶頸正從晶片移向電力。Vera Rubin NVL72平台進入量產,每機櫃電力已達約110kW水準。是現行GB300 NVL72(約33kW/機櫃)的3倍以上。Texas Instruments的展望更陡峭。觀測認為AI伺服器機櫃電力到2028年將達1.5MW,約為現在的10倍。
- 既有54VDC配電無法承受這個電流。浮現的答案是800VDC。NVIDIA的參考架構是在資料中心邊界將13.8kV AC直接轉換為800VDC,消除中間轉換階段,並在運算機櫃旁設置sidecar電力機櫃的結構。GTC 2025展示了將576個Rubin Ultra GPU放入一個Kyber機櫃的800V sidecar。
- 資金流向很明確。Delta Electronics·Schneider Electric等電力系統整合業者與Texas Instruments·Infineon·Renesas·Navitas等電力半導體業者拿走價值。核心元件是GaN。反之既有以UPS為中心的業者與54V電力架陣營將失去立足之地。
- 轉換的誘因以數字證明。據Delta估算,與既有UPS基礎相比系統效率從88%上升至92%。以1GW級AI工廠為基準,每年電力費差異達數千萬美元。以下直接計算。
- 韓國在變壓器·配電盤等電網端很強。LS Electric在2026年10月贏得北美AI資料中心用345kV變壓器1億3,341萬美元訂單就是證據Source: Aju Press。但800VDC心臟的GaN元件與數位電力控制沒有韓國玩家。這個差距是韓國觀點的戰略課題。
Background:為何現在是800VDC
資料中心電力設計的歷史是提高電壓的歷史。在伺服器板級,12V曾是標準,AI時代開啟後上升至48V、54V。提高電壓的原因是單純的物理。電力(P)是電壓(V)與電流(I)的乘積。若以低電壓傳送相同電力,電流變大,電流變大導體的電阻損失(I²R)以電流平方膨脹。銅匯流排變粗,空間變窄,熱量無法承受。
現在已到達那個極限點。據業界觀測,目前AI工廠的機櫃依賴54VDC配電,NVIDIA說明當機櫃電力超過200kW,空間限制·銅過載·低效轉換會同時撞上物理極限Source: Data Center Dynamics。在Vera Rubin NVL72以約110kW/機櫃進入量產的現在,下一代Rubin Ultra在Kyber機櫃目標每機櫃最高600kW。NVIDIA路線圖時點是2027年下半年Source: Tom's Hardware。Texas Instruments展望2028年每機櫃1.5MW也是相同脈絡。
以數字感受一下。若以54V傳送1MW,需要約18,500A電流,以800V傳送約1,250A即可(I = P/V,單純計算)。若導體相同,電阻損失與電流平方成正比,因此高電壓化將損失以位數單位減少。這是800VDC轉換的物理必然性。
NVIDIA的800VDC參考架構是將這個物理擴展至整個資料中心設計。在資料中心邊界(perimeter)將13.8kV AC直接轉換為800VDC,以兩條導體將800V匯流排拉至IT機櫃後,在機櫃內部的DC/DC階段降至中間匯流排電壓(54V/12V,逐漸至6V),最終由GPU板上的voltage regulator module(VRM)產生1V以下的核心電壓。核心是將電力轉換推出運算機櫃外的sidecar結構。將轉換裝置占用的空間讓給運算,就能實現將576個Rubin Ultra GPU放入單一Kyber機櫃的整合度。
Business Deep Dive
1. 電力傳遞價值鏈的解剖:2階段轉換
先看既有(legacy)路徑。Grid AC進入後經過UPS。UPS是將AC轉為DC再轉回AC的雙重轉換裝置。接著在機櫃安裝電力架轉為54VDC,在伺服器板轉為12V,再在point-of-load buck轉換器轉為1V以下。經過4~5階段轉換,每階段累積幾%損失。
800VDC路徑將其折疊為2階段。
第一階段是邊界的整流。Delta Electronics在DCW Asia 2026(新加坡)公開的800VDC In-Row Power是代表。最高660kW輸出、AC-DC效率最高98%、將480kW容量的battery backup unit(BBU)直接整合至800V匯流排Source: Delta Electronics。在同一活動,Delta也推出將中電壓直接轉為800VDC的solid-state transformer(SST)與以solid oxide fuel cell(SOFC)為基礎的微電網解決方案。這是將從電網到晶片視為一條DC鏈的宣告。
第二階段是機櫃內部的降壓。Texas Instruments與NVIDIA合作公開的架構從800V到GPU核心電力僅使用兩個階段。800V→6V隔離型DC-DC bus converter,以及6V→1V以下的multiphase buck converterSource: Texas Instruments。800V→6V匯流排轉換器內建GaN電力級,峰值效率97.6%,功率密度超過2000W/in³。TI也同時推出30kW級800V AC/DC PSU與800V電容器組(以EDLC超級電容器為基礎,緩衝次秒級負載急變)。
這個結構中最值得關注的是BBU的位置。過去在UPS內的電池直接上到800V匯流排上。分散配置的不是應對停電,而是應對瞬間電壓下降或AI工作負載特有的急遽負載變動的能量緩衝。這是電力設計中心從『緊急備用』移向『常時負載平坦化』的訊號。
2. 拿走價值的主體:贏家地圖
每個轉換期價值鏈的權力都會移動。800VDC轉換的贏家有三類。
第一,電力系統整合業者。Delta除了800VDC In-Row Power,還將Vera Rubin NVL72專用cold plate、最高60kW/機櫃的貨櫃型AI資料中心、PUE 1.19的液冷系統捆為『Grid-to-Chip』產品組合出售Source: Delta Electronics。Schneider Electric在Computex 2026(台北)公開了NVIDIA下一代GPU用800VDC sidecar電力系統,由台灣R&D中心開發這點意味深長。考慮到AI伺服器製造中心在台灣ODM,電力系統的開發據點也貼向那裡是自然的。NVIDIA公布的夥伴名單中,矽方面有Infineon·STMicroelectronics·TI,電力系統組件方面有Delta·Flex Power,資料中心電力系統方面有Eaton·Schneider Electric·VertivSource: Data Center Dynamics。
第二,電力半導體業者。TI握有上述2階段架構事實上的參考矽。Infineon在2026年10月初完成C2i Semiconductors收購,將software-defined multiphase controller與smart power stage納入旗下。C2i團隊加入Infineon Power Systems事業部Source: The Economic times。Infineon在Si·SiC·GaN元件產品組合上疊加數位控制技術,顯示電力半導體的競爭軸正從元件本身移向控制架構。Renesas開始業界首次樣品出貨800V HVDC AI資料中心用雙面散熱650V GaN FET。Navitas與Microchip共同推出將800V DC在伺服器內部直接轉為6V的OCP機櫃電源參考設計。結合Navitas的GaN 16個與Microchip的數位訊號控制器(dsPIC33AK)、安全晶片(TA100),GaN與數位電力的結合正成為參考設計的標準文法。
第三,GaN供應鏈本身。據市調業者Yole展望,電力GaN元件市場將以年均35%成長,2031年達35億美元。GaN在800VDC重要的原因是切換速度與損失的trade-off。在高電壓·高頻切換中比矽損失更低,因此能將電感器·電容器等被動元件做得更小。這是TI匯流排轉換器達成超過2000W/in³功率密度的背景。
反之輸家也很明確。既有以UPS為中心的業者、被綁在54V電力架的業者、依賴銅匯流排量的業者。Delta本身估算與既有UPS基礎相比系統效率從88%上升至92%,這也是承認UPS架構結構上背負4%p劣勢。
3. 效率4%p的規模經濟學
若覺得4%p沒什麼,那就是看錯規模了。直接計算。假設IT負載1GW的AI工廠。系統效率88%時輸入電力約1.136GW,丟棄的熱為136MW。效率92%時輸入約1.087GW,廢熱87MW。差異是49MW。以每kWh 7美分計算,節省這個電力的價值每年約3,000萬美元(49,000kW × 8,760小時 × $0.07,單純計算)。冷卻設備的capex與opex減少是另外的。不必冷卻49MW廢熱,液冷CDU容量本身就減少。
NVIDIA的主張更積極。800V HVDC架構能將end-to-end電力效率改善最高5%,維護成本降低最高70%Source: Data Center Dynamics。邏輯是若從機櫃內部移除AC/DC PSU,故障點減少,也不再需要PSU更換人力。即使考慮數值是NVIDIA的自我主張,方向性也很明確。電力效率1%p在GW規模是8位數美元數字。這是hyperscaler將800VDC接受為『路線圖』而非『研議』的原因。
再加上空間經濟學。Sidecar結構將電力轉換裝置占用的運算機櫃內部空間返還給運算。在相同地板面積放入更多GPU,意謂資料中心單位面積營收上升。電力效率與空間效率同向移動的轉換並不常見。
📩 在持續關注這個主題嗎?
財報·報告·HBM供需的後續分析,每天10:30(KST)寄到您的信箱。 免費訂閱 →
4. 韓國觀點:變壓器很強,半導體卻是空的
冷靜看韓國玩家的位置。強項很明確。LS Electric在2026年10月1日宣布贏得北美hyperscale AI資料中心專案用345kV超高壓變壓器1億3,341萬美元(約1,812億韓元)訂單。條件是到2030年依序交付9個變電所Source: Aju Press。同年9月與KT Cloud簽訂AI資料中心電力基礎設施MOU,表示除了超高壓變壓器·GIS·配電盤供應,還將擴展至UPS與空調領域Source: Seoul Economic Daily。LS Eco Energy在2026年10月7日宣布投資80億韓元於越南子公司,建設AI資料中心用大容量供電裝置bus duct生產設施。目標2027年下半年量產Source: ChosunBiz。
也就是說,韓國在『電網端』擁有全球通用的競爭力。超高壓變壓器、GIS、配電盤、bus duct。當AI工廠以GW單位建設時,最先發注的就是這個領域。
但800VDC轉換的心臟地帶沒有韓國半導體業者。800V→6V匯流排轉換器的GaN電力級(TI)、雙面散熱GaN FET(Renesas)、software-defined multiphase controller(Infineon-C2i)、GaN+數位電力參考(Navitas+Microchip)。這份名單上沒有韓國無廠·晶圓代工的名字。每當價值重心從『鐵與銅』移向『矽與軟體』的轉換期都會跟隨的韓國痼疾差距,在這裡也重演。
機會有兩個。第一,將電網端的強項擴展至800VDC端。如同Delta將SST(中電壓→800VDC直接轉換)與微電網推向前線,電網與資料中心的邊界領域,韓國電力設備業者有很大切入餘地。第二,與數位電力控制業者的合作·收購。如同Infineon買下C2i,控制演算法與系統架構能力是下一個10年的護城河。比元件單位追趕,架構單位合作更現實。
5. 標準·供應鏈風險:相反情境
並非只有玫瑰色情境。第一,標準分裂。NVIDIA的參考是monopolar 800V(2線式),但業界一角也討論bipolar方式。這是Navitas·Microchip的OCP參考設計成為變數的原因。若標準分裂,供應鏈分裂,規模經濟崩解。誰握有事實(de facto)標準是2026~2027年的觀戰點。
第二,安全與人力。800VDC的電弧(arc)風險與AC不同。DC電弧不會自然熄滅,需要專用斷路器·連接器規格,電氣作業者的教育體系也須重新建立。可能出現技術已準備好、但現場認證延遲的瓶頸。
第三,執行風險。NVIDIA路線圖的區分是,全面800VDC資料中心與Kyber一起在2027年。也有報導稱MGX相容800VDC電力機櫃以2026年第3季量產為目標。若路線圖動搖,生態系整體的量產ramp也會一起推遲。Rubin Ultra級機櫃(最高600kW)是否實際在2027年下半年推出,是決定轉換速度的分歧點。
第四,既有設備的慣性。全球資料中心的installed base以UPS與54V為基礎。在綠地AI工廠800VDC理所當然,但在棕地retrofit,既有投資的折舊會延遲轉換。轉換不是『何時』的問題,而是『以何種速度』的問題。
Chase's Take
在半導體業界,架構轉換總是以相同模式移動資金。每當電壓上升一階,轉換階段減少,新產生的轉換階段的擁有者拿走利潤。從12V到48V、48V到54V,現在從54V到800V。每次『銅』的位置減少,『矽』的位置增加。
這次轉換中最有趣的是NVIDIA的平台操作。NVIDIA透過以參考架構定義電力規格,將自家路線圖的風險分散到生態系。讓Kyber要求800VDC,Delta·Schneider·TI·Infineon代為進行R&D的結構。握有sidecar事實標準者收取通行費的遊戲。這是賣GPU的公司定義電力標準的時代。
Infineon的C2i收購顯示這個遊戲的下一步。護城河(moat)正從元件(device)移向控制演算法與系統架構。GaN元件本身隨時間會成為commodity。剩下的是software-defined power,即預測負載變動、即時控制多相轉換器的能力。我的判斷是,電力半導體業界的M&A今後將指向『控制公司』而非『元件公司』。
對韓國的意涵也很明確。我們在『鐵與銅』獲勝,在『矽與軟體』落敗。LS Electric的1.8億美元訂單是優秀的盾,但下一個戰場是GaN與數位控制。若不將電力設備的強項擴展至DC配電·SST·微電網,同時以合作或收購確保控制架構能力,800VDC時代的韓國將停留在交付『昂貴的鐵』的位置。
投資觀點的先行指標只有一個。MGX相容800VDC電力機櫃2026年第3季量產目標是否達成。轉換的開始不是規格,而是發注。
Implications
- 資料中心營運者:新工廠必須以800VDC-ready設計。邊界整流空間、sidecar機櫃空間、800VDC安全規格進入設計變數。2027年以後完工的若不以800VDC為前提,資產的使用年限會縮短。
- 電力設備業者:被綁在54V電力架·既有UPS產品組合的業者處於轉型或淘汰的岔路。如Delta與Schneider的行蹤所示,贏家賣的不是『盒子』,而是『從電網到晶片的系統』。
- 電力半導體業者:GaN與數位控制的結合是參考設計的標準文法。僅有元件不足,必須有進入參考架構的控制IP。
- 韓國電力設備業者:將超高壓·配電的強項擴展至DC配電·SST·微電網的時間就是現在。將LS Electric–KT Cloud MOU等國內參考連接到800VDC實證是下一步。
- 應關注:Rubin Ultra/Kyber是否遵守2027年下半年路線圖、OCP發起的800VDC標準討論走向、GaN價格曲線。這三點決定轉換速度。
FAQ
Q1. 800VDC為何比既有54VDC配電更有效率?
電壓愈高,相同電力能以更少電流傳送(P = V×I)。若以54V傳送1MW需要約18,500A,以800V約1,250A即可。導體電阻損失與電流平方成正比(I²R),因此高電壓化將損失以位數單位減少。再加上轉換階段縮減(4~5階段→2階段),據Delta估算系統效率從88%上升至92%Source: Delta Electronics。
Q2. 800VDC資料中心何時全面展開?
路線圖分歧點有兩個。MGX相容800VDC電力機櫃以2026年第3季量產為目標,全面800VDC資料中心與Rubin Ultra用Kyber機櫃一起在2027年,這是NVIDIA路線圖的區分。Rubin Ultra以2027年下半年、每機櫃最高600kW為目標Source: Tom's Hardware。
Q3. GaN在800VDC轉換中為何重要?
當以高頻切換800V級高電壓時,GaN比矽損失更低,能將電感器·電容器等被動元件做得更小。這是TI的800V→6V匯流排轉換器峰值效率97.6%、功率密度超過2000W/in³的背景Source: Texas Instruments。市調業者Yole展望電力GaN元件市場將以年均35%成長,2031年達35億美元。
Q4. 對韓國企業有何機會?
電網端的強項是機會。LS Electric接連發布北美AI資料中心用345kV變壓器1億3,341萬美元訂單(2026年10月)、與KT Cloud的AI資料中心電力MOU(2026年9月)Source: Aju Press。但800VDC心臟的GaN元件與數位電力控制沒有韓國玩家,這是差距。擴展至DC配電·SST·微電網與確保控制架構能力是課題。
{
  "@context": "https://schema.org",
  "@type": "FAQPage",
  "mainEntity": [
    {
      "@type": "Question",
      "name": "800VDC為何比既有54VDC配電更有效率?",
      "acceptedAnswer": {
        "@type": "Answer",
        "text": "電壓愈高,相同電力能以更少電流傳送(P = V×I)。若以54V傳送1MW需要約18,500A,以800V約1,250A即可。導體電阻損失與電流平方成正比(I²R),因此高電壓化大幅減少損失。再加上轉換階段縮減(4~5階段→2階段),據Delta估算系統效率從88%上升至92%。"
      }
    },
    {
      "@type": "Question",
      "name": "800VDC資料中心何時全面展開?",
      "acceptedAnswer": {
        "@type": "Answer",
        "text": "MGX相容800VDC電力機櫃以2026年第3季量產為目標,全面800VDC資料中心與Rubin Ultra用Kyber機櫃一起在2027年,這是NVIDIA路線圖的區分。Rubin Ultra以2027年下半年、每機櫃最高600kW為目標。"
      }
    },
    {
      "@type": "Question",
      "name": "GaN在800VDC轉換中為何重要?",
      "acceptedAnswer": {
        "@type": "Answer",
        "text": "當以高頻切換800V級高電壓時,GaN比矽損失更低,能將被動元件做得更小。這是TI的800V→6V匯流排轉換器峰值效率97.6%、功率密度超過2000W/in³的背景。市調業者Yole展望電力GaN元件市場將以年均35%成長,2031年達35億美元。"
      }
    },
    {
      "@type": "Question",
      "name": "對韓國企業有何機會?",
      "acceptedAnswer": {
        "@type": "Answer",
        "text": "電網端的強項是機會。LS Electric發布了北美AI資料中心用345kV變壓器1億3,341萬美元訂單(2026年10月)與與KT Cloud的AI資料中心電力MOU(2026年9月)。但800VDC心臟的GaN元件與數位電力控制沒有韓國玩家,這是差距,擴展至DC配電·SST·微電網是課題。"
      }
    }
  ]
}
延伸閱讀:GaN電力元件的標準教科書 — GaN Power Devices for Efficient Power Conversion第4版(Wiley/IEEE Press,2025,Alex Lidow等)。在Amazon搜尋
透過此連結購買可能產生佣金。
本文是以企業官方發布與公開新聞稿為基礎的獨立分析,不是投資建議。引用的數值·時程以發布時點為基準,可能變更。
相關文章
- 類比半導體也短缺?2026年真正的瓶頸是AI電力與車用長尾
- 市場快訊:800V電力大轉換 — AI資料中心以GaN·SiC重組電力傳遞的理由
- 從Cerebras到Groq:資料中心AI晶片真正的護城河
- 市場快訊:企業級SSD成為AI的第二記憶體 - 資料中心SSD營收,一季接近100億美元
- Daily Silicon:三星電子·SK hynix 43.2兆:HBM·DRAM設施投資
📩 今天錯過的分析,明天早上寄到您的信箱
每天10:30(KST)Daily Silicon與財報·機構報告核心解讀搶先送達。訂閱後可選擇韓語/英語/日語新聞通訊,中文深度分析每日在網站更新。
免費訂閱 →
免費 · 無垃圾郵件 · 隨時退訂


