VLSI Korea
獲利翻倍,股價卻下跌 — 本週財報將裁決半導體論戰
SOX 連跌八天、單週下跌 11.41%,但 SMH 成分股獲利一年內約成長一倍,追蹤本益比從 38 倍降至 32 倍。台積電與艾司摩爾已用創紀錄的財報作答。從 10 月 21 日科林研發到 29 日英特爾,四份財報將裁決這場論戰。


🆓 免費文章 · 任何人都可以免費閱讀
30 秒摘要
- 費城半導體指數(SOX)於 2026 年 10 月 16 日收在 11,137.29 點,單週下跌 11.41%,連續 8 個交易日下跌,為 2008 年以來最長跌勢。 距高點已下跌 23.9%,但年初至今仍上漲 57.2%。(Source)
- 單週跌幅最大的是設備與記憶體股:科林研發下跌 17.22% 至 263.94 美元、威騰下跌 16.43%、美光下跌 14.59%、英特爾下跌 14.18%。
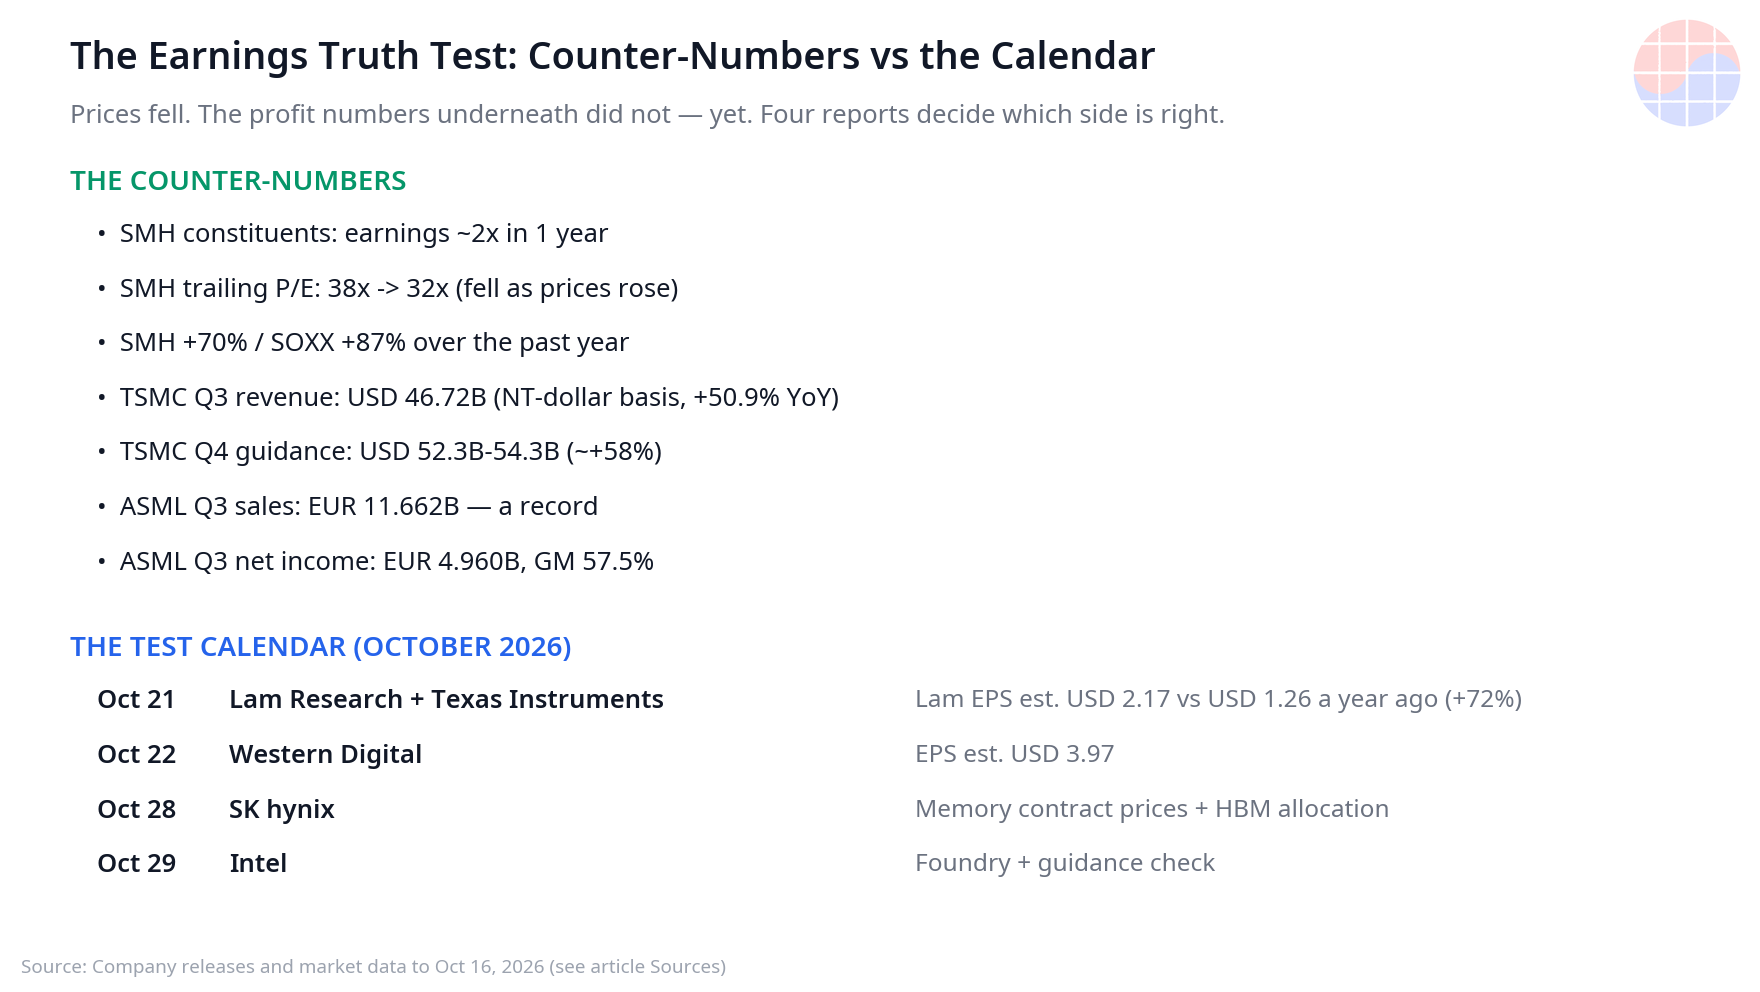
- 反方數字指向相反方向。 過去一年 SMH 半導體 ETF 上漲約 70%,但其成分股獲利約成長一倍,追蹤本益比反而從 38 倍降至 32 倍。股價漲了,獲利漲得更快。(Source)
- 台積電第三季已經投下一票:營收 467.2 億美元、淨利年增 68.7%,第四季財測 523 億至 543 億美元。艾司摩爾第三季營收 116.62 億歐元,創歷史新高。(Source) (Source)
- 裁決將在本週與下週出爐。 科林研發與德州儀器 10 月 21 日、威騰 10 月 22 日、SK 海力士 10 月 28 日、英特爾 10 月 29 日公布財報。
- 核心判斷:這波下跌是市場為「獲利見頂」的恐懼定價。能消除這份恐懼的只有獲利本身,而第一位證人不是記憶體,而是設備廠。
Background: 連跌八天,兩個故事
2026 年 10 月 16 日星期五,SOX 收在 11,137.29 點。連續 8 個交易日下跌,是 2008 年以來最長的跌勢,單週跌幅 11.41%。距高點下跌 23.9%,進入教科書定義的熊市區間。SOXX ETF 當日下跌 4.14% 至 493.39 美元。然而同一個指數年初至今仍上漲 57.2%。兩個事實同時成立,正是這場論戰如此喧鬧的原因。
跌勢集中在 AI 交易漲得最兇的地方。蝕刻與沉積設備商科林研發單週下跌 17.22%,收在 263.94 美元;威騰下跌 16.43%、美光下跌 14.59%、英特爾下跌 14.18%。賣出邏輯很簡單:AI 資本支出靠舉債融資、報酬未經證明、晶片獲利已經見頂。
反方邏輯同樣簡單,而且建立在算術而非情緒上。截至 10 月中旬的過去一年,SMH 上漲約 70%、SOXX 上漲約 87%,但 SMH 成分股的獲利在同一期間約成長一倍。由於獲利成長快於股價,追蹤本益比在指數上漲期間從 38 倍壓縮至 32 倍。相較之下,S&P 500 同期獲利成長僅約三分之一。一個在獲利翻倍期間本益比反而下降的產業,是相當不尋常的泡沫候選人。這不代表 32 倍在絕對意義上便宜,但它改變了空方獲勝所需的條件:獲利成長不能只是放緩,必須折斷。
兩份已公布的財報站在獲利這一邊。事實上獨家製造 AI 加速器的台積電,第三季營收 467.2 億美元(以新台幣計年增 50.9%),淨利年增 68.7%;7 奈米以下先進製程占晶圓營收 79%,HPC 占 68%。第四季財測 523 億至 543 億美元,意味著約 58% 的成長。獨家供應 EUV 微影設備的艾司摩爾,第三季營收 116.62 億歐元、淨利 49.60 億歐元、毛利率 57.5%,創下歷史新高,並表示客戶需求到 2028 年都超過其供給產能,客戶甚至已釋出 2029 至 2030 年的訂單意向。
所以市場爭的不是過去。過去已經印出來了。爭的是獲利曲線是否從此折彎——而只有接下來四份財報能回答這個問題。
Business Deep Dive
1. 用數字看這波拋售
| 名稱 | 單週變動(至 2026 年 10 月 16 日收盤) | 收盤 / 備註 |
|---|---|---|
| 科林研發 | -17.22% | 263.94 美元 |
| 威騰 | -16.43% | 10 月 22 日財報 |
| 美光 | -14.59% | 記憶體指標股 |
| 英特爾 | -14.18% | 10 月 29 日財報 |
| SOX 指數 | -11.41% | 11,137.29,連跌 8 天 |
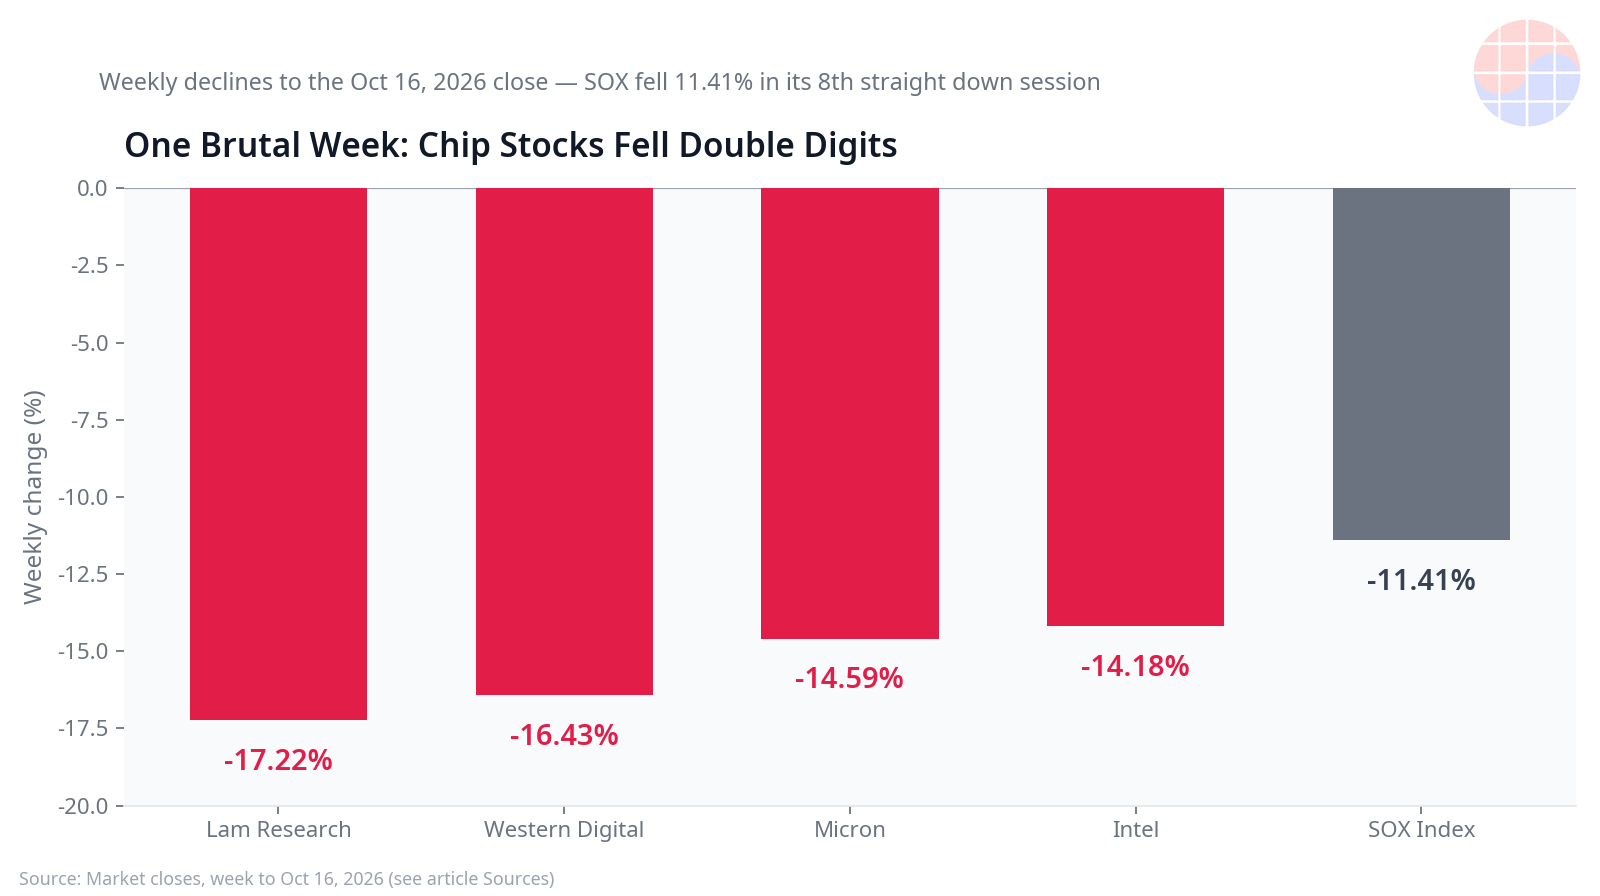
Source: 截至 2026 年 10 月 16 日的市場收盤數據。(Source)
比跌幅更重要的是三個特徵。第一,跌勢廣泛但不均勻:指數跌 11.41%,個別 AI 供應鏈個股跌 14% 至 17%,這是擁擠交易部位平倉的典型簽名,而非公司個別消息。第二,跌勢發生在財報季之前,而非財測下修之後——主要晶片廠中沒有任何一家真正發出警告。第三,距高點 -23.9% 的回檔,已經為相當程度的獲利失望定價。若財報只是達到門檻,門檻本身就會成為催化劑。
2. 帳本上的獲利面
| 指標 | 數值 | 期間 |
|---|---|---|
| SMH 股價變動 | 約 +70% | 過去一年(至約 10 月 14 日) |
| SMH 成分股獲利 | 約 2 倍 | 過去一年 |
| SMH 追蹤本益比 | 38 倍 → 32 倍 | 過去一年 |
| SOXX 股價變動 | 約 +87% | 過去一年 |
| S&P 500 獲利成長 | 約 +1/3 | 相近期間 |
Source: 截至 2026 年 10 月中旬的 ETF 與指數數據。(Source)
這是泡沫論必須解釋的表格。在典型的狂熱行情中,股價跑贏獲利、本益比膨脹直到斷裂。這裡的順序相反:獲利跑贏股價,指數上漲 70% 的同時本益比被壓縮。10 月的下跌,又在最後已公布季度的獲利基礎仍在加速的情況下,進一步砍低了價格——台積電第三季淨利年增 68.7%,第四季財測指向營收約 +58% 的成長。
誠實的附註是:追蹤指標在本質上是向後看的。追蹤本益比 32 倍只有在「E」存活時才令人安心。這正是論戰重心正確地從估值比率轉向向前證據——訂單、WFE 展望、記憶體合約價、資本支出發言——的原因。這些證據將在接下來 8 天內送達。
3. 為什麼設備先回答:科林研發測試
科林研發將於 10 月 21 日星期三公布財報,這是本週資訊量最大的發布,原因在於結構。記憶體與邏輯廠賣的是已經建好的東西;設備廠賣的是客戶接下來要建的東西。因此科林研發的訂單與 WFE 評論,是包括台積電、三星、SK 海力士與美光在內整個產業鏈 2027 年意圖的領先指標。
門檻很高而且具體。市場預期 EPS 為 2.17 美元,較去年同期的 1.26 美元成長 72%。公司自家財測框架為營收 81 億美元 ± 4 億美元。上一季的表現支撐這份野心:營收 67.22 億美元(年增約 30%),NAND 相關營收季增一倍,先進封裝預計在 2026 年成長 70% 以上,中國占 FY2026 營收的 34%。
| 科林研發檢查點 | 數值 |
|---|---|
| Q3 EPS 市場預期 | 2.17 美元 |
| 去年同期 EPS | 1.26 美元(預期增幅 +72%) |
| 公司營收財測 | 81 億美元 ± 4 億美元 |
| 上一季營收 | 67.22 億美元(年增約 +30%) |
| 中國占 FY2026 營收比重 | 34% |
聆聽順序如下:(1) 2027 年 WFE 展望——上調、維持或下調;(2) 成長最快的兩條產品線 NAND 與先進封裝的評論;(3) 出口管制風險集中的中國營收說法;(4) 任何關於客戶延後或提前設備交付的措辭。一次乾淨的優於預期加上穩健的 WFE 展望,不只是救科林研發一檔股票,而是為所有跟著它一起被拋售的客戶的資本支出計畫背書。
4. 檢驗行事曆
| 日期(2026 年 10 月) | 公司 | 檢驗對象 | 關鍵數字 |
|---|---|---|---|
| 10 月 21 日 | 科林研發 | WFE 需求、2027 年資本支出意圖 | EPS 預估 2.17 美元(去年 1.26 美元) |
| 10 月 21 日 | 德州儀器 | 工業與類比整體需求 | 景氣廣度 |
| 10 月 22 日 | 威騰 | 儲存需求與定價 | EPS 預估 3.97 美元 |
| 10 月 28 日 | SK 海力士 | 記憶體合約價、HBM | 價格方向 |
| 10 月 29 日 | 英特爾 | 晶圓代工進展、財測 | 執行可信度 |
同晚公布的德州儀器檢驗的是「廣度」:若這波下滑是半導體景氣的整體轉折,類比指標廠會先在工業與車用訂單上感受到。10 月 22 日的威騰檢驗儲存這一軸——EPS 預估 3.97 美元已計入強勁的定價能力,其資料中心需求評論將證實或推翻 AI 基礎設施的故事。10 月 28 日的 SK 海力士是記憶體的裁決:合約價方向與 HBM 產能分配的說法,比該季本身更重要。10 月 29 日的英特爾收尾——一半是財報檢驗,一半是晶圓代工可信度檢驗。
順序本身就是重點。當 SK 海力士在 28 日開口時,設備與儲存的證人已經作證完畢。若科林研發的 WFE 展望與威騰的定價守住,舉證責任在記憶體廠開口之前就轉移到空方身上。
5. 把融資恐懼與需求事實分開
10 月焦慮的很大一部分,其實與晶片無關。它關乎 AI 建設的融資方式——靠舉債興建的資料中心、循環式的供應商融資、以及資本支出可能是一場信心遊戲的恐懼。這份恐懼在個別專案層面上甚至可能是合理的。但這與「晶片獲利已見頂」是不同的主張,兩者不應被當成同一個部位來交易。
以最後公布數字為準,需求事實相當頑固:唯一的 EUV 供應商說需求到 2028 年都超過供給;主導的晶圓代工廠為 12 月季度給出營收約 +58% 成長的財測;設備龍頭的 EPS 預計年增 72%。融資結構決定的是:若需求令人失望,誰來承擔損失。它不會在需求沒有令人失望時改變出貨數據。接下來四份財報,正是這兩個故事終於被分開的地方——一邊是訂單與合約價,另一邊是資產負債表的評論。
Chase's Take
泡沫論戰屢屢失敗,是因為兩邊都用股價在吵。一邊指著一年漲 70% 的圖說「狂熱」,另一邊指著同一張距高點 -23.9% 的圖說「機會」。股價是這個房間裡最吵的變數。安靜的變數——獲利——在一年內翻了一倍,本益比從 38 倍降到 32 倍。無論這是什麼,它都不是泡沫的標準解剖圖:那種圖是本益比在前面跑、獲利在後面邊道歉邊追。
但條件句很重要,而且是雙向的。整個「獲利翻倍」的防禦,都押在獲利斜率保持陡峭上。一個以台積電速度複合成長獲利的產業——淨利 +68.7%、下一季營收財測約 +58%——其追蹤 32 倍是可以辯護的。同樣的 32 倍若遇上折彎的獲利斜率就是陷阱,因為本益比不會禮貌地壓縮,而是會跳空崩落。正是這種不對稱,讓本週比過去 8 個交易日加起來更重要。這波拋售是市場為一份尚無人宣布的獲利失望預付的款項。失望要麼出現在訂單與財測中——從 21 日科林研發的 WFE 展望開始——要麼預付款被退回。
我對順序的判讀是:設備在記憶體之前是正確的順序,而且有利於獲利這一邊。科林研發賣的不是上一季的晶圓,而是明年的晶圓廠。如果 AI 建設的客戶正悄悄收緊資本支出,最先浮現的地方會是科林研發的訂單評論。也要看那句沒人看的一行:艾司摩爾說需求到 2028 年都超過供給,並有 2029 至 2030 年的訂單意向。這麼長的在手訂單,通常不是景氣高點的長相。高點的長相是重複下單與突然取消——而取消的監測,同樣從設備法說會開始。
對韓國讀者而言,樞紐日期是 10 月 28 日。SK 海力士不只是公布一季財報;它將印出整個 HBM 複合體(包括三星)所交易的記憶體合約價方向。若 21 日科林研發守住設備線、28 日 SK 海力士守住價格線,10 月的回檔回頭看將像是一場走錯產業的融資恐慌。若任一條線失守,上面那張「獲利翻倍」的表就會成為最糟意義上的追蹤指標。兩個結果在 8 天內都能揭曉。這是難得的奢侈——用它,等財報,而不是等貼文。
Implications: 投資與經營啟示
給投資人——8 天檢查清單:
- 10 月 21 日 科林研發: EPS 相對 2.17 美元預期的重要性,不如 2027 年 WFE 展望與任何設備交付延後/提前的措辭。中國營收說法(占 FY2026 的 34%)是風險線。
- 10 月 21 日 德州儀器: 廣度檢查。工業/類比訂單疲弱將暗示整體景氣轉折;穩定則把這波拋售收窄為 AI 個股的部位問題。
- 10 月 22 日 威騰: EPS 預估 3.97 美元。資料中心需求與定價評論將證實或裂解 AI 基礎設施需求故事。
- 10 月 28 日 SK 海力士: 記憶體合約價方向與 HBM 產能分配/在手訂單說法——韓國市場的樞紐財報。
- 10 月 29 日 英特爾: 晶圓代工進展與財測可信度,這個序列中的特異個股段落。
- 部位邏輯: 距高點 -23.9%、追蹤本益比已壓縮至 32 倍的狀態下,舉證責任在獲利空方身上——但只到第一份財測下修出現為止。兩種分支都要配好部位。
給經營者與策略負責人:
- 把設備法說會當成需求雷達來讀。 WFE 展望領先自家訂單 2 到 3 個季度;科林研發的評論是對所有主要客戶資本支出意圖的免費通路查核。
- 在董事會討論中把融資結構與需求分開。 靠舉債融資的客戶資本支出,是信用條件與合約結構上的交易對手風險問題,不是終端需求不存在的證據。
- 看合約結構,不要看現貨雜音。 在整個記憶體複合體中可見的長約長期化與產能分配機制,才是持久的訊號;單週價格波動不是。
Sources
- Lam Research fell 17% in a week; four chip companies face the market after an 11% drop
- Is the AI chip bubble bursting? Their profits just doubled
- TSMC Q3 2026 results and Q4 guidance (official release, PDF)
- ASML reports record €11.7 billion in Q3 sales
註:數字以 2026 年 10 月 16 日收盤及所引發布為準。EPS 預估、財測等前瞻數字為公司或市場預期數字,非確定結果。本文為分析,非投資建議。
📩 訂閱 VLSI Korea 電子報
每日半導體深度分析,第一時間寄到您的信箱。免費訂閱。
相關文章