VLSI Korea
美光 4.23B 歷來最大業績,HBM 2027年產量售罄... 今日半導體新聞總整理
現職半導體工程師的全球矽晶新聞每日簡報 - 美光 4.23B:HBM售罄至2027年


🆓 免費文章 · 任何人都可以免費閱讀
現職半導體工程師每天閱讀的全球矽晶新聞:本週以週五(美國10月2日)美國股市收盤作結。記憶體正從景氣循環轉為合約生意,Intel預告今年第三次調漲PC晶片價格,SOX指數創下3個月來最高點。2026年10月3日,矽晶產業的重要動態如下。
Chase's Take — 我持續盯著的數字是90%。那是美光核心資料中心事業部的毛利率。是以長期合約售罄的供給面貌,HBM的預訂已排滿至2027年。然而週五的盤勢出現了第二個訊號。Intel將在不到1年內第三次把PC CPU價格調漲10%。因為記憶體價格已上漲5~7倍,且連進來的處理器訂單的一半都無法滿足。當運算業者開始實施配給制,那個短缺就是真的。接下來兩季的瓶頸不在於DRAM位元,而是TSMC基底晶粒生產與CoWoS產能,是否能同時承接Vera Rubin與NVHBM。
摘要
- 美光FY2026第四季:營收 $54.23B(+379% YoY)。核心資料中心事業部成長11倍至 $18.0B,毛利率90%。HBM售罄至2027年。
- 為NVIDIA客製的HBM「NVHBM」,轉向由TSMC製造的3nm級基底晶粒 — 外包邏輯、更高的獲利性。
- Amazon正研議將約 $80億規模的Blackwell晶片移轉至SPV後再售後租回的結構(Reuters via FT,10月2日)。
- Counterpoint:2026年第二季「晶圓代工2.0」市場 $96.6B(+25% YoY),TSMC市占率42%。
- Intel自10月5日起調漲PC處理器價格約10% — 因記憶體價格急漲,1年內第三次調漲(10月3日)。
- Onsemi將收購Synaptics的提案提高至 $57億現金。週五 +6%(10月2日)。
- SOX週五 +2.4%,創3個月最高。Teradyne因Magnum E2記憶體測試機 +8%。AMD·NVIDIA盤中創歷史新高。
- 半導體股票總整理:SOXX $588.90(週五 +2.2%,YTD +95.6%),Intel YTD +236%,美光 YTD +280%。
01 美光 $54.23B單季:記憶體景氣循環轉為合約生意
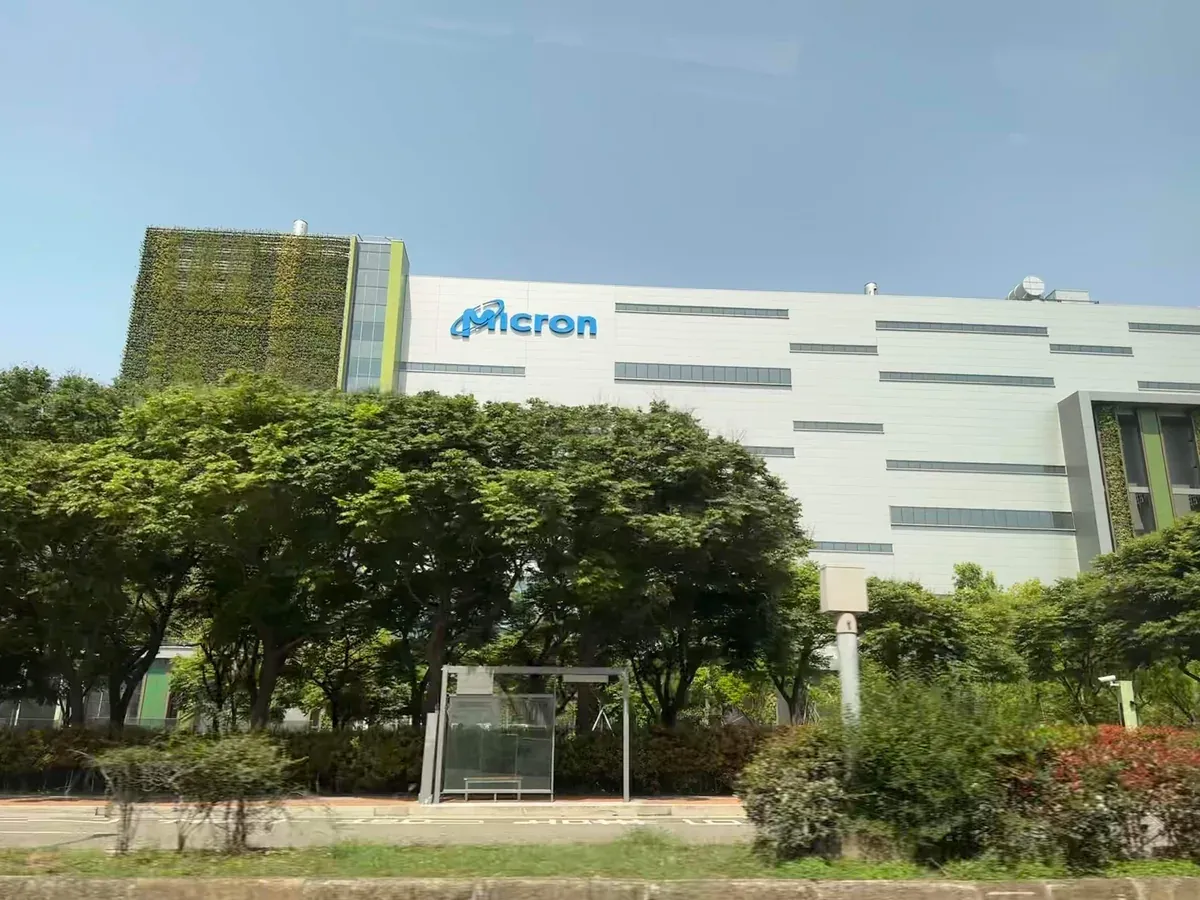
TL;DR 美光發表FY2026第四季營收 $54.23B。自1年前的 $11.32B增加379%,也高於市場共識 $51.5B。其中核心資料中心事業部占 $18.0B — 較去年同期成長11倍以上 — 毛利率90%,營業利益率85%。FY2027第一季財測為營收 $61.5B,non-GAAP毛利率約86.25%,EPS $38.15。
比頭條更重要的細節有兩點。第一,HBM3E與HBM4已售罄至2027年,且客戶已在確保2028年的量 — 這是執行長將產業形容為「結構性轉變(structurally transformed)」的依據。第二,業績發表後盤後股價幾乎沒動,在 $1,065附近 +0.3%。意思是驚喜已經反映在價格上,爭論已轉向2028年的能見度。
下一個觀察點是TSMC 9月營收,以及相對於Vera Rubin量產爬升,美光的HBM4出貨速度。美光表示,已為該平台出貨超過 $10億的HBM4。
來源 · TradingKey · ChosunBiz (2026-09-30 / 2026-10-01)
02 美光NVHBM:TSMC基底晶粒、更高的獲利性
TL;DR 美光確認,與NVIDIA共同設計的客製HBM「NVHBM」以及JEDEC標準HBM4E產品線,都將採用晶圓代工製程的基底晶粒,而非自家邏輯。基底晶粒預計以TSMC的3nm級製程製造,並表示即使外包,客製堆疊的獲利性仍將高於自家HBM4。
基底晶粒是堆疊最底層的控制層,負責讀取/寫入、ECC,以及與運算晶粒的連接。PPA直接左右堆疊效能。轉向TSMC 3nm級邏輯,是以自有毛利換取自家基底晶粒製程無法達到的PPA躍升的選擇。借用Motley Fool的說法,美光現在兩度依賴TSMC。基底晶粒也是,組裝堆疊的CoWoS封裝也是。
下一個觀察點是HBM4E的認證時點,以及TSMC基底晶粒產能是否成為Rubin量產爬升的瓶頸。
來源 · The Elec · Motley Fool (2026-10-01 / 2026-10-02)
03 Amazon的 $80億NVIDIA晶片融資結構
TL;DR Reuters引述Financial Times於10月2日報導,Amazon正研議將約 $80億規模的NVIDIA Blackwell晶片移轉至特殊目的公司(SPV)後再租回的融資結構。
這個結構之所以超越Amazon本身而重要,是因為它將AI加速器視為具有租賃現金流與殘值的基礎設施融資資產。就如同資料中心處理建築與光纖的方式。若成案,超大規模業者將獲得一個新槓桿,能在不把資本支出堆上資產負債表的情況下持續部署,而這將支撐記憶體與晶圓代工業者的GPU訂單計畫。
下一個觀察點是這個結構是否真的成案,以及租賃條件如何。須留意目前仍在研議階段。
來源 · Reuters via Financial Times · The Tower Post (2026-10-02 / 2026-10-03)
04 晶圓代工2.0第二季:$96.6B市場,TSMC 42%
TL;DR 根據Counterpoint的2026年第二季「晶圓代工2.0」統計,純晶圓代工與IDM、OSAT、光罩合計的整體市場為 $96.6B,較去年同期成長25%。TSMC以 $40.2B(+34% YoY)占其中42%市占率,若只看純晶圓代工則為 $54.9B(+29% YoY)。
這裡要讀的不是42%,而是晶圓製造與封裝·測試現在被統計在同一個市場的事實。因為AI需求已讓先進封裝成為瓶頸製程,而非附屬製程。與TrendForce的純晶圓代工市占率(TSMC第二季72.5%)指標不同,兩個數值不可混用。
下一個觀察點是10月16日TSMC第三季業績,以及9月營收是否超過財測上緣。
來源 · Counterpoint Research via ChosunBiz (2026-09-30)
📩 在持續關注這個主題嗎?
財報·報告·HBM供需的後續分析,每天10:30(KST)寄到您的信箱。 免費訂閱 →
05 Intel,10月5日起PC晶片價格調漲10% — 今年第三次
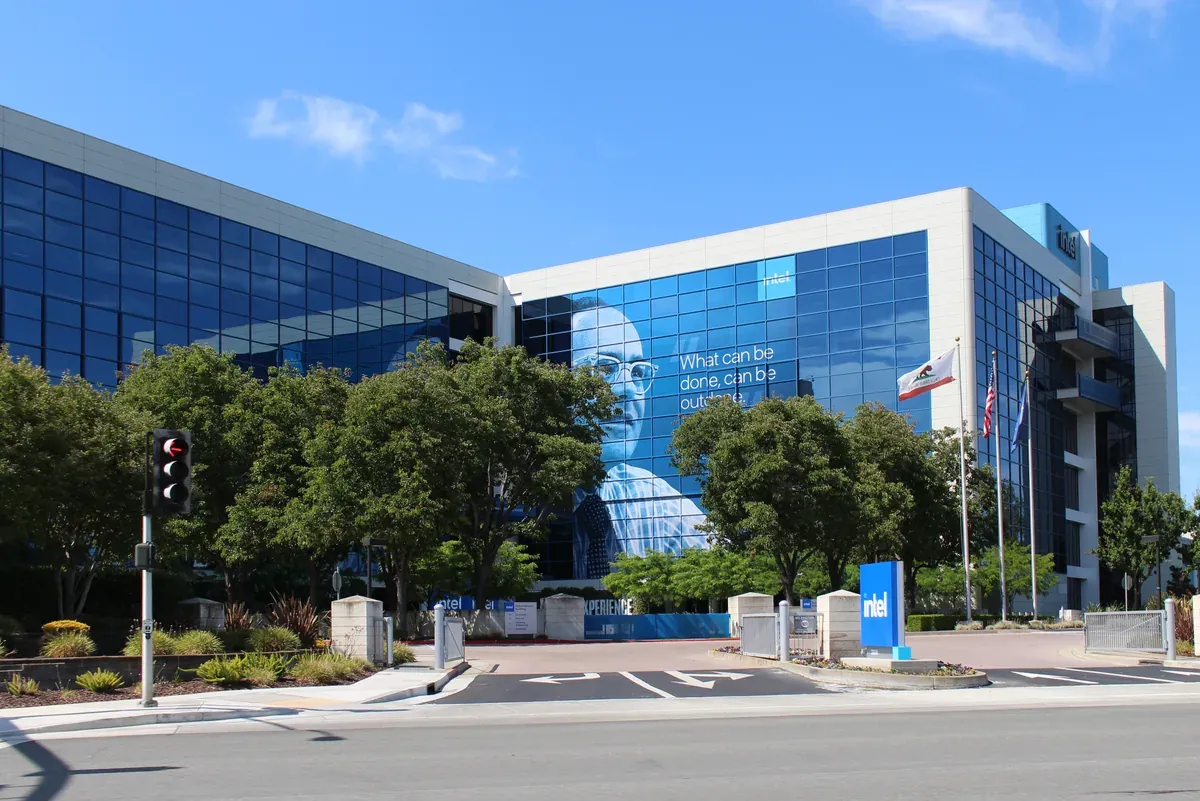
TL;DR DIGITIMES引述供應鏈消息人士於10月3日報導,Intel計畫自10月5日起將PC處理器價格調漲約10%。這是不到1年期間的第三次調漲(繼第一季、7月之後)。執行長Lip-Bu Tan表示,記憶體價格已上漲5~7倍,且目前連進來的處理器訂單的一半都無法滿足。
元凶不是Intel自身的成本,而是記憶體。AI資料中心吸走產能,DRAM·NAND價格數月來持續上漲,那個成本現在正轉嫁到PC上。市場將此解讀為定價能力,而非弱點。10月2日Intel股價盤中最高急漲14%,來到 $123.82附近,2026年以來約 +236%,創下40多年來最佳年度漲幅。
下一個觀察點是10月5日的調漲是否原封不動適用於OEM,以及AMD是否跟進。
來源 · DIGITIMES via StartupFortune (2026-10-03)
06 Onsemi,將收購Synaptics的提案提高至 $57億
TL;DR Onsemi提出以現金 $57億收購Synaptics的修正提案後,週五股價上漲6%,收在 $84.89(10月2~3日報導)。
這樁收購,是在AI基礎設施需求讓整個產業重新評價的時點,對類比·混合訊號及IoT鄰近產品組合的押注。現金 $57億規模的交易,也是對資產負債表信心的表示。若認為景氣循環撐不住,就不會以現金押注那個規模。
下一個觀察點是Synaptics董事會的反應,以及競爭出價者是否出現。
來源 · Investor's Business Daily (2026-10-03)
07 SOX創3個月最高;Teradyne因Magnum E2 +8%
TL;DR 費城半導體指數(SOX)週五盤中最高上漲3.4%,最終收漲2.4% — 創3個月來最高。Teradyne因發表用於先進DRAM·快閃介面的次世代高速記憶體測試系統「Magnum E2」而急漲8%,收在 $449.04。MACOM上漲6.6%至 $321.60,Arm上漲5.2%至 $307.49,AMD與NVIDIA盤中創歷史新高。SOX之外,Advantest、ASE、ChipMOS、UMC突破盤整區間。
須注意的是,領漲股不是GPU設計商,而是測試設備·OSAT。資金流向後段製程,意味著押注晶圓產量將出貨為實際AI加速器成品。這是比兩檔股票的上漲更健康的擴散訊號。
下一個觀察點是10月16日TSMC第三季業績 — 這是確認設備買盤是否由晶圓需求支撐的場域。
來源 · Investor's Business Daily · MarketWatch (2026-10-02 / 2026-10-03)
08 半導體股票總整理:本週結算
以週五美國股市(10月2日)收盤為準,引領產業的個股本週成績單。為收盤價基準,並非投資建議。
| 個股 | 10月2日(週五) | 重點 |
|---|---|---|
| SOX(費城半導體) | +2.4%,3個月最高 | YTD +81% |
| SOXX | $588.90 (+2.2%) | YTD +95.6%,1個月 +17.3% |
| Teradyne (TER) | +8.0% → $449.04 | Magnum E2記憶體測試機 |
| MACOM (MTSI) | +6.6% → $321.60 | |
| Arm (ARM) | +5.2% → $307.49 | |
| Onsemi (ON) | +6.0% → $84.89 | Synaptics $57億收購提案 |
| AMD | 盤中歷史新高 | 市值 $1T |
| NVIDIA (NVDA) | 盤中歷史新高 | $150B庫藏股買回擴大 |
| Intel (INTC) | ~$123.82 | YTD +236%,10/5漲價 |
| 美光 (MU) | — | HBM售罄,YTD +280% |
SOX之外,Advantest、ASE Technology、ChipMOS、UMC在週五突破盤整區間。週四盤勢也在美光業績之後傾向風險偏好,Applied Materials、Marvell、NVIDIA、Micron一路漲到收盤。
資料:Finnhub、Investor's Business Daily、MarketWatch。週五 = 美國10月2日正規盤。
以數據看本週
常見問題
美光的業績為什麼重要?
美光是DRAM·NAND三大供應商中最早發表季度業績的公司。這次FY2026第四季營收542.3億美元(較去年同期 +379%)、資料中心營收成長11倍、HBM 2027年產量售罄,被視為整體記憶體市況的先行指標。成為衡量三星電子·SK hynix業績方向的基準。
HBM價格漲了多少?
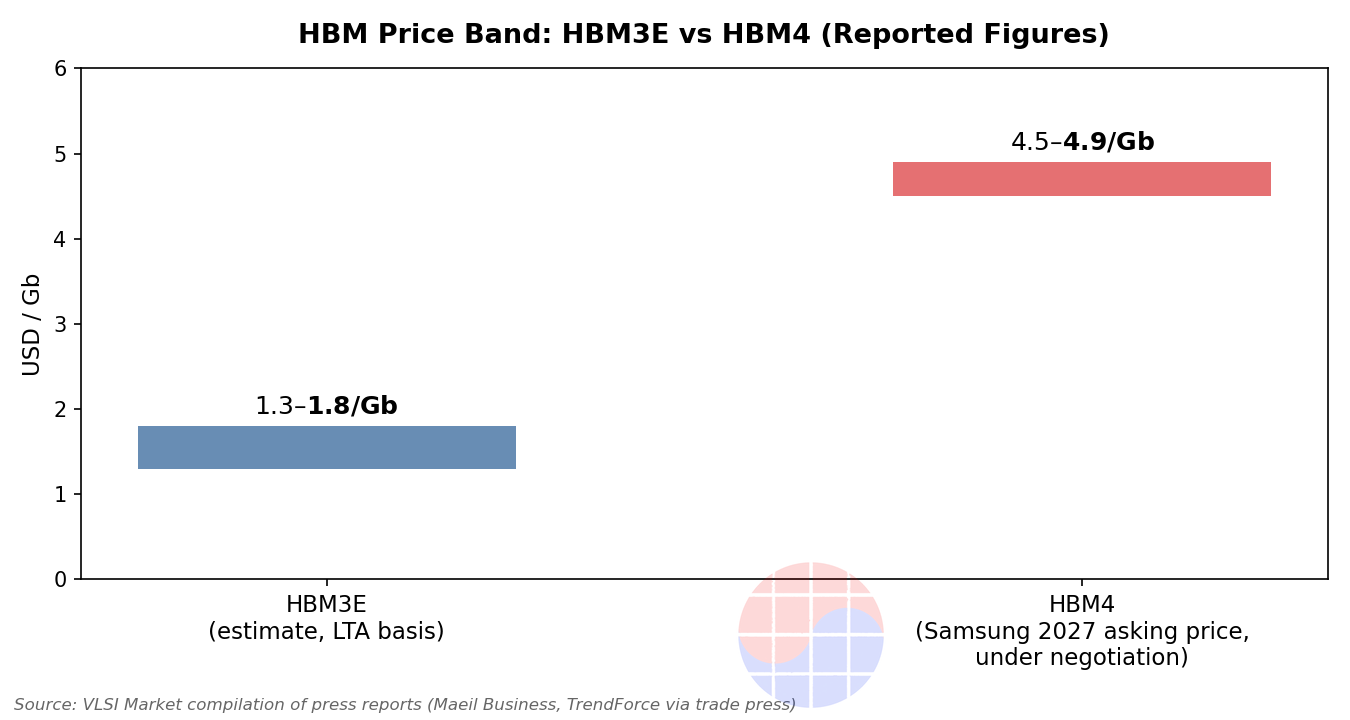
有報導指出(每日經濟,10月2日),三星在2027年HBM4年度合約中提出了每Gb 4美元中後段的價格。約為HBM3E估計值(每Gb約1.50美元)的3倍水準。但這是協商過程中提出的價格,尚未最終確定,也不是三星的正式發表。HBM以雙邊長期合約交易,沒有公開行情。
SoCAMM是什麼?
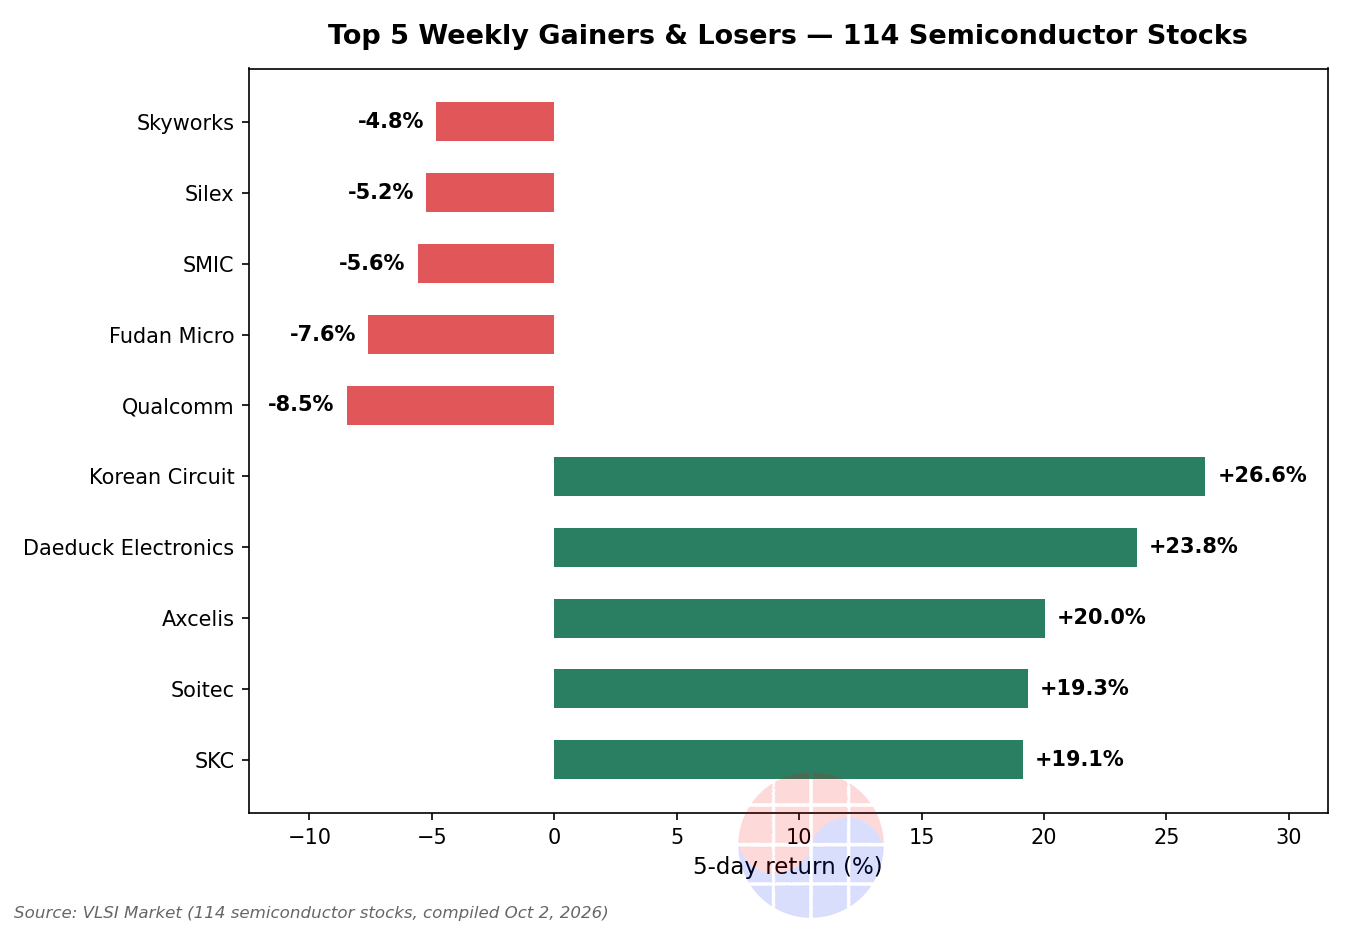
這是伺服器用小型記憶體模組規格。Korea Circuit·Daeduck Electronics等製造的SoCAMM用基板,是每單位面積價格比一般伺服器基板貴最高4倍的高附加價值產品,隨著AI伺服器投資擴大,正成為基板股重新評價的核心題材。 相關分析:Korea Circuit股價急漲的原因
本週半導體股票上漲的原因是?
三件事疊加。① 美光業績驚喜(營收542億美元、HBM 2027年售罄),② 第四季DRAM·NAND合約價進一步調漲的展望(TrendForce),③ 費城半導體指數(SOX)刷新3個月最高。不過記憶體高峰爭論也在擴大,三星電子第三季業績將成為下一個分水嶺。
📩 今天錯過的分析,明天早上寄到您的信箱
每天10:30(KST)Daily Silicon與財報·機構報告核心解讀搶先送達。訂閱後可選擇韓語/英語/日語新聞通訊,中文深度分析每日在網站更新。
免費訂閱 →
免費 · 無垃圾郵件 · 隨時退訂