VLSI Korea
SK hynix Solidigm推動100億美元美國IPO · 崔泰源宣布湖南叢集提前動工
SK hynix推動Solidigm 100億美元美國IPO,崔泰源宣布湖南半導體叢集提前動工,Wolfspeed獲美國國防部15億美元附條件貸款等每日半導體簡報。


🆓 免費文章 · 任何人都可以免費閱讀
2026年10月10日星期六 Daily Silicon。SK hynix開始洽談NAND子公司Solidigm的美國IPO。SK會長崔泰源宣布湖南半導體叢集「即使電力·用水延遲也要先動工」,美國國防部則承諾向Wolfspeed提供15億美元附條件貸款。這是開啟記憶體超級循環下一章的一天。
Executive Summary
- SK hynix推動Solidigm $10B美國IPO:為NAND子公司Solidigm在美國上市,選任Goldman Sachs·Morgan Stanley。在韓國,議員辦公室提出「SK hynix股東價值稀釋」的疑慮。
- 崔泰源宣布湖南半導體叢集提前動工:10月9日現場視察時表示「即使電力·用水建置延遲,也要先動工」。即使將龍仁叢集提前12年也不足 — 5年內記憶體產能需要增加2倍以上。
- Wolfspeed獲美國國防部 $15億附條件貸款:Department of War轄下Office of Strategic Capital承諾15億美元貸款,用於建置SiC·GaN國內供應鏈。國防·電力半導體的回流加速。
- 三星第三季歷史最大業績的後續效應:營業利益 ₩107.4兆(+782.5% YoY)、營收 ₩195兆(+126.6%),史上首次單季營業利益突破100兆。即使營業利益率55.1%,股價仍下跌2.42% — 視線轉向10月27日SK hynix業績。
- 美·台起訴·逮捕對中國晶片走私11人:台灣檢方於10月6日起訴將出口管制晶片轉售至中國的10人。美國於10月1日逮捕走私 $3億規模Nvidia晶片伺服器的Greg Lui。
01. SK hynix洽談NAND子公司Solidigm的 $10B美國IPO
TL;DR: SK hynix的NAND事業子公司Solidigm正研議最高 $100億規模的美國IPO。已選任Goldman Sachs與Morgan Stanley為顧問。
Solidigm是SK hynix於2021年以 $90億收購Intel的NAND事業部後成立的企業級SSD子公司。根據10月9日的報導,Solidigm已選任Goldman Sachs與Morgan Stanley,洽談在美國上市,企業價值被提及最高達 $100億水準。在AI資料中心儲存需求暴增、NAND·企業級SSD身價飆漲的局面下,對SK hynix而言,這是讓市場重新評價子公司價值的絕佳時機。
不過在韓國,牽制已經出現。國會方面提出,Solidigm上市可能稀釋SK hynix既有股東價值的疑慮。有人指出,若將子公司分拆上市,母公司持股價值被折價的「控股公司折價」爭論可能重演。在SK hynix的身價與HBM及DRAM綁在一起的現在,如何將NAND資產變現(monetize),是與股東還原政策直接相關的問題。
Chase's Take: 這是記憶體超級循環的受惠從DRAM擴散至NAND的訊號。若 $10B估值成真,將連結到SK hynix的sum-of-the-parts重新評價。關鍵在上市結構 — 依股權出售規模與資金用途(資本支出 vs 股東還原),市場的解讀將分歧。
Source: MoneyCheck
02. 崔泰源「湖南半導體叢集,電力·用水延遲也要先動工」
TL;DR: SK會長崔泰源於10月9日視察湖南半導體國家產業園區預定地,宣布提前動工。判斷是5年內必須將記憶體產能增加2倍以上。
崔泰源會長於10月9日下午,與閔亨培全南光州統合特別市長、SK hynix執行長郭魯正等集團核心經營團隊,一同視察光州軍用機場彈藥庫遷移預定地等湖南半導體國家產業園區候選地。崔會長在現場表示:「即使電力·用水等基礎設施建置延遲,也要先動工。」他說「比起千言萬語,親眼看更重要」,並預測「半導體需求將以相當快的速度增加」。
背景是記憶體擴產的速度戰。崔會長強調:「雖然已將龍仁叢集的完工時點提前12年,但光靠那樣還不夠」,「有需要就必須並行開發其他土地」。他的判斷是,為因應AI時代,未來5年內必須將記憶體半導體產能增加至2倍以上。等於正式宣告,繼龍仁之後確保「第二生產基地」,是SK記憶體策略的下一步。
Chase's Take: 「即使基礎設施延遲也要先蓋」是沒有需求信心就說不出口的話。在HBM侵蝕DRAM晶圓產能的結構下(參照08號項目),記憶體業者的擴產也直接影響傳統DRAM的供給。湖南叢集是決定SK hynix 2030年代記憶體霸權的押注。
Source: ChosunBiz
03. Wolfspeed獲美國國防部轄下OSC $15億附條件貸款承諾
TL;DR: 美國Department of War轄下的Office of Strategic Capital向Wolfspeed承諾15億美元附條件貸款。目的是建置SiC·GaN的國內供應鏈。
這是10月9日的發表。Department of War(戰爭部)轄下的Office of Strategic Capital(OSC)宣布,向半導體製造商Wolfspeed提供15億美元規模的附條件貸款承諾(conditional loan commitment)。目的是結合民間資本,強化碳化矽(SiC)與氮化鎵(GaN)在美國國內的供應鏈。SiC·GaN是國防·電力·RF領域的先進電力半導體材料,用於高性能推進系統·定向能量武器·無人機·電子戰·雷達·飛彈防禦等。
OSC的Peter B. Zuckerman表示:「為了守護美軍的軍事·經濟優勢,需要對軍民兩用(dual-use)核心能量進行大膽的國內投資。」說明指出,這是Trump政府半導體回流(onshoring)推動的一環,是與「Super Intelligence時代」國家安全目標相連的投資。Wolfspeed是SiC晶圓·元件的代表業者,若這筆貸款執行,美國國內的SiC·GaN產能將躍升一個層級。
Chase's Take: 電力半導體正被重新分類為國家安全資產。重點是,繼邏輯·記憶體之後,連SiC·GaN也進入了「國內供應鏈」的框架 — 這是化合物半導體業者估值被賦予地緣政治溢價的時代。
Source: Lokmat Times(引述Dept. of War發表)
04. 三星第三季歷史最大業績的後續效應 — 視線轉向10月27日SK hynix
TL;DR: 三星電子以營業利益 ₩107.4兆(+782.5% YoY)、營收 ₩195兆(+126.6%),史上首次單季營業利益突破100兆韓元。即使營業利益率55.1%,股價仍下跌2.42%。
10月8日發表的三星電子第三季初步業績,字面意義上就是歷史性的。營業利益107.4兆韓元,是不僅韓國企業、連Apple·Nvidia等全球科技巨頭在內都前所未有的季度紀錄。營收195兆韓元也是歷來最大。然而股價在發表當天下跌2.42%,以262,000韓元收盤。這是低於Bloomberg共識上緣的失望感,與全球公債殖利率上升負擔疊加的典型sell-the-news。SK hynix也下跌2.44%,以1,681,000韓元收盤。(10月9日為韓文日,韓國股市休市。)
現在市場的視線已轉向10月27日SK hynix的第三季業績。分析師預估SK hynix的季度營業利益約75兆韓元水準。展望認為記憶體價格上漲將帶動業績。若三星的業績是「超出預期但已反映在股價上」,SK hynix的觀戰重點則是連同股東還原政策,「能否超越預期」。
Chase's Take: 單季營業利益100兆的時代 — 記憶體超級循環已用數字證明。然而股價不上漲,意味著市場已將2027年之前的業績放入價格。下一個催化劑的證據,不是「還能多賺多少」,而是「這個循環能持續多久」。10月27日就是那個試驗台。
Source: Herald Business · MoneyCheck
05. 美·台起訴·逮捕對中國半導體走私11人
TL;DR: 美國與台灣當局分別起訴·逮捕將出口管制半導體非法轉售至中國的11人。經由新加坡·馬來西亞迂迴出口是共同手法。
根據戰爭研究所(Institute for the Study of War)10月9日的China & Taiwan Update,台灣檢方於10月6日起訴將出口管制對象半導體晶片轉售至中國的10人。這是自2017年起、至少持續至2026年4月的犯行,該集團冒充台灣國家中山科學研究院(NCSIST),偽造最終使用者文件購入晶片。台灣當局表示,中國人民解放軍(PLA)曾試圖確保用於飛彈·雷達系統的先進晶片。
在美國方面,居住於加州的Greg Lui於10月1日被逮捕。涉嫌轉售搭載為大型AI模型設計的出口管制Nvidia晶片的伺服器 — 約 $3億規模。據了解,Lui為規避出口規範,先將伺服器送往新加坡·馬來西亞,再非法銷售至中國。美·台當局表示,最近偽造最終使用者文件 + 經東南亞迂迴手法的查緝案例接連不斷。
Chase's Take: 出口管制的漏洞,依舊是「偽造文件 + 經第三國迂迴」的古典手法。查緝越強化,合法流通網的法遵(compliance)成本就越高 — 長期來看,這是連結到認證流通通路溢價的結構。
Source: ISW China & Taiwan Update (2026-10-09)
06. Sumitomo Bakelite向半導體封裝材料投資 ¥100億
TL;DR: Sumitomo Bakelite將在中國蘇州與新加坡工廠擴建半導體封裝材料生產線。約 ¥100億(約 $63.2M)規模,目標2030年運轉。
這是SemiMedia 10月9日的報導。Sumitomo Bakelite決定在蘇州(中國)與新加坡工廠新增半導體封裝材料生產線。投資額約100億日圓(約6,320萬美元),新產能目標於2030會計年度運轉。這是為因應生成式AI與資料中心投資擴大所帶來的先進封裝材料需求增加。晶片功率越高,越需要耐熱性·機械強度·長期可靠性高的封裝材料。
📩 在持續關注這個主題嗎?
財報·報告·HBM供需的後續分析,每天10:30(KST)寄到您的信箱。 免費訂閱 →
Sumitomo Bakelite是全球性的半導體封裝材料供應商。今年6月也曾發表蘇州工廠擴建(2028年底前擴大產能),1月則決定以約 ¥300億收購Kyocera的化學材料事業部。日本材料業者的亞洲半導體市場投資接連不斷 — 光阻顯影液、電子基板材料等的擴建也是相同脈絡。
Chase's Take: 這是材料能賺錢的區間。AI晶片的發熱·功率密度越高,封裝材料的規格就越直接等於良率。日本化學業者的資本支出熱潮,是先進封裝超級循環的落後指標 — 意思是還沒結束。
Source: SemiMedia
07. ASE 8月營收 +45.7% YoY — 封裝·測試需求擴張
TL;DR: ASE Technology的8月合併營收為TWD 822.47億,較去年同期增加45.7%。ATM(組裝·測試·材料)部門為 +53.1% YoY。
全球最大OSAT ASE Technology於10月9日發表月度業績。8月未經審計的合併營收TWD 822.47億(約 $26億),月增 +11.5%,年增 +45.7%。ATM(assembly·testing·material)部門營收為TWD 512.87億,年增53.1%,月增7.9%。第二季淨利年增180%,展現遠高於營收(+27%)的營運槓桿(operating leverage)。
根據經營團隊的財測,第三季合併營收將季增21~22%,營業利益率目標為11.5~12.5%。這是先進封裝·測試需求擴大連結到毛利改善的圖像。不過公司明示,半導體景氣循環·競爭·貿易政策·匯率是風險因素。
Chase's Take: OSAT的數字是AI晶片出貨量的「落後確認」指標。ASE的ATM達到 +53%,意思是包含CoWoS在內的先進封裝需求仍在加速。應作為封裝瓶頸論的數據點來讀。
Source: ad-hoc-news.de
08. WSTS:全球半導體市場逼近 $2兆
TL;DR: 根據WSTS的更新展望,2026年全球半導體營收約 $1.655兆,2027年將達約 $2.1兆。2026年上半年實績為 $7,020億(+102% YoY)。
這是TechTimes 10月9日的報導。世界半導體貿易統計組織(WSTS)的更新展望,以2026年上半年實測 $7,020億(較去年同期 +102%)為基礎,提出2026年全年約 $1.655兆、2027年約 $2.1兆。達成 $2兆已不再只是展望,而是最具權威的產業數據來源的中心情境(central case)。展望的風險是記憶體市場調整或超大規模業者資本支出放緩,但在目前的數據中兩者都看不到。
有趣的段落是記憶體價格的悖論。創紀錄收益的源泉是AI加速器用HBM,而HBM生產以相對於傳統DDR5約3:1的晶圓投入比率,侵蝕標準DRAM產能。Samsung·SK hynix·Micron越是把DRAM產線轉向HBM,智慧型手機·筆記型電腦·一般伺服器用的商品型DRAM供給就越吃緊,日常裝置的記憶體價格就上漲。這是AI熱潮讓半導體業者賺進歷來最大金額的同時,也推高我們口袋裡裝置價格的結構。
Chase's Take: $2T不是數字的問題,而是權力的問題。當半導體成為「2兆美元的」產業,各國產業政策的重心將完全改變。而且HBM的3:1產能侵蝕,是讓記憶體景氣循環在結構上變長的因素 — 這是這次超級循環與過去不同的原因。
Source: TechTimes
09. 週五美國盤勢 — 急跌一天後回穩,Micron有庫藏股買回論
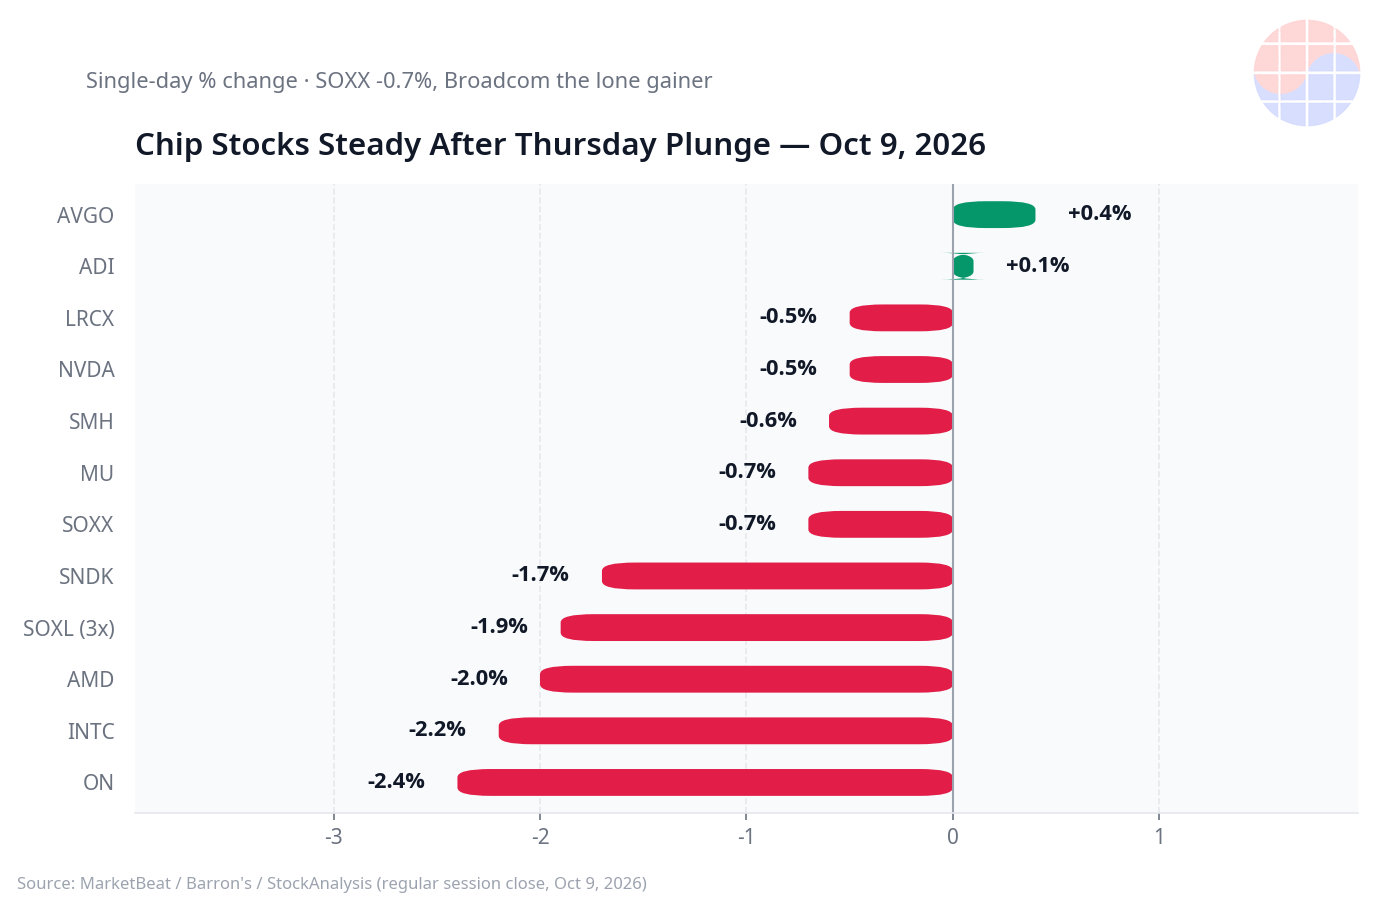
TL;DR: 10月9日美國盤勢在週四急跌(-3.4%)後喘口氣。SOXX -0.7%、Nvidia -0.5%、AMD -2.0%、Micron -0.6~0.7%、SanDisk -1.7%。Broadcom +0.4%獨自上漲。
在週四OpenAI引發的拋售(-3.4%)的隔天週五,半導體股縮小跌幅回穩。SOXX以 $559.40(-0.7%)收盤,SMH以 $603.33(-0.6%)收盤。Nvidia $229.28(-0.5%)、AMD $608.10(-2.0%)、Intel $104.70(-2.2%)、Broadcom $361.54(+0.4%)、Lam Research $318.84(-0.5%)、Analog Devices $406.19(+0.1%)、onsemi $77.53(-2.4%)。
記憶體雙雄走勢分歧。Micron以 $1,028.61(-0.7%)收盤,Barron's點名庫藏股買回為下一個催化劑。依2024年美國Chips Act的資金條件,自12月9日起可進行大規模庫藏股買回,UBS的Timothy Arcuri分析,可能從每季約 $200億規模開始,到2027會計年度末擴大至每季 $500億。年化最高 $2,000億 — 與Nvidia史上最大庫藏股買回匹敵的規模。評價是「未來2年間可買回公司約30%、到2029年可買回一半的路徑」。SanDisk以 $1,581.82(-1.7%)收盤,正等待10月29日的業績發表。
Chase's Take: Micron的庫藏股買回故事,是記憶體景氣循環後半段的典型訊號 — 現金多到買股票的區間。若 $2,000億/年成真,記憶體股的估值將出現下限。不過附帶Chips Act條件(12月9日)這一點是變數。
Source: Barron's · StockAnalysis (SNDK) · MarketBeat
10. AI晶片融資會談3件 — Broadcom·SpaceX·Oracle
TL;DR: 10月7日報導了3件AI晶片相關的融資討論。Broadcom-OpenAI客製晶片 $50B+、SpaceX的Nvidia晶片 $40B、Oracle的大規模晶片採購。都還在初期階段。
根據NeoTeo 10月9日的整理報導,光10月7日一天,就有3件大型AI晶片融資討論曝光。Broadcom正為與OpenAI共同開發的客製AI晶片,推動 $500億以上的資金籌措,Apollo與Blackstone被提及為潛在參與者。SpaceX為確保Nvidia晶片,討論了 $400億規模的融資,Pimco被點名為潛在參與者。Oracle正與Apollo·Goldman Sachs協商大規模晶片採購的資金籌措。三件都處於「不是已完成的融資,而是討論」階段,金額也可能改變。
這些報導的共同分母是「晶片供應商直接介入需求融資」的模式。這是繼Nvidia對OpenAI最高 $1,000億(2025年9月)、AMD對Anthropic最高 $50億(2026年7月)、Broadcom對Anthropic $420億(2026年10月)之後的趨勢。AI運算成本透過製造晶片的供應商循環的結構,正成為新常態。
Chase's Take: 從「銷售需求」到「融資需求」 — AI晶片生意的本質正在改變。當供應商融資日常化,晶片業者的信用風險(credit risk)就與AI實驗室的生存直接相連。下一個循環的風險不是需求,而是交易對手(counterparty)。
Source: NeoTeo · Plutux(供應商融資整理)
半導體股票總整理(10月9日美國正規盤收盤基準)
用一行總結這一天:週四的恐慌平息了,市場等待下一個催化劑。SOXX以 -0.7%縮小跌幅,Micron有庫藏股買回期待,SanDisk是10月29日業績,SK hynix是10月27日業績,這些是接下來的事件。
| 個股/指數 | 10/9漲跌幅 | 備註 |
|---|---|---|
| onsemi (ON) | -2.4% | $77.53收盤 |
| Intel (INTC) | -2.2% | $104.70收盤 |
| AMD | -2.0% | $608.10收盤 |
| Direxion SOXL (3x) | -1.9% | $139.76收盤 |
| SanDisk (SNDK) | -1.7% | $1,581.82收盤,10/29業績 |
| iShares SOXX | -0.7% | $559.40收盤 |
| Micron (MU) | -0.7% | $1,028.61收盤,庫藏股買回論 |
| VanEck SMH | -0.6% | $603.33收盤 |
| NVIDIA | -0.5% | $229.28收盤 |
| Lam Research (LRCX) | -0.5% | $318.84收盤 |
| Analog Devices (ADI) | +0.1% | $406.19收盤 |
| Broadcom (AVGO) | +0.4% | $361.54收盤,獨自上漲 |
| 三星電子 (005930) | -2.42% (10/8) | 262,000韓元收盤,10/9韓文日休市 |
| SK hynix (000660) | -2.44% (10/8) | 1,681,000韓元收盤,10/27業績 |
股價資料來源:MarketBeat、Barron's、StockAnalysis(2026-10-09美國正規盤收盤基準,韓國為10/8收盤價)
常見問題
Solidigm是什麼?
這是SK hynix於2021年以約 $90億收購Intel的NAND事業部後成立的企業級SSD子公司。隨著AI資料中心儲存需求暴增,企業價值急漲,目前正洽談最高 $100億規模的美國IPO。
湖南半導體叢集是什麼?
這是SK hynix推動中的第二記憶體生產基地構想。目的是在龍仁半導體叢集之外確保追加產能,崔泰源會長表示5年內必須將記憶體產能增加2倍以上。電力·用水等基礎設施建置是瓶頸。
Wolfspeed為什麼重要?
這是碳化矽(SiC)晶圓·元件的代表業者。SiC與GaN是電動車·國防·電力基礎設施的核心電力半導體材料,已被分類為國家安全資產,美國Department of War甚至承諾提供 $15億附條件貸款。
WSTS的 $2兆展望依據是?
這是以2026年上半年實測營收 $7,020億(較去年同期 +102%)為基礎的更新展望,提出2026年全年約 $1.655兆、2027年約 $2.1兆。說明指出,風險是記憶體調整或超大規模業者資本支出放緩,但在目前數據中看不到。
* 本文的數值與時程以各原文報導為準,業績·股價為發表時點的初步值·收盤價。詳情請參照Sources連結的原文。
相關文章
- Akamai·Anthropic CPU合約,Nscale籌資與Solidigm IPO | Daily Silicon
- Nscale IPO·Crusoe首次交割,Solidigm美國NAND研議 | Daily Silicon
- Daily Silicon:Nvidia-SK今日(6/8)閃電合作發表,三星2nm Exynos 2600首次出擊,KOSPI…
- Daily Silicon:SK hynix HBM:DRAM供給短缺至2030年
- Daily Silicon:HBM與2.5D封裝:三星電子、SK hynix瓶頸5項
📩 今天錯過的分析,明天早上寄到您的信箱
每天10:30(KST)Daily Silicon與財報·機構報告核心解讀搶先送達。訂閱後可選擇韓語/英語/日語新聞通訊,中文深度分析每日在網站更新。
免費訂閱 →
免費 · 無垃圾郵件 · 隨時退訂