VLSI Korea
為什麼格羅方德要為台積電製造矽中介層 — CoWoS瓶頸的內幕
2026年10月8日,GlobalFoundries與台積電簽訂20億美元、初始5年的矽中介層供應合約,將在紐約Malta Fab 8擴充產能,目標2028年上半年量產。曾是代工競爭對手的GF進入台積電CoWoS生態系,顯示先進封裝已成為AI瓶頸核心。


🆓 免費文章 · 任何人都可以免費閱讀
撰寫:2026-10-09 · Chase(Synopsys Staff Product Engineer,PrimeTime STA signoff · 晶圓代工實務)
30秒摘要
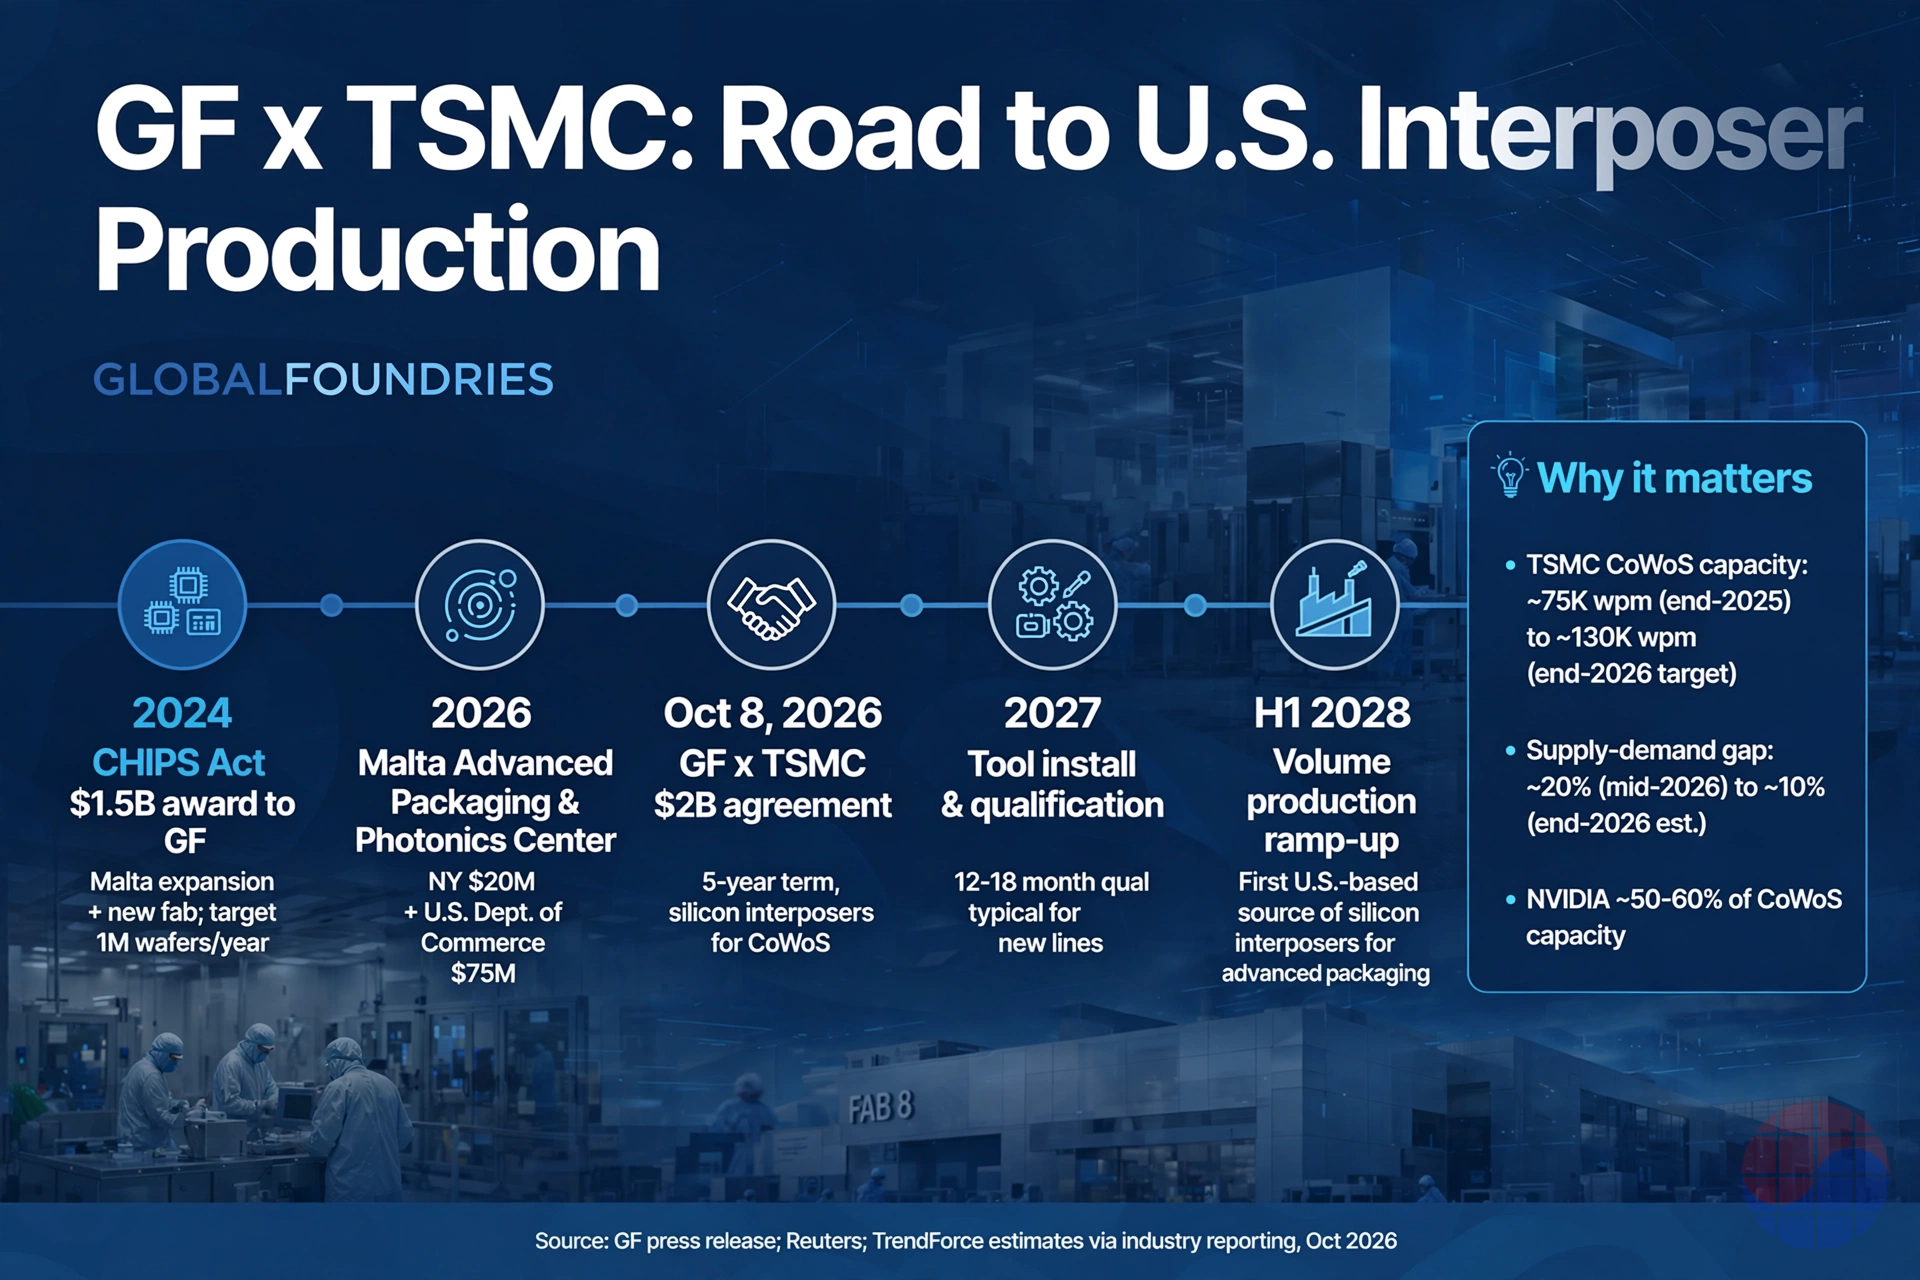
2026年10月8日,GlobalFoundries(GF)宣布與台積電簽訂silicon interposer供應合約。規模為$2 billion,初始合約期間5年。GF將在紐約Malta(Fab 8)擴充產能,製造將進入台積電CoWoS(Chip-on-Wafer-on-Substrate)advanced packaging生態系的silicon interposer。量產ramp-up以2028年上半年(H1 2028)為目標。據GF表示,這將成為美國首個advanced packaging用silicon interposer生產據點(GF官方發布、Reuters)。
這則新聞為何重要:CoWoS是台積電的2.5D packaging技術,是將GPU logic die與HBM stack整合為單一封裝的AI加速器標準製程。自2024年以來AI需求暴增,台積電的CoWoS產能至今仍無法填補一度擴大至20%多的supply-demand gap(exponentialindustry、temperature2),在2026年7月的財報發布中,魏哲家(C.C. Wei)執行長直接提到packaging capacity正在限制客戶的成長(techtimes)。曾是晶圓代工競爭對手的GF進入台積電的supply chain,是一起象徵性事件,顯示advanced packaging已成為瓶頸的核心。
宣布當日GF股價(GFS)在盤前上漲約+4%,也有報導指出盤中漲幅接近+6%(Reuters、Stocktwits)。
Background
已宣布合約的實質
整理GF於2026年10月8日發布內容的核心如下(GF官方發布)。
- 交易結構:GF向台積電提供manufacturing service。也就是說,台積電是客戶(customer),GF是供應商。GF並非取代台積電的advanced packaging(或logic)晶圓代工,而是負責製造構成CoWoS封裝的一個component — silicon interposer。
- 地點:在紐約Malta的Fab 8追加擴充capacity。
- 金額·期間:Multi-year $2 billion agreement。初始期間5年,並包含因應需求增加的追加擴充framework。
- 時程:以2028年上半年開始volume production ramp-up為目標。
- 技術範圍:不僅包含Silicon interposer,也包含「embedded deep trench capacitor components」。用於改善高性能晶片的power efficiency。
- 美國首例:GF表示,這是以美國為基地(USA-based)的advanced packaging用silicon interposer供應源中的首例。
GF的Ed Kaste(Senior Vice President, CMOS Business)在發布文中強調,advanced packaging對於達成next-generation AI系統的performance、power efficiency與scale正變得愈來愈重要。
需要注意的是:數量(wafers per month)與單價並未公開。$2B是5年的合約規模,在2028年ramp-up之前不會有實質出貨。必須理解,這筆交易不是「現在」就消除瓶頸的交易,而是改變2028年以後供應結構的前置部署。
為何是現在 — CoWoS產能的實際樣貌
台積電的CoWoS capacity軌跡陡峭,但需求更陡峭。綜合TrendForce估計與業界報導(exponentialindustry、temperature2、wiles-wiki):
| 時點 | 台積電CoWoS月產能(wafers/month,年底run-rate) |
|---|---|
| 2024年底 | ~35,000–40,000 |
| 2025年底 | ~75,000–80,000 |
| 2026年底(目標) | ~120,000–140,000 |
不到2年就擴大約4倍,supply-demand gap卻看來只會從2026年中約20%縮小至年底約10%的水準。依Morgan Stanley估計基準,CoWoS需求(單位)為2025年689,000 → 2026年1,394,000 → 2027年2,694,000,2年內幾乎變成4倍(gate.com)。這是產能以超過CAGR 80%的速度成長仍追不上需求的結構。
尤其僅NVIDIA一家就占了2025~2026年台積電CoWoS產能的50~60%(wiles-wiki、aistockwire)。剩餘的40%由AMD、Broadcom·Marvell系custom ASIC、AWS Trainium等分食。在2026年7月的財報電話會議上,魏哲家執行長表示「packaging capacity太緊了,現在已經在限制我客戶的成長(so tight that now it's limiting my customers' growth)」(techtimes)。台積電的台灣嘉義(AP6/AP7)封裝樞紐正以全球最大規模擴張(exponentialindustry),但新產線需要12~18個月的qualify期間,瓶頸消除時點被推遲至2027年以後。
GF Malta(Fab 8)是一座什麼樣的晶圓廠
位於Malta, New York的Fab 8是GF的flagship晶圓廠。據紐約州發布,目前每年生產約400,000片晶圓,GF已在Fab 8投資超過$15 billion(governor.ny.gov)。製程以12nm FinFET起,至FD-SOI(22FDX)、28/40/55nm等mature node為主。
Malta園區的擴張計畫本來就很大:
- 美國CHIPS and Science Act直接支援$1.5 billion — 分配給GF的美國擴張(tomshardware、GF官方)。這筆資金用於既有Malta fab擴張與Malta園區內新fab建設,兩個專案合計的目標是在10年以上期間將Malta園區capacity擴大3倍,至每年1 million wafers。
- 紐約州Green CHIPS計畫數億美元級支援,以及據2026年5月報導,另確保了約$375 million的聯邦資金(constructionreviewonline)。
- GF的整體美國投資計畫為$16 billion規模(Malta + Vermont Essex Junction),Malta也將進駐New York Advanced Packaging and Photonics Center(紐約州$20M + 美國商務部$75M支援,governor.ny.gov)。
在此之上,GF已經在美國與新加坡營運advanced packaging產品組合(2.5D/3D integration、interposer、wafer-to-wafer bonding、die-to-wafer bonding、TSV、assembly、test)(bitcoinversus.tech)。也就是說,製造interposer所需的製程基礎設施本來就已存在於GF內部。
Deep Dive
什麼是Silicon interposer — CoWoS 2.5D封裝堆疊的結構
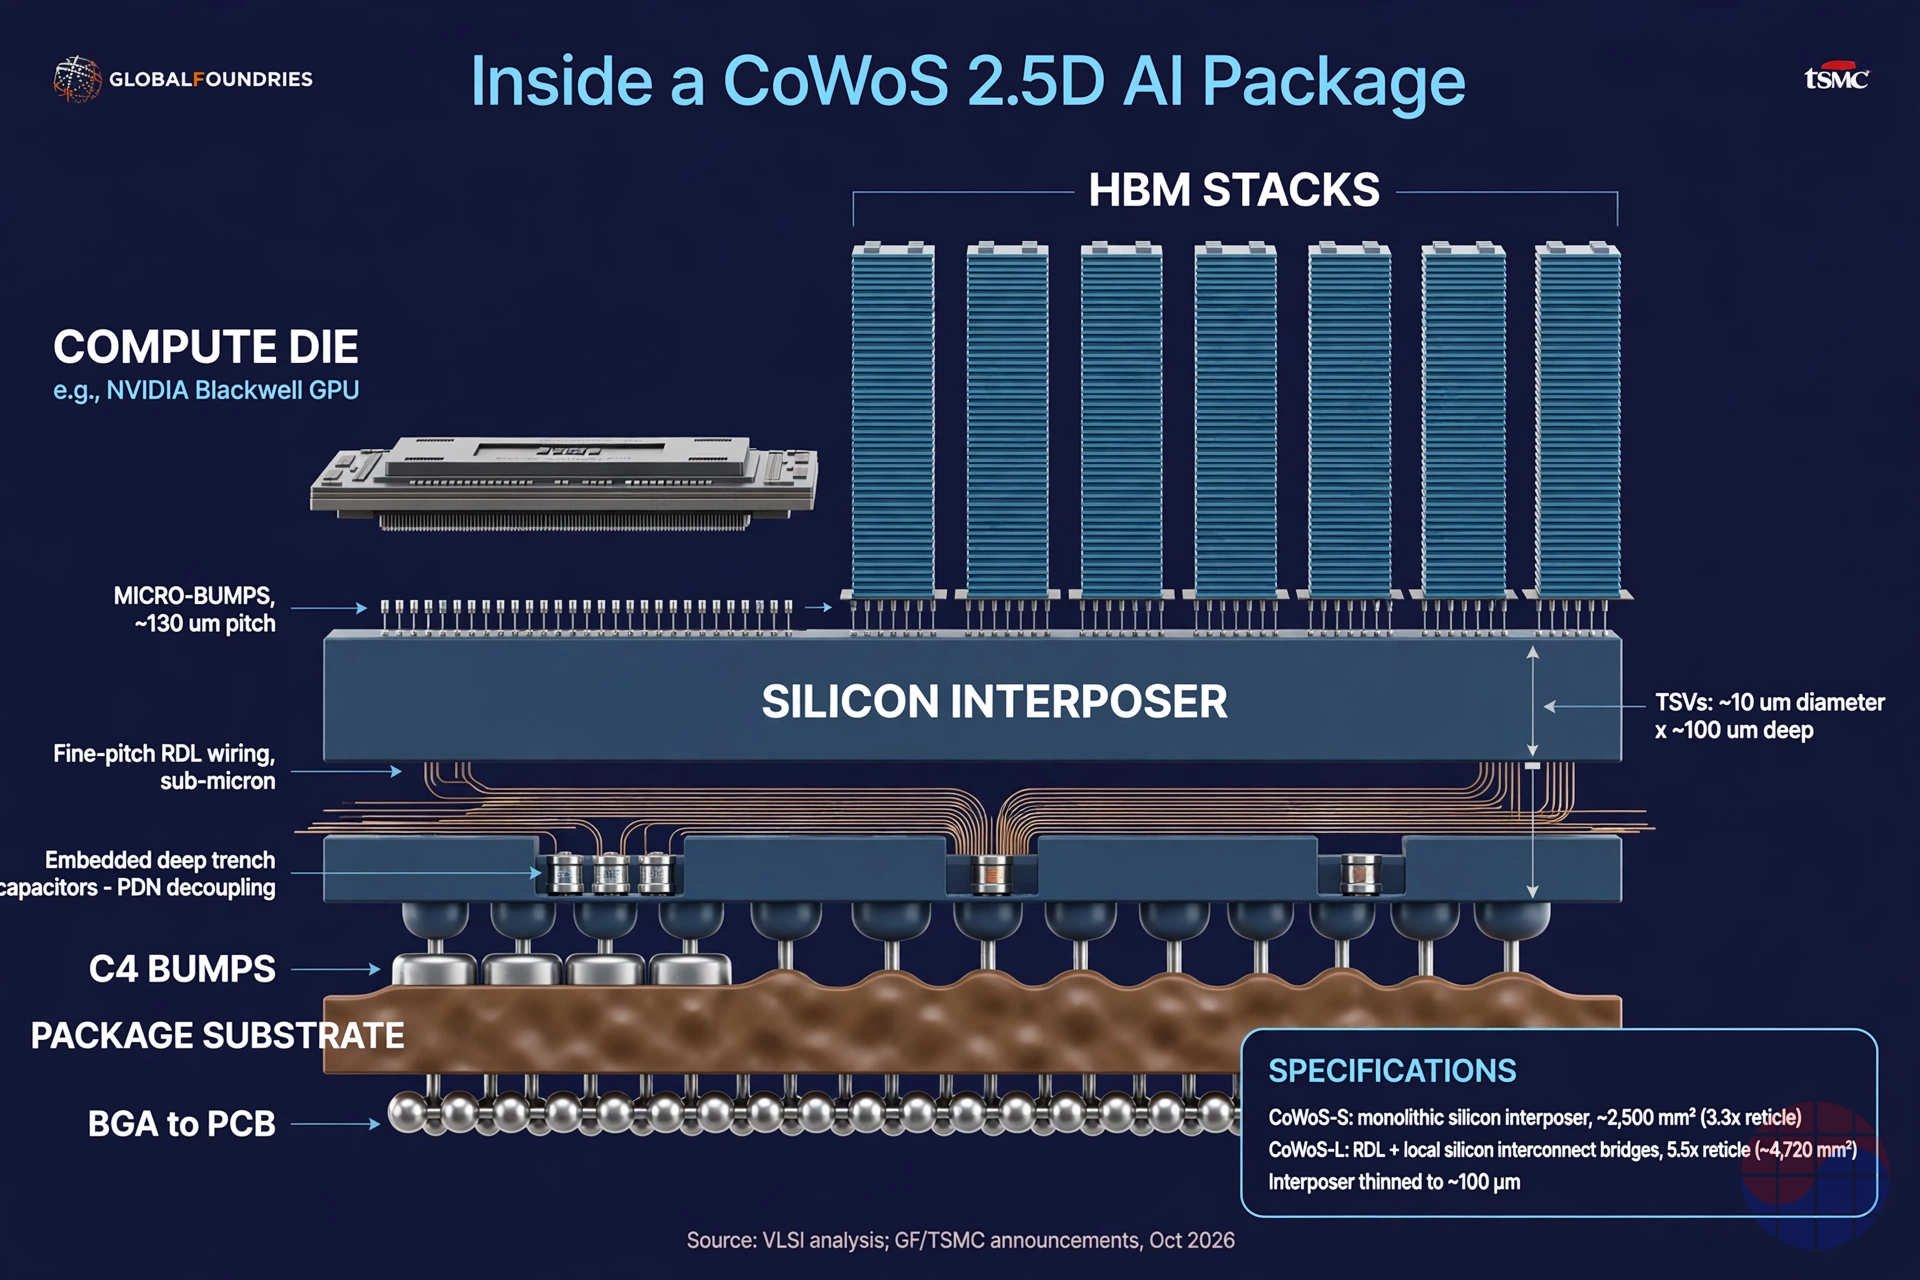
要理解Silicon interposer,只要從上到下跟著CoWoS(Chip-on-Wafer-on-Substrate)封裝堆疊看即可。
- 最上層:chiplets(side-by-side)。 一個GPU logic die(例如NVIDIA Blackwell的compute die)與其旁邊多個HBM stack並排放置。小晶片透過micro-bump(凸塊間距~130µm級)接合到interposer上。
- 中間:silicon interposer。 鋪在小晶片下方的大型矽基板。表面有密集的RDL(redistribution layer)布線,以及貫穿基板的TSV(through-silicon via)。2.5D interposer的TSV通常直徑~10µm、深度~100µm級,interposer本身經thinning薄化至~100µm厚度(Amkor TSV技術文件)。Logic die ↔ HBM stack之間的數千個訊號,透過interposer的微細布線傳遞。
- 最下層:package substrate。 Interposer透過C4凸塊接合到organic package substrate,substrate再與PCB連接。
核心要點:interposer是「封裝內的超微細PCB」。 若PCB trace是數十µm單位,interposer布線則以sub-micron級BEOL水準的線寬繪製。當HBM的每個pin在HBM3E以6.4 GT/s以上、HBM4以8 GT/s以上切換時,若不將logic die與記憶體stack之間的電氣距離維持在數百µm以內,就無法得到頻寬。Interposer正是提供這種「物理接近性」的零件。隨著記憶體世代提升,這個負擔愈來愈大。從HBM3E(12-high,以每die 24Gb計每stack 288Gb)到HBM4(16-high,每stack 384Gb級),每stack的pin數與per-pin data rate(8 GT/s以上)同時上升,interposer必須承受的同時切換電流與訊號完整性裕度同時惡化。這就是interposer不是單純「布線板」、而是SI·PI設計最前線的原因。
CoWoS-S vs CoWoS-L — interposer變大的原因
台積電以interposer技術經歷了CoWoS的世代變遷(exponentialindustry、webpronews)。
| CoWoS-S | CoWoS-L | |
|---|---|---|
| Interposer base | Full silicon (monolithic) | RDL + local silicon interconnect (LSI) bridge |
| Wiring density | Ultra-fine (sub-micron) | Fine (at bridges) |
| 最大封裝尺寸 | ~2,500 mm²(約3.3× reticle) | 5.5× reticle(約4,720 mm²),2026年量產 |
| 代表產品 | NVIDIA H100, AMD Instinct MI300 | NVIDIA Blackwell B200/GB200, Vera Rubin |
為何從-S走向-L?因為Reticle limit。 即使用stitching拼接微影設備一次能曝光的最大面積(reticle,32×26mm ≈ 832 mm²),monolithic silicon interposer一旦超過約3.3× reticle(約2,500~2,700 mm²),良率就會因warpage與crack問題崩解(webpronews)。但AI加速器想變得更大。NVIDIA Blackwell B200在一個封裝中放入2個GPU die + 8個HBM3E stack,這放不進3.3× reticle。Rubin的interposer達到5.5× reticle水準,在300mm晶圓上僅能取出7個封裝,面積利用率也只有45%(gate.com)。
因此出現的解法是CoWoS-L:不將整體都用矽製造,而是在organic RDL interposer上僅在需要的地方嵌入小型silicon bridge(LSI)的結構。Bridge能放進reticle limit內,RDL則可做成panel級的大尺寸。據報導,台積電在2026 Technology Symposium上,經營層曾發言5.5× reticle版本的良率已超過98%(webpronews)。路線圖為2027年9× reticle(7,700 mm²+)、2028年9.5×,之後到14×。
那麼GF製造的interposer是哪一種? 官方發布只說「silicon interposers for TSMC's CoWoS advanced packaging ecosystem」,並未明示是-S還是-L用silicon bridge。但從「silicon interposer」一詞與embedded deep trench capacitor的提及來看,可解讀為GF將負責CoWoS-S風格的monolithic silicon interposer(或CoWoS-L的LSI bridge用silicon component)生產。無論哪一種,大型矽加工 + TSV + deep trench都落入GF Malta的製程產品組合之內。
📩 在持續關注這個主題嗎?
財報·報告·HBM供需的後續分析,每天10:30(KST)寄到您的信箱。 免費訂閱 →
瓶頸的物理原因 — 為何卡住的是「不是晶圓,而是封裝」
瓶頸可分三個層次說明。
第一,產能算術的扭曲。 CoWoS產能通常以「wafers per month」發布,但interposer愈大,12吋carrier wafer能取出的封裝數就急遽減少。5.5× reticle時只有7個。也就是說,即使是相同的wpm數字,effective capacity(實際封裝數)也與interposer尺寸成反比。這是產能指標高估實際供應能力的結構。
第二,製程步驟的長度。 Interposer製造本身是在front-end晶圓廠進行的工作,但其後還有CoW(chip-on-wafer:小晶片接合·thinning·mold)、WoS(wafer-on-substrate:substrate接合·test)步驟接續。任何一個步驟的tool不足,整條產線就會停下。尤其large interposer的warpage管理必須以carrier wafer為基礎的製程解決(Amkor TSV文件),test coverage也必須在wafer-level確保。
第三,集中度。 台積電占有leading-edge 2.5D CoWoS產能的約95%(exponentialindustry)。ASE的CoWoP、Amkor的S-SWIFT/S-Connect正以overflow進行qualify(wiles-wiki),但用於AI加速器時仍在經歷first-time-at-scale的yield ramp。也就是說,能製造interposer的qualified晶圓廠在全球事實上只有台積電本身,這曾是瓶頸的根本原因,這次GF合約正是再造一個那樣的「qualified晶圓廠」的工作。
Embedded deep trench capacitor — 為何特意提及
發布文中GF與interposer一同明示的「embedded deep trench capacitor components」不是單純裝飾。隨著AI加速器的TDP從數百W上升到1kW級,封裝PDN(power delivery network)的impedance管理會直接影響PPA。
原理是這樣。Logic die以數十A/ns級的di/dt拉電流時(supply noise),會在封裝PDN的impedance peak處發生電壓下降(droop)。阻止這一點的decoupling capacitor愈靠近負載愈有效。若把deep trench capacitor嵌入interposer內 — 因為是trench結構,單位面積的capacitance density很大 — 就能將decoupling配置在logic die正下方數百µm以內。比die-level decap的PDN loop inductance更小,比discrete capacitor on substrate近得多。結果是抑制first-droop → 改善IR drop → 在相同power envelope下確保更高frequency(或在相同frequency下更低的Vmin)。
GF能拿出這項技術的背景,在於GF的deep trench heritage。GF是一家曾在45nm SOI等製程量產eDRAM用deep trench capacitor的公司。這等於是將成熟節點晶圓廠所做的事移植到interposer上。Interposer製造不需要leading-edge EUV。 10µm級TSV與sub-micron級RDL布線,用mature node的lithography與BEOL設備就足以製造。這正是GF即使不覬覦台積電logic晶圓代工,也能進入這場遊戲的技術原因。
Chase's Take
Interposer如今是PPA方程式的一部分
從做PrimeTime STA signoff的工程師觀點來看,interposer時代的timing closure不會在die boundary結束。Logic die與HBM stack之間的die-to-die interface — 無論NVIDIA還是AMD,內部是UCIe系還是proprietary D2D PHY — 都必須將interposer布線的insertion delay與crosstalk反映到timing budget中。Interposer RDL trace的電阻·電容特性與on-die wire不同,TSV還會產生垂直方向的額外寄生成分。若假設這段為「zero-delay」就做signoff,會在silicon上出問題。
我在現場看到的實務意涵有兩點。第一,package-aware STA的重要性上升。PrimeTime等signoff tool已經能接受以S-parameter為基礎的package model,但實際用包含interposer model的full-path signoff來跑的設計公司還不多。第二,PDN co-design。如上所述,當deep trench decap進入interposer,若仍以過去將die-level的IR-drop signoff(RedHawk類)與package PDN解析分開看的工作流程,就看不到全貌。必須將interposer decap的位置·容量與die的power map一起最佳化,才能得到真正的PPA。GF明示要將deep trench capacitor內建於interposer,是這個攻防如今在封裝層級展開的訊號。
GF的選擇是「不改變遊戲、而是擠進牌局」的最佳一步
坦白說,GF與台積電攜手的這筆交易中,最聰明的部分是沒有暴露自己的弱點。GF自2018年停止7nm開發以來,已完全退出leading-edge logic競爭。台積電CoWoS客戶想要的也不是GF的7nm,而是「依台積電規格製造出來的interposer」。Interposer用mature node就已足夠,GF Malta已經擁有那些設備。對GF而言,這是提高既有fab的utilization、同時取得AI supply chain門票;對台積電而言,則是再確保一個qualified capacity。這與其說是Win-win,不如說更接近bottleneck-sharing。
另一個值得注意的點是金額的性質。$2B/5年相當於每年$400M水準的run-rate,但在2028年ramp-up之前沒有營收貢獻。市場以+4%反應的,不是眼前的業績,而是對「GF已成為AI packaging supply chain的qualified supplier」這種地位變化的repricing。不過由於數量·單價未公開,在2028年實際良率與台積電的allocation確認之前,估值上應保持謹慎。
Onshoring的真正意義 — 「美國首例」一詞的重量
GF表示Malta將成為美國首個advanced packaging用silicon interposer生產據點。這句話與CHIPS Act的政策目標精確契合。台積電CoWoS產能95%集中在台灣的結構(exponentialindustry)本身就是地緣政治風險。台積電Arizona正將front-end帶到美國,但主流分析認為,advanced packaging的美國據點在2028~2029年之前無法消除瓶頸(exponentialindustry)。GF Malta的2028年H1 ramp-up與該時間線精確一致。
不過有一部分需要驗證:GF的「first U.S.-based source」是公司方面的主張。Intel的EMIB/Foveros、Amkor在美國的advanced packaging投資等也存在。若限定於CoWoS ecosystem,這句話很可能是對的,但若擴大解釋為「美國advanced packaging整體」,就可能有誤。許多報導在文章中模糊了這個區別,讀者應注意。
Implications
1. 台積電的CoWoS瓶頸在結構上將持續到2028年。 儘管目標是2026年底120k~140k wpm、2027年底~200k wpm,需求成長率更快。GF Malta的ramp-up(2028年H1)將成為對2028年以後供需緩解有貢獻的第一個來自「非台積電晶圓廠」的供應源。在那之前,關鍵在於ASE CoWoP·Amkor S-SWIFT的overflow qualify速度。
2. OSAT與IDM的界線正在模糊。 傳統上interposer由台積電in-house製造。如今GF這家foundry以component supplier身分進入台積電的packaging supply chain。這對Samsung的I-Cube、Intel的EMIB陣營也有很大啟示 — 是advanced packaging的merchant市場開始打開的訊號。未來可能會出現「interposer專業晶圓代工」這個類別。
3. 對韓國業界的啟示。 直接而言,對SK hynix·Samsung的HBM事業是中性的(記憶體stack本身的需求不變)。但應從兩個角度看。第一,CoWoS產能就是HBM出貨量的上限,因此interposer供應擴大是提高HBM需求實現率的方向。隨著走向HBM4(16-high,以24Gb die計每stack 384Gb級),每stack的頻寬·pin數增加,interposer的SI/PDN負擔變大,而deep trench decap等技術支撐著這一點。第二,從國內後段製程·設備業者的觀點來看,意謂TSV·micro-bump·wafer thinning設備與interposer用量測(metrology)需求也將擴大到美國Malta。這就是Camtek·Onto·Besi等inspection/metrology設備商被視為封裝產線必需要素的原因(aistockwire)。
4. 投資觀點的查核點。 GFS +4%是對地位變化的repricing,不是業績反映。應確認的是① 2027年中的tool install·qualify進展、② 2028年H1 ramp-up時的良率、③ 台積電的實際allocation數量。台積電同日發布的2026年第3季營收$46.71B(年增+50%)再次確認了AI需求的強度(Stocktwits)。
5. 地緣政治。 美國的CoWoS用interposer生產據點位於CHIPS Act $1.5B支援的延長線上。加上Malta園區的Advanced Packaging and Photonics Center(紐約州$20M + 商務部$75M),美國正組成「front-end(TSMC Arizona)+ interposer(GF Malta)+ OSAT(Amkor Arizona $7B園區)」的封裝三角編隊圖像。2028年是分水嶺。
FAQ
Q1. Silicon interposer到底是什麼?
A. 在AI封裝內鋪在GPU logic die與HBM memory stack下方的大型矽基板。透過表面的微細布線(RDL)與貫穿基板的TSV,以超高速連接小晶片,扮演「封裝內的超微細電路板」角色。是台積電CoWoS封裝的核心零件。
Q2. GlobalFoundries是要代替台積電製造晶片嗎?
A. 不是。GF並非製造台積電的logic晶片或整個封裝,而是簽訂了向台積電供應構成CoWoS封裝的零件之一silicon interposer的manufacturing service合約。台積電是客戶,最終封裝組裝·整合由台積電進行。
Q3. 為何偏偏是GlobalFoundries?
A. Interposer製造不需要最先進EUV,成熟節點的lithography·BEOL·TSV·deep trench製程就已足夠。GF Malta(Fab 8)已經具備那些設備與deep trench capacitor量產履歷,是少數能製造符合台積電規格interposer的qualified晶圓廠候選之一。
Q4. 這份合約會立即解決AI晶片短缺嗎?
A. 不會。量產ramp-up以2028年上半年為目標,數量·單價也未公開。短期瓶頸(2026~2027年)取決於台積電自身擴產與ASE·Amkor的overflow應對,GF Malta是改變2028年以後供應結構的中長期牌。
本文的事實關係以2026年10月8~9日公開的報導與GF官方發布文為基準,不包含合約數量·單價·台積電實際allocation等未公開資訊。數值僅使用在報導原文中確認過的內容。
相關文章
- 為什麼格羅方德要為台積電製造矽中介層 — CoWoS瓶頸的內幕
- 台積電與「競爭對手」GF以20億美元攜手的真正理由:CoWoS中介層瓶頸的實體
- 台積電4,100W與HBM:AI封裝熱設計正在改變
- 台積電2026年第3季財報(2nm·HBM·CoWoS)— 18項事實
- Daily Silicon:半導體設計·AI半導體:CoWoS與$3 billion R&D
📩 今天錯過的分析,明天早上寄到您的信箱
每天10:30(KST)Daily Silicon與財報·機構報告核心解讀搶先送達。訂閱後可選擇韓語/英語/日語新聞通訊,中文深度分析每日在網站更新。
免費訂閱 →
免費 · 無垃圾郵件 · 隨時退訂