VLSI Korea
被 HBM 遮蔽的儲存超級循環:HDD 為何再次回歸
AI 資料暴增正造就 nearline HDD 超級循環。NAND 供應紀律擴大 $/TB 落差,Seagate、WD 完售至 2028 年,Toshiba 80M 擴產在 300EB 缺口前只是四捨五入誤差。剖析儲存分級的經濟學。


🆓 免費文章 · 任何人都可以免費閱讀
30 秒摘要
AI 資料暴增正爆發儲存需求,但受惠的不是 GPU,也不是 HBM,而是 HDD(硬碟)。核心機制有二。第一,三星、SK 海力士、鎧俠自行減少 NAND 供給(「供應紀律」)撐起 SSD 價格,HDD 與 SSD 的 $/TB 落差反而擴大。第二,Seagate 與 Western Digital 把 nearline(近線,大容量歸檔等級)產能到 2028 年全以合約綁住,轉為「需求先行,訂單後到」模式,技術上 2026 年 10 月基準已進入 40TB 等級 HAMR 量產體制。Toshiba 在菲律賓以 $380M 擴產,市場也不動搖。因為相較業界缺口約 300EB,新增供給僅約 75EB——擴產是四捨五入誤差。反論(QLC NAND 反擊、擴產帶來的供給緩解、超大規模業者採購變化)也存在,但 2026~2028 年儲存超級循環結構向 HDD 傾斜。
Background:「已死技術」的回歸
2020 年代初,硬碟在業界已被宣判死亡。隨著 SSD 價格持續下跌,「總有一天全層級都會換成快閃」的展望占主導。然而 2026 年現在,nearline HDD 成為史上最熱市場。
背景是 AI。依引用市調機構 IDC 展望的業界報導,年生成資料將從 2026 年 274ZB(zettabyte)膨脹近 4 倍至 2030 年 718ZB。其中約 60% 預測儲存在 HDD。另一分析(Coughlin Associates)估計 AI 引發的額外需求,將從今年整體 HDD 出貨(EB 基準)的 18% 升至 2030 年 58%。Seagate 自身調查(2026 Data Infrastructure Readiness Report)顯示,99% 的 IT 領導者回答 AI 將在未來 3 年增加儲存需求。
資料在生成的瞬間就被儲存。訓練資料、推論日誌、生成媒體、檢查點——全堆在碟上。需要高速存取的部分由 SSD、HBM 負責,但量體大部分去「$/TB 最便宜的地方」。那裡依然是 HDD。
再加上記憶體廠「供應紀律」點火。三星、SK 海力士、鎧俠、美光從 2025 年下半年一起減少 NAND 生產。SK 海力士減產約 10%,三星在 2026 年供給談判中研討漲價 20~30% 的報導出現(2025 年 11 月報導)。鎧俠經營層表示 2026 年 NAND 產量已完售(2026 年 1 月訪談)。記憶體業界減少供給守住價格的合理選擇,無意中提高了 HDD 相對價格競爭力。在儲存價格階梯,SSD 往上,HDD 獨占更寬領域。
Deep Dive:以數字看結構
1. 技術路線圖——HAMR 時代開幕
讓 HDD 復活在技術上成為可能的是面密度(areal density)創新。三路技術競賽正在展開。
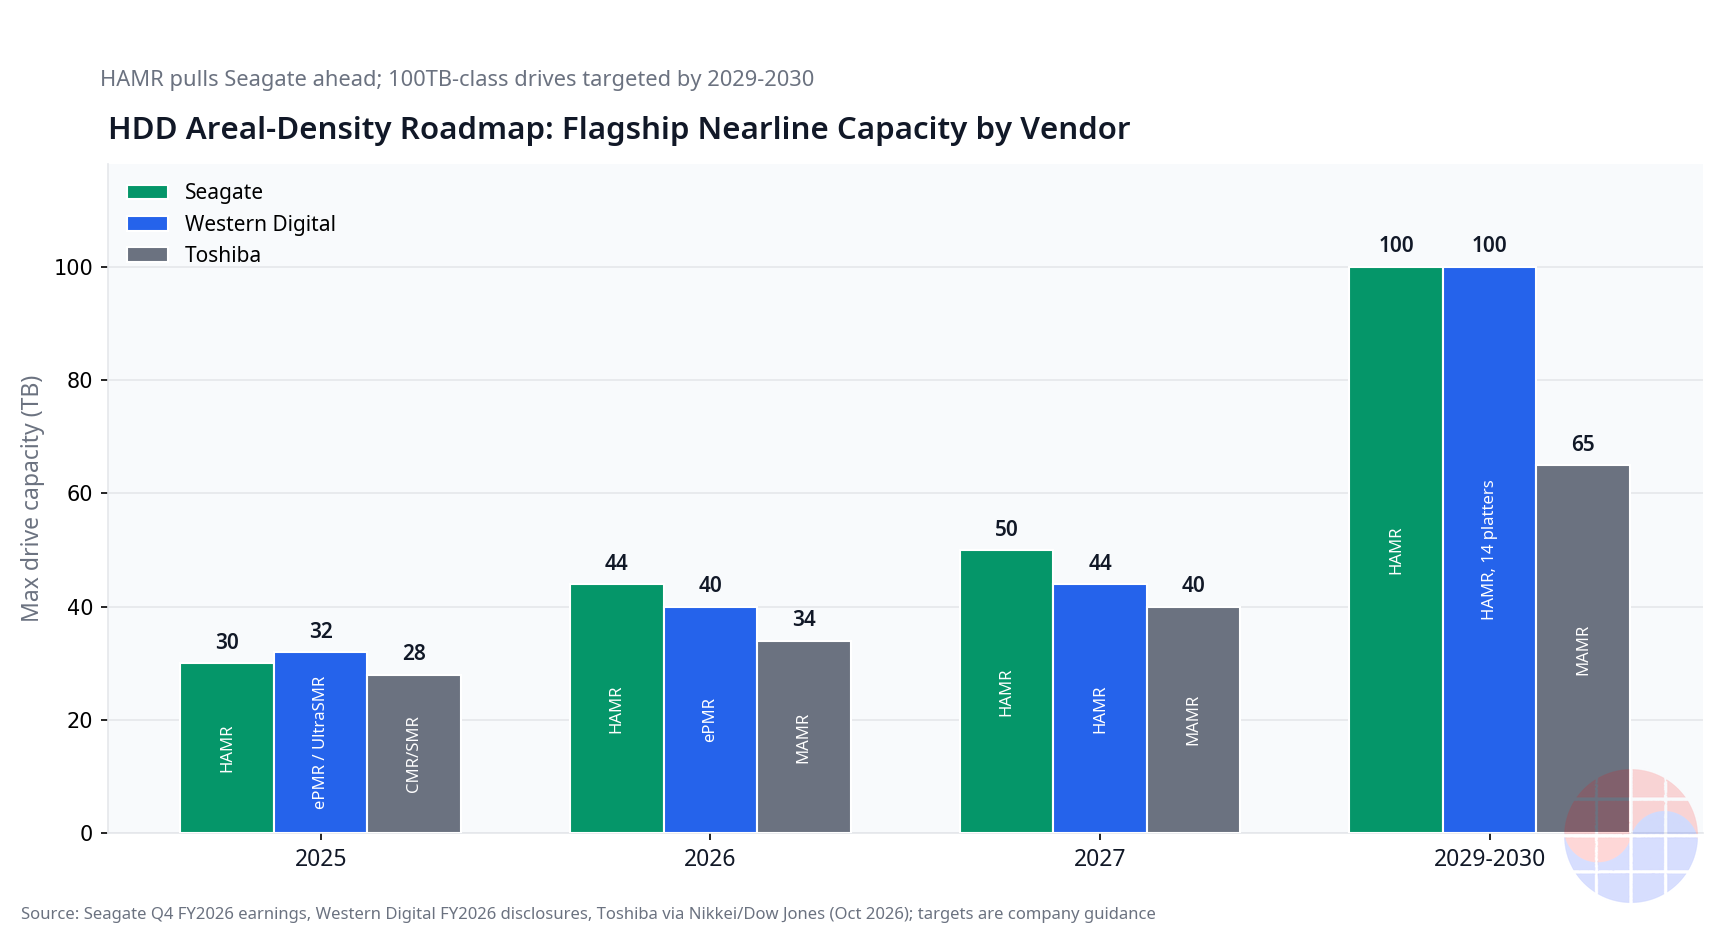
Seagate 以 HAMR(Heat-Assisted Magnetic Recording,熱輔助磁記錄)平台「Mozaic」領先。2026 年 10 月基準,30TB HAMR 硬碟已供應全體主要雲端客戶,44TB 等級第 2 代平台(Mozaic 4+)在全球最大雲端業者 2 家放量中。2026 年 6 月季度(會計年度 2026 第 4 季)基準 HAMR 產品占 nearline 出貨 EB 約 40%,到 2026 年底 HAMR 出貨 50% 預測來自 Mozaic 4。50TB 等級(Mozaic 5+)目標 2027 年底客戶驗證出貨,長期目標 100TB。
Western Digital 是以 ePMR(energy-assisted PMR)與 UltraSMR 為跳板的保守路線圖。40TB ePMR 硬碟從 2026 年 6 月季度開始出貨,與 2 家客戶進入量產,計畫 2027 年上半年出貨 44TB HAMR。2029 年以 14 碟片結構瞄準 100TB,在此之前逐步結束 ePMR。到 2027 會計年度末 UltraSMR 預測占 nearline 出貨約 60%。
Toshiba 是 MAMR(Microwave-Assisted Magnetic Recording)路線。30~34TB 等級 M12 系列(最多 11 碟片)正在取樣,目標 2027 年 40TB 等級、2030 年 65TB 等級、其後 100TB 等級。市占以 EB 基準略超 10%,中期目標 30%。
核心是每密度資本效率。Seagate 表示以 HAMR 投資,不大幅增加硬碟生產台數,也能把 nearline 出貨 EB 拉升至年 20% 中段。碟片每片從 3TB 跨到 4TB,單台製造成本下降,客戶 $/TB 與電力/TB 也一起下降。技術轉換就是毛利擴大。
2. 供給結構——「合約先行,訂單後到」
本輪循環與過去不同的是採購模式。Seagate 在 2026 年 1 月已宣言「2026 年 nearline 產能完售」,依最新揭露,nearline 產能大部分到 2028 年以長期供應合約(LTA)綁住。2027 年全年的價格與規格已與主要客戶確定,2029 年後訂單討論進行中。採購訂單以具體產品組合、價格、交期涵蓋 4~5 個季度。資料中心需求占出貨 EB 約 90%。
Western Digital 也類似。與主要客戶 LTA 延續至 2029~2031 年,2027 年產量大部分已以合約綁住。2026 年 6 月季度出貨 231EB,年增 22%,每季 $/TB 價格年增 18~19%。gross margin 升至 54% 等級(non-GAAP)。
也就是說,HDD 市場現在不是現貨市場,而是「搶先合約市場」。客戶優先確保供給而非價格。因為 AI 基礎設施擴建中儲存成瓶頸,數千張 GPU 會閒置。這個結構下供應商定價權異常強。
3. $/TB 落差——NAND 紀律造就的悖論
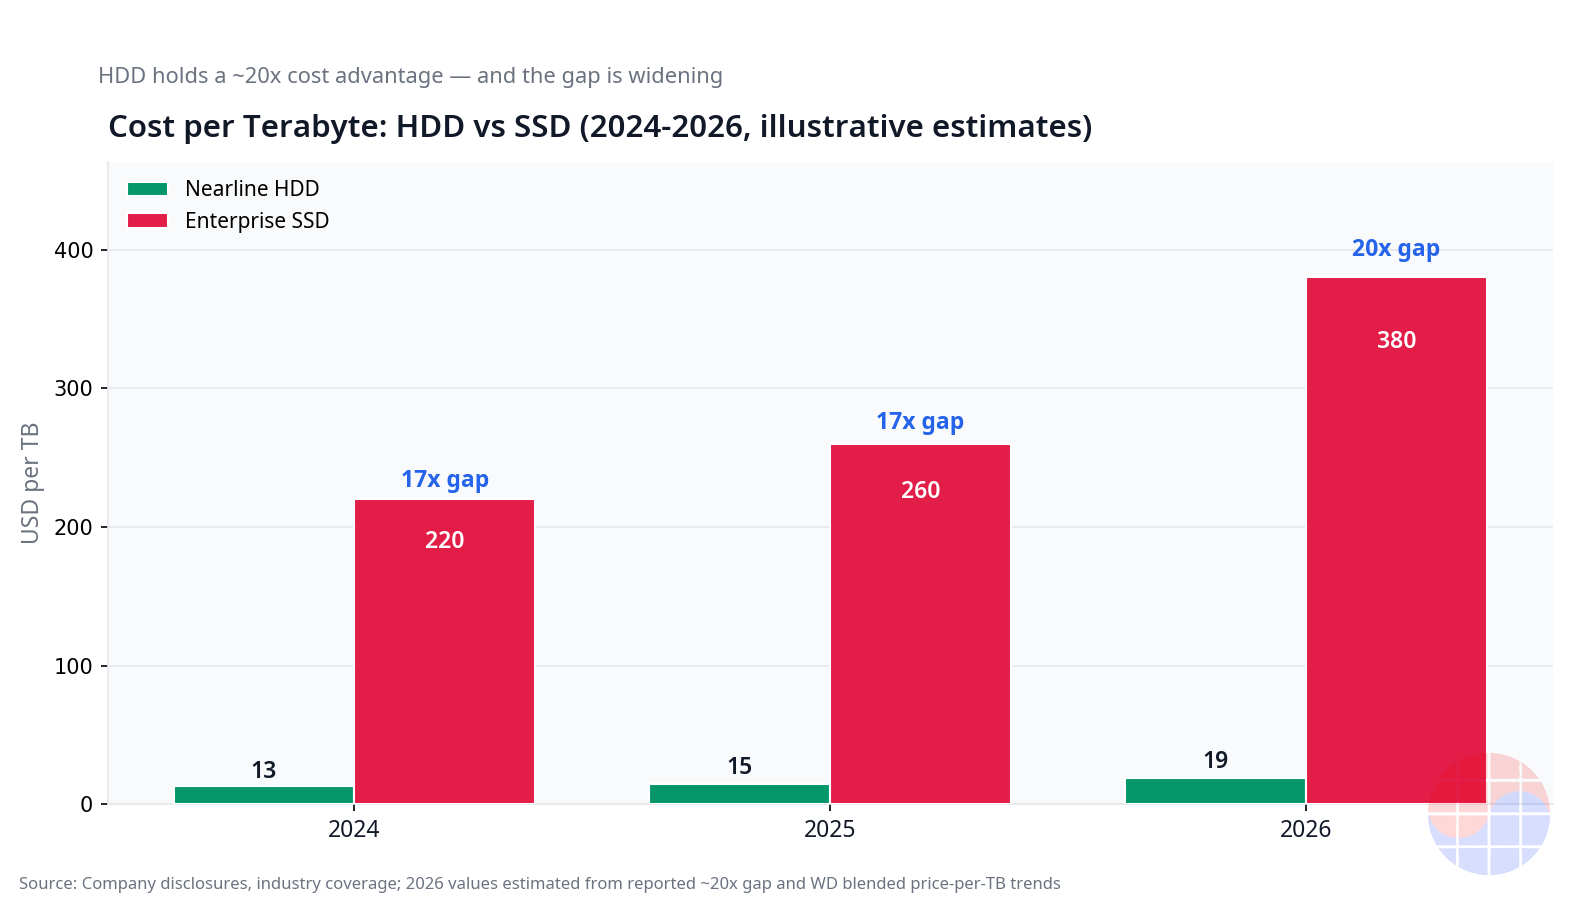
SSD 與 HDD 的 $/TB 落差不是縮小,而是擴大。企業 SSD 維持 HDD 每 TB 約 20 倍成本水準(2026 年 10 月業界報導引用)。NAND 供給縮減使企業、消費 SSD 價格同步上漲,把大容量冷/溫資料移到 SSD 的經濟誘因反而弱化。
從超大規模業者儲存分級看。熱層(HBM、DRAM,訓練中活躍資料)→ 溫層(高效能 SSD,推論快取)→ 冷/近線層(HDD,訓練資料原始、日誌、備份)。AI 爆量資料,冷層絕對量膨脹最快。SSD 再便宜,「每 GB 20 倍」落差也改不了分級結構。記憶體三家供應紀律撐起 SSD 價格,使分級結構更堅固——韓國記憶體產業合理選擇撐起美國 HDD 雙雄超級循環的悖論。
4. Toshiba 擴產——市場為何看作「四捨五入誤差」
2026 年 10 月 2 日,傳出 Toshiba 在菲律賓工廠投資約 $380M(¥600 億),到 2027 會計年度把 nearline HDD 生產能力提高至 2025 會計年度 2 倍的報導。是 5 年來首次大規模 HDD 投資。Seagate 與 Western Digital 股價當天各大跌約 10~12%。
但市場數日內回復。華爾街計算是這樣。依 TD Cowen 分析,Toshiba 擴產新增供給約 75EB,業界整體缺口達約 300EB。Morgan Stanley 認為需求近數月進一步加速,預測供給不足持續至 2028 年,Bernstein 稱這次賣壓為「茶杯裡的風暴(a storm in a teacup)」。
📩 在持續關注這個主題嗎?
財報·報告·HBM供需的後續分析,每天10:30(KST)寄到您的信箱。 免費訂閱 →
拆數字就懂。75EB 是缺口的四分之一水準,而且在 2027 會計年度(2027 年 4 月~2028 年 3 月)逐步稼動。在 2026 年 HDD 業界整體營收預測自 2014 年以來首次突破 $300 億的市場,新增 75EB 不是改變成長斜率的水準。擴產實在,但要改循環方向位數不足——名副其實的四捨五入誤差。
5. 零件瓶頸——Nitto Denko 的 90%
HDD 供應鏈隱藏瓶頸在零件。磁頭懸吊(把磁頭浮在碟片上的精密零件)市場 Nitto Denko 握有 90% 以上市占。硬碟廠即使宣言擴產,懸吊、媒體、磁頭供給跟不上,EB 也增不了。日本零件廠(TDK、Resonac 等)也發表擴產,但精密零件放量比硬碟組裝慢。Toshiba 擴產新聞出現時,光 TDK 磁頭事業相關傳聞就使市場震盪,也是這個瓶頸存在感。Western Digital 表示到 2030 年在日本投資約 $10 億,也是相同脈絡——確保供應鏈就是競爭力。
反論:這個論點為何可能錯
為平衡,點出這個故事可能破裂的三條路徑。
第一,QLC NAND 反擊。若企業 QLC SSD $/TB 急跌,溫層邊界會下移。目前 NAND 供應紀律若鬆動(例如中國廠積極擴產、景氣放緩需求急減),或次世代 QLC 良率超預期,HDD 價格護城河會縮小。不過 2026 年 10 月基準 NAND 業界紀律意志強,鎧俠看至 2027 年仍緊繃。
第二,擴產骨牌。若 Toshiba 開頭,Seagate、WD 最終也可能擴產能。過去 HDD 循環無一例外以擴產競爭收場。不過也有主張這次不同——HAMR 轉換所需精密設備投資大,零件瓶頸(Nitto Denko 等)限制短期擴產速度。以 LTA 綁住的需求結構也與過去現貨暴跌模式不同。
第三,超大規模業者採購模式變化。主權 AI、新雲端等新需求處增加,但反之大客戶可能以自有儲存軟體降低 HDD 依賴(例如 erasure coding 效率改善、壓縮、deduplication 高度化),或乾脆重設計分級結構。若需求「質」變,EB 展望本身會動搖。
這些反論不是使論點無效,而是需監控的變數清單。尤其 QLC $/TB 趨勢與 Toshiba 擴產實際稼動時點是核心指標。
Chase's Take:儲存分級的經濟學
在半導體業界學到的一個教訓:技術勝敗不由效能決定,而由「經濟單位」決定。無論 HBM,還是 HBM3E 12 層堆疊(每堆疊 288Gb),最終問題是「每 GB 多少錢」。AI 時代儲存被拆為三個經濟單位,各層有不同贏家。熱層是 HBM(三星、SK 海力士、美光),溫層是 SSD,冷層是 HDD。層間移動是 $/TB 落差函數,不是技術浪漫函數。
這裡 MBA 觀點重點是「capex 紀律(capital discipline)就是護城河(moat)」。Seagate 與 WD 做的,是需求爆炸也不盲目增廠。改投資提高每 EB 密度的技術(HAMR),以 LTA 先綁需求。結果是 50% 等級 gross margin 與到 2028 年能見度。記憶體業界在 2010 年代以雞遊戲學到的教訓,HDD 業界在 2020 年代初結構調整先學了。寡占(三家體制)+ 技術轉換(HAMR)+ 合約基礎採購 = 定價權。這個公式在 DRAM、晶圓代工也反覆驗證。
韓國視角有諷刺。三星、SK 海力士 NAND 供應紀律守住自身收益性,同時擴大了 HDD 相對價格優勢。從記憶體供應商立場,儲存分級不是「NAND 吃不到的領域」,而是「撐起 NAND 價格的緩衝地帶」。SSD 要吃全部資料的野心,矛盾地可能妨礙守住 NAND 價格。承認分級、管理各層 $/TB,才能最大化整體記憶體+儲存組合利益。藏在 HBM 超級循環背面的這個儲存超級循環,韓國要用記憶體供應商的眼睛讀。
Implications:投資、經營意涵
投資觀點。2026 年 10 月基準共識是 HDD 價值鏈定價權有效至 2028 年。核心變數是 ① $/TB 價格趨勢(每季 10% 等級上漲是否延續),② HAMR 放量速度(Seagate 50TB、WD 44TB 客戶驗證時程),③ Toshiba 擴產實際稼動時點與良率。零件端,像懸吊(Nitto Denko)不可替代瓶頸的毛利可能比硬碟廠先動。
經營觀點。給超大規模業者、新雲端、主權 AI 業者的教訓明確。儲存現在不是「買就有的零件」,而是「2 年前就要簽約的戰略資源」。依賴現貨市場而無 LTA 的採購策略,到 2028 年都是風險。反之對 HDD 廠,忍住擴產誘惑是最大經營課題——過去循環的墳墓永遠是過剩設備。
韓國材料零件設備觀點。HDD 復活受惠不限於硬碟三家。懸吊、媒體、磁頭、精密馬達——在日本掌握的零件供應鏈,韓國材料、設備廠有切入縫隙。尤其 HAMR 用雷射二極體、高密度媒體基板等新零件,供應鏈尚未固化。若瞄準記憶體之後的儲存機會,要看的不是硬碟,而是零件。
本文是基於公開企業發表、業界報導、市場資料的分析,不是投資建議。所有數字依 2026 年 10 月 16 日基準公開資料。
FAQ
Q1:HDD 為何不被 SSD 完全取代? 因為大容量資料儲存 $/TB 落差依然大。企業 SSD 成本是 HDD 每 TB 約 20 倍水準(2026 年 10 月基準),AI 產生的資料大部分是不常存取的冷資料,高速 SSD 優點被稀釋。分級結構上 HDD 留作「容量層」標準。
Q2:HAMR、ePMR、MAMR 差異是什麼? 都是提高碟片面積記錄密度的技術。HAMR(Seagate)以雷射加熱記錄點更密地寫,ePMR(Western Digital)是加能源輔助的既有 PMR 延長線,MAMR(Toshiba)利用微波。2026 年 10 月基準商用速度為 Seagate(44TB 量產) > WD(40TB ePMR 量產,44TB HAMR 2027 年) > Toshiba(30~34TB MAMR 取樣)順序。
Q3:Toshiba 擴產會打崩 HDD 價格嗎? 短期有限。擴產分約 75EB 是業界缺口約 300EB 的四分之一水準,且在 2027 會計年度逐步稼動。Seagate、WD 到 2028 年 LTA 訂單也撐住價格下限。不過 2028 年後擴產骨牌可能性是核心監控變數。
Q4:韓國企業、投資人在這個循環該注意什麼? 三件事。第一,三星、SK 海力士 NAND 供應紀律擴大 HDD $/TB 優勢的結構悖論。第二,HAMR 轉換期新零件(雷射二極體、高密度媒體)供應鏈切入機會。第三,每季 $/TB 價格與 50TB 等級 HAMR 客戶驗證時程是循環轉換領先指標這一點。
相關文章
📩 今天錯過的分析,明天早上寄到您的信箱
每天10:30(KST)Daily Silicon與財報·機構報告核心解讀搶先送達。訂閱後可選擇韓語/英語/日語新聞通訊,中文深度分析每日在網站更新。
免費訂閱 →
免費 · 無垃圾郵件 · 隨時退訂