VLSI Korea
Samsung vs SK Hynix en SEDEX 2026: dos estrategias para la guerra de la memoria de IA
En SEDEX 2026, Samsung y SK Hynix mostraron el HBM4E con specs idénticas: fin de la carrera de especificaciones. Samsung apuesta por la integración (base die 4nm propio, Yongin); SK Hynix, por la especialización (HBF, 10x capacidad). La estandarización PIM en JEDEC es el próximo campo de batalla.


🆓 Artículo gratuito · Cualquiera puede leerlo gratis
Resumen de 30 segundos
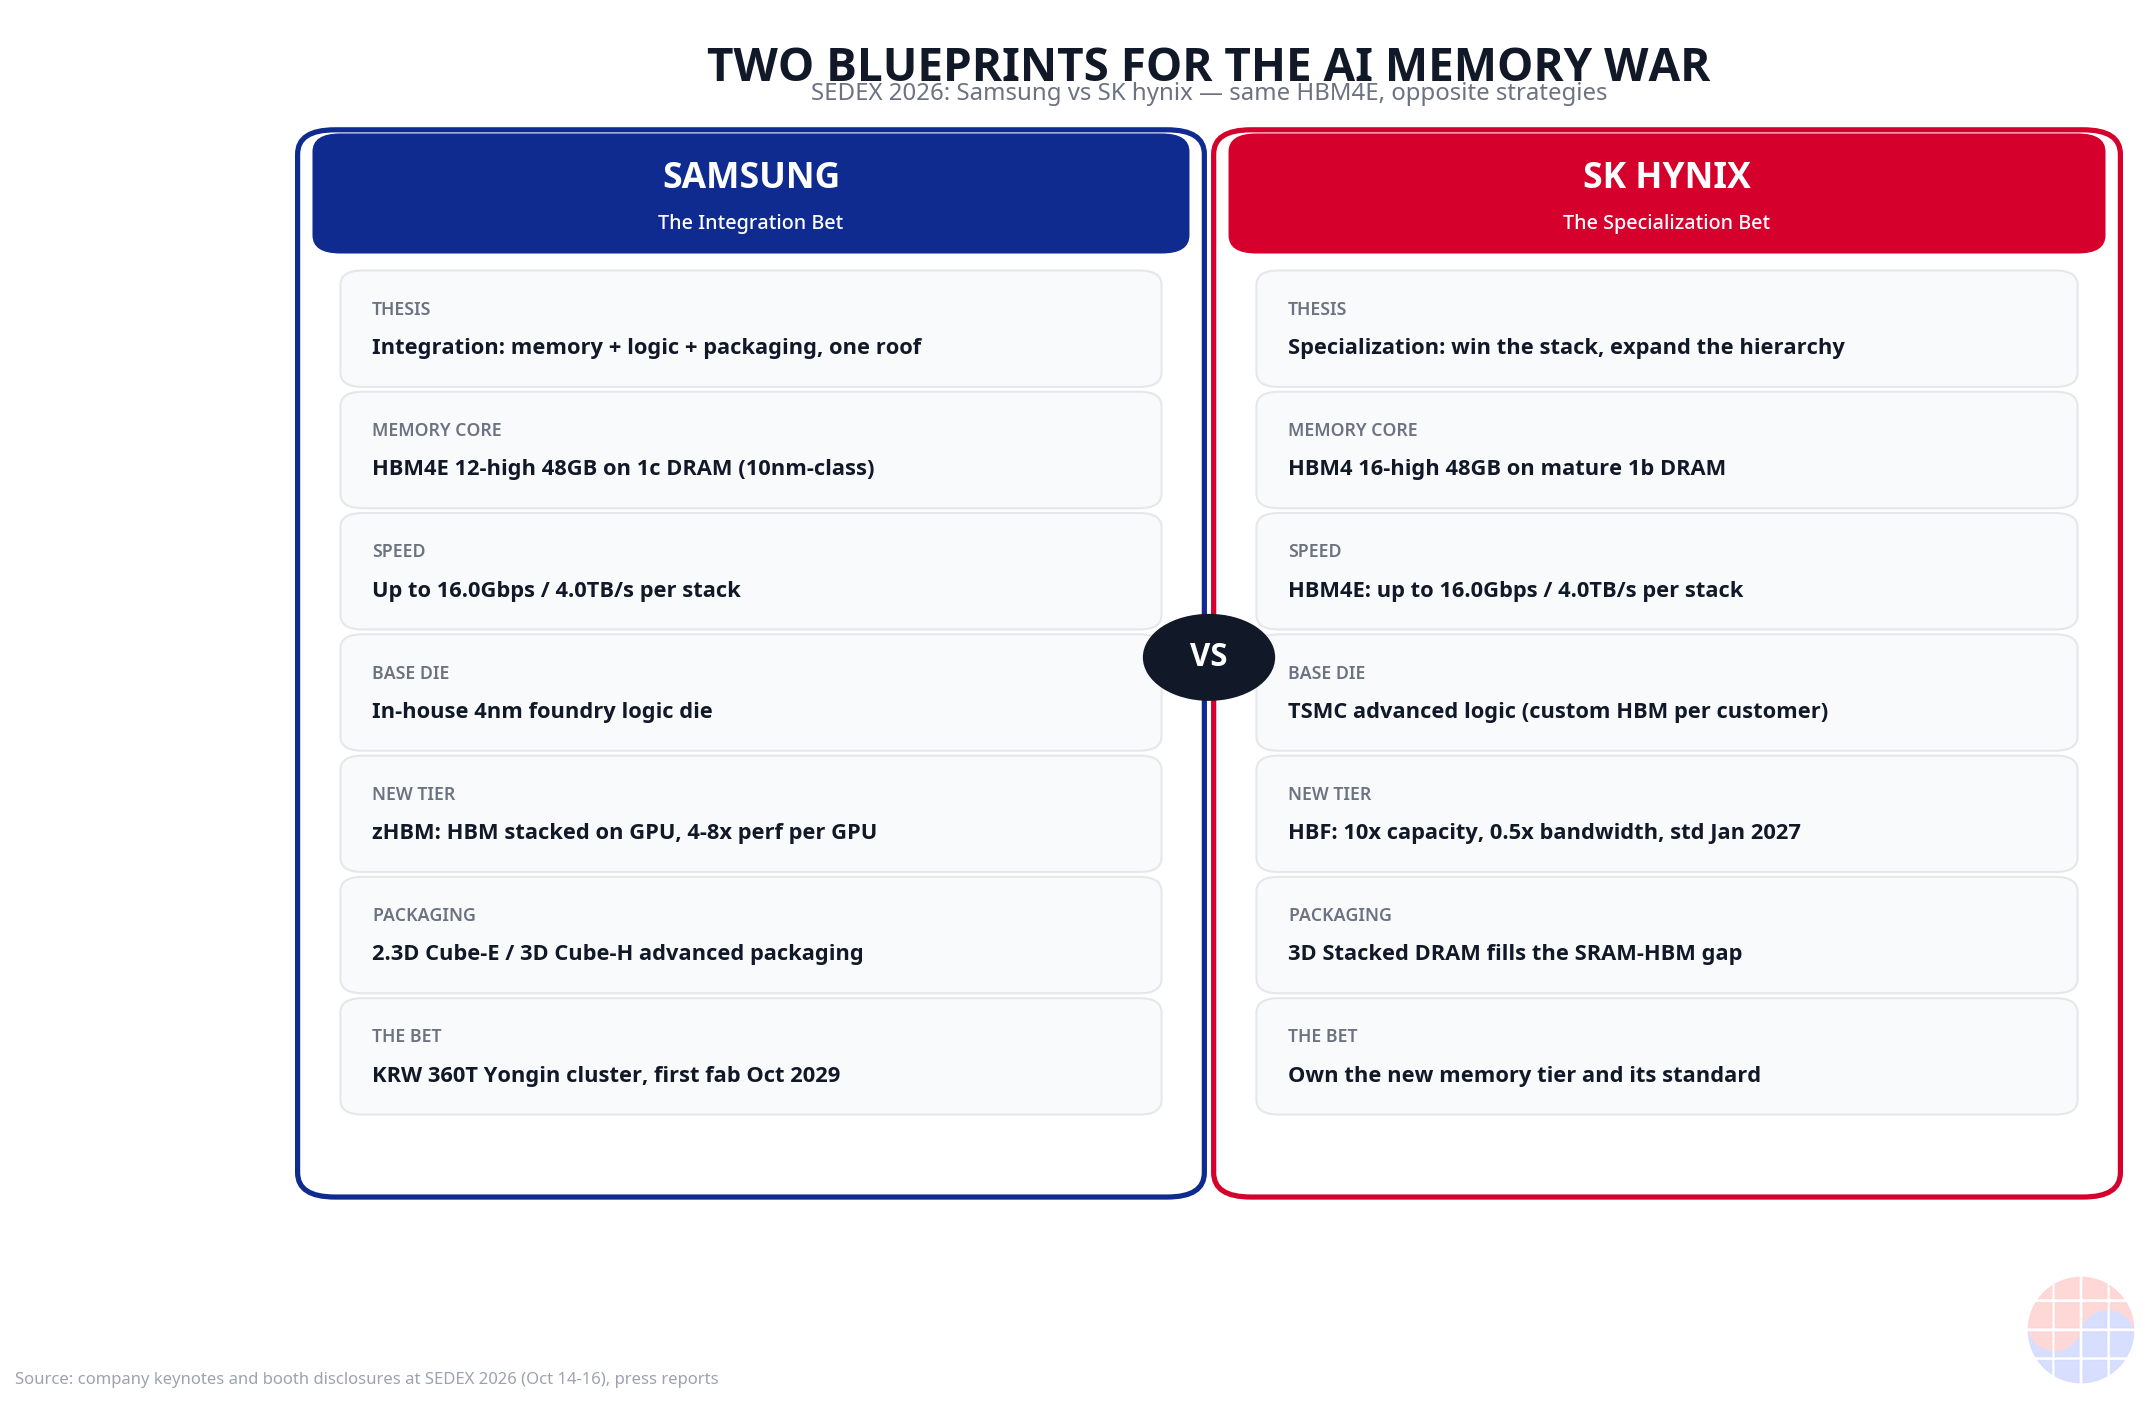
- SEDEX 2026 (14–16 de octubre, COEX de Seúl) abrió como la edición más grande de su historia: 300 empresas y 888 estands. Samsung Electronics y SK hynix exhibieron muestras físicas de HBM4E, la séptima generación de HBM, con las mismas especificaciones: hasta 16,0 Gbps por pin, hasta 4,0 TB/s de ancho de banda y 48 GB en 12 dies. La carrera de especificaciones terminó en empate.
- La verdadera contienda está en otro lado. La tesis de Samsung es la integración: Song Jai-hyuk, CTO de la división DS, declaró que Samsung es "la única empresa del mundo que cubre DRAM, chips lógicos, sensores de imagen CMOS y encapsulado", y fabrica el base die de HBM4 en su propio foundry de 4 nm.
- La tesis de SK hynix es la especialización + expansión de la jerarquía: el CDO Ahn Hyun declaró que "solo con HBM no se puede atender la creciente demanda de memoria para IA" y presentó HBF (High Bandwidth Flash), un nuevo nivel de memoria con más de 10 veces la capacidad de HBM; las especificaciones finales llegan en enero de 2027.
- El campo de batalla donde chocan ambas estrategias es PIM (Processing-in-Memory): Samsung impulsa LPDDR-PIM; SK hynix responde con LPDDR6-PIM. Las dos defenderán su posición en el foro JEDEC del 15 de octubre a las 13:00 en COEX.
- Samsung desveló su plan para el complejo industrial nacional de Yongin: unos 360 billones de wones, obras desde 2027 y primera línea en octubre de 2029. La prueba física de la tesis de la integración.
- Lectura para inversores: el estándar HBF (enero de 2027), los pedidos de HBM personalizada por cliente y el liderazgo en la estandarización de PIM deciden la cadena de valor de la memoria de los próximos cinco años. (Source: Ajunews, Source: Nocut News)
Antecedentes: el mismo HBM4E, dos historias opuestas
SEDEX 2026, la mayor feria de semiconductores de Corea, abrió el 14 de octubre en el COEX de Seúl: 28.ª edición, lema "Into the Era of Silicon Intelligence", 300 empresas en 888 estands —la mayor de su historia—. (Source: Dailian)
El duelo más visible está junto a la entrada: Samsung y SK hynix colocaron sus muestras de HBM4E de séptima generación en el centro del estand. Samsung envió en mayo las primeras muestras del mundo de HBM4E de 48 GB y 12 dies —DRAM 1c con die lógico de 4 nm—; SK hynix completó las suyas tras presentarlas en junio en Computex. Ambas ya muestrean a NVIDIA. (Source: Herald Business, Source: Dailian)
Lo llamativo es que las hojas de especificaciones son prácticamente idénticas: hasta 16,0 Gbps por pin, hasta 4,0 TB/s de ancho de banda y 48 GB (doce dies de 32Gb). Samsung desveló dos puntos de operación —3,6 TB/s a unos estables 14 Gbps y 4,0 TB/s en máxima velocidad—, mientras SK hynix destacó una eficiencia energética más de un 20 % mejor que la generación anterior. (Source: IT Chosun)
Especificaciones idénticas significan que el eje de la competencia ha cambiado: ya no es "quién es más rápido", sino "quién define la arquitectura de memoria de la era de la IA". Las conferencias inaugurales de los máximos responsables tecnológicos de ambas compañías lo dejaron claro.
Business Deep Dive
1. Estructura del mercado: un duopolio, y qué significa un empate en especificaciones
El mercado global de HBM es, en la práctica, un duopolio coreano. SK hynix lideró las generaciones HBM3 y HBM3E con cuota mayoritaria; Samsung persigue con el nodo más avanzado —DRAM 1c— en la generación HBM4. El empate en especificaciones de cabecera en HBM4E marca una fase nueva: las especificaciones por sí solas ya no diferencian.
Cuando las especificaciones convergen, quedan dos movimientos: vender el sistema más allá de la especificación, o crear un nuevo nivel más allá de la especificación. Samsung eligió el primero; SK hynix, el segundo.
2. La tesis de Samsung: integración — "la única empresa"
Song Jai-hyuk, CTO de la división DS de Samsung, afirmó en su conferencia inaugural que Samsung es "la única empresa del mundo que cubre memoria DRAM, chips lógicos, sensores de imagen CMOS y encapsulado". No es autobombo: es una declaración de modelo de negocio. (Source: TechTimes)
La sustancia de la tesis está en el base die: la capa inferior de la pila HBM, que gestiona el tráfico de datos entre DRAM y GPU, ya es un die de lógica de sistema desde la generación HBM4. Samsung lo fabrica en su propio foundry de 4 nm, reuniendo bajo un mismo techo DRAM 1c, diseño lógico, base die y encapsulado avanzado. El resultado: una co-optimización memoria-lógica que ningún cliente de foundry externo replica con facilidad, con el margen quedándose dentro.
La oferta del estand respalda la tesis: LPDDR-PIM (cómputo dentro de la memoria), zHBM (maqueta de memoria 3D apilada sobre la GPU), zNAND-O (maqueta de NAND 3D para IA en el borde), 2.3D Cube-E (encapsulado expandible sobre puente de silicio) y 3D Cube-H (encapsulado 3D). zHBM apunta a 4–8× el rendimiento por GPU y hasta 3× por vatio frente a HBM4E; zNAND-O aspira a ×7 en ancho de banda de lectura y eficiencia energética frente a la NAND convencional. (Source: IT Chosun, Source: Ajunews)
La prueba física de la tesis es el complejo industrial nacional de Yongin: unos 360 billones de wones, obras desde 2027 y primera línea en octubre de 2029, con unas 70 empresas de materiales, componentes, equipos y fabless en el complejo. La integración deja de ser filosofía de diseño para convertirse en tierra real, dinero real y una cadena de suministro real. (Source: Ajunews)
3. La tesis de SK hynix: especialización + expansión de la jerarquía — "solo con HBM no basta"
Ahn Hyun, CDO de SK hynix, tituló su conferencia "Preguntarse por la dirección de la innovación en memoria en la era de la IA". Su diagnóstico: el cuello de botella de la caché KV —a medida que la inferencia se complica y las ventanas de contexto se alargan, la caché que guarda los tokens anteriores agota la capacidad de HBM antes que el ancho de banda—. Ahn proyectó que la escala de rendimiento de la infraestructura de IA se multiplicará por ~20 de aquí a 2030. (Source: Dong-A Ilbo, Source: Nocut News)
La solución no es un HBM más rápido, sino una jerarquía de memoria rediseñada, en tres ramas.
HBM: avance y personalización. Tras HBM4E, SK hynix desarrollará en paralelo HBM5 y HBM4E personalizada en 2027: integra IP lógica de cada cliente en el base die para adaptar la memoria a cada acelerador de IA, fabricándolo en el proceso lógico avanzado de TSMC. Interiorizar el diseño y externalizar la fabricación al mejor foundry: división especializada del trabajo. (Source: IT Chosun, Source: Korea JoongAng Daily)
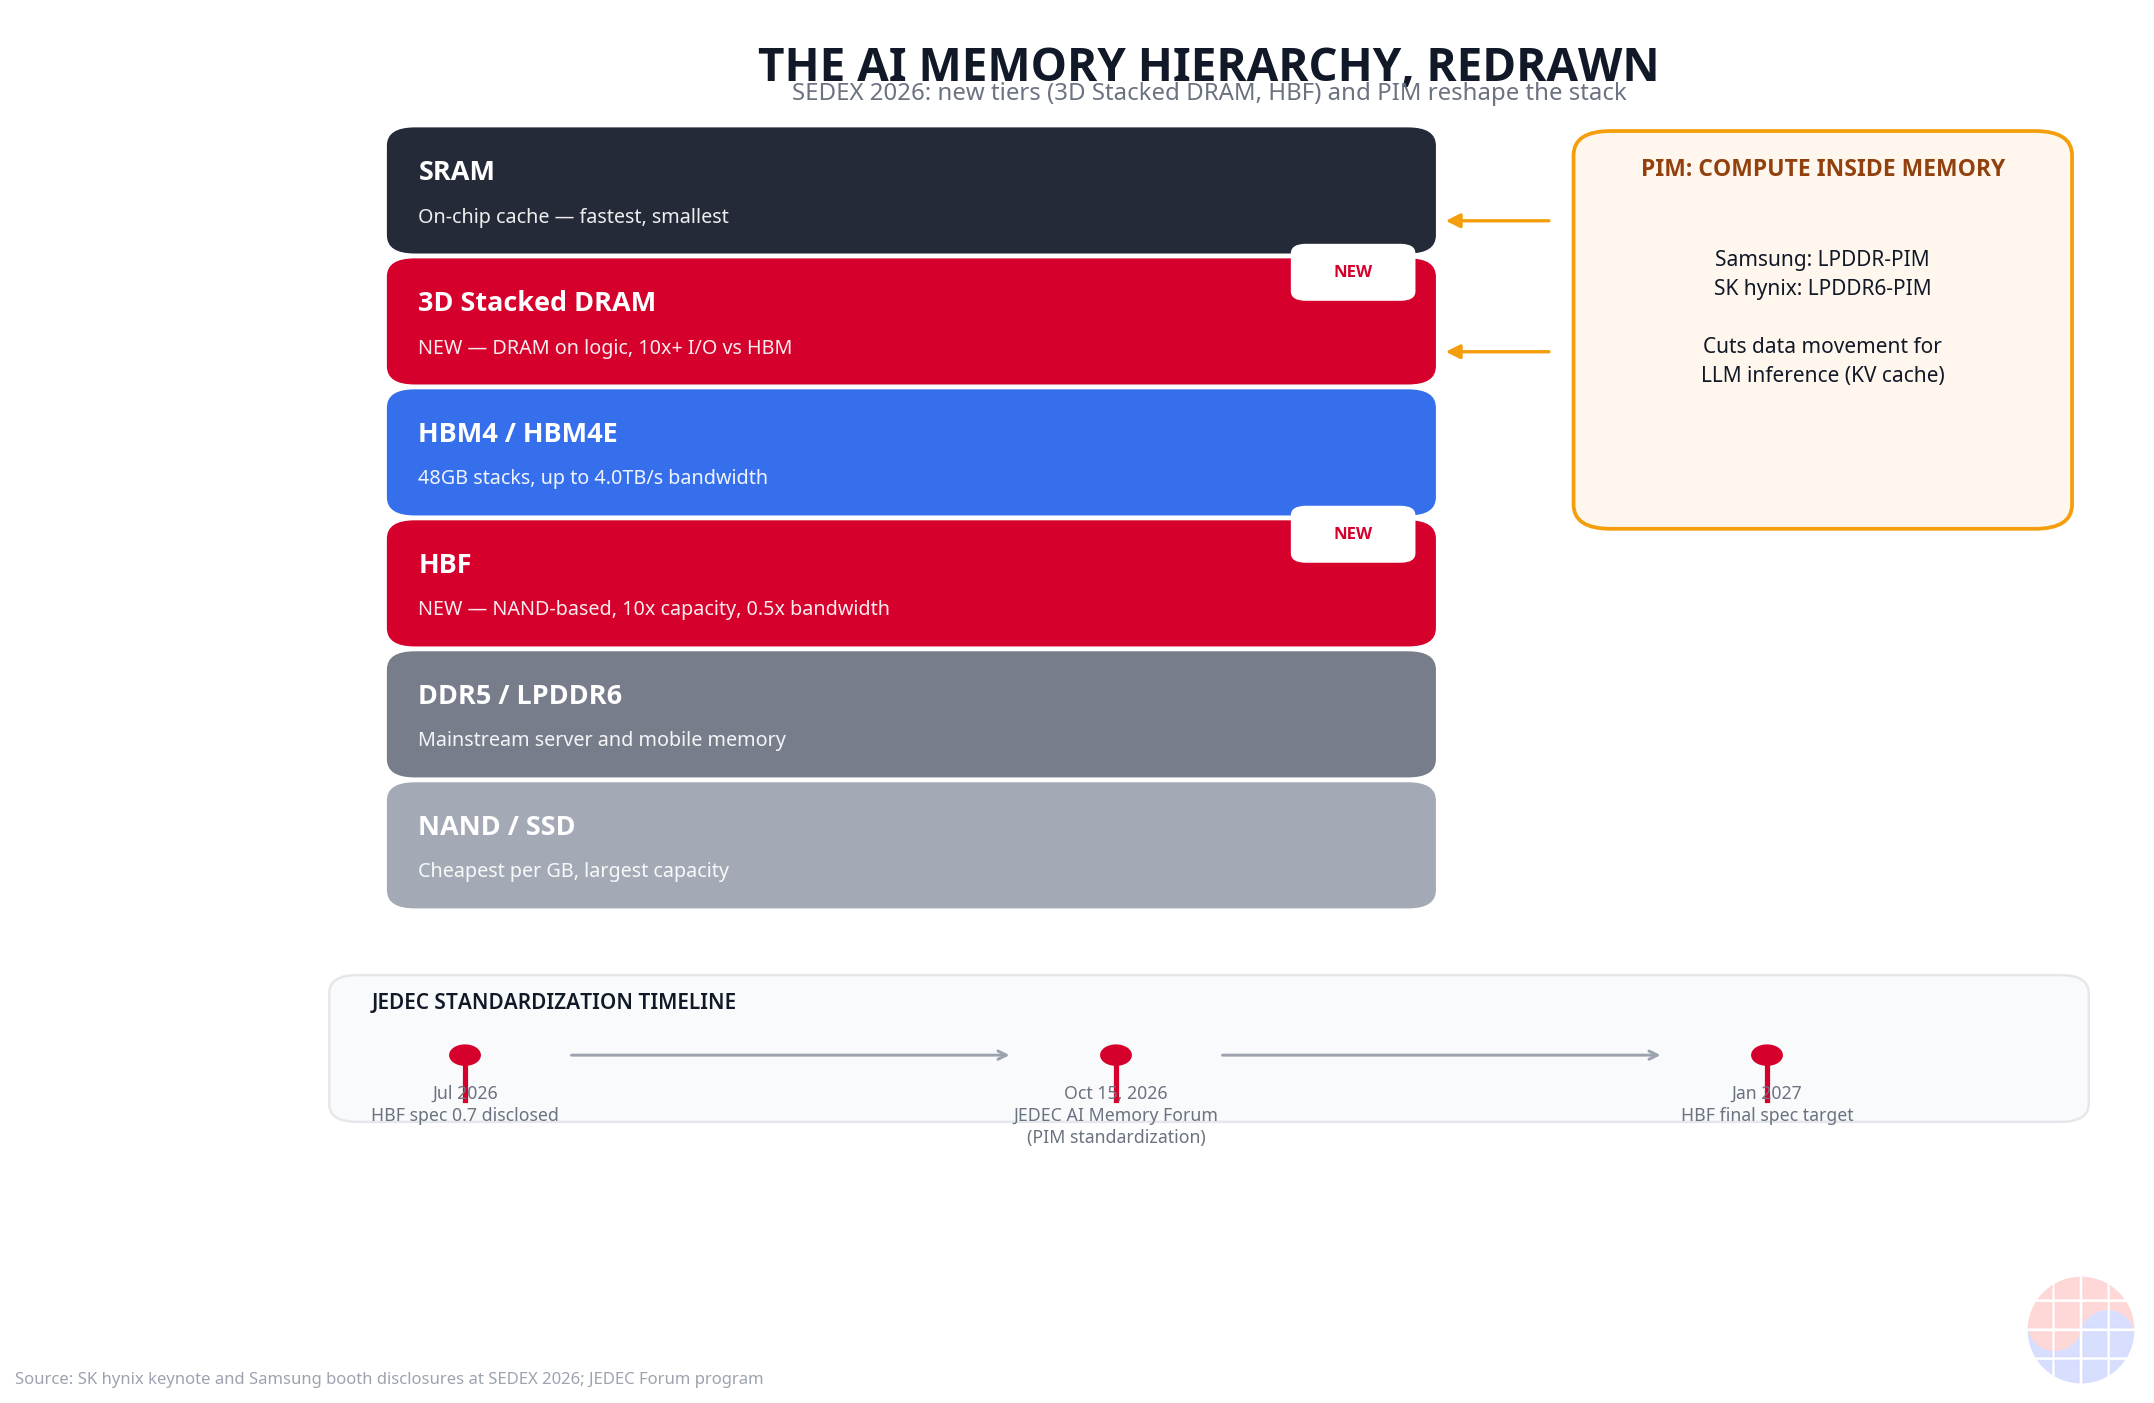
3D Stacked DRAM: un nuevo nivel entre SRAM y HBM que apila DRAM directamente sobre chips lógicos (GPU, NPU), multiplicando la E/S por decenas frente a la HBM convencional. Cercano en concepto al zHBM de Samsung, pero posicionado como un eje dentro de una hoja de ruta de jerarquía completa. (Source: Prime Economy)
HBF (High Bandwidth Flash), el movimiento más audaz: aplicar a la flash NAND el apilado TSV y la E/S de alta velocidad de HBM, creando un nuevo nivel entre HBM y DRAM. Objetivo: la mitad del ancho de banda de la HBM de la misma generación con unas 10 veces su capacidad, para mantener cerca del cómputo los grandes volúmenes de datos que la inferencia de IA relee sin parar. La especificación 0.7 se desveló en julio de 2026; la final llega en enero de 2027, con la estandarización impulsada junto a socios globales como SanDisk. (Source: Nocut News, Source: NSP News, Source: Dong-A Ilbo)
4. PIM: donde chocan las dos estrategias
El punto de colisión directa es PIM. Samsung mostró LPDDR-PIM físico; SK hynix respondió con LPDDR6-PIM. Diagnóstico compartido: los cuellos de botella de la inferencia están en el movimiento de datos, no en el cómputo. Y la carta elegida por ambas es el cómputo en memoria. (Source: Global Economic)
Las reglas se escriben en el Foro JEDEC ("Foro industrial sobre arquitecturas de memoria para IA, pruebas y preparación del ecosistema"), el 15 de octubre a las 13:00 en el pabellón C de COEX. Samsung presentará PIM basado en LPDDR para los cuellos de botella de memoria en la inferencia de LLM; SK hynix, LPDDR6-PIM para IA en el dispositivo y tendencias de estandarización de JEDEC. Se suman Advantest (pruebas de bumps de HBM), Keysight (pruebas DDR6/LPDDR6), Synopsys (memoria para servidores), Intel (memoria para IA en el dispositivo) y MediaTek. Quien escribe el estándar gobierna el ecosistema: no es un seminario técnico, sino el foro que decidirá el liderazgo de la arquitectura de memoria de IA en los próximos cinco años. (Source: Newspim, Source: Newsis)
5. Las dos apuestas, leídas desde la estructura de costos
Cada estrategia aparca el riesgo en una capa distinta. El de Samsung es el riesgo de proceso: la combinación de DRAM 1c y base die de 4 nm debe recorrer la curva de rendimiento (yield), ligada a la utilización de capacidad del foundry. El de SK hynix, el riesgo de apilado más el de estándar: el apilado de 16 dies multiplica los rendimientos por capa —la precisión del bonding es existencial— y HBF solo funciona si el estándar atrae un ecosistema; la alianza con SanDisk es la cobertura.
Hay un viento en contra compartido: Elon Musk, CEO de Tesla, se quejó públicamente en redes sociales de los precios de la memoria, señal de que los grandes clientes tecnológicos empiezan a ver la memoria como "demasiado cara". Cuanto más fuerte el poder de fijación de precios del duopolio, más insistirán los clientes en la HBM personalizada y la estandarización como contrapeso: por eso ambas corean "personalización" y "estándares" a la vez. (Source: Dong-A Ilbo)
La visión de Chase
Dos compañías sosteniendo la misma muestra de HBM4E y contando historias opuestas: ese es el estado de esta industria. Terminada la carrera de especificaciones, lo que queda es el derecho a definir la arquitectura. Samsung dice "lo hacemos todo, usen nuestra arquitectura". SK hynix dice "la jerarquía se expande, nosotros escribimos el estándar del nuevo nivel". Ambas tienen parte de razón: mientras la IA desplace su peso del entrenamiento a la inferencia, la capacidad (la caché KV) y la integración del sistema (base die más encapsulado) importan a la vez.
Desde la perspectiva coreana, la apuesta de 360 billones de wones en Yongin y la jugada de estándares del HBF son dos caras de la misma moneda: ambas juegan el juego de los estándares y el ecosistema. Yongin construye el ecosistema integrado en el espacio físico; HBF, el del nuevo nivel en el espacio de los estándares. La próxima década de Corea en memoria no se decidirá por quién apila más alto, sino por quién atrae a más socios a su nivel y su estándar.
Verificación y contrapuntos. Primero, el "10× la capacidad, la mitad del ancho de banda" del HBF es un objetivo de desarrollo, no una especificación de producto: la adopción por los socios tras la congelación de enero de 2027 es la verdadera prueba. Segundo, los márgenes de la HBM personalizada dependen del reparto de diseño con los clientes (diseñadores de aceleradores como NVIDIA): quién diseña y quién fabrica el base die es donde está el poder. Tercero, PIM se discute conceptualmente desde hace más de una década; la pregunta es si la estandarización de JEDEC se traducirá esta vez en adopción real. Celebrar el foro no es en sí una victoria.
Implicaciones: lecturas para inversores y gestores
- Inversores en memoria: el empate en HBM4E ya está descontado. Próximos catalizadores: (1) especificación final de HBF (enero de 2027) y adopción por socios, (2) repartos de pedidos de HBM personalizada por cliente y (3) liderazgo en la estandarización de PIM. La primera fab de Yongin (octubre de 2029) mide la visibilidad de capacidad de Samsung a medio plazo.
- Aceleradores de IA y Big Tech (compradores de memoria): el poder de fijación de precios del duopolio está en su punto máximo. Multisourcing y HBM personalizada co-diseñada son las palancas clave de negociación. Si HBF se estandariza, cambia el TCO de la memoria de inferencia: hay que reflejarlo en las hojas de ruta.
- Equipos y materiales: precisión de bonding en la era de los 16 dies, pruebas de bumps de HBM (Advantest) y pruebas DDR6/LPDDR6 (Keysight) crecen con la estandarización. El plan de 70 empresas en Yongin es un barómetro de la cartera de pedidos de los fabricantes de equipos.
- Gestión general: el duelo entre quien fija el estándar y quien integra no es solo una historia de memoria: en cualquier industria, elegir entre "crear un nuevo nivel" e "integrarlo todo" es la bifurcación clásica de la estrategia de plataforma.
FAQ
P1. ¿En qué se diferencia HBM4E de HBM4? R1. HBM4E es la séptima generación de HBM, una extensión de HBM4: hasta 16,0 Gbps por pin, 4,0 TB/s y 48 GB (doce dies de 32Gb) en ambas compañías. Samsung usa DRAM 1c con base die propio de 4 nm; SK hynix, DRAM 1b madura con base die en proceso lógico de TSMC. Ambas enviaron muestras a NVIDIA en 2026.
P2. ¿Es HBF un reemplazo de HBM? R2. No: HBF (High Bandwidth Flash) es un nuevo nivel de memoria entre HBM y DRAM —apilado TSV y E/S de alta velocidad aplicados a la flash NAND—, con la mitad del ancho de banda de la HBM de la misma generación y unas 10 veces su capacidad, para datos de lectura repetida (cachés KV de inferencia) cerca del cómputo. Especificación final: enero de 2027.
P3. ¿Por qué PIM se volvió importante de repente? R3. Porque los cuellos de botella de la inferencia de IA están en el movimiento de datos, no en el cómputo (FLOPS de GPU): mover pesos y cachés KV entre memoria y cómputo cuesta tiempo y energía, y PIM computa dentro de la memoria para reducir ese movimiento. Samsung impulsa LPDDR-PIM y SK hynix LPDDR6-PIM, con la estandarización en la agenda del Foro JEDEC (15 de octubre).
P4. ¿Qué significa la inversión de 360 billones de wones de Samsung en Yongin? R4. La prueba física de la estrategia de "integración": memoria, foundry y encapsulado en un mismo lugar. Unos 360 billones de wones, obras desde 2027 y primera línea en octubre de 2029, con unas 70 empresas de materiales, componentes, equipos y fabless. De la filosofía de diseño a capacidad y cadenas de suministro reales.
Redactado el 15 de octubre de 2026 a partir de fuentes públicas. Las hojas de ruta citadas (especificaciones de HBF, estandarización de PIM) son objetivos de desarrollo de cada empresa y están sujetas a cambios. No debe utilizarse como base para decisiones de inversión.[^1]
[^1]: Límites de la evidencia: las cifras se contrastaron entre reportes de prensa y comunicados de las empresas; los resultados del foro JEDEC (15 de octubre) aún no eran públicos al redactar y no se incluyen.
Lecturas relacionadas
- HBM4E y la guerra de la jerarquía de memoria: SK Hynix vs Samsung por…
- Citi mantiene el objetivo de SK hynix en 3 millones de wones: la…
- Nomura: escasez de memoria hasta 2028 — objetivo de Samsung en 670.000…
- Samsung y SK hynix mejoran sus fabs de NAND en China: 5 datos tras el…
- El verdadero cuello de botella es el equipo: la prueba de ejecución…