VLSI Korea
Bernstein「AI 主題仍值得做多」——2028 年資料中心 ASIC 市場 3,000 億美元,TSMC 漲價、記憶體仍有上行空間
Bernstein 3Q26 前瞻:AI 主題三大支柱是 TSMC 漲價、記憶體上行循環與 ASIC 擴張。2028 年資料中心 ASIC 市場上修至 2,500 億~3,000 億美元,MediaTek 新列首選,第四季 DRAM 與 NAND 預測上漲 15~20%。


🆓 免費文章 · 任何人都可以免費閱讀
30 秒摘要
- Bernstein 的 3Q26 財報前瞻報告「Asia Semiconductors & Global Memory: Is the AI Theme Still Worth Being Long?」在美國第三季財報季開幕前,對半導體與記憶體產業提出「依然堅定看多」的看法。三大支柱是 TSMC 晶圓代工漲價、記憶體上行循環、客製化 AI 晶片(ASIC)擴張。
- 2028 年全球資料中心 XPU ASIC 市場預測從 1,400 億~1,600 億美元大幅上修至 2,500 億~3,000 億美元。同時提出 2026 年 500 億~700 億美元、2027 年 1,300 億~1,500 億美元的預測。等於用數字宣告 ASIC 時代正式展開。
- MediaTek 新加入首選名單。Google TPU 放量正在改變 MediaTek 的獲利結構,預測 2028 年 ASIC 營收 440 億美元,營收貢獻達 65%。TPU v8 已開始大量出貨,v9 則為 2027 年交付進行良率改善。
- TSMC 預測 2026 年營收 +41%,2027 年先進節點漲價 high-single-digit~low-double-digit,成熟節點 mid-single-digit。2026~2028 年 capex 為 640 億、750 億、820 億美元。2027 年 CPU 晶圓營收約 400 億美元(約占整體 15%),與客製化 ASIC/XPU 晶圓相當。
- 第四季 DRAM、NAND 價格預測皆較前一季上漲 15~20%(第三方預測,略高於 Bernstein 自身預測)。不過 HBM4 時程延遲、2027 年 HBM 漲幅可能縮小、人事成本上升,將限制獲利上行空間。記憶體個股中偏好 Samsung 與 CXMT。
- 韓國視角的核心:三星電子第三季營業利益 107 兆 4,000 億韓元(+782.5% YoY)創歷史新高,但股價在公布當天卻下跌,較 6 月高點回落超過 25%。Bernstein 認為三星已取得 HBM4 領導地位,因此評價偏低。
前言:獲利接棒的區間
AI 多頭市場要進入下一階段,條件只有一個。不是評價擴張(multiple expansion),而是股價能否靠每股盈餘(EPS)成長上漲。在美國 10 年期、30 年期利率處於 20 多年高點、評價受壓的現在,「只要業績支撐,股價不靠 P/E 重新擴張也能走」這個邏輯成立。Bernstein 認為全球半導體股票正好符合這個條件。
JPMorgan 的策略團隊也談到半導體的重新進場機會。理由是部位擁擠緩解、評價降低,以及業績的回升彈性。根據他們的數據,6 月以來半導體未來 12 個月 EPS 預測上修約 30~40%,但全球軟體產業的業績預測沒有類似改善。超大規模業者 capex 預測為 2026 年約 9,500 億美元、2027 年約 1.4 兆美元,到 2030 年至少約 3 兆美元。
結構性論據是 AI inference 工作負載的變化。Meta 的 Muse AI 代理或 OpenAI 的 Astra 等模型,會因使用者一次指令,觸發規劃→搜尋→讀取檔案→呼叫工具→執行程式碼→確認結果→修正錯誤的連續作業。每個階段都會再次呼叫模型。根據 Anthropic 研究系統的觀察,多代理作業消耗的 token 約為一般聊天的 15 倍。這意味著 AI 運算需求擴散到整個堆疊。GPU/TPU 的模型運算、HBM 與 DRAM 的容量與頻寬、KV cache 與 SSD 的儲存、CPU 的任務編排、光互連晶片的高速資料傳輸——要運作服務,越來越需要更大規模的 AI 運算伺服器叢集。這個結構變化正是 Bernstein 的核心依據。
本文的報告數字皆以二手報導為準。報告原文僅供客戶,未能直接確認——「原文未確認」。目標價與上行空間中可信度低的二手來源依據未予刊載,刊載的數字皆已與業界報導交叉驗證。
正文
Episode 1. 數字的剖析:ASIC 市場預測翻倍跳升
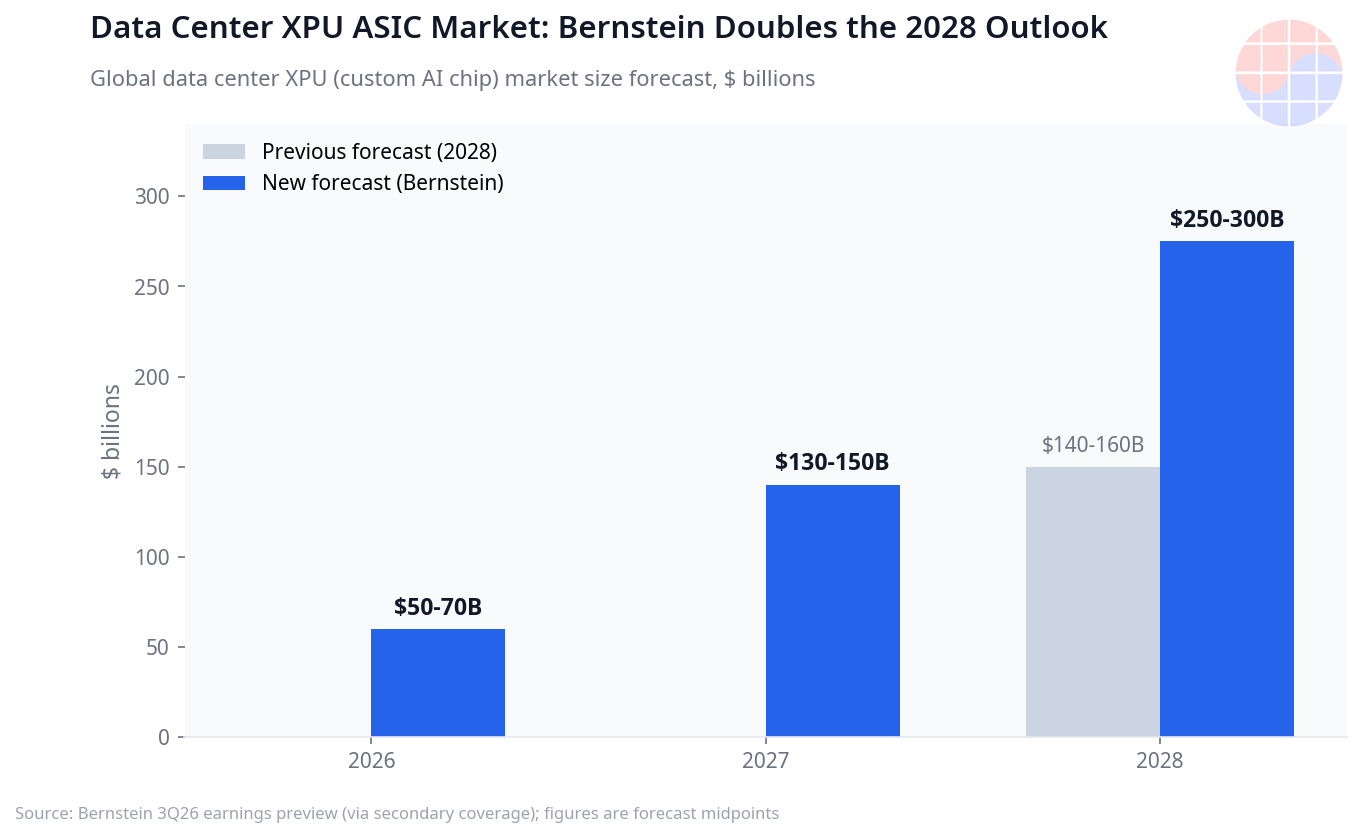
Bernstein 在這份報告中最積極修正的數字是資料中心 XPU ASIC 市場。2028 年預測從先前的 1,400 億~1,600 億美元上修至 2,500 億~3,000 億美元,幾乎翻倍。連同 2026 年 500 億~700 億美元、2027 年 1,300 億~1,500 億美元的階段性放量一起提出,這個數字是「GPU 不是全部」訊息的量化。
其中心是 Google TPU。TPU v8 已開始大量出貨,v9 的關鍵基板(critical substrate)良率改善,正在為 2027 年交付與業績上修創造條件。Bernstein 判斷,即使考量 2029 年 v10 競爭加劇與評價倍數降低,仍有上行空間。
而 Bernstein 新列為首選的 TPU 故事受惠者是 MediaTek。數字最有說服力。MediaTek 的 ASIC 營收預測為 2027 年 160 億美元、2028 年 440 億美元。營收貢獻從 2026 年 11% 跳升至 2028 年 65%,獲利貢獻從 15% 跳升至 68%。智慧型手機 SoC 市占擴大能緩衝記憶體漲價衝擊,也是一項加分因素。
這不只是單純的個股推薦。這是提醒把 AI 運算重心從 GPU 移向 ASIC 的結構轉換反映在價格上的訊號。看 Bernstein 的其他首選——Samsung、TSMC、Kioxia、CXMT,以及唯一的美國個股 Micron——可以讀出以亞洲為中心的「AI 運算供應鏈」押注的一貫邏輯。
Episode 2. TSMC:定價權正由業績證明
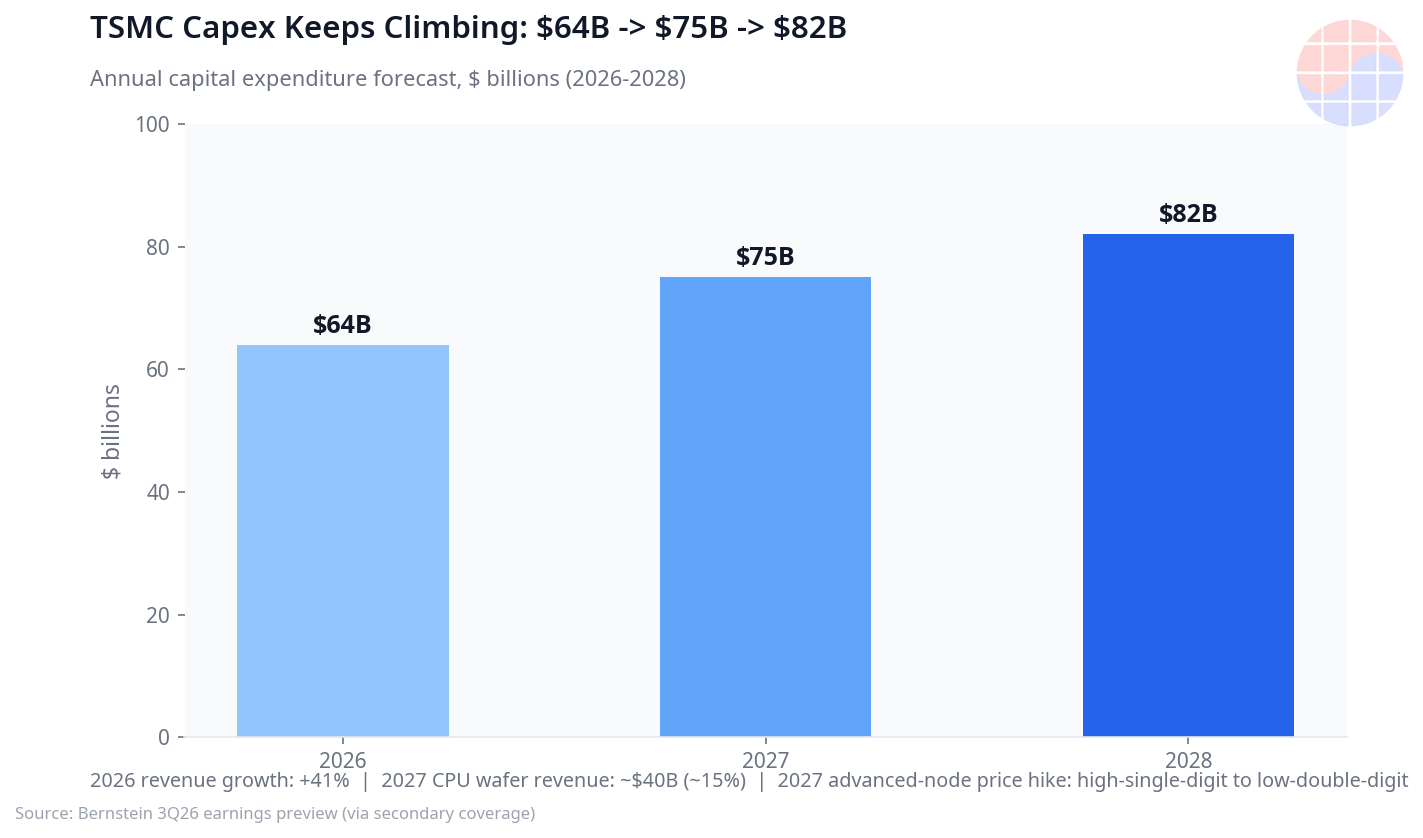
Bernstein 預測 TSMC 2026 年營收成長率為 41%,並認為第四季營收將較前一季成長 10% 以上。第三季初步營收已達新臺幣 1.494 兆元(約 468 億美元),年增 +51%。光是 9 月營收就達新臺幣 5,118.6 億元,較去年同期 +54.6%(經 CNBC 報導)。
核心是漲價。預期 2027 年先進節點漲幅為 high-single-digit 到 low-double-digit,成熟節點為 mid-single-digit,並從明年上半年開始反映。報告也附註,Apple 部分機型零件減產的報導,讓第四季展望成為更有意義的測試。
capex 預測同樣積極。2026 年 640 億美元、2027 年 750 億美元、2028 年 820 億美元。並且 2027 年 CPU 晶圓營收將達約 400 億美元,約占整體 15%,與客製化 ASIC/XPU 晶圓營收相當。也就是說 TSMC 擴充的產能正向 CPU 與 ASIC/XPU 傾斜。XPU 最強的封裝營收也有貢獻。Google 與 Amazon 的自研 CPU 是受惠對象。
這裡有個有趣的細節。多數 CPU 使用傳統封裝,但在無塵室資源緊繃的情況下,TSMC 優先擴充前端製造。因此封裝的增量產能預測將由 ASE Technology、Amkor、Intel 的 EMIB 取得。這是晶圓代工龍頭成為瓶頸時,瓶頸周邊賺錢的經典結構。
也有外部驗證。Citi 於 10 月 7 日將 TSMC 目標價從新臺幣 3,800 元上調至 4,000 元並維持 Buy(在 10 月 15 日第三季財報公布前)(經 Markets Insider 報導)。Barclays 於 10 月 8 日將 TSM 目標價從 $650 上調至 $665(經 Benzinga 報導)。
Episode 3. 記憶體:價格在漲,但獲利上行有蓋
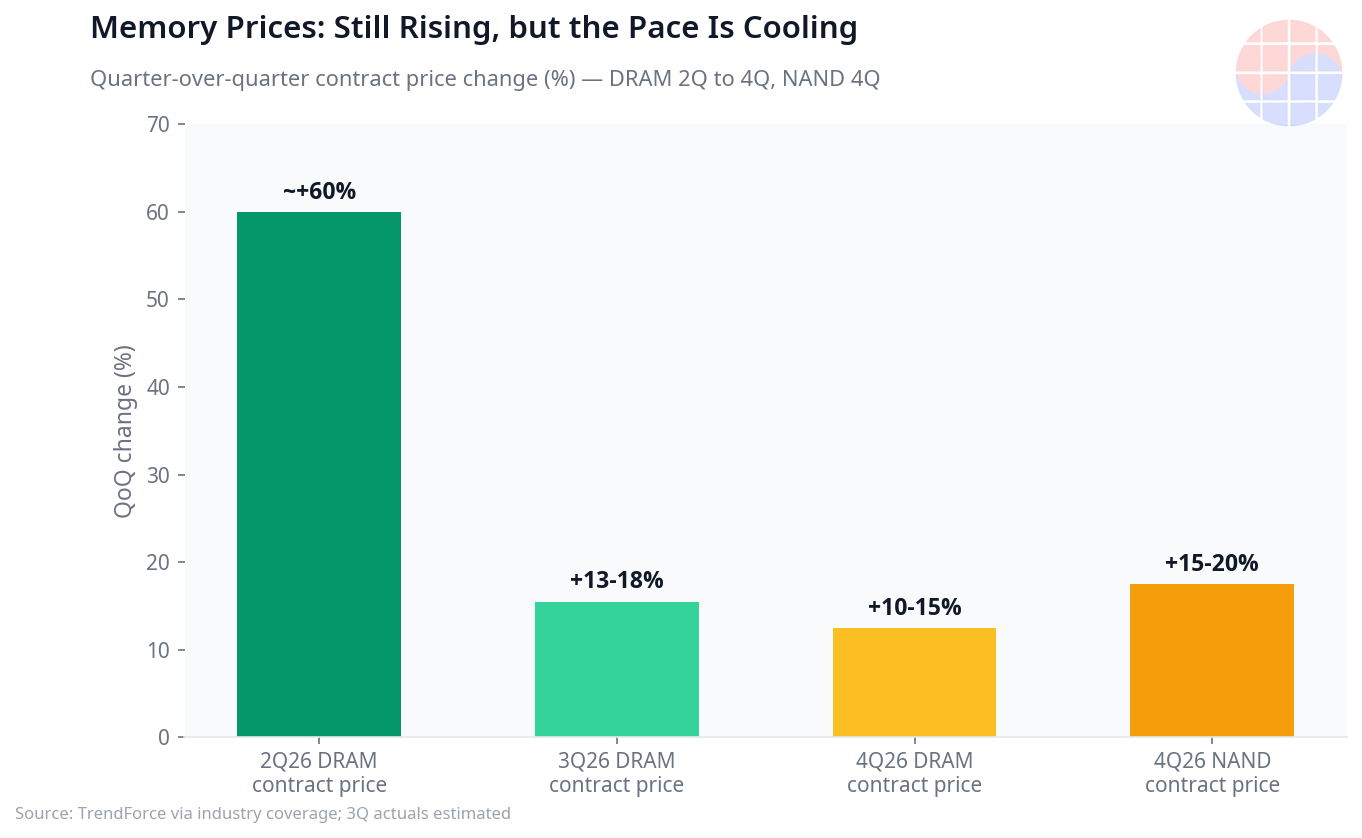
記憶體這邊的數字是這樣。依第三方預測,第四季 DRAM 與 NAND 價格皆較前一季上漲 15~20%——略高於 Bernstein 自身預測。TrendForce 認為第四季通用 DRAM 合約價將較前一季上漲 10~15%(從第二季約 +60% 的急漲中放緩)。第三季通用 DRAM 分析為較前一季上漲 13~18%(Money Today)。
不過 Bernstein 指出限制獲利上行的三個因素。HBM4 時程延遲、2027 年 HBM 漲幅可能低於預期,以及員工獎金提高。因此分析師更看重長期供應合約(LTA)提高記憶體個股業績能見度、股東回報帶動評價重估的結構。
記憶體個股中 Bernstein 明確偏好的是 Samsung 與 CXMT。Samsung 已取得 HBM4 領導地位且評價相對偏低。CXMT 的理由是內需替代、執行力與相對評價優勢。反之,中國記憶體供給擴大被指出是對全球三大記憶體廠的長期競爭壓力。
對 Samsung 的看法相當大膽。依二手報導,以特別股為基準,提出相對目標價最高 92% 的上行空間,對 SK Hynix 則以 HBM 市場領導者、業績能見度高為由,看 60% 以上的上行空間。(這些數字是原文未確認的二手報導,僅供參考。)
而就在幾天前,三星電子用數字證明了。10 月 8 日公布的第三季初步業績:營收 195 兆韓元(+126.6% YoY)、營業利益 107 兆 4,000 億韓元(+782.5% YoY)。這是韓國企業首次單季營業利益突破 100 兆韓元,並從去年第四季起連續 4 季刷新歷史新高。營業利益率約 55%。雖然小幅高於市場共識(聯合 Infomax 統計 105 兆 7,533 億韓元),但營收未達共識(200 兆 6,417 億韓元)——意味著比起外在規模,產品組合與價格的力量更大。(Dailyan、Intra Magazine)
推測從本季起,NVIDIA 次世代 AI 平台 Vera Rubin 用的 HBM4 營收開始正式反映(Money Today)。三星 HBM4 搭載自家 4nm 製程基礎晶粒,HBM4 越多,晶圓代工稼動率也越改善,形成這樣的結構。
📩 在持續關注這個主題嗎?
財報·報告·HBM供需的後續分析,每天10:30(KST)寄到您的信箱。 免費訂閱 →
但股價卻很矛盾。公布當天三星股價下跌 0.74%(266,500 韓元),較 6 月歷史高點回落超過 25%。107 兆韓元獲利下市場仍選擇獲利了結的原因——正是 Bernstein 所說「市場已把獲利上行反映在價格中,以及對 AI 記憶體超級循環可持續性的不安」直接展現的場景。
擔憂的依據也很具體。記憶體漲價推高智慧型手機等成品成本,三星 MX 事業部已通知供應商第四季智慧型手機減產 20~30% 的計畫。第三季韓元兌美元升值 14.3%——是 1998 年以來最大單季升幅,海外業績換算為韓元就會縮水。Yuanta、KB、SK 等韓國券商對三星電子的平均目標價約 577,000 韓元,提出相對現價約 116% 的上行空間(Dailyan),但市場的懷疑依然存在。
贏家、輸家與韓國視角
Bernstein 的首選名單就是「AI 運算供應鏈的亞洲」這一句話。MediaTek(新增)、Samsung、TSMC、Kioxia、CXMT、Micron。反之對成熟節點則很冷靜。UMC 維持 Underperform,目標價從新臺幣 88 元上調至 103 元,但隱含 30.2% 下行。Vanguard(VSMC)為 Market Perform,新臺幣 146 元→194 元(上行 4.0%)。Novatek 同樣 Market Perform,新臺幣 480 元→490 元(下行 7.7%)。(二手報導數字)
從韓國視角最敏感的是 Samsung vs SK Hynix 格局。JPMorgan 預測三星 HBM 市占將從今年 20% 升至 34%,SK 海力士從 60% 降至 46%。這是 Bernstein 明言「Samsung 取得 HBM4 領導地位」的背景。SK 海力士依然是 HBM 市場領導者且業績能見度高的評價也同時存在,所以這應該解讀為「追趕的實體化」,而不是「取代」。
即便背負韓元走強、智慧型手機減產、DX 部門連續 2 季虧損推測的陰影,Bernstein 認為三星評價「偏低」的依據只有一個。不是記憶體價格,而是 HBM4 這種高附加價值產品的組合改善,正在改變獲利品質。55% 的營業利益率就是證據。
Chase's Take
以在半導體業界工作的立場來看,這份 Bernstein 報告有趣的地方不在數字的方向,而是數字所指的「做事順序」。
第一,「training + inference + agentic」並行結構這個表述。依 Anthropic 觀察,多代理作業吃掉一般聊天 15 倍 token 的數字,與我最近鑽研的 agentic 工作負載研究完全吻合。代理每規劃、呼叫工具、驗證結果一次,模型就被重新呼叫一次,每次 KV cache 都吃記憶體,編排則由 CPU 負責。也就是說 AI 運算需求的下一波,不是 GPU 數量競爭,而是整個堆疊的均衡擴充。Bernstein 認為 TSMC 的 CPU 晶圓營收將與 ASIC/XPU 晶圓相當的那段,正是這個意思。
第二,HBM 市占 20%→34% vs 60%→46%(JPMorgan 預測)。光是這個數字就決定 2027 年記憶體產業的敘事。SK 海力士的領導地位依然存在,但三星 HBM4 開始正式反映在 Vera Rubin 方向,意味著「三星在 HBM 輸了」這個兩年舊框架正在破裂。Bernstein 的「取得 HBM4 領導地位」說法看似大膽,但看基礎晶粒 4nm 內製化 + 晶圓代工稼動率改善的良性循環結構,並非毫無根據。
第三,創紀錄獲利與 -25% 股價的落差。這是市場的問題已從「能賺多少」轉向「能持續多久」的訊號。Bernstein 的答案是 LTA(長期供應合約)帶來的業績能見度與股東回報。記憶體業界要擺脫過去循環創傷,唯一方法是把榮景期的獲利透過庫藏股與股利回饋股東來「證明」。SK 海力士先啟動的強化股東回報趨勢,三星如何回應,將是下一季的觀戰重點。
第四,需要謹慎的地方。Bernstein 自己也承認 HBM4 時程延遲與 2027 年漲幅縮小的可能性。「價格在漲,但獲利上行有蓋」是這份報告誠實的部分,應作為投資判斷的基準線。再次強調,本文的報告數字是原文未確認的二手報導基準。
FAQ
Q1. Bernstein 報告所說 AI 主題的三大支柱是什麼?
A. TSMC 晶圓代工漲價、記憶體上行循環、客製化 AI 晶片(ASIC)擴張。2027 年 TSMC 先進節點漲價(high-single-digit~low-double-digit)、第四季 DRAM 與 NAND +15~20% QoQ、2028 年資料中心 XPU ASIC 市場 2,500 億~3,000 億美元預測,分别是各項依據。
Q2. MediaTek 為何新加入首選名單?
A. 判斷是 Google TPU 事業放量將改變 MediaTek 的獲利結構。TPU v8 已開始大量出貨,v9 正在為 2027 年交付進行良率改善。MediaTek 的 ASIC 營收預測為 2027 年 160 億美元、2028 年 440 億美元,2028 年營收貢獻達 65%。(二手報導基準)
Q3. 三星電子上行空間大的依據是?
A. Bernstein 認為三星已取得 HBM4 領導地位且評價相對偏低。依二手報導,以特別股為基準提出最高 92% 的上行空間。第三季營業利益 107 兆 4,000 億韓元(+782.5% YoY)的歷史最佳業績與 55% 營業利益率是背景。不過目標價數字是原文未確認的二手基準,僅供參考。
Q4. 2027 年 TSMC 漲價對投資人有何含意?
A. 這是 AI 運算需求強度正轉化為晶圓代工定價權的訊號。先進節點 high-single-digit~low-double-digit 漲幅將從明年上半年反映,應與 TSMC 2026 年營收 +41% 預測及 2026~2028 年 640 億、750 億、820 億美元 capex 擴大一起看。這是瓶頸賺錢的經典結構再次確認。
免責聲明
本文不是投資建議。引用的報告數字是未能直接確認原文的二手報導基準,目標價、上行空間等部分數字可信度有限。投資決策務必依自身判斷並諮詢專家。
相關文章
- 韓國半導體企業排名 TOP 20(2026 年最新)——從三星電子、SK 海力士到無晶圓廠
- 野村:記憶體供給不足到 2028 年——維持三星電子目標價 67 萬韓元、SK 海力士 470 萬韓元(HBM、DRAM)
- 2027 年榮景 vs 2029 年供給過剩——記憶體循環頂點的產能押注
- 同樣的記憶體,不同的命運:Apple 的成本與 AWS 的生產資產
- 晶圓代工薪資不能用單一排名比較:Intel $217K、TSMC NT$3.05M、三星 130,000,000 韓元的差異
- TSMC 熊本第二廠轉向 3 奈米半導體生產——日本政府認定與補助、2028 年量產計畫
📩 今天錯過的分析,明天早上寄到您的信箱
每天10:30(KST)Daily Silicon與財報·機構報告核心解讀搶先送達。訂閱後可選擇韓語/英語/日語新聞通訊,中文深度分析每日在網站更新。
免費訂閱 →
免費 · 無垃圾郵件 · 隨時退訂